主なポイント
- NVIDIAは、1月四半期の粗利益率を71%から72%と見通しを発表した。これは10月四半期の74.8%から約300ベーシスポイントの低下であり、売上高が自社の見通しを大幅に上回ったにもかかわらずの数字だ。
- この低下は現実のものだが、それは8月に経営陣がメモリ価格の上昇を理由に指摘した下限値である。
- NVIDIAは、来会計年度に値上げが発効するまで、これらのコストを転嫁することができない。これは、需要がピークにある時でさえ、その価格転嫁力には限界があることを示している。
- 経営陣は、2028年1月期(2028年1月終了年度)までに粗利益率が72%から73%に回復すると見ており、これはアナリストがすでにモデルに組み込んでいる水準に近い。次回の決算発表で、この見通しが維持されるかどうかが明らかになる。
NVIDIA (NVDA) は、10月四半期に1158億ドルの売上高を計上した。これは前年同期比103%増で、1080億ドルという自社の見通しを大きく上回る数字だった。
しかし、その業績見通しには一つ弱点があった。NVIDIAは、1月四半期の粗利益率を71%から72%と見込んでおり、10月四半期の74.8%から低下する見込みだ。
ダン・ネイサンは、水曜日のRiskReversal Podのエピソードで言葉を選ばずに述べた:「彼らは次四半期のマージンが300ベーシスポイント低下すると見通した。これは大きな見通しだ」
彼の言う通りだ。NVIDIAは1月四半期の売上高を約1300億ドルと見込んでいる。その規模では、粗利益率1ポイントは約13億ドルの粗利益に相当する。
NVIDIAは8月にこれを予測していた
71%から72%という範囲は新しいものではない。8月の決算説明会で、経営陣はメモリ価格の上昇により、粗利益率が1月四半期にこの水準で底を打つと述べていた。その後、すでに実施した値上げが発効する2028年会計年度(2028年1月終了年度)には、72%から73%に回復すると見込んでいた。
NVIDIAは10月四半期の自社のマージン見通し(74.0%±50ベーシスポイント)さえも上回った。
アナリストはこの推移をモデルに組み込むために数ヶ月の時間があり、それでもなお、2026年1月期(2026年1月終了年度)の1株当たり調整後利益(EPS)4.77ドルから、2028年会計年度には16.24ドルへと3倍以上になると予想している:
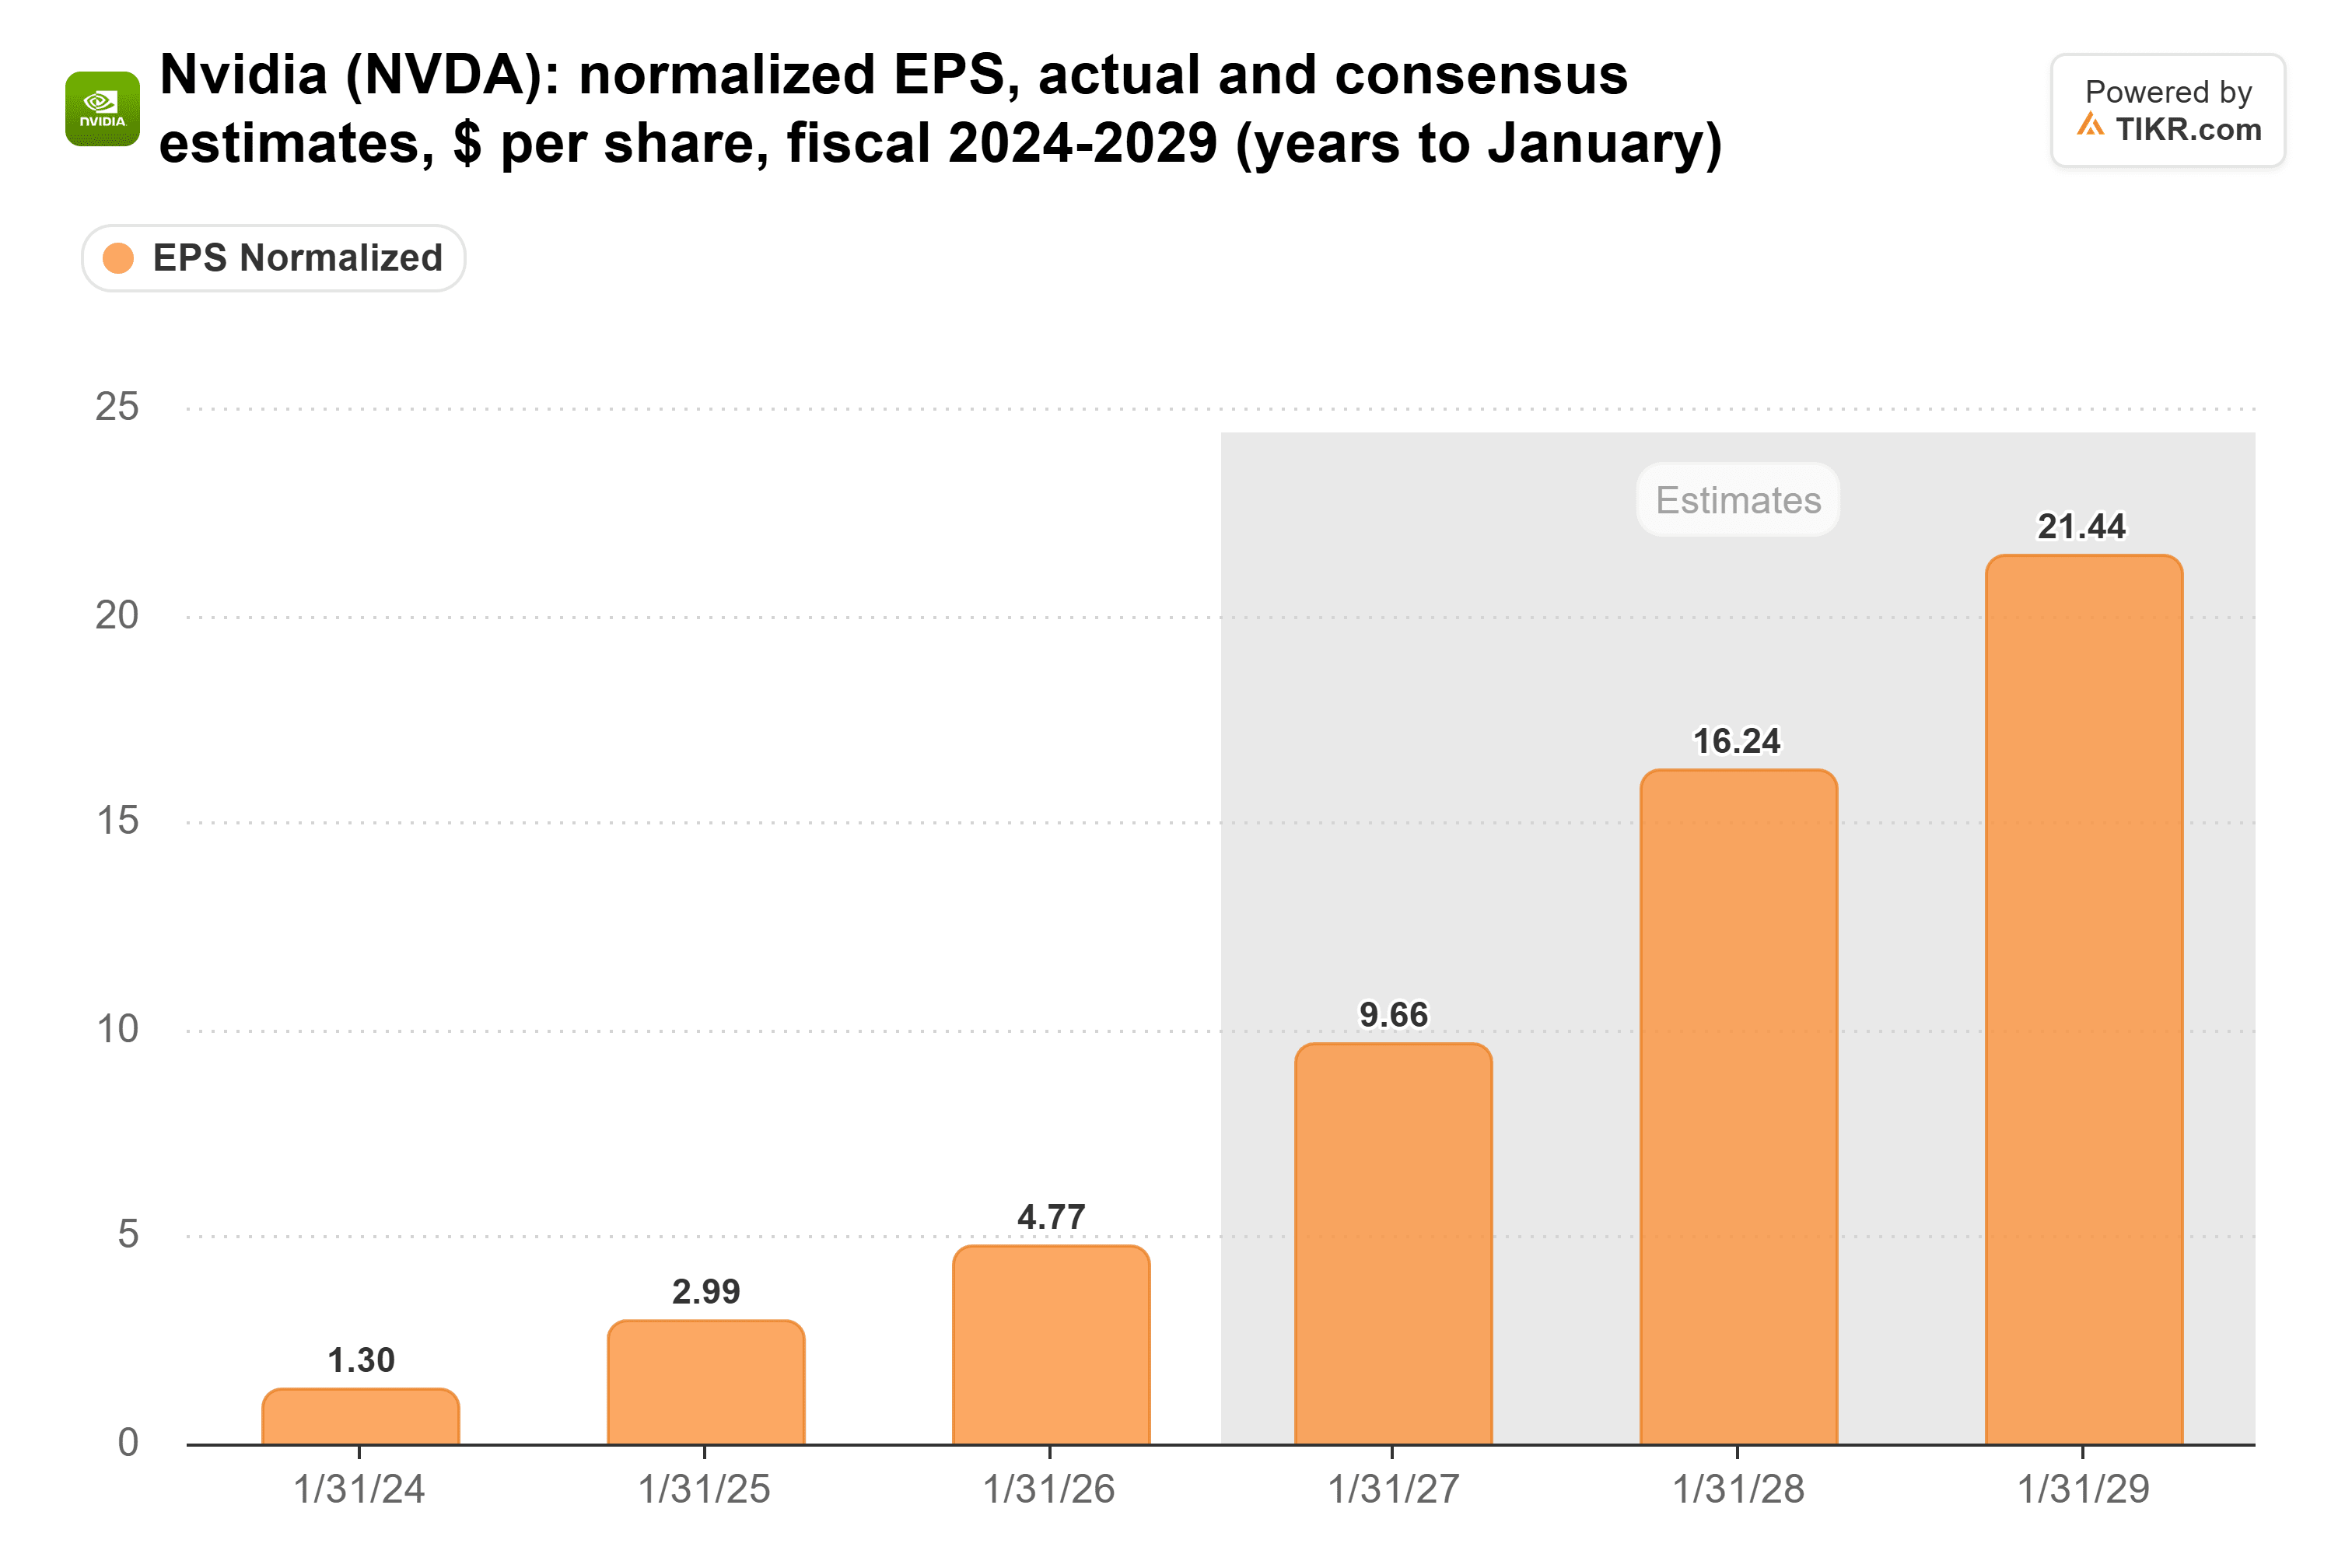
TIKRのコンセンサスでは、2028年会計年度の粗利益率は72.6%とされており、これは経営陣の示した範囲内に収まっている。したがって、アナリストはこの見通しだけを理由に予想を下方修正する理由はほとんどない。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
NVIDIAがまだ転嫁できないコスト
投資家は、半導体メーカーの価格転嫁力の兆候として粗利益率を注視しており、NVIDIAのそれは驚くほど安定している。2025年4月四半期(45億ドルのH20関連の特別損失により60.5%に落ち込んだ期間を除けば)、2年間にわたり72%から75%の間で推移してきた:
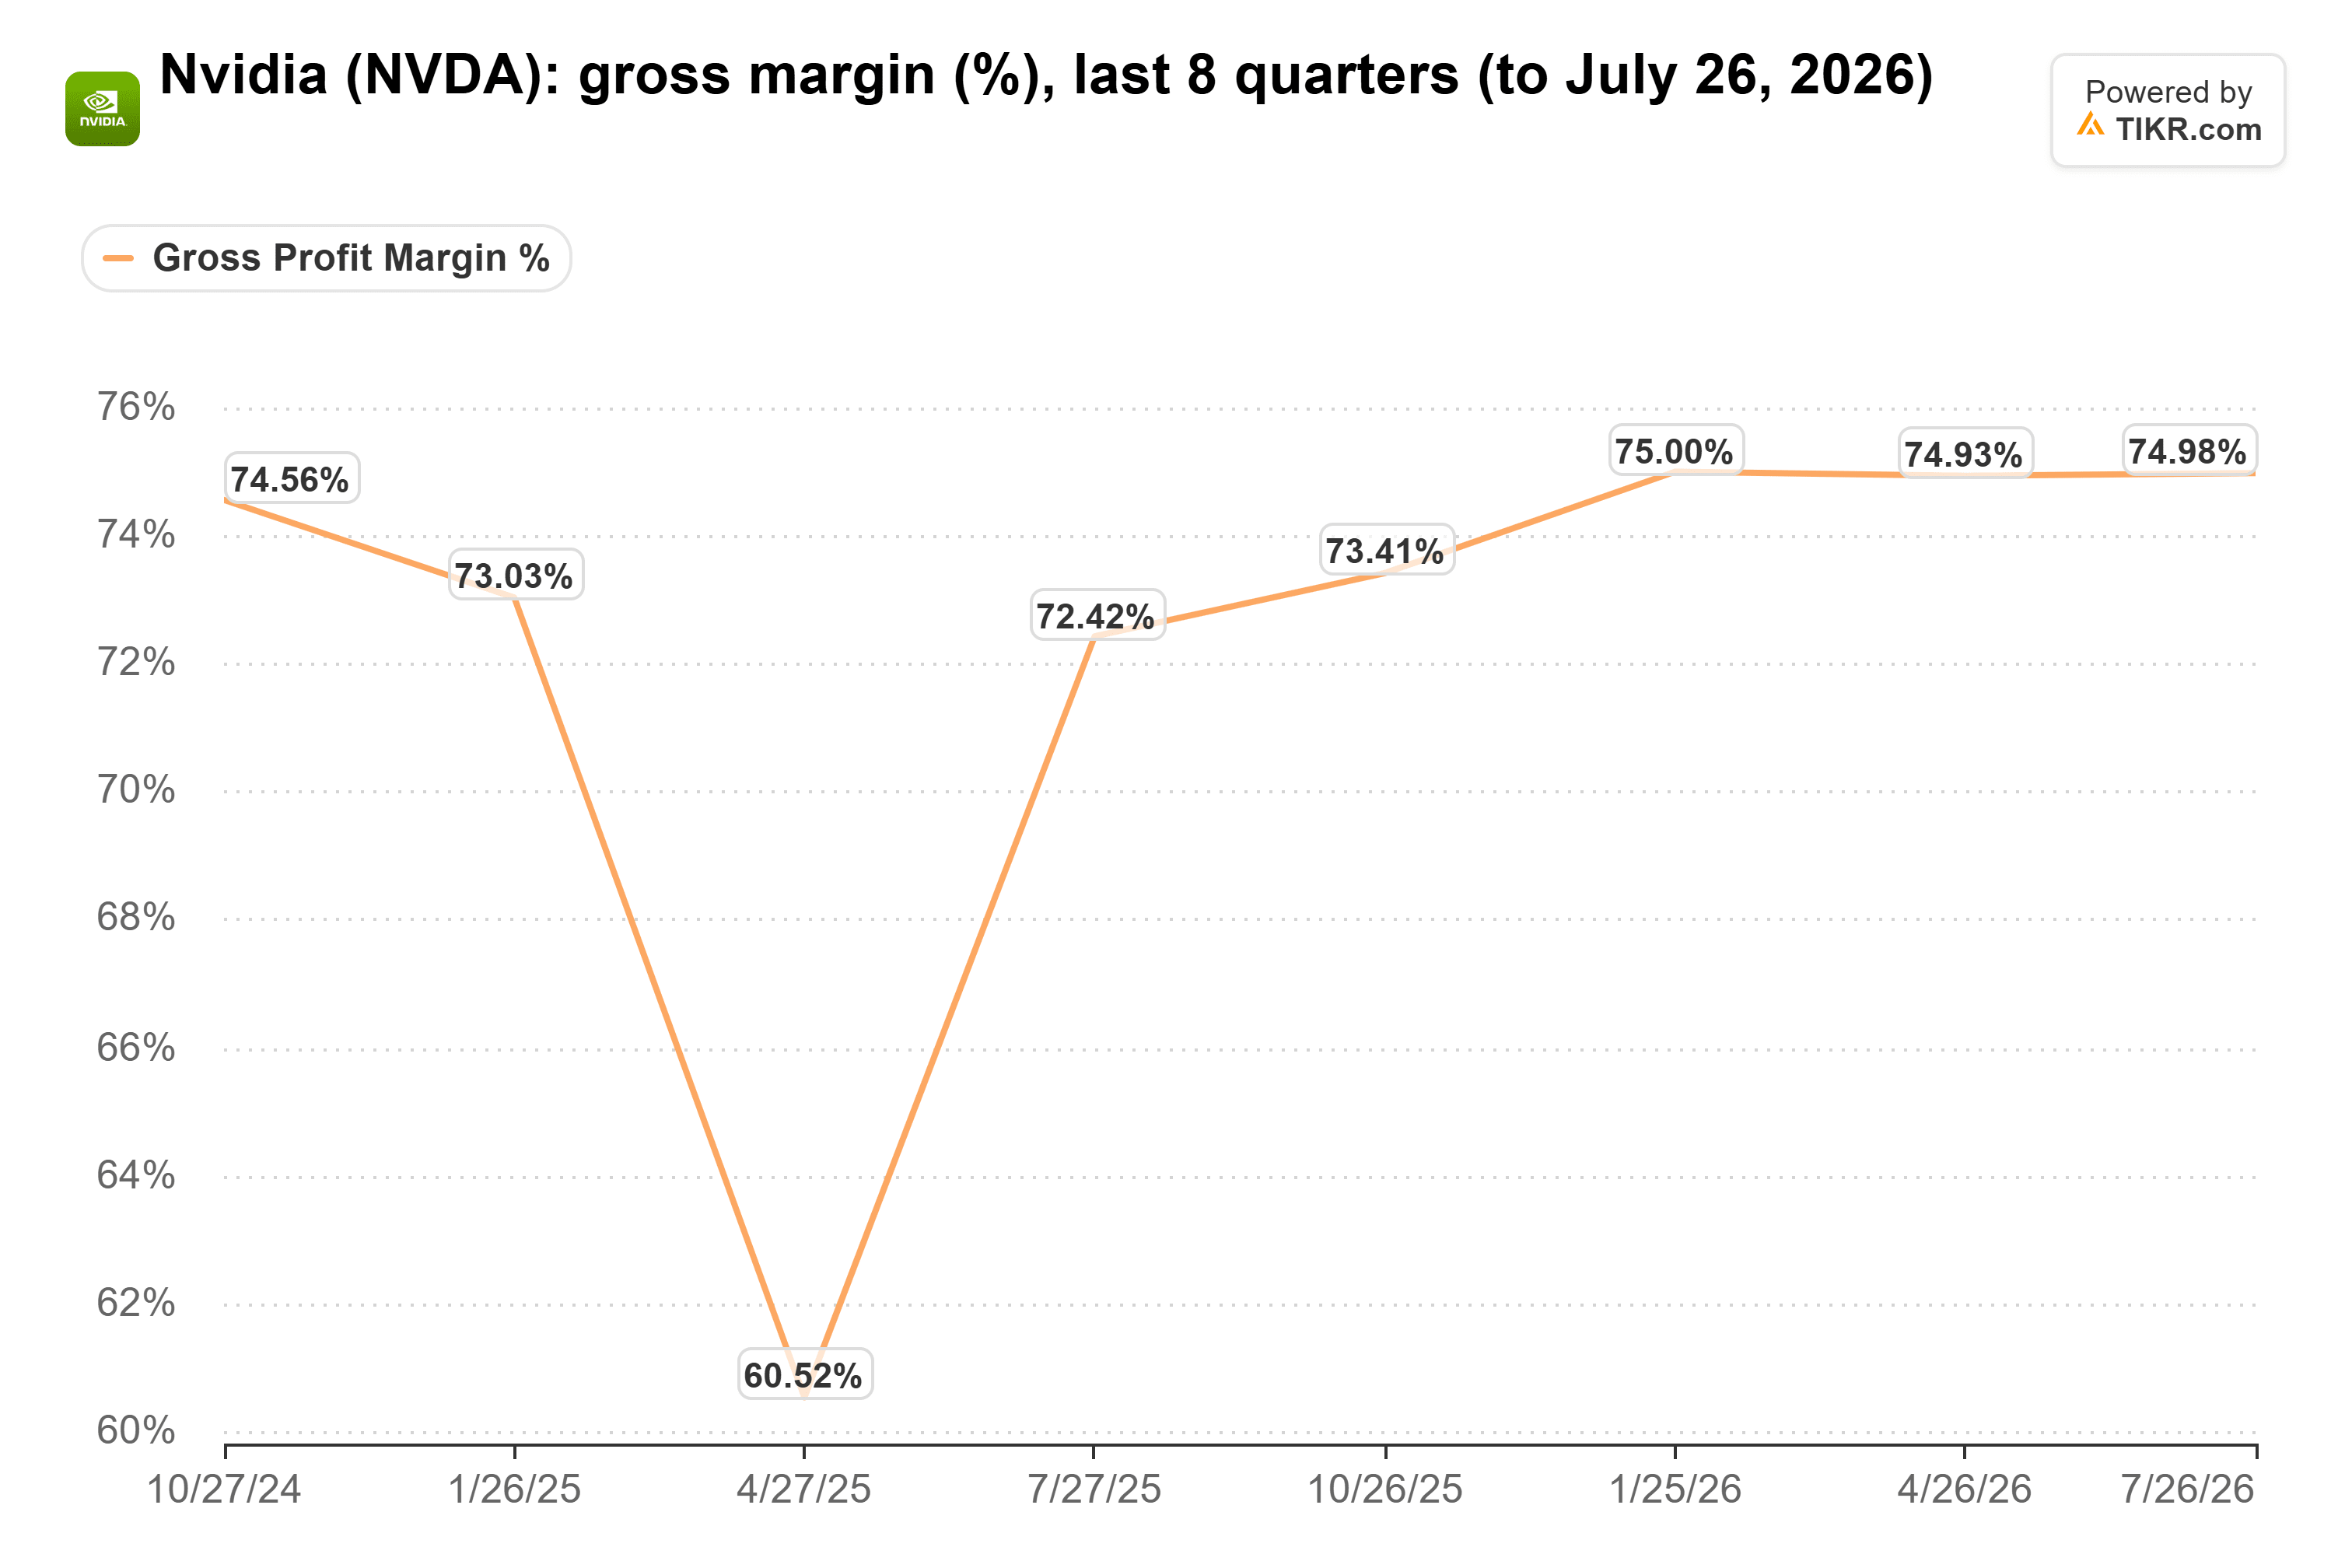
10月四半期の74.8%は、この流れを維持した。
8月、経営陣はメモリを非難し、価格が予想以上に上昇し、来年に向けてさらに上昇傾向にあると述べた。ブルームバーグ・インテリジェンスのマンディープ・シンは、ブルームバーグの決算速報に対する即時反応で、別の可能性のある原因を指摘した:「過去にもあったように、新製品の立ち上げに関連しているのかもしれない」
これらのコストはどちらも時間とともに緩和されるはずだが、ネイサンのより大きな指摘は依然として有効だ。月曜日のエピソード(決算発表前日)で、彼は「彼らの顧客が価格転嫁力を持つようになれば、マージンは低下するだろう」と主張した。
世界のすべての価格転嫁力を持つ企業であれば、特に供給が不足している間は、メモリのコストを顧客に直接転嫁するだろう。NVIDIAにはそれを行うのに約1年かかる。それでもなお、経営陣が示した2028年会計年度の72%から73%という水準は、2025年11月から2026年5月にかけて目標としていた70%半ばを下回っている。
最大の買い手たちも、以前よりも多くの選択肢を持つようになった。NVIDIA自身の年次報告書には、Alphabet、Amazon、Microsoftなどのクラウド企業が独自のAIチップを設計していることが挙げられている。
依然として72%のビジネス
需要は問題ではない。決算説明会で、暫定CEOのコレット・クレスはNVIDIAの2028年会計年度の成長見通しを約75%に引き上げた(以前は約70%だった)。
結論:この見通しは大きく、NVIDIAのマージンの上限は一段階下がった。しかし、72%の粗利益率は依然として他の半導体メーカーが稼ぐ水準をはるかに上回っており、アナリストの予想はすでにその水準を前提に構築されていた。リスクは、メモリがNVIDIAが自社価格を引き上げるよりも速く高騰し続けることだ。
次の試練は、NVIDIAが1月四半期(おそらく2月下旬)の決算を発表する時に訪れる。粗利益率が71%から72%の範囲内に収まり、2028年会計年度の見通しが依然として72%から73%であれば、値上げが定着していることを意味する。もしNVIDIAがそれ以下に下方修正したら、私はネイサンに同意するだろう。
では、NVIDIA株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!