主なポイント
- NVIDIAは、ジェンセン・フアン氏がCEOを退任して以降初となる決算発表で、2028会計年度の売上高成長率予想を約70%から約75%に上方修正した。
- 市場はすでに成長鈍化を織り込んでいたため、この上方修正により、NVIDIAの低い株価倍率は割安に見えるようになった。
- NVIDIAの株価は、予想PERが13倍と過去5年間で最低水準であり、アナリストが予想する2028会計年度の1株当たり利益(EPS)の約10倍で取引されている。
- DA Davidsonのギル・ルリア氏は、成長率が25%から50%になる可能性があると警告し、2月下旬に発表される1月四半期決算が次の試金石になると指摘している。
NVIDIA (NVDA) は、ジェンセン・フアン氏がCEOを退任して以降初となる四半期決算を発表し、同社の取締役会はフアン氏を復帰させない方針であると述べた。
それでも業績見通しは改善した! 火曜日に開かれた第3四半期決算説明会で、暫定CEO兼CFOのコレット・クレス氏は、2028年1月に終了する2028会計年度の予想を上方修正した。「売上高は前年比で約75%成長すると見込んでいます。これは以前の70%から上方修正されたもので、現在より高い2027会計年度のベースからの成長となります」
多くの人が逆の展開を予想していた。DA Davidsonのテクノロジー調査責任者であるギル・ルリア氏は、水曜日の「Prof G Markets」のエピソードで次のように述べている。「来年度の業績見通しに手を加えることさえしないだろうと思っていました」
これは、何かがうまくいかないことを織り込んだ株価にとって大きな意味を持つ。決算発表前、Creative Planningのチャーリー・ビレロ氏はXでの投稿で状況を要約した。「株価が信じられないほど割安であるか、利益予想が高すぎるかのどちらかだ」
クレス氏は、最初の選択肢をはるかに信じやすくした。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
Nvidiaの買い、保有、売りの評価、ウォールストリートの売上高・利益予想の完全な内訳を、一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
上方修正はより大きなベースから
この四半期はクレス氏に十分な材料を提供した。売上高は1158億ドルに達し、1年前から103%増加し、予想を大きく上回った。NVIDIAは1月四半期の売上高を1274億ドルから1326億ドルと予想している。
クレス氏はまた、クラウド業界の受注残高が2.5兆ドルに達し、3ヶ月前の2兆ドルから増加したと述べた。
1月四半期の予想の中間値を最初の3四半期に加えると、2027会計年度の売上高は約4240億ドルとなる。これを75%成長させると、2028会計年度は約7400億ドルに達する。下のチャートは、アナリストがこれを下回る水準を予想していたことを示している:
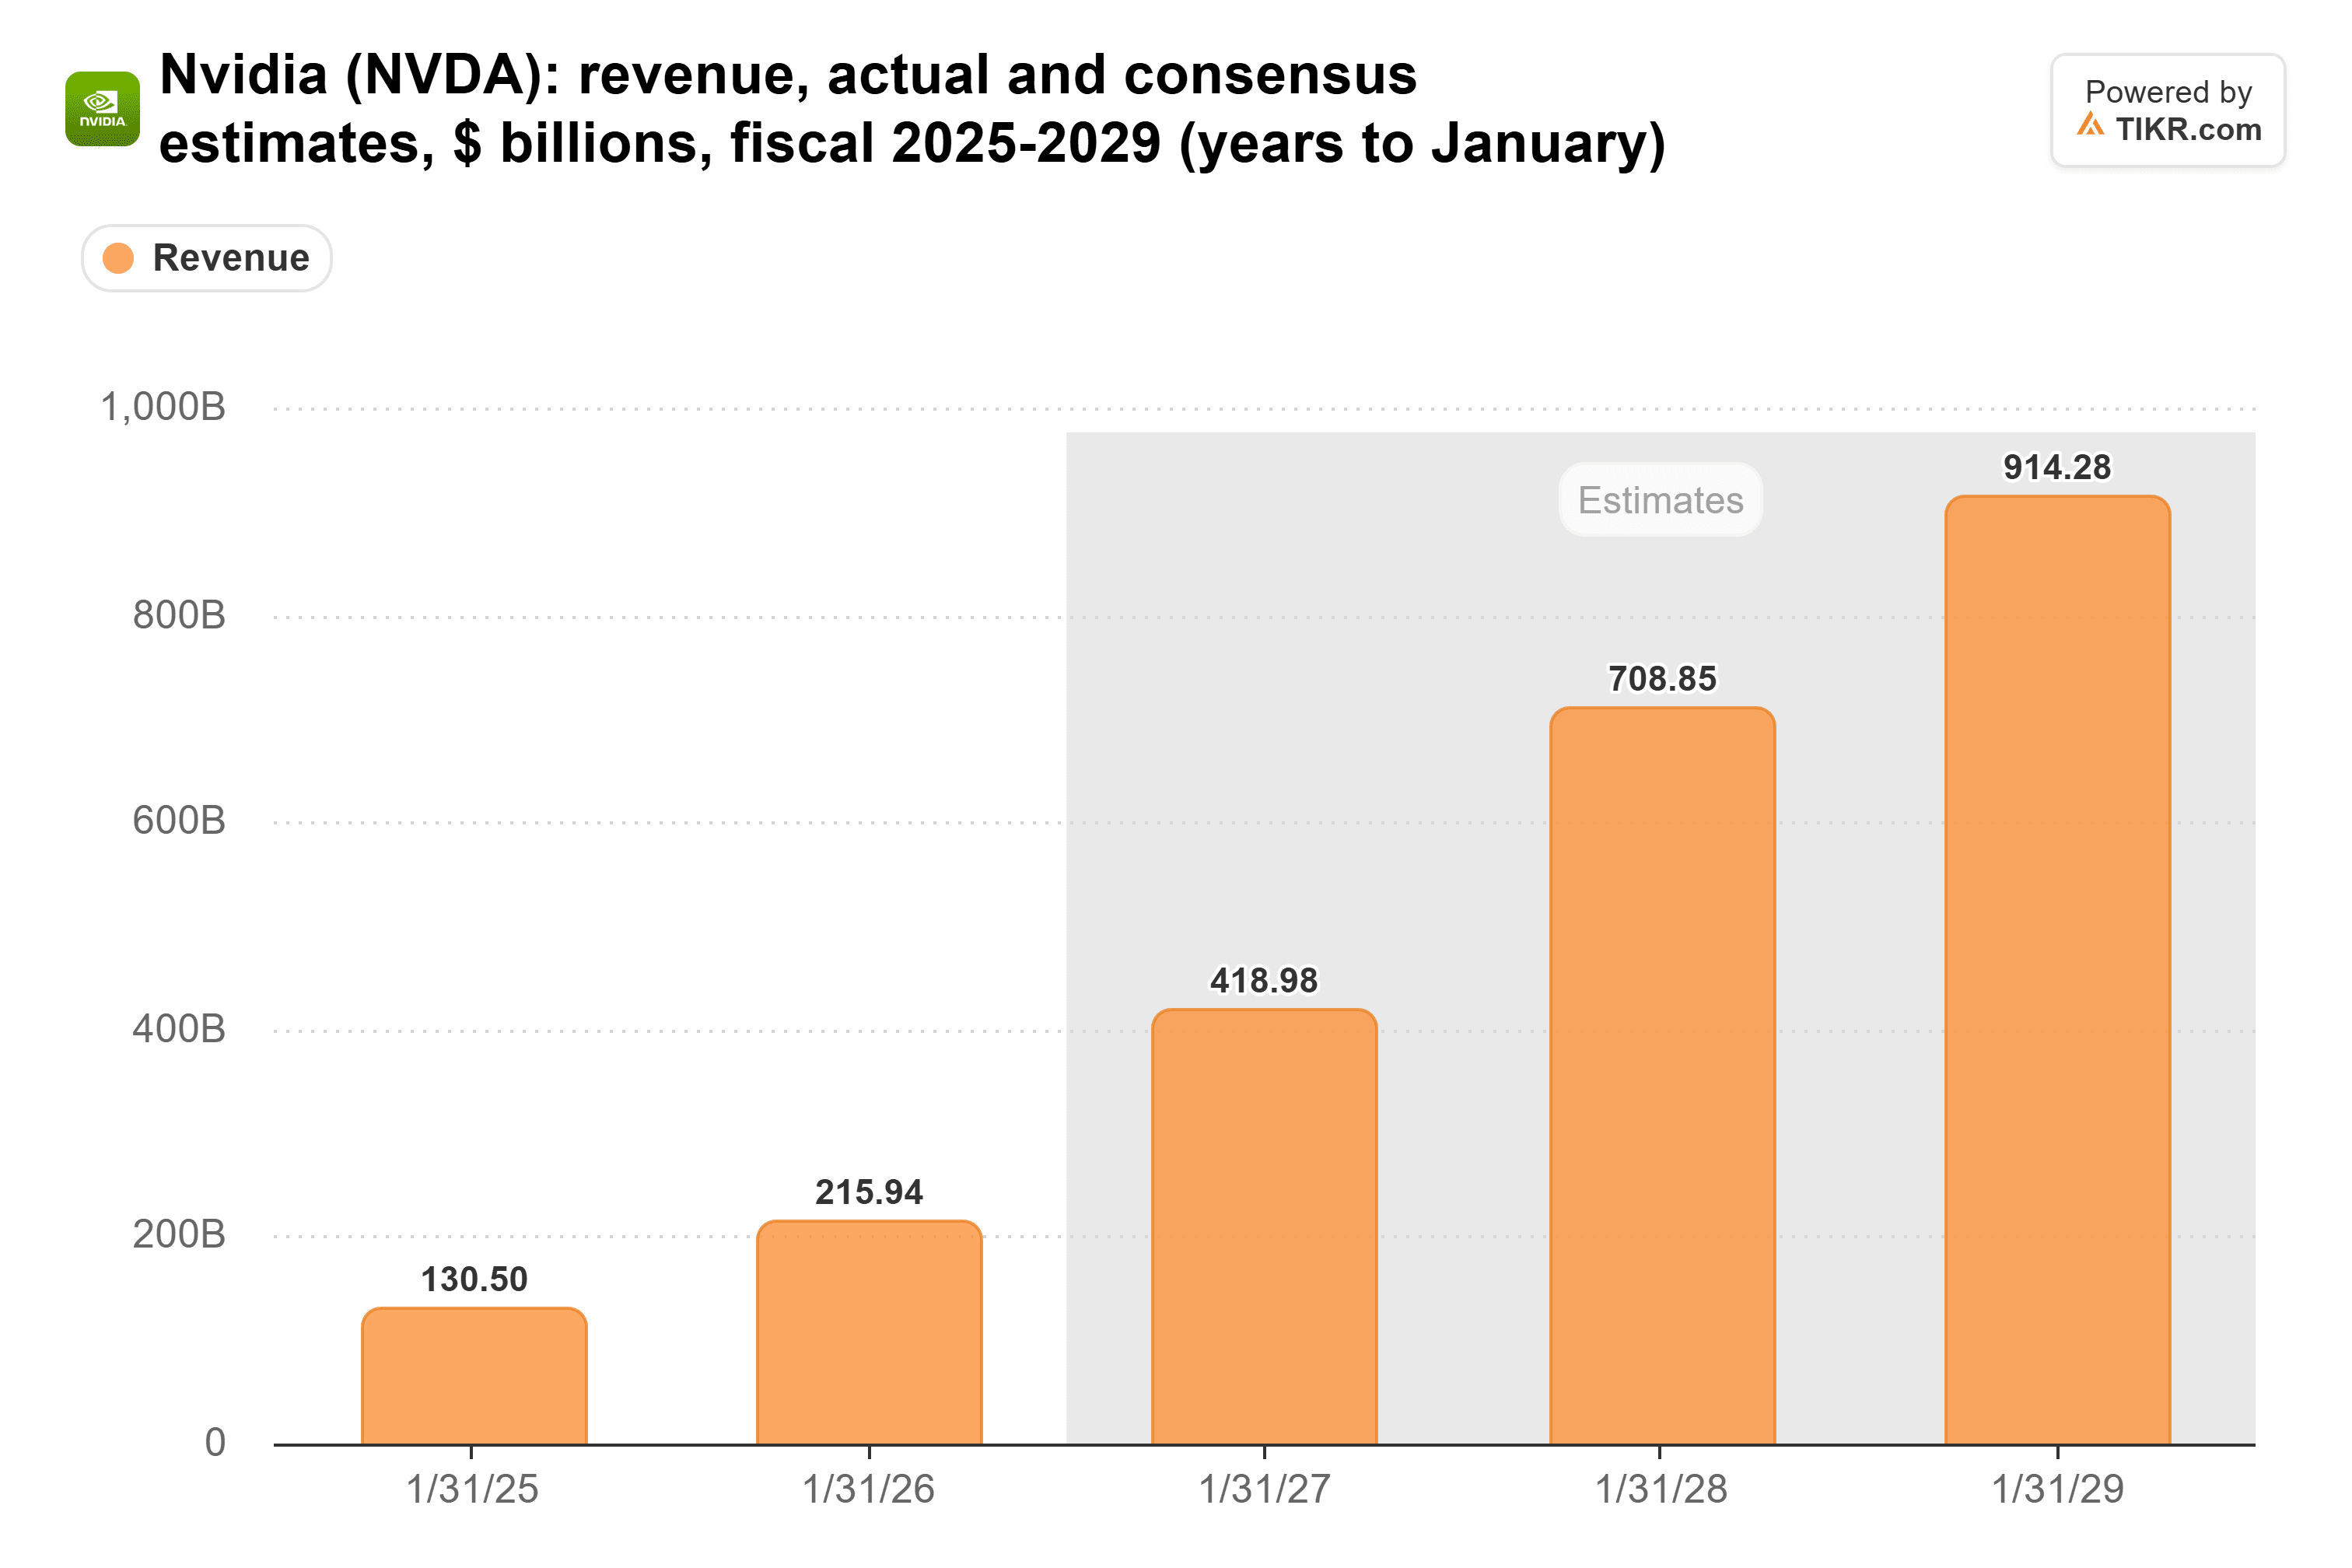
2028会計年度の7090億ドルというコンセンサスの大部分は上方修正前に設定されたものであり、上方修正されるはずだ。
そのすべてが13倍
それでもなお、NVIDIAの株価は予想PERが約13倍で取引されており、これは過去5年間で最低水準である。下のチャートは、36倍という5年間の平均値や、2023年5月に70倍近くまで達したピークからどれだけ離れているかを示している:
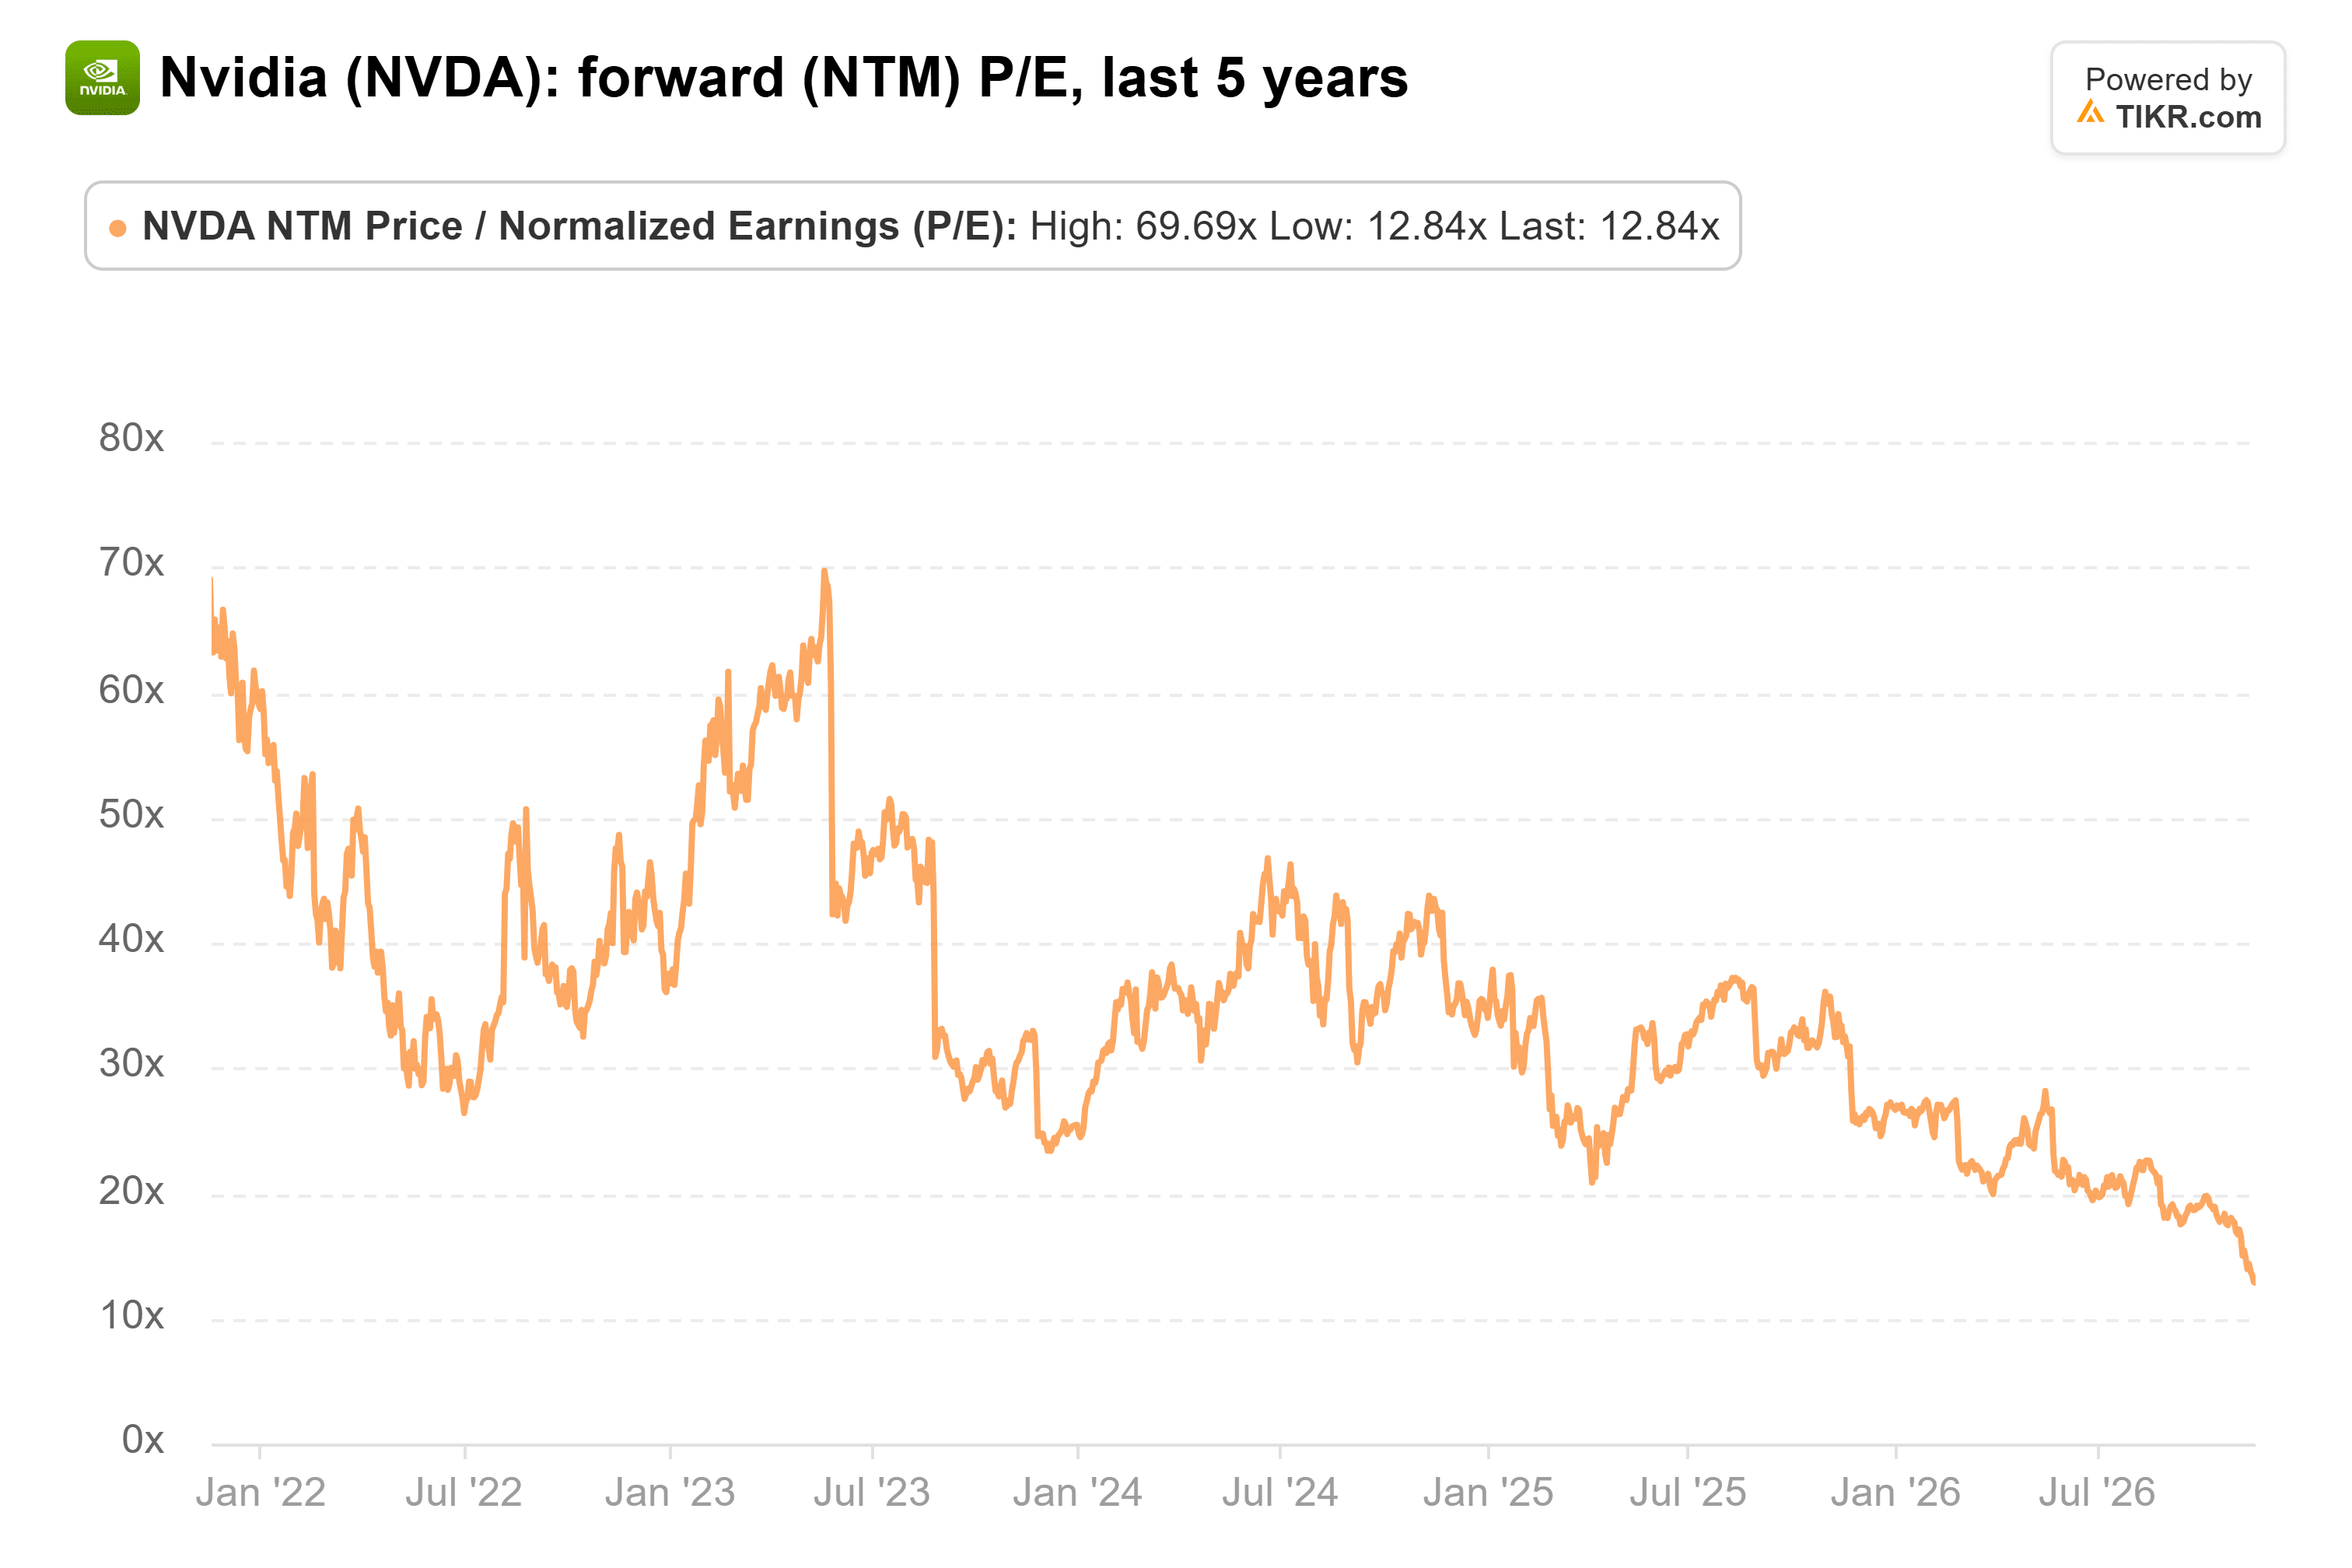
私の見解:この下落の一部はフアン氏を失ったことに対する割引であり、もう一部はビレロ氏が指摘した、利益予想が高すぎるという懸念である。
しかし、アナリストは2028会計年度の調整後EPSを16.24ドルと予想しており、NVIDIAが2026会計年度に計上した4.77ドルの3倍以上である:
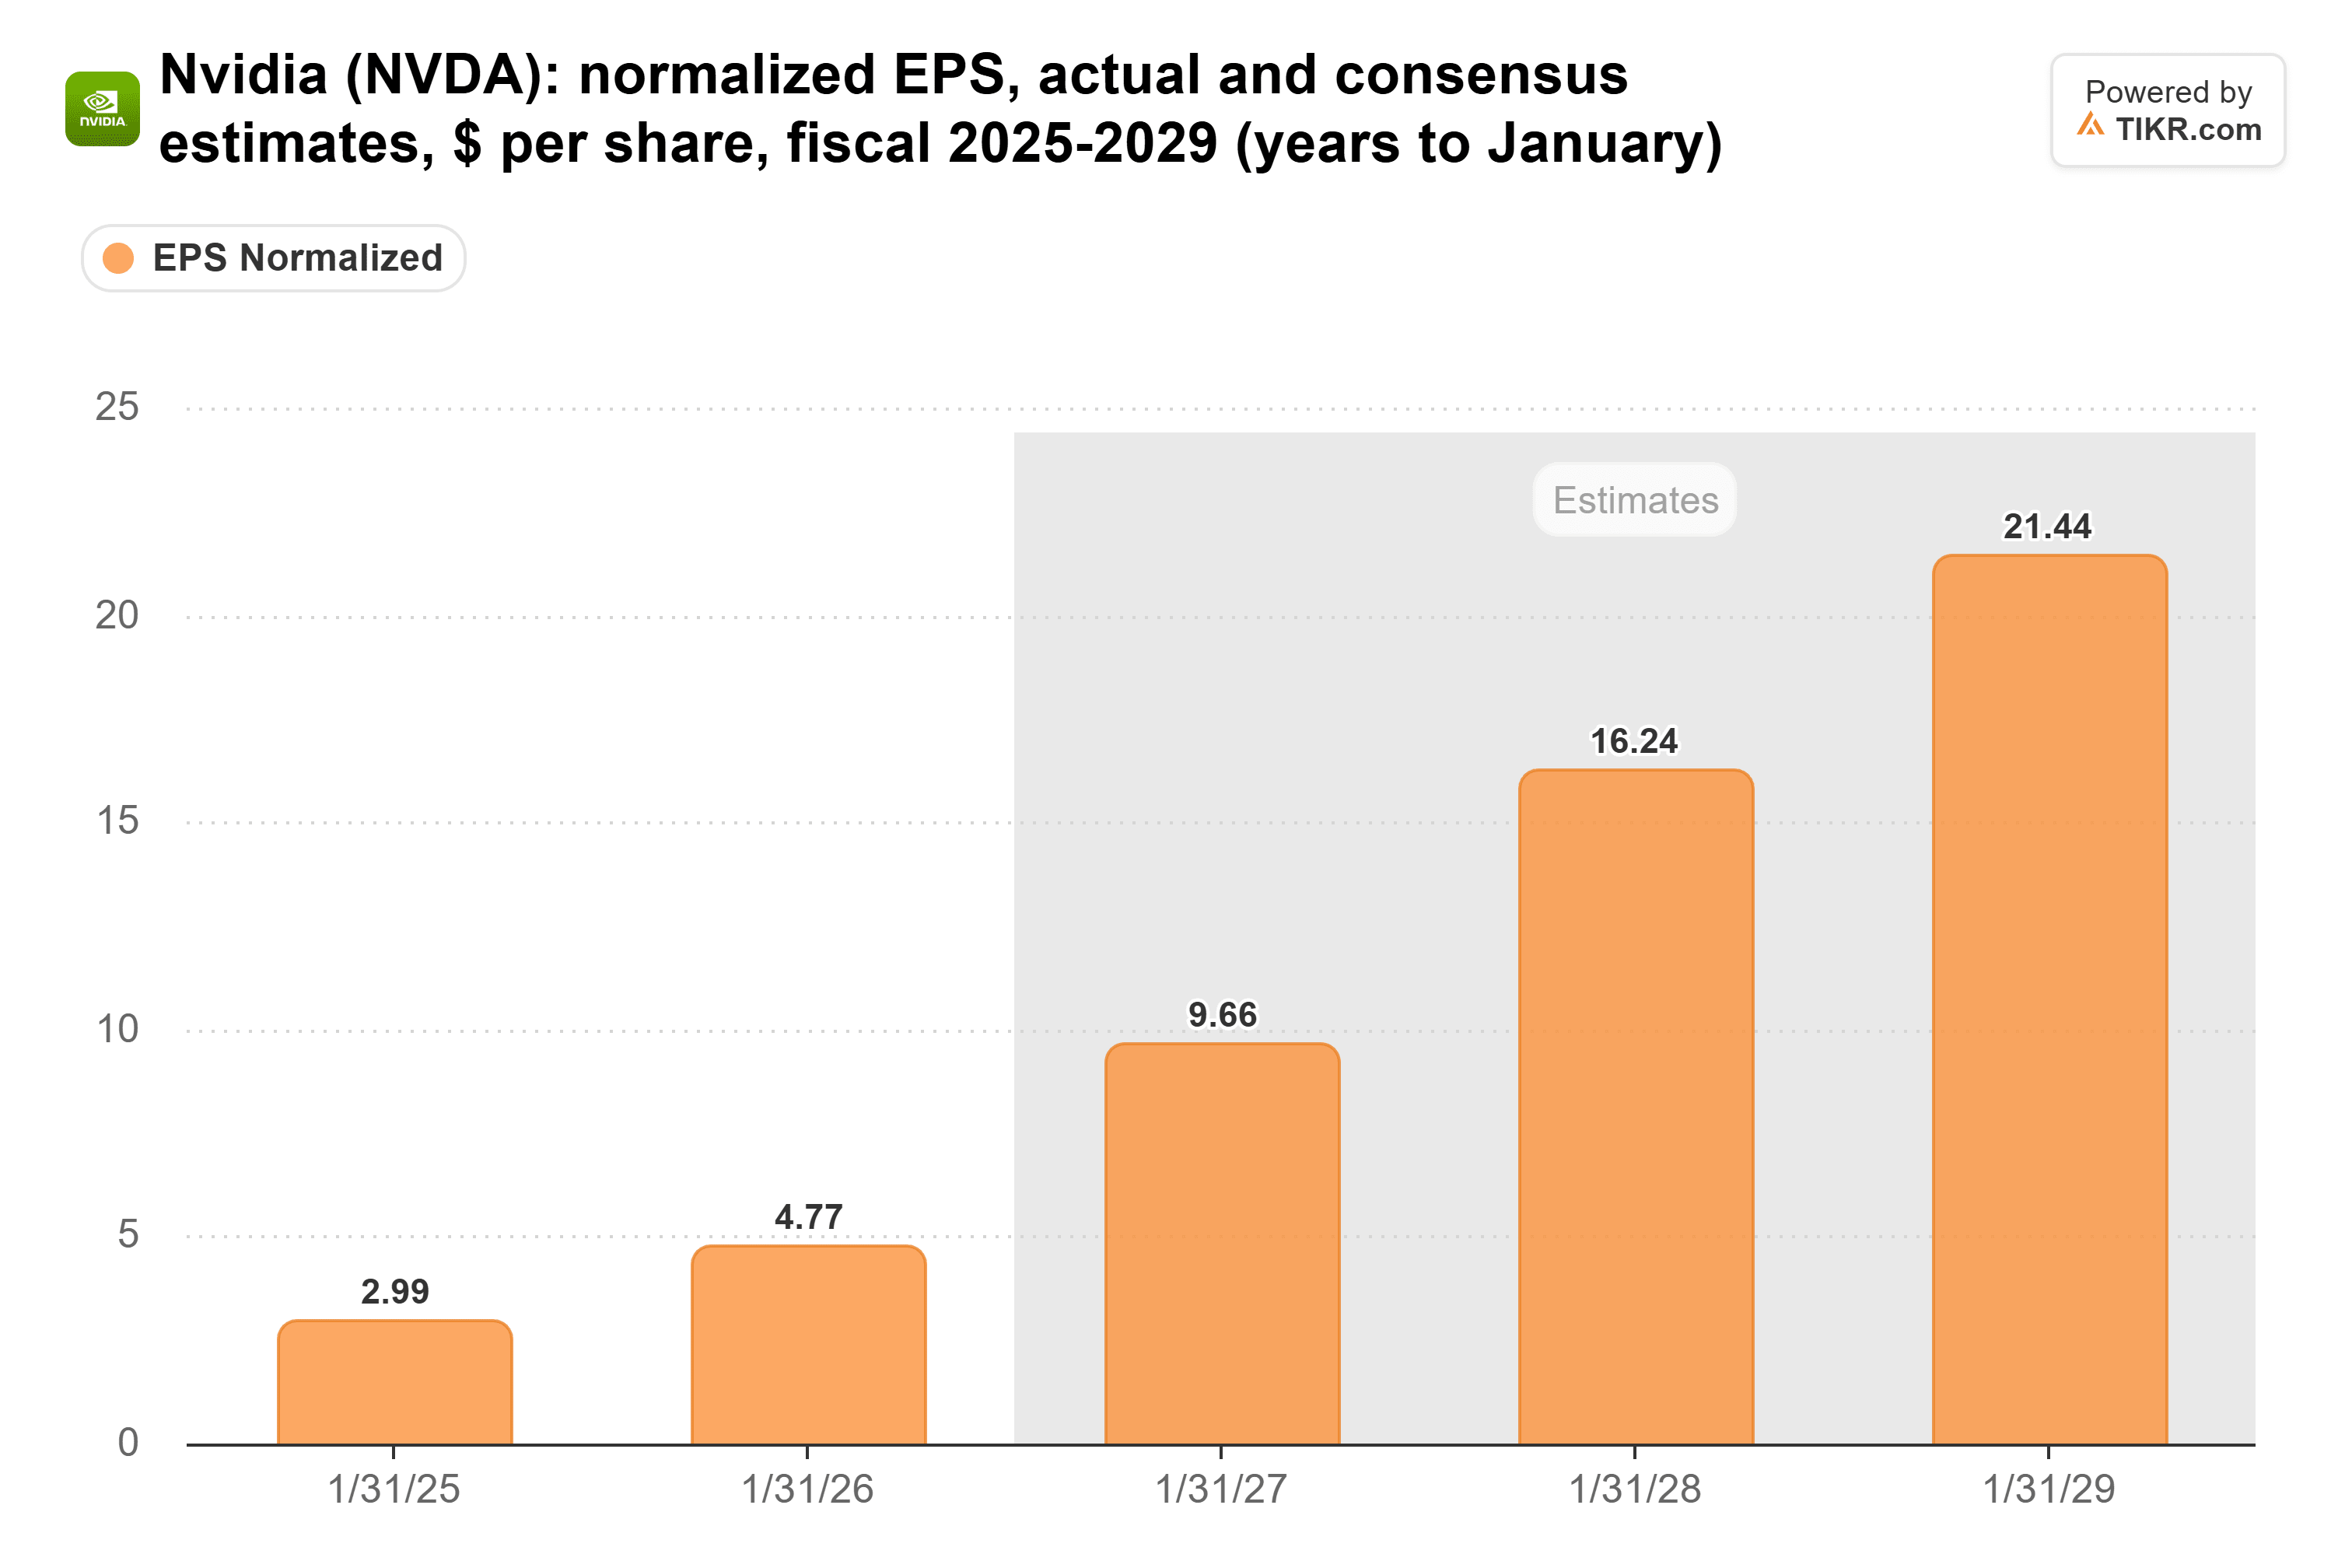
この16.24ドルだけで株価を評価すると、約10倍で取引されていることになる。市場がフアン氏不在のNVIDIAに割り引く割引率が何であれ、それははるかに多くの利益に適用されることになる。
ルリア氏の成長鈍化シナリオはすでに織り込まれている
ルリア氏は、金融引き締めと新規データセンターに対する政治的圧力が、AI構築全体のペースを鈍化させる可能性があると考えている。「NVIDIAが来年75%成長すると言うとき、それはエコシステム全体の代理指標です。75%成長しないかもしれません。25%から50%成長するかもしれません」
しかし彼はまた、市場はすでに成長鈍化を織り込んでいると思っている。「ですから、次のステップは来年度の予想下方修正かもしれません。それはすでに株価に織り込まれているように見えます」
この点については彼に同意し、それが強気の材料である。13倍という株価は、すでに75%を大きく下回る成長を織り込んでおり、クレス氏の数字に近いものは、市場が対価を支払っていない上振れ要因となる。
リスクはNVIDIAのバランスシートにある。顧客の支払いが遅れている:売上債権回転日数は7月の60日から64日に増加した。
次の試金石は、2月下旬に発表される1月四半期決算である。売上高が1300億ドルという予想の中間値近くに落ち着き、売上総利益率がNVIDIAが予想した71.5%前後で底を打てば、クレス氏の75%という数字は達成可能なものに見えるだろう。
では、NVIDIAの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!