主なポイント
- Amcorの配当利回りは6.0%、LKQは6.2%。Amcorは11月4日に配当を引き上げ、LKQは2026年度の業績見通しを撤回し新CEOを任命した後も配当を据え置いた。
- 2026年9月30日までの過去12ヶ月間で、LKQはフリーキャッシュフローの50%を配当に支払い、Amcorは156%を支払った。
- Amcorのネット負債はEBITDAの3.89倍で、LKQは2.64倍。Amcorは2027年末までに約3倍を目標としている。
- 注目すべき点は、LKQの新CEOによる欧州事業の計画と、Amcorのレバレッジ目標への進捗状況だ。
6%の利回りを求める退職者は、遅かれ早かれAmcor (AMCR)とLKQ (LKQ)に出会うことになる。両社ともここ数週間は慌ただしかった。
11月4日、Amcorは業績見通しを下方修正したにもかかわらず、四半期配当を1セント引き上げて1株あたり66セントとした。LKQは10月23日に2026年度通期の業績見通しを撤回し、新CEOを任命。10月29日には、四半期純損失を計上したにもかかわらず、四半期配当30セントを据え置いた。
退職者は確実に受け取れる配当を望んでいる。では、どちらが配当を継続する可能性が高いだろうか?
| 指標 | Amcor (AMCR) | LKQ (LKQ) |
|---|---|---|
| 配当利回り | 6.0% | 6.2% |
| 年間配当 | 1株あたり$2.64 | 1株あたり$1.20 |
| キャッシュ配当性向 (2026年9月30日までのTTM) | 156% | 50% |
| ネット負債 / EBITDA (LTM) | 3.89x | 2.64x |
| 利子カバレッジ比率 (LTM) | 3.08x | 4.08x |
出典: TIKR; 利回りは各社の現在の配当レートに基づく。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全なのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法についてこちらで詳細を確認してほしい。
Amcor、薄い余裕の中で配当を引き上げ続ける
Amcorの販売数量は好調だ。2026年9月30日終了の四半期では、数量は1%増加し、特に注力カテゴリーで3%の成長を記録した。純売上高は7%増の$61.3億ドルに達した。エネルギーと流通コストの上昇により、Amcorは12月までの移行期間における調整後EPSの見通しを$1.80-$1.90から$1.70-$1.80に下方修正した。CEOのPeter Konieczny氏は、「これらのコスト上昇が2027年度の業績に影響を与えるとは予想していない」と述べた。
しかし、配当の余裕ははるかに少ない。Amcorは2025年度(6月決算)でフリーキャッシュフローの104%、2026年度で97%を配当に支払った。
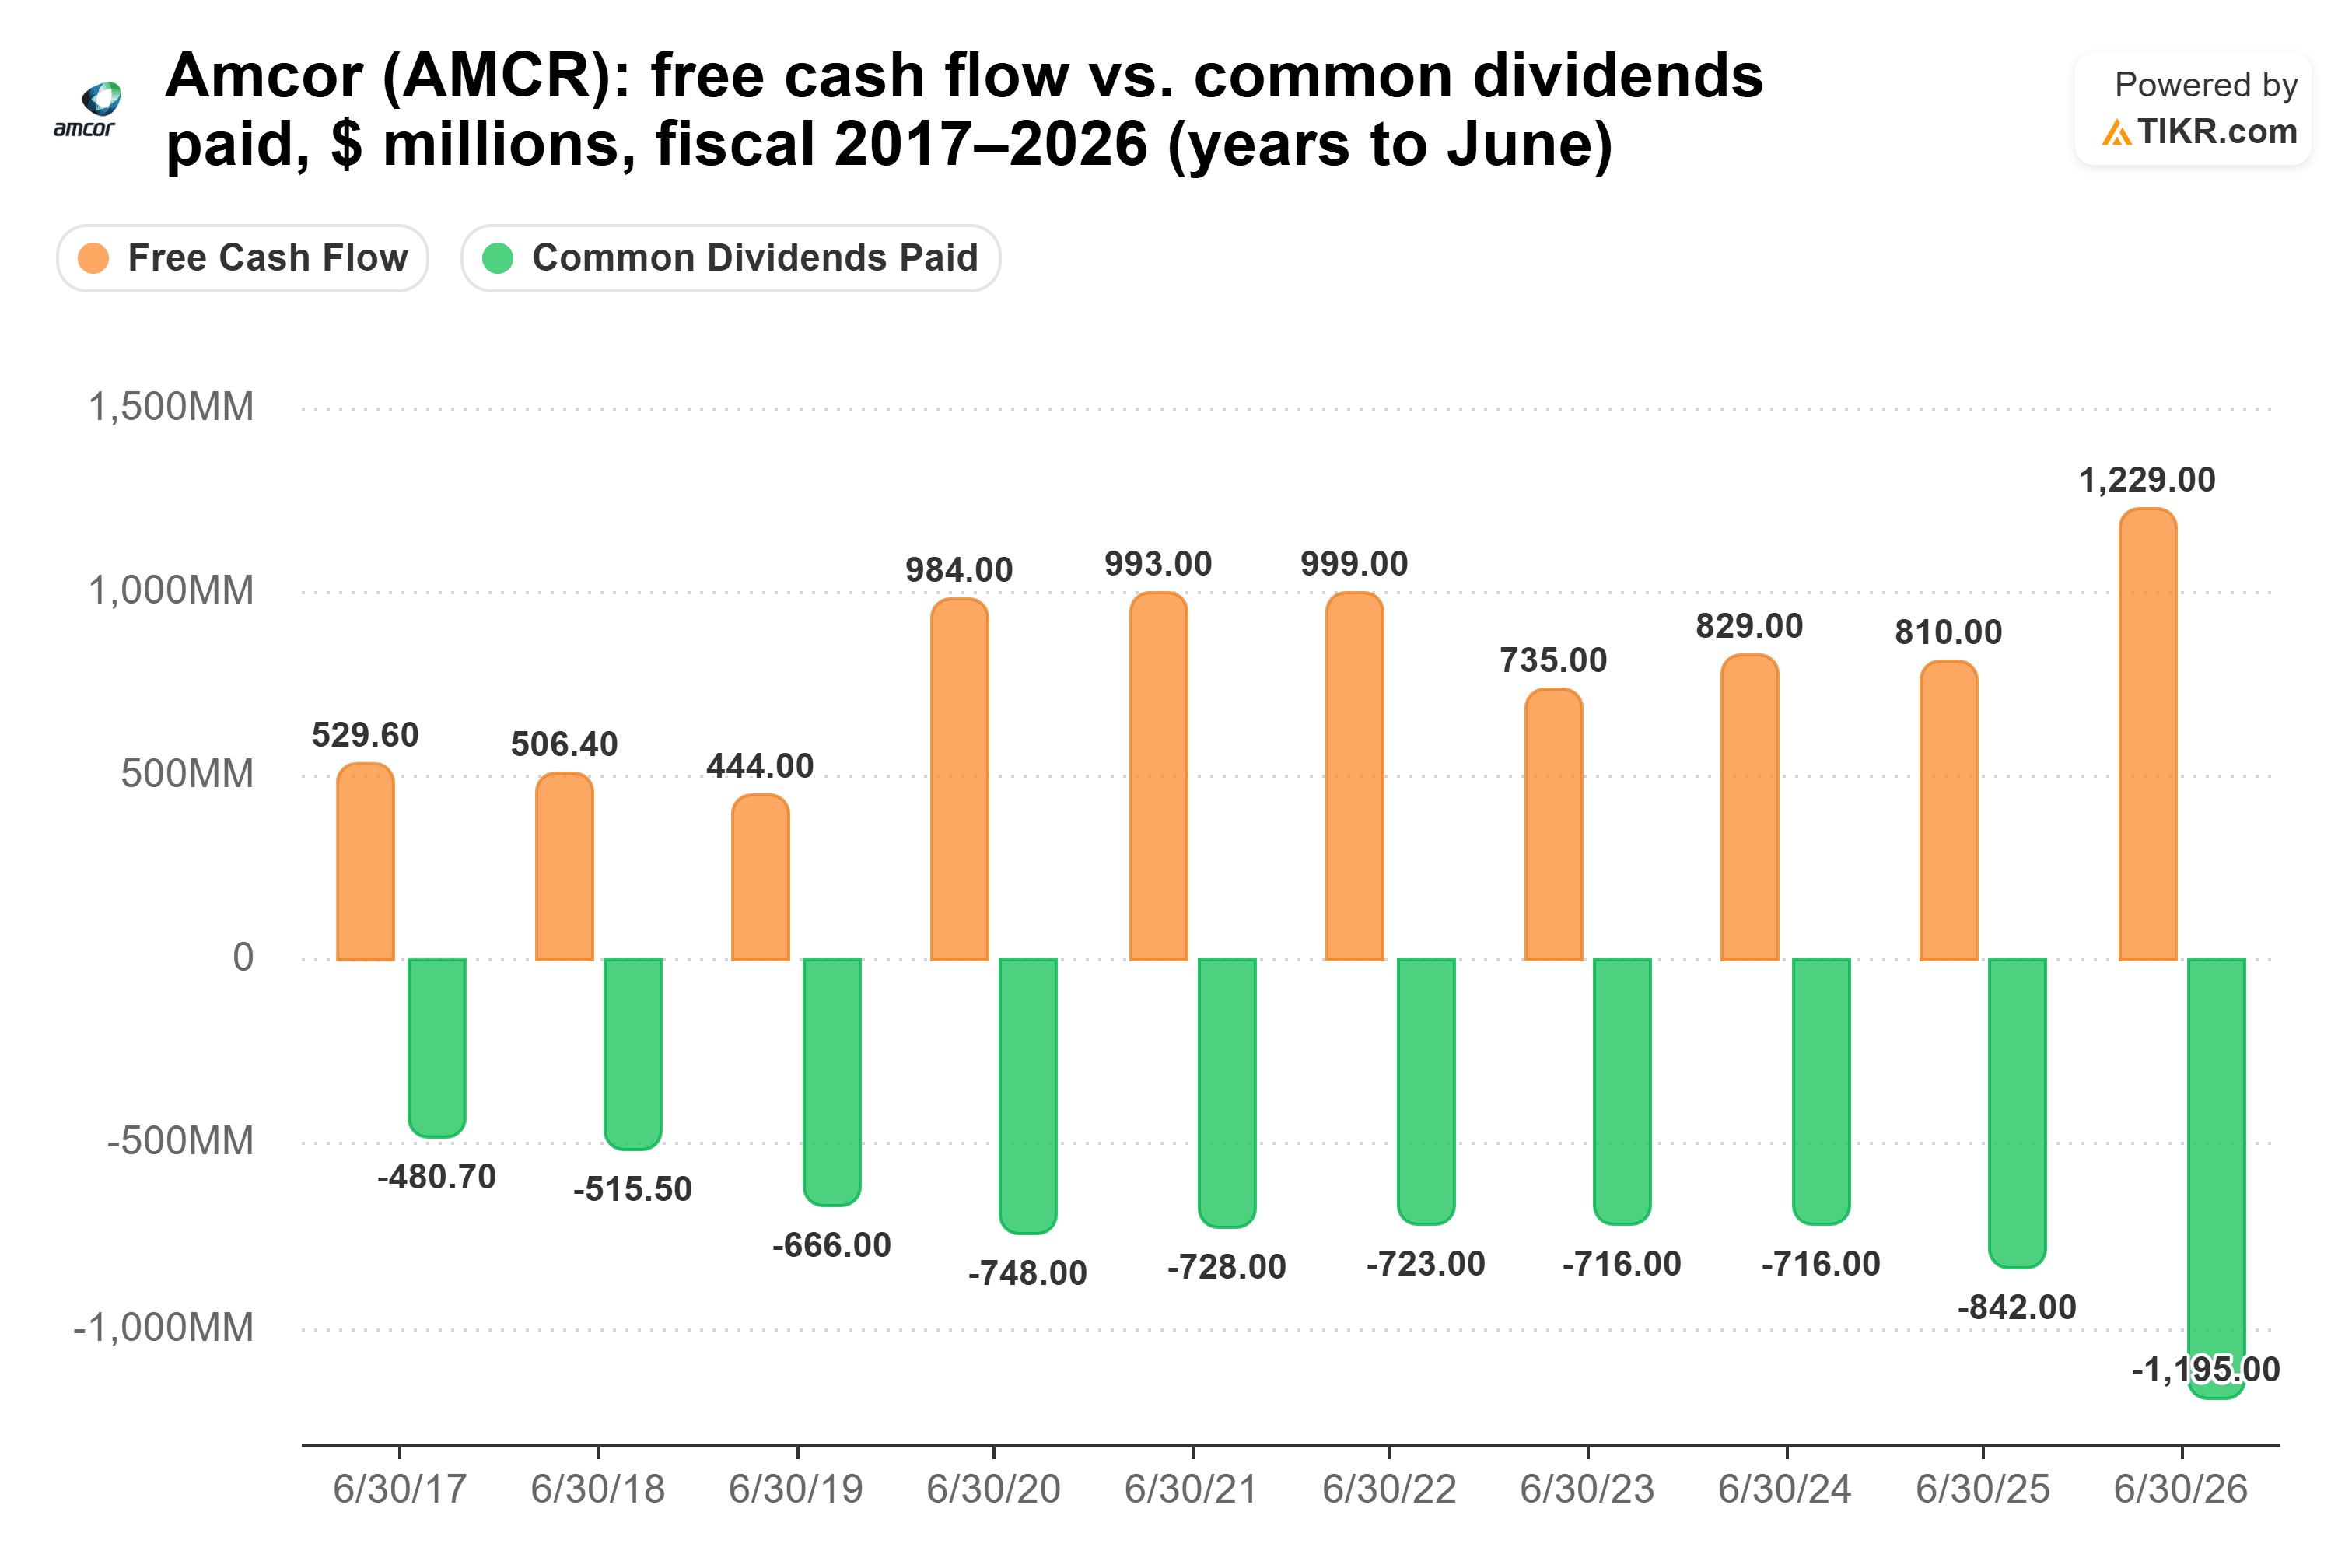
2026年9月30日までの過去12ヶ月間で、Amcorは$12億ドルの配当を支払い、フリーキャッシュフロー$7.72億ドルに対し、危険な水準である156%の配当性向となった。
経営陣は配当引き上げを「年間配当成長に対する我々の長年のコミットメントの一環」と呼んでいる。11月4日の決算説明会で、Amcorは「配当を小幅に引き上げ続けながら」2027年末までにレバレッジを約3倍にすることを目標とすると述べた。ネット負債は6月30日の$129億ドルから9月30日には$140億ドルに増加した。
LKQ、事業は厳しいが配当には余裕あり
Amcorの問題は配当を支えるキャッシュだ。一方、LKQの問題は事業そのものにある。第3四半期の売上高は5.1%減の$33億ドルとなり、LKQは$2400万ドルの純損失に転落した。問題の大部分は欧州にあり、有機売上高は9.8%減少した。「我々が直面した課題の多くは自業自得であり、その責任を全面的に負う」とCFOのRick Galloway氏は説明会で述べた。北米は持ちこたえており、ハードパーツ部門は有機成長を3四半期連続で記録した。
それでもなお、LKQは配当を十分なキャッシュの余裕を持って支払っている。配当支払いを開始した2021年度以降、いかなる会計年度においても、配当がフリーキャッシュフローの39%を超えたことはない。
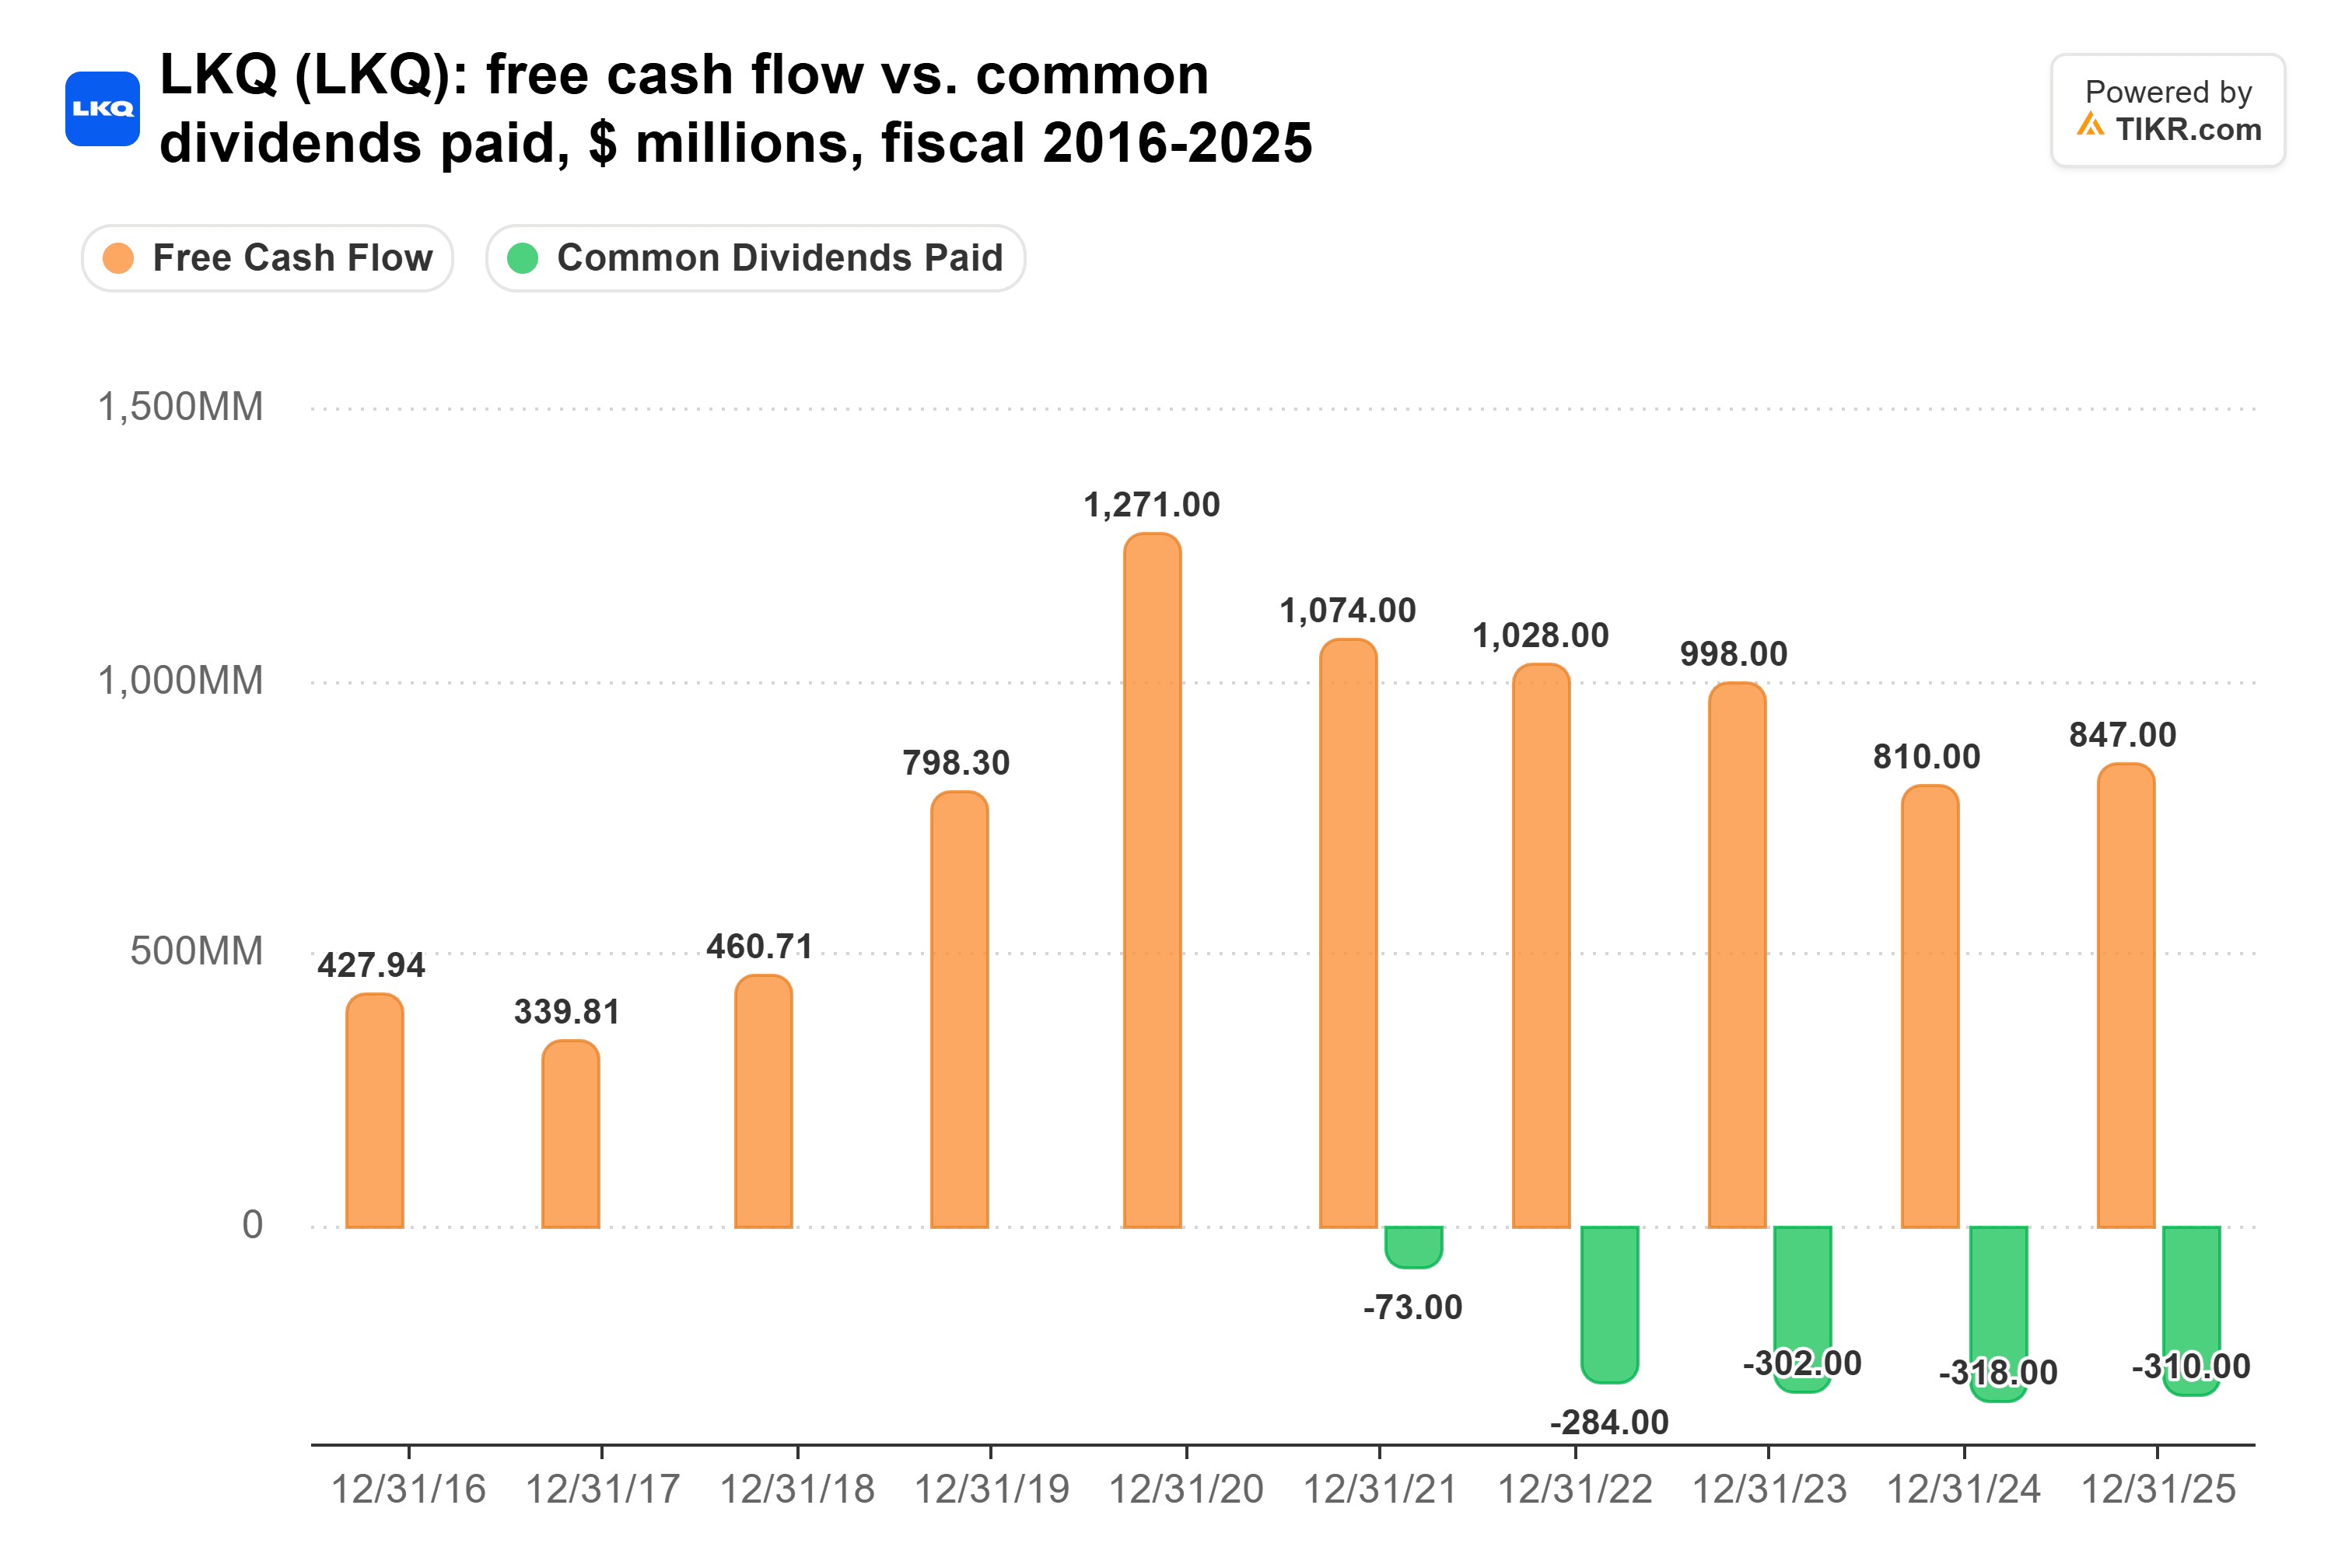
フリーキャッシュフローは2020年度の$12.7億ドルから2025年度の$8.47億ドルに減少している。それでもなお、2026年9月30日までの過去12ヶ月間で、LKQの$3.06億ドルの配当支払いは$6.10億ドルのフリーキャッシュフローの50%を占めるに留まり、十分にカバーされている。
主なリスクは事業の再構築だ。Salvatore Abbate氏が11月9日にCEOに就任し、Alvarez & Marsalが欧州事業について助言を行っている。10月29日には、取締役会はAbbate氏が事業を評価する時間を与えるため、戦略的見直しを一時停止した。
では、どちらの配当が勝るか?
退職者にとっては、LKQの方が優れた配当株だ。利回りはわずかに高く、フリーキャッシュフローが配当を2倍以上カバーしているため、事業がさらに大きく悪化しても配当が危険にさらされる可能性は低い。また、Amcorのバランスシートは両社の中でより逼迫している。
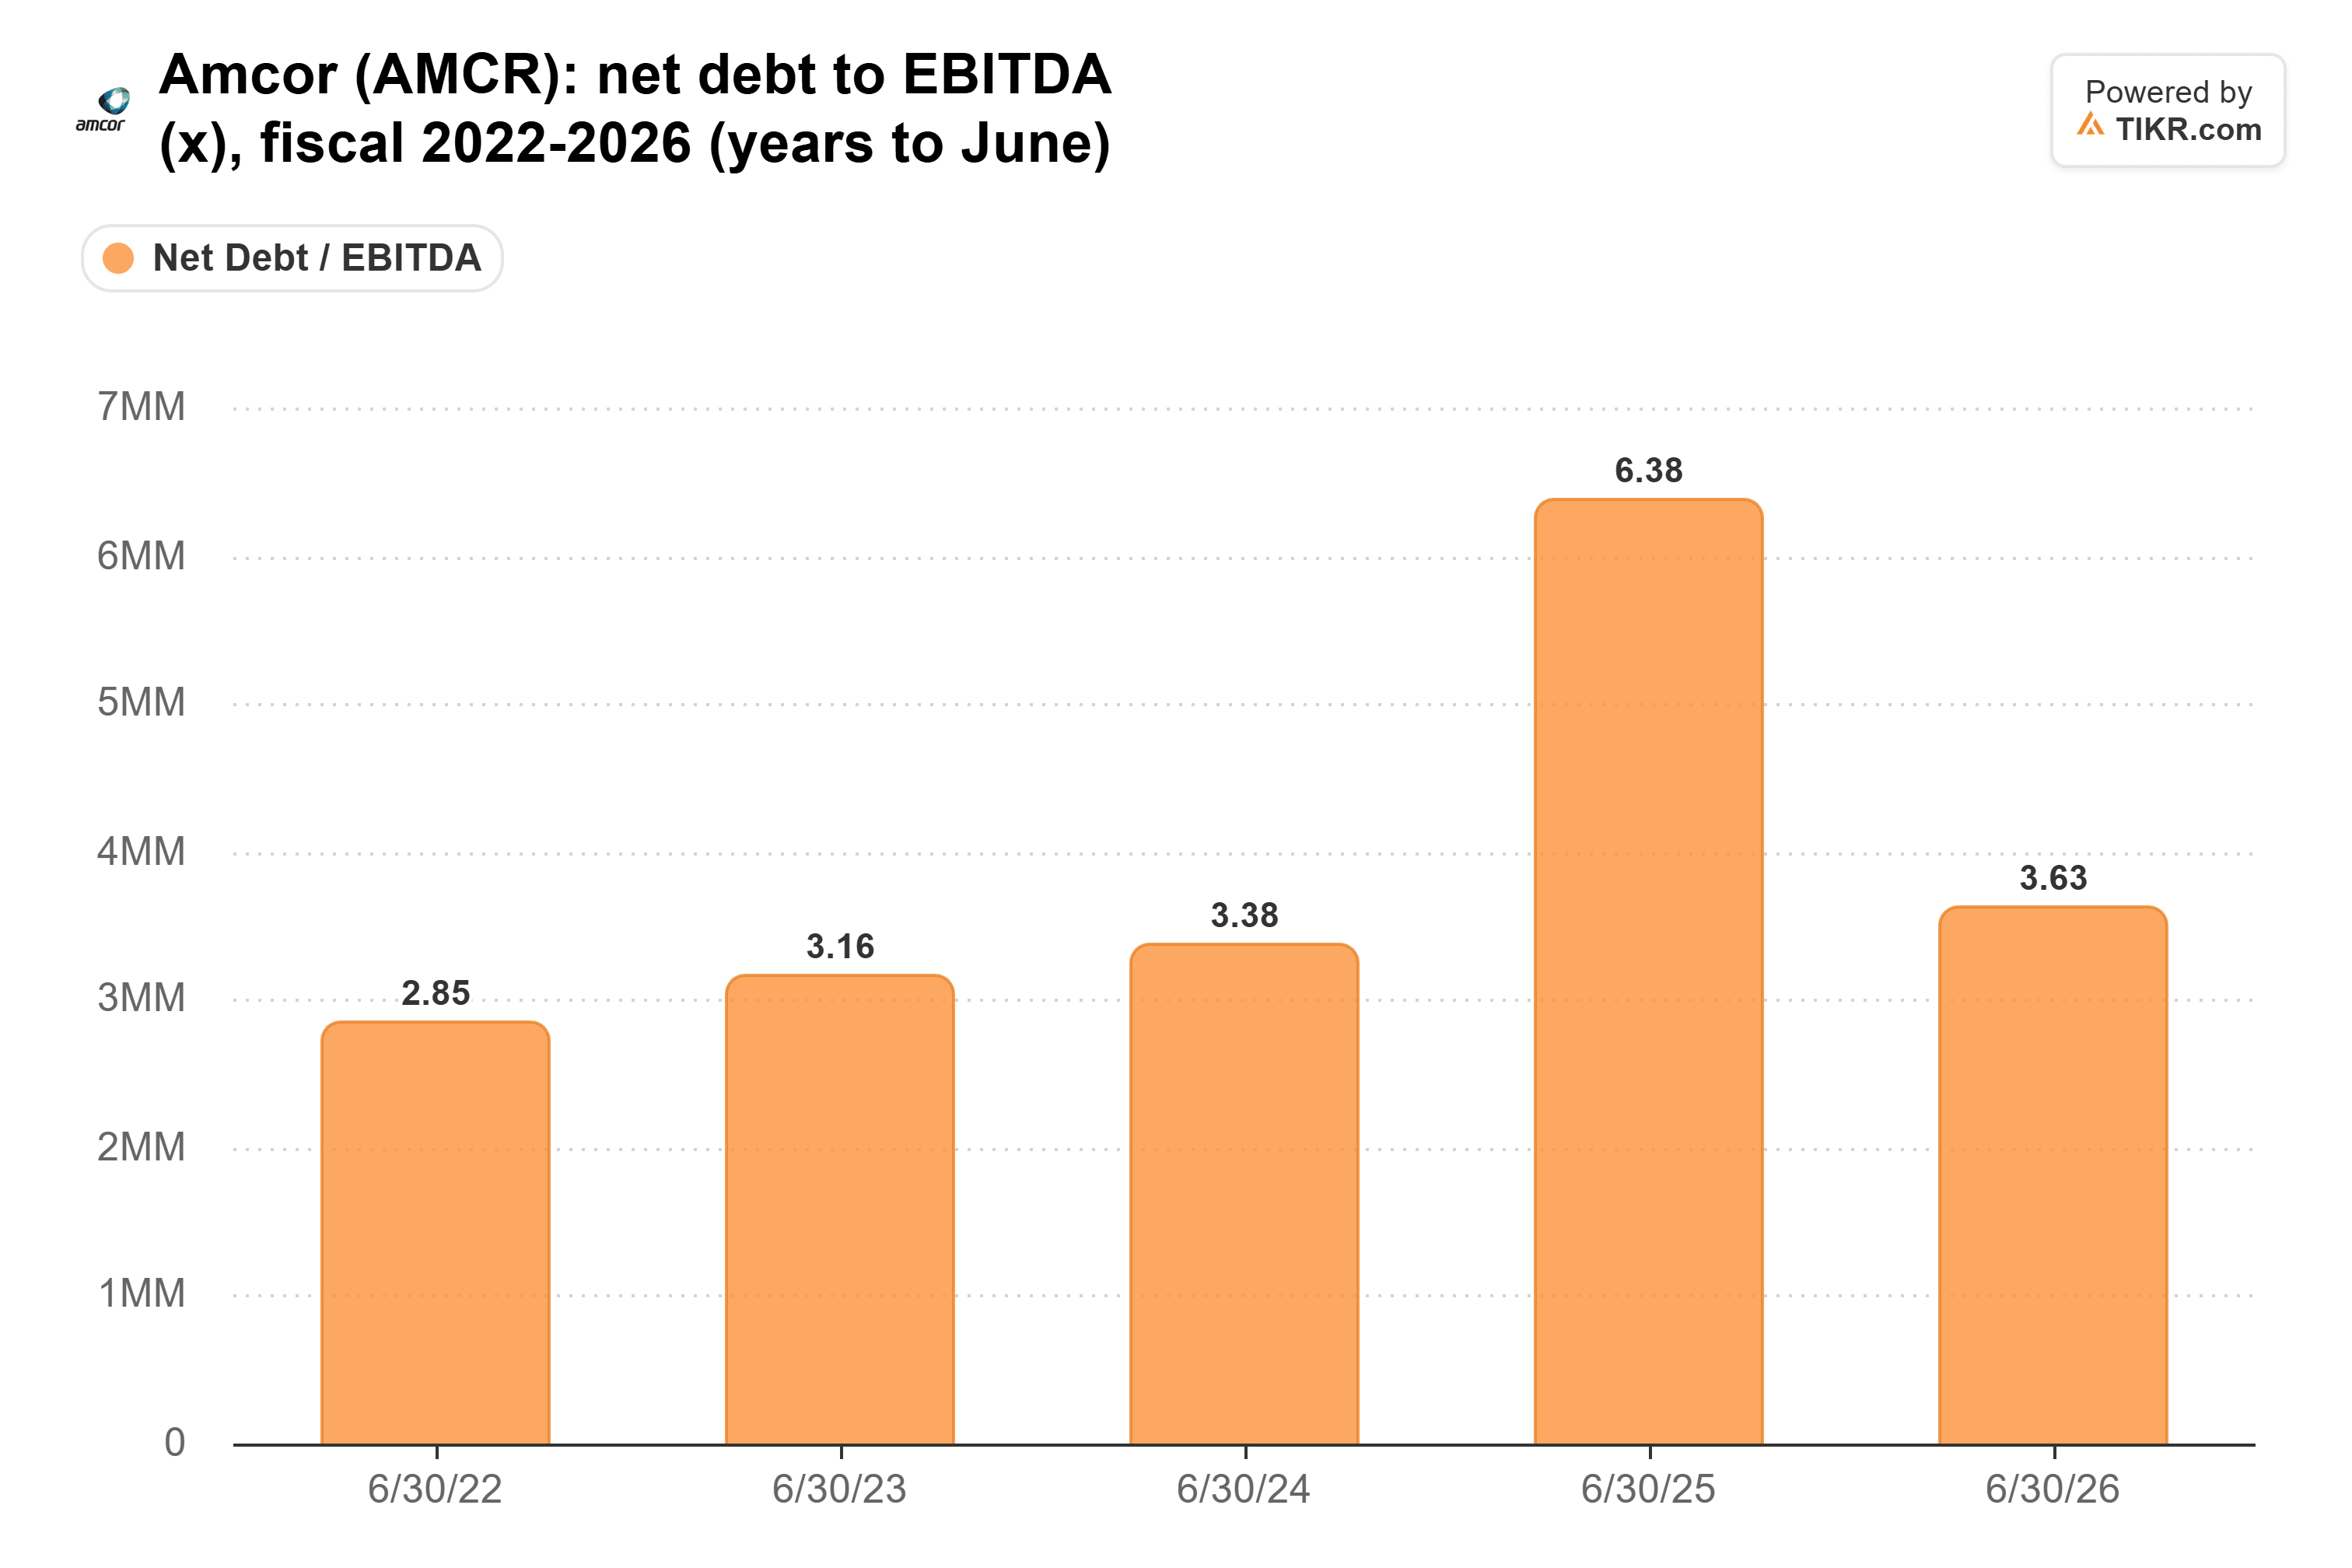
Amcorのレバレッジは6月時点で3.6倍で、1年前の6.4倍から低下した。経営陣は12月31日時点で約3.6倍になると見込んでおり、3倍という目標にはまだ長い道のりが残っている。
これらがAmcorの配当を安全でないものにするわけではない。経営陣は2027年度に調整後EPSが二桁成長すると見込んでおり、配当引き上げの積み重ねも大きい。Amcorの2020年度から2025年度までの年間2.1%の引き上げペースを前提とすると、今日$10,000を投資した場合、今年は$600の配当を受け取り、10年目には約$722となり、その$10,000に対する利回りは7.2%となる。しかし、過去12ヶ月間でAmcorは生み出したキャッシュよりも多くのキャッシュを配当に支払い、負債は増加した。一方、LKQには余裕がある。
もちろん、事業再建の最中に就任した新CEOは、キャッシュの使い道を再考する可能性がある。Abbate氏の下でのLKQの最初の決算報告は、注意深く読む価値があるだろう。
LKQは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の支払いを待ちながら毎月を切り詰める生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてLKQはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!