主なポイント
- Viking GlobalとHillhouseが主導する5つの大型ファンドが、9月30日終了の四半期の13F報告書によると、第3四半期にアリババ (BABA)を新規購入または追加購入した。
- それ以降、アリババ株は19%下落しており、Hillhouseの最大の保有銘柄はアリババの競合であるPDDホールディングス (PDD)で、これは約7倍の予想PERで取引されている。
- アナリストは、アリババの調整後1株当たり利益(EPS)が2027年3月期までに約65%上昇すると予想しており、11倍の予想PERで取引されている同株は、5年平均の13倍を下回っている。
- 今週発表される決算を待つ方が賢明と思われる。なぜなら、株価の反転はクラウドの利益率、AIアプリ事業の損失、キャッシュフローのすべてが改善するかに依存しているからだ。
今週の決算発表前にアリババ株の下落局面での買いを考えている人は、仲間がいる。9月30日終了の四半期の13F報告書(10月20日から11月16日にかけて提出)によると、5つの大型ファンドが第3四半期に同株を購入または追加購入した。
しかし、それ以降、株価は期待に応えていない。アリババ株は9月30日の終値から19%下落し、52週高値からは52%下回っている。そして、同株に最大の賭けをしたファンドは、PDDホールディングスにさらに大きな賭けをしていた。
TIKRはアリババについて41人のアナリストを追跡している。「買い」と言っているのは何人か?
アリババの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アリババのアナリスト評価を見る
新規買い手2組と、さらに大きな賭けをした3組
782億ドルを運用するAndreas Halvorsen率いるViking Globalは、11月16日に提出された13F報告書によると、445万株(9月30日時点で4億7800万ドルの価値)の新規ポジションを構築した。これは同社の13F対象株式のわずか1.5%に過ぎない。139億ドルを運用するSRS Investment Managementも同株の新規買い手で、169万株(1億8100万ドルの価値、13F対象株式の1.7%)を保有していた。
真の確信は、すでに保有していたファンドから示された。Hillhouseは保有株数を1,254%増やして249万株(2億6800万ドルの価値)とした。これにより、アリババは同社の13Fに記載された15億4000万ドル分の米国株の17.4%を占め、第2位の保有銘柄となった。61億ドルを運用するCarrhae Capitalは、保有株数を3倍以上に増やして159万株(1億7100万ドルの価値、13F対象株式の10.9%)とした。また、名目価値1億8300万ドルのコールオプションも保有していた。タイカン・アセット・マネジメントの香港法人は、保有株数を23%増やして30万7000株(同社の13Fに記載された11億2000万ドル分の米国株の2.9%)とした。13F報告書は米国上場株のみを表示するため、これらのファンドが香港で保有するアリババ株はカウントされていない。
Hillhouseは、さらに割安な競合企業をより好む
Hillhouseの第1位の保有銘柄はPDDで、保有株数を789%増やして445万株(3億4700万ドルの価値)とし、13F対象株式の22.5%を占めている。タイカンもPDD保有株を15%増やした。PDD株は9月30日以降わずか0.7%下落しているだけで、約7倍の予想PERで取引されており、アリババよりもさらに割安だ。
割安だが、それは反転が実現すればの話
アリババは利益が反転する必要がある。調整後1株当たり利益(EPS)は、クイックコマースとAIへの投資により、2026年度(3月期)に59%減少し、1ADS当たり26.80元となった。アナリストは、2027年度に約65%上昇し、2028年度には61.65元に達し、2024年度の水準に近づくと予想している:
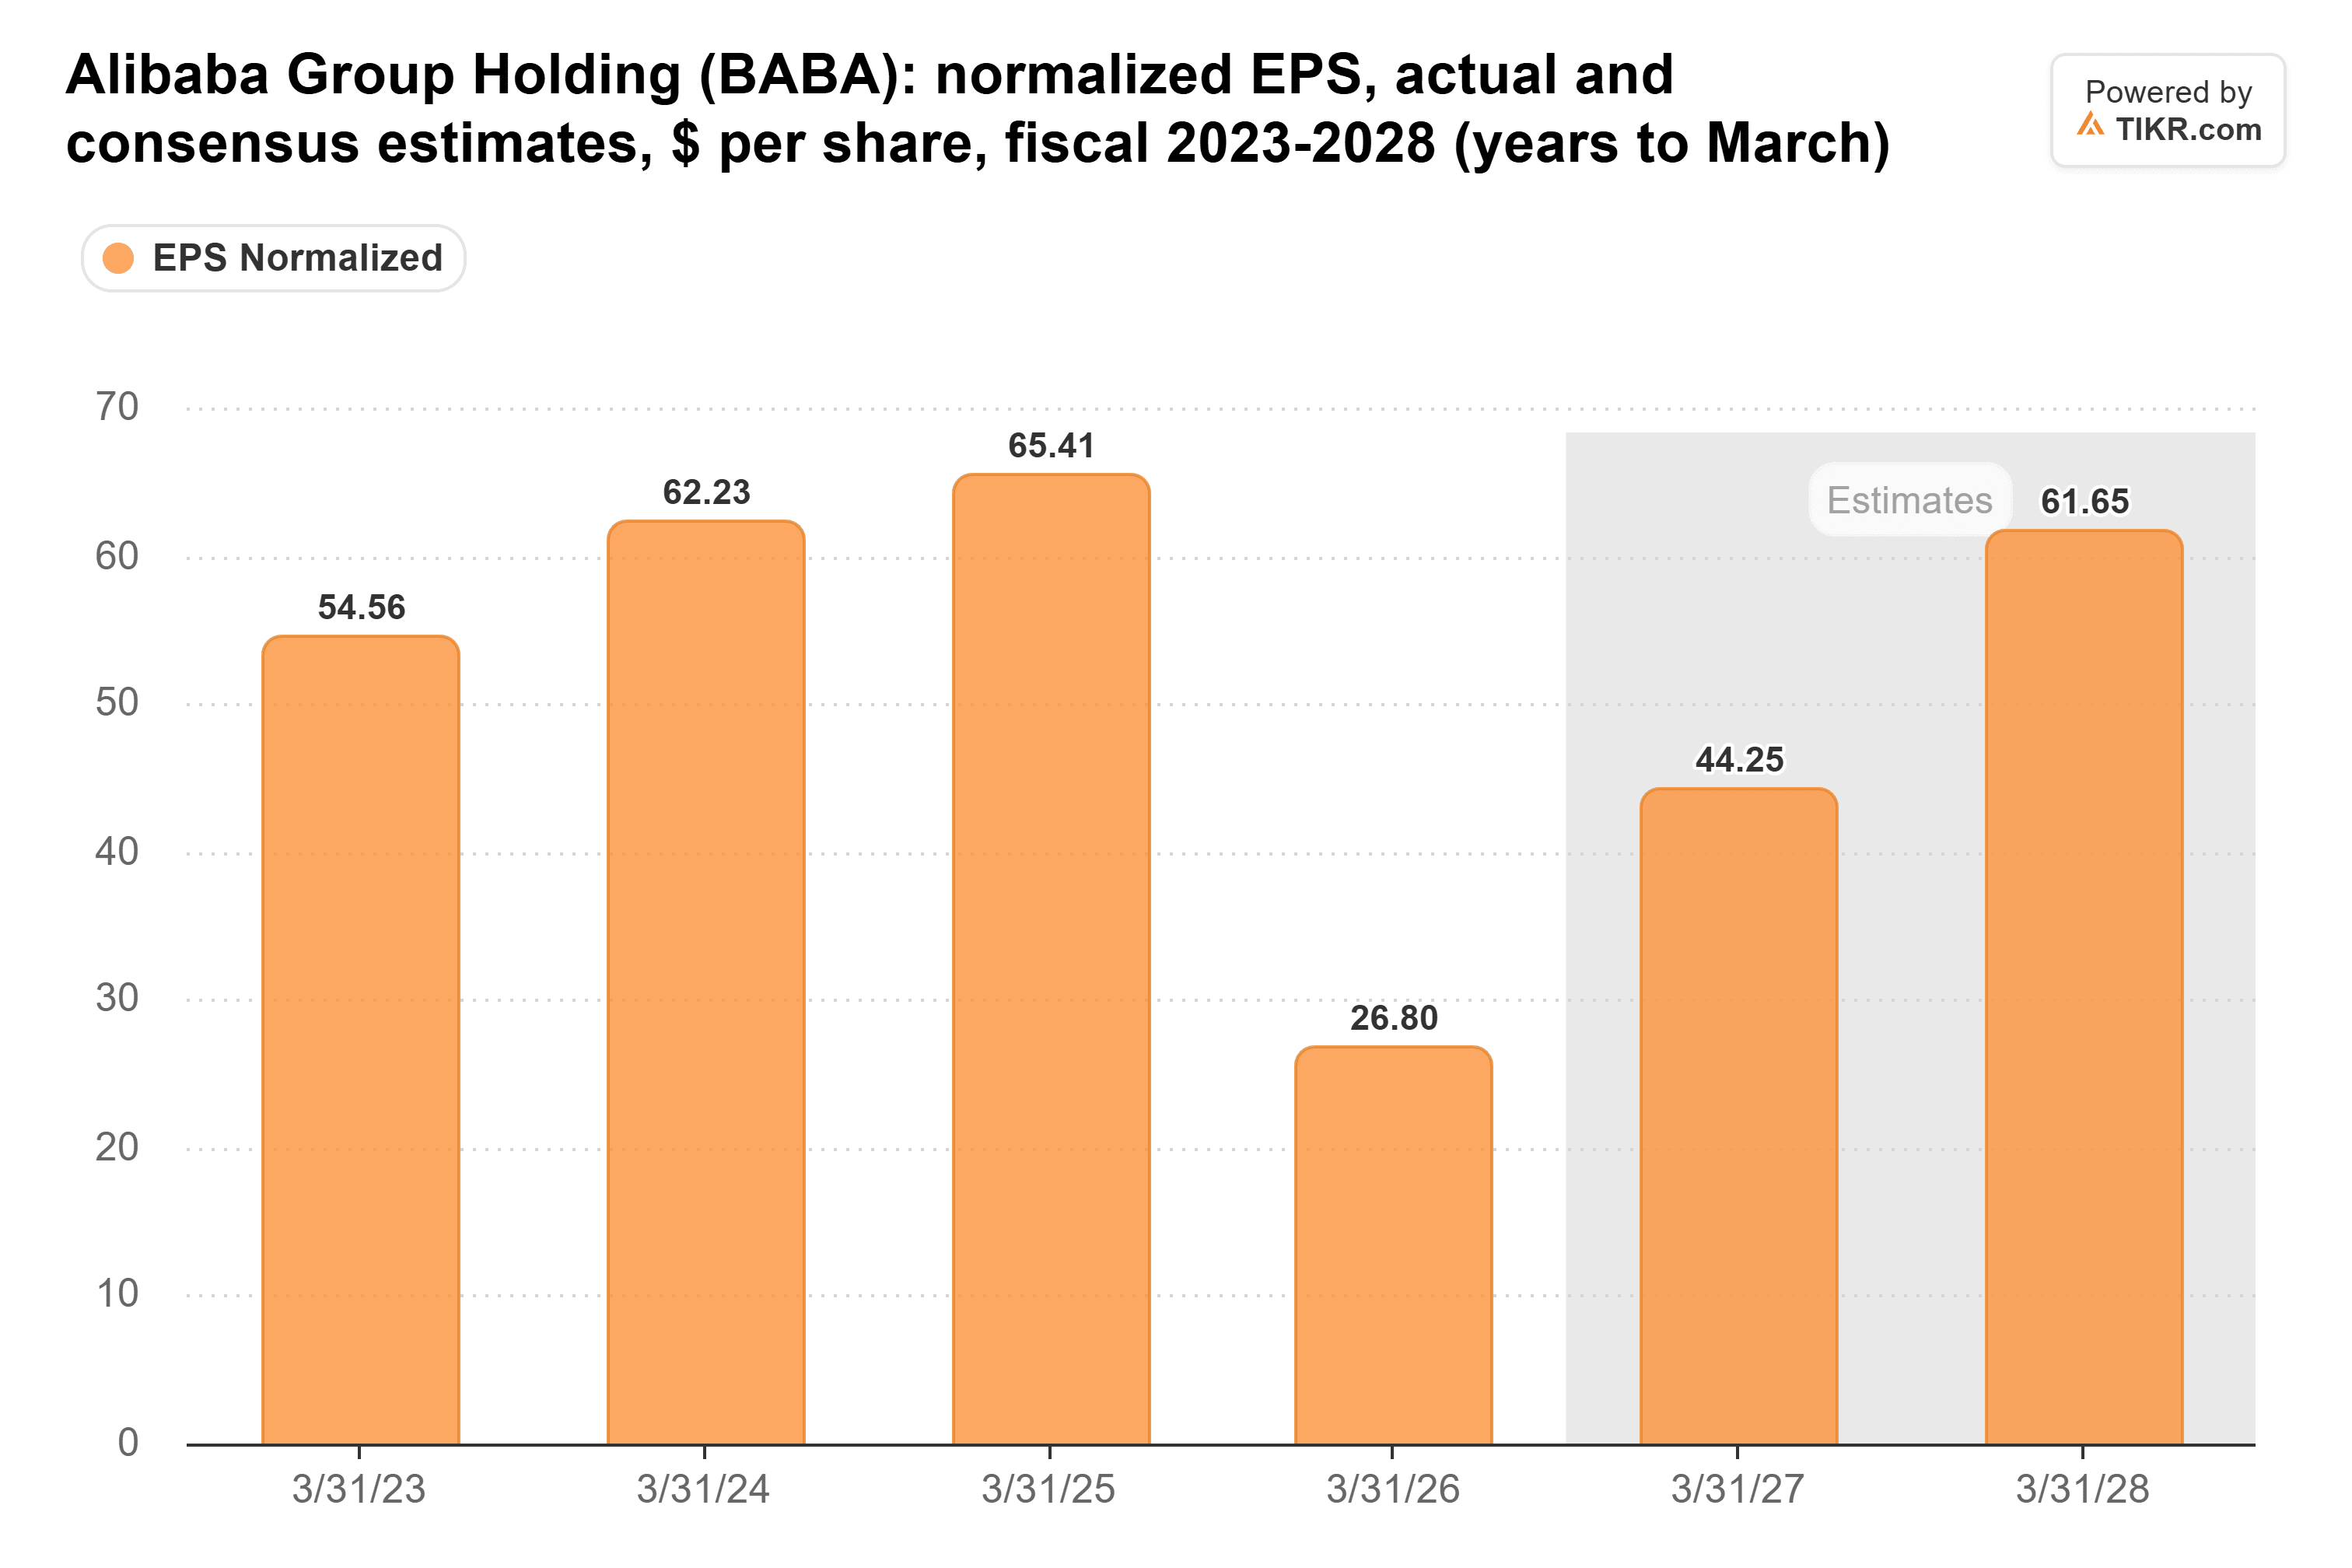
この反転は、支出が増加し続ける中で実現しなければならない:コンセンサス予想では、2027年度の設備投資額は1,984億元とされている。そして、アリババはアナリストの調整後EPS予想を5四半期連続で下回っている。
市場はまだこの反転に期待値を織り込んでいない。アリババは11倍の予想PERで取引されており、5年平均の13倍を下回り、1月に記録した25倍からは大きく離れている:
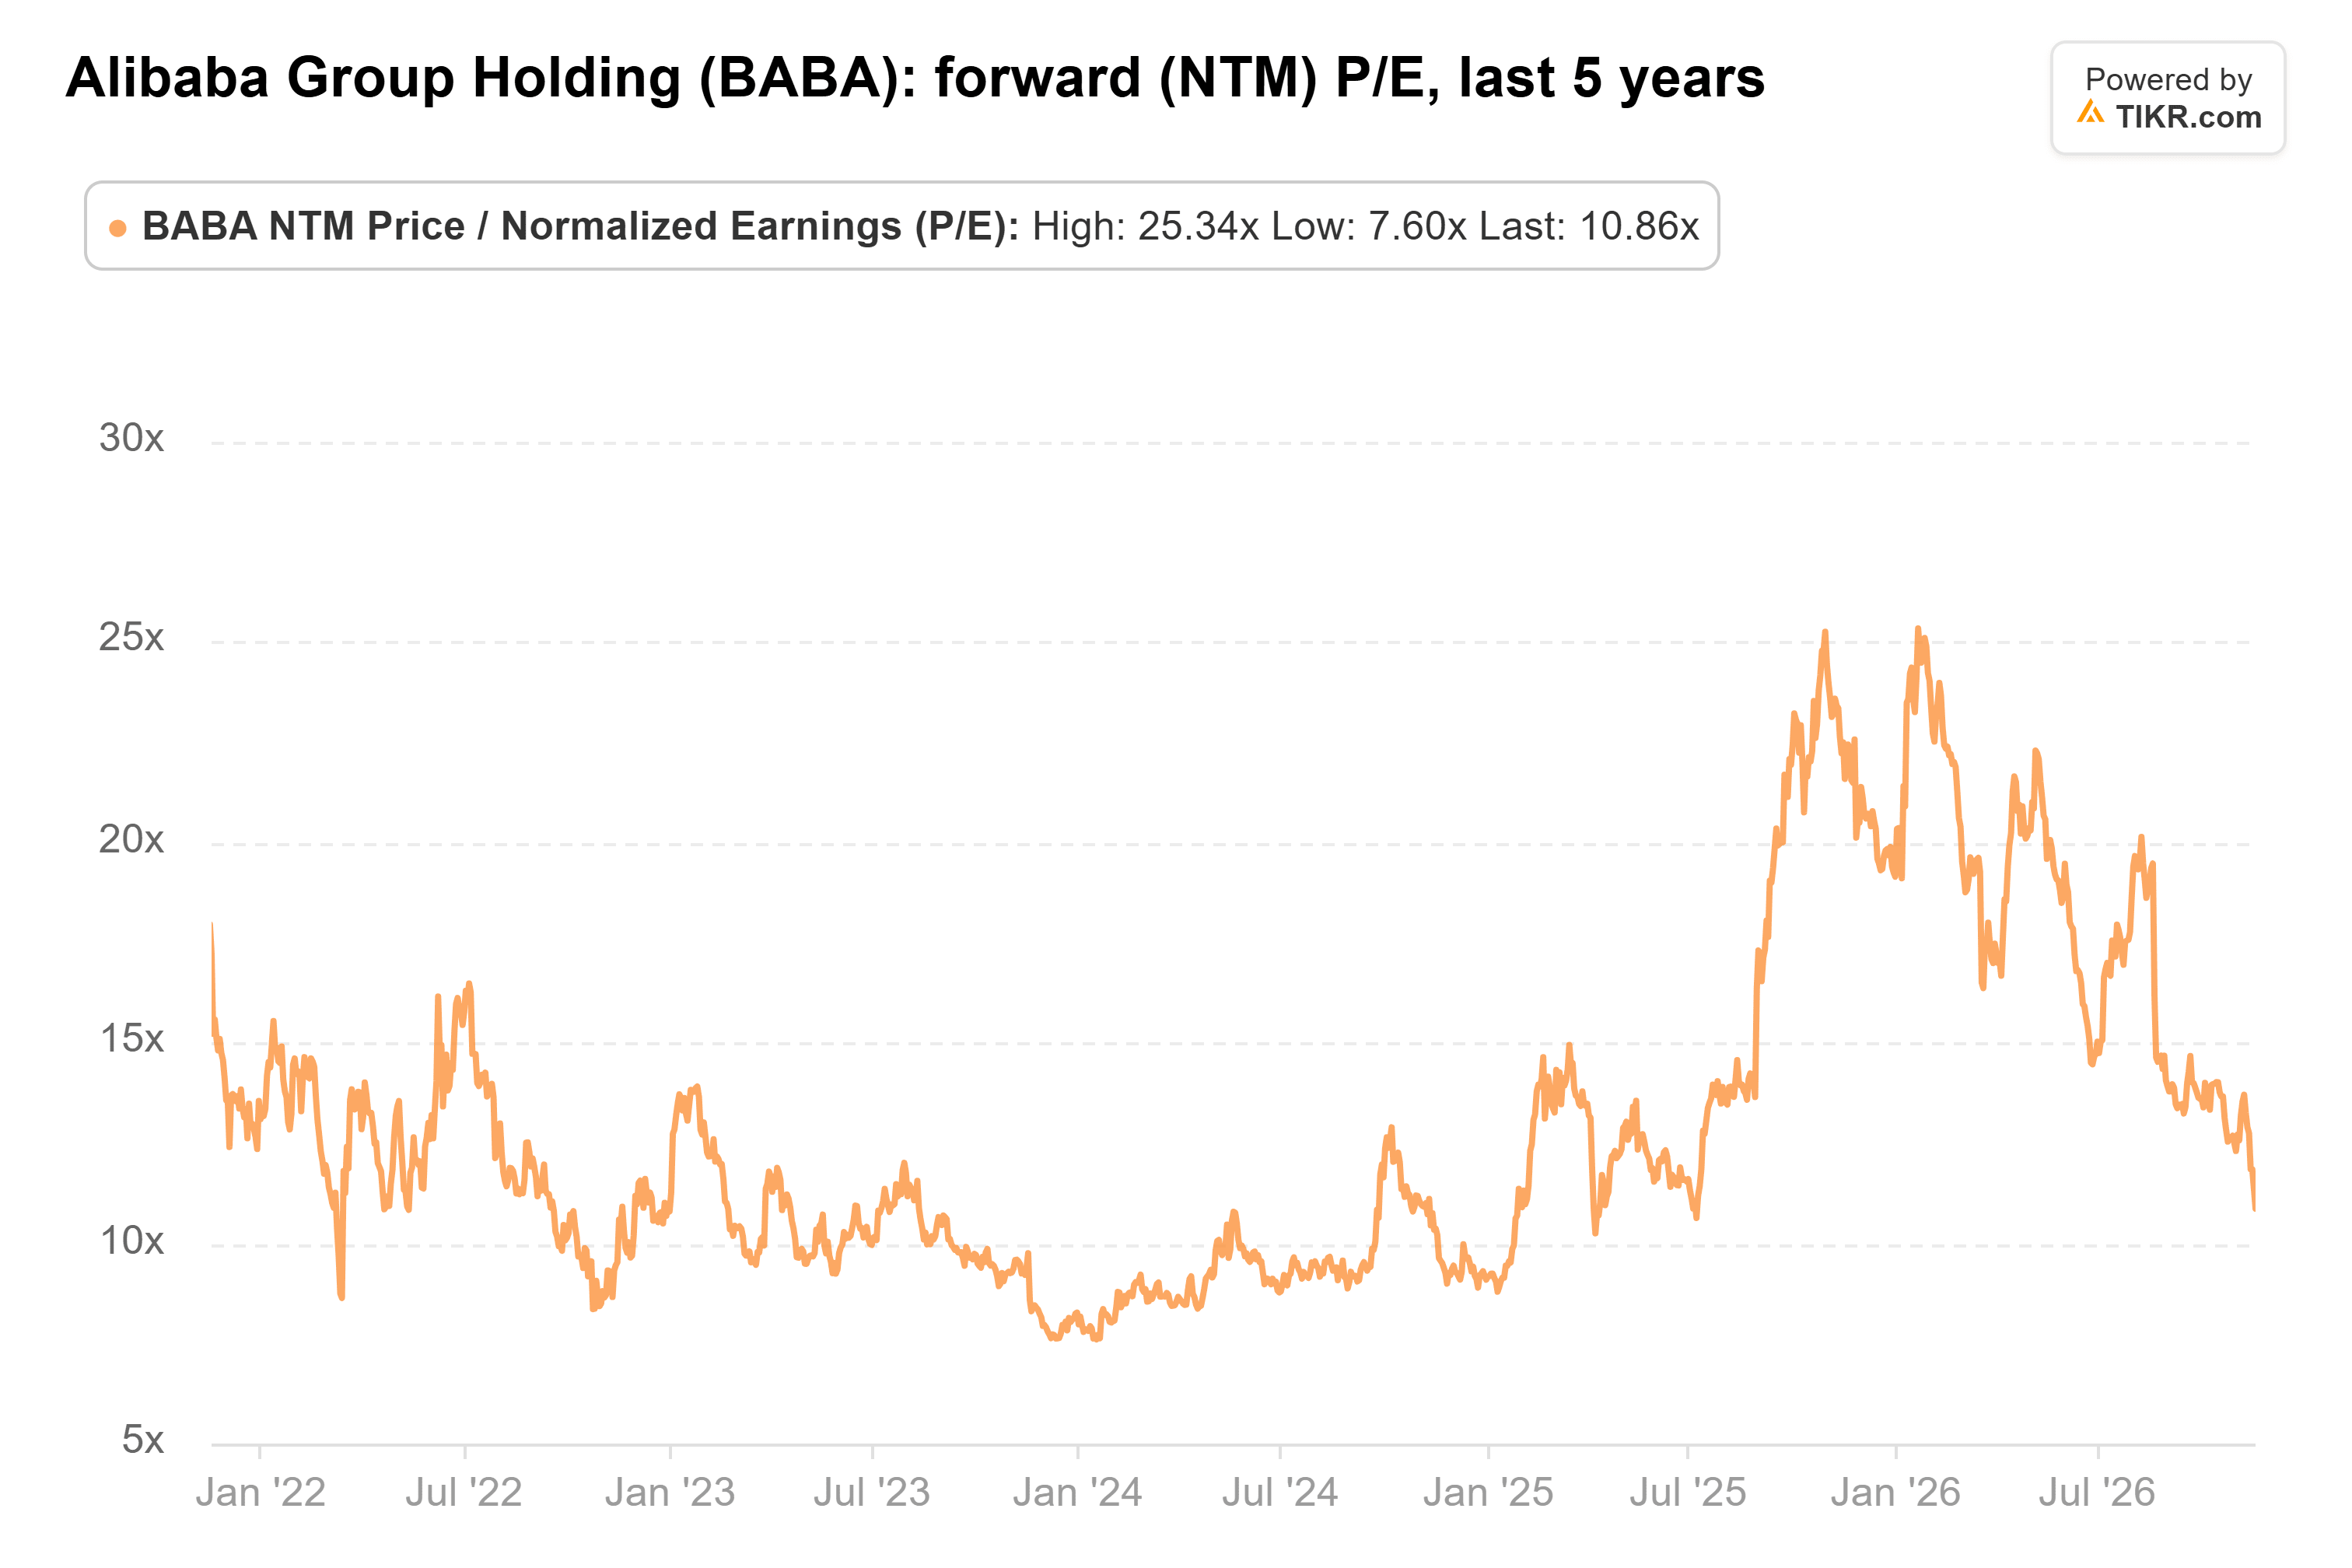
(それでも、2024年1月の7.6倍という安値よりははるかに高いが。)
アナリストは市場よりもはるかに楽観的だ。41人のアナリストによる平均目標株価185ドルは、直近の終値から113%上に位置しており、これはコンセンサス目標株価が過去1年間で約12%下落し、株価が45%下落した後でもなおそうなっている:
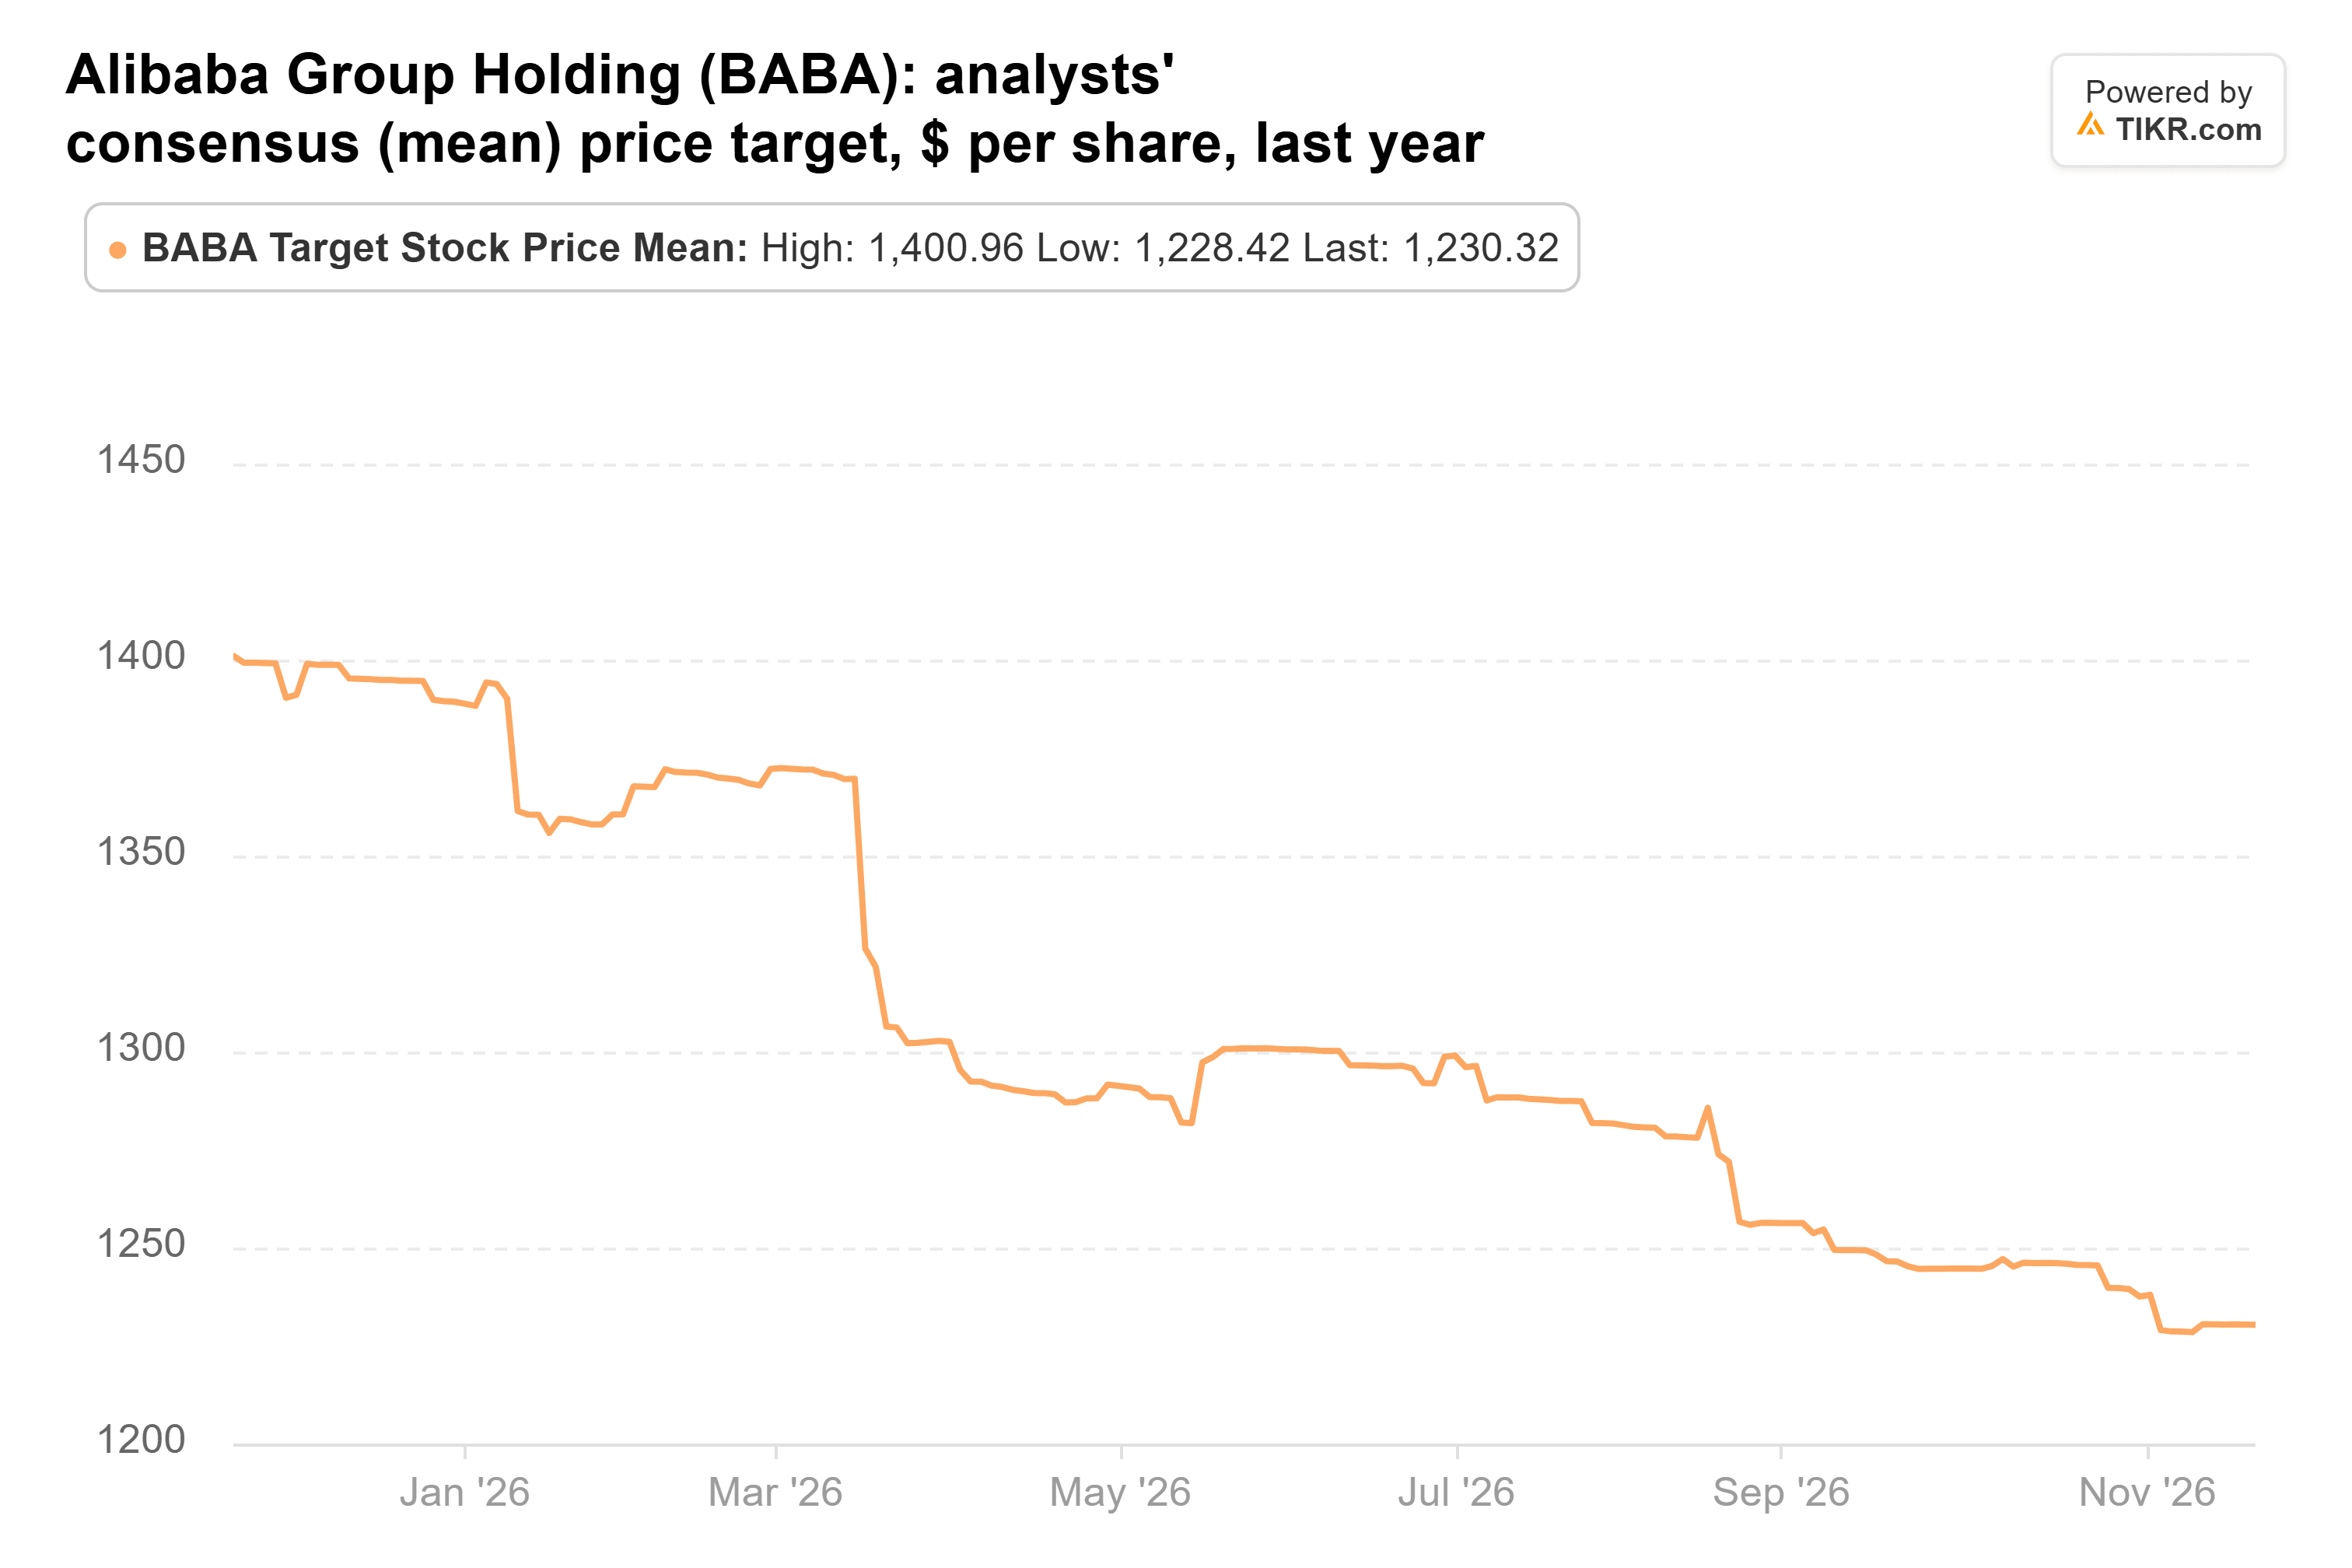
私の計算では、この目標株価は2028年度コンセンサスEPSの約20倍に相当し、同株の5年平均13倍を大きく上回っている。したがって、この上昇余地の大部分は、利益の反転自体に加えて、投資家がより高い倍率を支払うようになることからもたらされる必要がある。
私は決算発表を待つ
米国の半導体規制がもう一つのリスクだ。ワシントンが中国のAI企業による海外での先端チップへのアクセスを制限する準備を進める中、それらは今月初めにも株価を下落させる要因となった。
11倍のPERでは、アリババは通常よりわずかに割安なだけだ。その価格で買い手となることは、絶えず予想を下回り続けている企業から65%の利益増加を期待することになるので、私はまず決算を見たいと思う。ファンドは単に早すぎただけかもしれない:クラウド収入は6月四半期に45%成長し、その調整後EBITAマージンは前年同期の7.2%から11.6%に上昇した。
買い材料となる条件:今週の決算で、そのマージンがさらに上昇し続けていること、AIラボ&アプリケーション事業の損失が6月四半期の139億元から縮小していること、フリーキャッシュフローが6月四半期の447億元の流出から改善していることが示されることだ。そうすれば、アリババには通常の倍率に戻る余地がある。もしそうでなければ、2月中旬に提出期限を迎えるファンドの次の13F報告書が、誰が残ったかを示すことになる。
では、アリババ株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、アリババがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!