主なポイント
- 9月30日終了の四半期の13Fを提出した大型ファンド460件のうち、27件がユナイテッドヘルスを売却(ジョージ・ソロスのファンドを含む)、12件が買い増し。
- 単体で最大の動きは買いで、約4億5300万ドル相当の新規ポジション。また、一部の資金はマネージドケア業界内で移動:その買い手はCVSヘルスを減らし、売り手の1つはエレバンスヘルスを買い増した。
- アナリストは、医療コストが再び抑制されることで、ユナイテッドヘルスの2028年の1株当たり利益が27.04ドルに回復すると予想しており、2024年の27.66ドルに近い水準となる。
- 予想PERは17倍(5年平均の19倍を下回る)であり、利益成長だけで平均目標株価476ドルに到達可能。したがって、ワシントンがメディケア・アドバンテージの経済性を変更しない限り、買い手側の主張の方が妥当である。
前四半期、27の大型ファンドがユナイテッドヘルス (UNH)を売却し、買い増ししたファンド数の2倍以上に上った。ジョージ・ソロスのファンドもその1つだった。
この数値は、9月30日終了の四半期の13Fを提出した大型ファンド460件を対象としている:読者が知るファンドに加え、米国株を10億ドル以上保有するファンドを含み、クオンツ・ファンドとインデックス・ファンドは除外している。27の売り手は、ポジションをすべて売却するか、20%以上削減した。12の買い手は、新規ポジションを開設するか、20%以上追加した。そして77のファンドが四半期末時点で同株を保有していた。
ソロスの売却は誤差の範囲
ソロスは売り手側で最も有名な名前だが、ソロス・ファンド・マネジメントの動きはわずかだった。11月13日に提出された同社の13Fによると、保有株数を54%削減して1,774株となり、四半期末の株価で約77万5000ドル相当の売却となった。これは、13Fで648億ドルの米国株を保有するファンドではほとんど影響がなく、ユナイテッドヘルスは現在、同社の201番目に大きなポジションとなっている。他の売却の多くもわずかな削減だった。490億ドルを運用するモンドリアン・インベストメント・パートナーズは、10月23日に提出された13Fで保有株数を41%削減したが、依然として21万8096株(8000万ドル相当)を保有しており、13F株の1.5%を占めている。
TIKRはユナイテッドヘルスを26人のアナリストがフォロー。何人が「買い」と評価?
ユナイテッドヘルスの買い、保有、売りの評価の詳細な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ユナイテッドヘルスのアナリスト評価を見る
売却資金の一部はマネージドケア業界内に留まる
最大の売却はスワップを伴っていた。24億ドルを運用するメリディエム・キャピタル・パートナーズは、11月16日に提出された13Fによると、保有していた21万1050株のユナイテッドヘルス株をすべて売却した。これは四半期末の株価で約8800万ドル相当で、前四半期の13F株の4.0%を占めていた。同じ四半期に、同社はエレバンスヘルス (ELV)への新規ポジションを開設した:9万6663株(3800万ドル相当)で、13F株の1.6%を占める。
13Fで51億5000万ドルの米国株を保有するアイレックス・キャピタル・パートナーズは、両方から撤退した。11月13日に提出された同社の13Fによると、13万2227株のユナイテッドヘルス株(約5500万ドル相当)と、11万3556株のエレバンス株をすべて売却した。9月30日以降、エレバンスは12%上昇し、ユナイテッドヘルスは6%上昇している。
最大の資金は買い手側に流れた
1640億ドルを運用するGQGパートナーズは、四半期でどちらの側でも最大の動きを見せた。11月13日に提出された同社の13Fによると、123万株の新規ポジションを開設した。これは四半期末の株価で約4億5300万ドル相当で、13F株の0.8%を占める。この1件の買いだけで、メリディエムの8800万ドル相当の売却をはるかに上回る。GQGはまた、四半期中にCVSヘルス (CVS)の保有株数を65%削減し、281万株(2億4100万ドル相当)とした。その後、CVSは2社への分割計画を発表している。
190億ドルを運用するペントウォーター・キャピタル・マネジメントは、保有株数を664%増加させて13万5625株(5000万ドル相当)とした。11月16日に提出された同社の13Fには、名目価格6億3800万ドルのコール・オプションと2億5000万ドルのプット・オプションも記載されており、現物株はポジションの一部に過ぎない。21億ドルを運用するディスティレート・キャピタル・パートナーズは、保有株数を84%追加して11万4479株とし、ユナイテッドヘルスを13F株の2.0%を占める第3位の保有銘柄とした。また、リー・エインズリーのマーベリック・キャピタルは、5,092株(約200万ドル相当)の小規模な新規ポジションを開設した。
ユナイテッドヘルスは、9月30日の終値から直近の終値389.68ドルまで6%上昇している。これは株価単独の動きであり、13Fではファンドがいくらで取引したかは示されない。
数字は買い手側を支持するか?
アナリストは、ユナイテッドヘルスの利益が2024年のピーク水準に戻ると予想している:
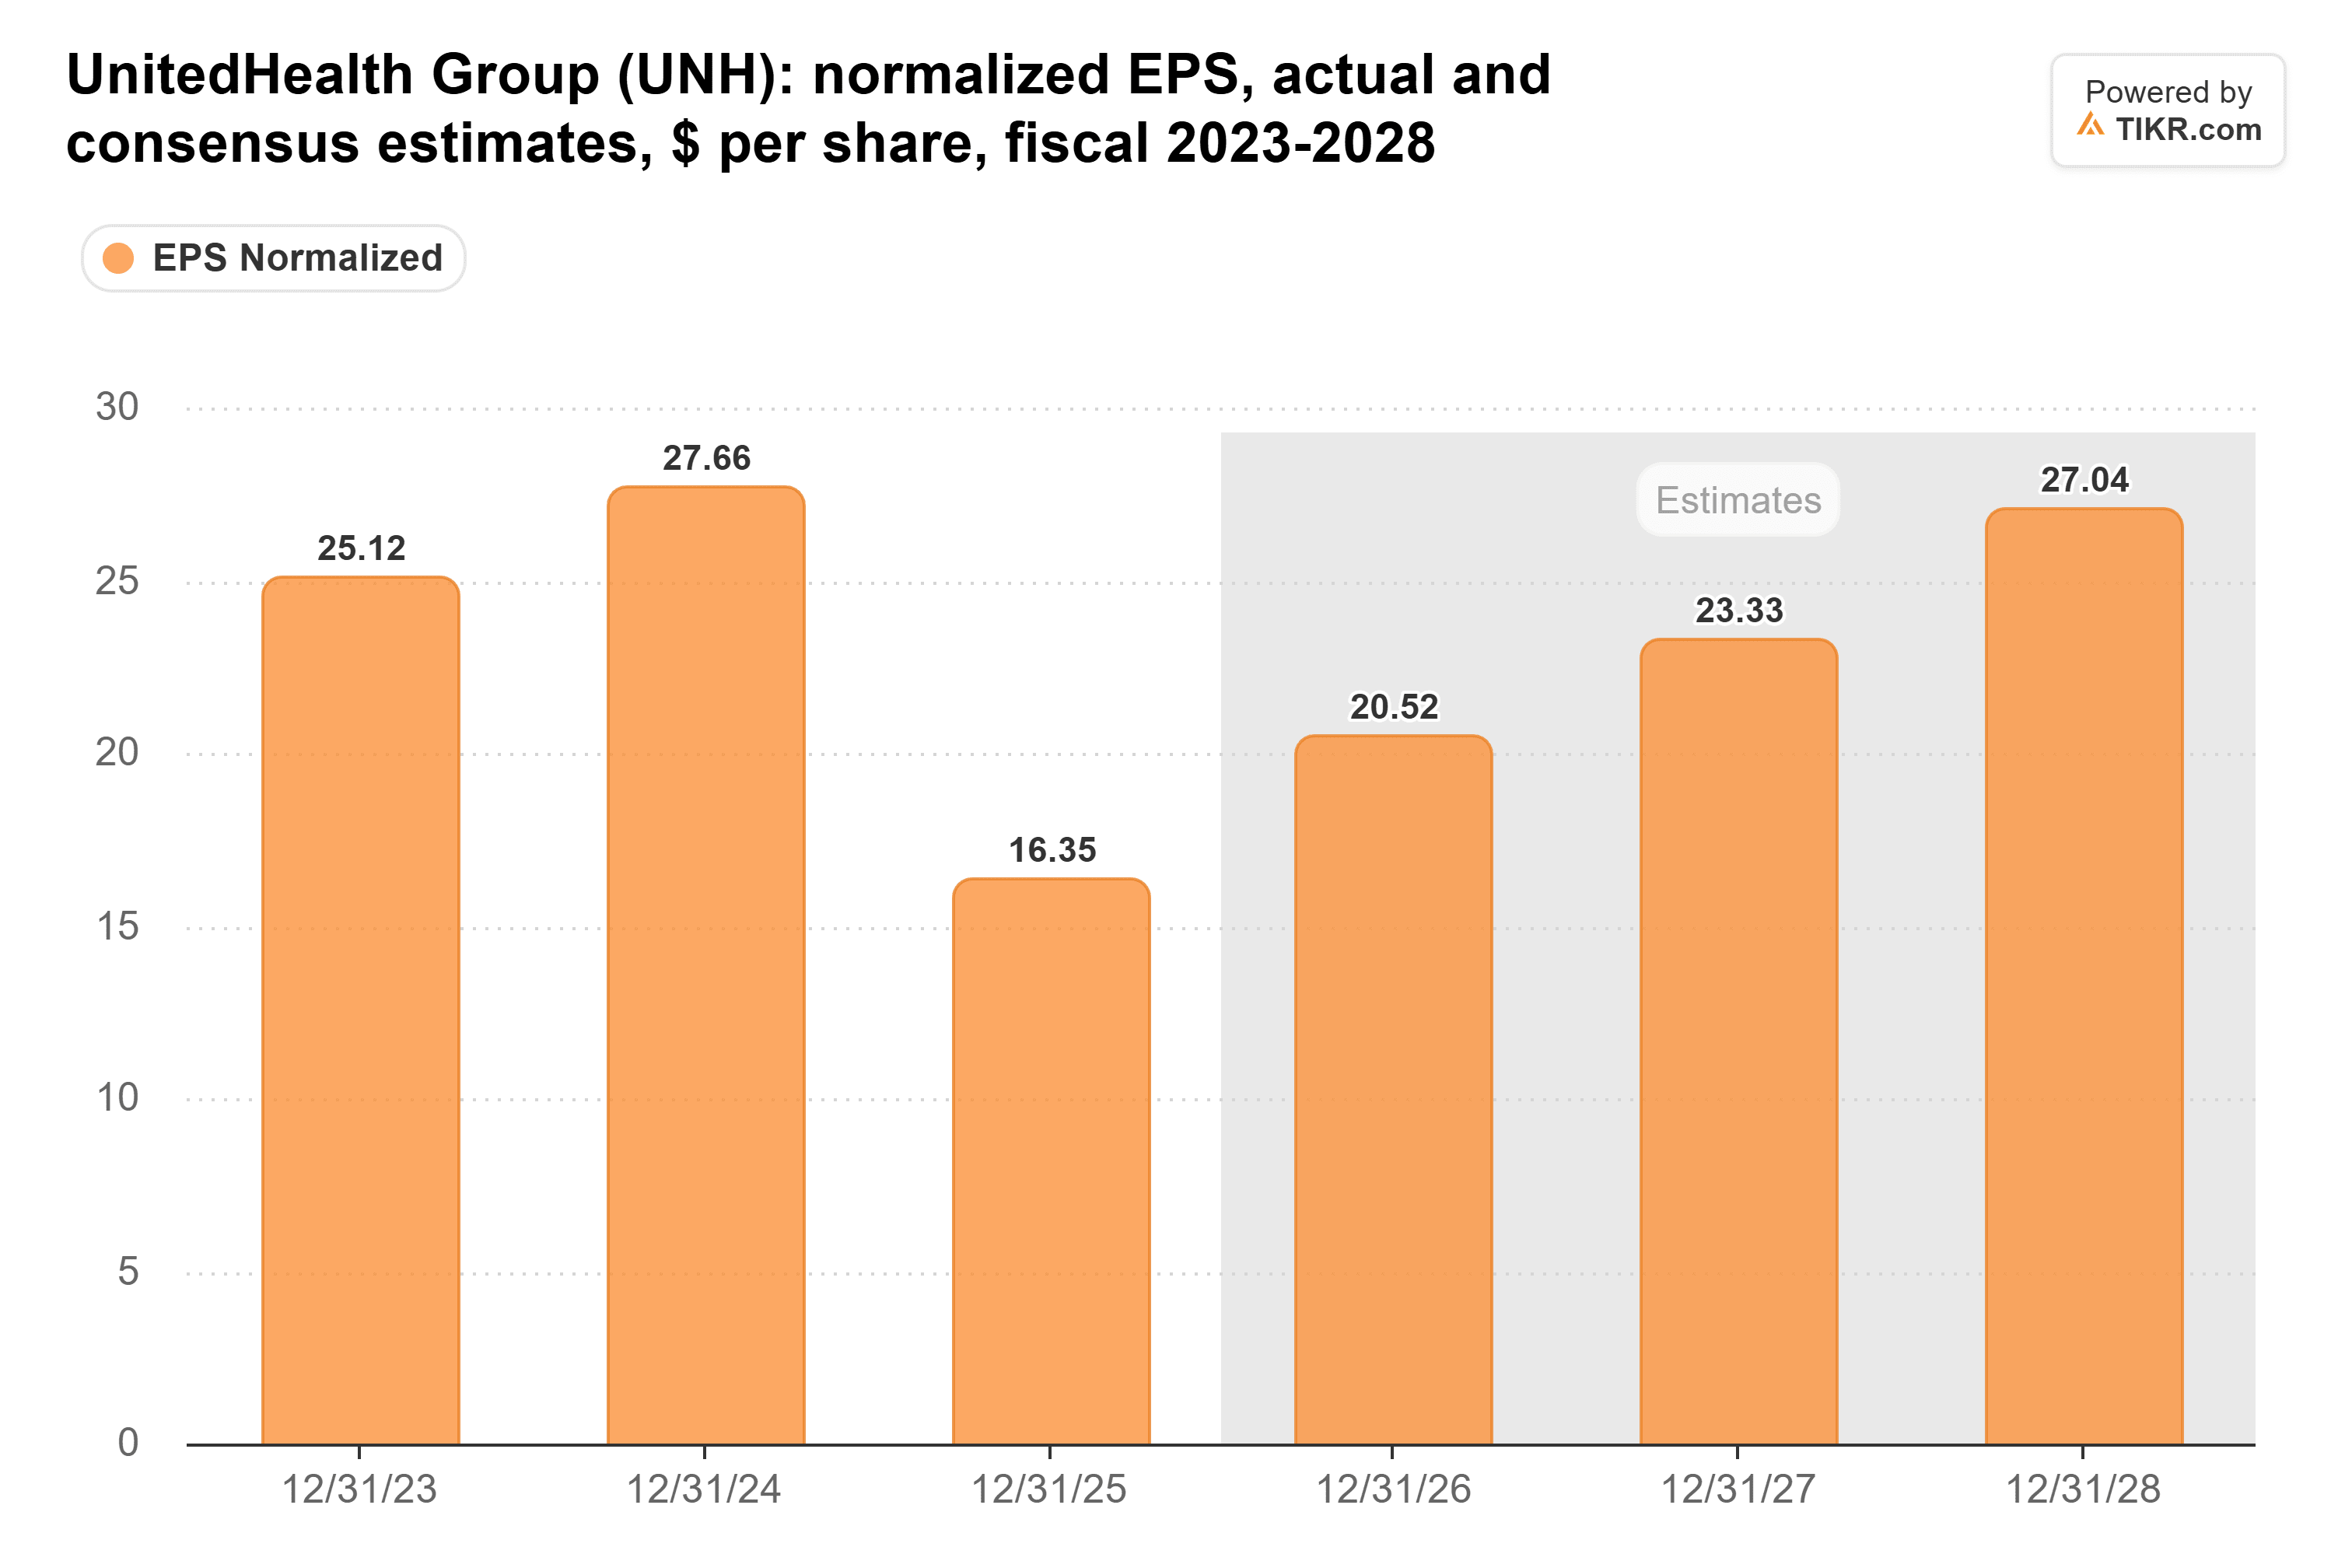
正規化EPSは、医療コストが保険料の85.5%から89.1%に上昇したため、2024年の27.66ドルから2025年には16.35ドルに下落した。アナリストは現在、今年度は20.52ドル、2028年は27.04ドルを予想しており、2027年の予想は6月末の20.93ドルから23.33ドルに上方修正されている。コスト改善は本物のようだ。第3四半期の医療費比率は88.4%で、1年前の89.9%を下回り、6億1000万ドルの引当金取り崩しを除いても89.1%だった。
ユナイテッドヘルスの予想PERは17倍で、5年平均の19倍を下回っている:
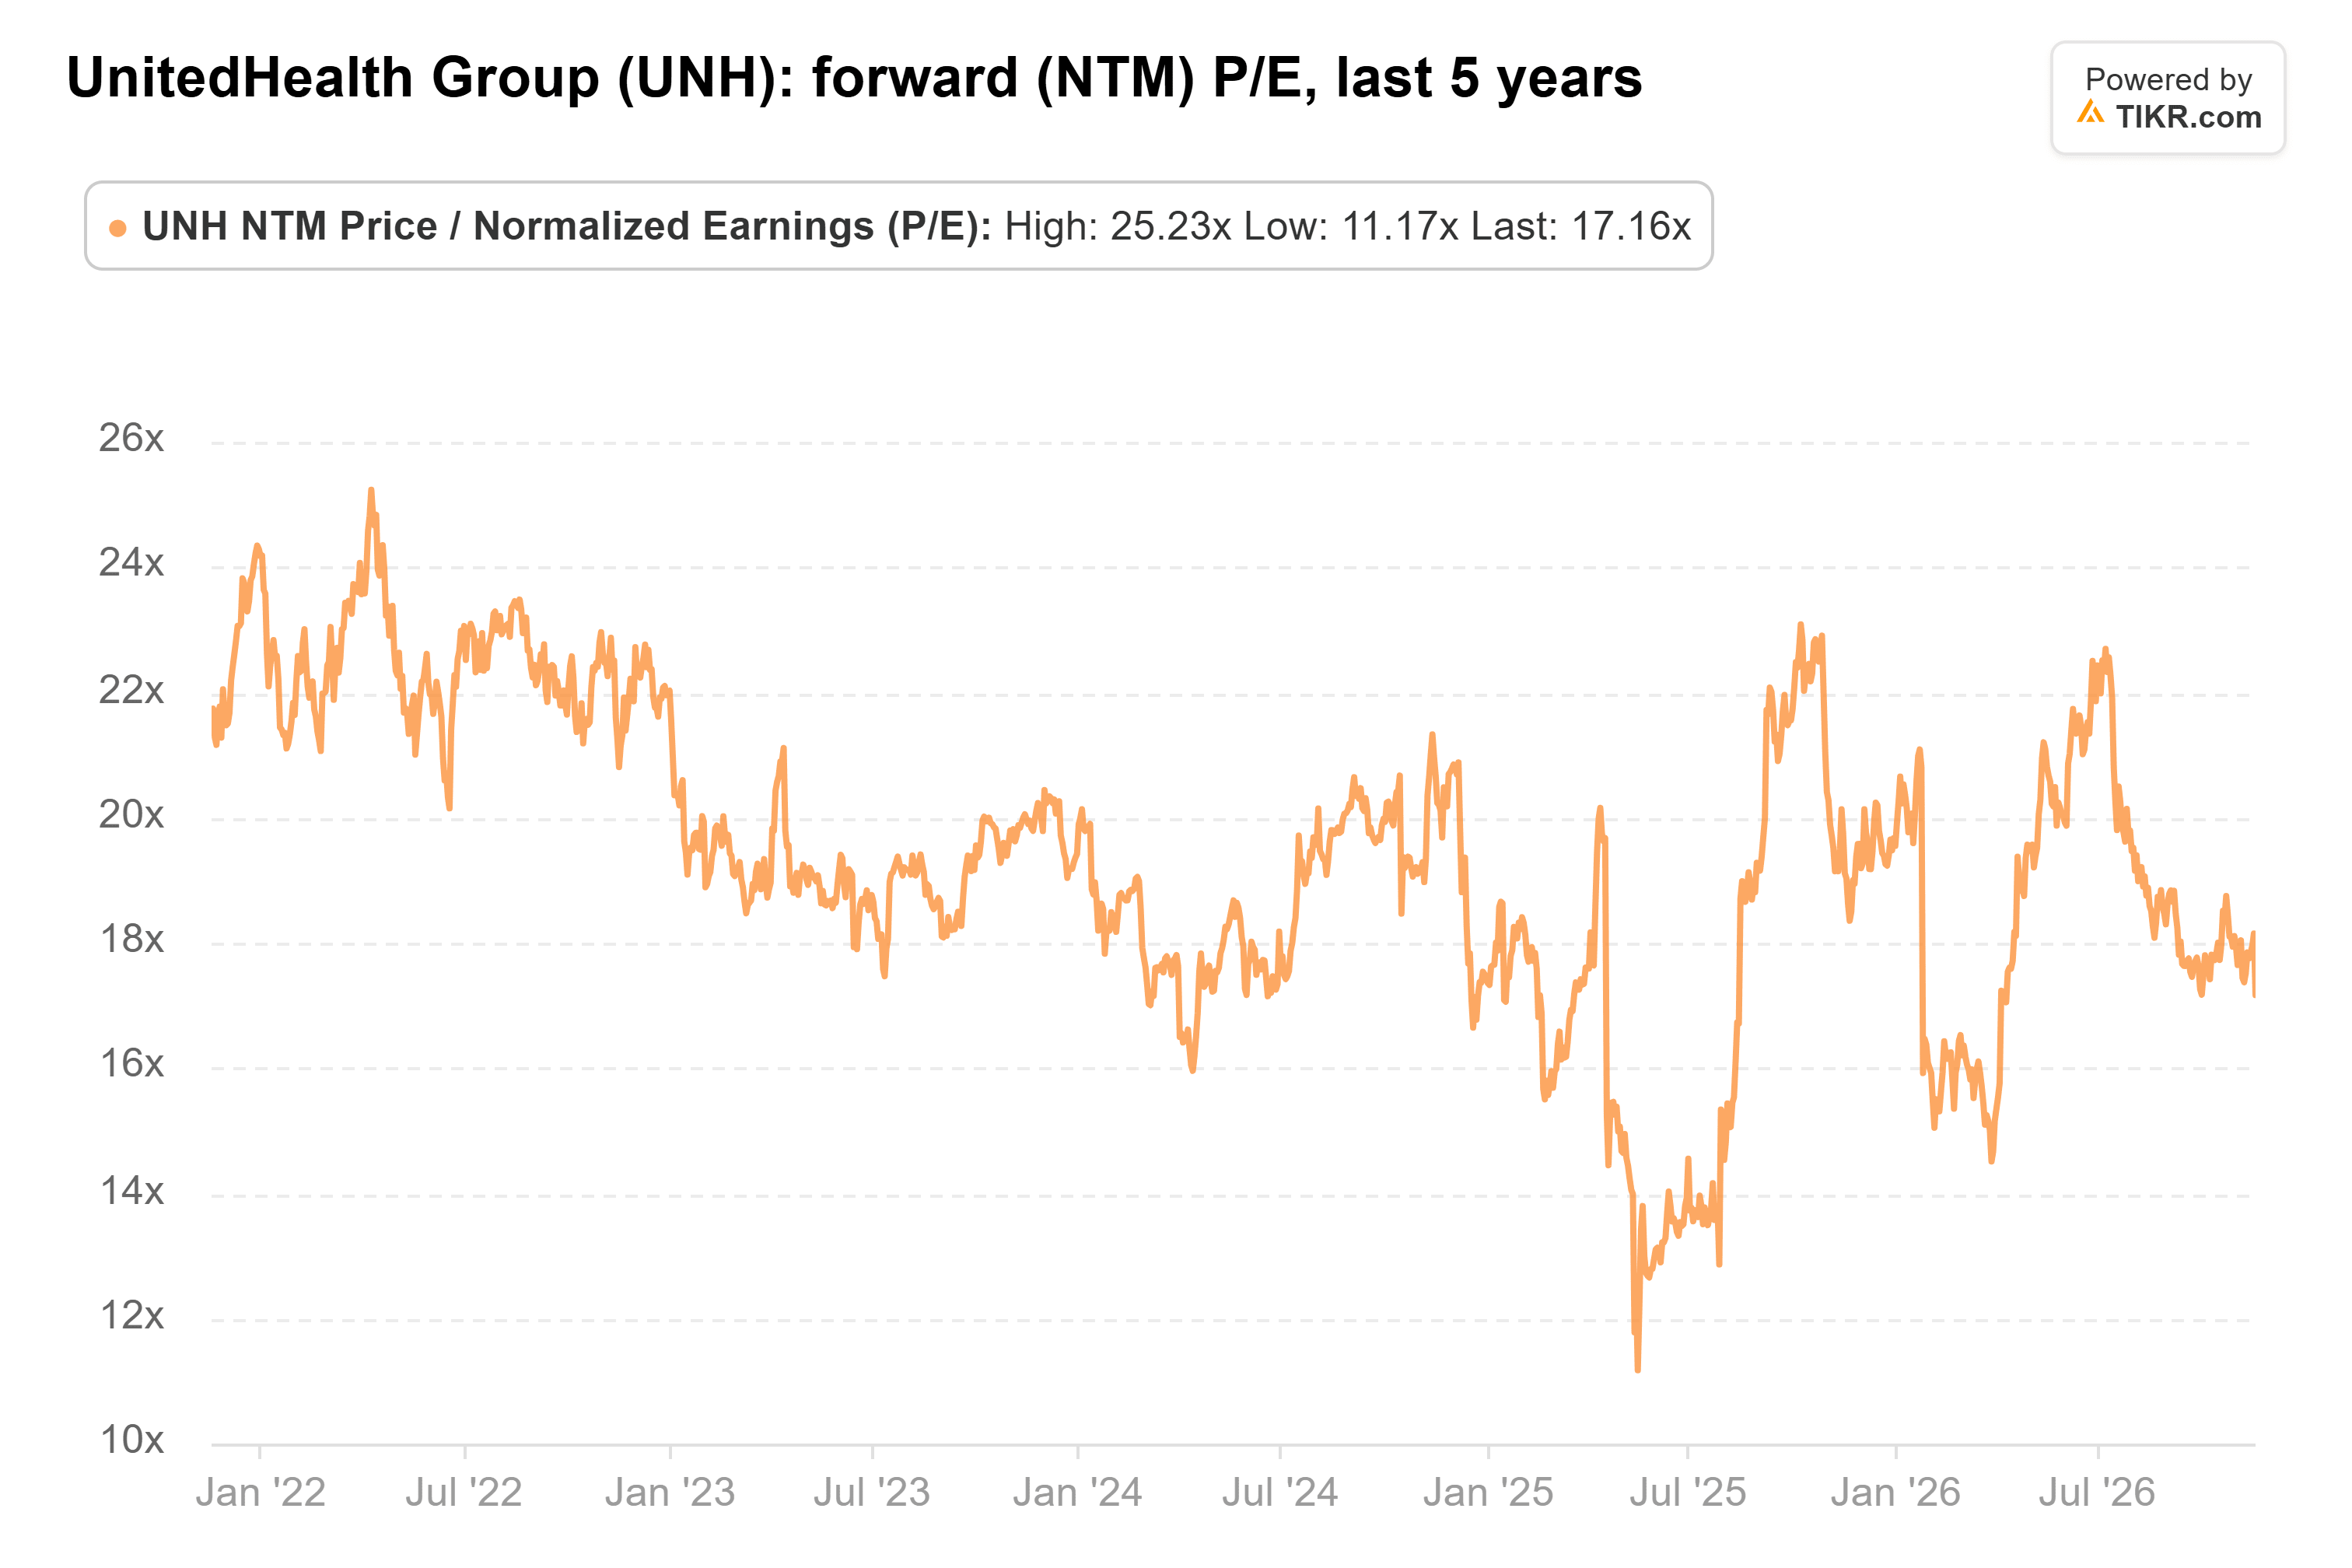
同銘柄をフォローする26人のアナリストの平均目標株価は476ドルに引き上げられており、1年前の387ドルから上昇している:

これは直近の終値から22%上方である。私の計算では、476ドルは2028年のコンセンサス予想27.04ドルの約18倍であり、依然として同銘柄の5年平均を下回っている。したがって、目標株価に評価倍率の上昇は必要なく、予想が維持されるだけでよい。
私は買い手側に与する
私の見解では、買い手側の主張の方が妥当である:コストは低下し、予想は上方修正され、利益成長だけでストリートの目標株価に到達可能だ。売り手側の最良の論点はワシントンである。CMS(医療保険医療扶助センター)からの保険料はユナイテッドヘルスの2025年収益の44%を占め、エリザベス・ウォーレン上院議員は民主党が議会を制して以来、同社を標的にしている。
経営陣は2027年の業績見通しを年末までに示すと約束している。もしアナリストが予想する23.33ドル以上、またはそれに近い水準で業績見通しを示せば、買い手側が正しいことになる。23.17ドル(今年度の最低20.50ドルからの13%成長で、経営陣の長期目標の下限)を下回る場合、私は売り手側に与する。ファンドの次の13Fは2月中旬に提出期限を迎え、誰が持ち続けたかが明らかになる。
では、ユナイテッドヘルス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ユナイテッドヘルスの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!