主なポイント
- 9月30日締めの四半期の13Fを提出した460の大型ファンドのうち、12ファンドがDatadogを買い増し(GQG Partnersとジョージ・ソロスのファンドが主導)、13ファンドが売却(Strategy CapitalとRDST Capitalが主導)しました。
- Datadogの株価は、第4四半期の業績見通しが横ばいとなり、最大のAI顧客が支出を削減したことを受けて、9月30日以降40%下落しています。
- 決算発表後、アナリストは2026年から2028年の利益予想を上方修正し、フォワードP/Eの56倍は過去5年平均の101倍を大きく下回っています。
- 来年2月の2027年見通しがこれらの上方修正された予想を支持する限り、買い手の判断は数字の上では正しいように見えます。
大型ファンドは、前四半期のDatadog (DDOG)について意見が一致しませんでした。
以下の数字は、9月30日締めの四半期の13Fを提出した460の大型ファンドを対象としています。これには読者が知るファンドに加え、米国株を10億ドル以上保有するファンド(クォンツ・ファンドとインデックス・ファンドを除く)が含まれます。そのうち12ファンドがDatadogを買い増し(新規ポジションの構築または20%以上の追加)しました。13ファンドが売却または保有株を20%以上削減し、32ファンドが四半期末時点で株式を保有していました。
ソロスはわずかな保有から本格的なポジションへ
ジョージ・ソロスのSoros Fund Managementが最大の躍進を見せました。11月13日に提出された13Fによると、同ファンドの保有株数は9,662株から258,747株に増加し、9月30日時点の評価額は7,100万ドルでした。これは、同ファンドの13Fに記載された米国株64億8,000万ドルの1.1%を占め、Datadogは同ファンドの第14位の保有銘柄となりました。
1,640億ドルを運用するGQG Partnersが、金額ベースで最大の買い手となりました。同社の11月13日提出の13Fによると、新規ポジションは910,063株で、四半期末の株価では2億4,900万ドルの評価額でしたが、これは同社の13F株のわずか0.5%に過ぎません。WT Asset Managementは13Fで62億ドルの米国株を保有しています。同社の10月28日提出の開示書類によると、新規ポジションは198,952株で、評価額は5,400万ドル、保有株の0.9%を占めます。ラリー・ロビンスのGlenview Capital、リー・エインズリーのMaverick Capital、ジェレミー・グランサムのGMOもそれぞれ約200万ドル以下のポジションを買い増しました。
TIKRはDatadogについて50人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Datadogの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Datadogのアナリスト評価を見る
最大の売り手は依然として多額を保有
18億ドルのファンドであるStrategy Capitalは、11月13日提出の13Fによると、保有株を24%削減して537,789株としました。四半期末の株価では、約4,700万ドル分の株式を売却したことになります。しかし、残りの株式は9月30日時点で依然として1億4,700万ドルの価値がありました。これは同ファンドの13F株の8.3%を占め、第7位の保有銘柄であり、上記のどの買い手よりもStrategy Capitalにとってはるかに大きな賭けとなっています。
13億ドルを運用するRDST Capitalは、11月16日提出の13Fによると、148,040株全株(四半期末の株価では約3,900万ドル)を売却しました。これらの株式は6月30日時点で同ファンドの13F株の3.2%を占めていました。38億ドルを運用するAvala Globalは、11月16日提出の13Fで保有株を23%削減して322,765株としました。これらの株式は依然として8,800万ドルの価値があり、同ファンドの13F株の2.9%を占めています。
横ばいの業績見通しと40%の下落
Datadogは11月4日に第3四半期決算を発表し、四半期自体は堅調でした。GAAP営業利益は7,500万ドル(前年同期は600万ドルの損失)、フリーキャッシュフローは2億5,100万ドルでした。年間100万ドル以上を支出するAI顧客は39社に増加(第2四半期は31社)しました。しかし、第4四半期の売上高見通しは12億ドルで横ばいとなりました。これは、最大の顧客であるあるAI企業が契約上の最低水準まで支出を削減するためです。
Datadogの株価は9月30日以降40%下落しています。13Fはファンドがいくらで購入したか、または現在も保有しているかは示さないため、この数字は株価の動きのみを表しています。シティのアナリスト、ファティマ・ブーラニ氏は、この売りは「木を見て森を見ずの可能性がある」と述べ、ゴールドマン・サックスは同株を「売り」と評価し、目標株価を171ドルとしています。
予想は上方修正された
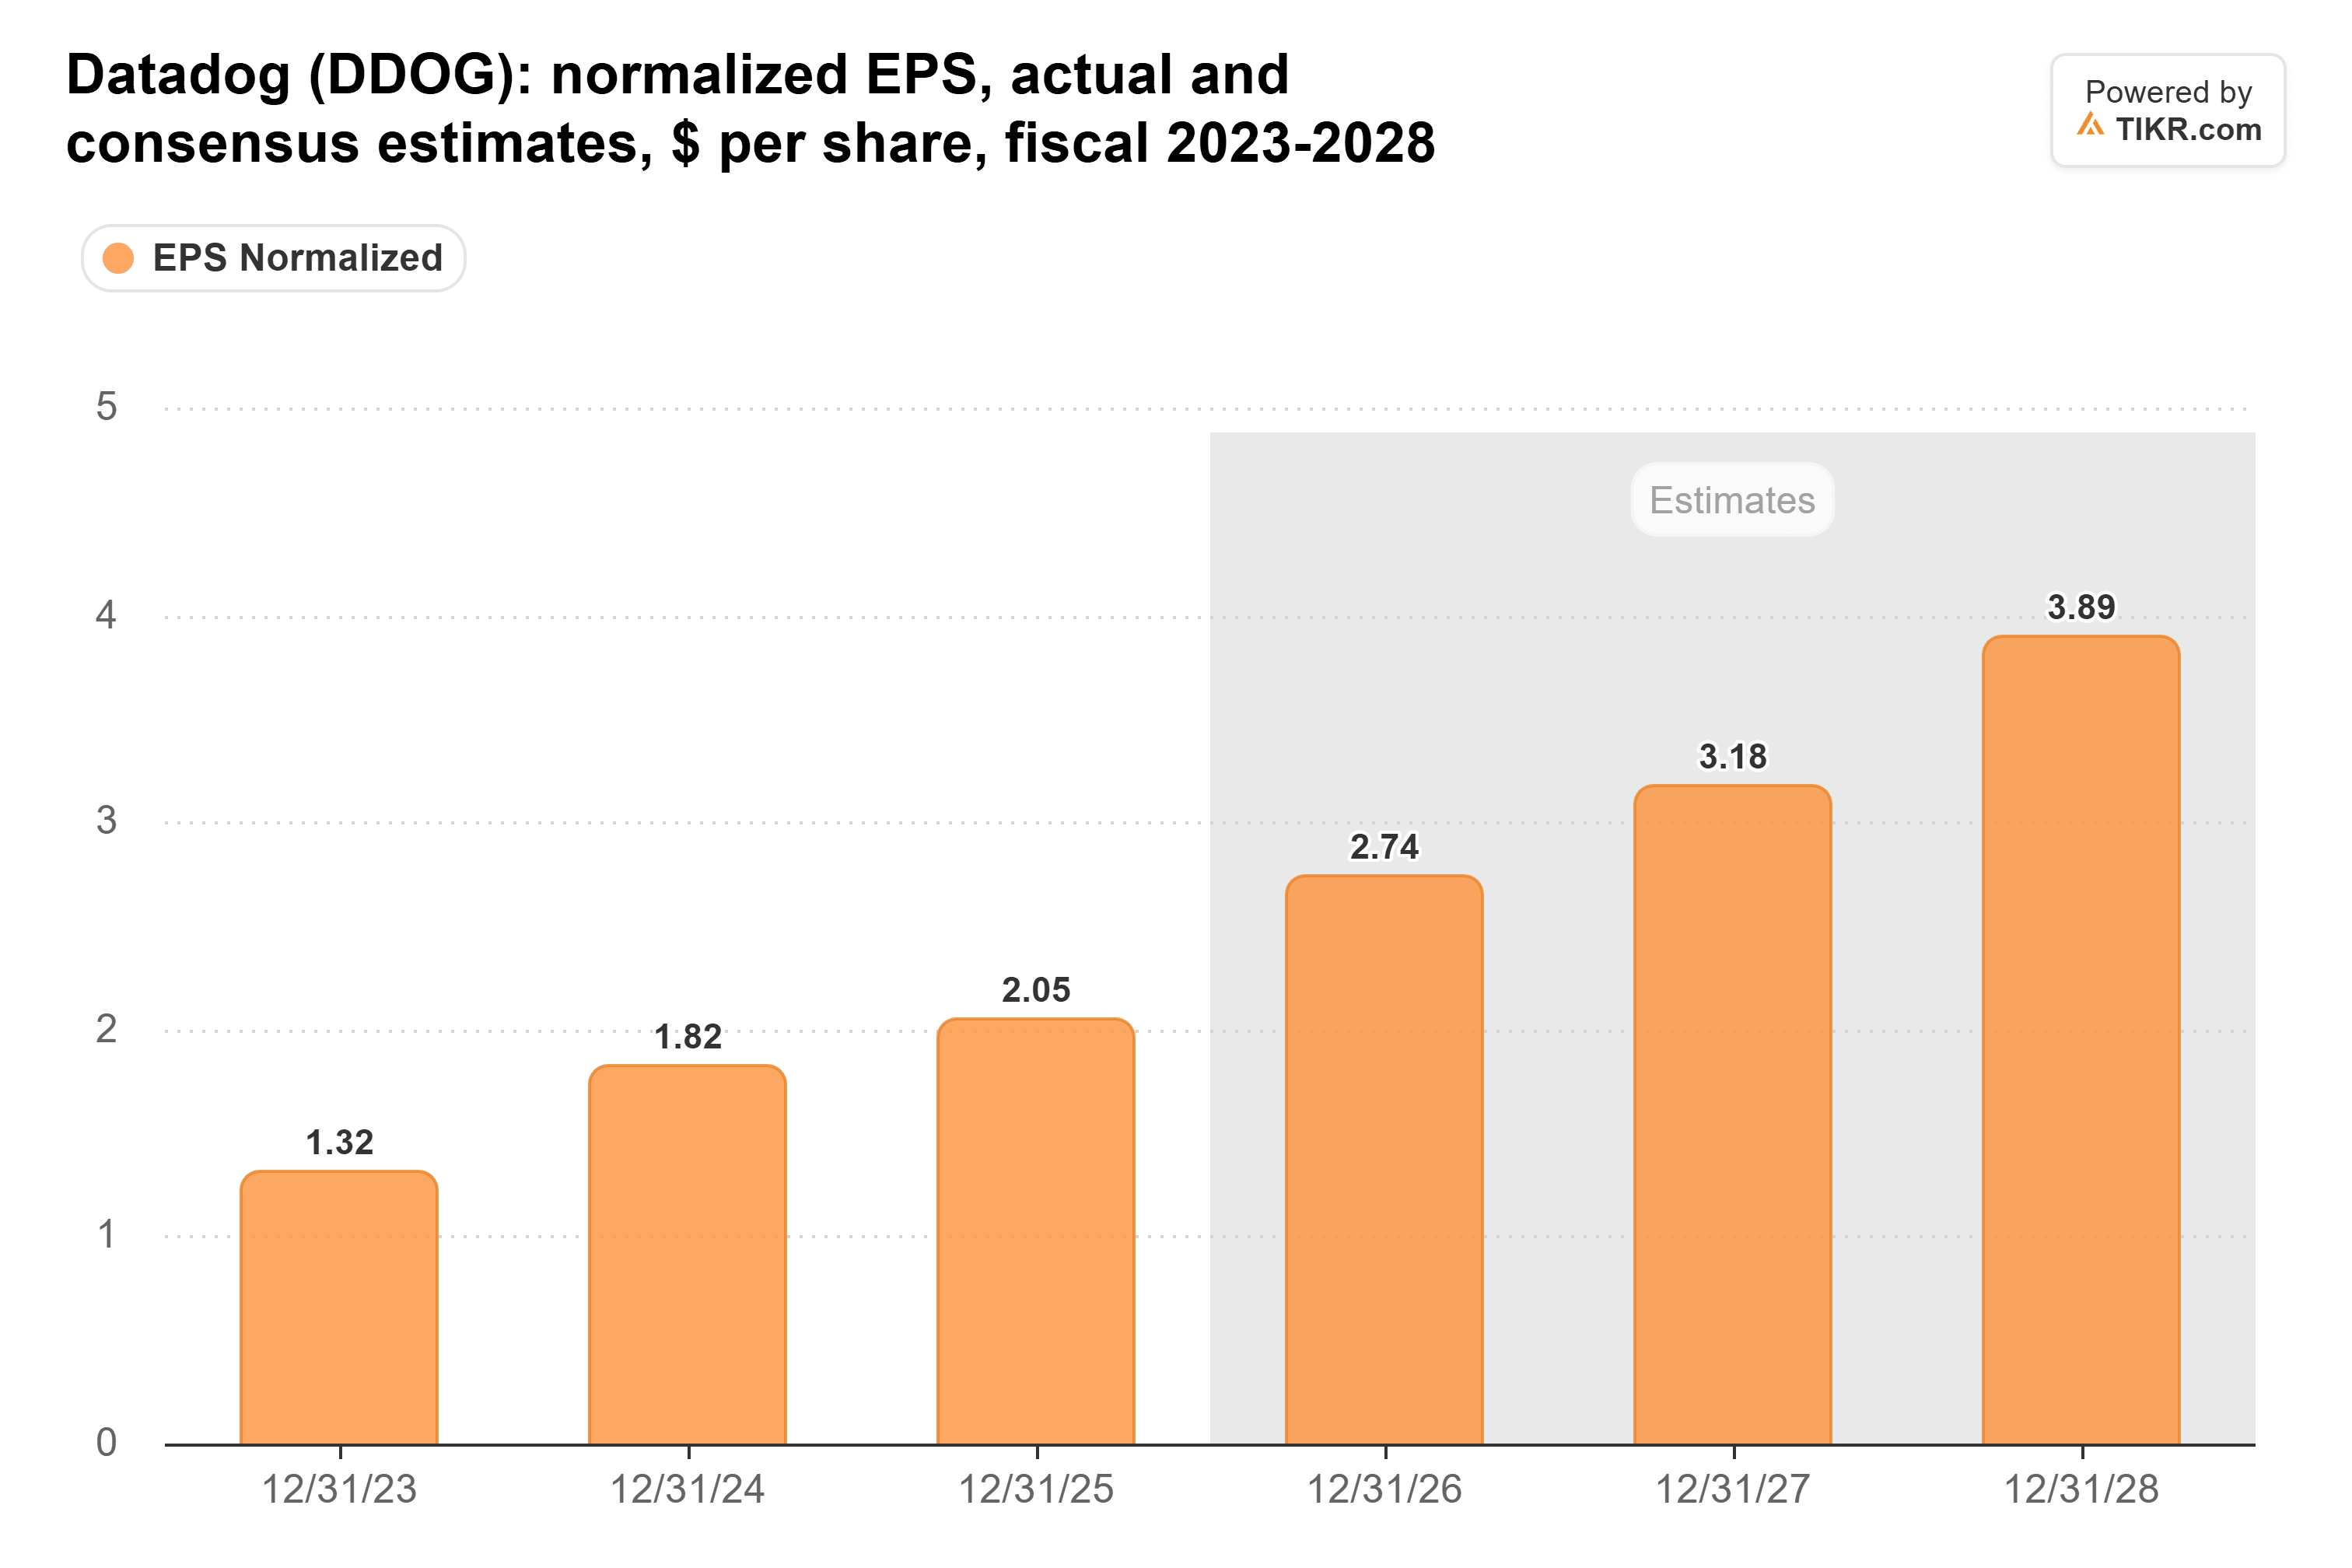
アナリストは決算発表後に予想を上方修正しました。発表前、コンセンサスではDatadogの2027年のノーマライズドEPSは1株あたり2.98ドルとされていました。現在、この数字は3.18ドルに修正され、2028年は3.89ドルと、2025年の2.05ドルのほぼ2倍となっています:
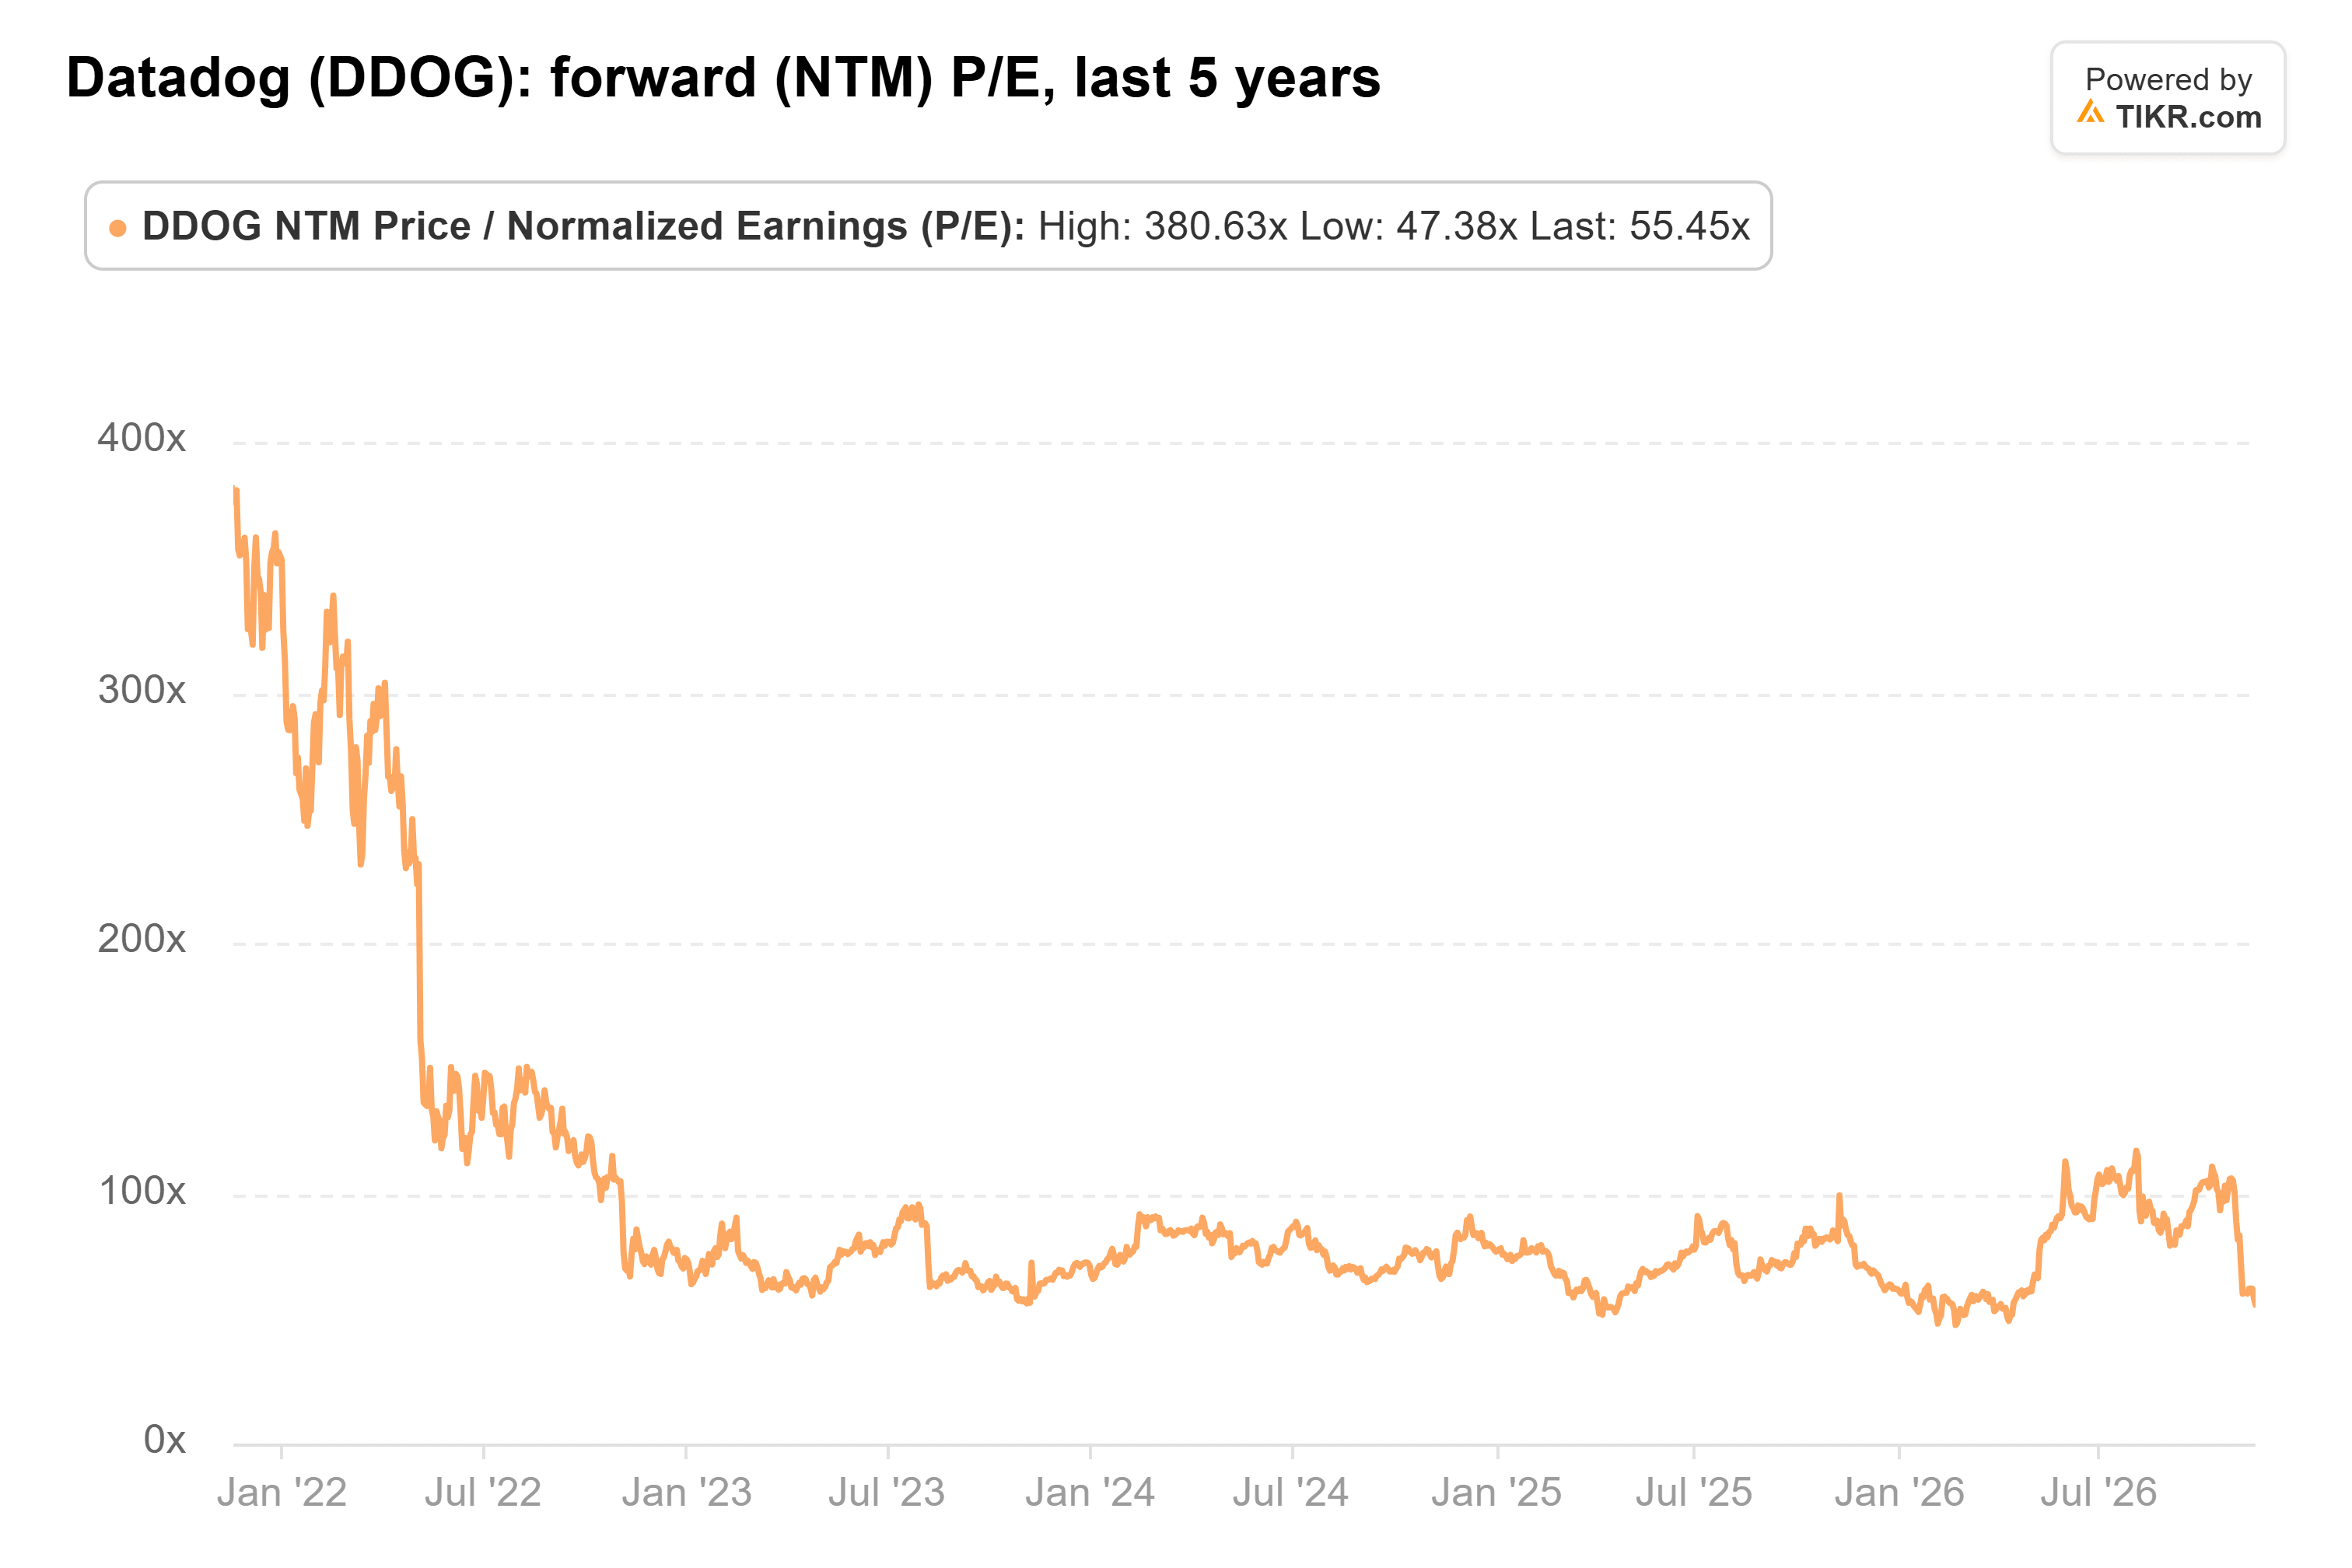
株価が下落し予想が上方修正されたことで、株価収益率は大きく低下しました。Datadogは、これらの13Fが捕捉した9月30日時点で、フォワード利益の103倍で取引されていました。現在は56倍で取引されており、過去5年平均の101倍や2月の安値である47倍を下回っています:
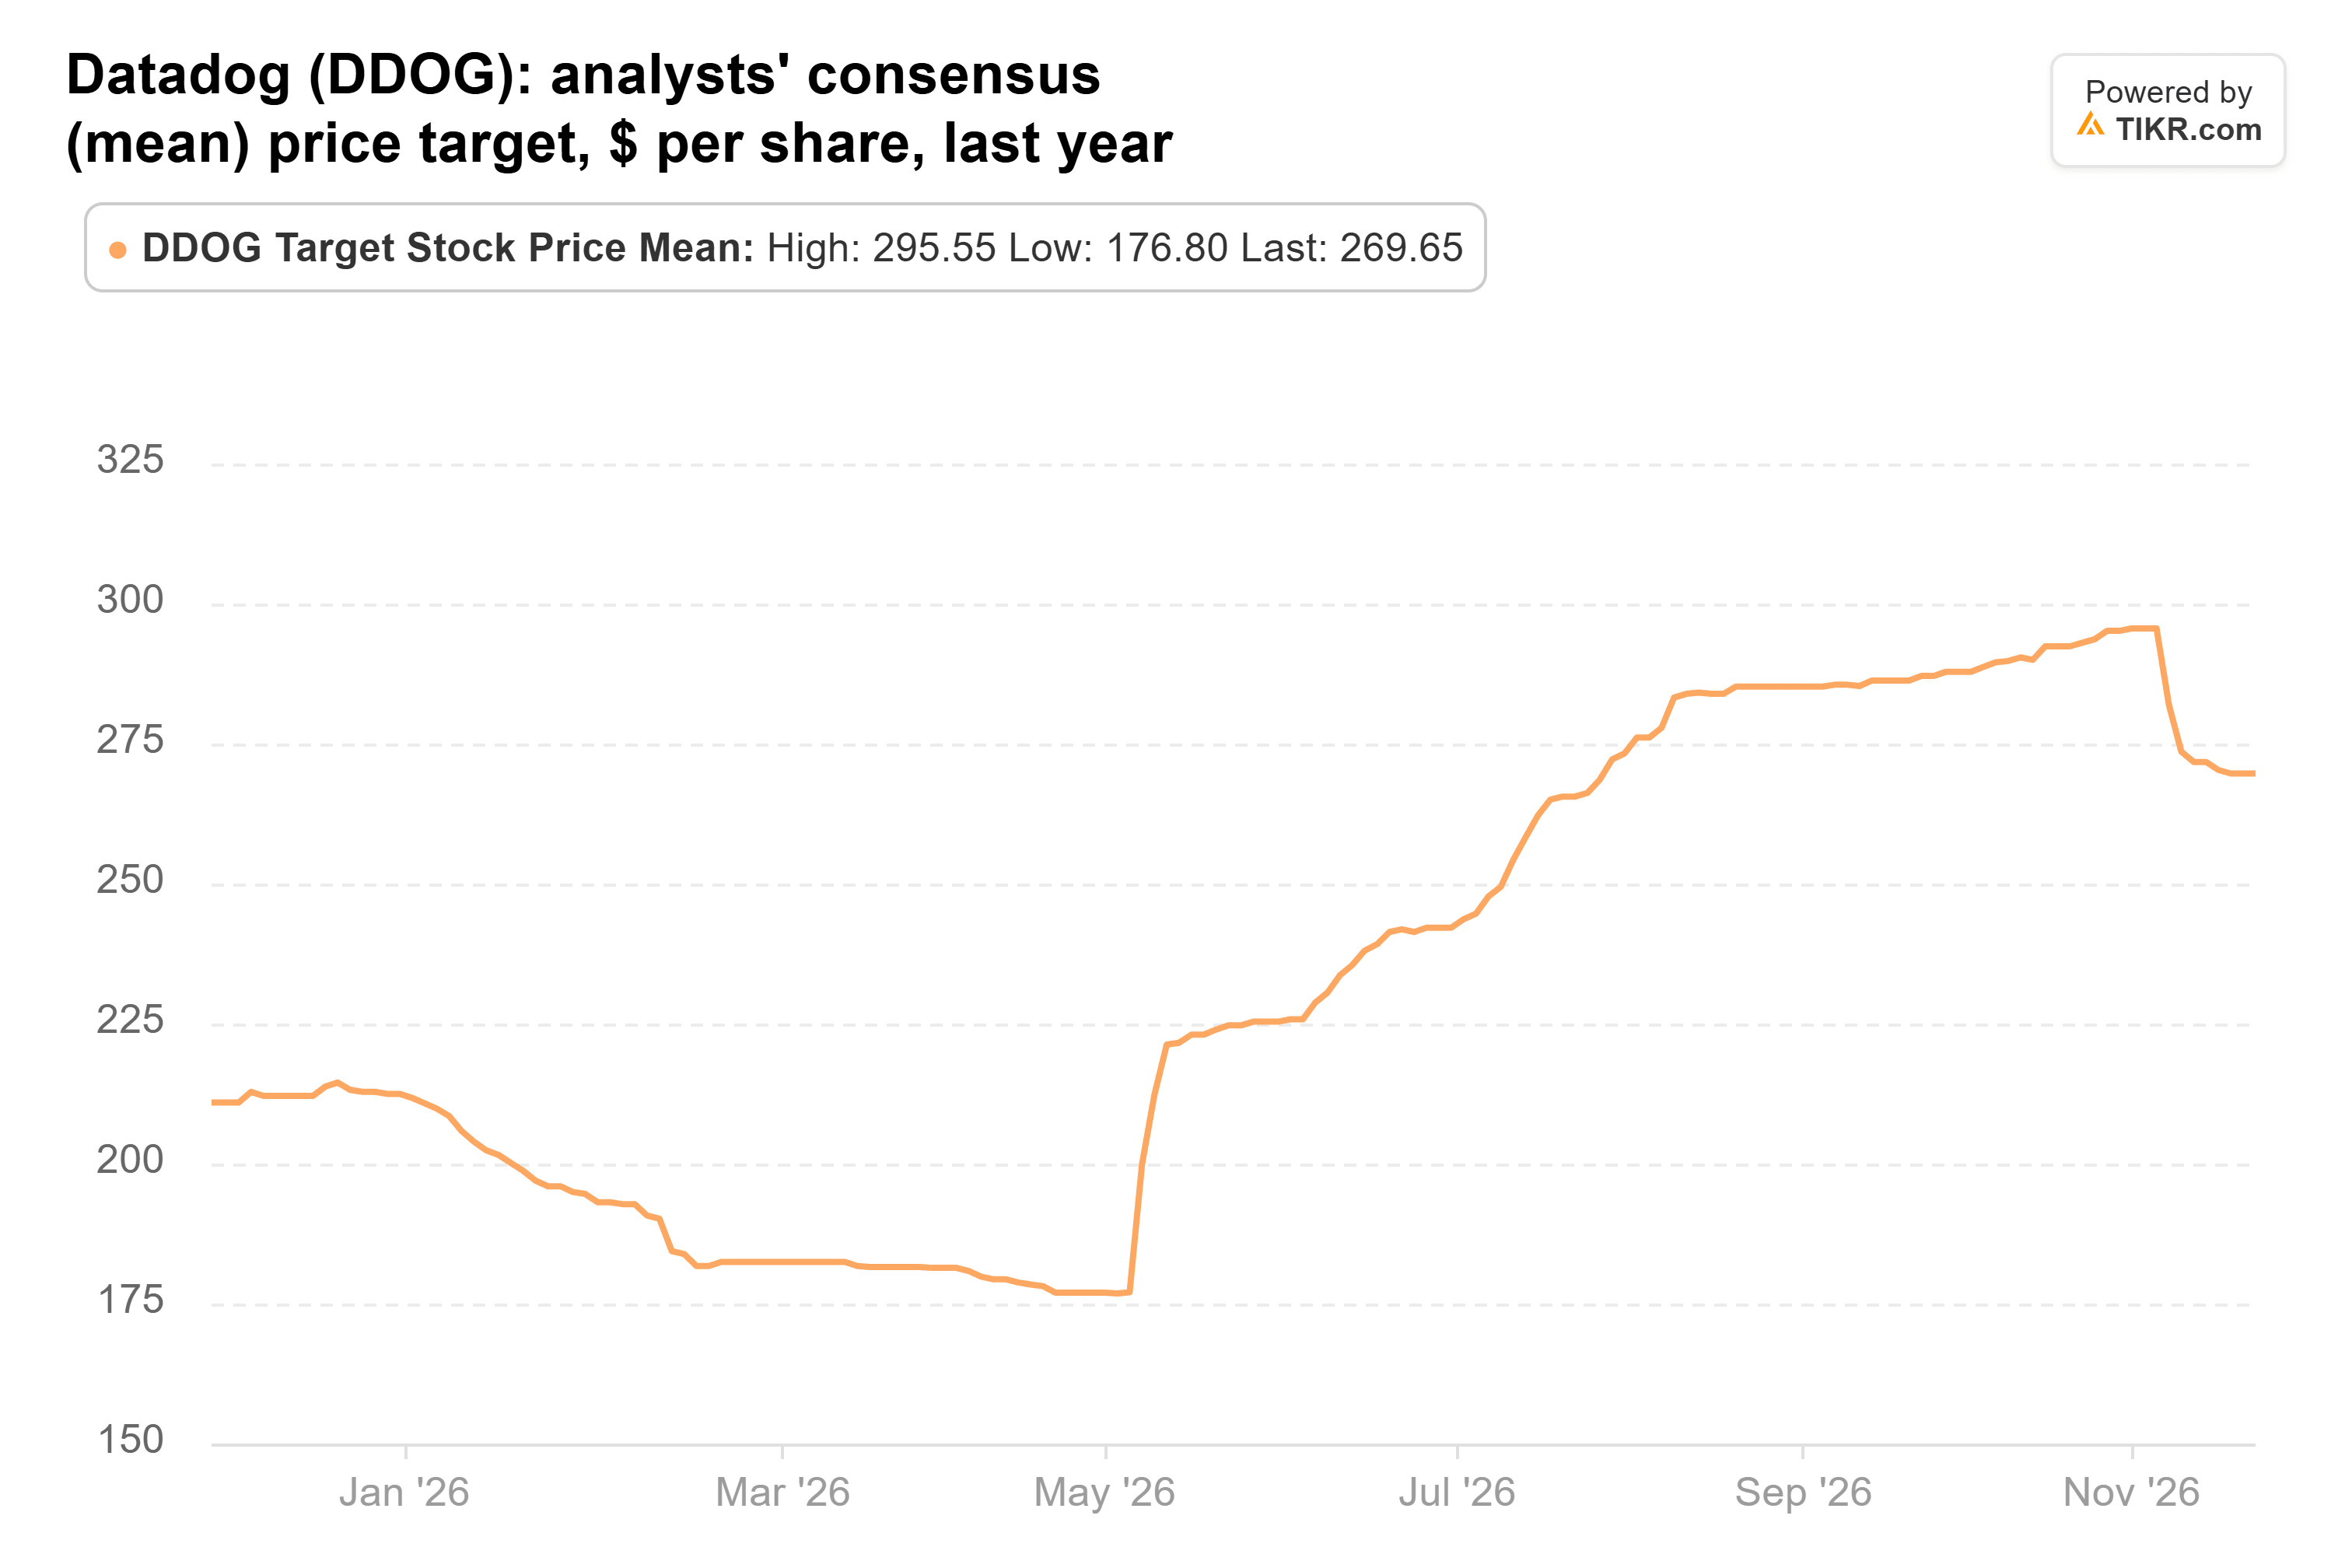
コンセンサス目標株価は、11月1日の高値である296ドルから低下しました。270ドルではありますが、1年前の211ドルを上回り、前日終値から63%高い水準です:
私は買い手側に立つ
リスクは、あの1社の顧客にあります。もし他の大口AI顧客がDatadogの最大顧客と同じように値引き交渉を行うならば、同社の成長を牽引する顧客が価格に対して最も大きな発言権を持つことにもなります。また、ノーマライズド利益はストック・ベースド・コンペンセーション(2025年には売上高の21.9%を占めた)を除外しています。
それでも、数字は買い手を支持しています。投資家は現在、9月30日時点の約半分の株価収益率で、上方修正された利益予想に対して支払っています。CFOのデビッド・オブストラー氏は、最大顧客が第3四半期でも契約上の最低水準を上回って支出していたと述べています。
詳細は2月、第4四半期決算とともに2027年の見通しが発表される際に明らかになります。その業績見通しがアナリストが予想する3.18ドルに達するかそれを上回れば、買い手の判断は正しかったことになります。それを下回れば、売り手の判断が正しかったことになります。ファンドの次の13Fも2月中旬に提出期限を迎えるため、誰がさらに買い増したかがわかります。
では、Datadogの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Datadogがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!