主なポイント
- 9月30日締めの四半期で13Fを提出した460の大型ファンドのうち、22がShopifyを買い、14が売却した。買い手にはジョージ・ソロスのファンドが、売り手にはキャシー・ウッドのARKインベストが含まれる。
- 買い手の投入金額ははるかに大きく、四半期末の株価で見ると、Coatueの新規Shopify保有額だけで、売り手14ファンドの売却額合計を上回った。
- 売り手のうち6つは同じ四半期にBloom Energyを追加購入しており、Bloomは9月30日以降37%下落したのに対し、Shopifyは4%の下落にとどまっている。
- アナリストは、Shopifyの1株当たり利益(EPS)が2025年から2028年にかけて2倍以上になると予想しており、その見通しに基づけば買い手の判断は正しいように見える。
大型資金は前四半期、Shopify (SHOP)について意見が分かれたが、買い手は件数でも金額でも優位に立った。
この件数は、9月30日締めの四半期で13Fを提出した460の大型ファンド(著名なファンドに加え、米国株を10億ドル以上保有するファンド、ただしクオンツ・インデックスファンドは除く)を対象としている。このうち22がShopifyを購入した(新規ポジションの構築または20%以上の増加)。14が売却または20%以上の削減を行い、460のうち45が9月30日時点で同株を保有していた。
買い手の方が大きな資金を投入
最大の買いは、930億ドルを運用するフィリップ・ラフォンのCoatueによるものだった。11月16日に提出された同社の13Fには、780万株の新規ポジションが記されており、四半期末の株価で約11.6億ドル、同社の13F株式の2.1%に相当する。この1つの保有額だけで、同じ株価で計算した売り手14ファンドの売却額合計(約9億7700万ドル)を上回った。
1640億ドルを運用するGQGパートナーズは、402万株(四半期末の株価で約5億9700万ドル相当)の新規ポジションを構築した。アンドレアス・ハルボルセンのバイキング・グローバルは約1億3200万ドル相当の新規ポジションを開始した。
ジョージ・ソロスのソロス・ファンド・マネジメント(13Fで64億8000万ドルの米国株を保有)は、より小規模な賭けを行った。11月13日に提出された同社の13Fには、22万2745株の新規購入が記されており、9月30日時点で約3300万ドル相当。これは同社の13F総額の0.5%、保有銘柄中51番目の規模である。
TIKRはShopifyを54人のアナリストがフォローしています。「買い」と言っているのは何人?
Shopifyの「買い」「中立」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Shopifyのアナリスト・レーティングを見る
売り手の大半は依然として十分な保有を維持
売り手14のうち、完全に手放したのは5つだけだった。その中で最大は、62万株(四半期末の株価で約7100万ドル相当)を売却したBlue Sparrowである。最大の売却は、240億ドルを運用するPolen Capitalによるもので、保有を47%削減して244万株(四半期末の株価で約3億1600万ドル相当)とした。Shopifyは依然としてPolenの13F株式の3.9%を占めている。
220億ドルを運用するEdgewood Managementは28%削減したが、Shopifyは依然として同社の第4位の保有銘柄であり、13F株式の7.0%を占めている。キャシー・ウッドのARKインベストは、11月13日に提出された13Fで24%を削減したが、依然として315万株(9月30日時点で4億6600万ドル相当)を保有しており、これは同社の第12位のポジションである。著名なファンドの中では、ダン・サンドハイムのD1キャピタルが74%と最も深い削減を行った。
売り手のその他の買いも注目に値する。そのうち6つは同じ四半期にBloom Energy (BE)を追加購入した(新規ポジションの構築または20%以上の増加)。Bloomは9月30日以降、中間選挙への懸念がAI関連電力株を直撃した後、37%下落しているのに対し、Shopifyは4%の下落にとどまっている。
Shopifyの利益は2倍以上に増える必要がある
Shopifyは11月3日の第3四半期決算で、売上高が32%増の37億4000万ドルに達したと発表した。これは同社の業績見通しの範囲内であり、それ以前の3四半期連続で見通しの上限を上回っていた。商品取扱高(GMV)1191億ドルとサブスクリプション収入8億3600万ドルはいずれもアナリスト予想を下回り、決算発表を受けて株価は15%下落した。
しかし、利益面は持ちこたえた。営業費用は売上高の32%(1年前は37%)に低下し、GAAP営業利益は66%増の5億6800万ドルに達し、経営陣は第4四半期の売上高成長率を30%前半台と見通した。また経営陣は、eMarketerのデータを引用し、Shopifyの加盟店が2025年初頭以降、米国の新規Eコマース支出のほぼ半分を獲得したと述べている。
アナリストは、調整後1株当たり利益(EPS)が2025年の1.43ドルから、今年は1.91ドル、2028年には3.26ドルに上昇すると予想している:

アナリストはこれらの数値を決算発表後ほとんど変更していない。2026年と2027年の予想は据え置かれ、2028年の予想は10月下旬の3.32ドルから3.26ドルに微減した。
予想利益の約64倍で取引されているShopifyは、2023年末以降のレンジの下限付近にある。この期間の四半期末平均は約74倍で、最も低い四半期末の数値は約60倍(6月末)だった。
Shopifyをカバーする54人のアナリストの平均株価目標は177ドルである。これは現在の株価より25%高く、1年前の176ドルからほとんど変化していない:
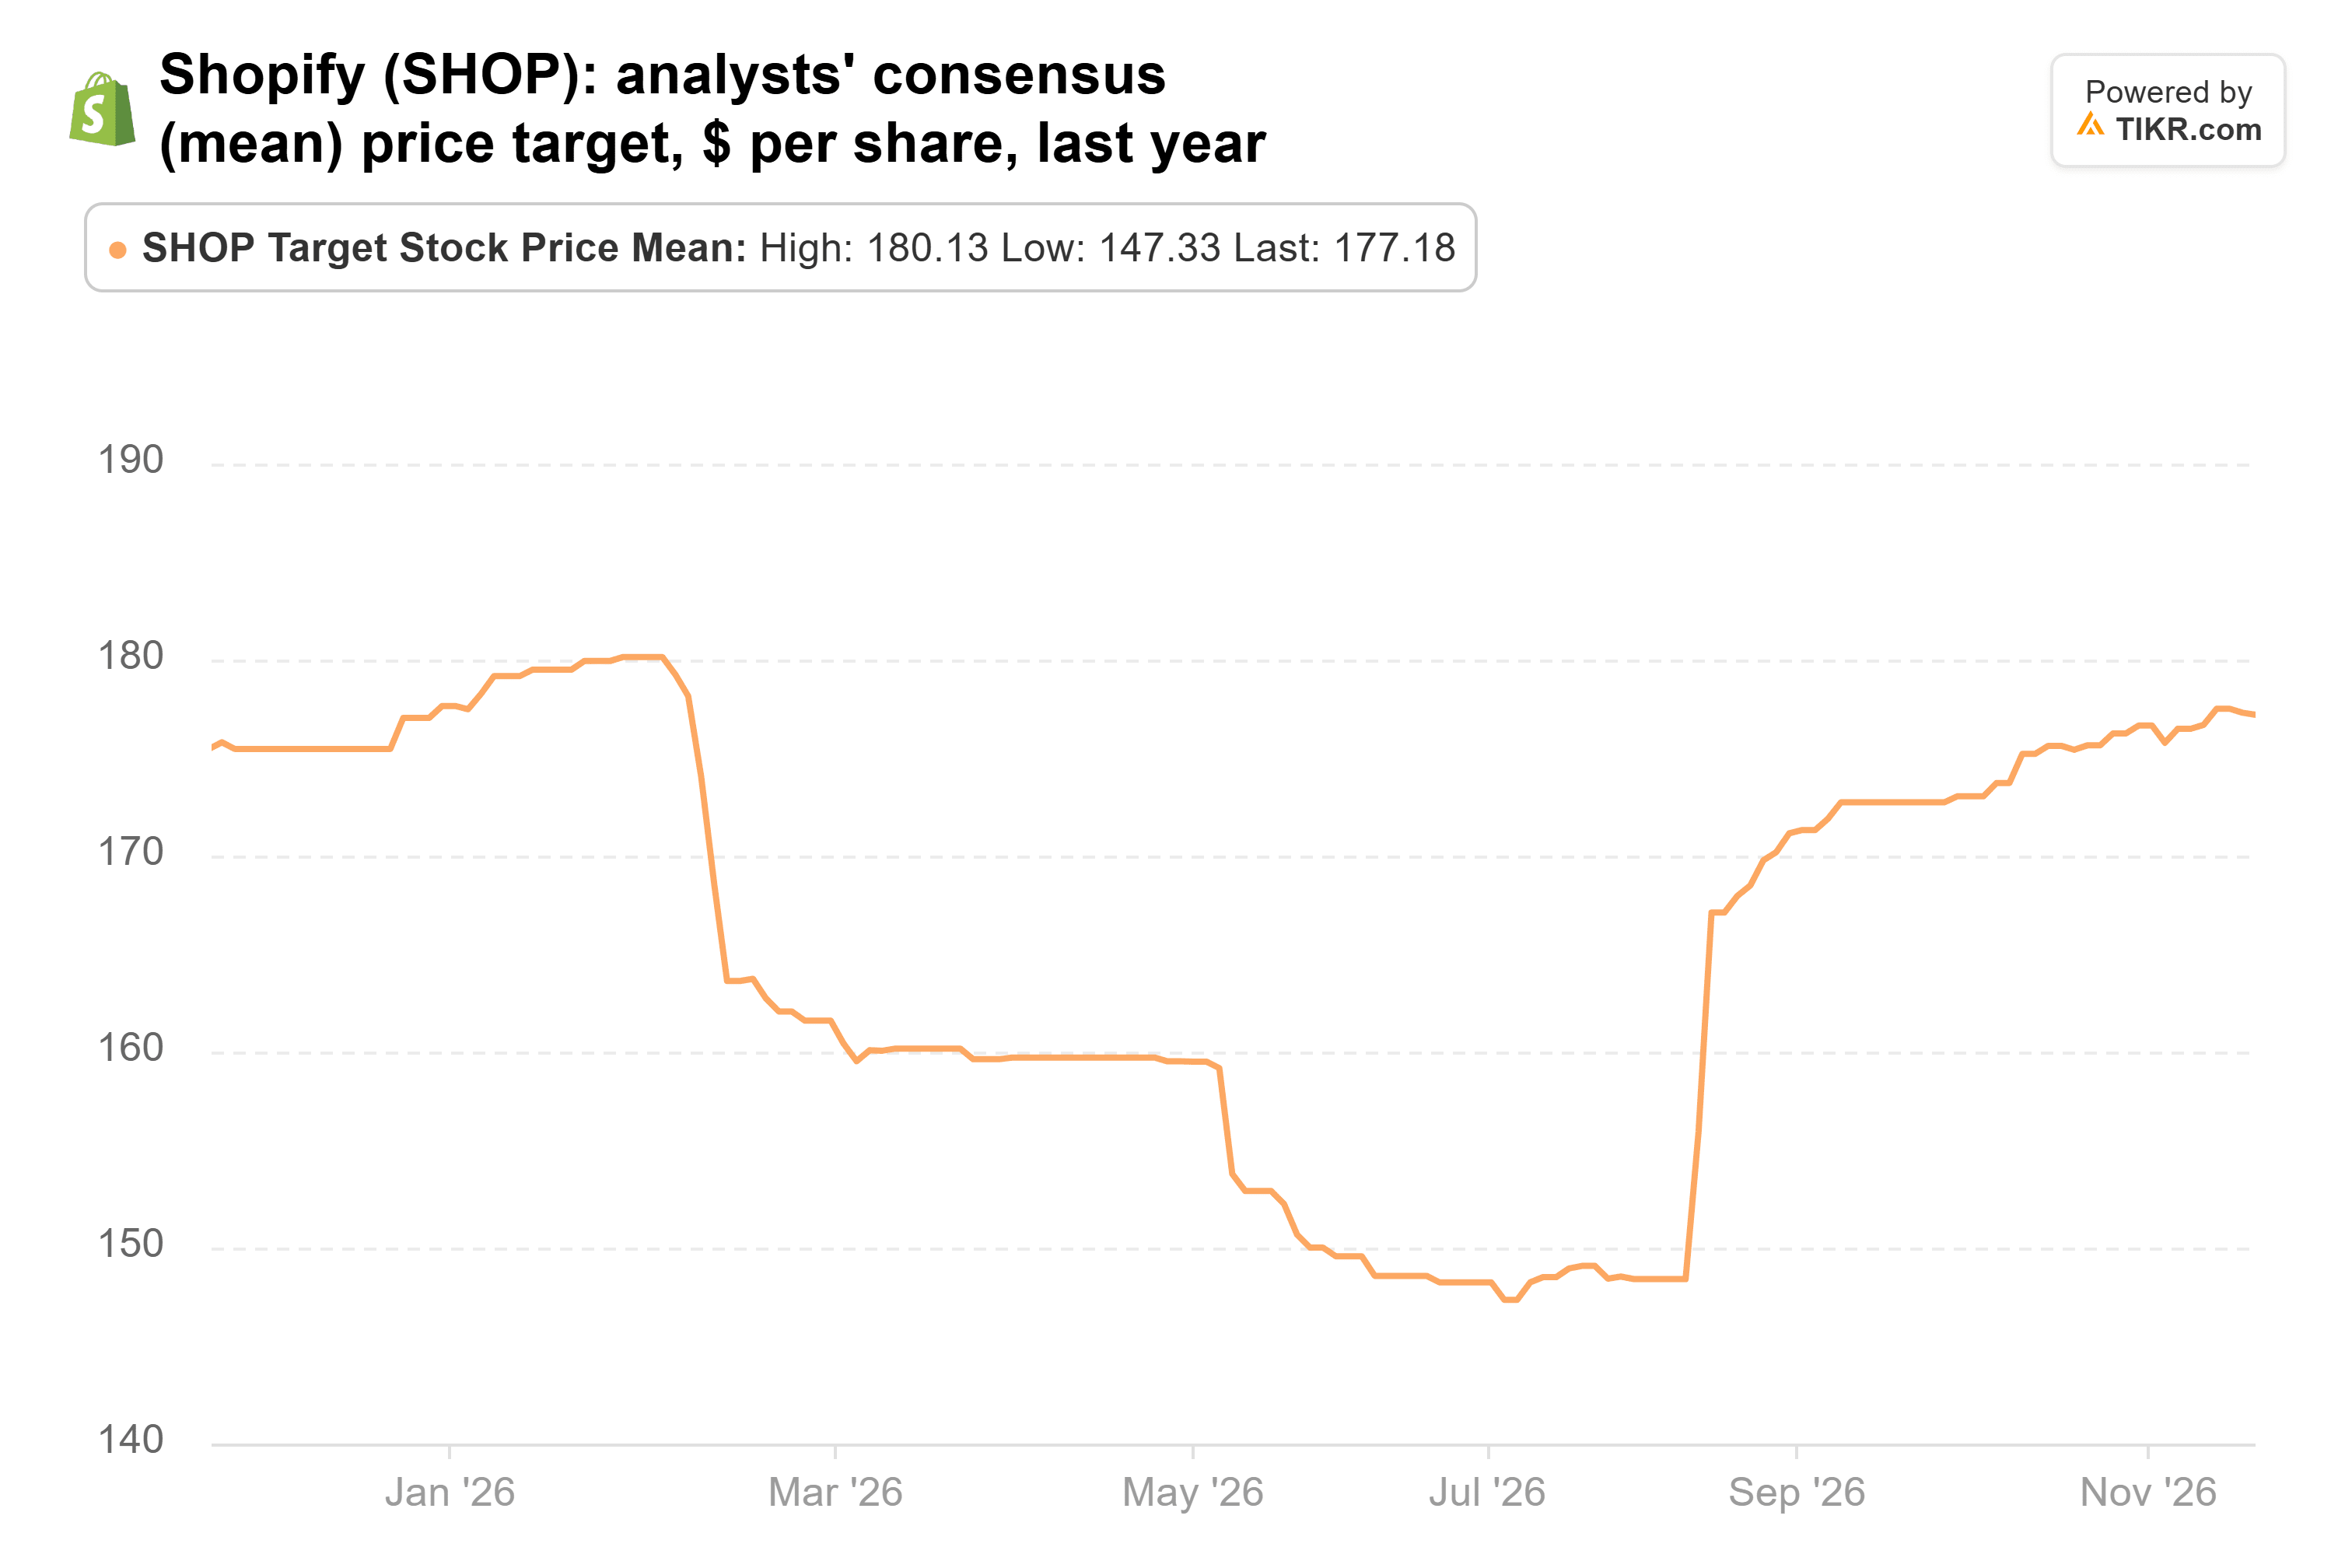
目標株価のレンジは120ドルから220ドルである。筆者の計算では、177ドルという平均は2028年予想の約54倍に相当し、これは6月の安値さえ下回る水準である。したがって、予想が実現すれば、ShopifyはPER倍率が上昇しなくてもこの水準に到達する可能性がある。
買い手の方がより良い数字を持っている
リスクは成長にある。アナリストはすでに、売上高成長率が今年の32%から2028年には約26%に緩やかになると見ており、投資家は第3四半期のような予想外れが続けば、64倍もの倍率を払い続けることはないだろう。
それでも、筆者は買い手側につく。Shopifyは最近のレンジの下限付近で取引されており、アナリストは2025年から2028年にかけて利益が2倍以上になると予想しており、売り手の大半は大きな保有を維持している。
次の試練は2月中旬に訪れる。Shopifyが第4四半期決算を発表し、ファンドが12月31日締めの四半期の13Fを提出する時期だ。売上高が業績見通し通り30%前半で成長し、営業費用が売上高の30%以下であれば、筆者は買い手側に留まるだろう。成長率が20%台に落ち込んだ場合は、考え直すことになる。
では、Shopifyの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Shopifyがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務上のアドバイス、またはいかなる株式の売買推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!