Punti Chiave
- Il 5 novembre, Barclays ha abbassato il suo prezzo target per Arm Holdings a $325 da $360, mantenendo però la raccomandazione Overweight. Quel target è [69%] superiore alla chiusura del 4 novembre.
- Barclays punta sui ricavi da licenze, aumentati del 50% lo scorso trimestre, e sul nuovo chip di Arm per i data center, mentre le royalty sono cresciute solo dell'8%.
- Il target è 136 volte gli utili che gli analisti si aspettano nei prossimi 12 mesi, ma scende a circa 87 volte per l'anno successivo, vicino alla media triennale di 85x di Arm.
- Ciò rende i $325 una scommessa sul fatto che le stime per gli anni futuri reggano nonostante il rallentamento delle royalty, e io vorrei prima vederlo confermato.
Arm Holdings (ARM) ha perso più della metà del suo valore dal 18 giugno, e Barclays continua a vedere un forte rimbalzo. Giovedì, dopo il rapporto del secondo trimestre di Arm, l'analista Thomas O’Malley ha tagliato il suo prezzo target a $325 da $360, mantenendo la raccomandazione Overweight. Si tratta di un valore [69%] superiore alla chiusura di mercoledì a [$191,80].
Le Cattive Notizie Si Sono Accumulate
Il 29 ottobre, Intel (INTC) ha fornito una stima dei ricavi del quarto trimestre tra $15 e $16 miliardi, al di sotto dei $17,1 miliardi attesi dagli analisti, adducendo una carenza di substrati per il packaging. Arm ha bisogno di quegli stessi materiali per il suo chip per data center, l'AGI CPU, e ha perso quasi il 10% dopo l'avvertimento.
Poi, mercoledì, le royalty di Arm sono cresciute solo dell'8% a $670 milioni, al di sotto della previsione di crescita a basse cifre doppie, poiché i prezzi più alti della memoria hanno ridotto le vendite di telefoni. Arm si aspetta che la crescita delle royalty rallenti a basse cifre singole questo trimestre.
Barclays Punta Sulle Licenze e Sul Chip
La tesi di Barclays si basa sulle licenze, balzate del 50% a $773 milioni, ben al di sopra della crescita di circa il 30% che Arm stessa aveva previsto. O’Malley si aspetta che la crescita delle licenze acceleri nuovamente nel trimestre di dicembre.
Ha anche aumentato la sua stima per l'AGI CPU a circa $1,5 miliardi da $1,1 miliardi. Il CEO Rene Haas ha dichiarato durante la conference call che la fiducia di Arm nel "raggiungere fino a $2 miliardi di ricavi dall'AGI CPU di Arm tra l'esercizio fiscale 2027 e il 2028" è cresciuta negli ultimi 90 giorni.
TIKR Monitora 43 Analisti su Arm Holdings. Quanti Dicono "Compra"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Arm Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Arm Holdings
I $325 Sono Giustificati?
Il target consenso è salito a $291 il 2 novembre, rispetto ai $158 di un anno fa, e si è mantenuto a quel livello dall'estate.
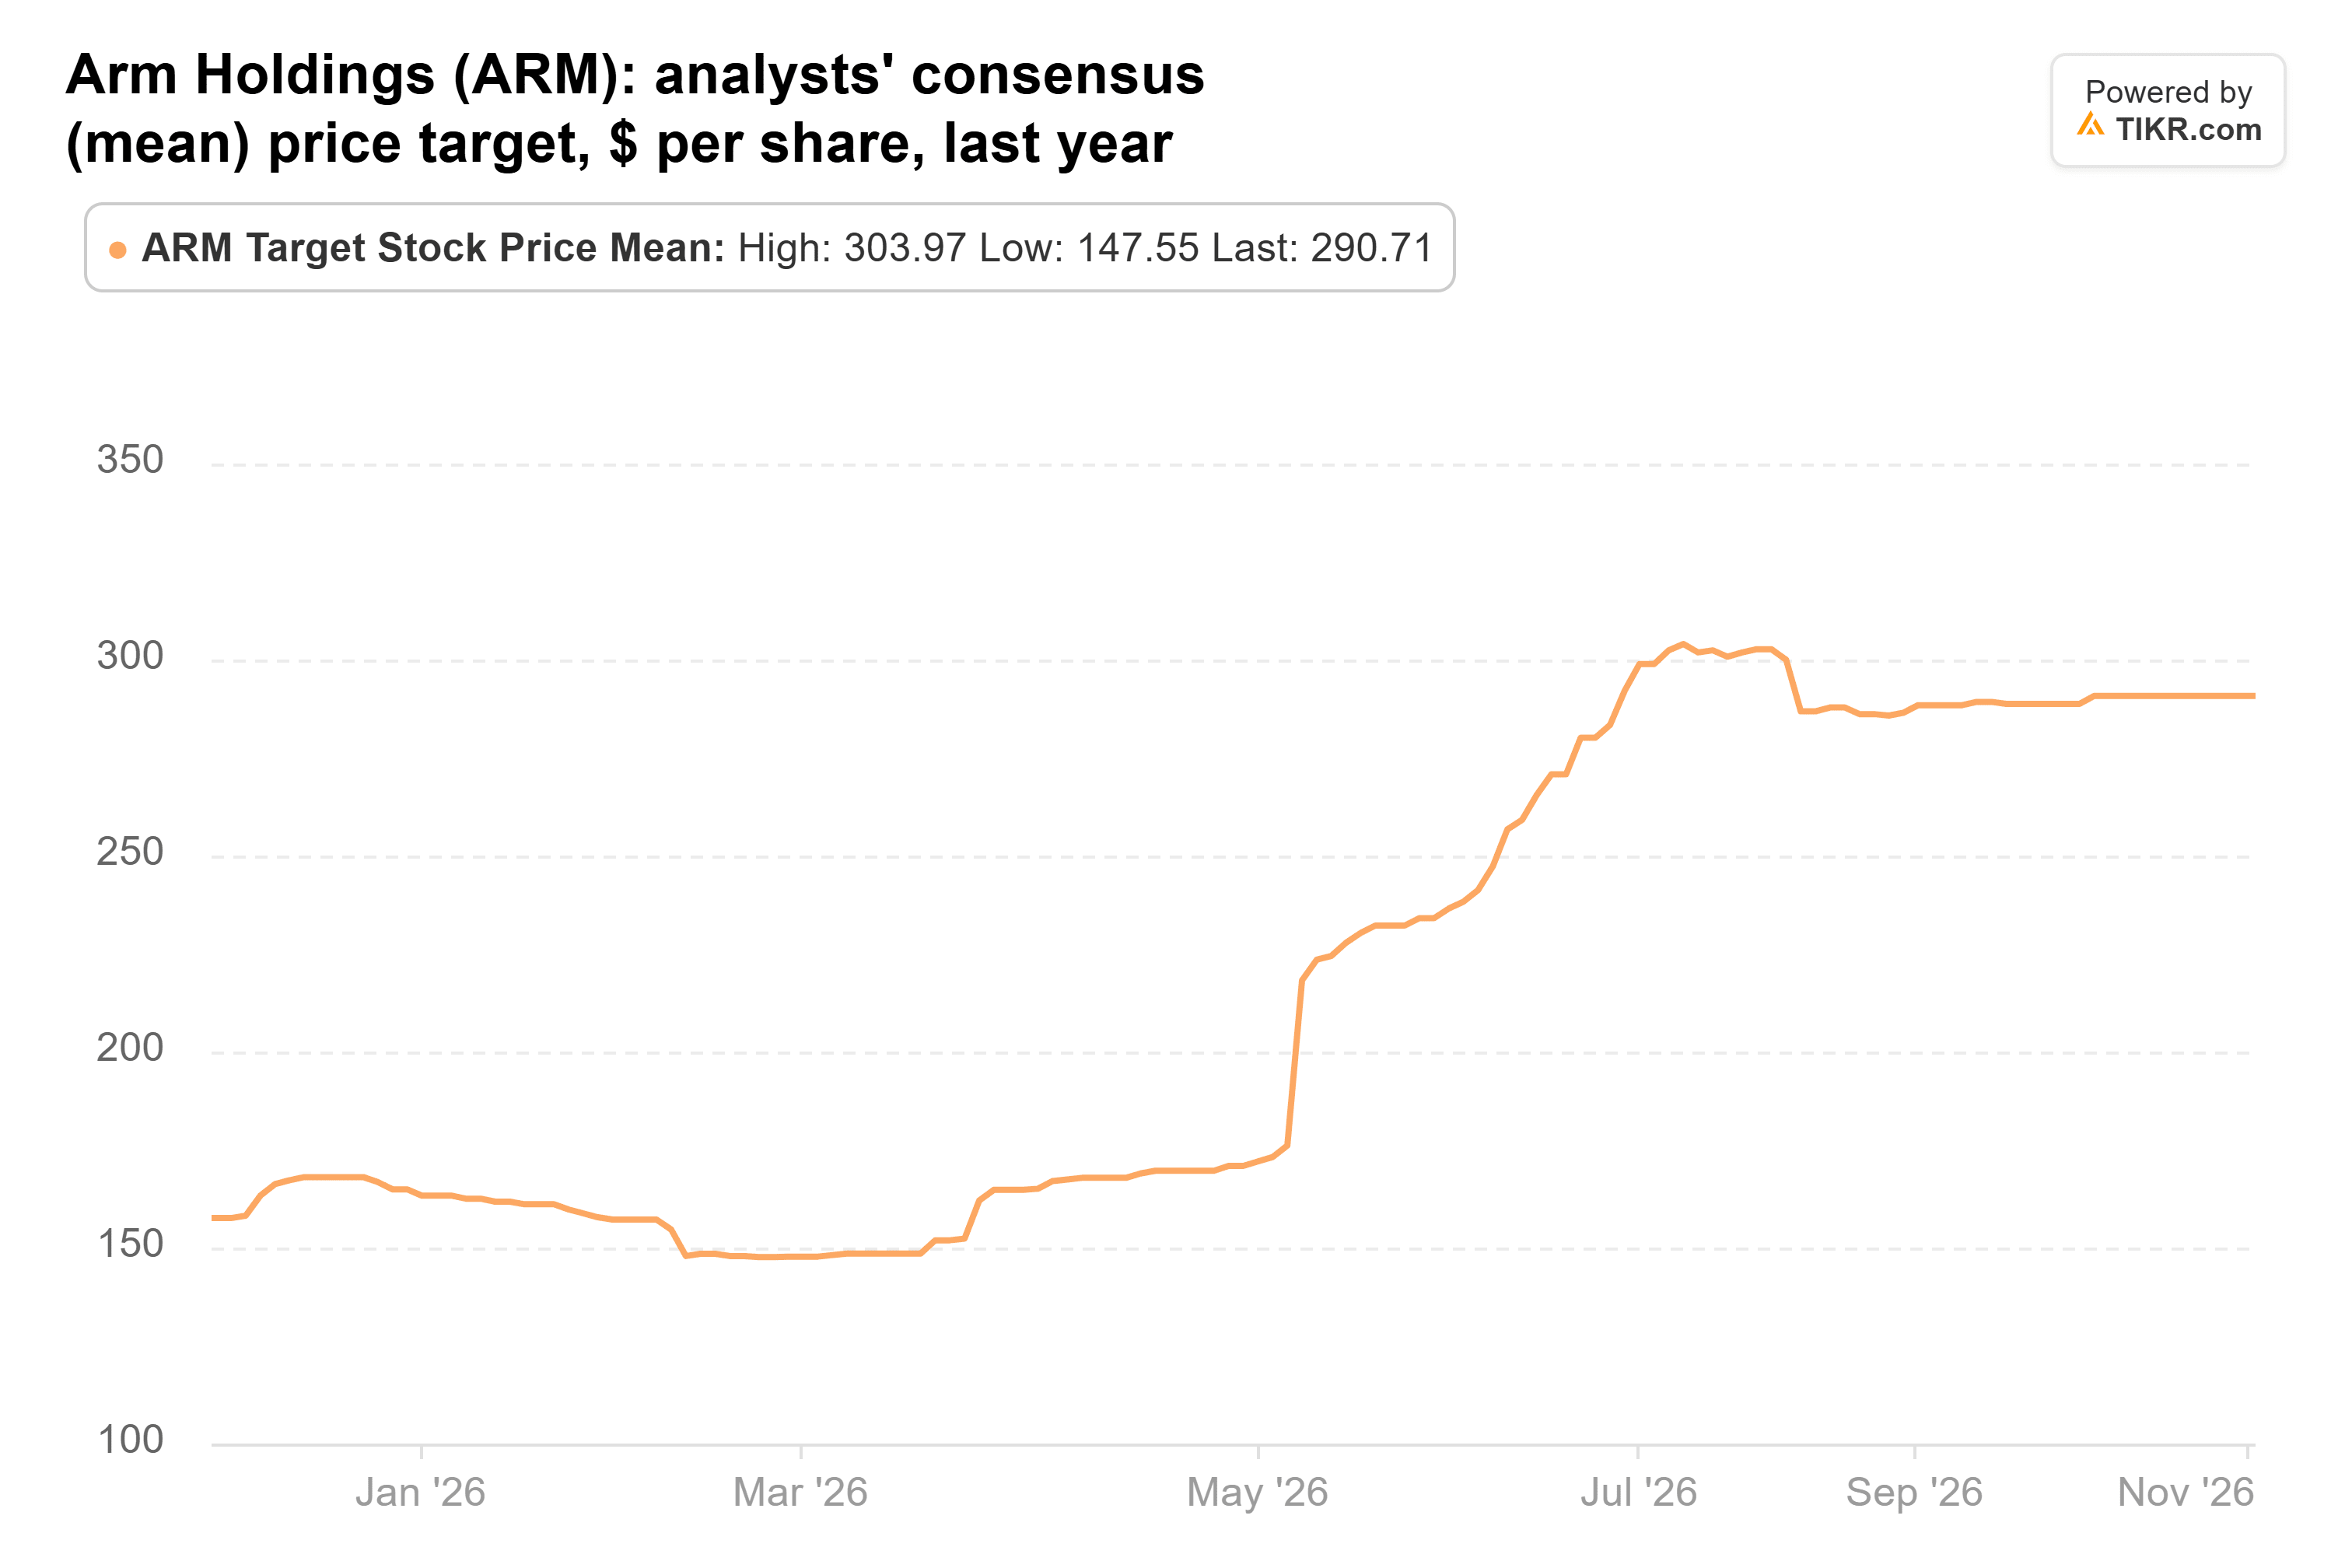
I target vanno da $125 a $500, e i $325 di Barclays si collocano del 12% sopra il consenso.
Anche le stime degli utili si sono mantenute, almeno fino al rapporto. Il consenso per l'esercizio fiscale 2027 (l'anno che termina a marzo 2027) è di $2,23 per azione, lo stesso di 90 giorni fa, e quello per il 2028 è di $3,06, contro $3,07.

Quindi il selloff riguarda ciò che gli investitori sono disposti a pagare. Il P/E forward di Arm era 82x il 2 novembre, in calo rispetto ai 202x del picco del 18 giugno e appena al di sotto della sua media triennale di 85x.

Sui $2,39 per azione che gli analisti si aspettano nei prossimi 12 mesi, $325 equivalgono a 136x. Ma un target è una previsione a un anno. Entro il prossimo novembre, la finestra forward riguarderà principalmente il 2029 fiscale, dove il consenso è di $4,05, e $325 scendono a circa 87x, vicini a quella media.
Aspetterei Febbraio
Quindi Barclays non ha bisogno di tornare al multiplo di giugno. Ha bisogno che i numeri del 2029 fiscale reggano, e quelli erano stati fissati prima della delusione sulle royalty di questo trimestre. Anche Qualcomm aggiunge rischio: un giudice deve ancora decidere se può smettere di pagare le royalty ad Arm per cinque anni, dopo che una giuria ha stabilito il 13 ottobre che Arm ha violato la sua licenza.
Non conterei su $325 finché quelle stime non sopravvivranno alle revisioni successive al rapporto. Arm ha dichiarato a luglio che avrebbe fornito un aggiornamento più completo sul chip con i risultati del terzo trimestre fiscale, previsti per inizio febbraio. Una previsione solida che confermi i $2 miliardi, con le royalty che si stabilizzano, renderebbe $325 molto più ragionevoli.
Quindi, Qual è il Valore Reale delle Azioni Arm Holdings?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Arm Holdings. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Arm Holdings gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!