

Punti Chiave
- Walmart pubblica i risultati del terzo trimestre il 19 novembre dopo aver speso quasi $2,9 miliardi in rimborsi tariffari per oltre 11.000 riduzioni di prezzo.
- Il CEO John Furner ha dichiarato che Walmart sta "investendo pesantemente sul prezzo perché i clienti hanno bisogno che lo facciamo", anche se la crescita delle vendite comparabili negli USA è scesa al minimo degli ultimi sei anni.
- Target ha mantenuto il suo rimborso di $994 milioni nei propri margini, mentre Walmart scommette che prezzi più bassi conquisteranno quote di mercato nel tempo.
- Il rapporto del 19 novembre deve mostrare un miglioramento delle vendite comparabili di Walmart USA e una crescita del reddito operativo entro la previsione del 2% al 4%.
Walmart (WMT) pubblica i risultati del terzo trimestre prima dell'apertura del 19 novembre. La direzione ha già avvertito gli investitori di non aspettarsi molta crescita degli utili.
È una scelta deliberata. Walmart ha ricevuto quasi $2,9 miliardi in rimborsi tariffari lo scorso trimestre e ha riversato la maggior parte di questa somma in prezzi più bassi, finanziando oltre 11.000 riduzioni di prezzo presso Walmart USA.
Target (TGT) ha intrapreso una strada diversa con il proprio rimborso. Ha contabilizzato $994 milioni di rimborsi tariffari nel suo secondo trimestre, e il reddito operativo è quasi raddoppiato, raggiungendo $2,6 miliardi.
Inizialmente, gli investitori non hanno apprezzato l'approccio di Walmart. Le azioni sono scese di circa il 10% il 20 agosto, registrando il calo più forte in una giornata da maggio 2022. Da fine agosto si sono però riprese vigorosamente, quindi il rapporto di novembre porta con sé nuovamente aspettative concrete.
Un trimestre abbellito dai rimborsi
Il secondo trimestre di Walmart, terminato il 31 luglio, sembrava forte sulla carta:
- I ricavi sono aumentati del 5,9% a $187,9 miliardi, o del 5,1% a cambio costante.
- L'EPS rettificato di $0,81 ha superato il consenso di $0,74.
- Il reddito operativo è balzato del 28,8% a $9,38 miliardi.
Gran parte del merito, però, è stato dei rimborsi. Hanno aggiunto un netto di 750 punti base alla crescita del reddito operativo rettificato del 17,4%. La crescita sottostante si è comunque attestata al massimo della previsione del 7% al 10%.
Ecco quanto questo rende irregolare la linea degli utili trimestrali...
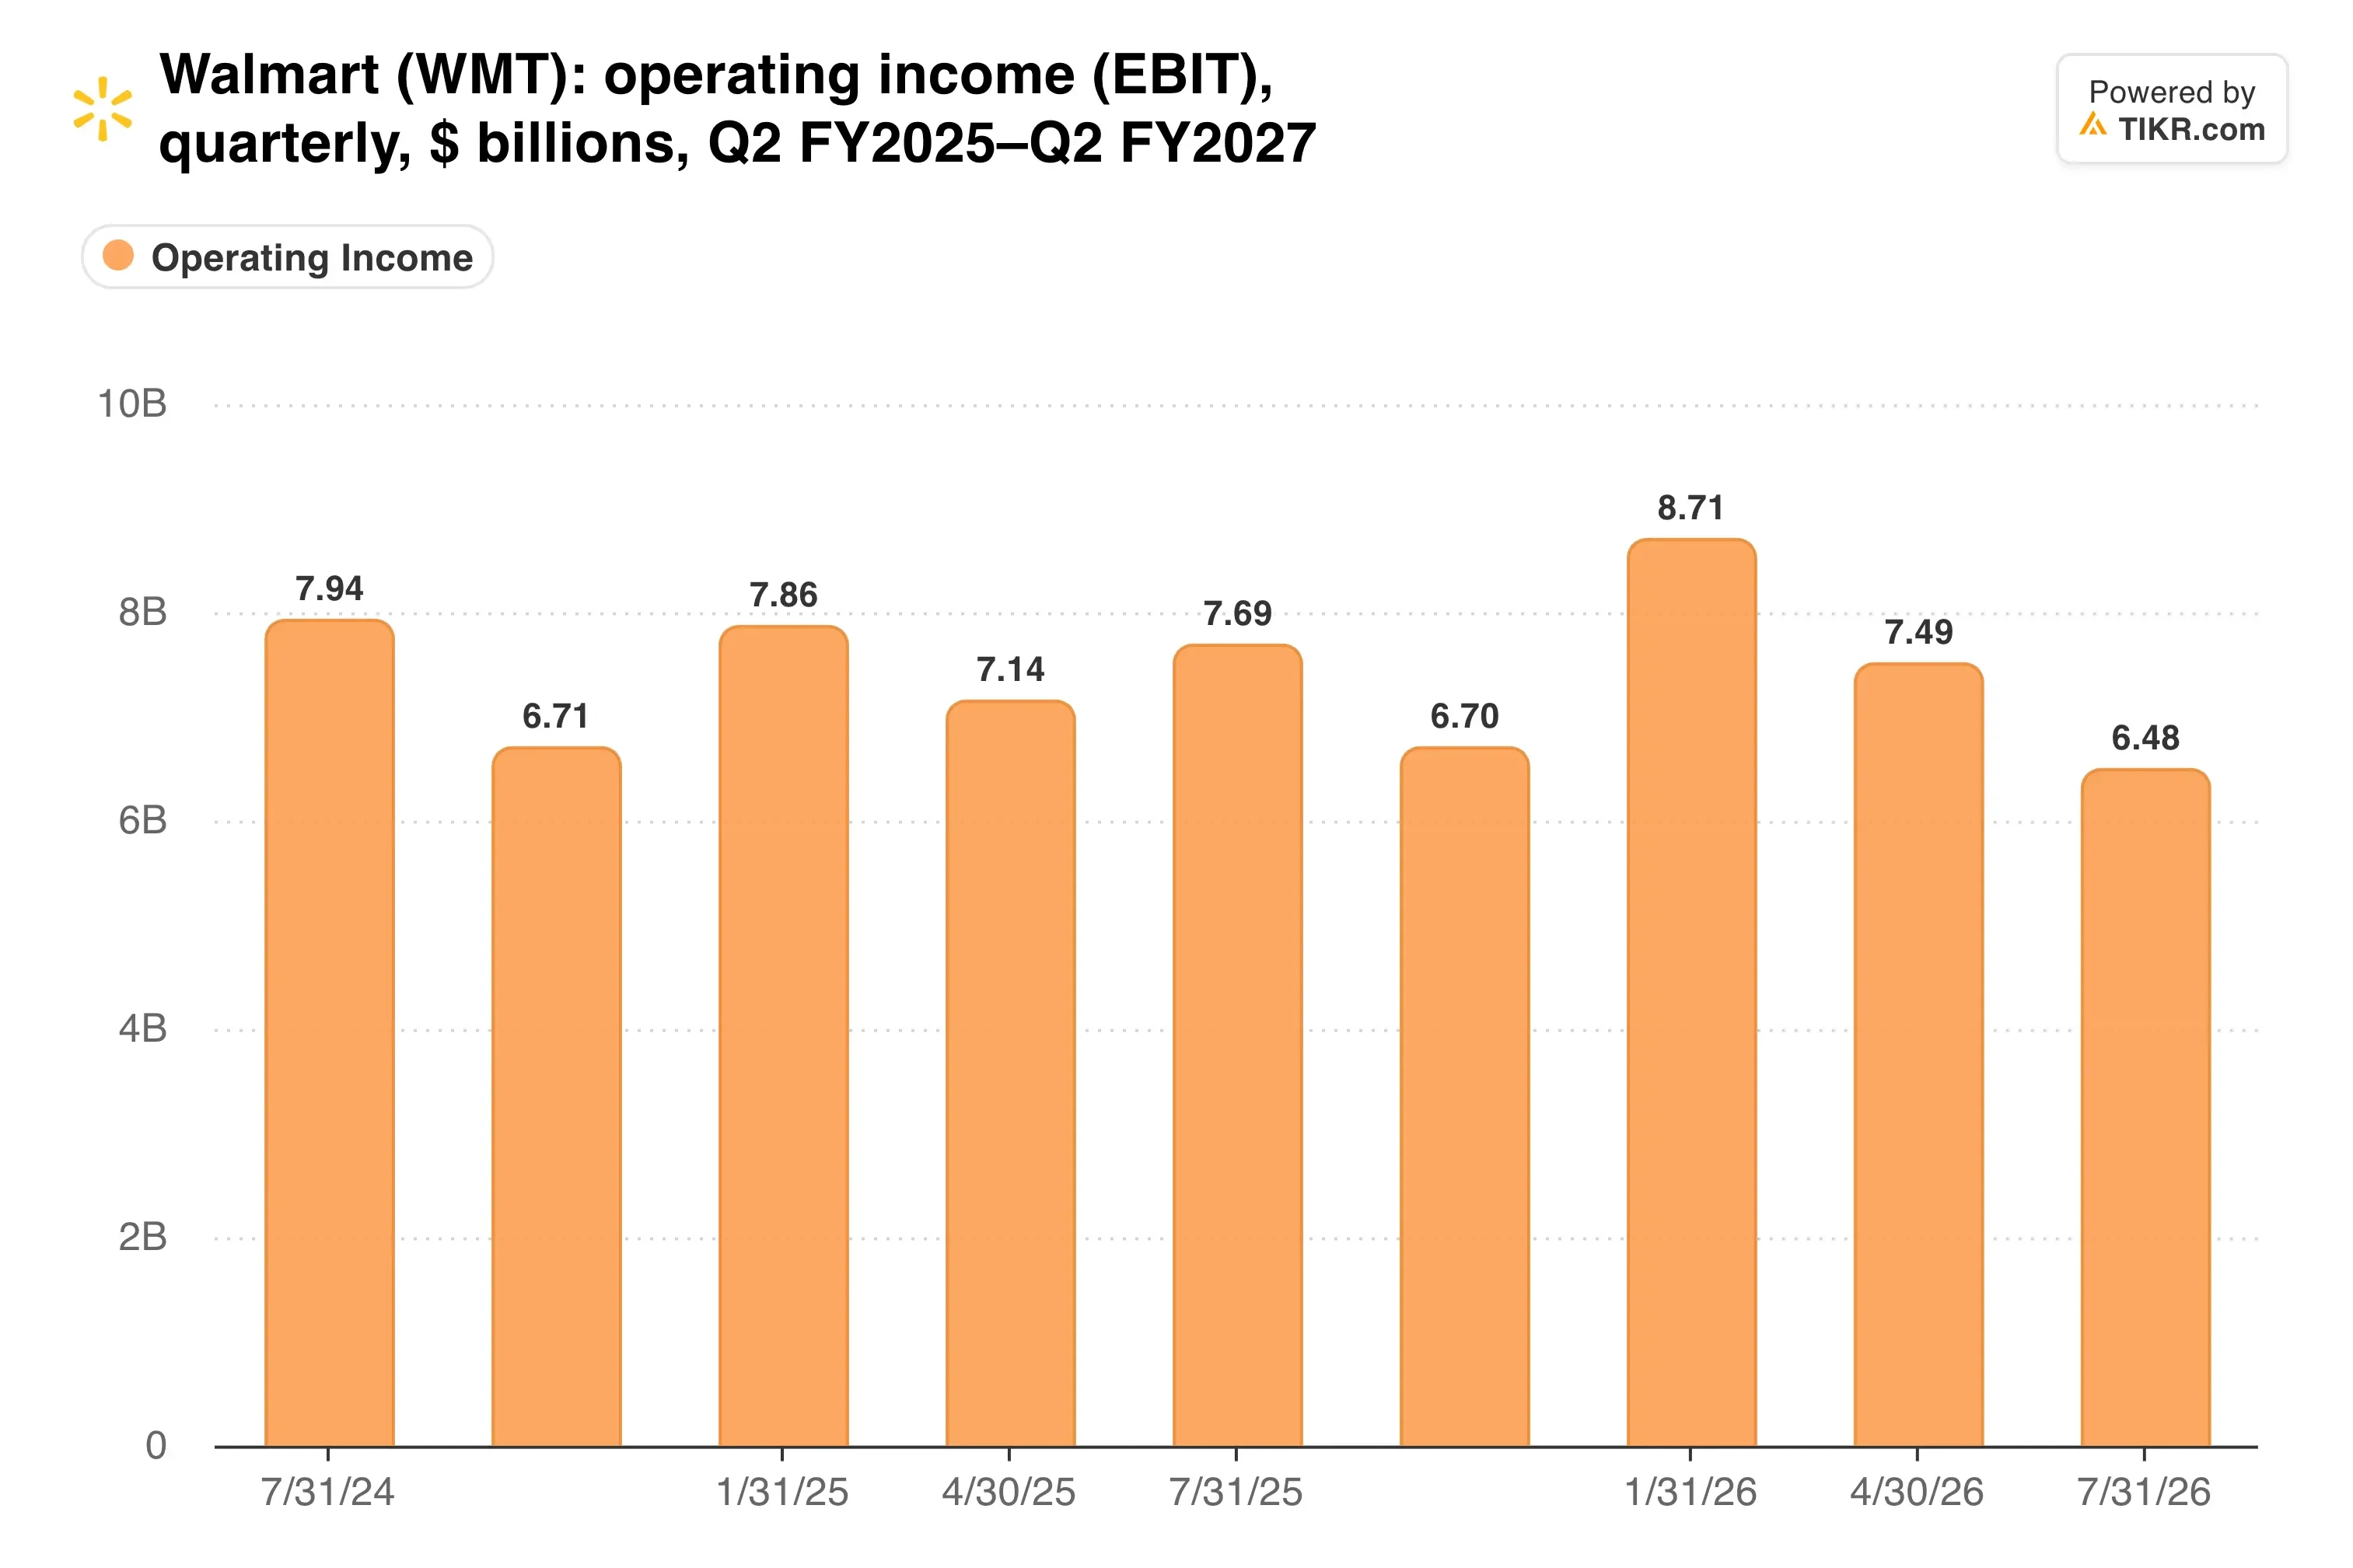
Il terzo trimestre perde questa spinta. Walmart ha previsto un EPS rettificato tra $0,62 e $0,64, sostanzialmente invariato rispetto ai $0,62 guadagnati un anno prima.
Investire la manna per conquistare quote
Il CEO John Furner ha inquadrato le riduzioni di prezzo come una strategia di lungo periodo. Durante la conference call sugli utili di agosto, ha dichiarato che Walmart sta "investendo pesantemente sul prezzo perché i clienti hanno bisogno che lo facciamo".
I numeri sul traffico spiegano il perché. Le vendite comparabili di Walmart USA sono cresciute del 2,6%, il ritmo più lento degli ultimi sei anni, mentre le transazioni sono aumentate dell'1,5%. Le sole regole sui prezzi dei farmaci hanno sottratto 125 punti base a questa cifra.
Target, nel frattempo, ha registrato una crescita delle vendite comparabili del 3,8% con un traffico superiore del 3,6%. Il suo tasso di margine lordo ha raggiunto il 33,7%, e i rimborsi hanno contribuito per 3,7 punti percentuali.
Quindi, i margini di chi si sono effettivamente mantenuti meglio?
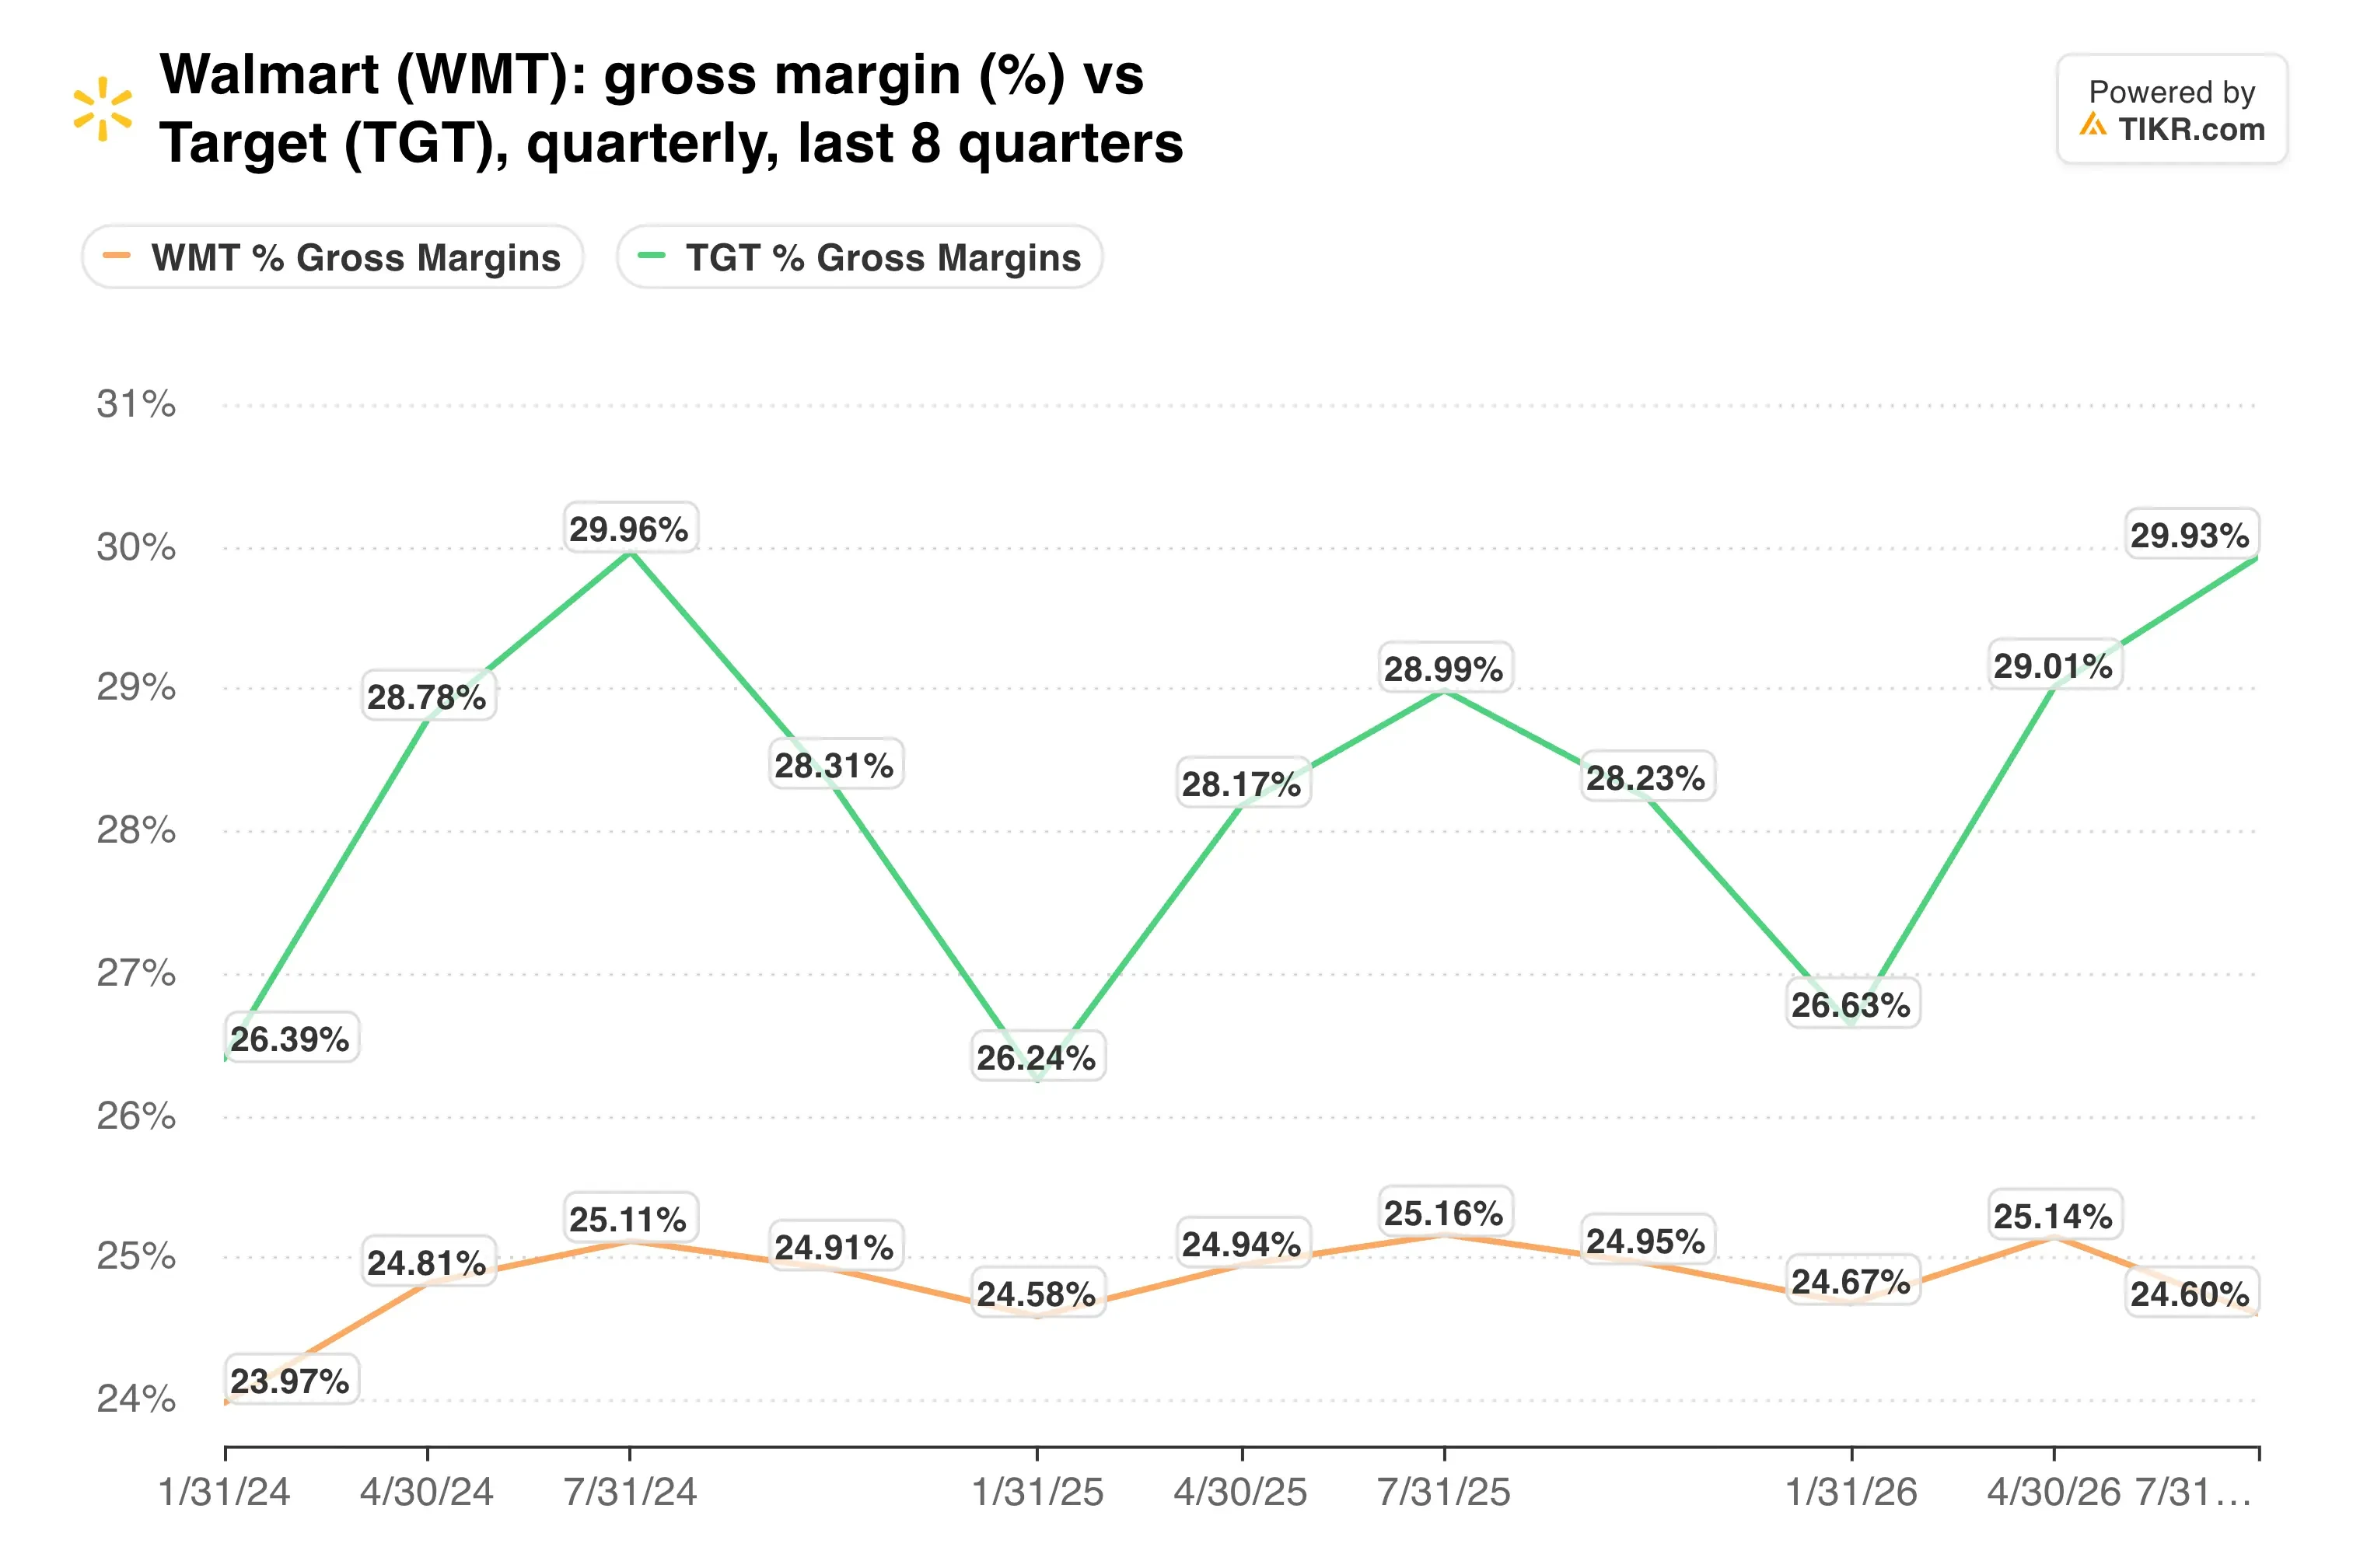
Walmart ha un cuscinetto che a questa scala manca a Target. La pubblicità globale è cresciuta del 38% e i ricavi delle quote associative sono aumentati del 17%, quindi i redditi a margine più elevato continuano ad accumularsi mentre i prezzi sugli scaffali scendono.
TIKR monitora 44 analisti su Walmart. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Walmart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Walmart
Un premio che ha bisogno di accelerazione
È questo mix il motivo per cui gli investitori pagano un premio per Walmart. L'azione negozia a circa il doppio del multiplo degli utili del mercato più ampio, un livello che presuppone che gli utili continuino a crescere più delle vendite.
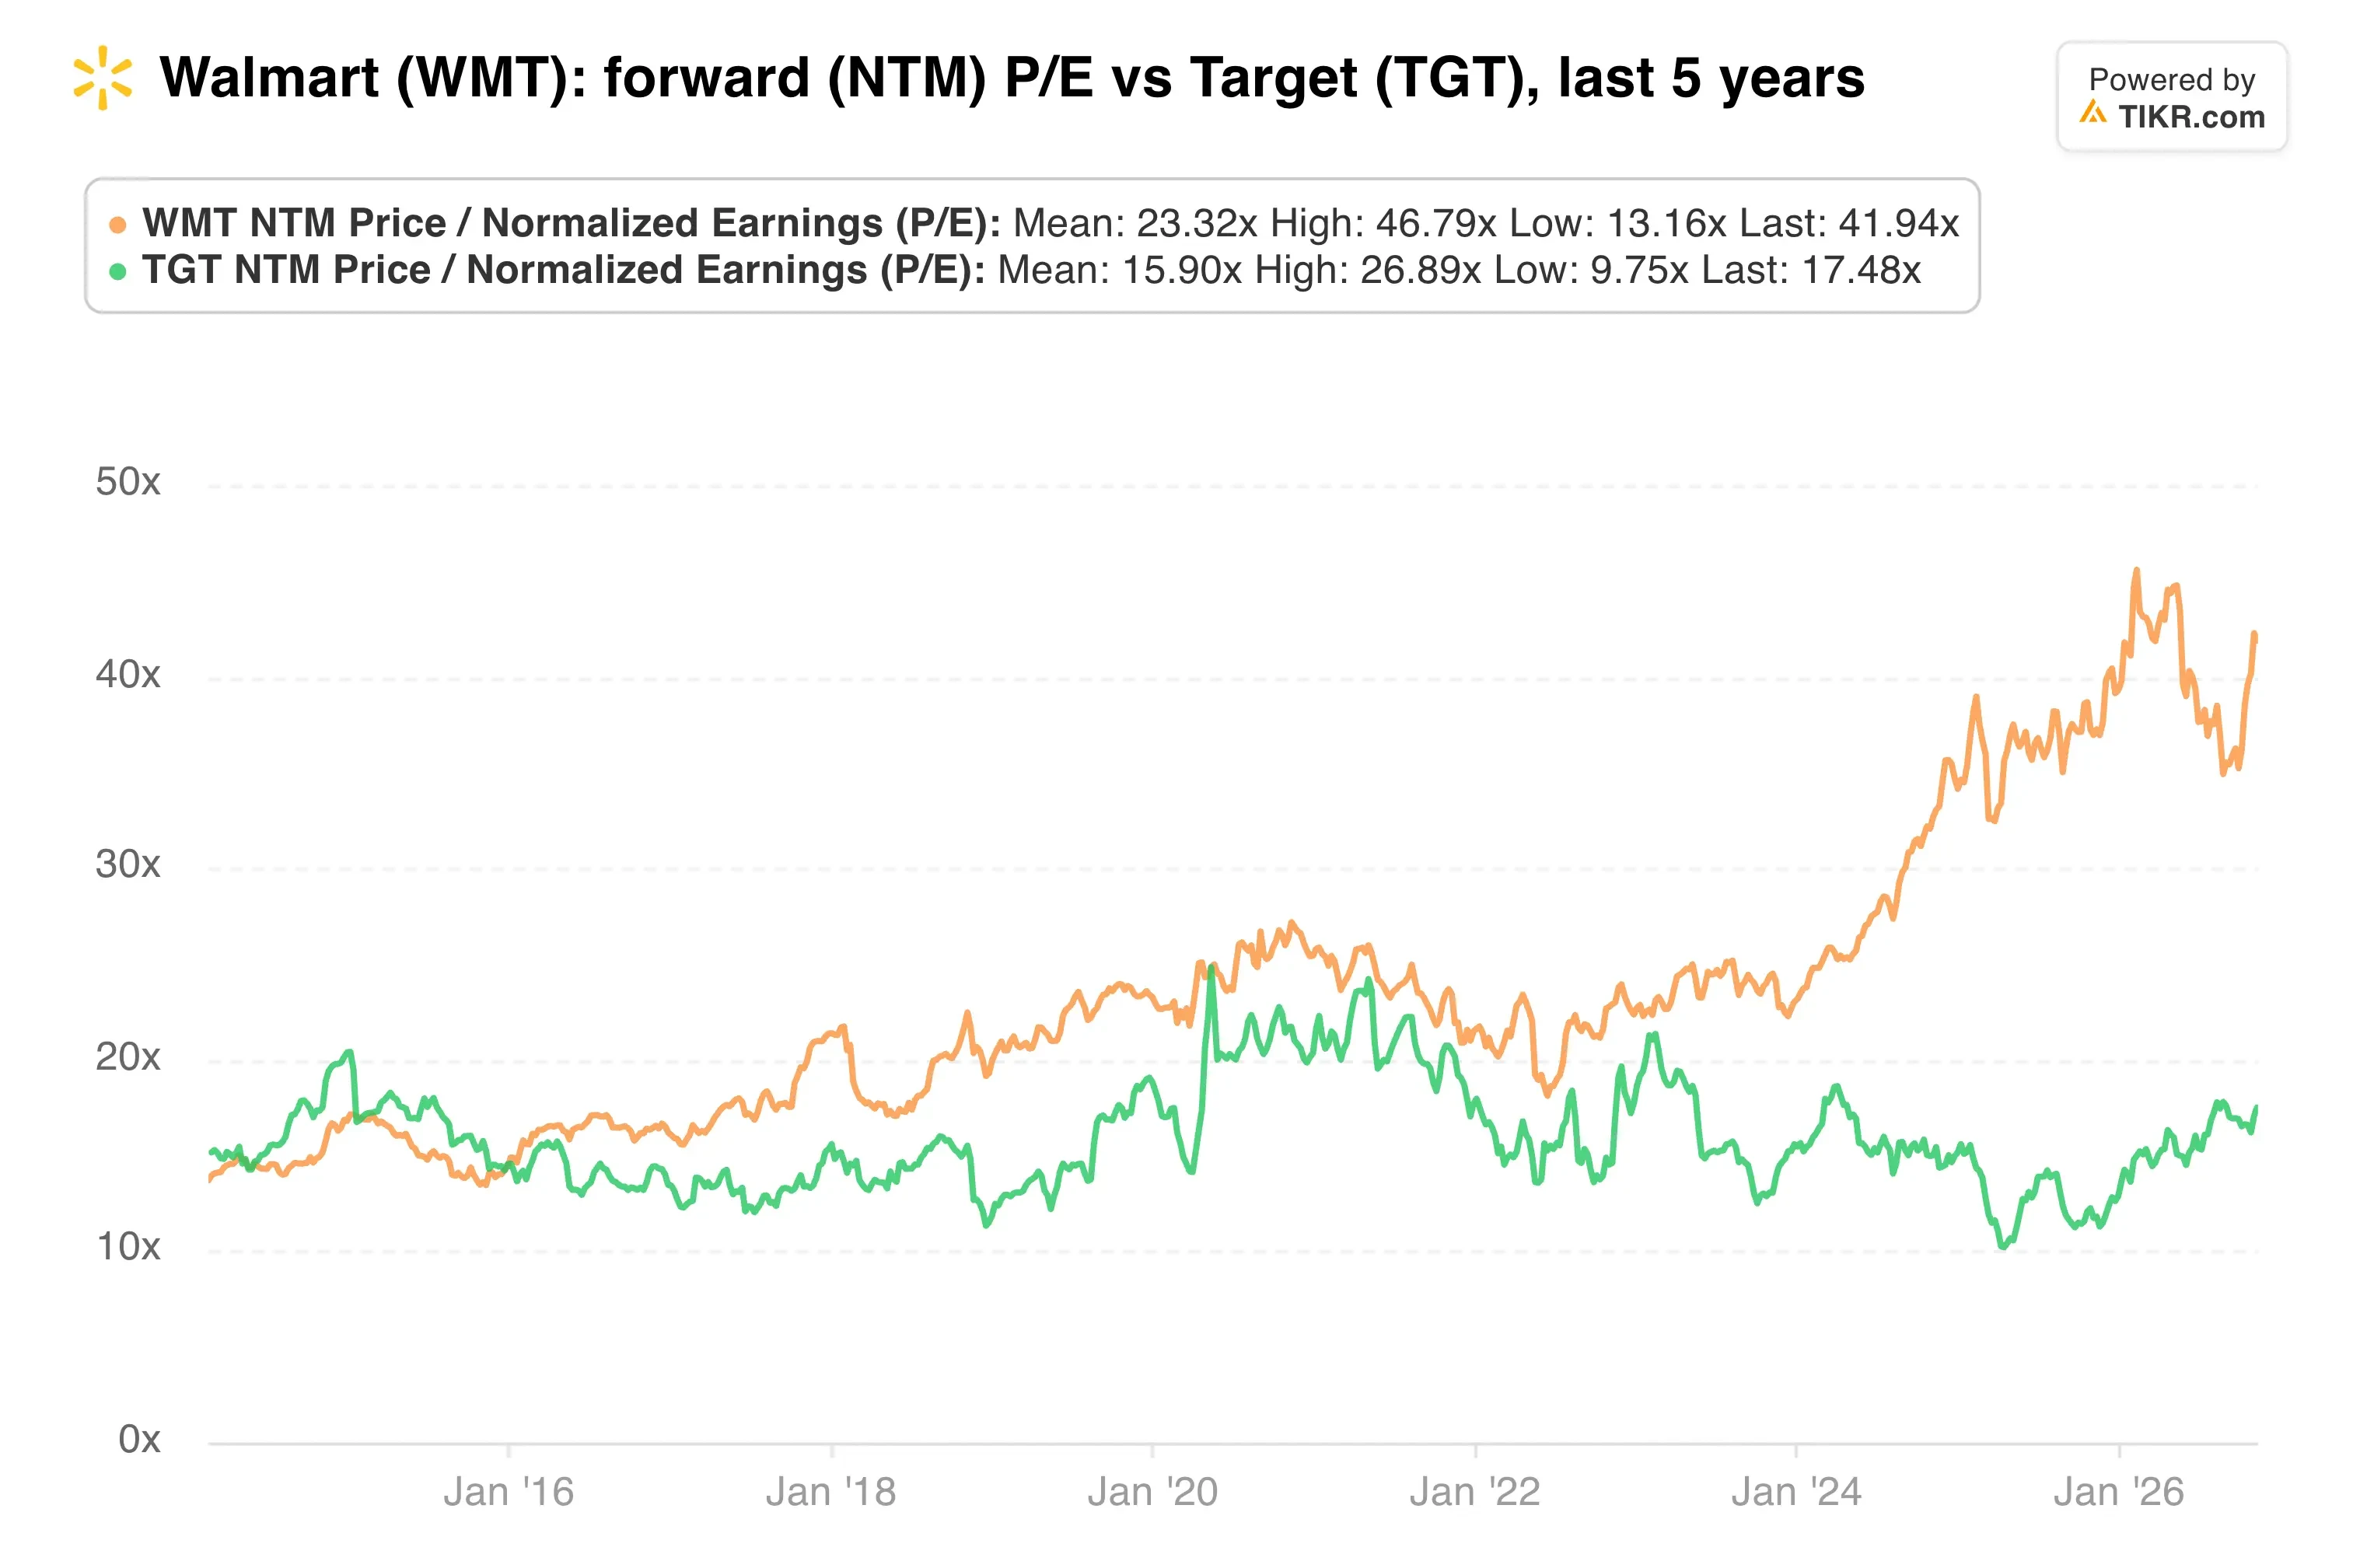
Eppure la previsione a breve termine è modesta. I ricavi del terzo trimestre dovrebbero crescere solo del 3% al 3,75% a cambio costante, perché il tempismo dell'evento Big Billion Days di Flipkart sottrae oltre 100 punti base. Anche il carburante esercita pressione, poiché la direzione si aspetta più di $2 miliardi di costi aggiuntivi per il carburante in questo anno fiscale.
Le previsioni per l'intero anno continuano a indicare una crescita delle vendite del 4% al 5% e un EPS rettificato tra $2,80 e $2,87. Raggiungere questo intervallo mentre si tagliano i prezzi dimostrerebbe che il modello funziona.
La mia opinione: investire il rimborso sul prezzo è la scelta giusta a lungo termine, perché la quota di mercato sopravvive a una manna una tantum. Tuttavia, l'azione sconta già gran parte di questo beneficio. Vorrei una prova che il traffico stia migliorando prima di aggiungere a questi livelli.
Il rapporto del 19 novembre è dove questa prova emerge. Osserva prima le vendite comparabili di Walmart USA, poiché la direzione si aspetta che i prezzi più bassi le facciano aumentare. Poi controlla la crescita del reddito operativo rispetto alla previsione del 2% al 4%.
Quindi, qual è il valore reale dell'azione Walmart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walmart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!



