Punti Chiave
- Le azioni Intel sono precipitate oltre il 20% nel dopo-borsa dopo che la sua previsione di fatturato per il quarto trimestre di 15-16 miliardi di dollari ha mancato il consenso di 17,07 miliardi.
- Il fatturato di Data Center e AI è balzato del 78% a 7,3 miliardi di dollari, mentre il gruppo PC è sceso del 5% a causa della carenza di memoria che ha colpito la domanda.
- Il CEO di Nvidia, Jensen Huang, si è dimesso il 12 novembre, aggiungendo dubbi sulla partnership dietro l'investimento da 5 miliardi di dollari di Nvidia in Intel.
- Il rapporto del quarto trimestre di Intel, previsto per fine gennaio, mostrerà se Fab 28 si è ripresa e se il margine lordo si posiziona vicino al 38%.
Intel (INTC) è precipitata oltre il 20% nel dopo-borsa dopo il rapporto del 29 ottobre, nonostante il fatturato del terzo trimestre sia aumentato del 21% a 16,5 miliardi di dollari. È stata l'outlook a fare il danno.
Poi, il 12 novembre, il CEO di Nvidia (NVDA) Jensen Huang si è dimesso, e le azioni Nvidia hanno chiuso in calo di circa il 4%. Questo è importante per Intel perché Nvidia ha investito 5 miliardi di dollari nella società e sta costruendo chip con essa. Advanced Micro Devices (AMD), il principale rivale x86 di Intel, è salita di circa il 6% durante la seduta.
Quindi Intel si trova di fronte a due domande. Può produrre abbastanza chip per server, e il prossimo leader di Nvidia rimarrà impegnato?
Le previsioni sono risultate inferiori di 1,6 miliardi di dollari
Intel ha superato i propri obiettivi nell'ultimo trimestre, con un EPS non-GAAP di 0,52 dollari, in aumento da 0,23 dollari.
La previsione per il quarto trimestre ha cancellato quel buon risultato:
- Fatturato di 15-16 miliardi di dollari, contro un consenso LSEG di 17,07 miliardi
- EPS non-GAAP di 0,25 dollari, contro stime di 0,43 dollari
- Margine lordo del 38% su base non-GAAP, in calo dal 44,1% del terzo trimestre
Parte del divario è derivata da un incidente. Un'esplosione a ottobre presso Fab 28 a Kiryat Gat, Israele, ha ucciso due lavoratori e chiuso l'impianto per circa due settimane. Intel prevede circa 300 milioni di dollari di fatturato perso nel quarto trimestre e circa 200 punti base di margine, con un impatto simile sul fatturato nel primo trimestre.
Tuttavia, i PC sono il freno maggiore. La carenza di memoria ha fatto aumentare i prezzi dei laptop, e Intel si aspetta che le unità PC del settore diminuiscano di circa il 12% quest'anno e di circa il 10% nel 2027.
"Vediamo il rallentamento dei PC continuare almeno per la prima metà del prossimo anno", ha dichiarato il CFO David Zinsner nel comunicato sugli utili.
Ecco quanto diversamente si stanno muovendo i due gruppi di prodotti di Intel...
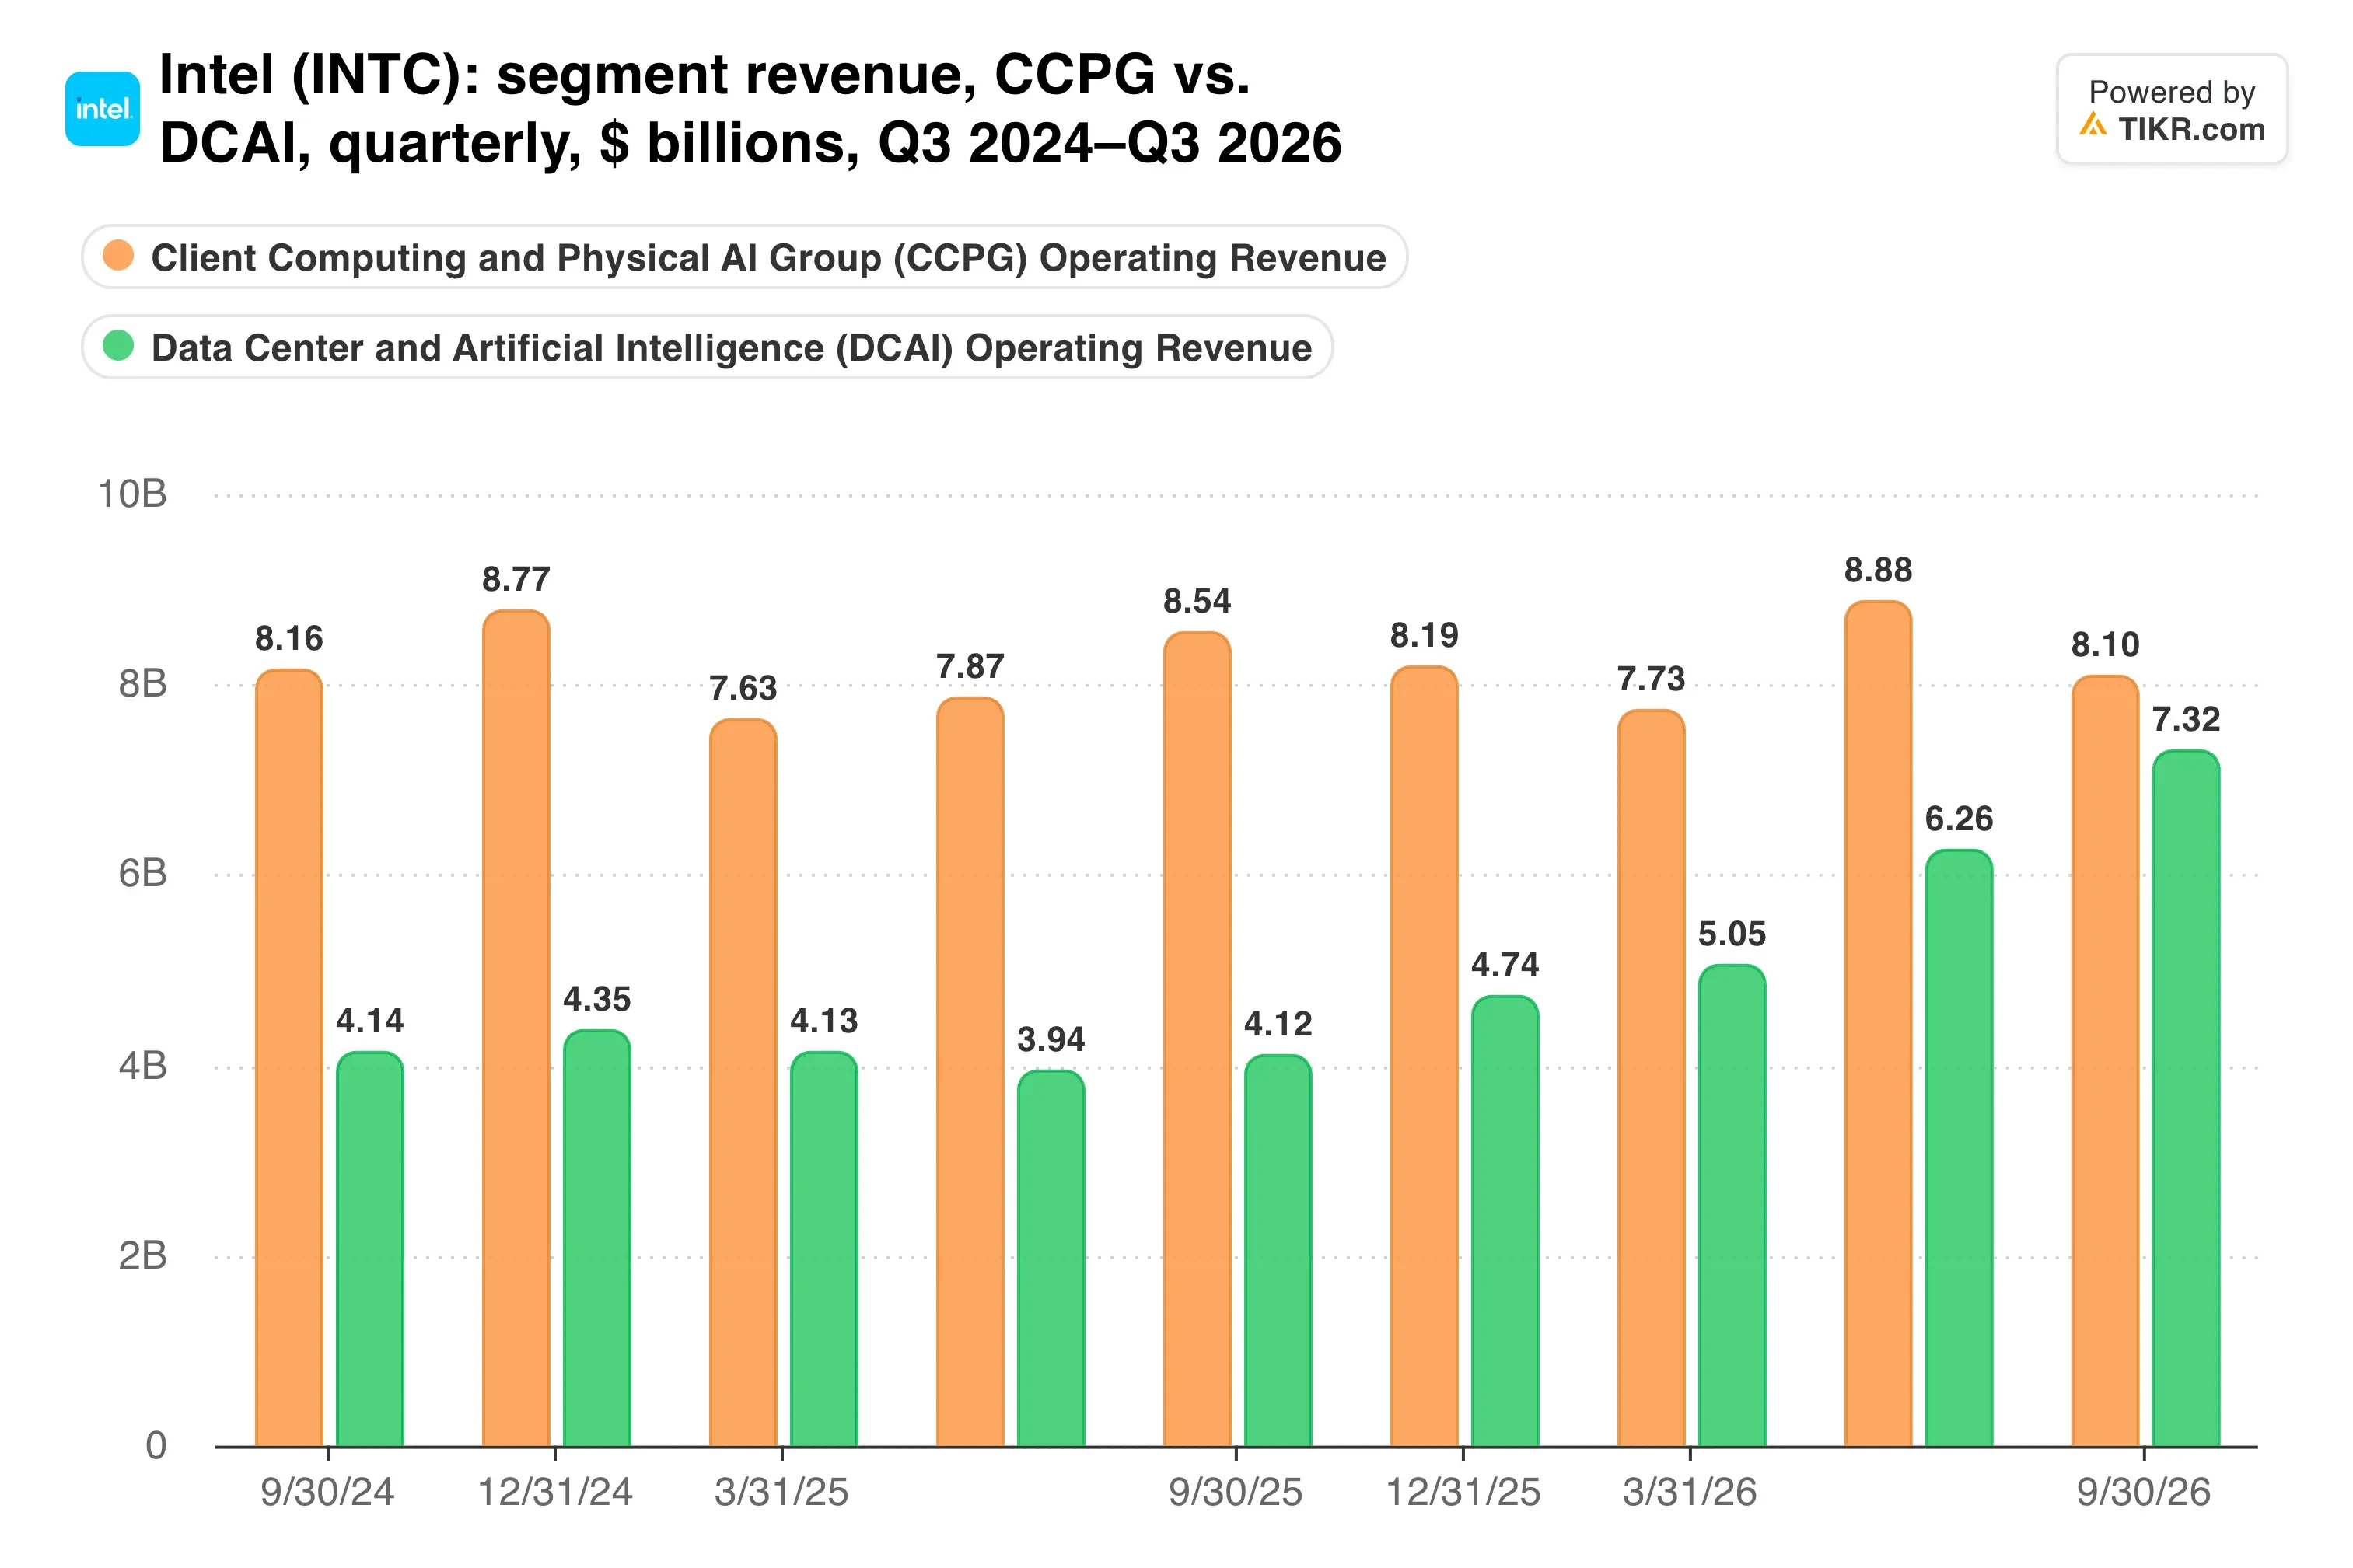
Il fatturato di Data Center e AI è balzato del 78% a 7,3 miliardi di dollari, mentre il gruppo PC è sceso del 5% a 8,1 miliardi di dollari, mancando le stime.
Ora sono i server a trainare il rilancio
Il segmento data center ha generato 3,0 miliardi di dollari di reddito operativo nell'ultimo trimestre, in aumento da 964 milioni di dollari di un anno prima, per un margine vicino al 41,5%.
"La nostra priorità immediata è sbloccare ulteriore capacità produttiva per soddisfare la domanda straordinaria per la nostra famiglia Xeon", ha dichiarato il CEO Lip-Bu Tan nel comunicato. La carenza di substrati e memoria, oltre alla chiusura in Israele, stanno limitando la produzione.
Nvidia aggiunge una nuova incognita. Huang aveva sostenuto l'accordo del 2025 che accoppia CPU Intel con chip grafici Nvidia, e il CFO Colette Kress è ora CEO ad interim mentre Nvidia cerca un successore permanente.
Quindi, come hanno performato i tre produttori di chip in tutto questo?
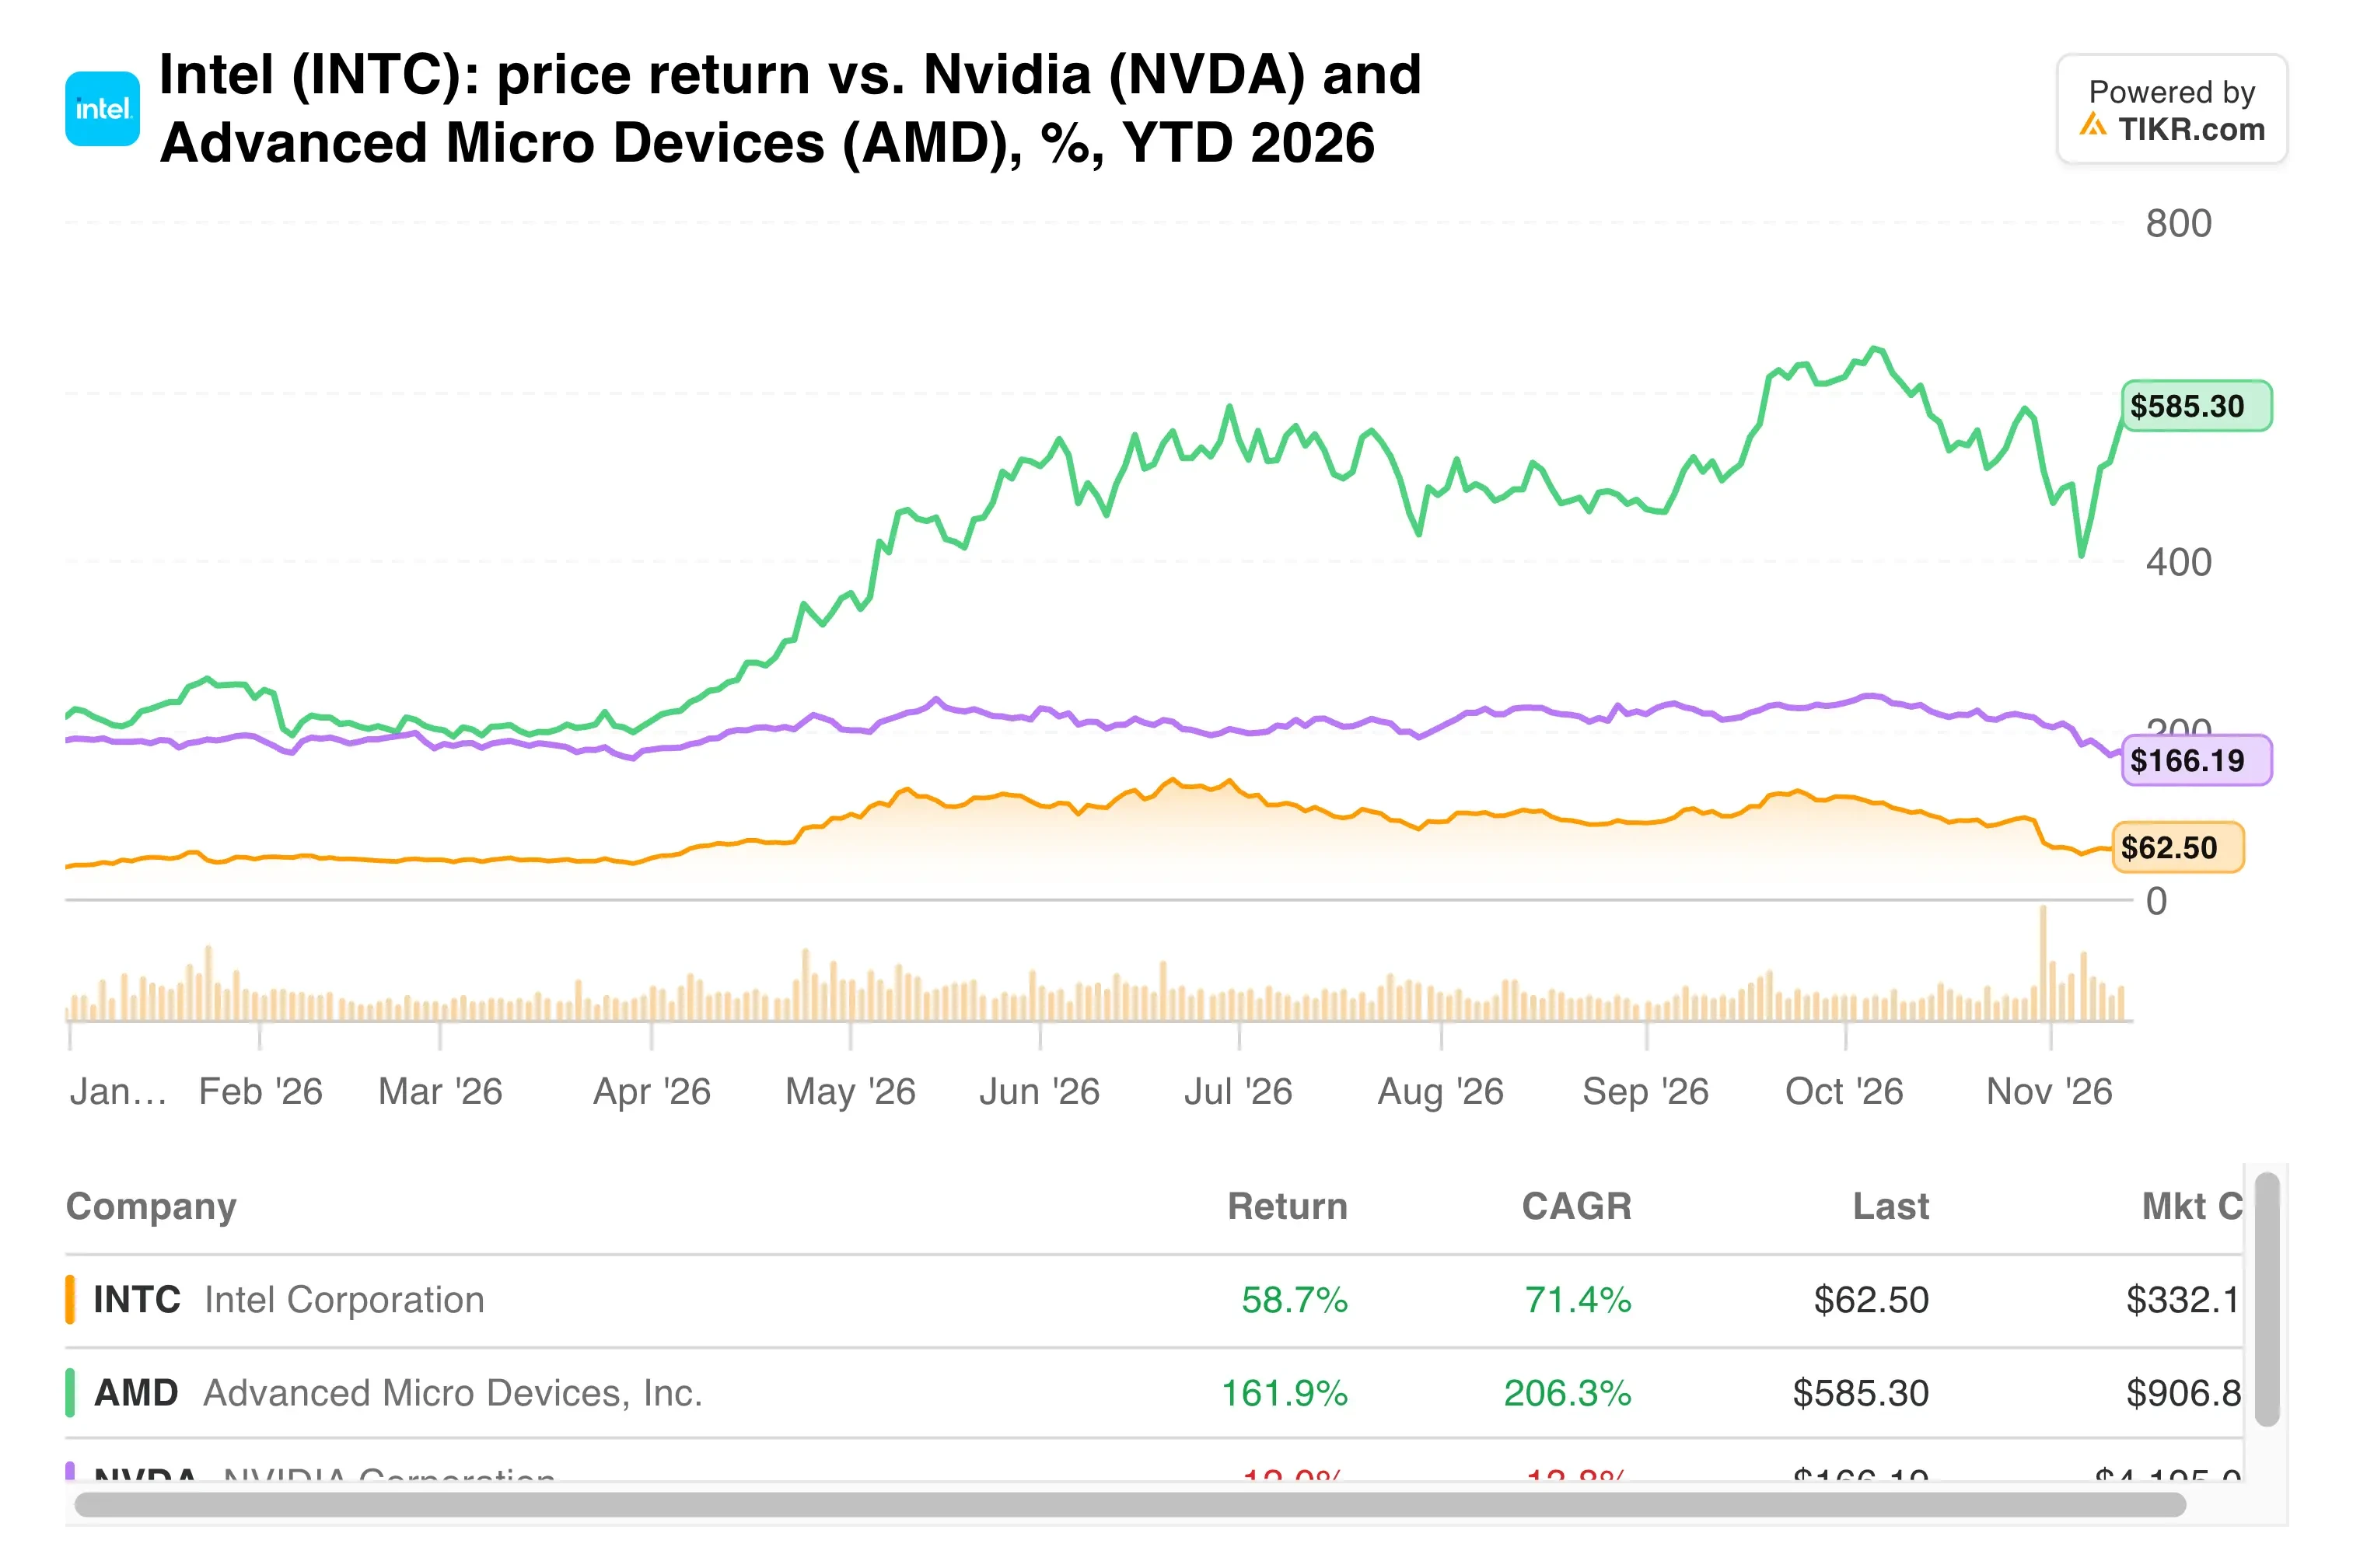
Il giorno delle dimissioni di Huang, AMD è salita di circa il 6% mentre Nvidia scendeva, un segno che gli investitori vedono aperture per i rivali.
TIKR monitora 50 analisti su Intel. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Intel, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Intel
Prima arriva il reset del margine
La redditività è la parte più difficile. La previsione di Intel implica un margine lordo in calo di circa sei punti in un trimestre, e Fab 28 ne spiega solo due.
La foundry pesa ancora sui profitti. Intel Foundry ha perso 1,85 miliardi di dollari nell'ultimo trimestre, meno della perdita di 2,32 miliardi di dollari di un anno prima, mentre il suo fatturato è aumentato del 58% a 6,7 miliardi di dollari.
Metti la previsione del quarto trimestre accanto ai trimestri recenti, e l'inversione è difficile da non notare.
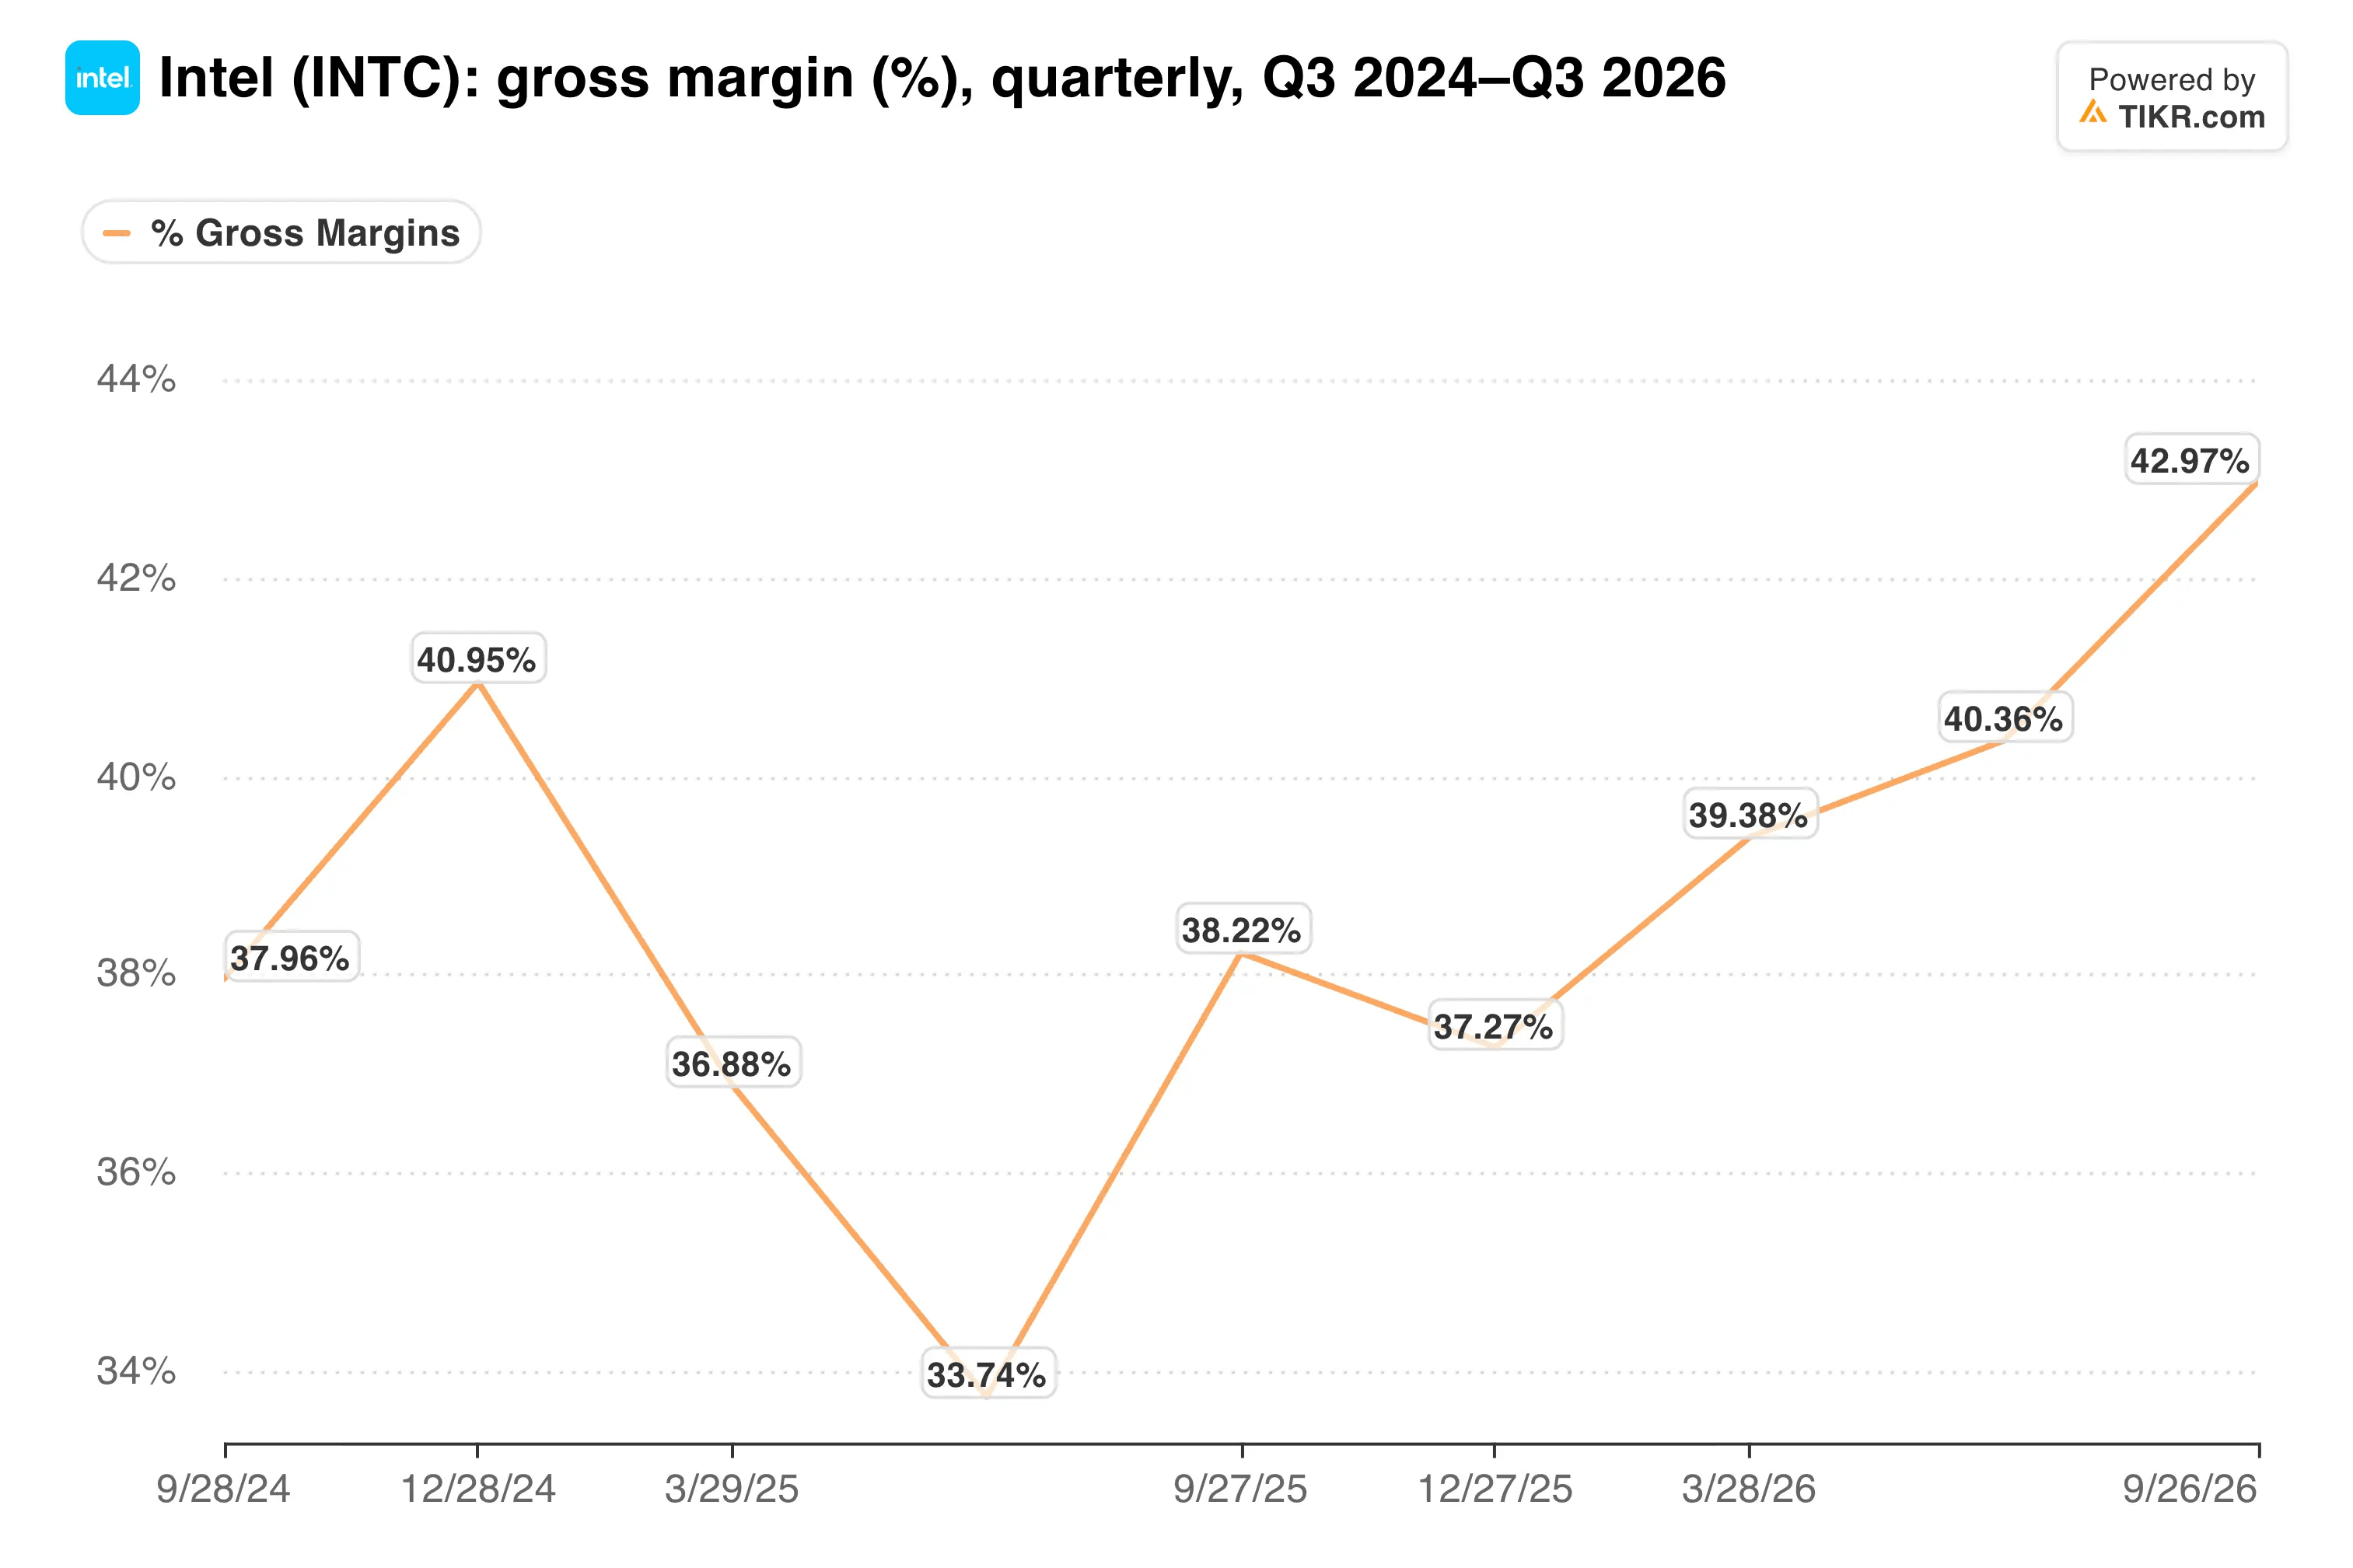
Il margine lordo non-GAAP ha raggiunto il 44,1% nell'ultimo trimestre, in aumento dal 40,0% di un anno prima, il che rende la previsione del 38% un brusco passo indietro.
La mia opinione: Il business dei server è reale, e una crescita del 78% con un margine del 41% lo dimostra. Tuttavia, Intel è limitata dalla capacità produttiva nel suo segmento migliore e dalla domanda in quello più grande, il che di solito significa qualche trimestre difficile. Vorrei una prova che la produzione di Xeon si stia riprendendo prima di acquistare su questo calo. La questione Nvidia conta meno, dato che Intel mantiene i 5 miliardi di dollari in ogni caso.
Il rapporto del quarto trimestre di Intel, previsto per fine gennaio, mostrerà se Fab 28 è tornata alla piena produzione e se il margine lordo si posiziona vicino alla previsione del 38%.
Quindi, quanto vale realmente l'azione Intel?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Intel. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!