Punti Chiave
- Le azioni AT&T sono scese dell'8% il 23 ottobre dopo un rapporto sui piani wireless di SpaceX, e UPS è salita del 6% il 27 ottobre dopo aver superato le stime e alzato le previsioni.
- UPS rende il 6,1% e AT&T rende il 5,2%, ma UPS ha pagato l'85% del suo free cash flow in dividendi negli ultimi 12 mesi, contro il 44% di AT&T.
- AT&T prevede di mantenere il suo dividendo a 1,11 dollari per azione, mentre il dividendo di UPS è cresciuto del 10% all'anno dall'esercizio 2020 all'esercizio 2025.
- La cosa da monitorare è se il free cash flow di UPS risalirà sopra il suo dividendo di circa 5,4 miliardi di dollari, come si aspettano gli analisti.
AT&T (T) Gli azionisti di AT&T hanno avuto alcune settimane difficili. Il titolo è sceso dell'8% il 23 ottobre dopo che Bloomberg ha riportato che SpaceX era in trattative per l'accesso ad almeno 80.000 siti cellulari statunitensi per costruire una rete wireless concorrente.
Quattro giorni dopo, United Parcel Service (UPS) è salita del 6% dopo aver superato le stime e alzato le previsioni per l'intero anno. Paga anche il dividendo più grande: un rendimento del 6,1%, contro il 5,2% di AT&T.
Quindi, se potessi detenere solo una delle due per i prossimi 10 anni, quale sarebbe?
| Metrica | UPS | AT&T |
|---|---|---|
| Rendimento da dividendo | 6.1% | 5.2% |
| Crescita del dividendo, esercizio 2020-2025 | 10.2% all'anno | -11.8% all'anno |
| Payout ratio in contanti, TTM | 85% | 44% |
| Payout ratio in contanti, forward | 88% | 46% |
| Debito netto/EBITDA | 1.6x | 3.3x |
| Copertura degli interessi | 6.7x | 3.9x |
Fonte: TIKR, 9 novembre 2026. TTM si riferisce ai 12 mesi fino al 30 settembre 2026. Forward si basa sul consenso per l'esercizio 2026.
6 titoli a dividendo sicuro che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
UPS sta facendo uno sforzo per pagare il suo dividendo
UPS sta deliberatamente riducendo le spedizioni Amazon, quindi il suo volume medio giornaliero negli Stati Uniti è sceso del 3,3% nel terzo trimestre del 2026. Le entrate sono comunque aumentate del 6,7% a 22,9 miliardi di dollari perché UPS ha puntato a lavori più remunerativi. Per il 2026, UPS ora prevede circa 6,1 miliardi di dollari di free cash flow rettificato.
UPS ha bisogno di quei soldi. I suoi dividendi pagati sono balzati da 3,44 miliardi di dollari nell'esercizio 2021 a 5,11 miliardi nell'esercizio 2022. Nello stesso periodo, il free cash flow è sceso da 10,8 miliardi di dollari nell'esercizio 2021 a 4,77 miliardi nell'esercizio 2025:
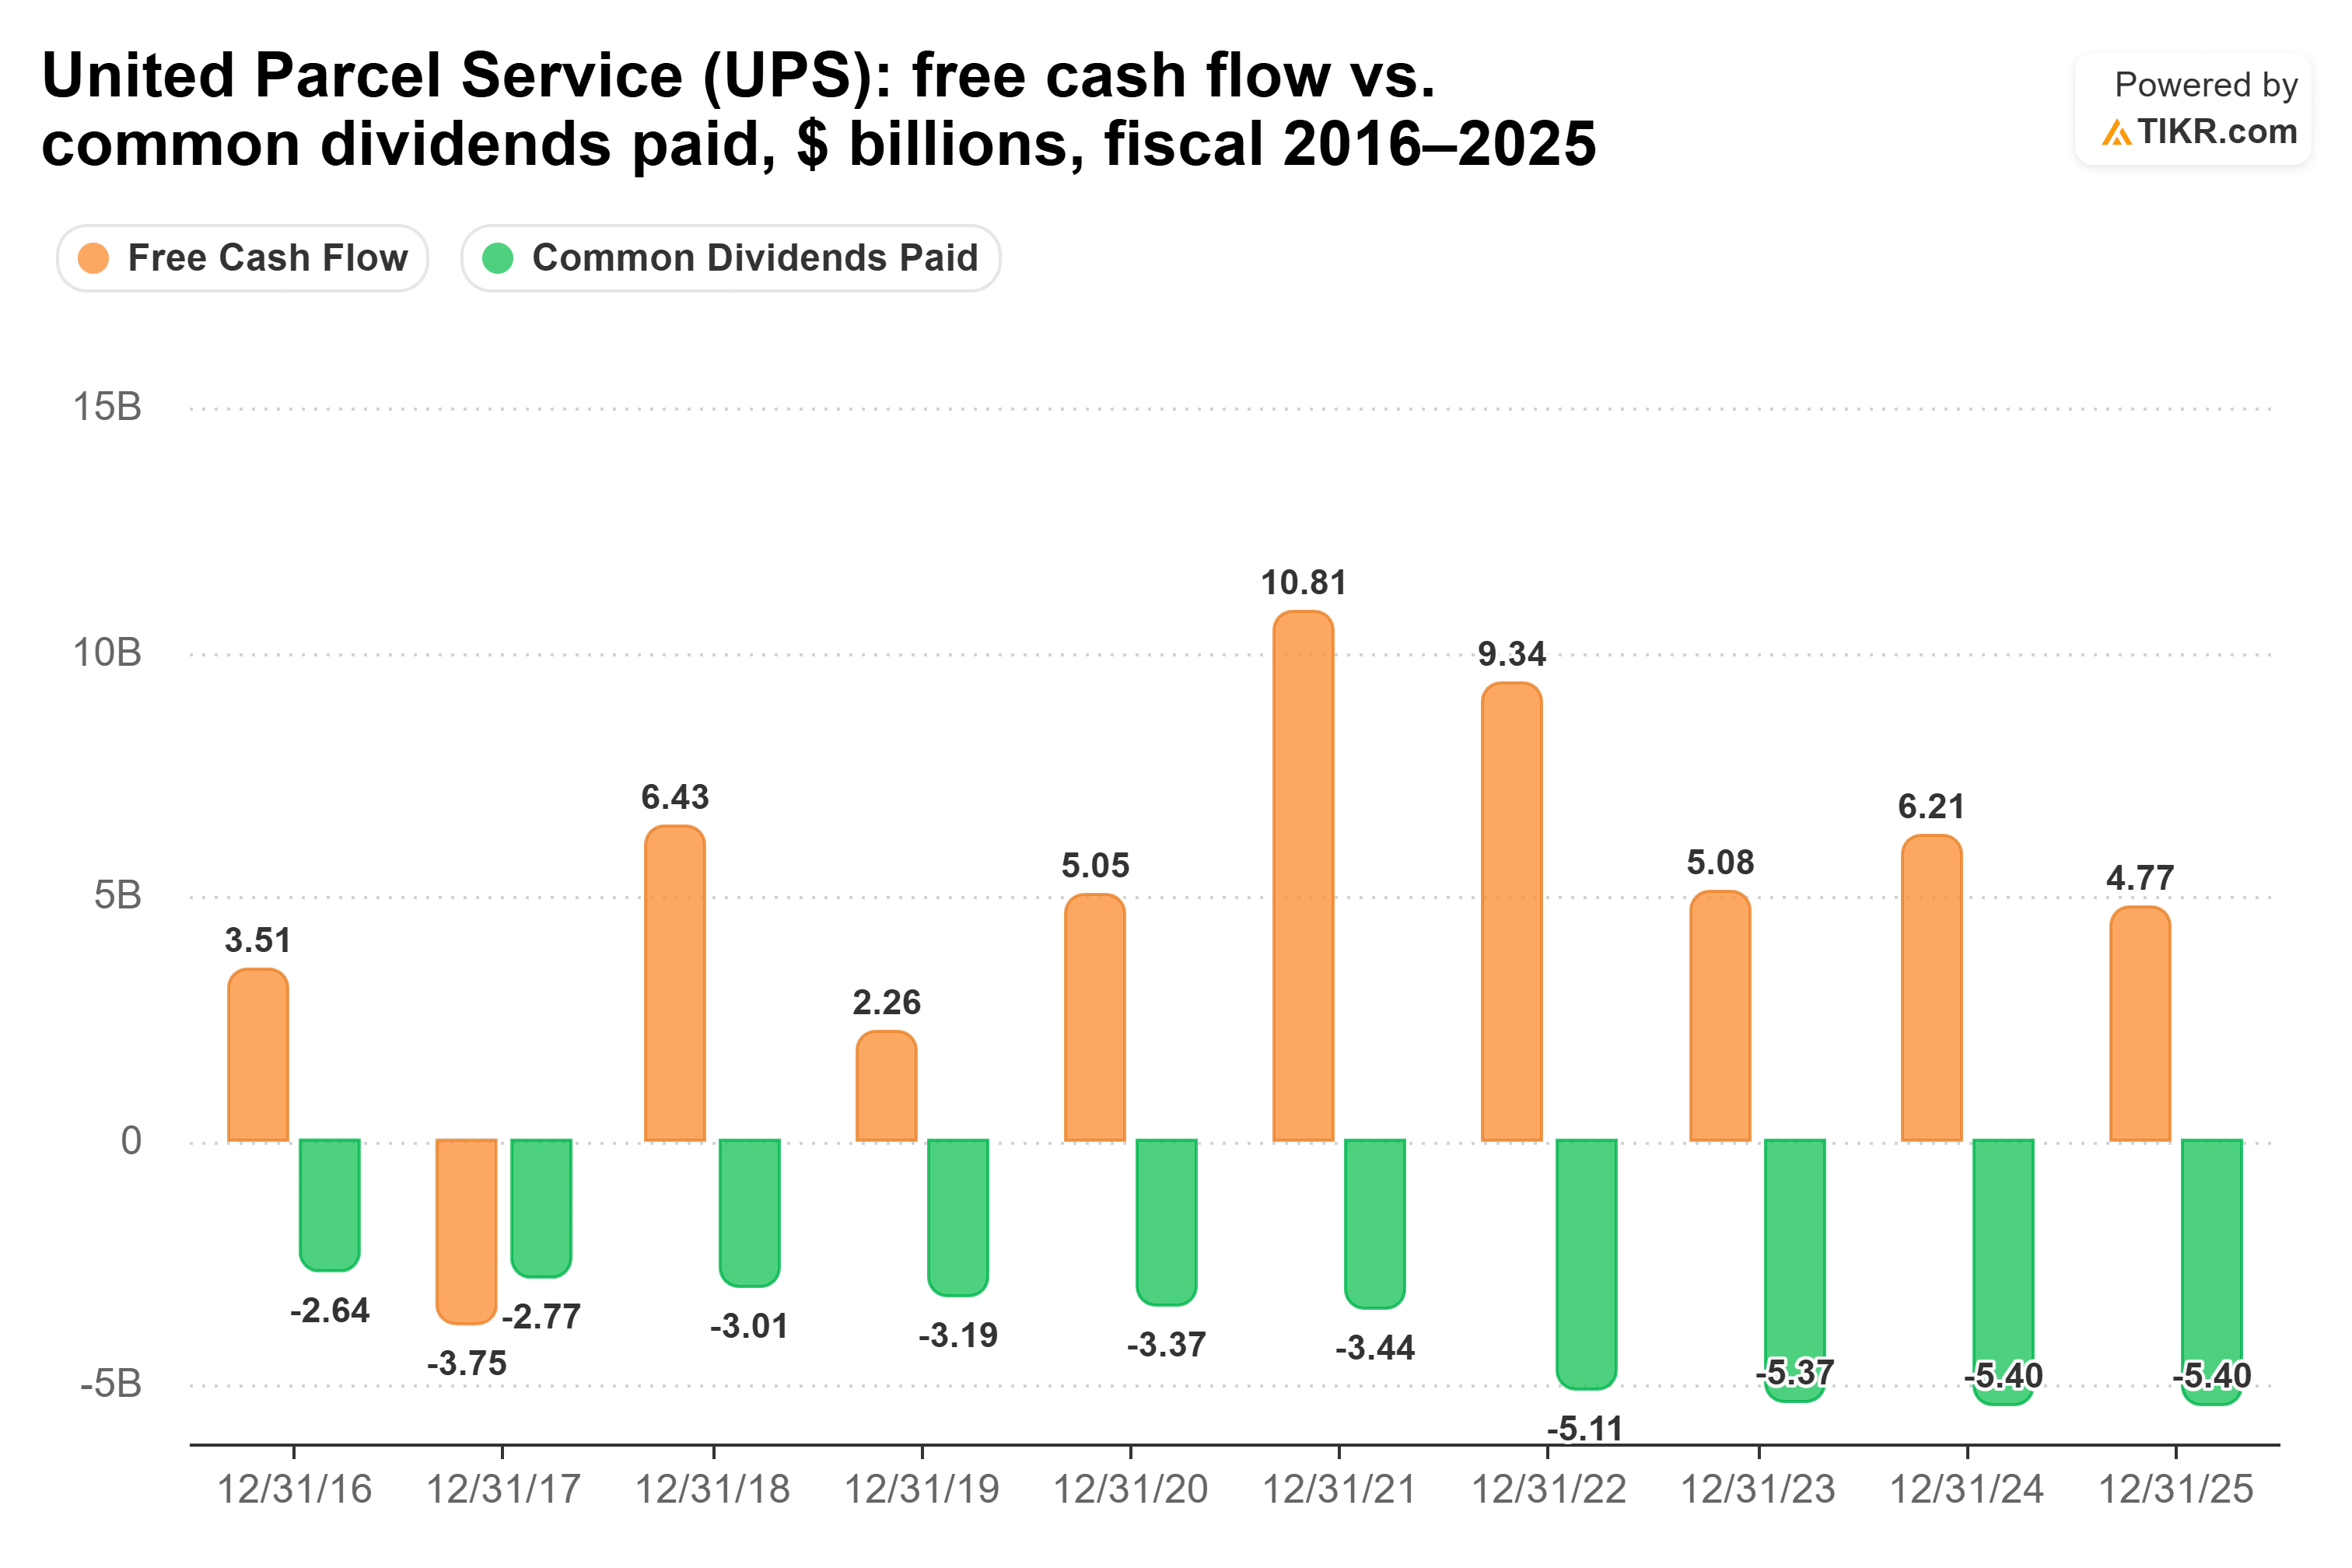
Ciò significa che UPS ha pagato il 113% del suo free cash flow nell'esercizio 2025. Il suo payout ratio in contanti è un risicato 85% negli ultimi 12 mesi fino al 30 settembre 2026, e dell'88% sul consenso per l'esercizio 2026.
La CEO Carol Tomé ha detto agli investitori durante la conference call del terzo trimestre: "Quindi è chiaro, il nostro dividendo è sicuro e garantito". UPS prevede circa 5,4 miliardi di dollari di dividendi nel 2026, e la sua previsione di free cash flow li copre, anche se di poco.
UPS affronta anche un rischio reputazionale: il 7 ottobre, Bloomberg ha riportato che un dipendente UPS ha perso un'email di sicurezza, il che ha permesso alla Cina di ottenere parti dell'F-35, e il Dipartimento di Stato e il Pentagono stanno indagando.
Il dividendo di AT&T è sicuro, e bloccato a 1,11 dollari
AT&T si trova nella posizione opposta: ha spazio di manovra. Il suo payout ratio in contanti è un ben coperto 44% negli ultimi 12 mesi fino al 30 settembre 2026, e del 46% sul consenso per l'esercizio 2026.
Parte di questo cuscinetto deriva da un dividendo più piccolo. I dividendi pagati da AT&T sono scesi da 15,1 miliardi di dollari nell'esercizio 2021 a 9,86 miliardi nell'esercizio 2022. Nel frattempo, il free cash flow è rimasto tra 18,5 e 20,5 miliardi di dollari dall'esercizio 2023:
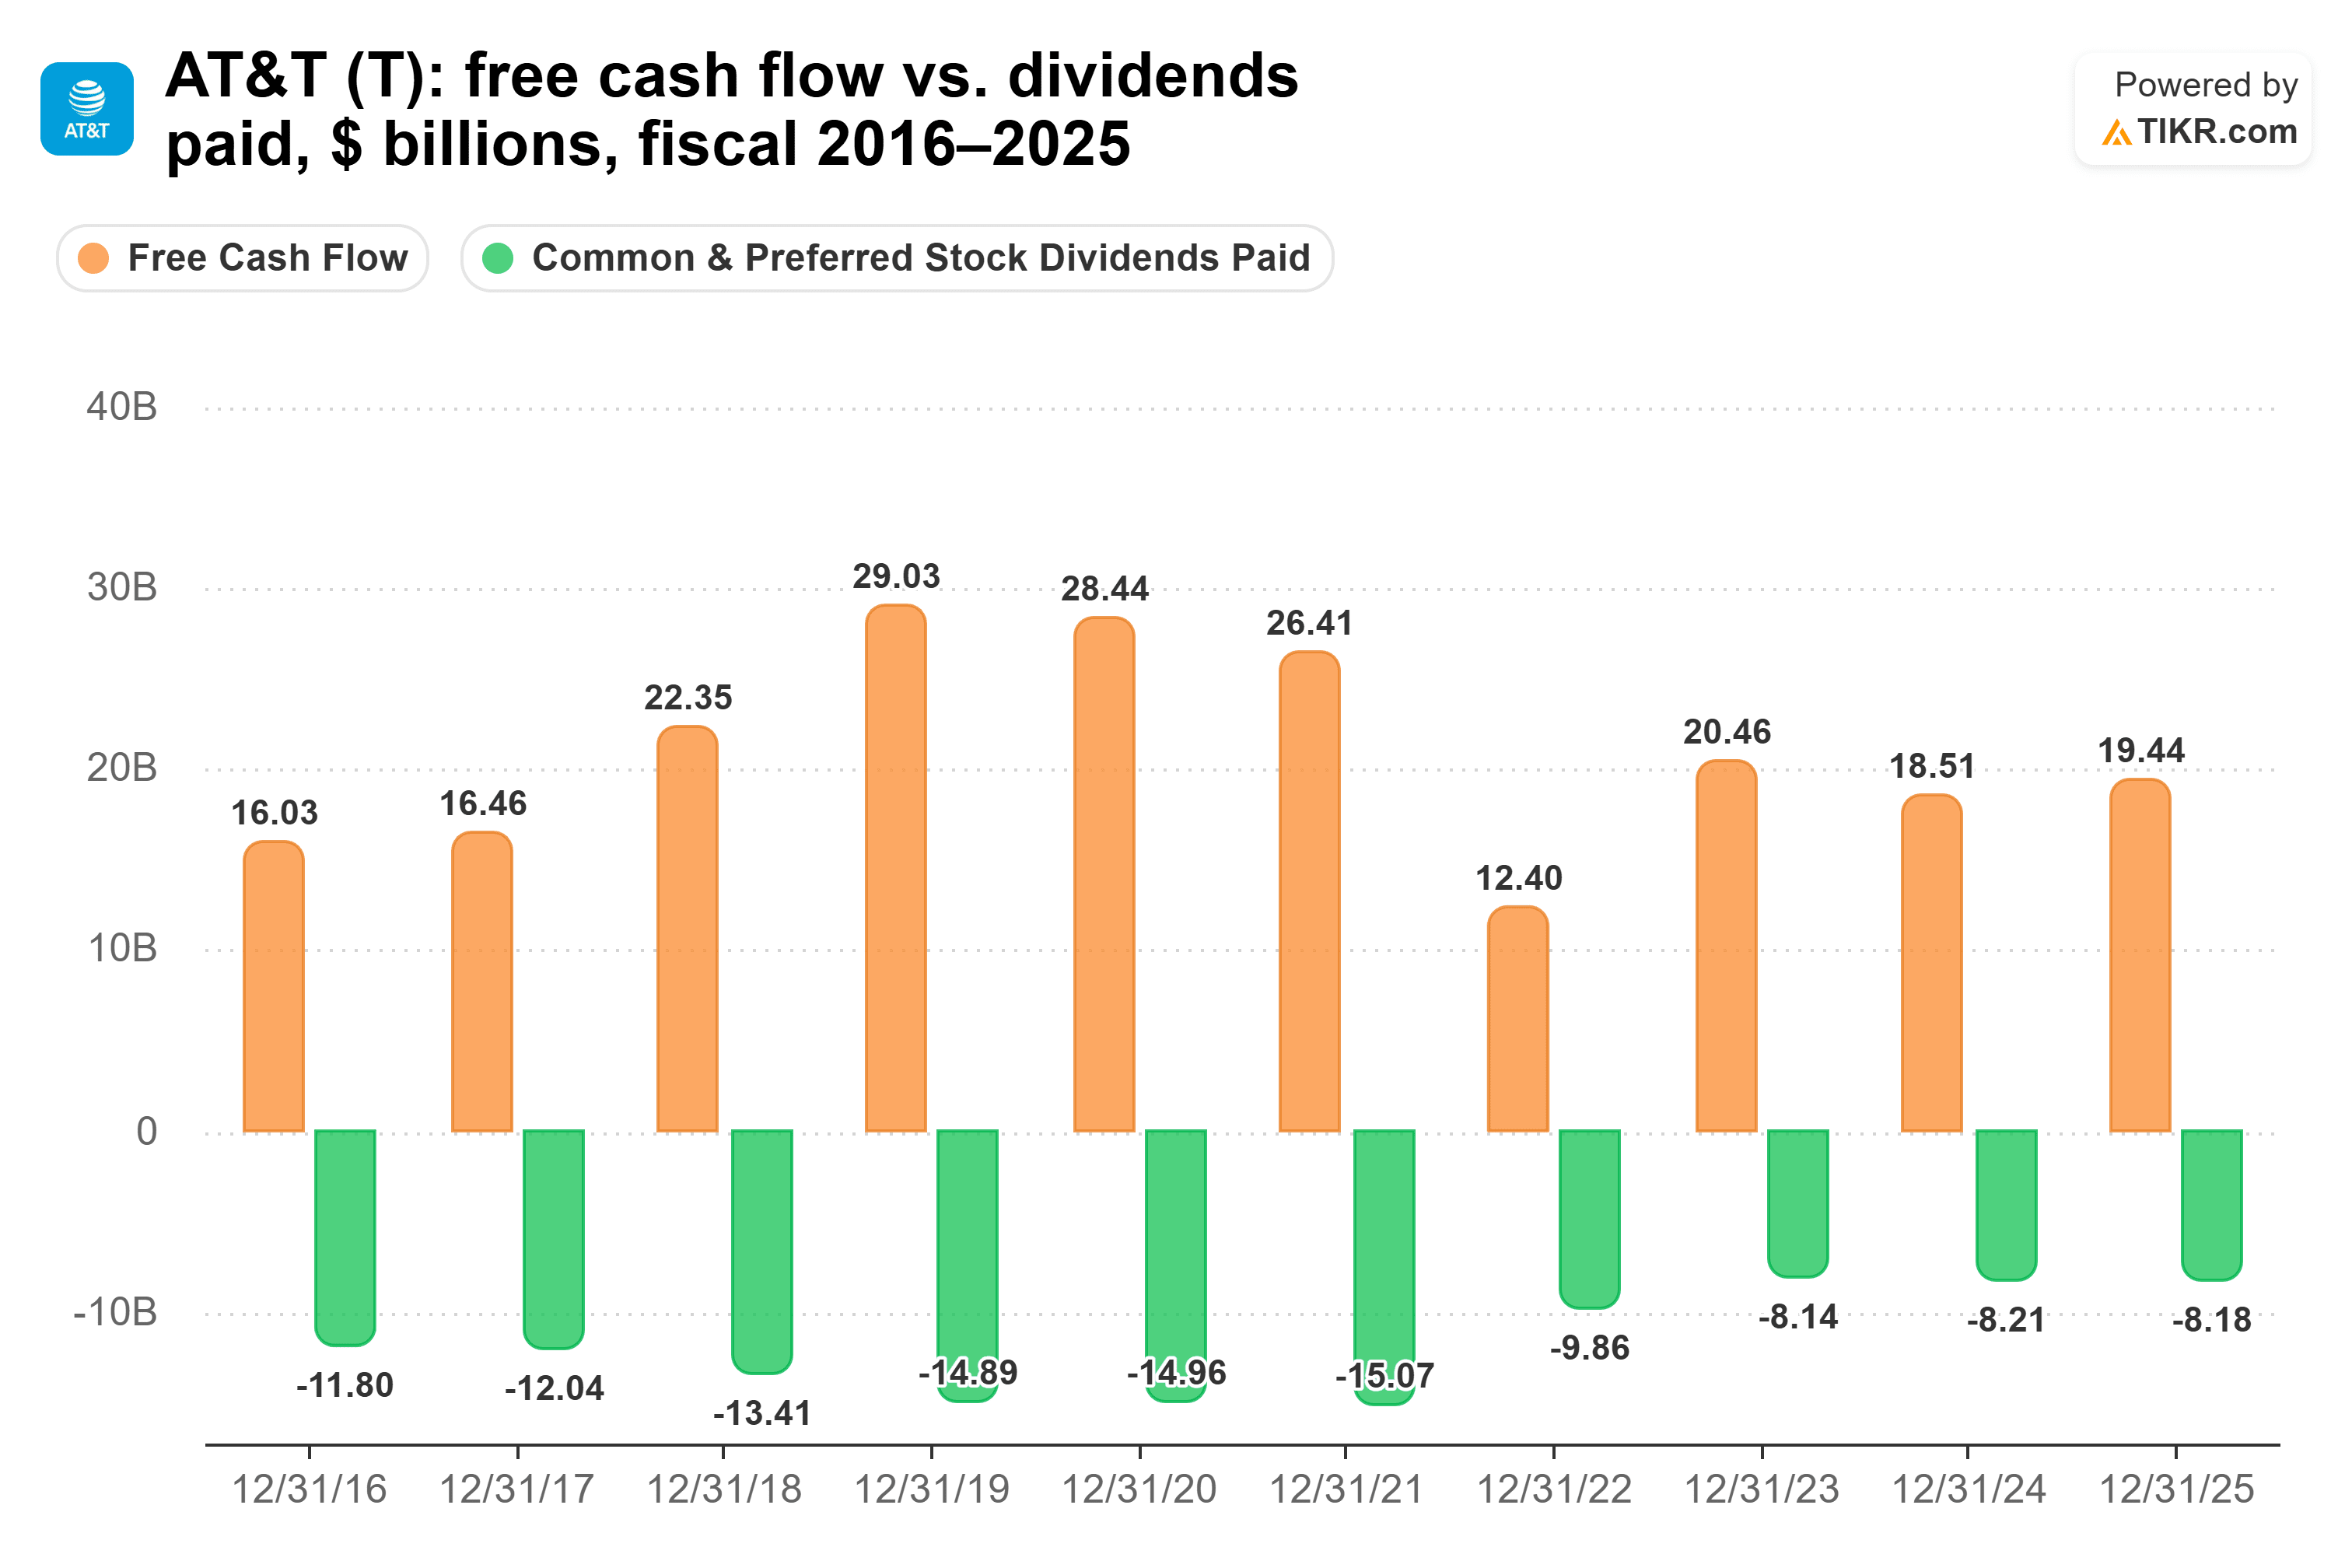
AT&T prevede di continuare a pagare 1,11 dollari per azione all'anno e di destinare il suo contante extra ai buyback, circa 10 miliardi di dollari nel 2026.
Anche il business sta crescendo. Le entrate del terzo trimestre 2026 sono aumentate del 5,3% a 32,3 miliardi di dollari, e AT&T ha alzato le sue previsioni di EPS rettificato per il 2026 a un range di circa 2,40 dollari. Il rischio principale è il debito: il debito netto di AT&T è 3,3 volte l'EBITDA, e non si aspetta di raggiungere il suo obiettivo di 2,5 volte fino al 2029.
Quindi quale terrei?
Sceglierei UPS da detenere per i prossimi 10 anni. Paga il dividendo più grande oggi, ed è quello che può ancora crescere.
L'aumento di UPS è rallentato allo 0,6% nell'esercizio 2025, e il dividendo di AT&T è rimasto a 1,11 dollari. Anche se entrambi continuassero a crescere a quei tassi, 10.000 dollari in UPS pagherebbero circa 6.271 dollari nel prossimo decennio, contro circa 5.200 dollari da AT&T.
La domanda aperta è se UPS può permetterselo. Gli analisti si aspettano che il suo free cash flow risalga sopra il suo dividendo di circa 5,4 miliardi di dollari:

Nove analisti sono dietro la stima per l'esercizio 2026 di 6,15 miliardi di dollari, e il consenso finale dell'anno scorso ha centrato esattamente il dato effettivo. Il CFO Brian Dykes ha detto durante la call che si aspetta che il free cash flow "continui a salire e a migliorare la copertura del nostro dividendo". Con un debito netto a solo 1,6 volte l'EBITDA, UPS ha anche spazio per superare un anno debole.
Questo non rende il dividendo di AT&T insicuro. È coperto più del doppio, e il business sta crescendo. Ma un piatto 1,11 dollari è tutto ciò che AT&T ha promesso, e porta più debito e affronta un nuovo concorrente in SpaceX. Preferirei possedere il dividendo più grande che ha spazio per crescere.
Naturalmente, UPS deve ancora dimostrarlo. Se il free cash flow ristagna vicino ai 4,77 miliardi di dollari dell'esercizio 2025, il consiglio potrebbe mantenere il dividendo piatto per anni.
Dimentica United Parcel Service: 6 rendimenti da dividendo sicuri del 6%+ che puoi comprare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se compri quelli giusti.
Scegliere il titolo a dividendo alto giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della Social Security.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E United Parcel Service non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!