Punti Chiave
- Taiwan Semiconductor Manufacturing (TSM) ha guadagnato il 41% nell'ultimo anno, chiudendo a $398,73 il 13 novembre, ma rimane ancora del 18% al di sotto del suo massimo a 52 settimane.
- Micron Technology (MU) ha beneficiato dei prezzi più alti della memoria, sebbene l'aumento dei costi dei componenti stia creando sfide per alcuni clienti di TSMC.
- I ricavi del terzo trimestre di TSMC sono aumentati del 41,2% a $46,72 miliardi, mentre le vendite di ottobre sono balzate del 59,7%, riflettendo la continua domanda per la produzione avanzata di semiconduttori.
- Le stime TIKR prevedono un EPS normalizzato in aumento di circa il 120% dal 2025 al 2027, ma le ingenti spese in conto capitale e l'outlook cauto del management rimangono rischi chiave.
Cosa è successo?
Taiwan Semiconductor Manufacturing (TSM) ha guadagnato il 41% nell'ultimo anno, poiché la spesa per le infrastrutture AI continua a trainare la domanda di chip avanzati.
Tuttavia, le azioni hanno chiuso a $398,73 il 13 novembre, circa il 18% al di sotto del loro massimo di ottobre di $487,47.
Il 5 novembre, le azioni TSMC sono scese di quasi l'11% nel contesto di una vendita più ampia nel settore dei semiconduttori, mentre gli investitori valutavano le preoccupazioni sugli investimenti in AI, l'aumento dei prezzi della memoria e i cambiamenti nei piani di espansione nell'industria dei chip.
Micron Technology (MU) ha beneficiato della scarsa offerta di memoria, ma i prezzi più alti dei componenti stanno anche mettendo sotto pressione i produttori che servono mercati sensibili al prezzo.
Durante la conference call sui risultati del 15 ottobre, l'amministratore delegato C.C. Wei ha riconosciuto queste sfide, affermando che la società era "prudente nella nostra pianificazione aziendale per il 2027".
Nonostante la volatilità, la performance finanziaria di TSMC rimane solida.
Secondo il suo comunicato sui risultati del terzo trimestre, i ricavi sono aumentati del 41,2% su base annua in dollari USA a $46,72 miliardi, mentre l'utile netto è salito del 68,7%. La sua tecnologia a 2 nanometri ha rappresentato l'8% dei ricavi da wafer.
Il rapporto sui ricavi di ottobre della società ha mostrato un aumento delle vendite del 59,7% su base annua a NT$586,89 miliardi, mentre il management ha alzato le sue previsioni di crescita dei ricavi per il 2026 a circa il 44%, rispetto a quasi il 30% di gennaio.
Secondo le stime TIKR, l'EPS normalizzato potrebbe aumentare di circa il 120% da $10,65 nel 2025 a $23,39 nel 2027.
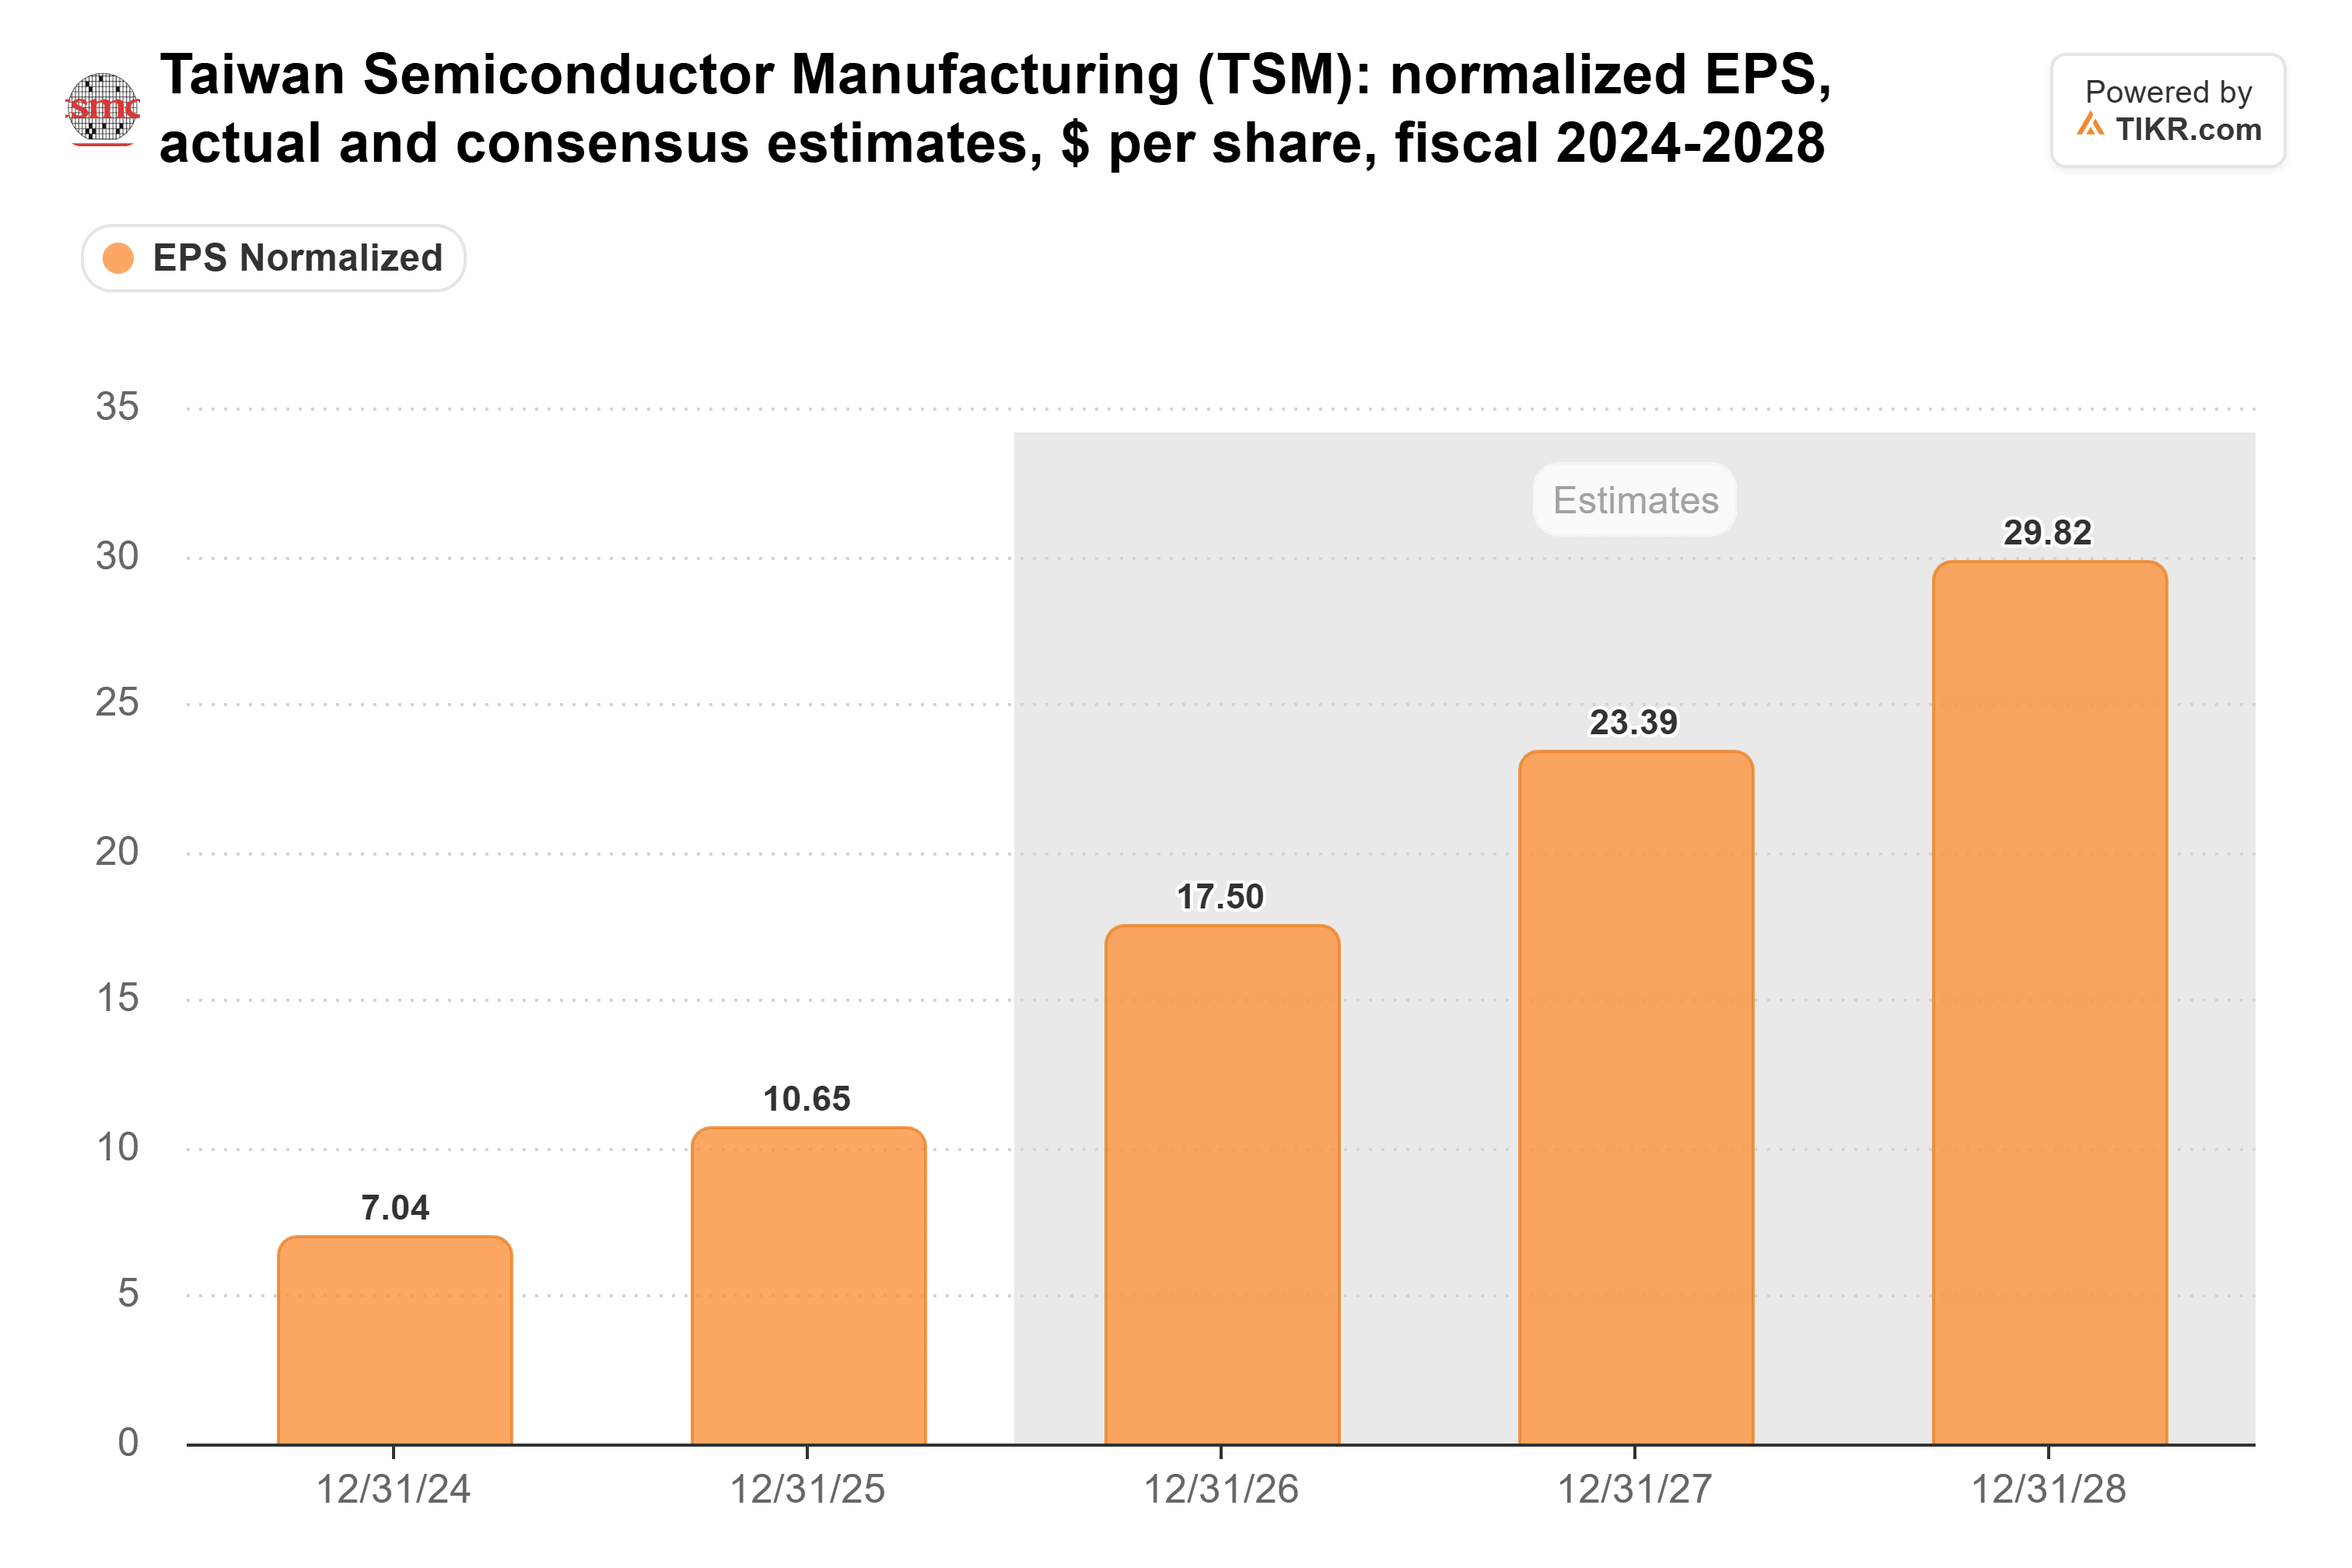
Gli analisti hanno anche alzato le loro stime EPS per il 2027 di circa il 16% dalla fine di giugno, suggerendo aspettative migliori per la redditività futura.
Le azioni TSMC sono sottovalutate o sopravvalutate?
TSMC appare ragionevolmente valutata, con un potenziale rialzista se la sua crescita degli utili prevista si materializza, sebbene le ingenti spese in conto capitale rimangano un rischio significativo.
Il grafico TIKR del 10 novembre mostrava il titolo scambiato a circa 16x gli utili forward, rispetto alla sua media quinquennale di 18,2x.
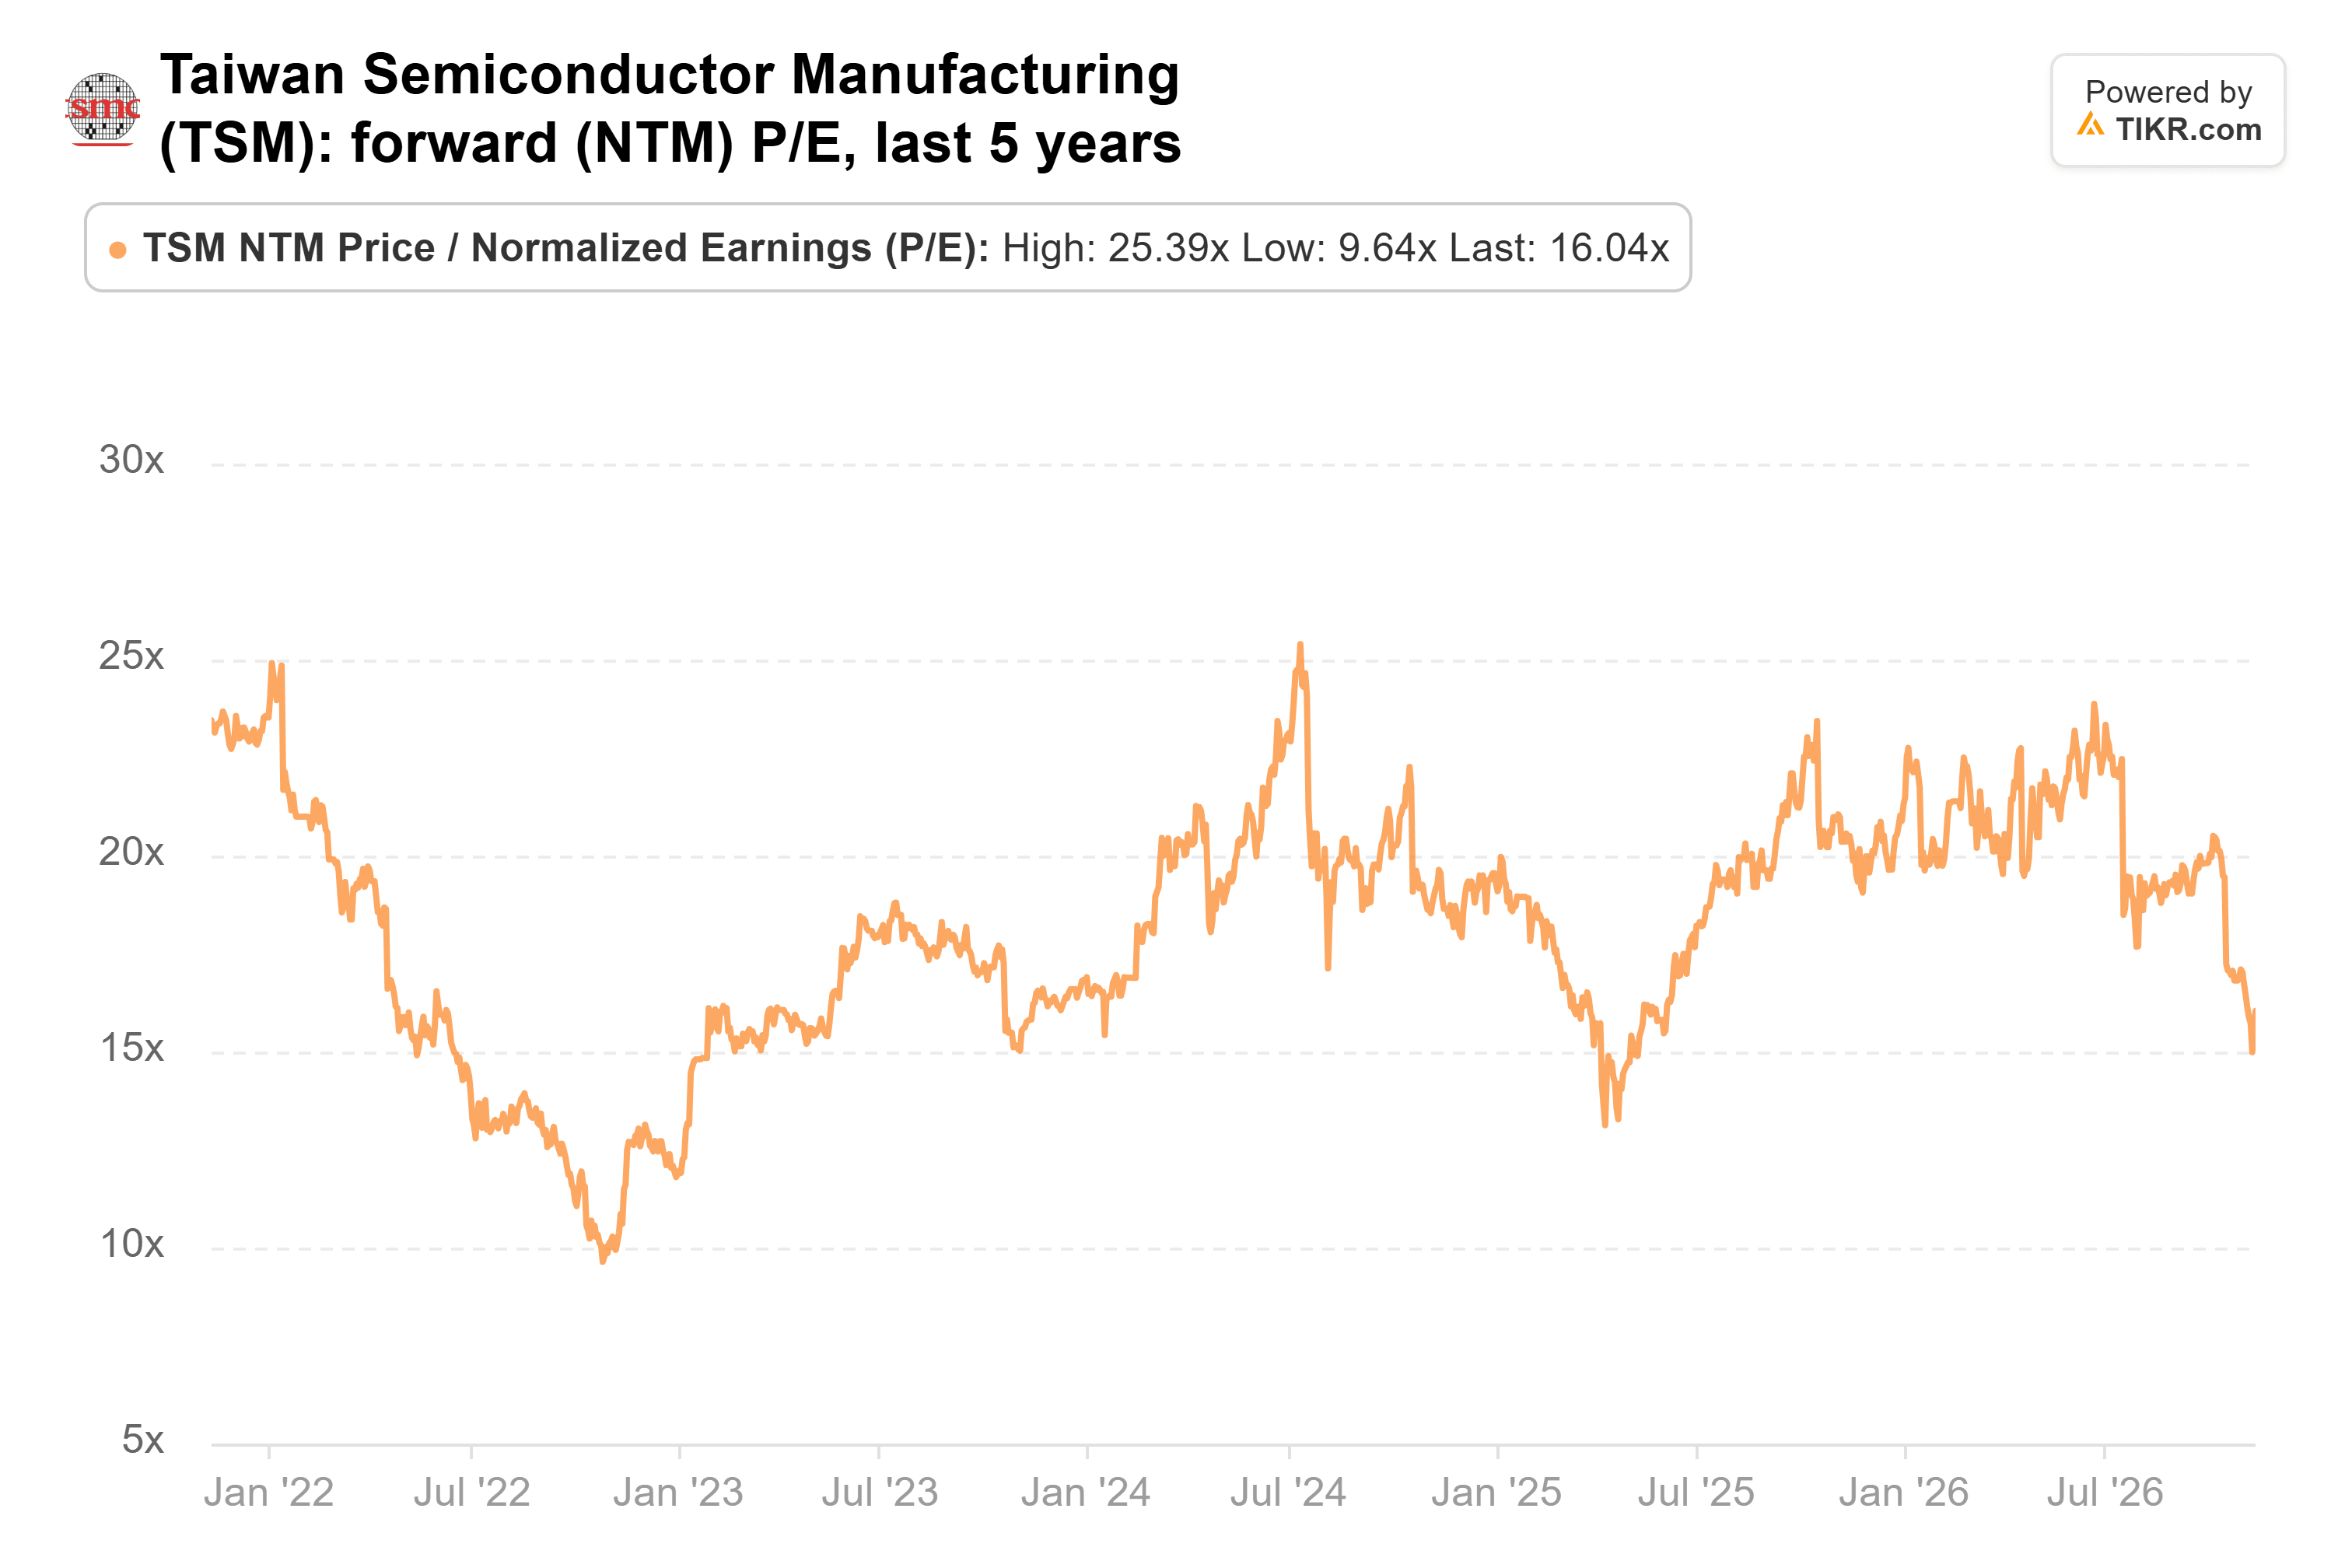
Quel sconto storico suggerisce un potenziale rialzista se gli utili continuano a salire, sebbene gli investitori dovrebbero valutare il multiplo utilizzando le ultime stime e il prezzo delle azioni.
TSMC prevede spese in conto capitale da $60 a $64 miliardi nel 2026, in aumento da circa $40,9 miliardi nel 2025.
Il suo consiglio ha anche approvato circa $40,93 miliardi di stanziamenti di capitale il 10 novembre, a sostegno dell'espansione produttiva, del packaging avanzato e dello sviluppo tecnologico futuro. L'autorizzazione non è automaticamente aggiuntiva rispetto alle previsioni di spesa annuali.
Il flusso di cassa operativo ha superato le spese in conto capitale annualmente dal 2021 al 2025, dimostrando la capacità di TSMC di finanziare investimenti sostanziali internamente.
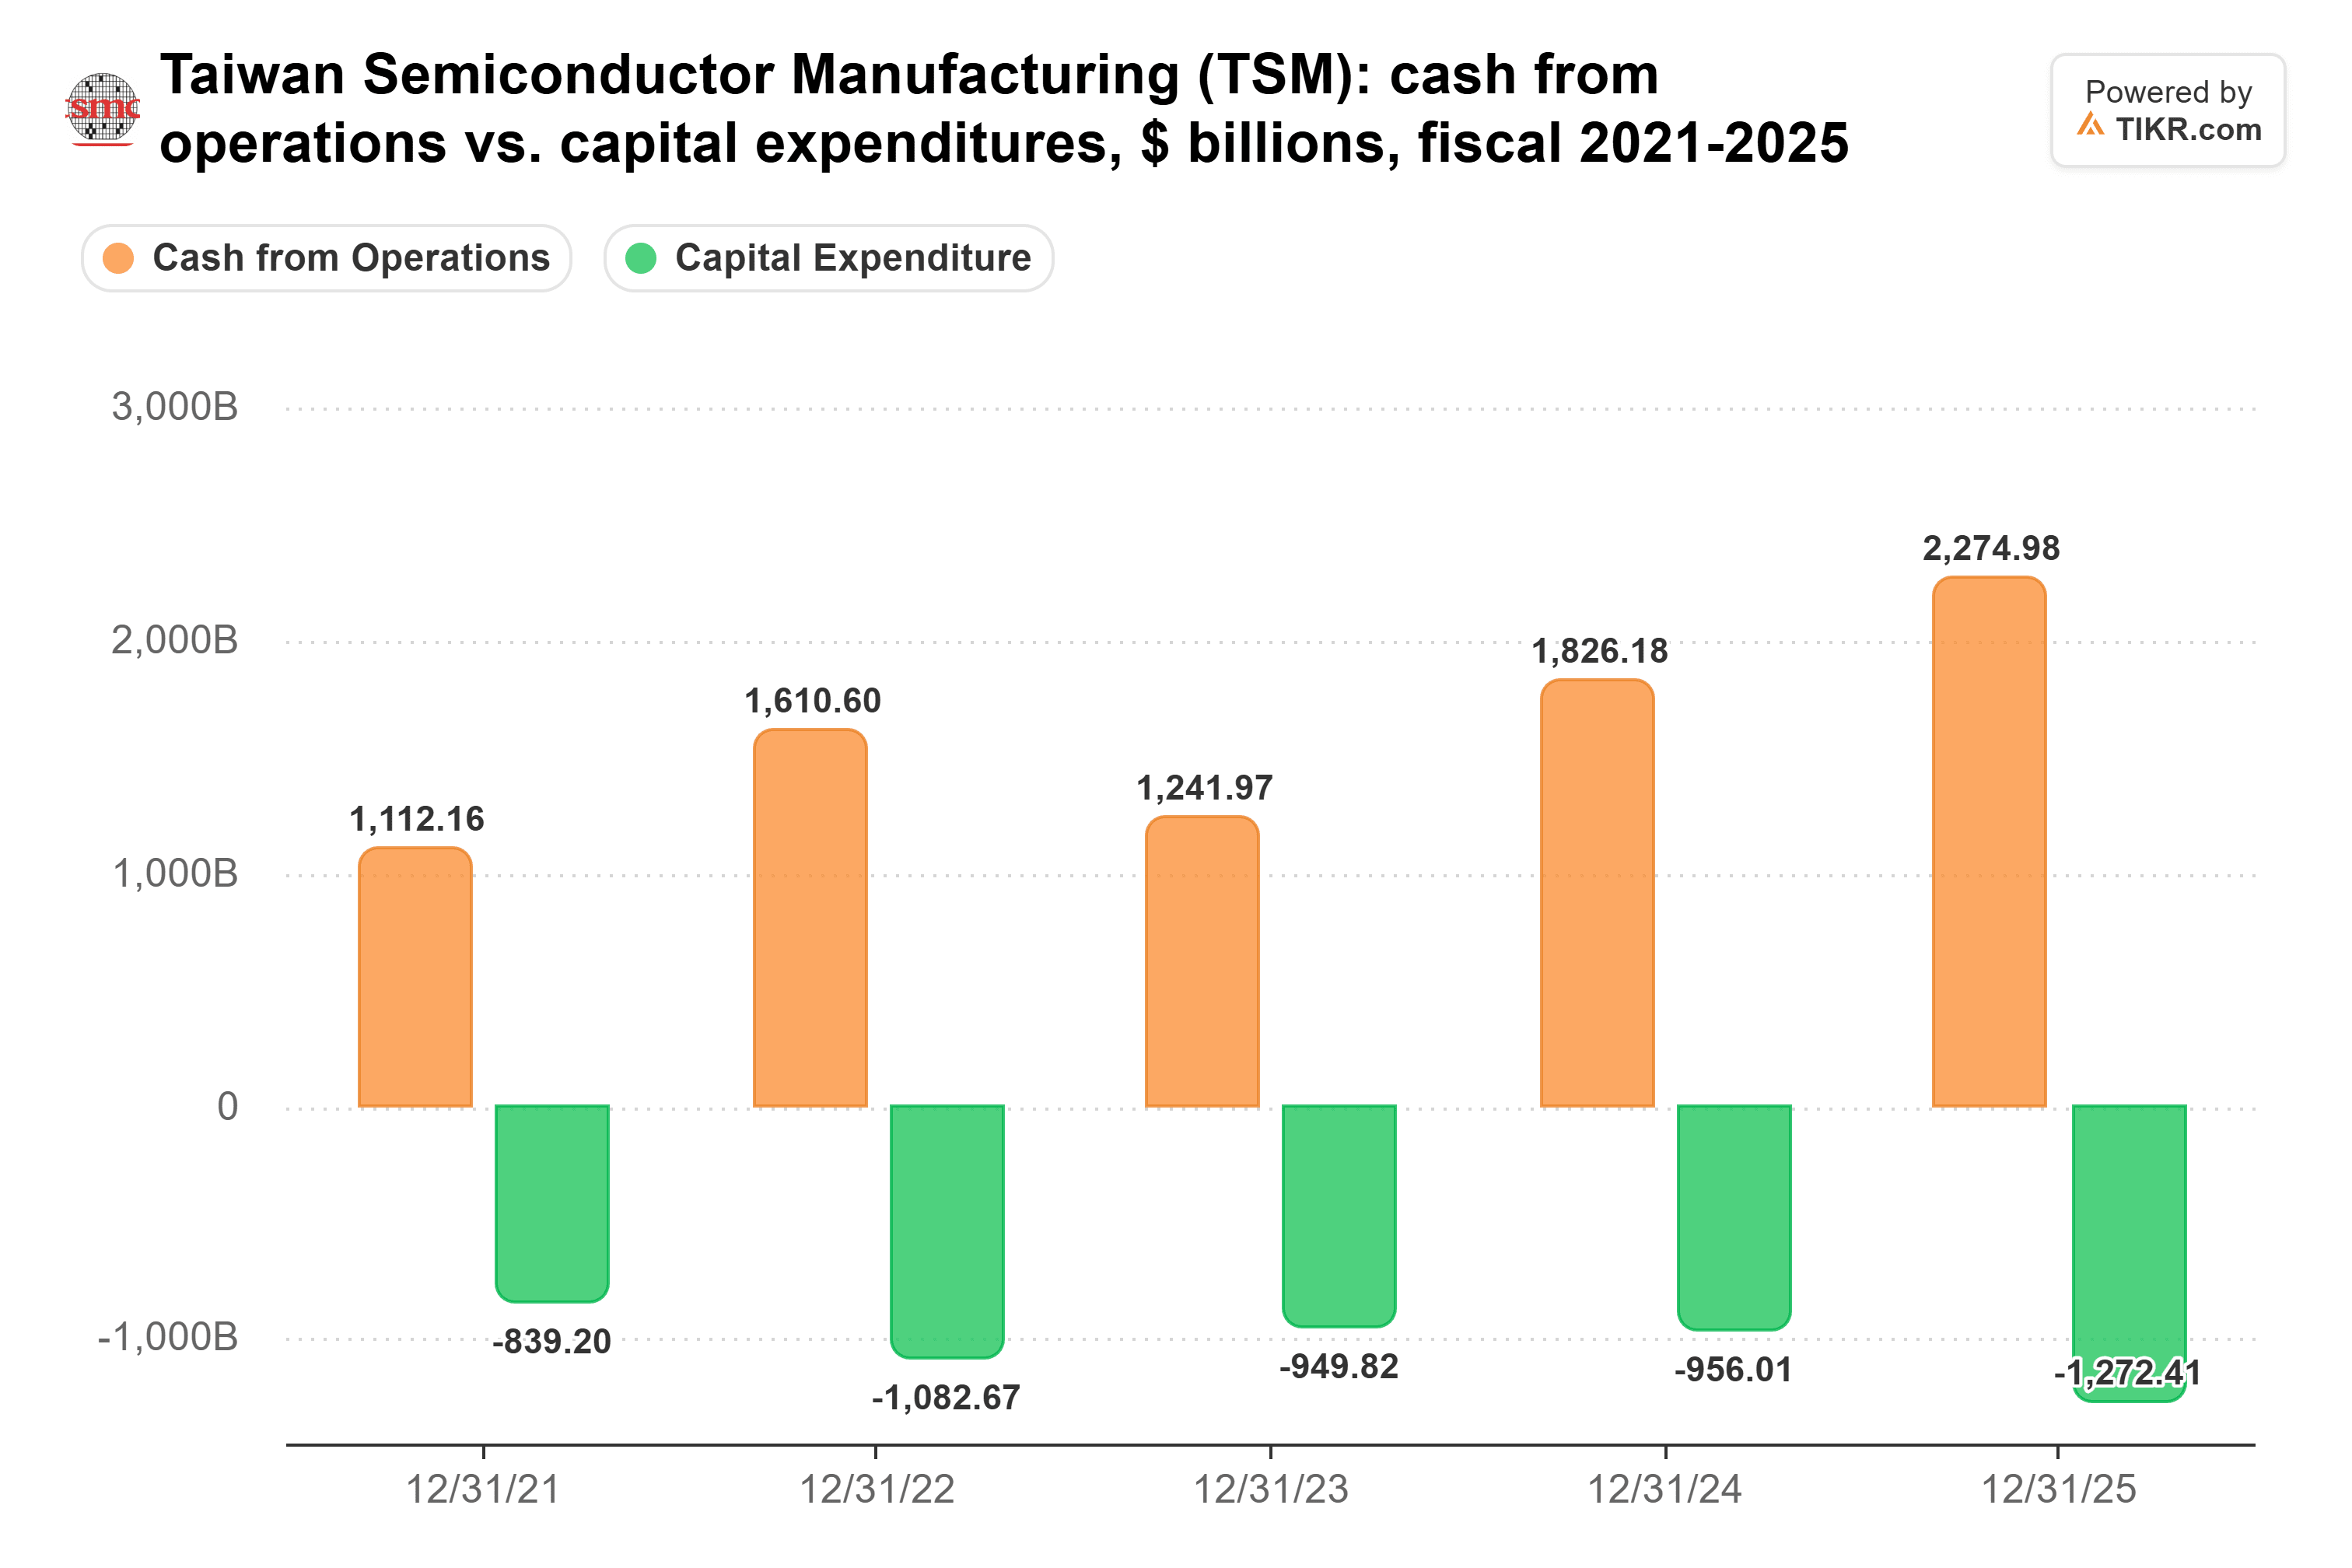
Tuttavia, TSMC ha registrato un calo dei ricavi del 4,5% nel 2023 dopo elevate spese in conto capitale nel 2022, evidenziando la natura ciclica dell'industria dei semiconduttori.
Nei prossimi 12 mesi, la domanda di acceleratori AI, una maggiore adozione della tecnologia a 2 nanometri e l'espansione del packaging avanzato potrebbero sostenere un'ulteriore crescita degli utili.
Tuttavia, una spesa dei clienti più debole, costi di produzione in aumento o un minore utilizzo della capacità potrebbero mettere sotto pressione la redditività.
Nel complesso, non sembra troppo tardi per considerare TSMC, ma un ulteriore rialzista dipende dal fatto che la crescita degli utili possa giustificare i suoi ingenti impegni di spesa e la sua valutazione.
Il suo rapporto sugli utili del quarto trimestre e le prime indicazioni per il 2027, previste a gennaio, forniranno un test importante per verificare se la domanda possa sostenere i suoi piani di espansione.
Quindi, qual è il valore effettivo delle azioni TSMC?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TSMC. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!