Punti Chiave
- Upbound è salita del 13% dopo un trimestre superiore alle attese, con il flusso di cassa libero più che raddoppiato a circa 121 milioni di dollari.
- I ricavi di Acima sono scesi del 6,5%, ma i charge-off e i margini sono migliorati, e l'unità rent-to-own di FirstCash mostra lo stesso modello.
- Le previsioni prudenti per il quarto trimestre, un obiettivo di cassa che lascia spazio a un deflusso e le perdite crescenti di Brigit sono i rischi.
- I rapporti di Affirm e Dave all'inizio di novembre mostreranno se la stessa tensione si sta diffondendo.
Le azioni di Upbound Group (UPBD) sono salite del 13% oggi dopo che i suoi risultati del terzo trimestre hanno superato le stime di Wall Street. L'amministratore delegato Fahmi Karam ha dichiarato che il flusso di cassa libero "è più che raddoppiato su base annua, permettendoci di ridurre ulteriormente la leva finanziaria mentre costruiamo per il futuro."
Acima, la divisione rent-to-own di Upbound, sta diventando più selettiva, e non è sola. FirstCash Holdings (FCFS) sta facendo lo stesso nella sua unità rent-to-own. Affirm Holdings (AFRM) dice che preferirebbe rallentare la crescita piuttosto che rischiare sul credito. Le perdite crescenti di Brigit, controllata da Upbound, mettono sotto osservazione Dave (DAVE), un concorrente nel settore degli anticipi di cassa.
Acima si contrae per migliorare il credito
I ricavi di Acima sono scesi di circa il 6,5% a 585 milioni di dollari e il suo volume di merce è diminuito di circa l'11%. Ma il suo tasso di charge-off sui contratti di locazione è migliorato di 104 punti base all'8,7%, che Upbound attribuisce a "sottoscrizione disciplinata", e il suo margine EBITDA rettificato si è ampliato di circa 270 punti base al 14,7%.
L'unità American First Finance di FirstCash mostra lo stesso scambio. Il suo volume di contratti di locazione e prestiti è sceso del 15% nel terzo trimestre, che ha attribuito alla debole domanda di mobili e a un focus sulla qualità dei commercianti, mentre i charge-off netti sono migliorati al 5,6% dal 5,8%. Quindi il calo del volume non è tutta una scelta di Upbound: la debole domanda di mobili sta colpendo entrambi i finanziatori.
Affirm dice che farebbe la stessa scelta. "Ci vedreste rallentare la crescita prima di vedere un vero disturbo del credito", ha detto l'amministratore delegato Max Levchin durante la conference call sugli utili del 27 agosto. Con 50,2 miliardi di dollari di volume lordo di merce nell'anno fiscale chiuso il 30 giugno, non ha ancora dovuto farlo. Il suo rapporto del 5 novembre lo dirà.
TIKR Traccia 6 Analisti su Upbound Group. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Upbound Group, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Upbound Group
Il contante sta facendo il lavoro
Il flusso di cassa libero di Upbound oscilla da trimestre a trimestre, ma la prima metà del 2026 è stata ben al di sopra della prima metà del 2025:
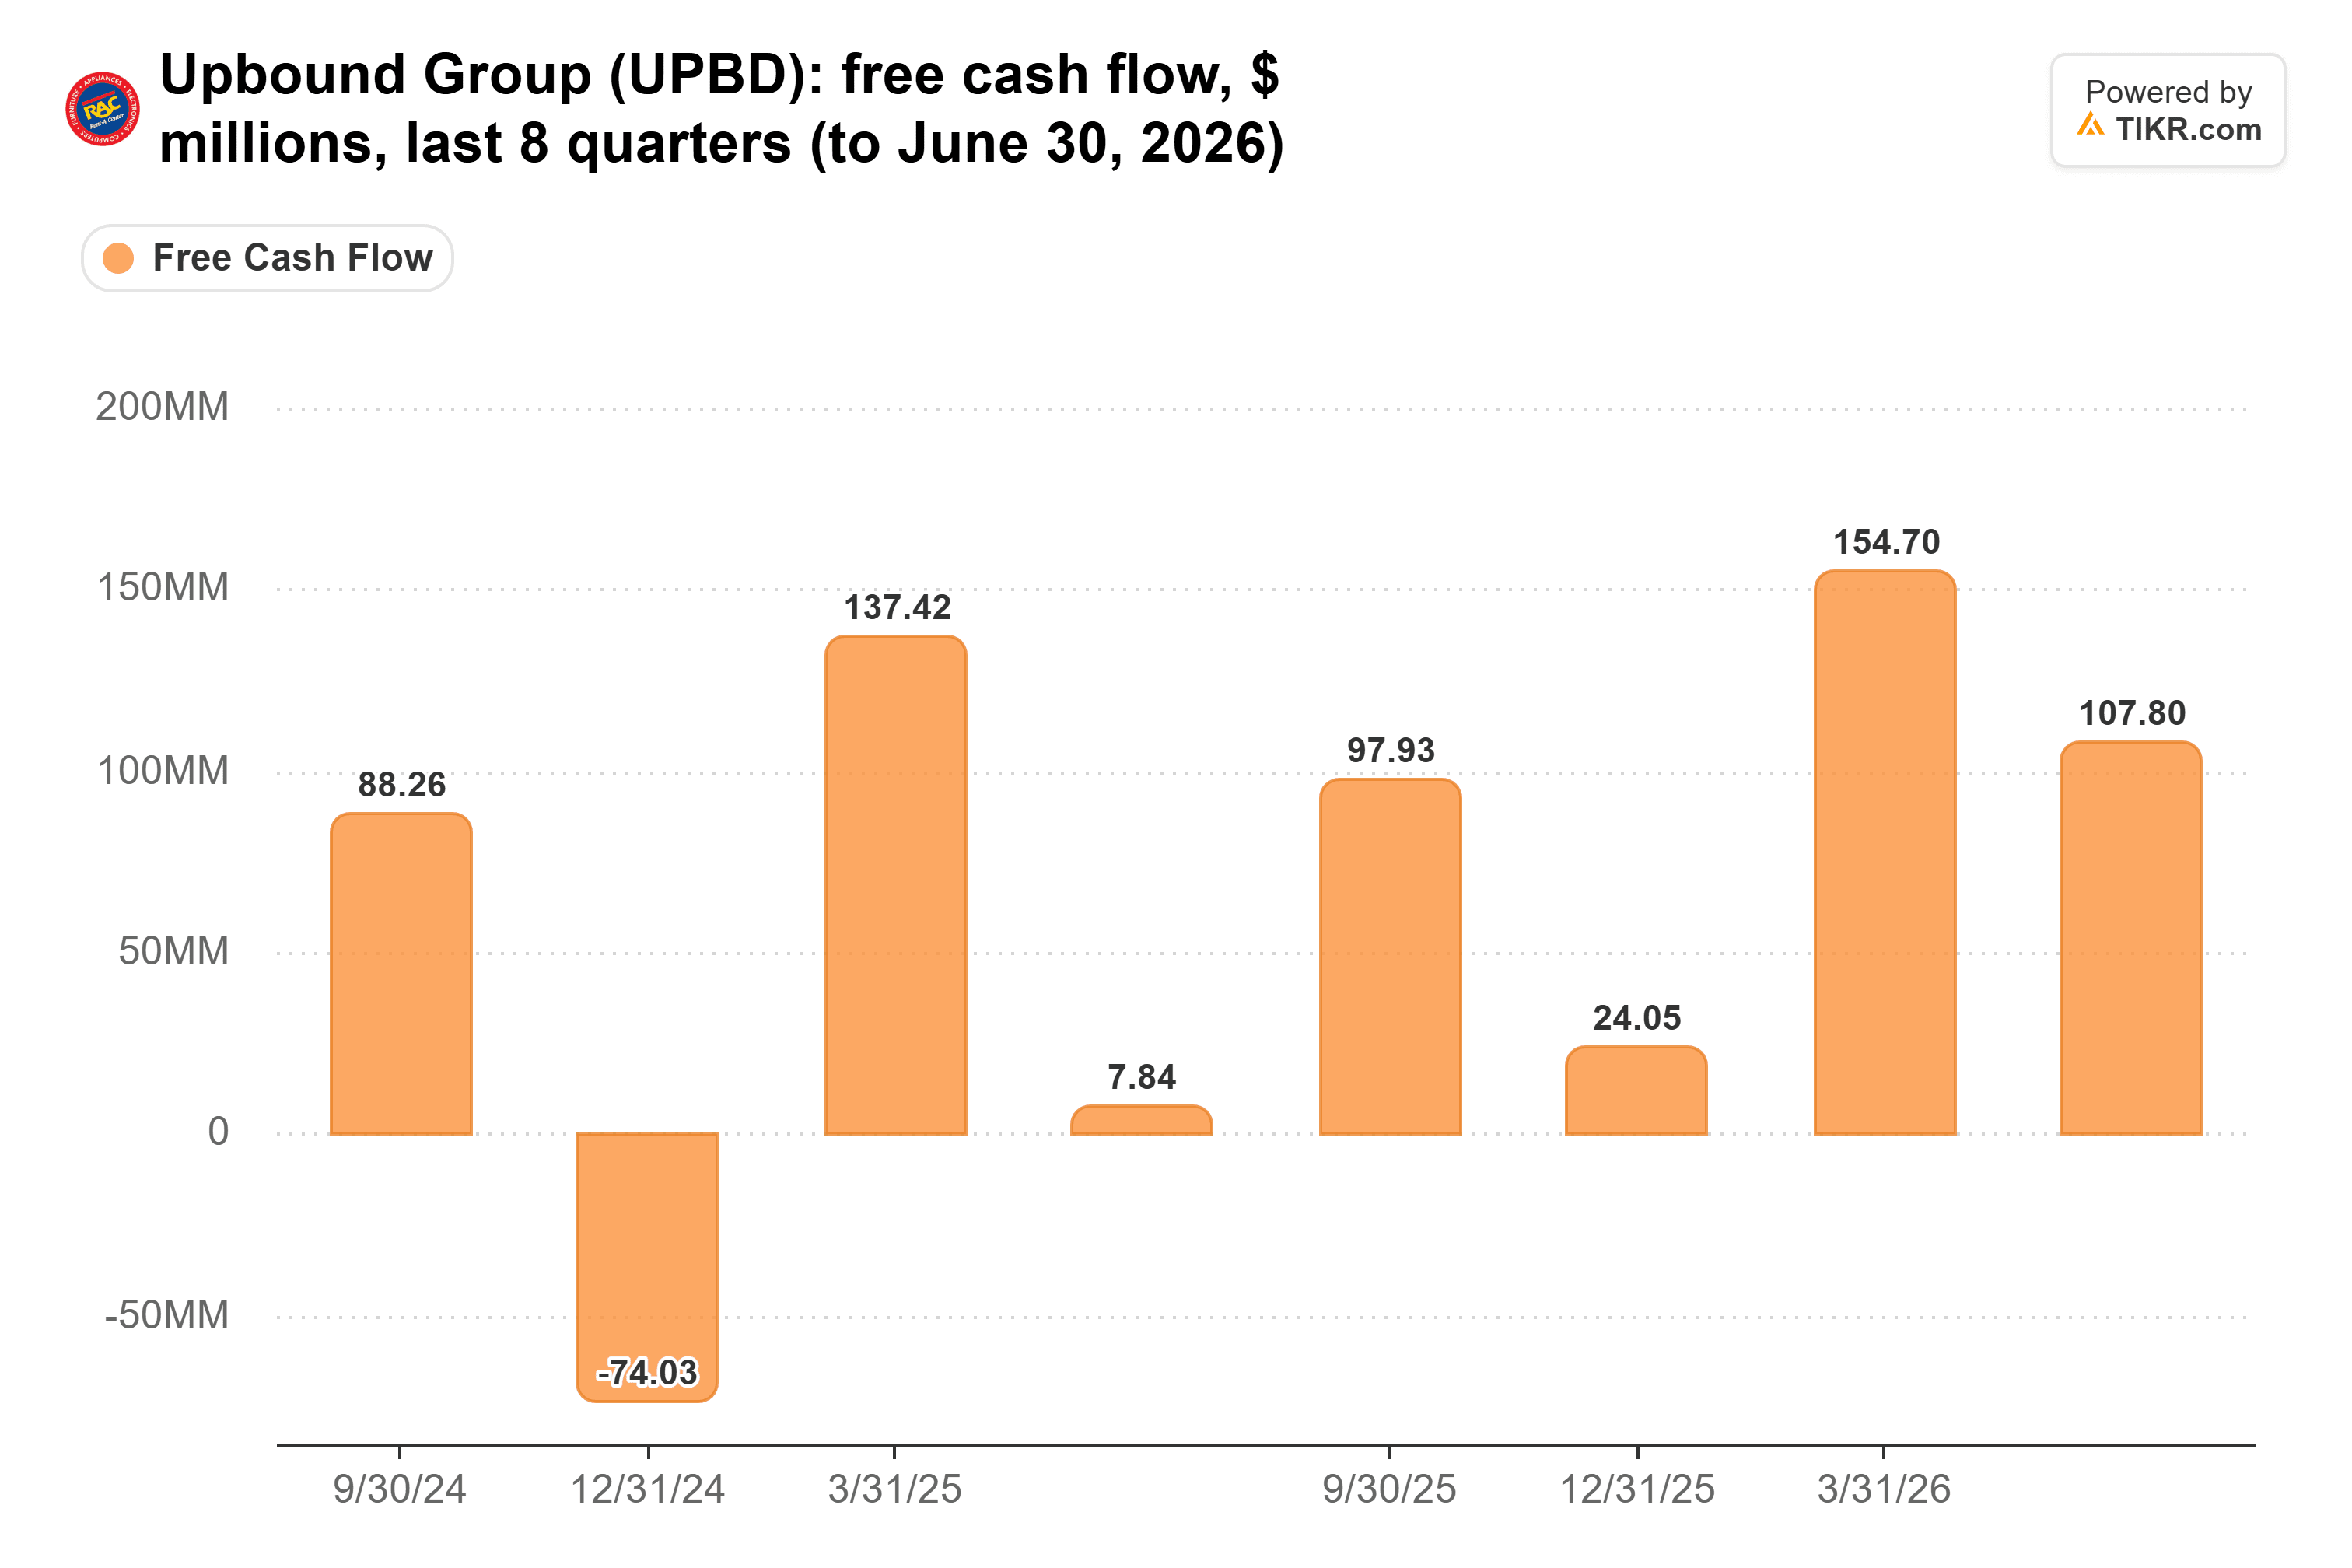
Il terzo trimestre ha aggiunto circa 121 milioni di dollari secondo il conteggio di Upbound, portando l'anno a circa 340 milioni di dollari. Ha rimborsato circa 77 milioni di dollari di debito, riducendo la leva finanziaria netta a 2,4x da 2,6x, e prevede di riacquistare fino a 50 milioni di dollari di azioni.
Ma Upbound ha mantenuto il suo obiettivo per l'intero anno a "almeno 250 milioni di dollari", inclusi i pagamenti legali. Con 340 milioni di dollari già in mano, questo lascia spazio al deflusso di cassa nel quarto trimestre.
Dove Upbound potrebbe ancora scivolare
Le previsioni di EPS rettificato per il quarto trimestre di 1,00-1,10 dollari si collocano al di sotto degli 1,10 dollari attesi dagli analisti. E il tasso di perdita netta sugli anticipi di Brigit è salito di 111 punti base in un anno al 4,4%, che Upbound ha collegato a "una forte crescita del portafoglio" in "un ambiente macroeconomico impegnativo".
Il tasso di scadenza a 28 giorni di Dave è migliorato di 14 punti base in un anno al 2,12% nel suo secondo trimestre, e il suo CFO si aspettava che le perdite si mantenessero "in un intervallo simile al Q2". Il suo rapporto del 4 novembre sarà un altro controllo su come stanno reggendo i mutuatari di anticipi di cassa, anche se le due società misurano le perdite in modo diverso.
Rinunciare al volume per un credito più pulito ha dato i suoi frutti: Acima guadagna di più con meno, e il debito si sta riducendo. Ma i numeri di FirstCash mostrano che la debole domanda sta facendo parte della contrazione. Il nuovo accordo di Acima per essere l'opzione rent-to-own preferita in circa 5.000 negozi Boost Mobile è il primo vero test per vedere se il volume può tornare senza le perdite.
Quindi, quanto vale realmente l'azione Upbound?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Upbound. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!