


Punti Chiave
- Uber pubblica i risultati del terzo trimestre prima dell'apertura di mercato mercoledì 4 novembre. Il titolo è sceso del 18% quest'anno e ha toccato un minimo a 52 settimane la scorsa settimana.
- A circa 17 volte gli utili forward e 13 volte il free cash flow trailing, Uber sembra economico purché la sua cassa continui a crescere e gli analisti non taglino le stime sugli utili.
- Il free cash flow è aumentato del 7% nel primo semestre del 2026 anche se le riserve assicurative hanno aggiunto meno cassa rispetto all'anno precedente, e le stime sugli utili non si sono mosse di molto in tre mesi.
- Se il trimestre rientra nelle previsioni e il free cash flow cresce rispetto all'anno scorso, 13 volte il free cash flow sembra troppo basso, ma sono ancora le notizie sui robotaxi a determinare il multiplo del titolo.
Uber Technologies (UBER) pubblica i risultati del terzo trimestre prima dell'apertura di mercato mercoledì 4 novembre. Il titolo è sceso del 18% quest'anno e ha toccato un minimo a 52 settimane la scorsa settimana.
Alcuni investitori vedono un'occasione. Un post su X ha detto che titoli consumer internet come Uber "scendono per 100 giorni di fila in linea retta". L'investitore storico di Uber Jason Calacanis ha risposto: "Enorme opportunità di acquisto".
I numeri rendono facile vedere la sua tesi. Uber scambia a circa 17 volte gli utili forward, contro una media triennale di circa 25x. La sua capitalizzazione di mercato è di circa 136 miliardi di dollari. Questo è circa 13 volte i 10,1 miliardi di dollari di free cash flow generati nei quattro trimestri fino a giugno.
Ma Uber è economico solo se due cose resistono: la sua cassa continua a crescere e gli analisti non iniziano a tagliare le stime sugli utili. I numeri di mercoledì sono i primi dati concreti dopo il calo.
Gli analisti hanno già fatto il loro taglio
Un multiplo di 17x è economico solo se gli utili si materializzano. Gli analisti si aspettano che l'EPS normalizzato di Uber più che raddoppi, passando da 2,45 dollari nel 2025 a 5,51 dollari nel 2028:
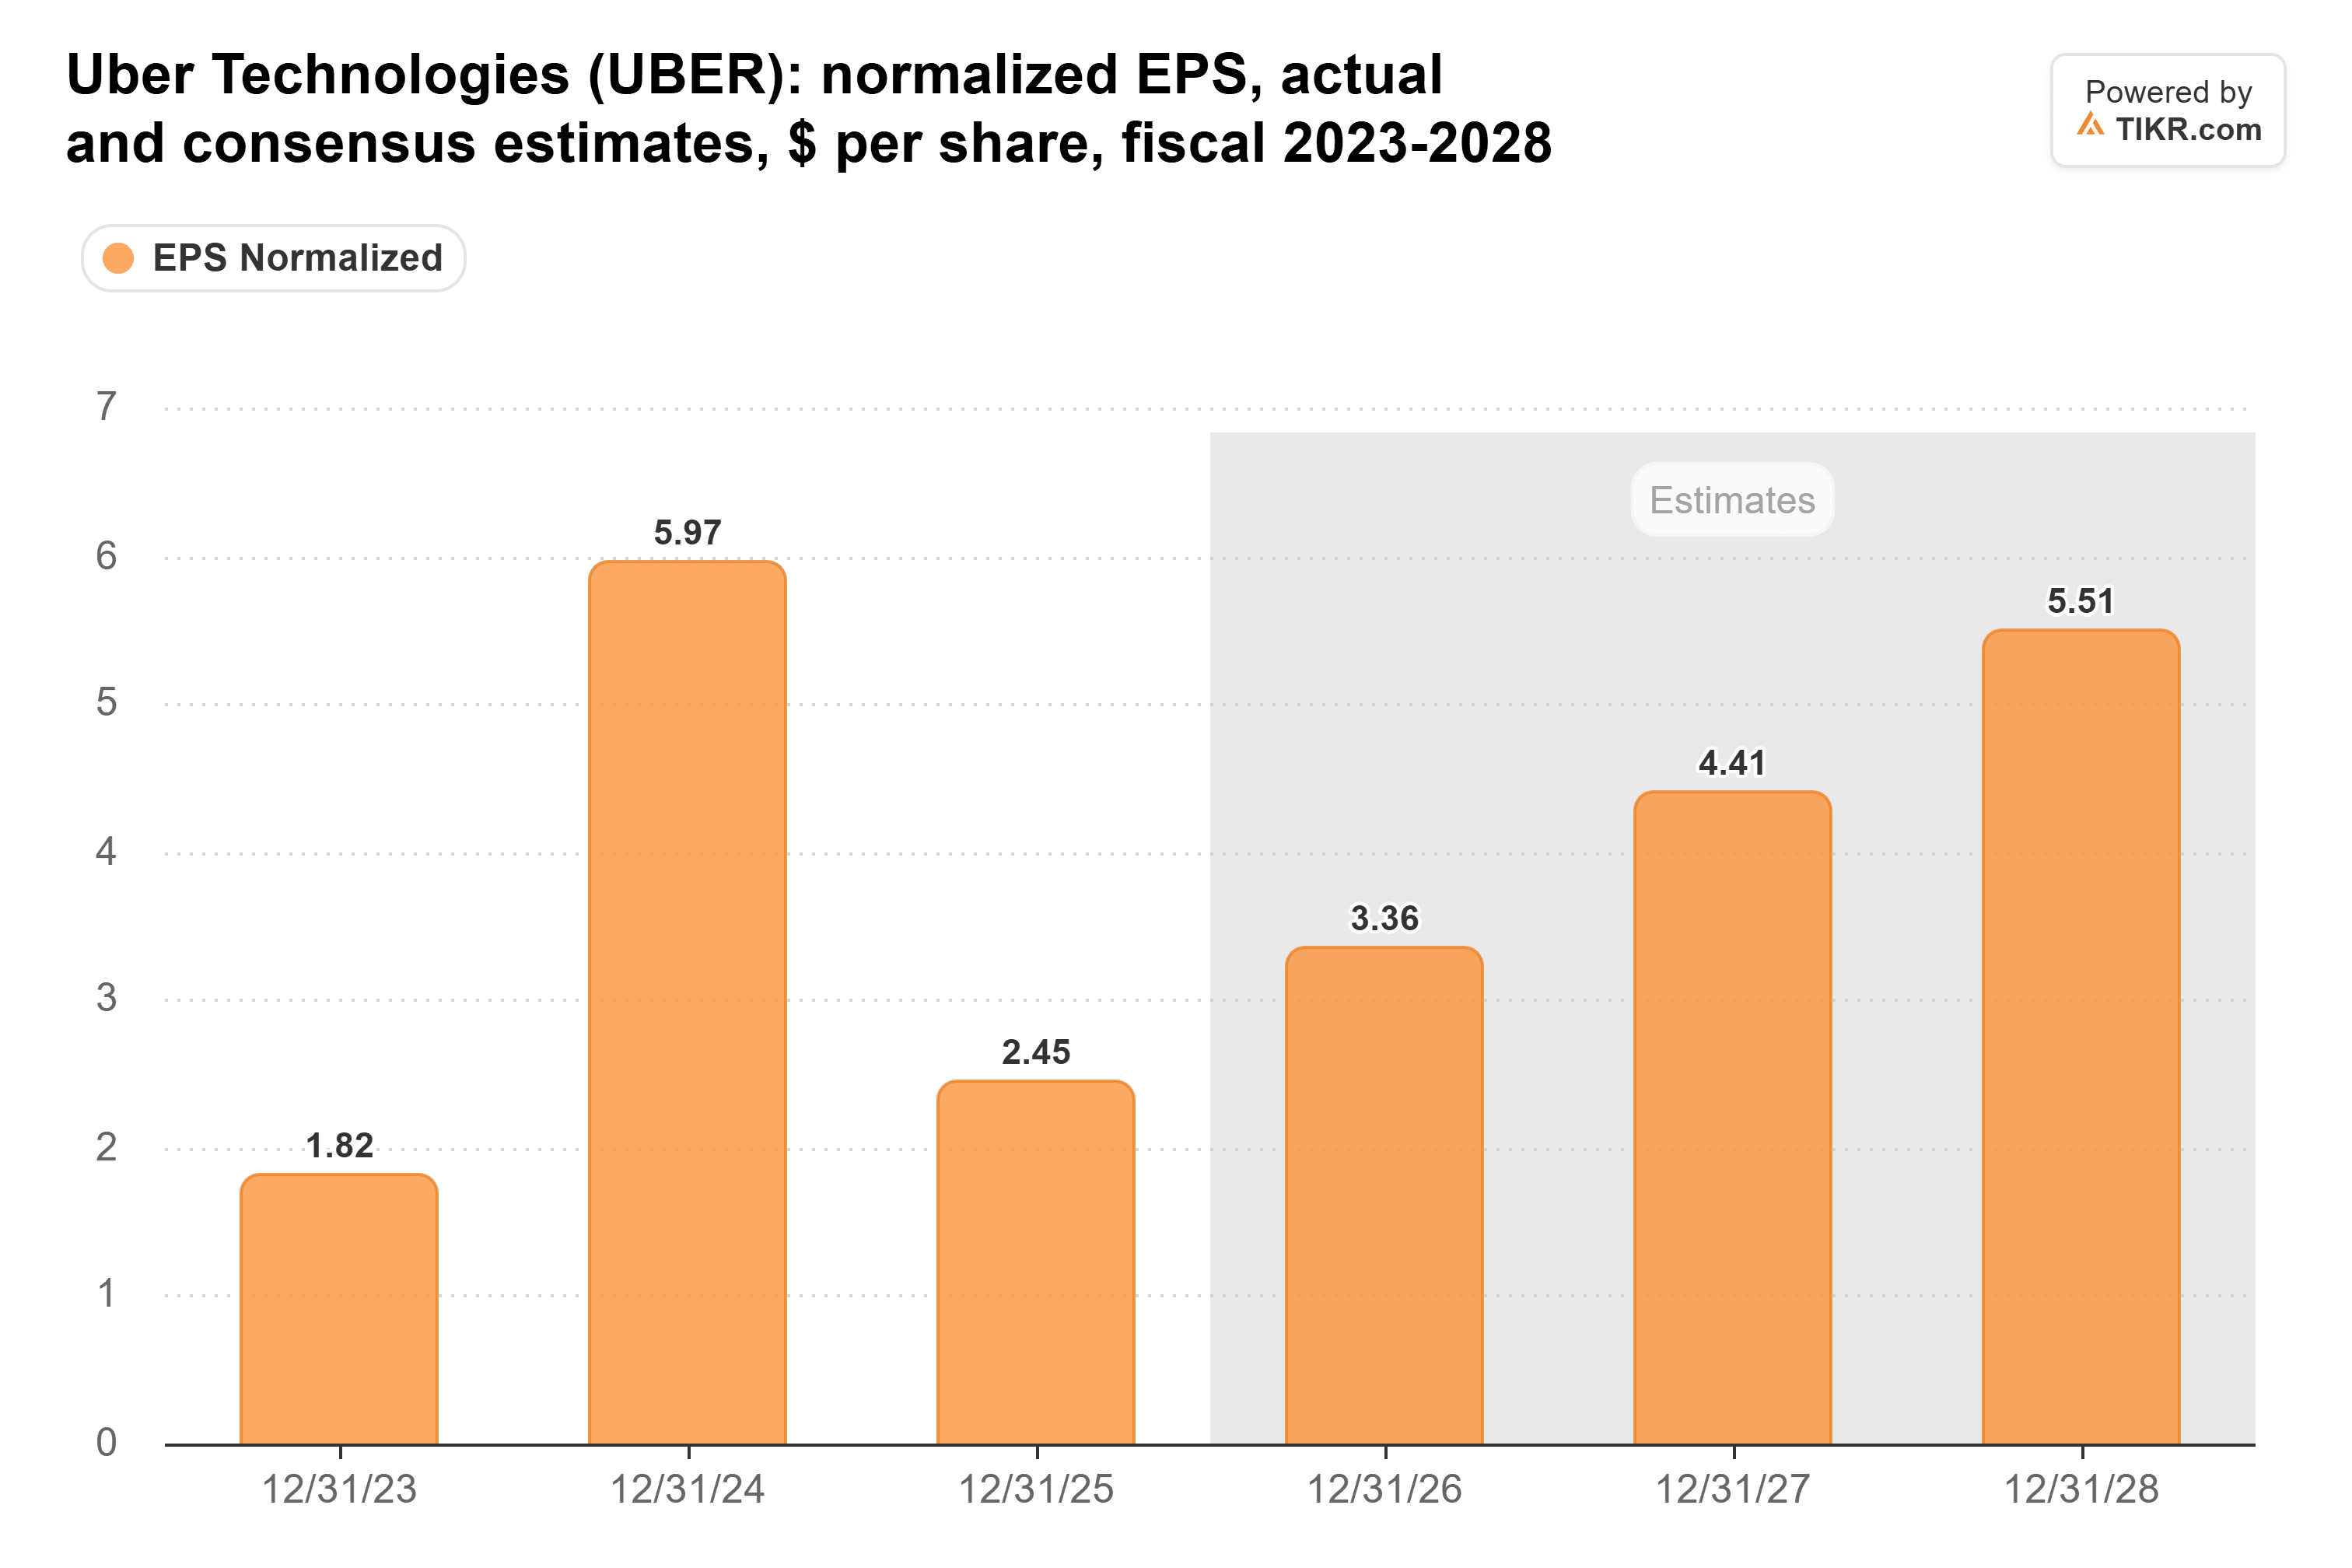
Queste stime ultimamente si sono mosse a malapena. Dal 30 giugno al 23 ottobre, il consenso per quest'anno e il prossimo si è mosso di meno dell'1%, e quello per il 2028 è salito del 2%. Il grosso taglio è arrivato prima nell'anno. Il consenso per quest'anno è sceso da 4,17 dollari a 3,31 dollari nel trimestre in cui Uber ha iniziato a riportare un EPS non-GAAP che detrae la retribuzione azionaria, ha mancato l'EPS del quarto trimestre e ha fornito previsioni caute. Gran parte di ciò era dovuto al cambio contabile: Uber prevede una retribuzione azionaria tra 1,95 e 2,10 miliardi di dollari quest'anno, vicina a 1 dollaro per azione al lordo delle tasse.
Alcuni analisti stanno ancora limando. L'analista di UBS Stephen Ju ha mantenuto la sua raccomandazione Buy prima del report ma ha tagliato il suo price target a 106 dollari da 110. Ha indicato confronti anno su anno più difficili per le corse negli Stati Uniti e la concorrenza degli scooter in Brasile.
TIKR Segue 50 Analisti su Uber. Quanti Dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Uber, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Uber
La cassa continua a crescere
Il free cash flow trimestrale di Uber è circa triplicato in tre anni, passando da 910 milioni di dollari nel trimestre di settembre 2023 a 2,79 miliardi nel trimestre di giugno 2026:

Parte di quella cassa viene dalle assicurazioni. Quando Uber aggiunge più fondi alle sue riserve per sinistri futuri di quanto ne paghi, la differenza appare come cassa operativa. Questo impulso si sta riducendo. L'aumento delle riserve assicurative ha aggiunto 830 milioni di dollari di cassa nel primo semestre del 2026, contro 1,5 miliardi di dollari un anno prima, e il free cash flow è comunque cresciuto del 7%, a 5,1 miliardi di dollari.
Questo è un buon segno che la cassa è reale.
Gli analisti si aspettano 10,5 miliardi di dollari di free cash flow per l'intero anno. Dopo 5,1 miliardi nel primo semestre, Uber ha bisogno di circa 5,4 miliardi nel secondo semestre per arrivarci, in aumento del 7% rispetto ai 5,0 miliardi dell'anno scorso. Questo pone l'asticella per il terzo trimestre a più dei 2,23 miliardi dell'anno scorso.
Gli investitori valutano ancora Uber sui robotaxi
Un trimestre di cassa forte potrebbe non bastare da solo. Il titolo ha scambiato sulla paura che le auto a guida autonoma taglino fuori Uber. Gli investitori potrebbero non pagare un multiplo più alto a meno che il management non dica qualcosa che cambi quella storia.
Nella conference call del secondo trimestre, il management ha detto che le corse autonome costituiscono meno dello 0,5% dei viaggi di Uber. Punta ad essere attiva in 15 città autonome entro fine anno, rispetto alle sette di agosto, sostenuta da un investimento di 10 miliardi di dollari in diversi anni. Se quell'obiettivo slitta, o il management mette un primo numero su quanto costerà scalare quelle flotte, gli investitori potrebbero preoccuparsi di più di quello che della cassa del trimestre.
Supera l'asticella, e 13x sembra troppo economico
Per il trimestre, Uber ha fornito previsioni per gross bookings tra 58,25 e 60,25 miliardi di dollari e EPS non-GAAP tra 0,84 e 0,88 dollari. Se rientra in quei range e il free cash flow cresce rispetto all'anno scorso, gli analisti hanno poche ragioni per tagliare.
Se Uber ci arriva, penso che il titolo sia troppo economico a 13 volte il free cash flow. La sua cassa è cresciuta anche mentre l'impulso assicurativo si riduceva, e le sue stime si sono mantenute dopo il taglio avvenuto prima quest'anno. Gli analisti si aspettano anche che gli utili crescano di circa il 31% all'anno fino al 2028, e 13x è un prezzo basso per quello.
Ovviamente, se il management riduce le sue prospettive o dice poco sui robotaxi, il titolo potrebbe rimanere economico ancora per un po'.
Quindi quanto vale realmente il titolo Uber?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Uber. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





