

Punti Chiave
- L'azione di Qualcomm è scesa del 10% nell'ultimo anno, dopo che un rally di maggio su dispositivi AI, auto e data center si è sgonfiato.
- I ricavi dai dispositivi mobili sono diminuiti del 20% nel trimestre di giugno e i ricavi di Qualcomm da Apple stanno calando più velocemente del previsto, mentre i ricavi automotive sono cresciuti del 61%.
- Il CFO di Qualcomm ha dichiarato a settembre che i telefoni avevano toccato il fondo, ma Intel ha avvertito il 29 ottobre che le carenze di memoria continueranno a ridurre il mercato dei PC.
- Gli analisti si aspettano un EPS per l'anno fiscale 2027 inferiore a quello del 2026 e l'azione scambia sopra il suo multiplo abituale, quindi sembra un titolo su cui aspettare fino a quando il report del 4 novembre quantificherà i ricavi dai data center.
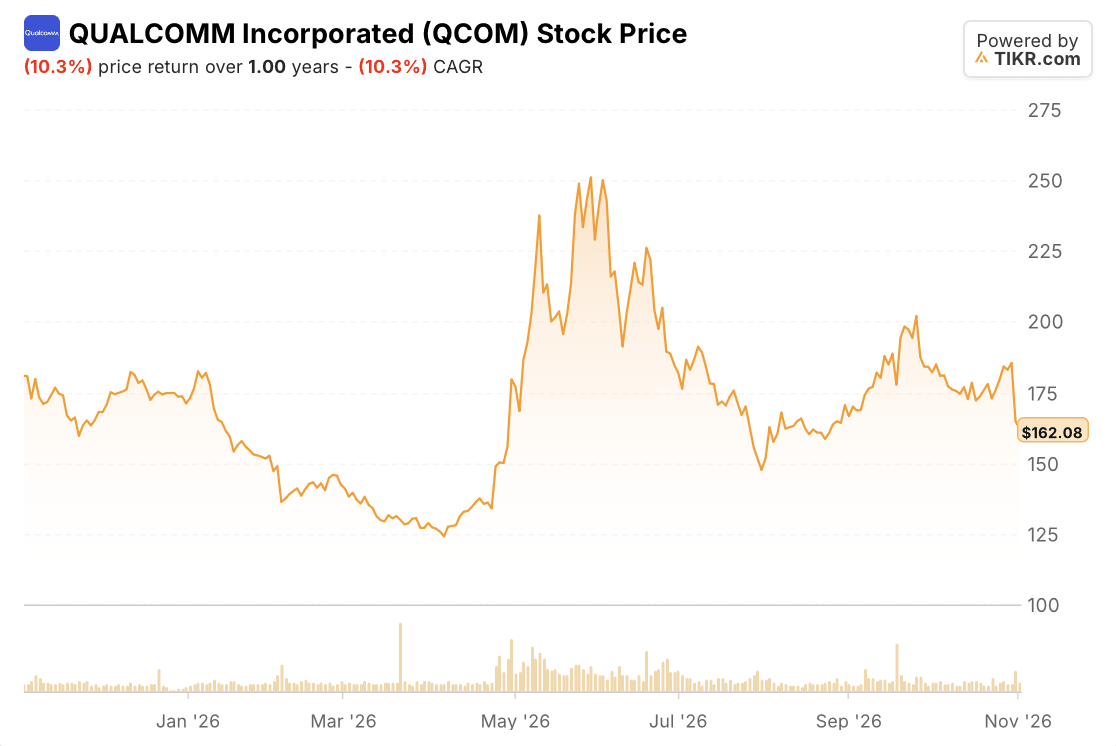
Qualcomm (QCOM) è scesa del 10% nell'ultimo anno, e questa cifra nasconde un percorso a montagne russe. Le azioni hanno raggiunto il picco il 29 maggio sull'entusiasmo per i dispositivi AI, le auto e i data center, e da allora hanno perso il 35%.
A settembre, il CFO e COO Akash Palkhiwala ha dichiarato riguardo agli smartphone: "siamo al punto più basso del ciclo. Le cose possono solo migliorare da qui." Da allora, Intel (INTC) ha avvertito che le carenze di memoria continueranno a ridurre il mercato dei PC, e le vendite di Qualcomm a Apple (AAPL) stanno calando più velocemente di quanto pianificato.
Cosa è successo esattamente
Ecco l'anno, report per report:
- 4 febbraio: I ricavi del trimestre di dicembre hanno raggiunto un record di $12,3 miliardi, ma le previsioni per il trimestre di marzo di $10,2-$11,0 miliardi includevano l'impatto delle carenze di memoria presso i clienti di dispositivi mobili.
- 17 marzo: Qualcomm ha aumentato il suo dividendo e aggiunto un buyback da $20 miliardi.
- 29 aprile: I ricavi dai dispositivi mobili sono diminuiti del 13% e quelli automotive sono cresciuti del 38%. Il CEO Cristiano Amon ha dichiarato che un chip personalizzato di un hyperscaler era "in linea per le spedizioni iniziali entro la fine di quest'anno solare."
- 21 maggio: Stellantis ha dichiarato che avrebbe utilizzato processori Snapdragon nelle sue auto.
- 24 giugno: Alla sua Investor Day, Qualcomm ha fissato un obiettivo di $40 miliardi di ricavi non provenienti da dispositivi mobili entro l'anno fiscale 2029, quasi il doppio del suo obiettivo di novembre 2024.
- 29 luglio: I ricavi dai dispositivi mobili del trimestre di giugno sono calati del 20%, a $5,09 miliardi, mentre quelli automotive sono balzati del 61% a $1,59 miliardi. Le previsioni di EPS rettificato di $2,05-$2,25 per il trimestre di settembre erano inferiori ai $2,36 attesi dagli analisti.
TIKR Monitora 37 Analisti su Qualcomm. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Qualcomm
I telefoni sono ancora il problema
Anche dopo il balzo del trimestre di giugno, il segmento automotive era meno di un terzo delle dimensioni di quello dei dispositivi mobili. E Apple si sta allontanando: Qualcomm prevede di fornire ben meno del 20% del prossimo iPhone rispetto a quanto inizialmente pianificato, e si aspetta che i suoi ricavi da Apple si dimezzino approssimativamente dal trimestre di settembre a quello di dicembre.
Poi Intel ha aggiunto una seconda preoccupazione. Dopo la chiusura del 29 ottobre, Intel ha fornito previsioni per i ricavi del quarto trimestre di $15-$16 miliardi, al di sotto dei circa $17 miliardi desiderati dagli analisti. Ha anche affermato che le unità PC del settore dovrebbero diminuire di circa il 12% quest'anno e di un ulteriore 10% nel 2027 man mano che la memoria diventa più costosa. I telefoni competono per la stessa memoria, e Qualcomm vende anche chip per PC. L'azione di Qualcomm è scesa dell'11% il giorno successivo.
Qualcomm ha bisogno dei soldi dal data center mercoledì
Qualcomm pubblica i risultati dopo la chiusura di mercoledì 4 novembre. Il management ha dichiarato a luglio che i ricavi dai dispositivi mobili dei clienti cinesi hanno toccato il fondo nel trimestre di giugno e dovrebbero crescere a doppia cifra in sequenza nel trimestre di settembre, il primo controllo sulla chiamata di Palkhiwala. Il secondo è la previsione per il trimestre di dicembre: gli analisti si aspettano circa $10,6 miliardi, e due vittorie per chip personalizzati dovrebbero iniziare a generare ricavi.
Per ora, gli analisti vedono l'EPS normalizzato scendere da $12,03 nell'anno fiscale 2025 a $10,52 nel 2026 e $10,21 nel 2027:
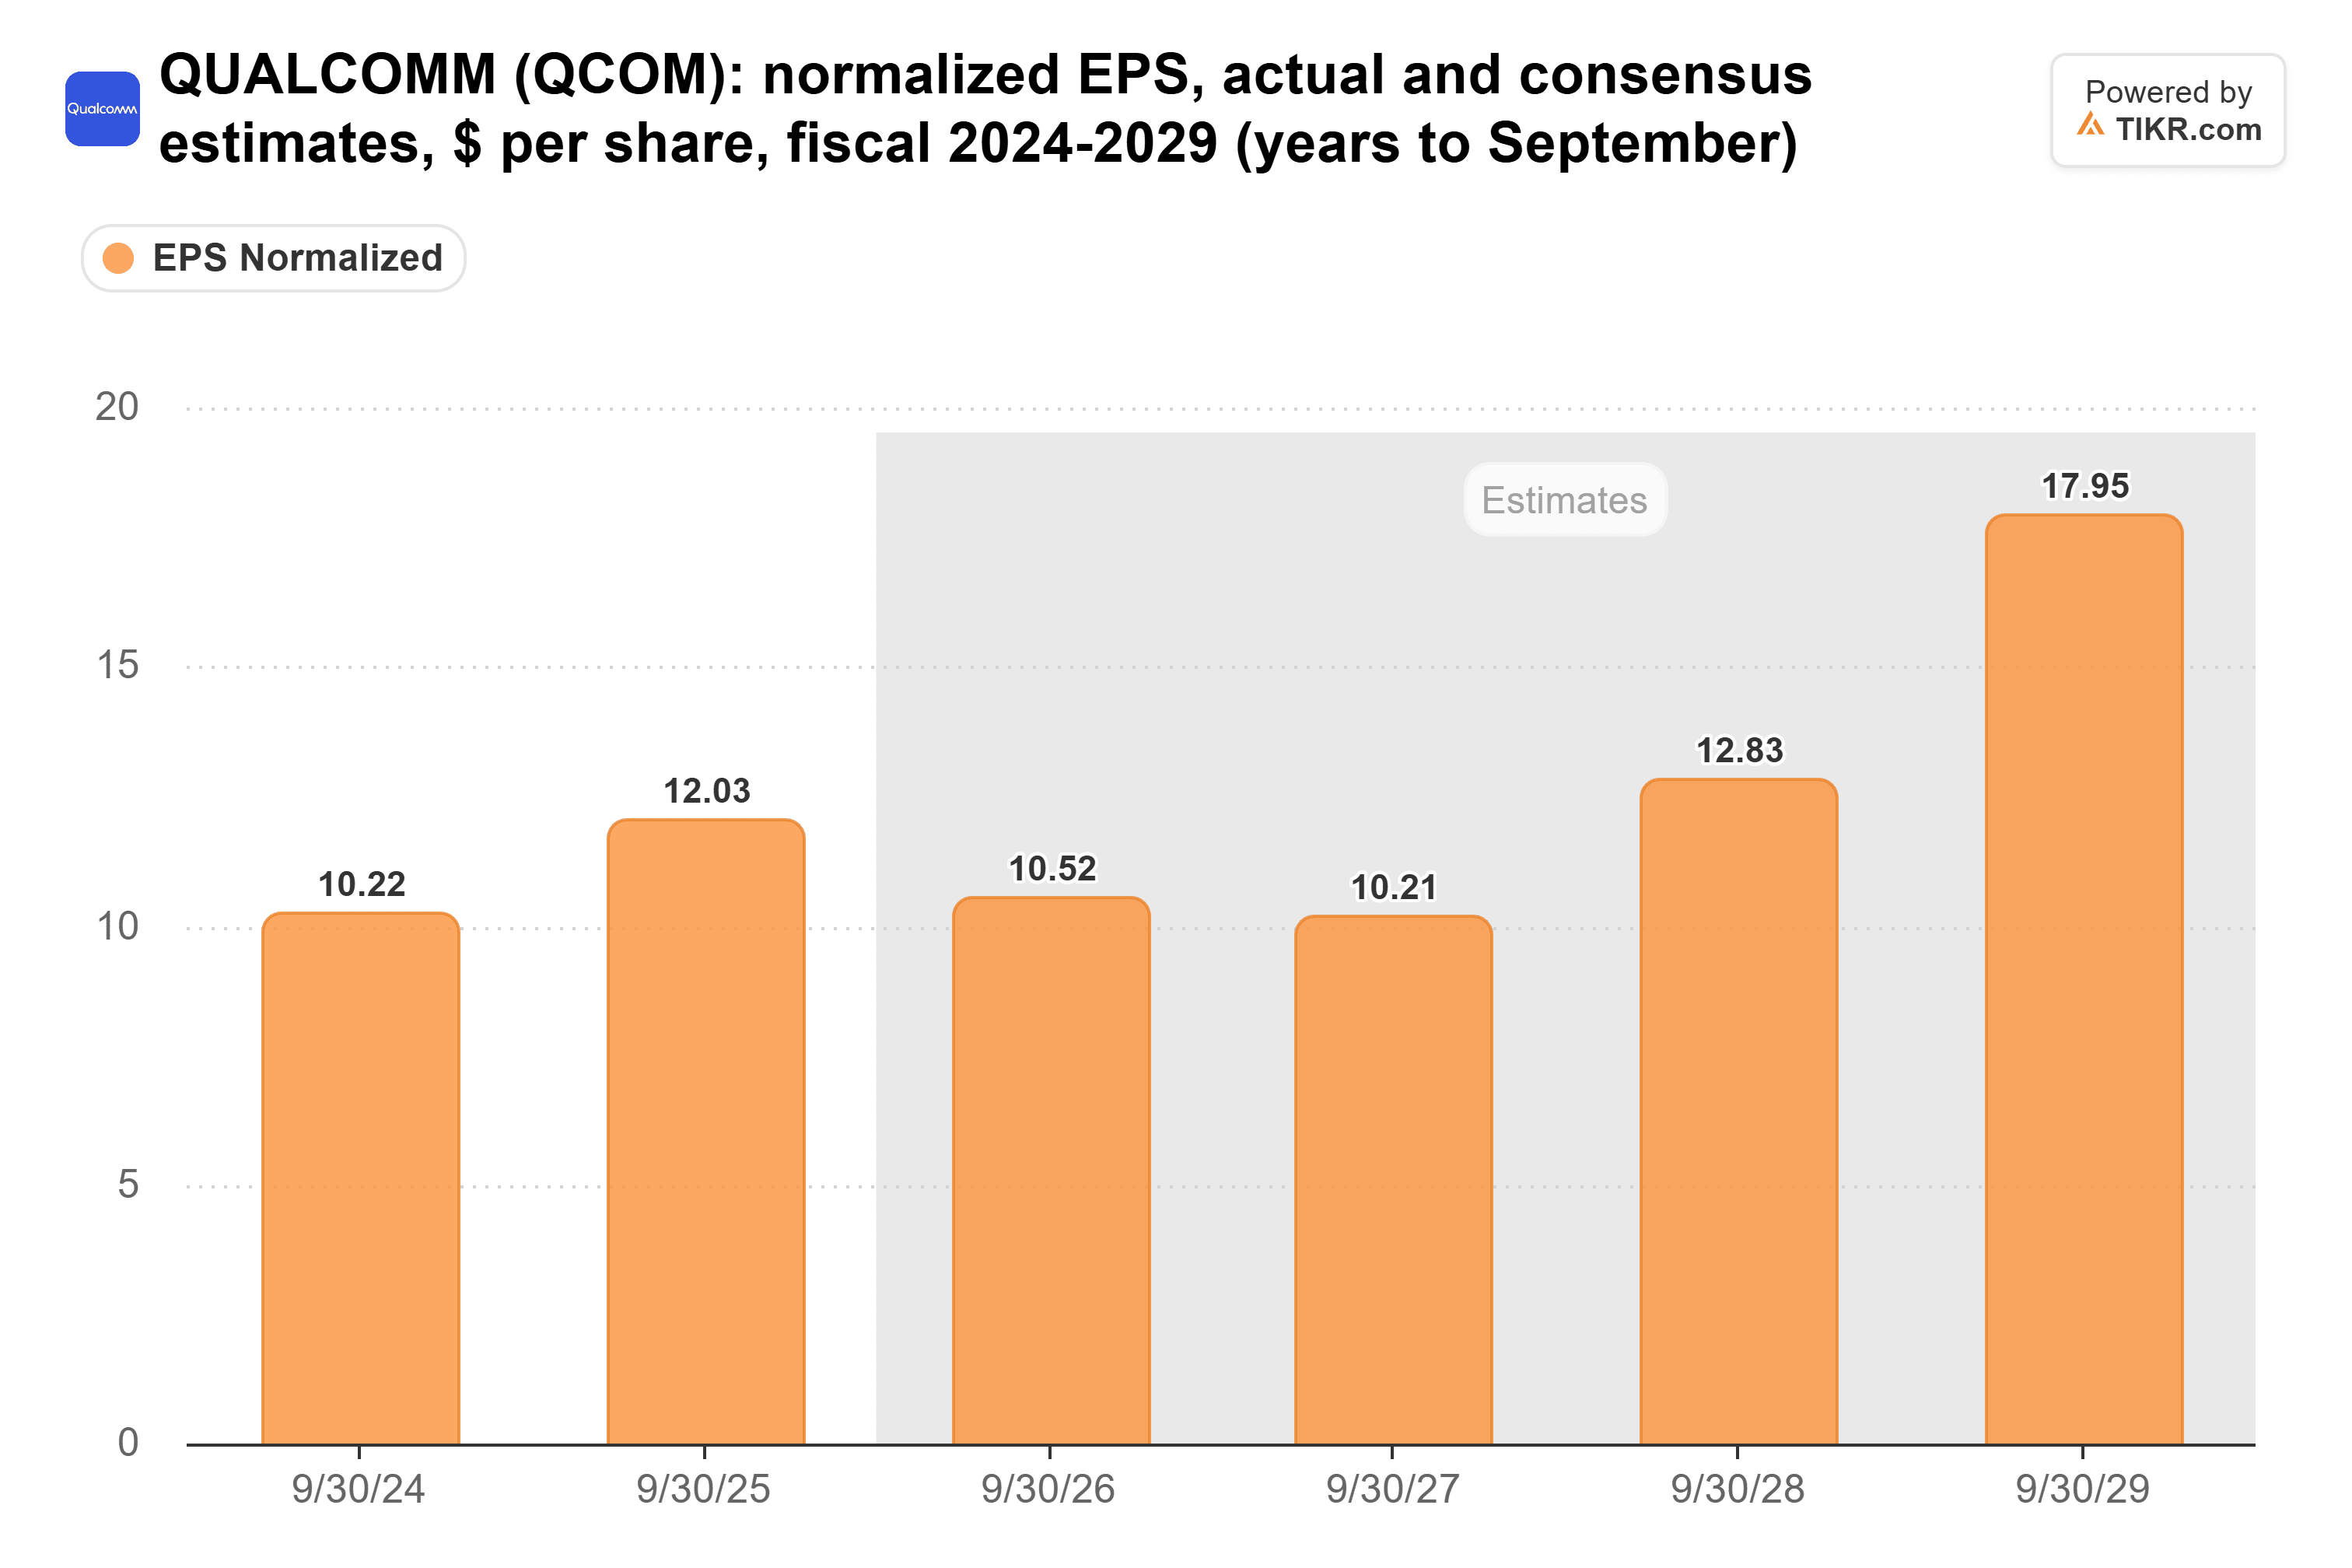
I $17,95 dell'anno fiscale 2029, provenienti da soli otto analisti, si collocano appena sotto l'obiettivo del management di oltre $18,00. Quindi la piazza finanziaria crede già al piano.
Non è un buy finché il data center non si materializza
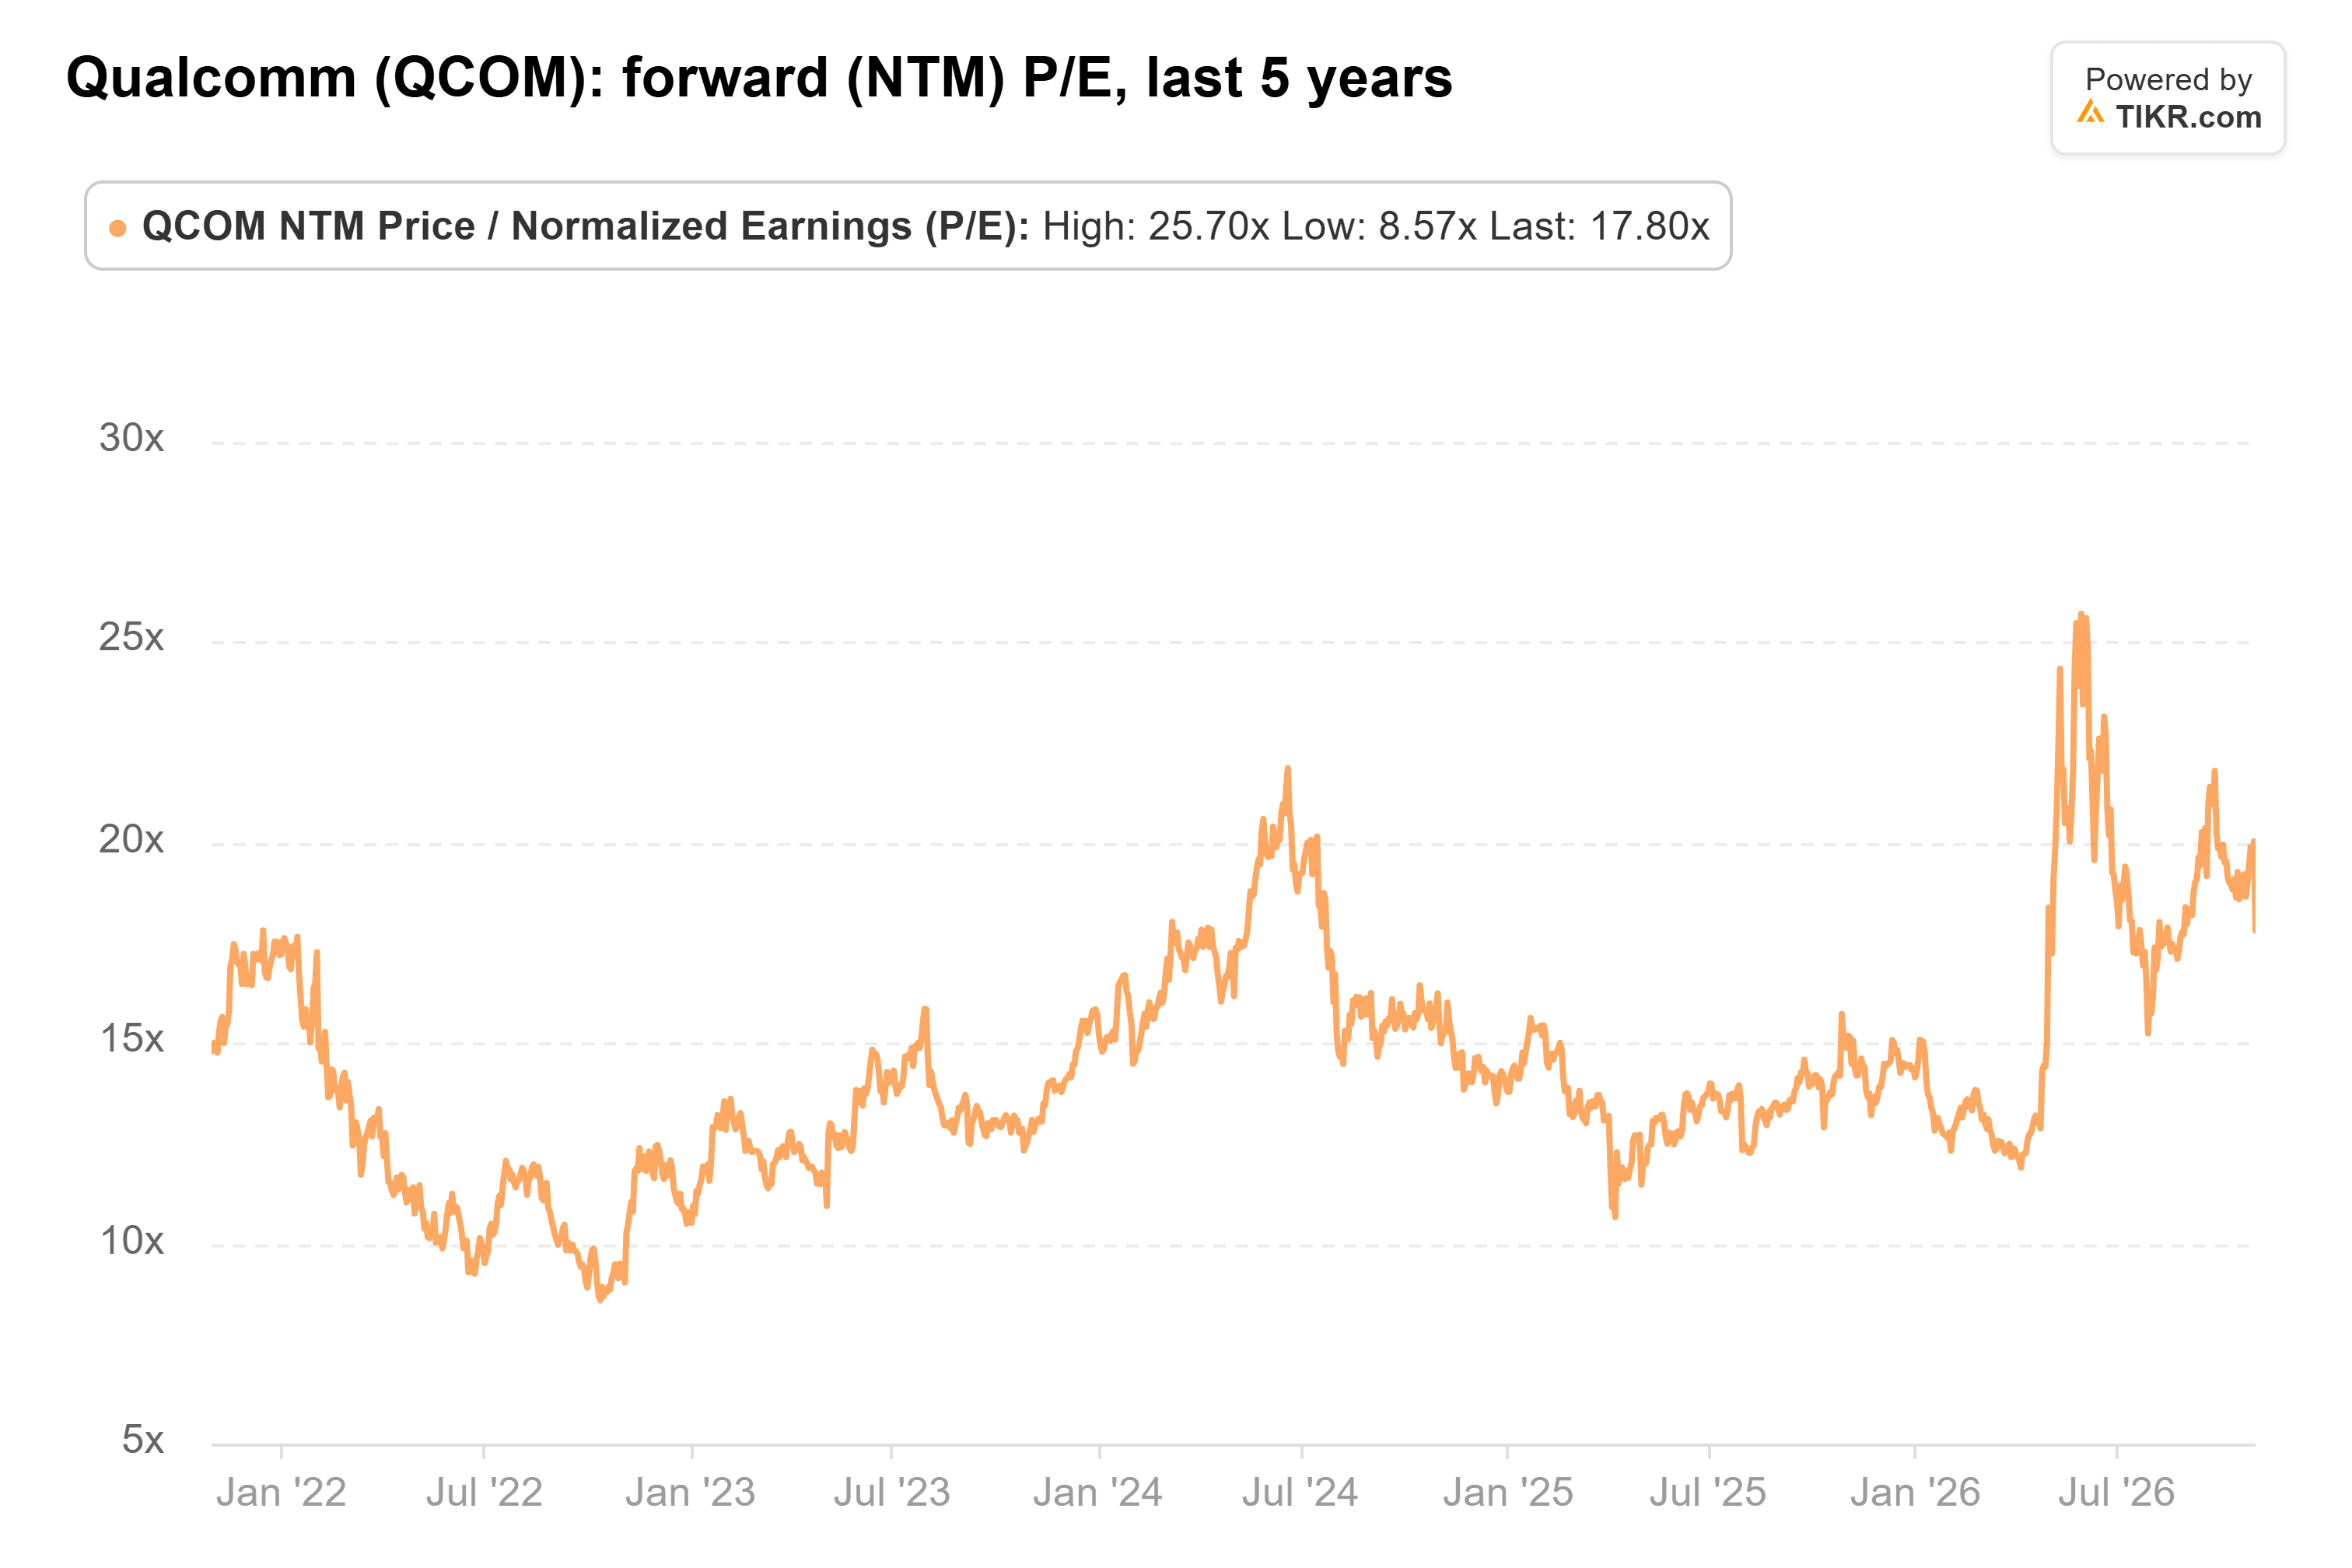
Gli investitori stanno pagando per quella convinzione. Qualcomm scambiava a circa 18 volte gli utili futuri alla chiusura di venerdì, ben al di sopra della sua media quinquennale di 14x, sebbene al di sotto del picco di maggio di 26x:
Il prezzo obiettivo di consenso di $196 si colloca circa il 21% sopra la chiusura di lunedì, e Bernstein ha tagliato il suo obiettivo a $155 da $165 lunedì, con un rating Hold.
Secondo il mio punto di vista, pagare 18x per utili in calo ha senso solo se i ricavi dai data center arrivano in tempo. Palkhiwala potrebbe avere ragione sui telefoni, ma ho bisogno di più di un semplice fondo per pagare quel prezzo. Aspetterei una previsione per il trimestre di dicembre con una crescita dei ricavi non provenienti da dispositivi mobili che superi il calo di quelli mobili.
Naturalmente, se Qualcomm quantificherà i ricavi dai data center e fornirà previsioni superiori alle vendite del trimestre di settembre, cambierei idea rapidamente.
Quindi, quanto vale realmente l'azione di Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





