Punti Chiave
- Uber Technologies (UBER) è scesa di circa il 26% nell'ultimo anno, ma il prezzo obiettivo di $105 dell'analista di Citi Ronald Josey implica un potenziale rialzo di quasi il 52% rispetto al prezzo di chiusura del 12 novembre di $69,12.
- Amazon (AMZN) ha recentemente stretto una partnership con Uber Eats per offrire ai membri Prime statunitensi idonei commissioni di consegna a $0, potenzialmente ampliando la portata delle consegne di Uber.
- Gli analisti si aspettano che l'EPS normalizzato di Uber aumenti da $2,45 nel 2025 a $5,50 nel 2028, sebbene la carenza di autisti, l'aumento del debito e la concorrenza dei veicoli autonomi rimangano rischi.
- Il 10 novembre Uber scambiava a circa 17 volte gli utili forward, al di sotto della sua media triennale di circa 25x, suggerendo una potenziale sottovalutazione se la crescita degli utili prevista si materializza.
Cosa è successo?
Uber Technologies (UBER) è scesa di circa il 26% nell'ultimo anno, ma Citi vede un significativo potenziale di recupero.
L'analista di Citi Ronald Josey ha ripreso la copertura il 6 novembre con una raccomandazione Buy e un prezzo obiettivo di $105, che implica un rialzo di circa il 52% rispetto al prezzo di chiusura di Uber del 12 novembre di $69,12.
La visione rialzista di Citi riflette la strategia di Uber sui veicoli autonomi, i 55 milioni di membri Uber One, il miglioramento della disponibilità degli autisti e le opportunità di espansione delle consegne.
Tuttavia, i risultati del terzo trimestre di Uber hanno evidenziato diverse sfide.
I ricavi della mobilità sono diminuiti del 2% su base annua a $7,5 miliardi, nonostante un aumento del 18% delle prenotazioni lorde della mobilità. I cambiamenti nel modello di business hanno pesato sulla crescita dei ricavi riportati, mentre la carenza di autisti ha limitato le prestazioni in diversi mercati internazionali.
Nel frattempo, il debito a lungo termine è aumentato da $10,5 miliardi alla fine del 2025 a $15,7 miliardi a settembre 2026.
Uber ha anche annunciato un'offerta di acquisizione in contanti di $14,8 miliardi per Delivery Hero a luglio, sollevando interrogativi sui requisiti di finanziamento e sui rischi di integrazione. Si prevede che la transazione proposta si concluderà nella seconda metà del 2027, soggetta a condizioni.
La concorrenza dei veicoli autonomi rimane un'altra preoccupazione, soprattutto mentre gli operatori di robotaxi espandono le loro flotte e sviluppano relazioni dirette con i passeggeri.
Nonostante queste sfide, l'amministratore delegato Dara Khosrowshahi ha evidenziato il "quinto trimestre consecutivo di crescita delle Prenotazioni Lorde superiore al 20%" nell'annuncio dei risultati del terzo trimestre.
Gli analisti prevedono anche che l'EPS normalizzato più che raddoppierà da $2,45 nel 2025 a $5,50 nel 2028, secondo le stime di TIKR.
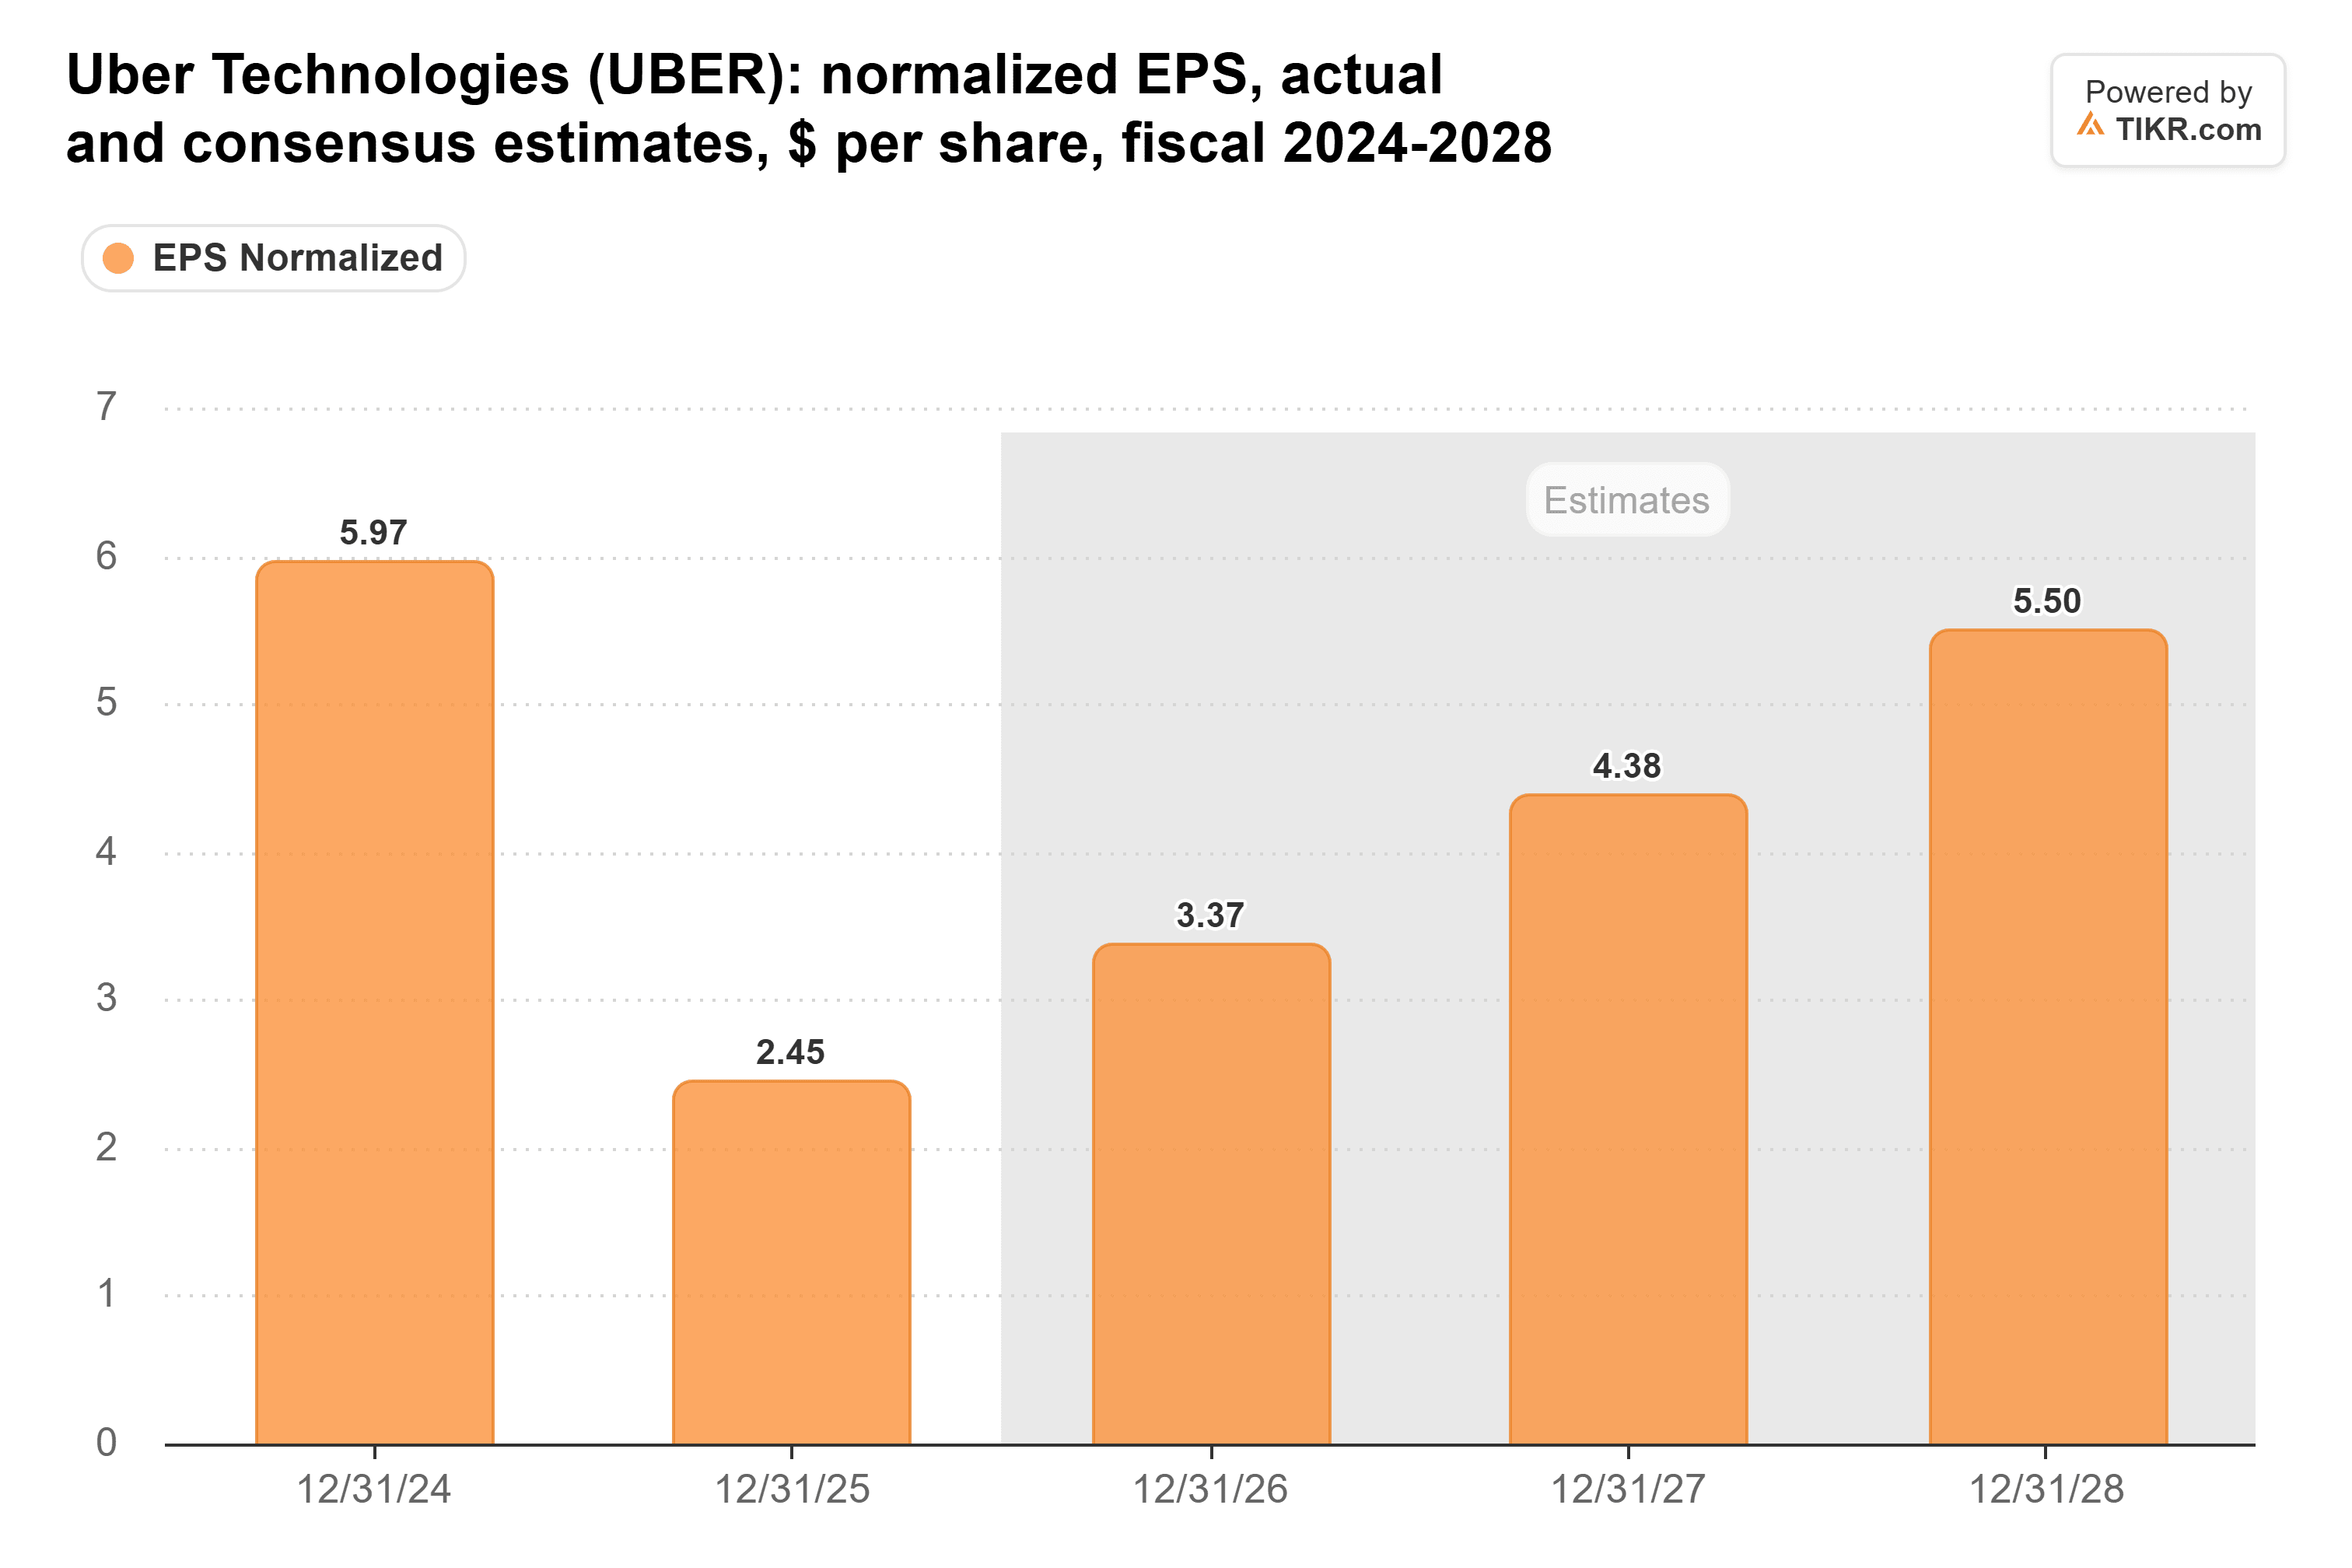
Tuttavia, la stima di consenso per l'esercizio fiscale 2027 si è leggermente ridotta a $4,38, suggerendo una moderazione nelle aspettative di utili a breve termine.
Il titolo Uber è sottovalutato o sopravvalutato?
Il 10 novembre Uber scambiava a circa 17 volte gli utili forward, rispetto a medie triennali e annuali di circa 25x e 21x rispettivamente, sulla base dei precedenti dati di valutazione TIKR.
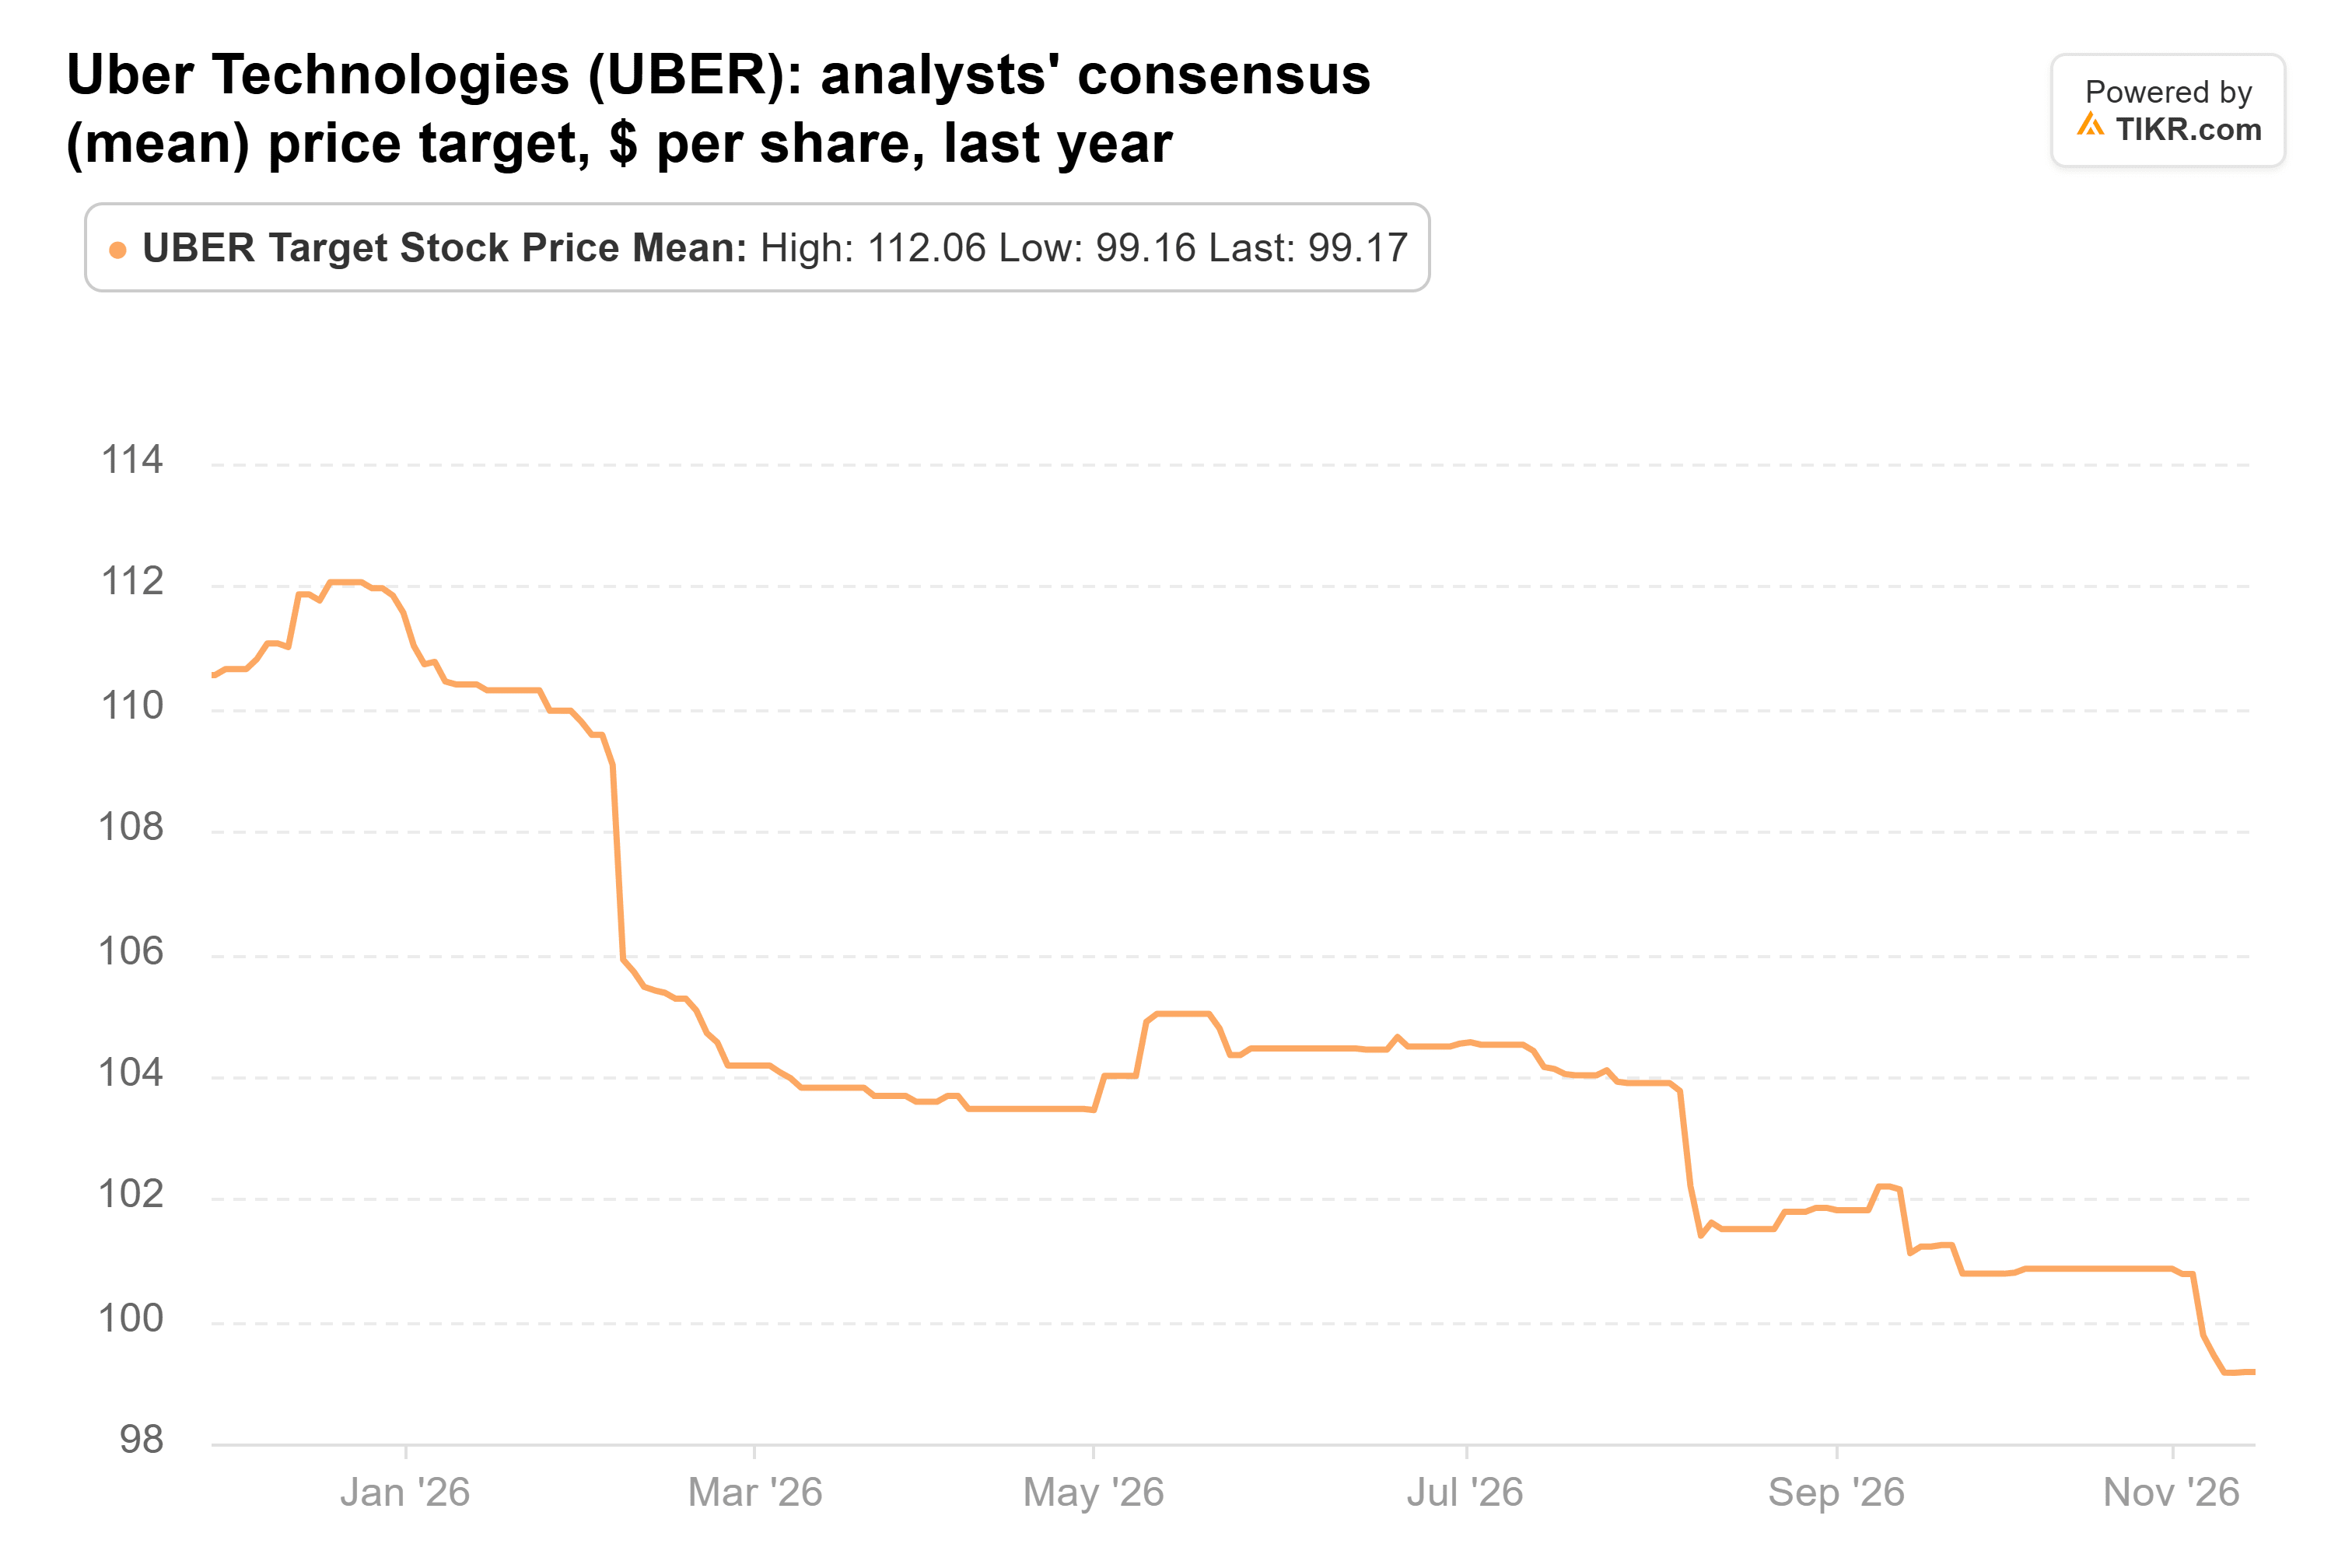
Il prezzo obiettivo medio di Wall Street di circa $99, secondo i dati TIKR del 10 novembre, implica un potenziale rialzo di circa il 43% rispetto al prezzo di chiusura di Uber del 12 novembre. L'obiettivo di consenso è sceso da circa $111 nell'anno precedente.
L'obiettivo di $105 di Citi implica circa 26 volte gli utili dei prossimi dodici mesi utilizzando la stima EPS di $4,08 di TIKR. Raggiungere tale obiettivo richiederebbe quindi una significativa espansione della valutazione insieme alla crescita degli utili.
I driver di crescita di Uber includono 55 milioni di membri Uber One e una nuova partnership con Amazon (AMZN) che offre ai membri Prime statunitensi idonei commissioni di consegna a $0 per ordini di ristorante di $25 o più effettuati tramite Amazon.
La partnership annunciata il 5 novembre consente ai membri Prime di ordinare tramite il sito web e l'app di shopping di Amazon, potenzialmente supportando una domanda di consegna aggiuntiva.
Uber si aspetta inoltre circa 700 veicoli completamente senza conducente sulla sua rete entro la fine dell'anno, mentre le previsioni EPS non-GAAP del quarto trimestre di $0,95-$0,99 rappresentano una crescita annuale prevista del 34%-39%.
Nei prossimi 12 mesi, la continua crescita delle prenotazioni, il miglioramento dell'offerta di autisti, la redditività delle consegne e il dispiegamento autonomo di successo potrebbero rafforzare le prospettive di utili di Uber.
Uber appare potenzialmente sottovalutata al suo attuale multiplo degli utili, ma la previsione di un rialzo del 52% di Citi sembra ottimistica nei prossimi 12 mesi. Utili più forti e una crescente fiducia degli investitori potrebbero sostenere un recupero, mentre la concorrenza dei robotaxi, i costi crescenti e i rischi di esecuzione potrebbero limitare i guadagni.
Quindi, quanto vale realmente il titolo Uber?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Uber. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!