Punti Chiave
- Le azioni di Snowflake sono oltre il 20% al di sotto del loro massimo del 3 settembre, nonostante l'azienda continui a rilasciare nuovi strumenti per agenti di IA.
- Le entrate da prodotto sono aumentate del 37% a 1,49 miliardi di dollari nell'ultimo trimestre, e la direzione ha alzato il suo obiettivo annuale a 6,07 miliardi di dollari.
- La retribuzione basata su azioni (stock-based compensation) si è comunque attestata al 29,5% delle entrate, e le previsioni piatte di Datadog per il quarto trimestre mostrano quanto velocemente le entrate basate sul consumo possano stagnare.
- Snowflake pubblica i risultati il 2 dicembre, con le previsioni (guidance) che indicano una crescita delle entrate da prodotto del 37% al 38%.
Snowflake (SNOW) ha restituito gran parte del suo rimbalzo di settembre. Il titolo ora si trova oltre il 20% al di sotto del suo massimo del 3 settembre. Quel giorno le azioni erano balzate di quasi il 25% dopo un trimestre eccezionale.
L'attività in sé non ha ceduto. La scorsa settimana, Snowflake ha utilizzato il suo evento Expedition 2026 per lanciare bot che permettono ai suoi agenti CoCo e CoWork di continuare a lavorare dopo che gli utenti si disconnettono. Tuttavia, le azioni sono scivolate insieme al resto del software AI nel selloff tecnologico di giovedì scorso.
Datadog (DDOG) spiega parte della tensione. L'azienda di monitoraggio ha fatto crescere le entrate del terzo trimestre del 35%, ma ha fornito previsioni (guidance) per le entrate del quarto trimestre piatte dopo che il suo cliente più grande ha ridotto l'utilizzo. Entrambe le aziende fatturano in base al consumo, quindi gli investitori ora si chiedono quanto sia solida la spinta dell'IA di Snowflake.
Snowflake avrà l'opportunità di rispondere a questa domanda il 2 dicembre.
La crescita ha ripreso velocità
Il secondo trimestre fiscale di Snowflake si è concluso il 31 luglio, ed è stato il più forte dell'azienda da anni.
- Le entrate da prodotto sono aumentate del 37% a 1,49 miliardi di dollari, segnando un terzo trimestre consecutivo di accelerazione.
- La retention netta delle entrate (net revenue retention) ha raggiunto il 126%, mentre gli obblighi di prestazione residui (remaining performance obligations) sono cresciuti del 30% a 9,0 miliardi di dollari.
- I clienti che spendono oltre 1 milione di dollari all'anno sono aumentati del 27% a 828.
La direzione ha anche alzato il suo obiettivo annuale per le entrate da prodotto a 6,07 miliardi di dollari da 5,84 miliardi di dollari. Ciò sposta la crescita attesa al 36% dal 31%. Wells Fargo ha risposto con un target price di 525 dollari, il più alto della piazza.
L'amministratore delegato Sridhar Ramaswamy ha attribuito ai prodotti di IA circa metà dell'accelerazione. Quindi anche la piattaforma dati di base ha accelerato, e questo conta più di qualsiasi singolo lancio.
La salita trimestrale è stata costante...
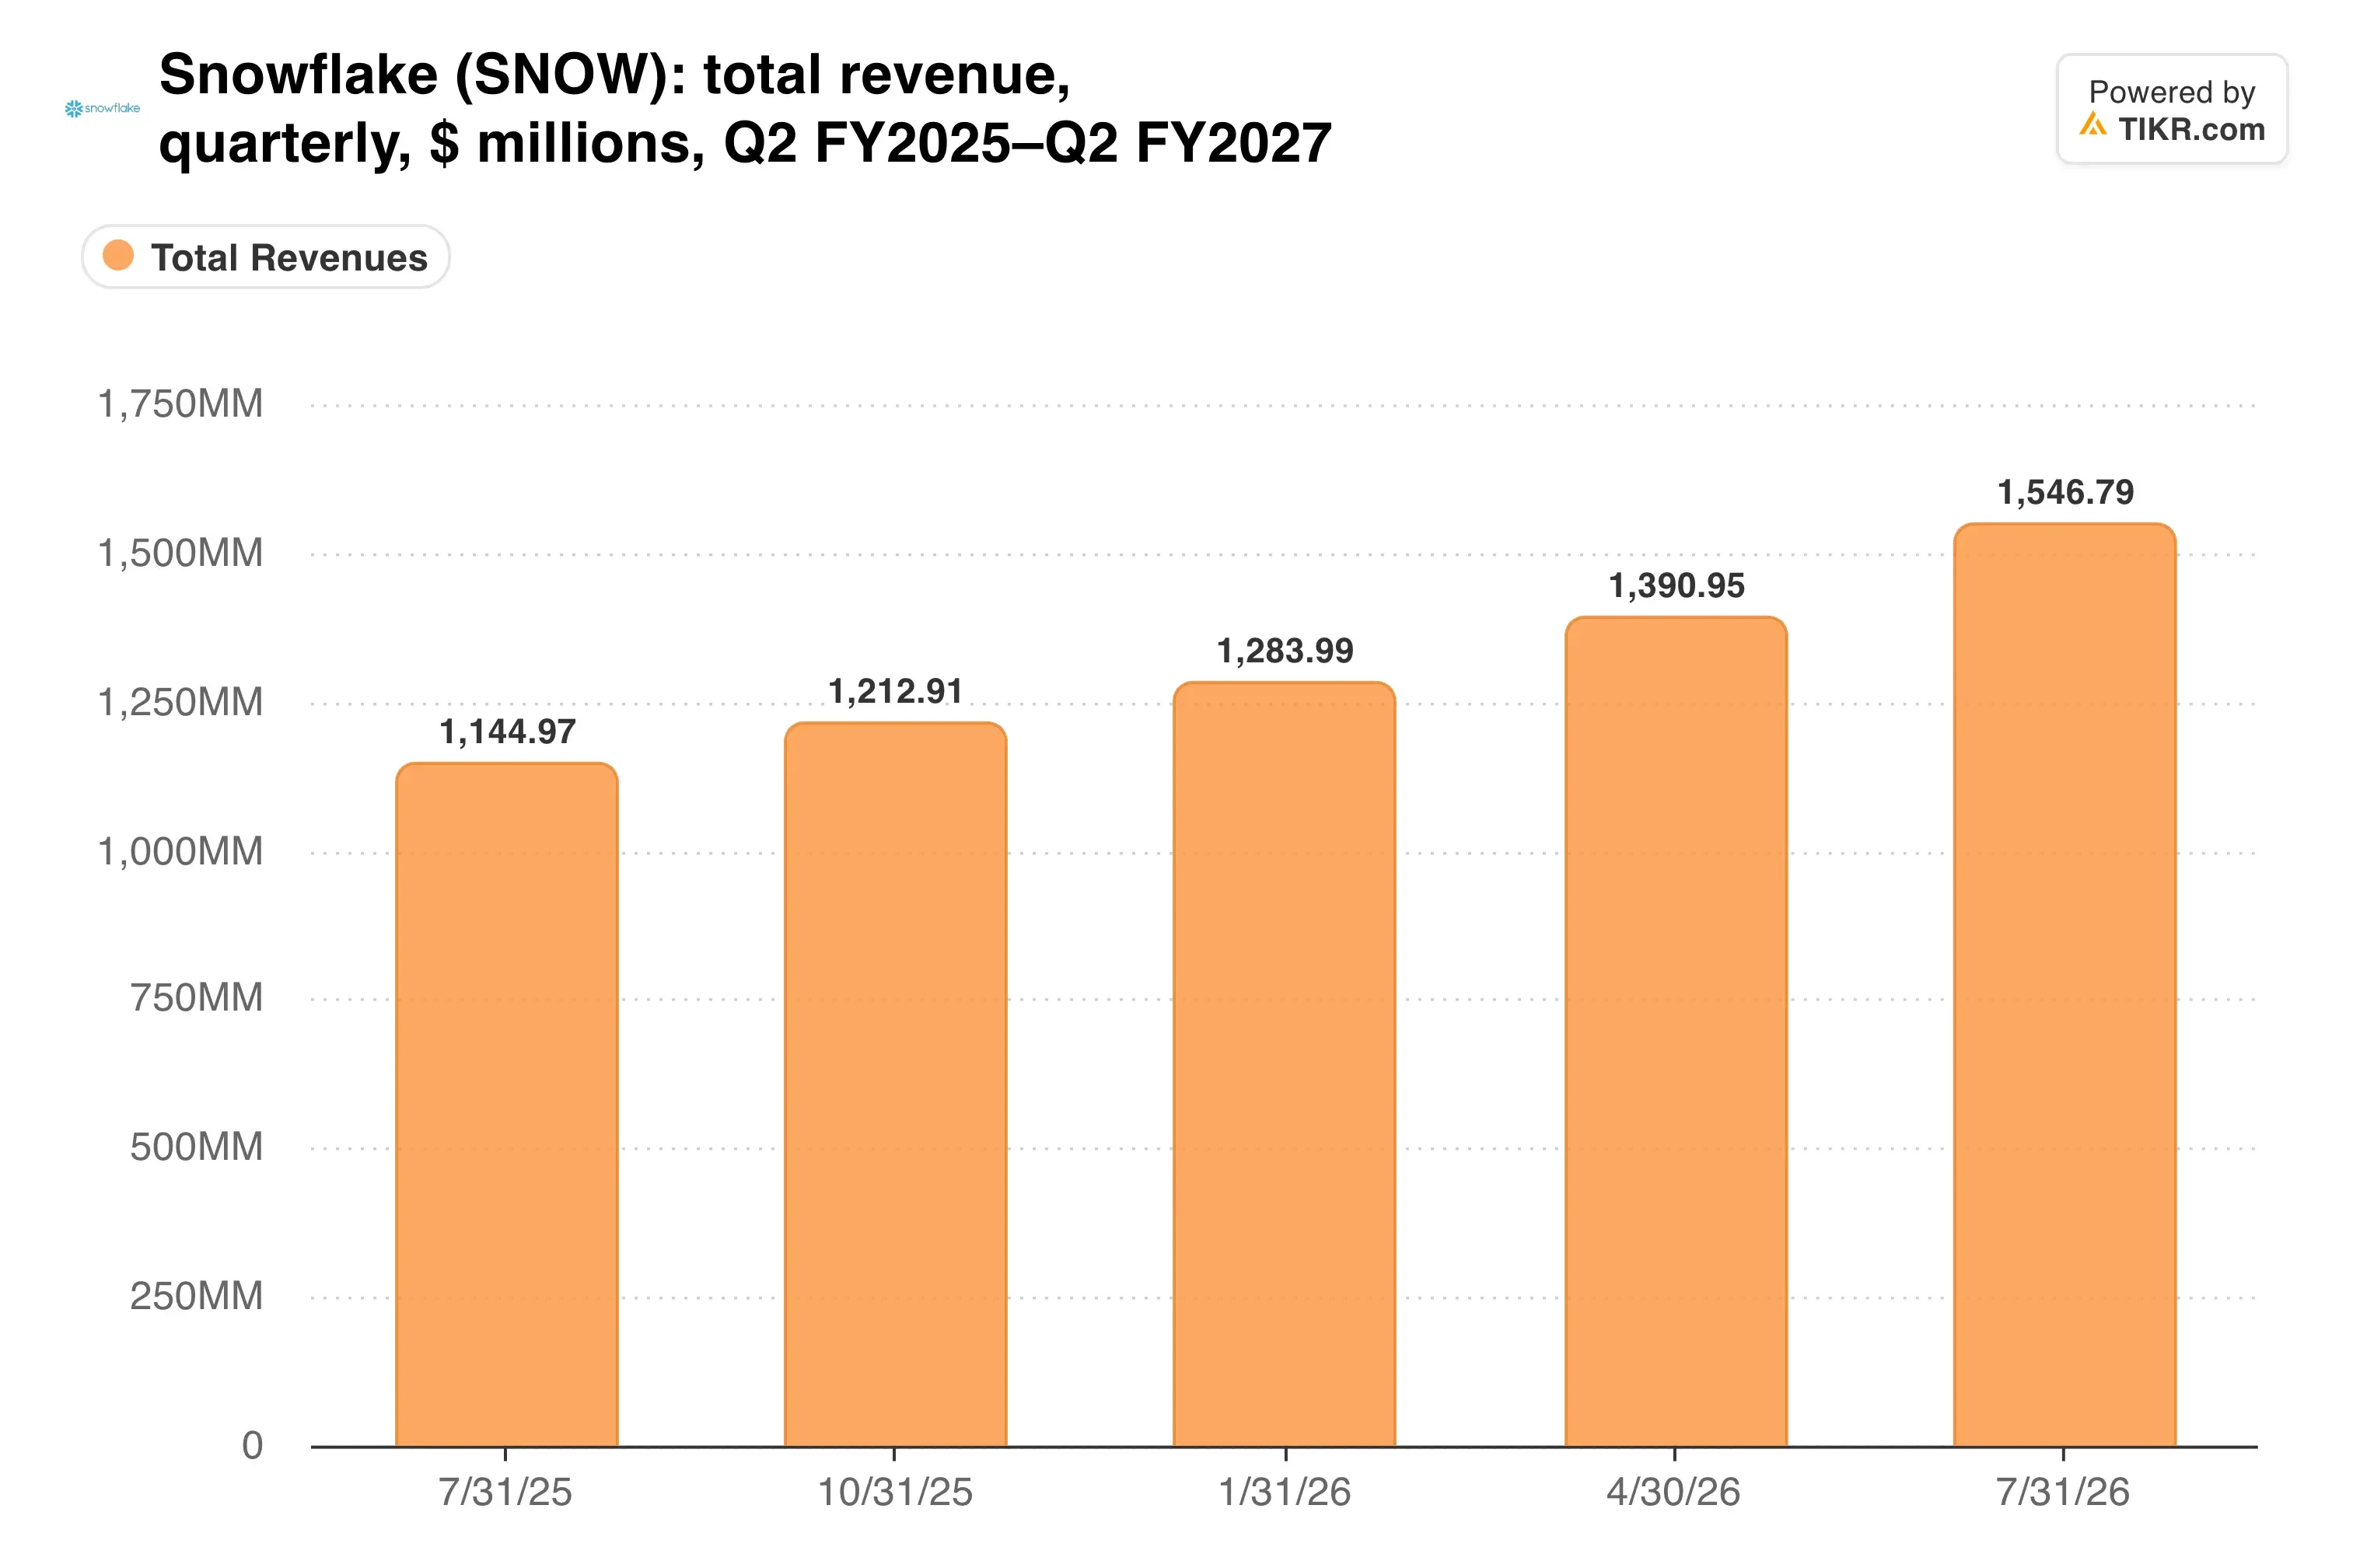
Le entrate totali hanno raggiunto 1,55 miliardi di dollari, in aumento del 35% rispetto all'anno precedente.
Gli agenti sono progettati per consumare potenza di calcolo
Expedition riguardava la trasformazione degli assistenti di chat in lavoratori. I nuovi bot CoCo e CoWork eseguono attività programmate in background, ed entrambi gli agenti ora si collegano a Slack e fogli di calcolo.
L'adozione era già rapida prima dell'evento. CoCo ha superato i 9.100 account nel secondo trimestre dopo averne aggiunti più di 2.000, mentre CoWork ha raggiunto i 5.800. Ogni query dell'agente viene eseguita sulla potenza di calcolo di Snowflake, quindi un uso più ampio dovrebbe tradursi in consumo.
"L'IA continua a moltiplicare i nostri vantaggi, creando un effetto volano (flywheel effect) in tutta l'azienda", ha dichiarato Ramaswamy nel comunicato degli utili.
Il problema è che il lavoro di IA costa di più da servire. Cosa ha fatto questo al margine lordo?
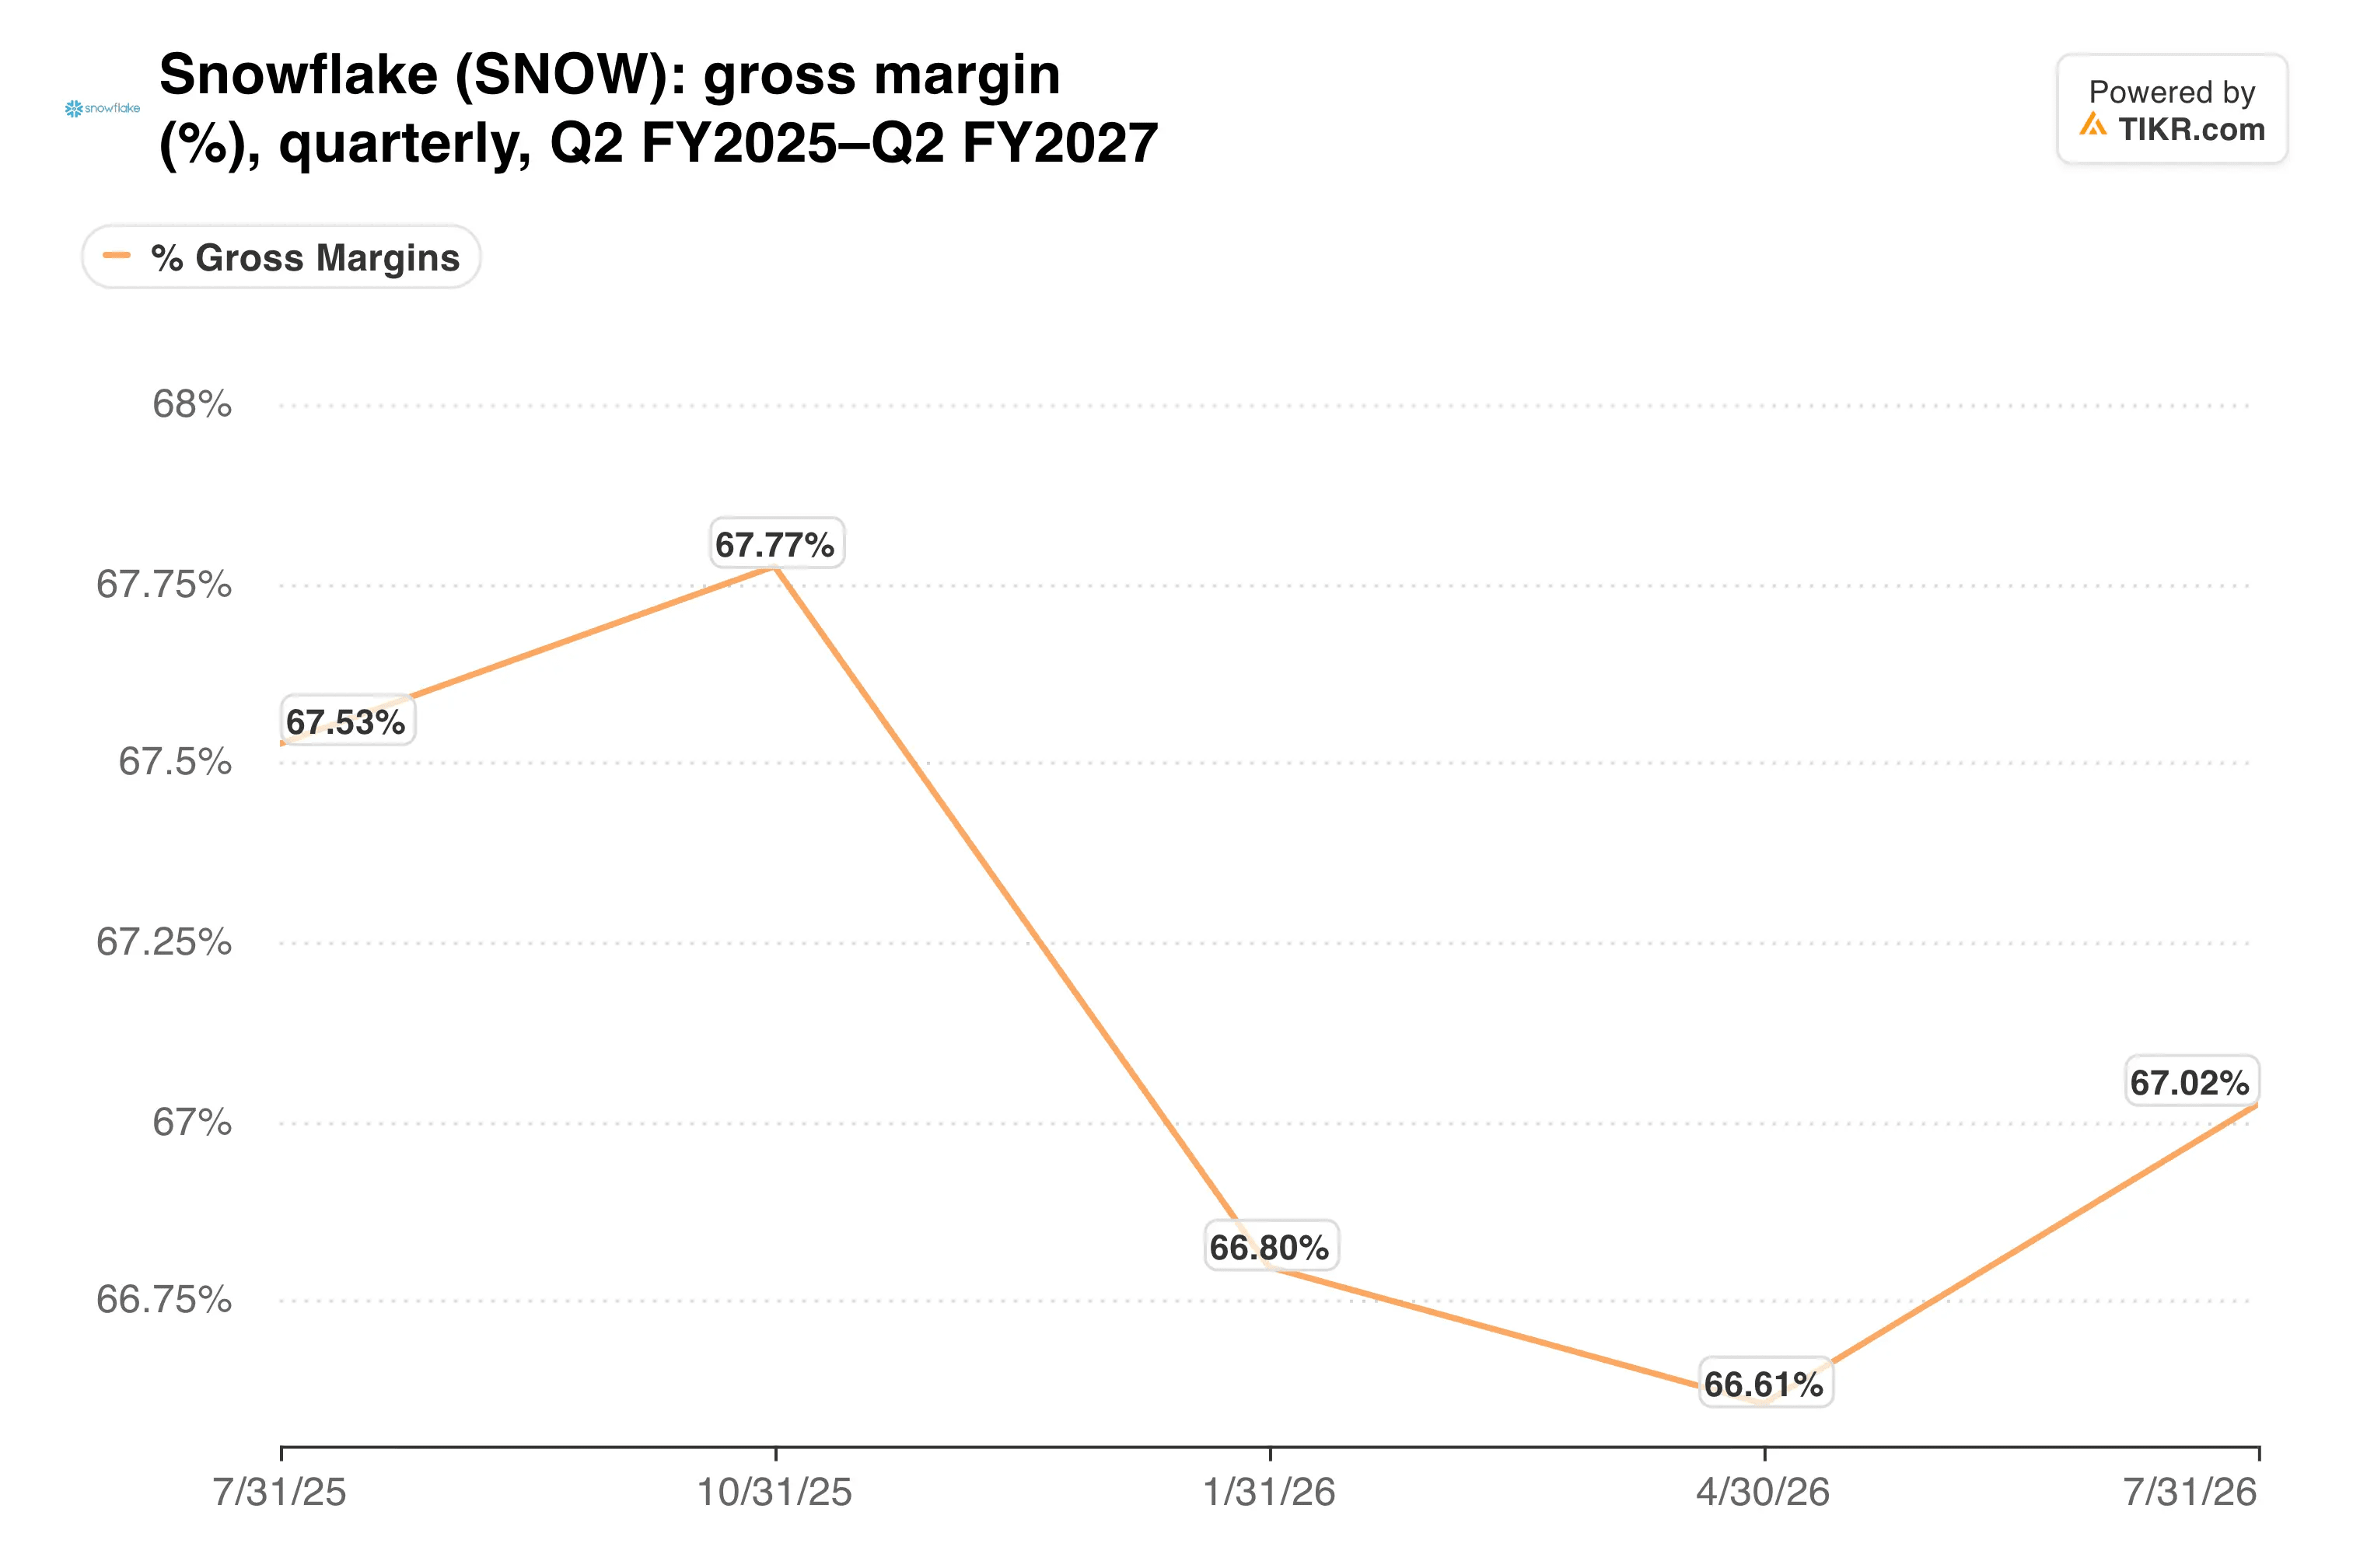
Il margine lordo è sceso leggermente al 67,0% dal 67,5% di un anno prima. È un calo gestibile, anche se merita attenzione man mano che l'uso degli agenti si espande.
TIKR monitora 53 analisti su Snowflake. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Snowflake, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Snowflake
La retribuzione basata su azioni (stock comp) ancora offusca i profitti
La redditività si sta muovendo nella direzione giusta, ma lentamente. Il margine operativo non-GAAP è salito al 15,3% dall'11,1%. Tuttavia, Snowflake ha comunque registrato una perdita operativa GAAP di 263 milioni di dollari.
La retribuzione basata su azioni (stock-based compensation) spiega gran parte di questo divario. Le relative spese ammontavano a 456 milioni di dollari, pari al 29,5% delle entrate, in calo dal 38,1% di un anno prima.
La valutazione lascia anche poco margine...
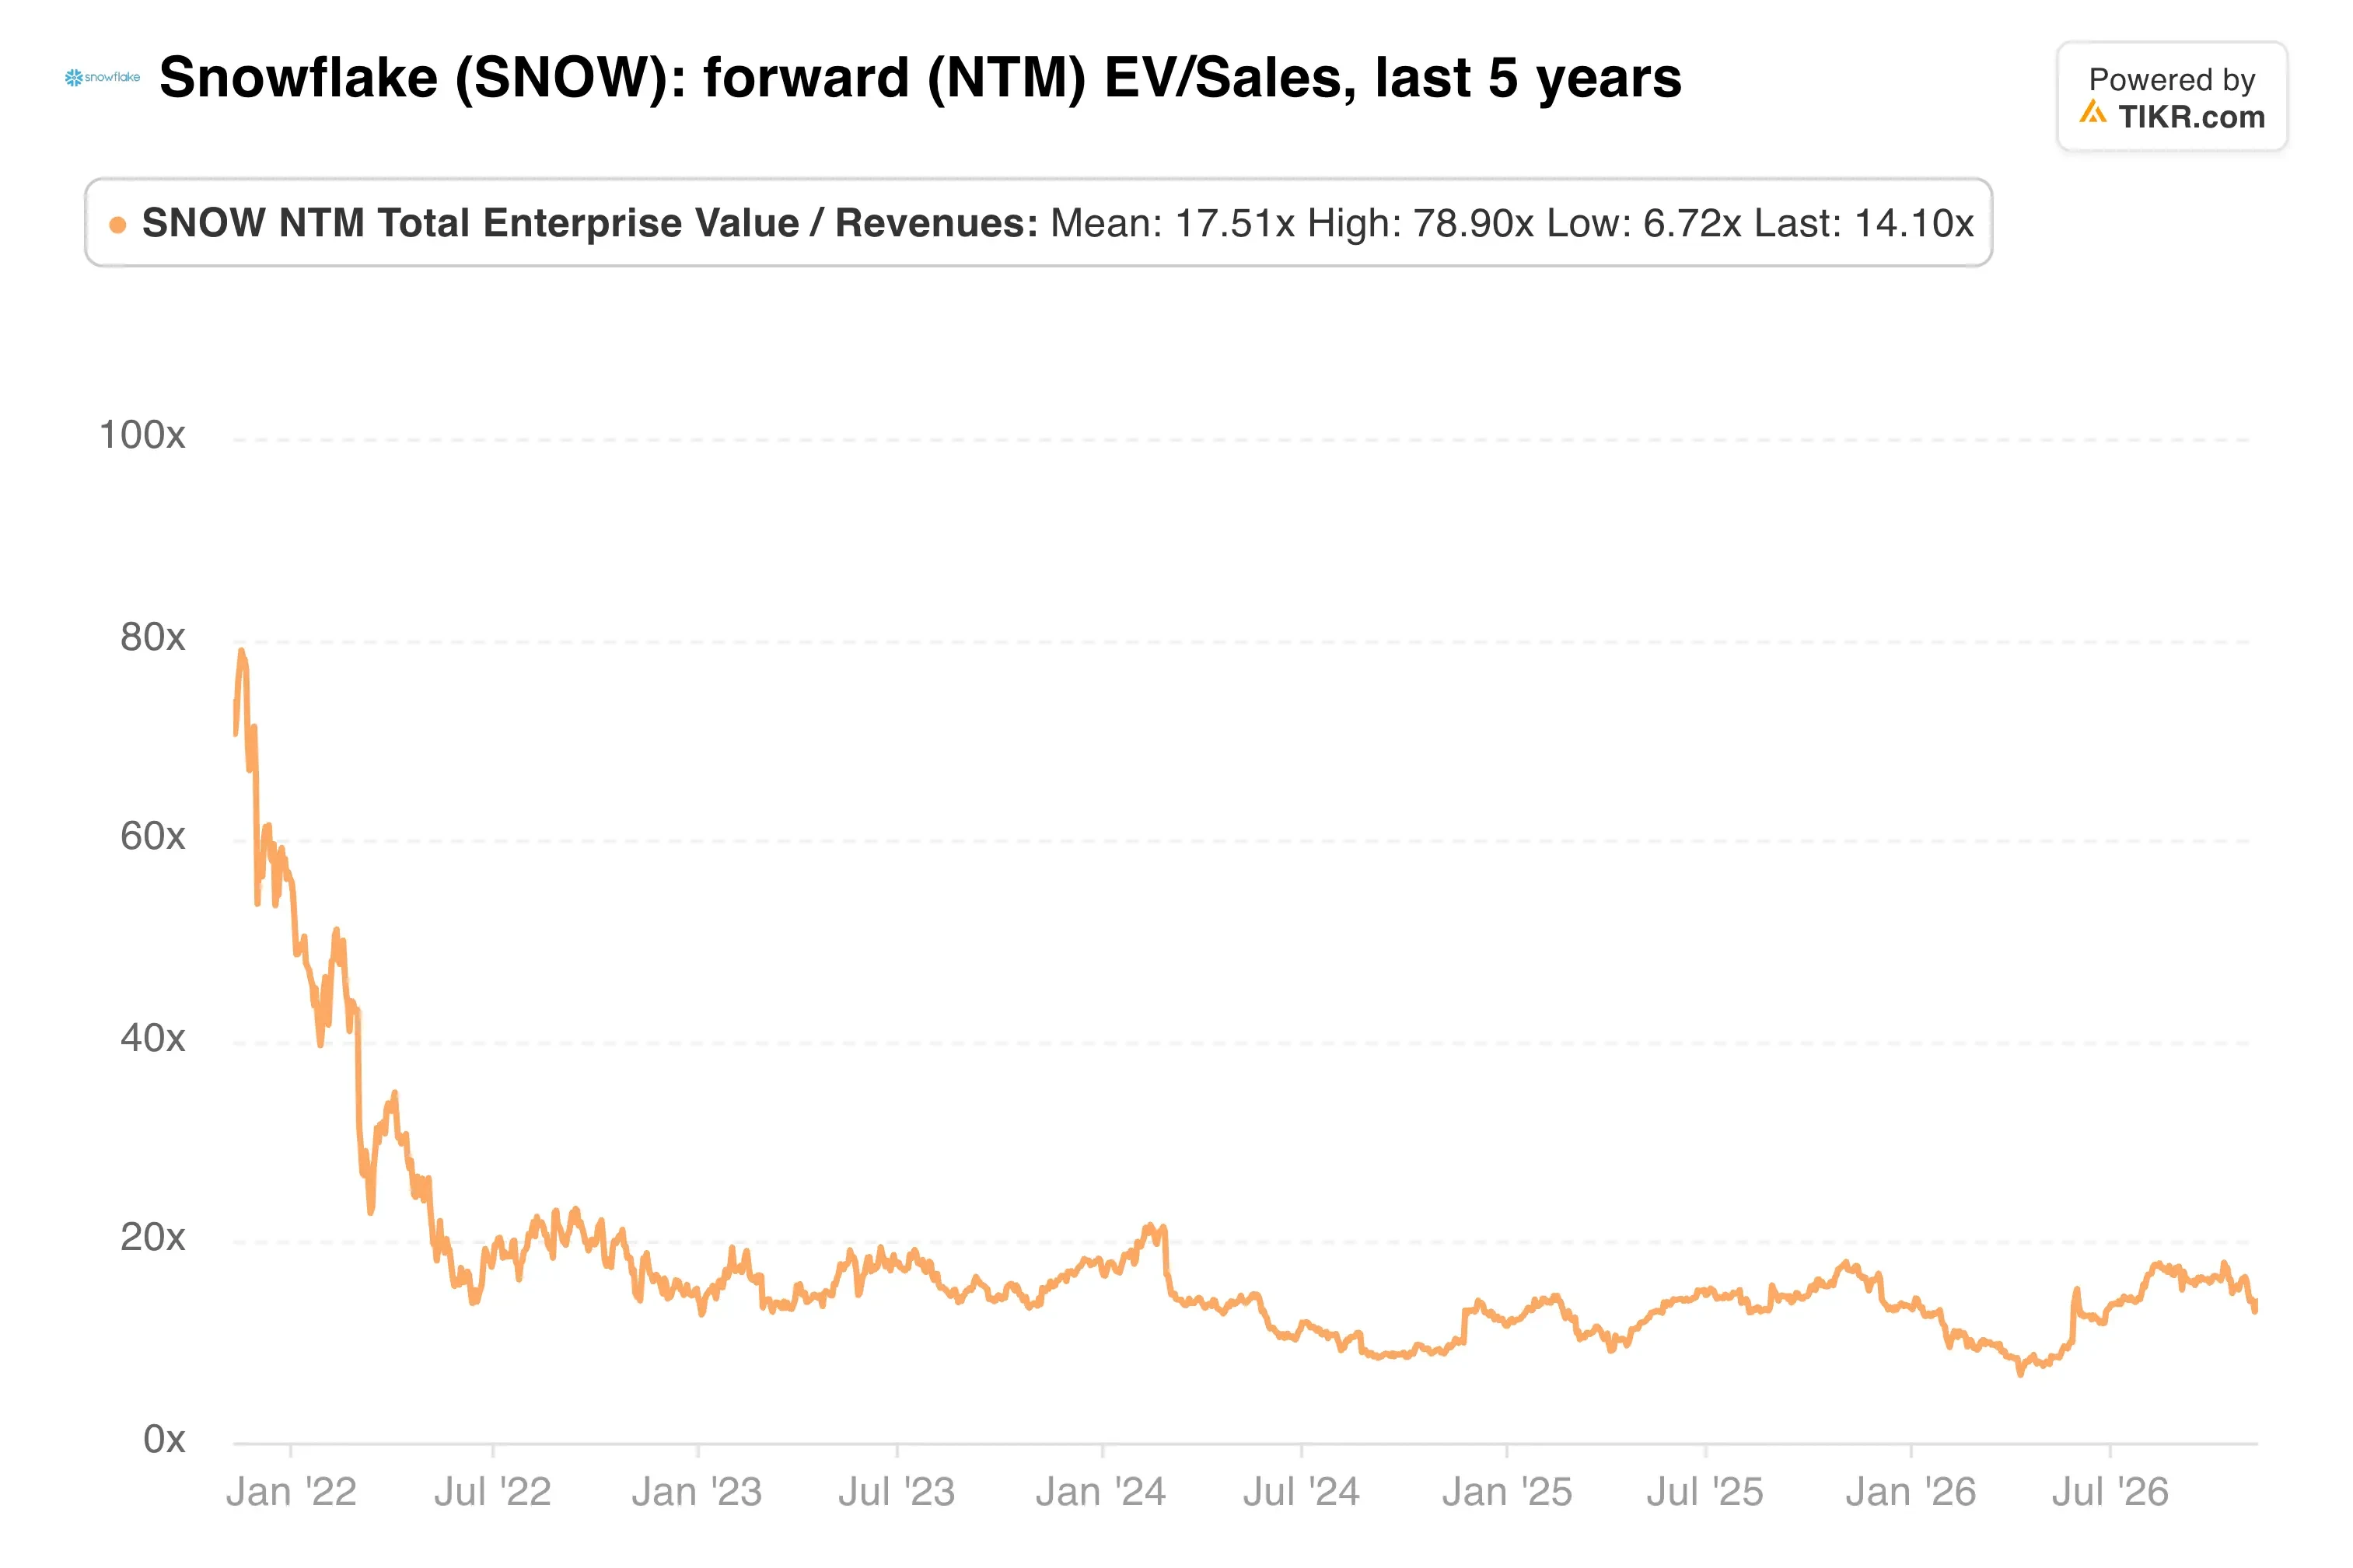
Snowflake negozia ben al di sotto del suo picco del 2021 in termini di vendite forward. Tuttavia, Reuters ha notato a settembre che il suo multiplo era circa il doppio di quello del più ampio gruppo software.
Il rapporto di Datadog mostra il rischio in quel premio. Le sue entrate del terzo trimestre hanno raggiunto 1,20 miliardi di dollari, e le sue previsioni (outlook) per il quarto trimestre di 1,19-1,20 miliardi di dollari implicano nessuna crescita sequenziale. Snowflake, al contrario, ha fornito previsioni (guidance) per le entrate da prodotto del terzo trimestre di 1,588-1,593 miliardi di dollari, in aumento del 37% al 38%.
La mia opinione: Snowflake sembra oggi la storia di consumo più solida perché la sua crescita è distribuita su migliaia di account. Tuttavia, l'elevata retribuzione basata su azioni (stock comp) e una perdita GAAP lasciano poco spazio per un passo falso. Vorrei la prova che gli agenti aggiungano utilizzo senza erodere il margine lordo prima di definire questo calo un affare.
Il rapporto del 2 dicembre è il prossimo punto di controllo. Deve mostrare entrate da prodotto nella parte alta delle previsioni (guidance) e un margine operativo vicino all'obiettivo del 15,5% per dimostrare che l'accelerazione ha ancora gambe.
Quindi, qual è il valore effettivo delle azioni Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!