


Punti Chiave
- B. Riley ha tagliato il suo prezzo obiettivo su Snap (SNAP) a $8 da $10 giovedì, mantenendo la sua raccomandazione Buy, che implica un potenziale rialzo del 60% rispetto al prezzo attuale del titolo.
- L'EBITDA rettificato di Snap nel Q3 ha superato le sue stesse previsioni, ma le entrate pubblicitarie sono cresciute solo del 4% a causa del calo della pubblicità brand.
- L'obiettivo di $8 di B. Riley corrisponde a 10,3x gli utili che gli analisti si aspettano nei prossimi dodici mesi. Questo è al di sotto della media di 11x di Snap nell'ultimo anno.
- Quegli utili rettificati escludono circa 1 miliardo di dollari all'anno di compensazione azionaria, quindi raggiungere $8 entro un anno dipende dalla capacità di Snap di mantenere stabile il numero di azioni in circolazione nel 2027.
Il titolo Snap è sceso del 38% nell'ultimo anno, ed è crollato di nuovo dopo il report del Q3 di mercoledì. Giovedì, l'analista di B. Riley Naved Khan ha tagliato il suo prezzo obiettivo a $8 da $10, ma ha mantenuto la sua raccomandazione Buy. Da $4,96, questo implica un potenziale rialzo del 62%.
Molte cose sono andate storte
Gli utenti giornalieri di Snap in Nord America sono scesi da 99 milioni nel Q2 2025 a 92 milioni nel Q2 2026. E mentre Snap ha risolto una causa a Los Angeles per dipendenza dei teenager il 2 novembre, più di 3.000 cause simili stanno procedendo.
Le entrate del Q3 sono aumentate del 14% a 1,72 miliardi di dollari, in linea con le previsioni di Snap. Ma le entrate pubblicitarie sono cresciute solo del 4% a causa del calo della pubblicità brand.
Il CEO Evan Spiegel non ha edulcorato la situazione durante la conference call: "Certamente, una crescita del 4% della pubblicità è al di sotto delle nostre ambizioni."
Ecco il percorso di B. Riley per raggiungere $8
B. Riley attribuisce la forte crescita della pubblicità direct-response di Snap a una migliore tecnologia pubblicitaria. Conta su formati a margine più elevato (Sponsored Snaps, Spotlight e Promoted Places) e sugli abbonamenti per mantenere questa crescita.
Ecco cosa ha mostrato il Q3 su ciascuno:
- La pubblicità direct-response rappresenta ora circa il 77% delle entrate, secondo il Chief Commercial Officer Ronan Harris.
- Le entrate da Sponsored Snaps sono aumentate del 56% rispetto al Q2, e le entrate da Promoted Places sono più che raddoppiate.
- Altre entrate, guidate da Snapchat+, sono cresciute dell'84%, e gli abbonati paganti hanno superato i 30 milioni.
Inoltre: i costi totali sono cresciuti solo dell'1%, quindi l'EBITDA rettificato è più che raddoppiato a 383 milioni di dollari, superando il limite superiore delle previsioni di Snap.
B. Riley ha posizionato le prospettive per il Q4 leggermente al di sopra di quelle di Wall Street al punto medio.
TIKR monitora 42 analisti su Snap. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Snap, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti su Snap
$8 ha senso?
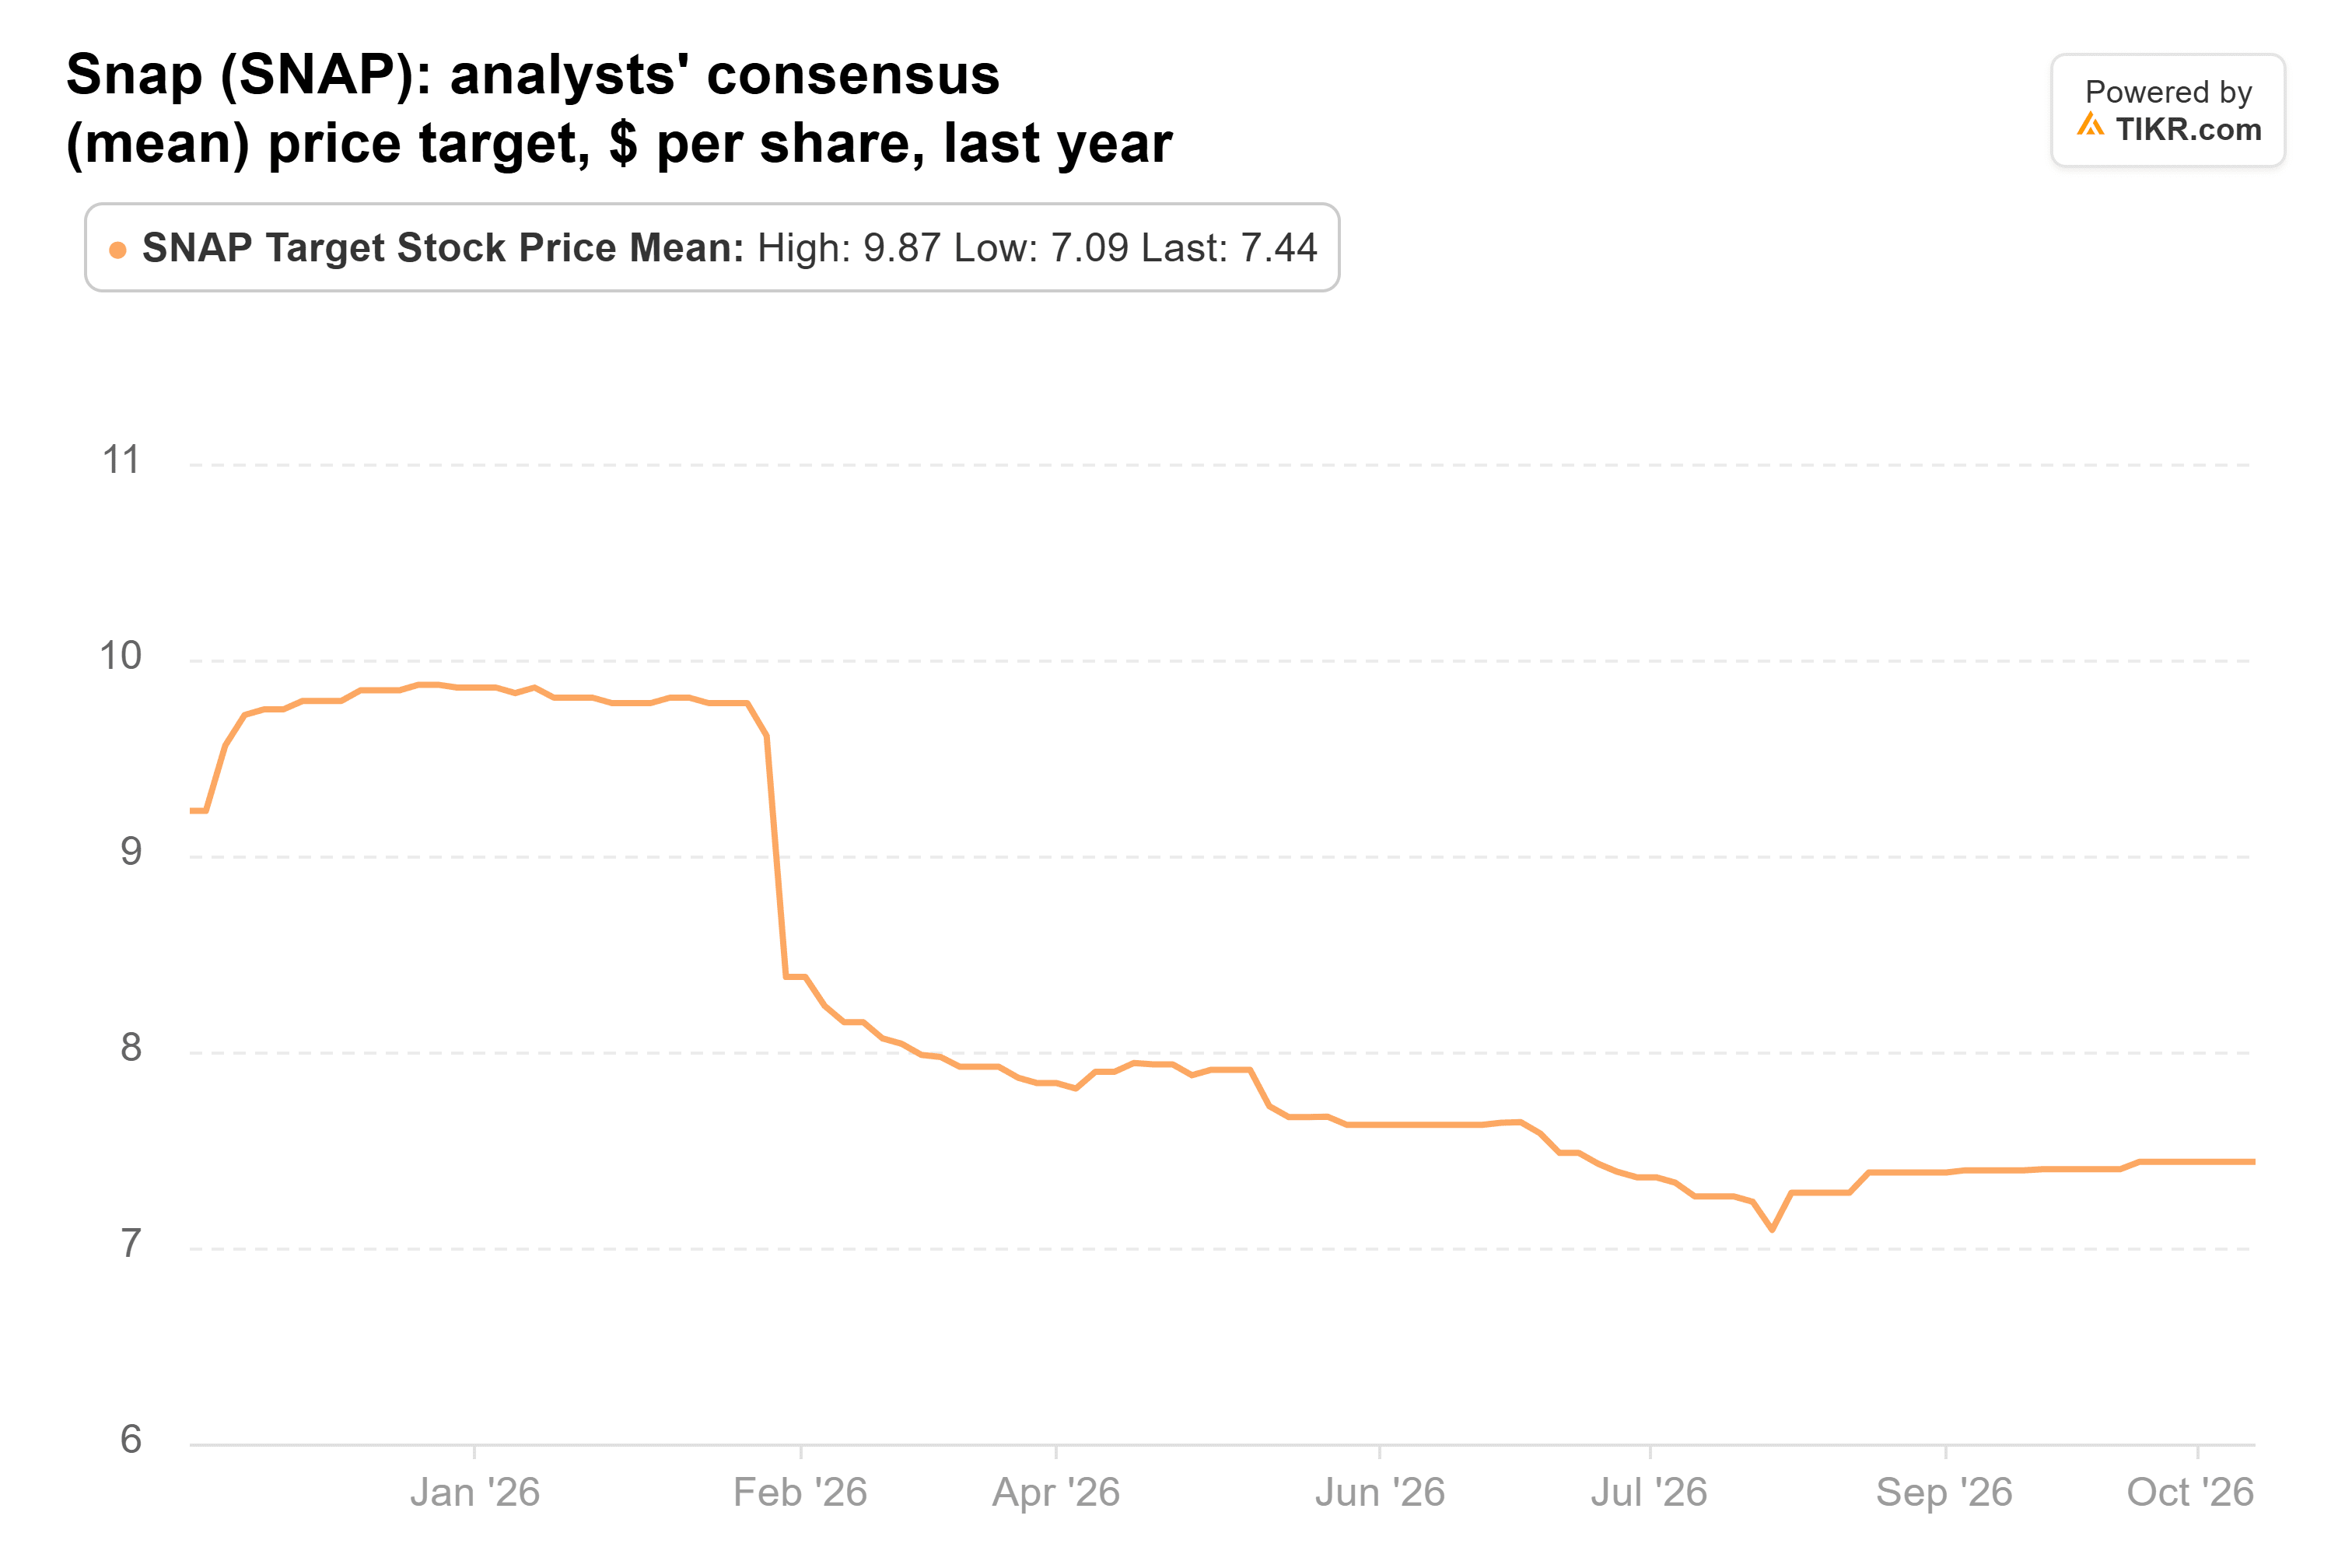
Il prezzo obiettivo medio dei 42 analisti che seguono Snap è sceso da $9 un anno fa a $7.
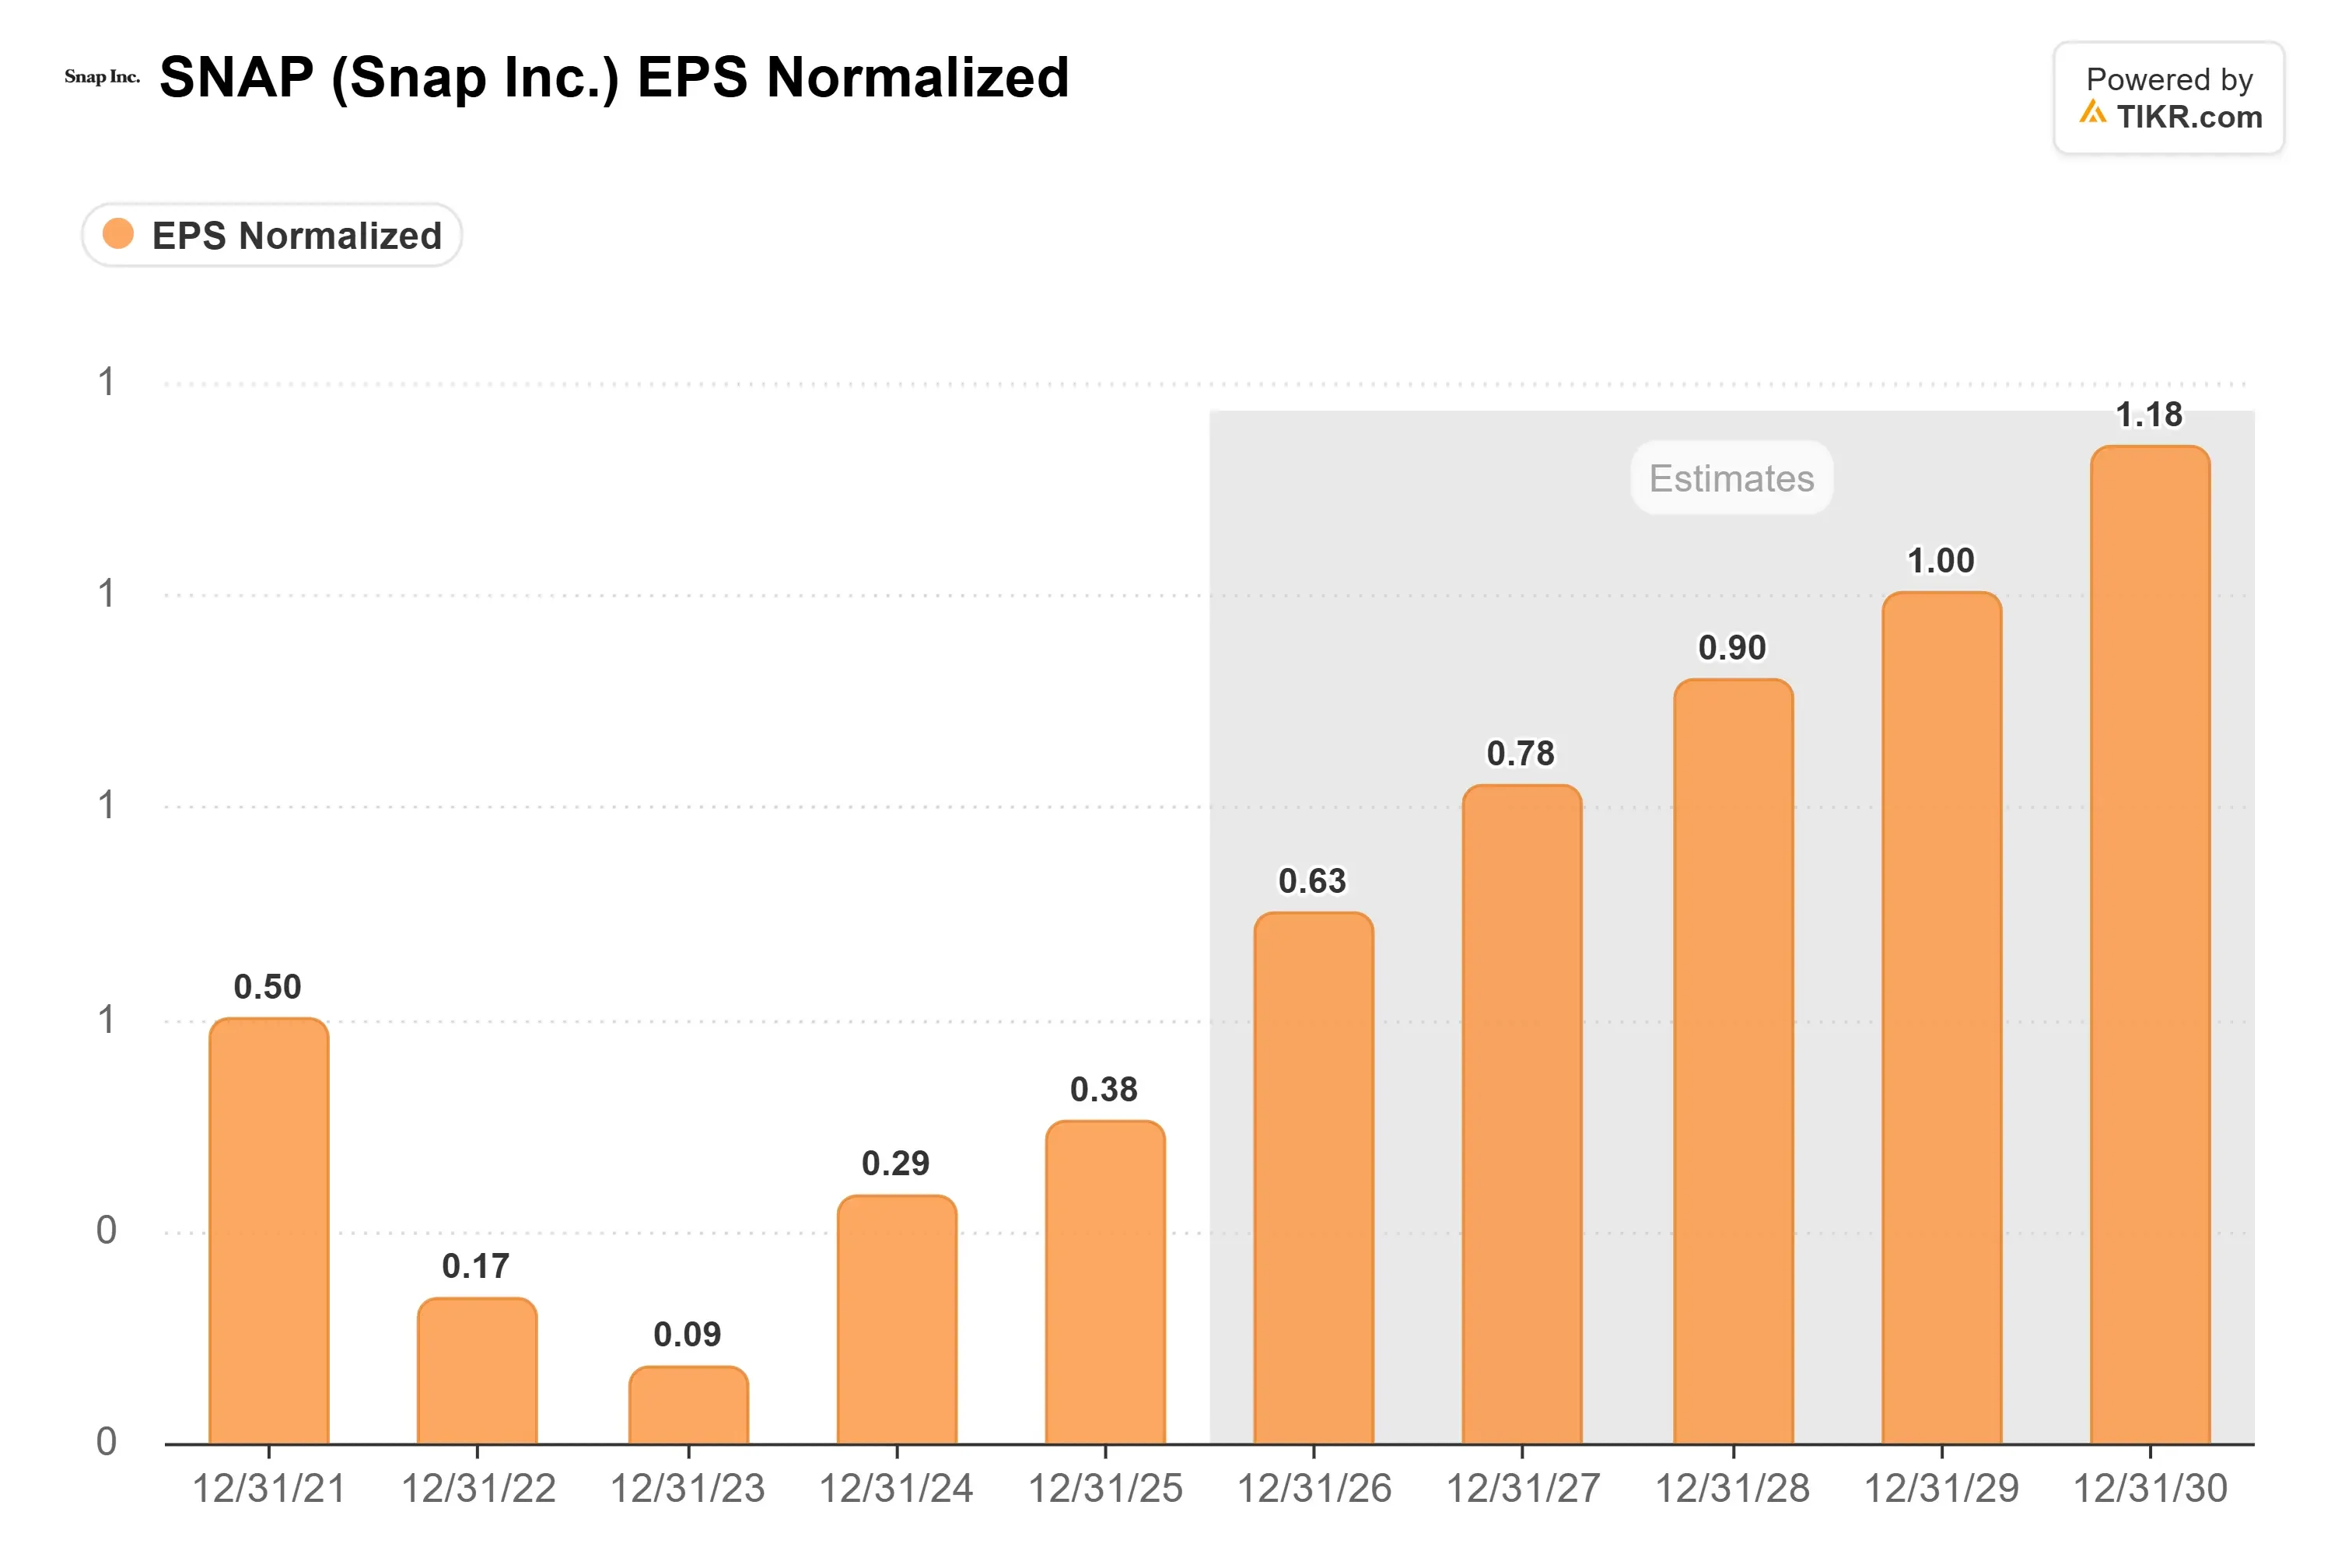
Le stime degli utili puntano nella direzione opposta. Gli analisti si aspettano che l'EPS normalizzato raddoppi da $0,38 nel 2025 a $0,78 nel 2027.
Con l'EBITDA che supera le previsioni, non vedo molto in questo report che possa spingerle al ribasso.
Snap è stato scambiato a 6,4x gli utili forward alla chiusura di venerdì, e ancora meno dopo il calo di questa settimana. L'obiettivo di $8 di B. Riley corrisponde a 10,3x, al di sotto della media di 11x del titolo nell'ultimo anno.
Il problema è ciò che gli utili normalizzati escludono. Gli analisti si aspettano solo $0,15 per azione di utili GAAP nel 2027. Gran parte del divario è costituito dalle azioni che Snap paga ai suoi dipendenti, circa 1,05 miliardi di dollari quest'anno secondo le previsioni del management.
Il free cash flow di 777 milioni di dollari negli ultimi 12 mesi non copre la spesa, e le azioni più i premi azionari sono aumentati del 4% in un anno a 1,93 miliardi.
Il CFO Doug Hott ha detto che Snap punta a "un numero di azioni diluite stabile nel 2027".
B. Riley ha ragione sul multiplo, ma il suo obiettivo di $8 presuppone che il numero di azioni smetta di crescere. Finché Snap non dimostra di poter mantenere stabile quel numero utilizzando la propria cassa, non contare su $8 entro un anno.
Il report del Q4, previsto per inizio febbraio, dovrebbe portare i dettagli di quel piano e le previsioni sulla compensazione azionaria per il 2027. Un numero di azioni stabile finanziato dal free cash flow renderebbe molto più facile raggiungere $8.
Quindi, quanto vale realmente il titolo Snap?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snap. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!






