Punti chiave
- Snap-on ha aumentato il dividendo trimestrale del 12,7% a $2,75 per azione, un incremento inferiore rispetto ai quattro precedenti aumenti del 14%-15%.
- Il Tools Group di Snap-on ha registrato un terzo trimestre debole poiché i franchisee hanno ridotto le scorte, ma la crescita del business professionale di O'Reilly Automotive mostra che le officine di riparazione sono rimaste attive, e anche le vendite di utensili di Stanley Black & Decker sono cresciute.
- Il flusso di cassa libero ha coperto il dividendo più del doppio negli ultimi quattro trimestri, ma l'EPS normalizzato è rimasto piatto dall'anno fiscale 2023 al 2025.
- Il dividendo appare sicuro e ancora in crescita, ma con gli utili attesi in crescita dell'8% il prossimo anno, ulteriori aumenti del 14% o più continuerebbero a ridurre il margine di copertura.
Snap-on (SNA) ha aumentato il suo dividendo trimestrale del 12,7%, portandolo a $2,75 per azione da $2,44. Il nuovo dividendo sarà pagato il 10 dicembre agli azionisti registrati al 20 novembre. Questo è il suo 17° aumento annuale consecutivo, e paga un dividendo trimestrale senza interruzioni o riduzioni dal 1939.
Rimane comunque un aumento significativo. Ma è il più piccolo degli ultimi tre di Snap-on, e cosa più importante... sta crescendo più velocemente degli utili. (Ne parleremo tra un momento.)
Il rallentamento segue un trimestre difficile per il business dei furgoni di Snap-on, nonostante le officine visitate dai suoi franchisee siano rimaste attive. O'Reilly Automotive (ORLY) ha fatto crescere il suo business professionale a doppia cifra nel terzo trimestre, e Stanley Black & Decker (SWK) ha aumentato le vendite di Tools & Outdoor del 4% in termini organici.
6 titoli a dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri gratuitamente come parte del nostro nuovo report di investimento, a cui potete accedere proprio qui.
Il diesel ha colpito i furgoni
Le vendite organiche di Snap-on nel terzo trimestre sono diminuite del 2,8%, e il Tools Group ha subito il colpo. Le sue vendite organiche sono calate del 7,0% e il suo margine operativo è sceso al 18,0% dal 21,7%. Il Presidente e CEO Nick Pinchuk ha attribuito la colpa all'"aumento senza precedenti e accelerato dei prezzi del diesel", che ha detto "ha spinto i franchisee a ridurre le scorte nonostante una domanda molto stabile da parte dei loro clienti tecnici".
Il trimestre di O'Reilly lo conferma. Le sue vendite comparabili su base negoziale sono aumentate del 7,2%, con i clienti professionali in testa, quindi le officine di riparazione avevano molto lavoro. Anche le vendite di utensili di Stanley sono cresciute, sebbene principalmente attraverso i canali retail statunitensi e commerciali/industriali, quindi dicono meno sui meccanici visitati dai furgoni di Snap-on.
L'EPS diluito è sceso a $4,64 da $5,02, sebbene la cifra dell'anno scorso includesse un beneficio di $0,31 da una transazione legale. E il Commercial & Industrial Group ha registrato un trimestre record, con vendite organiche in aumento del 7,4%.
Sfortunatamente, gli utili non hanno tenuto il passo
Gli ultimi quattro aumenti di Snap-on sono stati del 14%-15% ciascuno, mentre il suo EPS normalizzato è passato da $18,76 nell'anno fiscale 2023 a $18,88 nell'anno fiscale 2025. Gli analisti si aspettano che l'EPS normalizzato cresca da qui in poi:
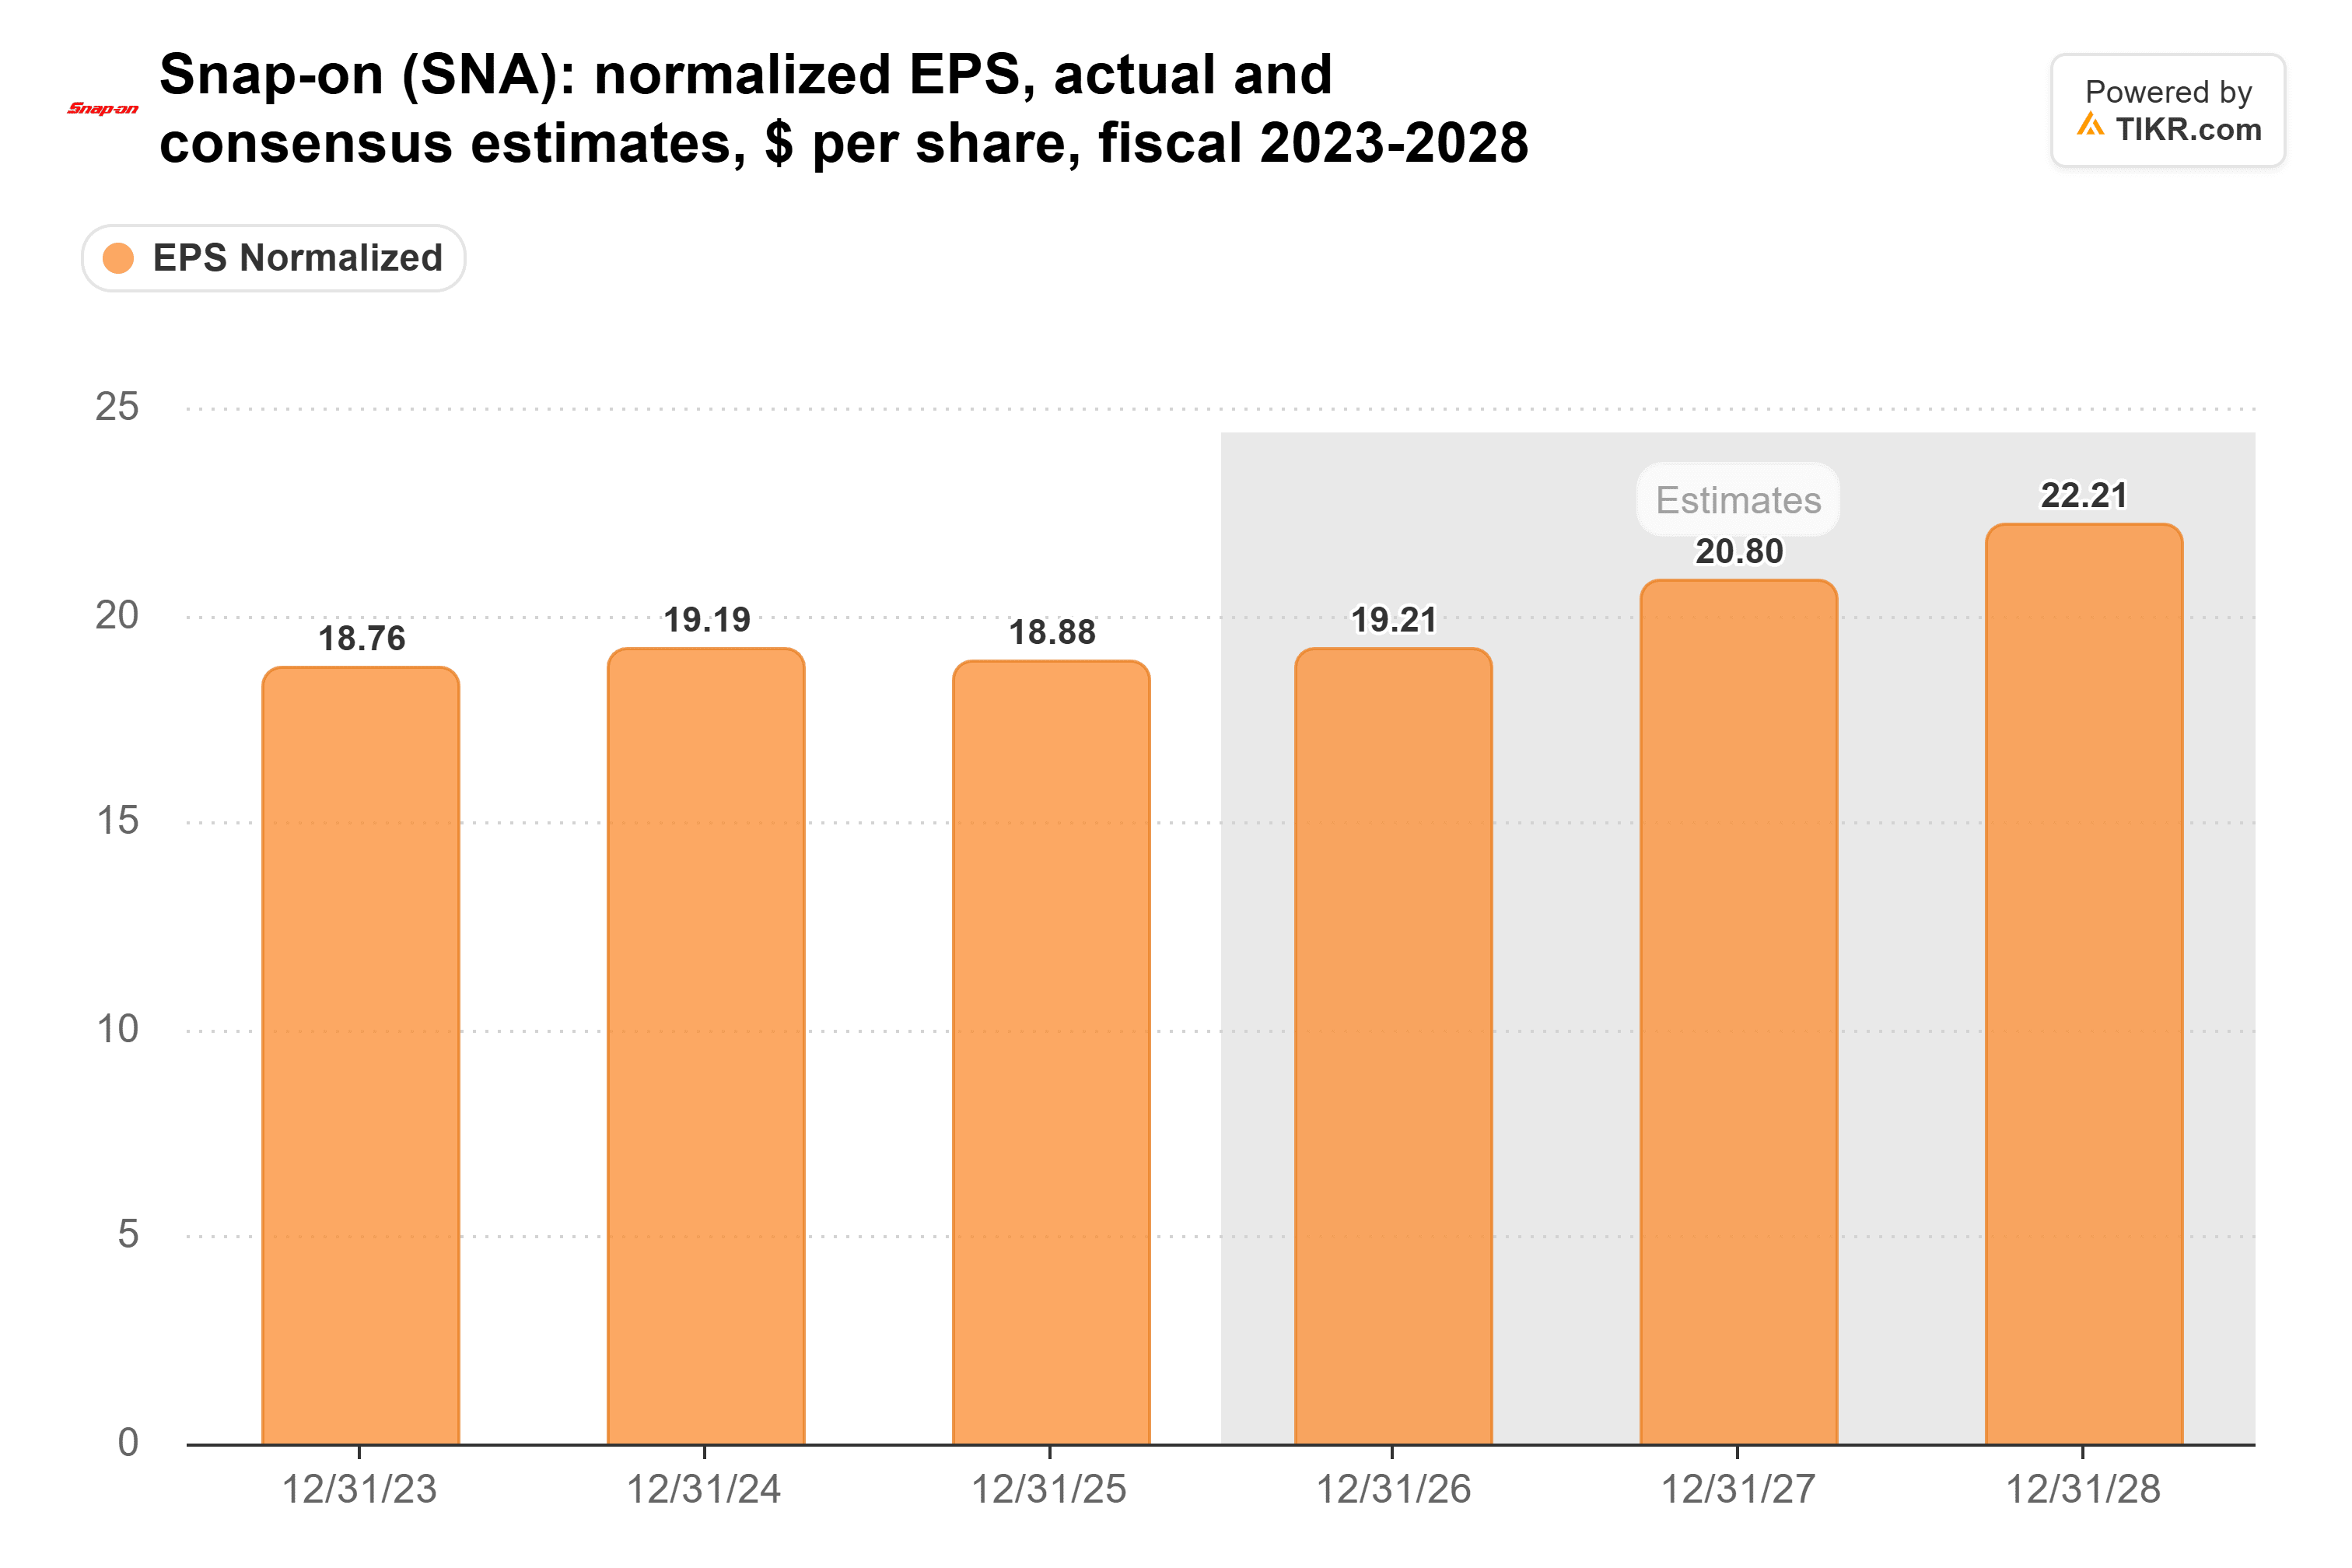
Il consenso prevede $19,21 quest'anno e $20,80 nell'anno fiscale 2027, che rappresenterebbe una crescita dell'8%. Il nuovo tasso annuale di $11,00 è il 57% della stima di quest'anno e il 53% di quella dell'anno prossimo. Aumentare il dividendo del 14% all'anno con una crescita degli utili dell'8% fa salire rapidamente quella quota, quindi un aumento più piccolo ha senso per me.
Il flusso di cassa libero lo copre più del doppio
Snap-on paga il suo dividendo dal flusso di cassa libero, e ce n'è in abbondanza. Negli ultimi quattro trimestri, ha generato $1,07 miliardi di flusso di cassa libero e ha pagato $506 milioni in dividendi, una copertura ampia del 47%. Il flusso di cassa libero è stato maggiore del dividendo in ognuno degli ultimi 10 anni fiscali:
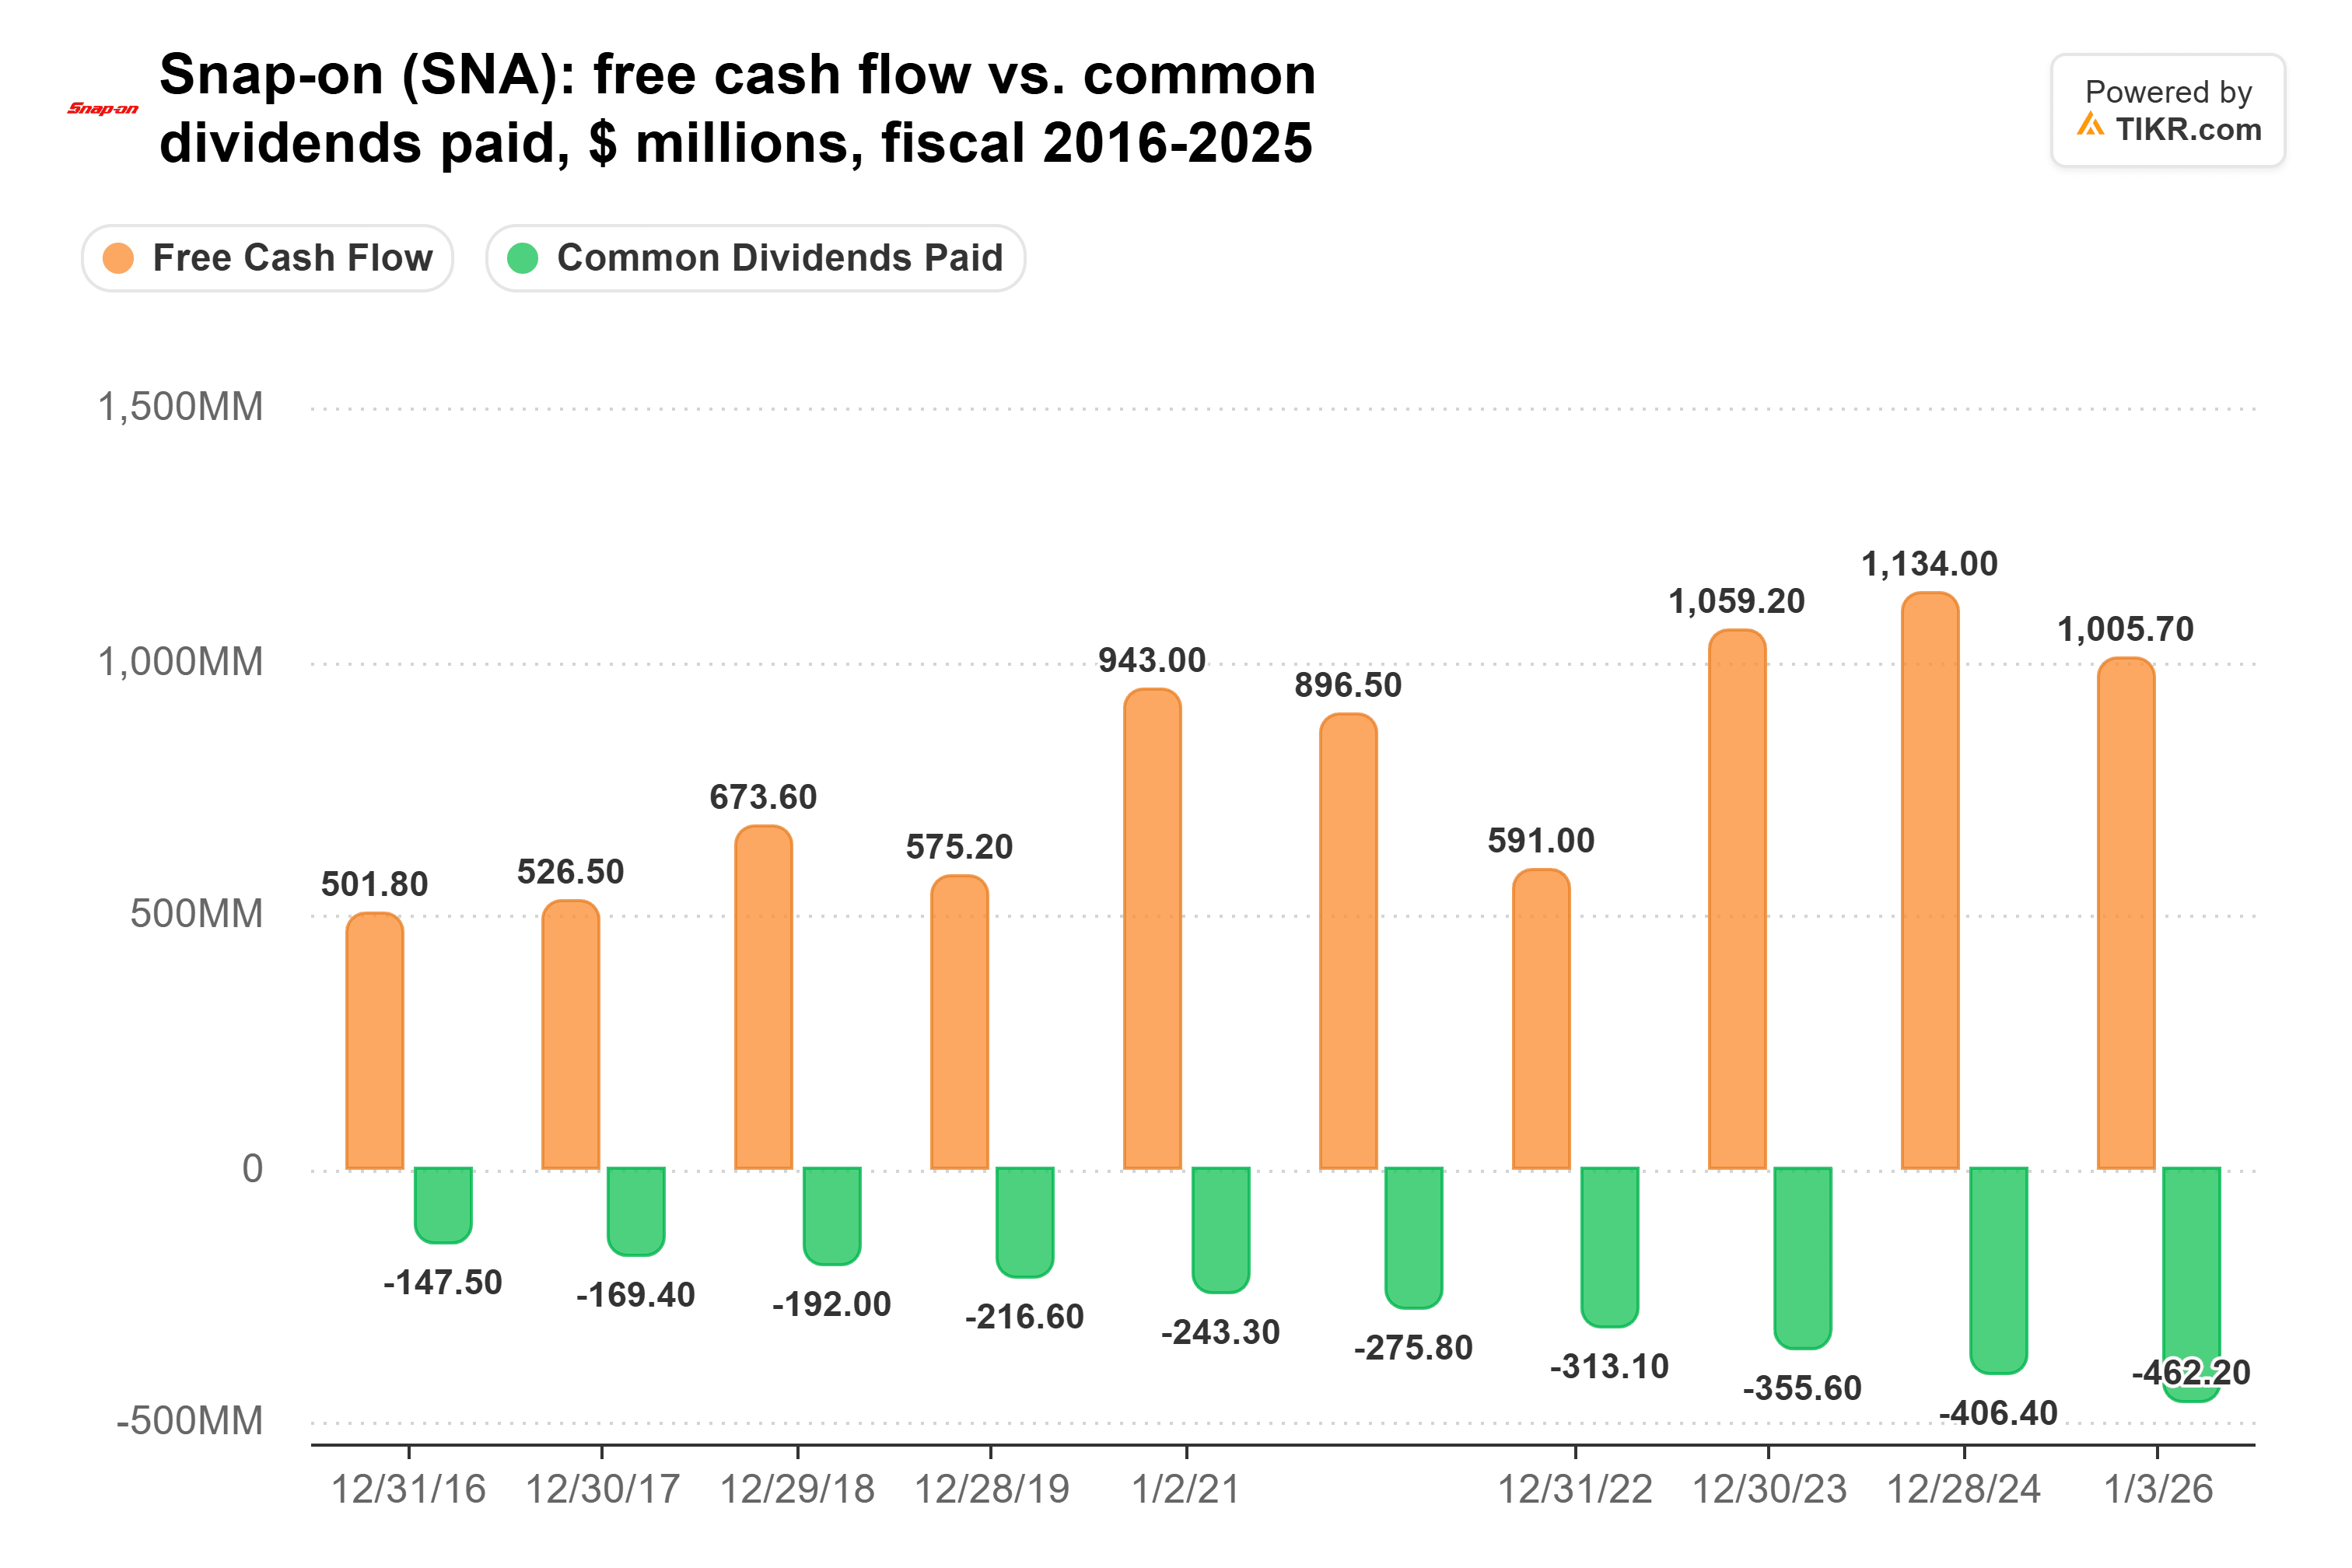
I dividendi pagati sono più che triplicati da $148 milioni nell'anno fiscale 2016 a $462 milioni nell'anno fiscale 2025, mentre il flusso di cassa libero è raddoppiato da $502 milioni a $1,01 miliardi. Ciò ha portato la quota del dividendo sul flusso di cassa libero dal 29% al 46%, il che lascia ancora un ampio margine di sicurezza.
Sicuro e ancora in crescita
Il rendimento forward del 3% non deriva da un titolo fortemente svalutato. Il P/E forward di Snap-on si posiziona ben al di sopra della sua media quinquennale:
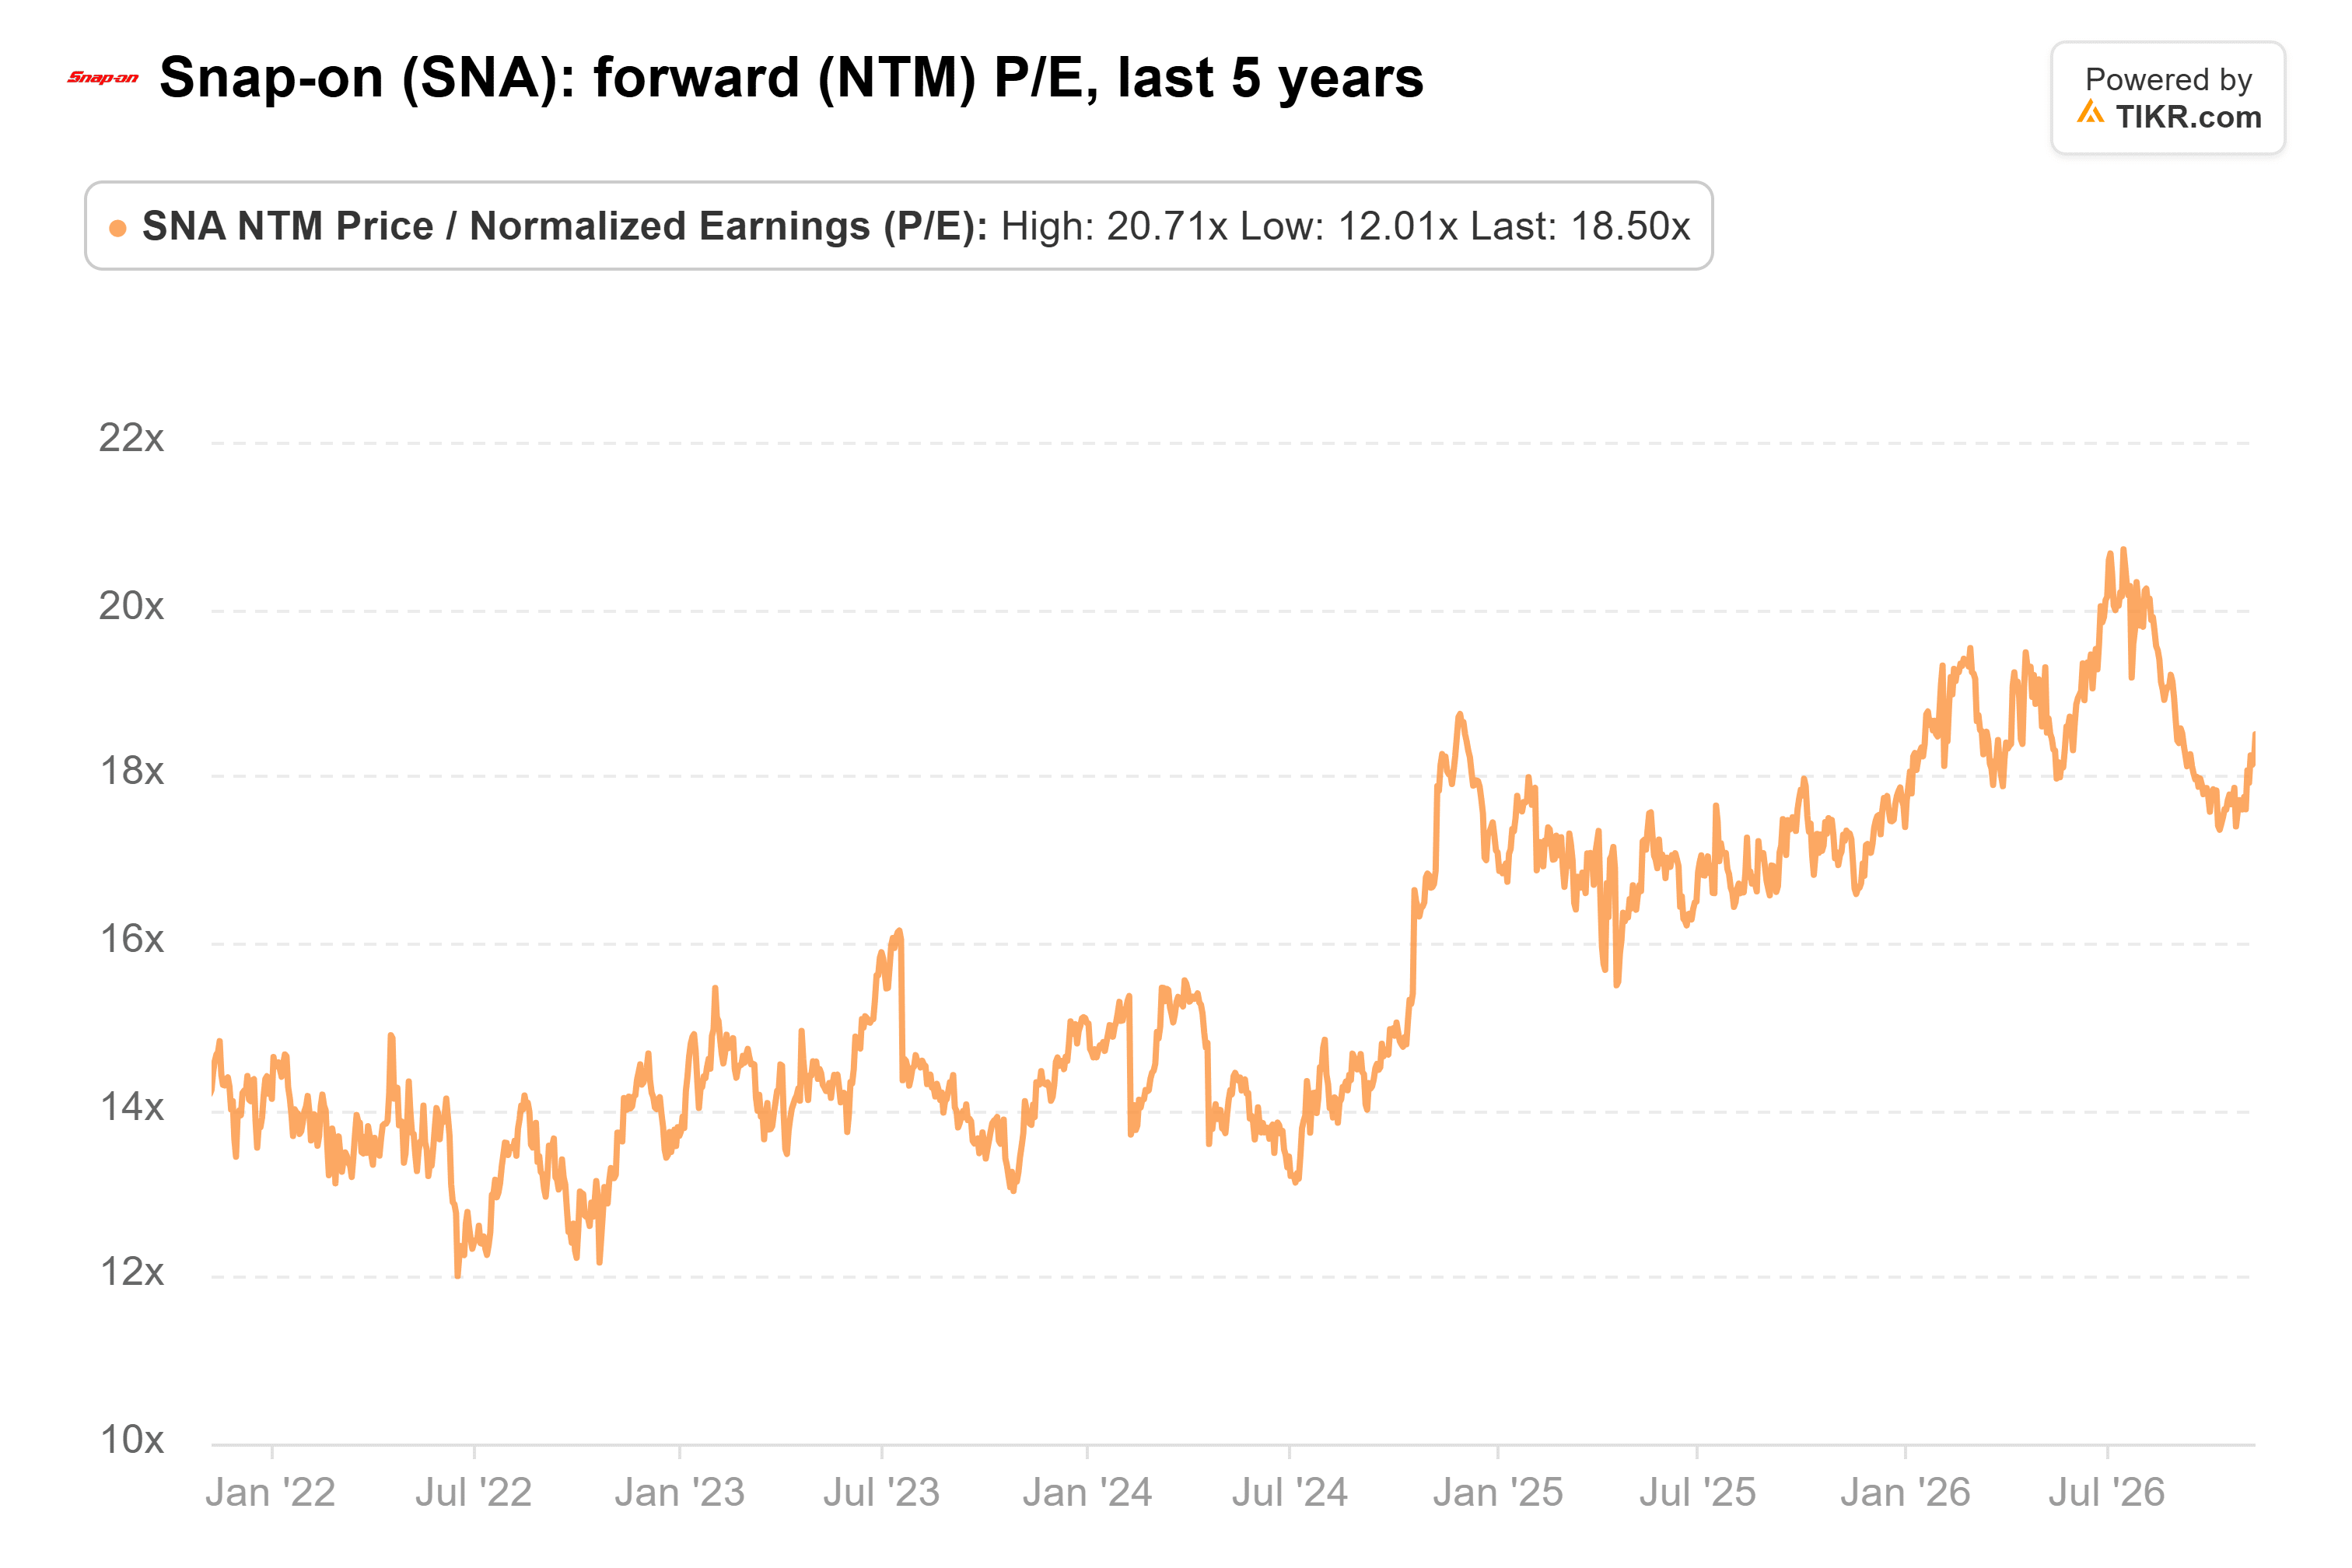
A 19x, è al di sotto del massimo di 21x di luglio ma ben al di sopra della media di 16x. Quindi il rendimento ha raggiunto il 3% grazie agli aumenti di Snap-on, e gli investitori stanno già pagando un prezzo elevato per essi.
Definirei questo dividendo sicuro e ancora in crescita. Il calo del Tools Group sembra dovuto ai franchisee che riducono le scorte mentre i tecnici continuano a lavorare. Ma con gli analisti che si aspettano una crescita degli utili dell'8% il prossimo anno, non mi aspetterei un altro aumento del 14% finché gli utili non accelerano.
Il Tools Group è quello da monitorare. Pinchuk si aspetta che "guiderà il progresso man mano che l'onda passa". Il rapporto del quarto trimestre di Snap-on, previsto per i primi mesi del prossimo anno, dovrebbe mostrare se i franchisee hanno iniziato a ricostituire le scorte.
Dimenticate Snap-on: 6 rendimenti da dividendo sicuri del 6%+ che potete acquistare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si scelgono quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E Snap-on non è uno di questi.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!