Punti Chiave
- Nike offre un rendimento del 4,3% dopo che il suo titolo è sceso a causa delle deboli previsioni per l'anno fiscale 2027, mentre Starbucks ha aumentato il suo dividendo trimestrale a $0,63 per azione il 29 ottobre e offre un rendimento del 2,4%.
- Nike ha distribuito il 115% del suo free cash flow in dividendi nei dodici mesi fino al 31 agosto 2026, contro il 76% di Starbucks nei dodici mesi fino al 27 settembre 2026.
- Nike ha un debito molto inferiore rispetto a Starbucks, ma prevede un EPS rettificato per l'anno fiscale 2027 inferiore al suo dividendo annuo di $1,64.
- La prossima prova è l'incontro con gli investitori di Nike del 16-17 novembre, dove l'azienda dovrebbe illustrare il suo piano a lungo termine.
Nike (NKE) è scesa di circa il 9% il 1° ottobre, toccando un minimo vicino ai livelli di 13 anni fa, dopo che la società ha previsto un calo dei ricavi per l'anno fiscale 2027 di una percentuale alta a una cifra singola. Il calo ha spinto il suo rendimento fino al 4,8% entro il 7 ottobre, anche se il dividendo stesso non è mai cambiato. Oggi rende il 4,3%.
Starbucks (SBUX) ha dato agli investitori la notizia opposta quattro settimane dopo, aumentando il suo dividendo trimestrale a $0,63 per azione da $0,62 il 29 ottobre. Rende il 2,4%.
Entrambe le aziende sono nel pieno di una fase di ristrutturazione, ed entrambe dichiarano il dividendo una priorità. Quindi, se potessi detenere solo una delle due per il prossimo decennio, quale otterrebbe i miei soldi?
| Metrica | Nike (NKE) | Starbucks (SBUX) |
|---|---|---|
| Rendimento da dividendo | 4.3% | 2.4% |
| Dividendo annuo, tasso attuale | $1.64 | $2.52 |
| Crescita del dividendo, anno fiscale 2021-2026 | 8.8% all'anno | 1.7% all'anno |
| Payout ratio in contanti, TTM | 115% | 76% |
| Payout ratio in contanti, consenso anno fiscale 2027 | 92% | 70% |
| Debito netto/EBITDA | 0.5x | 2.1x |
| Copertura degli interessi | 18.8x | 7.8x |
6 titoli a dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
Nike sta pagando più di quanto guadagna
La soluzione di Nike sta funzionando in alcuni ambiti. Il suo business Performance, guidato dalla Running, è cresciuto nel primo trimestre fiscale terminato il 31 agosto 2026, mentre Sportswear, Jordan Brand e la Cina sono diminuiti. I ricavi sono scesi del 4% a $11,2 miliardi. Nike ora prevede un EPS rettificato per l'anno fiscale 2027 di $1,15-$1,35, che è inferiore al suo dividendo annuo di $1,64.
Il free cash flow di Nike è sceso da $6,62 miliardi nell'anno fiscale 2024 a $2,18 miliardi nell'anno fiscale 2026 (anni a maggio), mentre i dividendi pagati sono saliti a $2,41 miliardi.
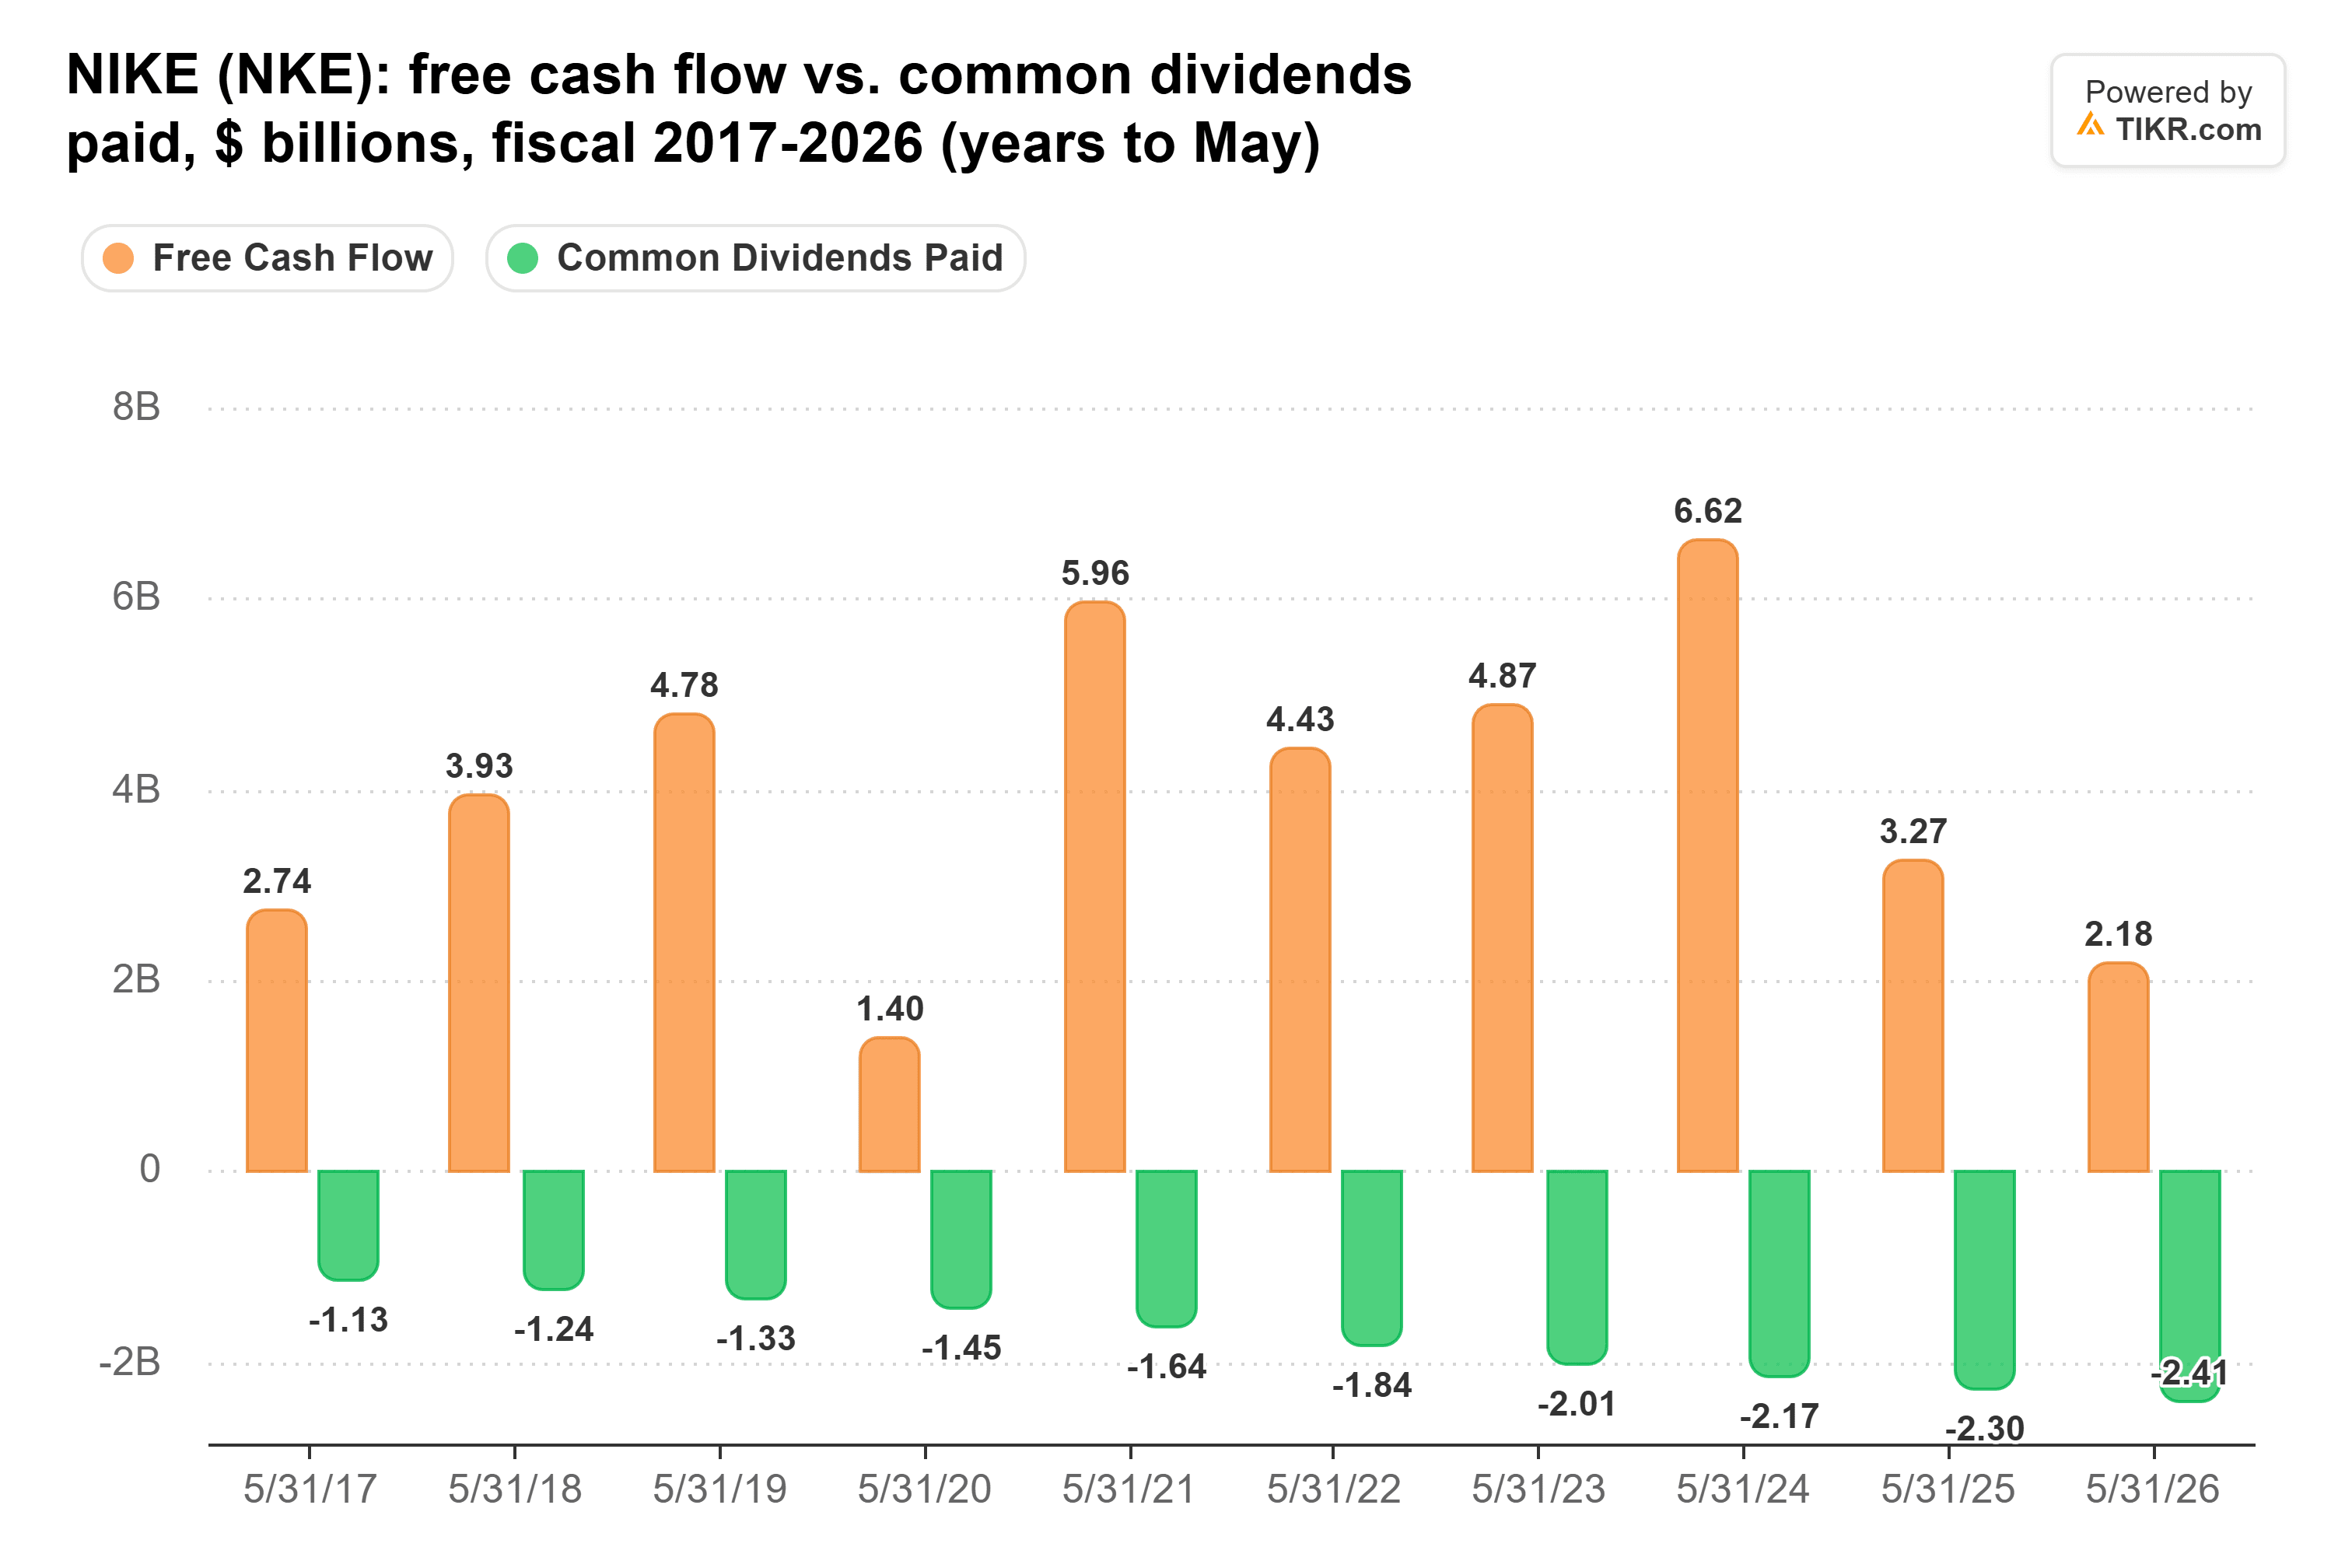
Nei dodici mesi fino al 31 agosto 2026, i dividendi hanno assorbito un rischioso 115% del free cash flow. Gli analisti si aspettano un ancora stretto 92% nell'anno fiscale 2027.
Il CFO Dave Denton ha dichiarato durante la conferenza del 1° ottobre che "in tutti gli scenari, abbiamo il supporto per mantenere e infine aumentare il dividendo nel tempo". Nike ha il bilancio per sostenere questa affermazione. Il suo debito netto è solo 0,5x l'EBITDA, e deteneva $8,4 miliardi di liquidità e investimenti a breve termine al 31 agosto.
La soluzione però costa. Il nuovo programma Pace di Nike dovrebbe far risparmiare circa $2,5 miliardi entro l'anno fiscale 2031. Ma comporta circa $1,0 miliardi di oneri, $0,3 miliardi di questi nell'anno fiscale 2027, e i maggiori risparmi non arriveranno fino agli anni fiscali 2029 e 2030.
Il cash di Starbucks è di nuovo superiore al suo dividendo
Mentre Nike prevede ancora un calo, la ristrutturazione di Starbucks sta già comparendo nei suoi numeri. Nel quarto trimestre fiscale terminato il 27 settembre 2026, le vendite comparabili in Nord America sono aumentate del 7,9% e l'EPS non-GAAP è balzato del 54% a $0,80. Per l'anno fiscale 2027, che ha una 53a settimana, Starbucks prevede un EPS non-GAAP di $3,15-$3,25, in aumento rispetto ai $2,72 dell'anno fiscale 2026.
Il free cash flow di Starbucks è sceso a $2,44 miliardi nell'anno fiscale 2025 (anni a settembre), inferiore ai $2,77 miliardi distribuiti. Poi è rimbalzato a $3,72 miliardi nell'anno fiscale 2026, contro $2,82 miliardi pagati.
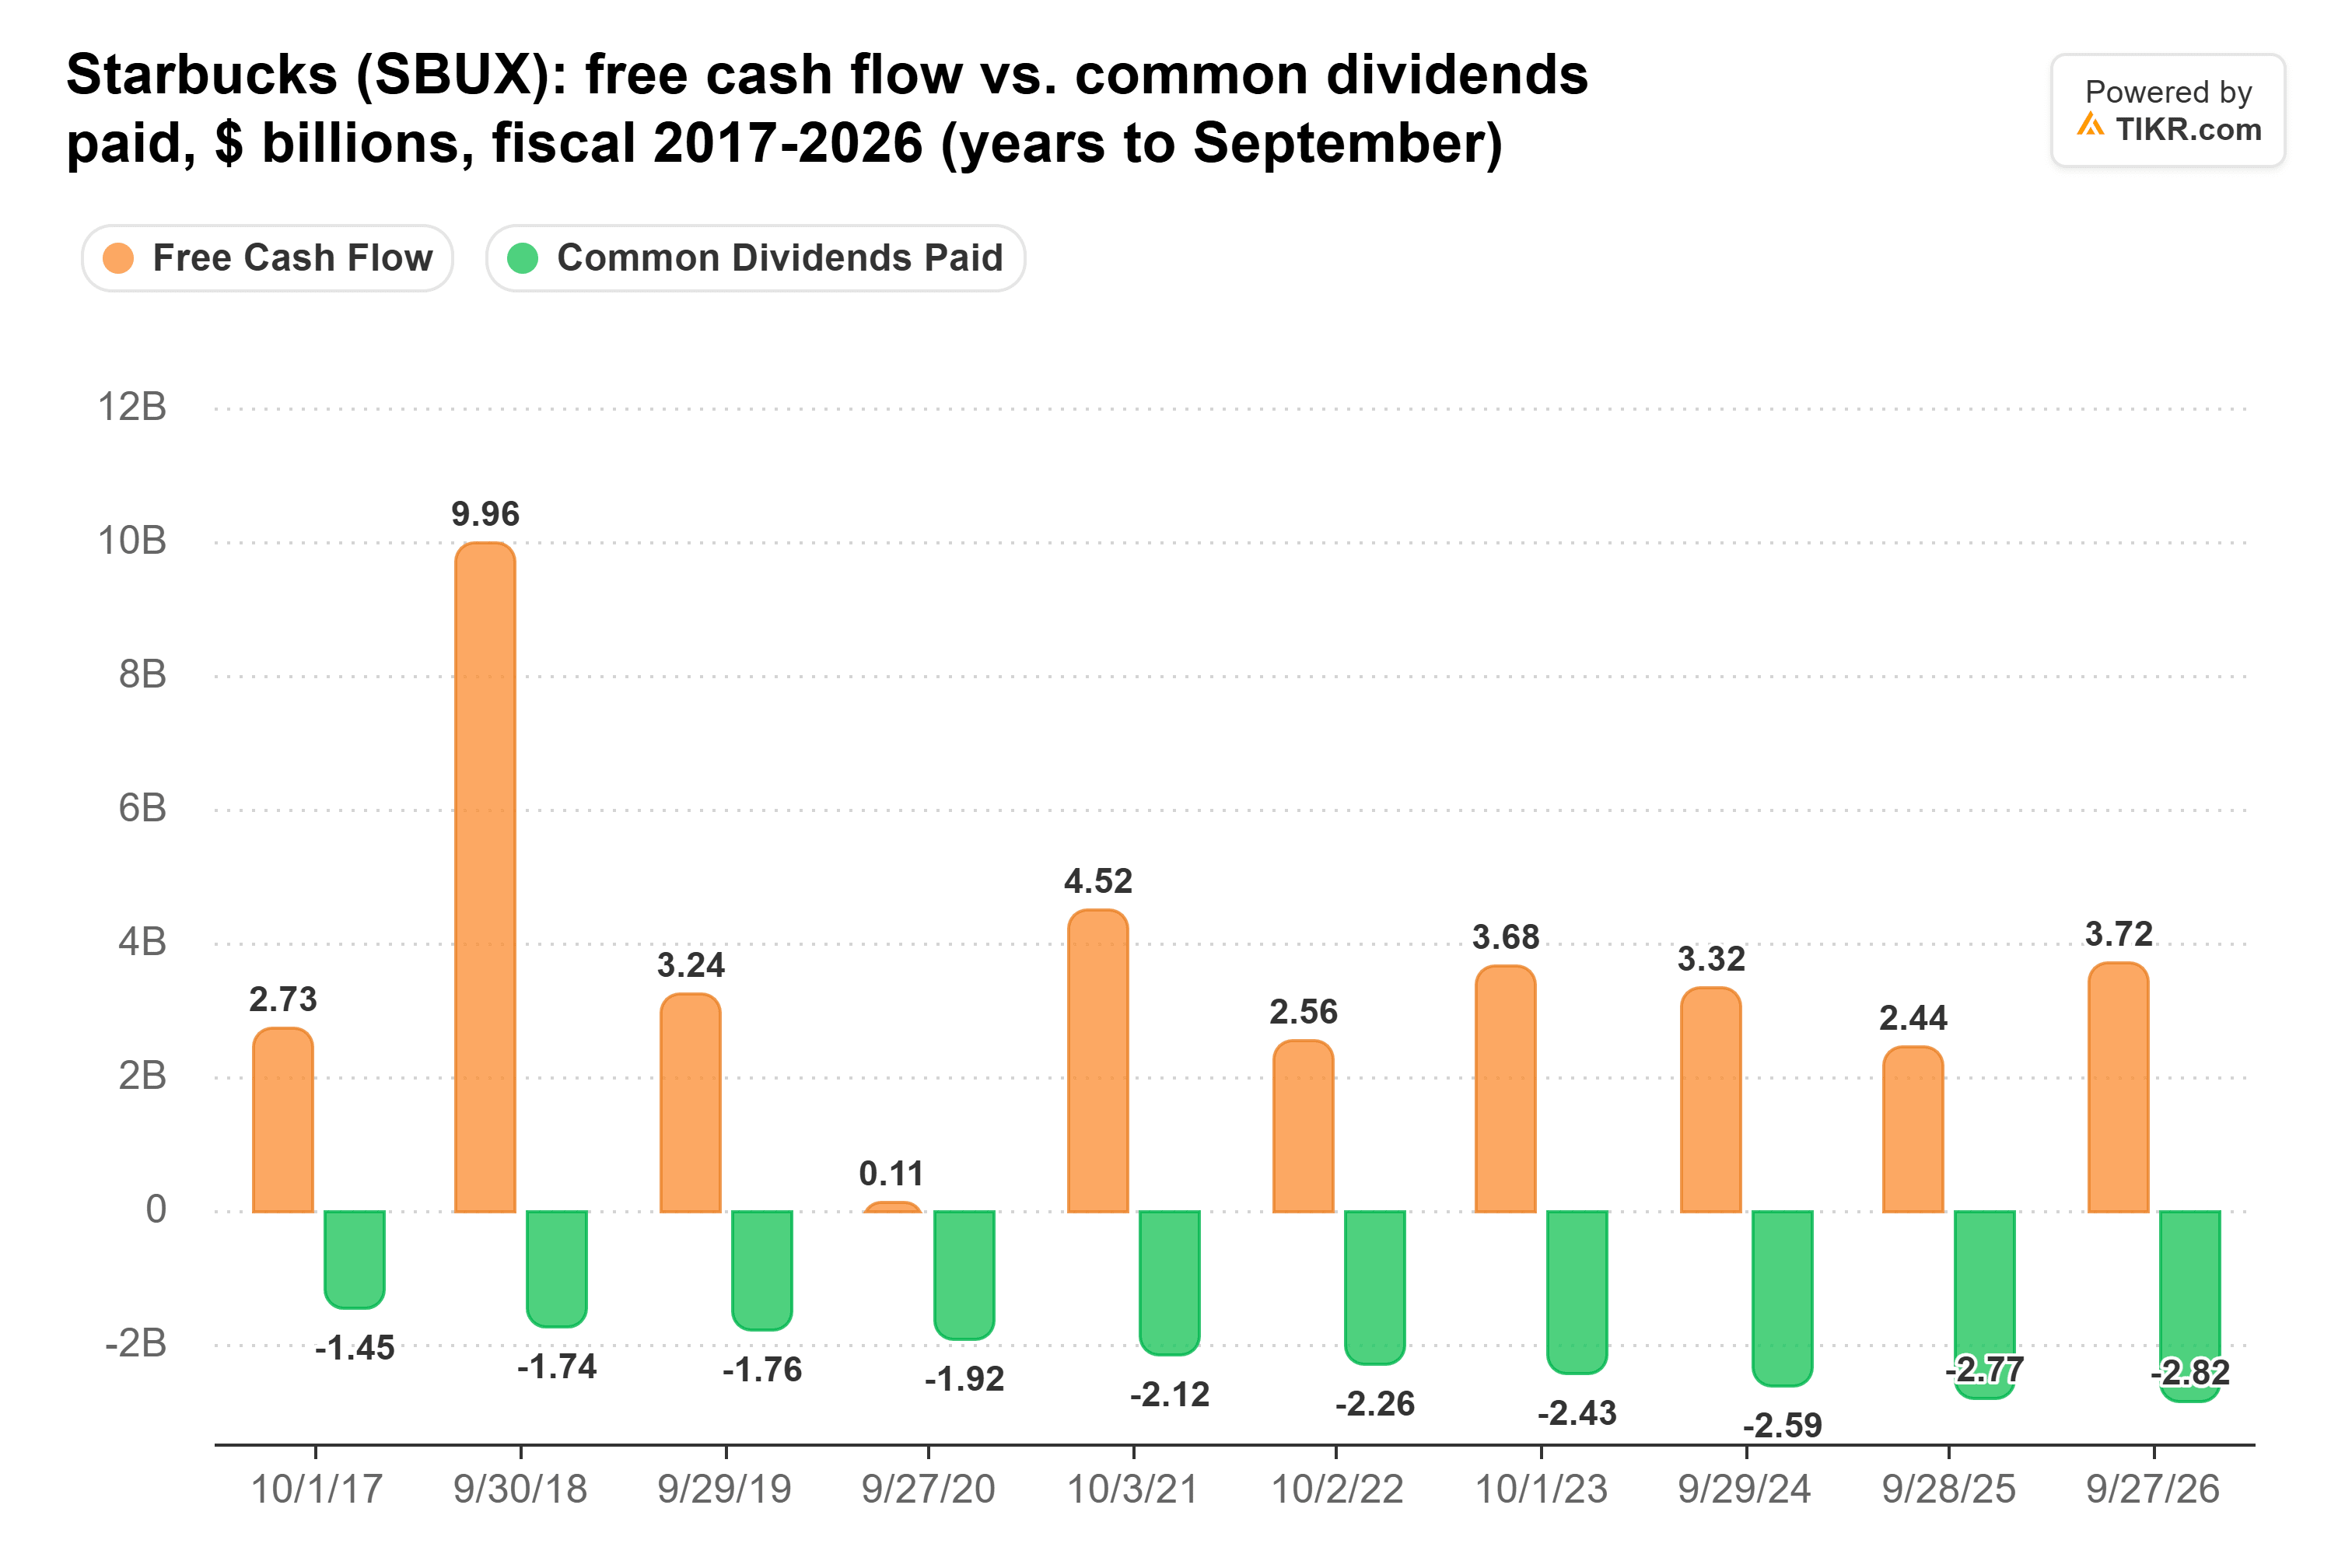
Ciò colloca il dividendo a un comodo 76% del free cash flow, e gli analisti si aspettano il 70% nell'anno fiscale 2027.
Il punto debole è la lentezza con cui cresce quel dividendo. Starbucks ha definito l'aumento di ottobre il suo "16° aumento annuale consecutivo". Ma i dividendi per azione sono aumentati solo dell'1,7% all'anno dall'anno fiscale 2021 all'anno fiscale 2026, da $2,29 a $2,49. Starbucks ha anche più debito, con un rapporto debito netto/EBITDA di 2,1x.
Quindi, quale dividendo vince?
Nei prossimi 10 anni, i miei dollari da dividendo vanno a Nike.
Il divario di reddito è semplicemente troppo grande. Al tasso di crescita quinquennale di ciascun dividendo, $10.000 investiti oggi pagherebbero circa $6.466 nel decennio con Nike, contro circa $2.591 con Starbucks. Nike non manterrà l'8,8% all'anno con gli utili previsti al di sotto del suo dividendo, e il suo aumento dell'anno fiscale 2026 è stato del 3,8%. Anche a quel ritmo, Nike pagherebbe circa $5.120 in totale, quasi il doppio dei circa $2.584 di Starbucks. Francamente, anche un dividendo congelato di Nike pagherebbe più di Starbucks in 10 anni, e Nike ha il bilancio per continuare a pagare durante alcuni anni magri mentre Pace entra in funzione.
Starbucks ha comunque un caso reale. Gli analisti si aspettano che il suo EPS normalizzato salga da $2,72 nell'anno fiscale 2026 a $3,73 nell'anno fiscale 2028, dopo un calo da $3,54 nell'anno fiscale 2023 a $2,13 nell'anno fiscale 2025.
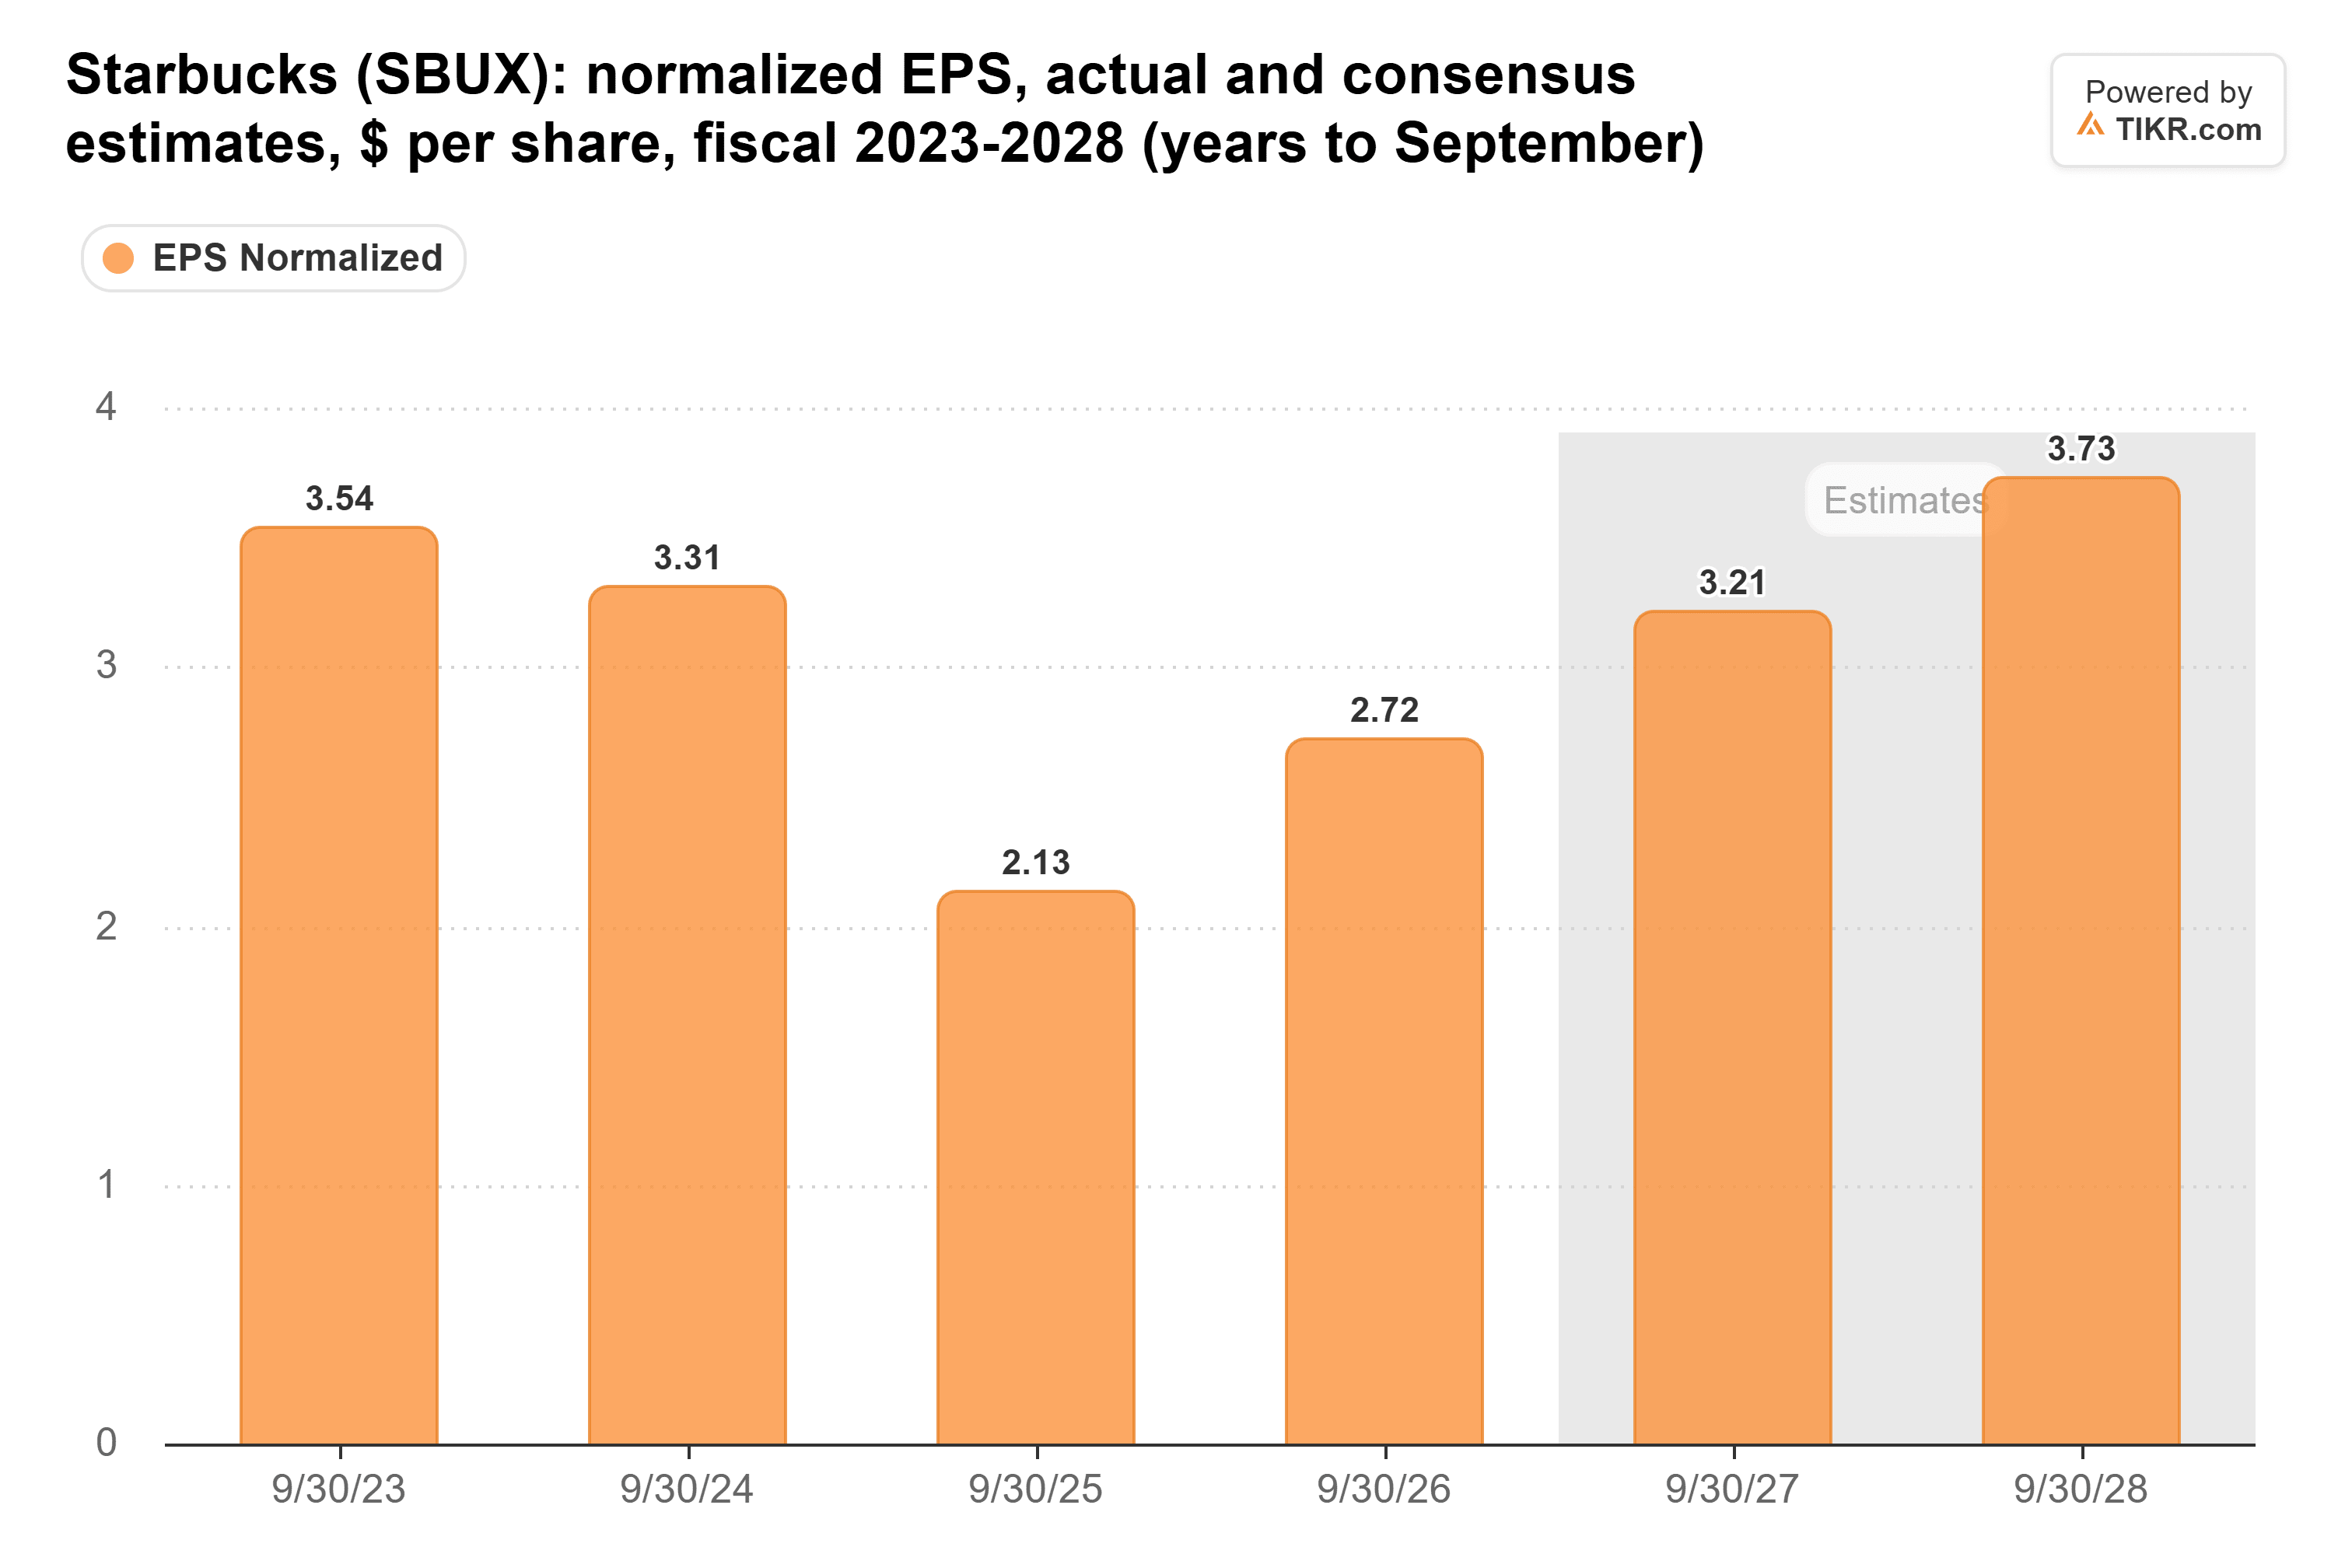
Se queste stime si manterranno, mi aspetterei aumenti più consistenti rispetto all'1,6% dell'anno fiscale 2026. Come ha affermato il CEO Brian Niccol, "Back to Starbucks è iniziato come il nostro piano di ristrutturazione. Ora, è il nostro piano di crescita". È solo che Starbucks avrebbe bisogno di anni di aumenti molto più rapidi per raggiungere l'assegno che Nike paga oggi.
Naturalmente, l'incontro con gli investitori di Nike del 16-17 novembre potrebbe cambiare le cose. Se il suo piano a lungo termine richiede più liquidità di quanta l'azienda ne abbia a disposizione, il dividendo si trova in una posizione più difficile.
Dimentica Nike: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare a campare ogni mese, aspettando che arrivi il prossimo assegno della previdenza sociale.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E Nike non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!