


Punti Chiave
- Le azioni di SK hynix sono scese del 9% dopo che Qualcomm ha riportato un calo del 26% nelle vendite di chip per dispositivi mobili, poiché i costi della memoria spingono al rialzo i prezzi dei telefoni.
- La DRAM convenzionale, il tipo utilizzato nei telefoni, ha trainato i guadagni di prezzo di SK hynix nel 2026.
- Il trimestre record di Apple per l'iPhone mostra che il segmento premium tiene.
- I contratti che coprono oltre la metà della capacità di SK hynix per il 2027-2028 mitigano il rischio, e la vendita sembra eccessiva.
SK hynix (SKHY) è scesa del 9% oggi dopo che Qualcomm (QCOM) ha riportato un calo del 26% nelle vendite di chip per dispositivi mobili, a 5,14 miliardi di dollari, nel trimestre terminato il 27 settembre.
Questo è un problema per ogni produttore di memoria che vende nei telefoni. Ma Apple (AAPL) ha riportato un record trimestrale per l'iPhone nel trimestre di settembre lunedì.
Prezzi più alti ora, meno telefoni dopo
Qualcomm ha dichiarato nel comunicato del quarto trimestre che i costi dei chip sono in aumento, memoria inclusa, e che sta alzando i propri prezzi di conseguenza. Qualcomm si aspetta un mercato dei dispositivi mobili piatto nel 2027. (I modem interni di Apple spiegano parte di quel calo del 26%).
Per SK hynix, quei prezzi della memoria hanno fatto salire il suo margine lordo dal 57,4% nel trimestre a settembre 2025 all'85,7% un anno dopo. Il management ha attribuito i suoi guadagni di prezzo della DRAM nella prima metà del 2026 alla DRAM convenzionale, i chip utilizzati da telefoni e PC.
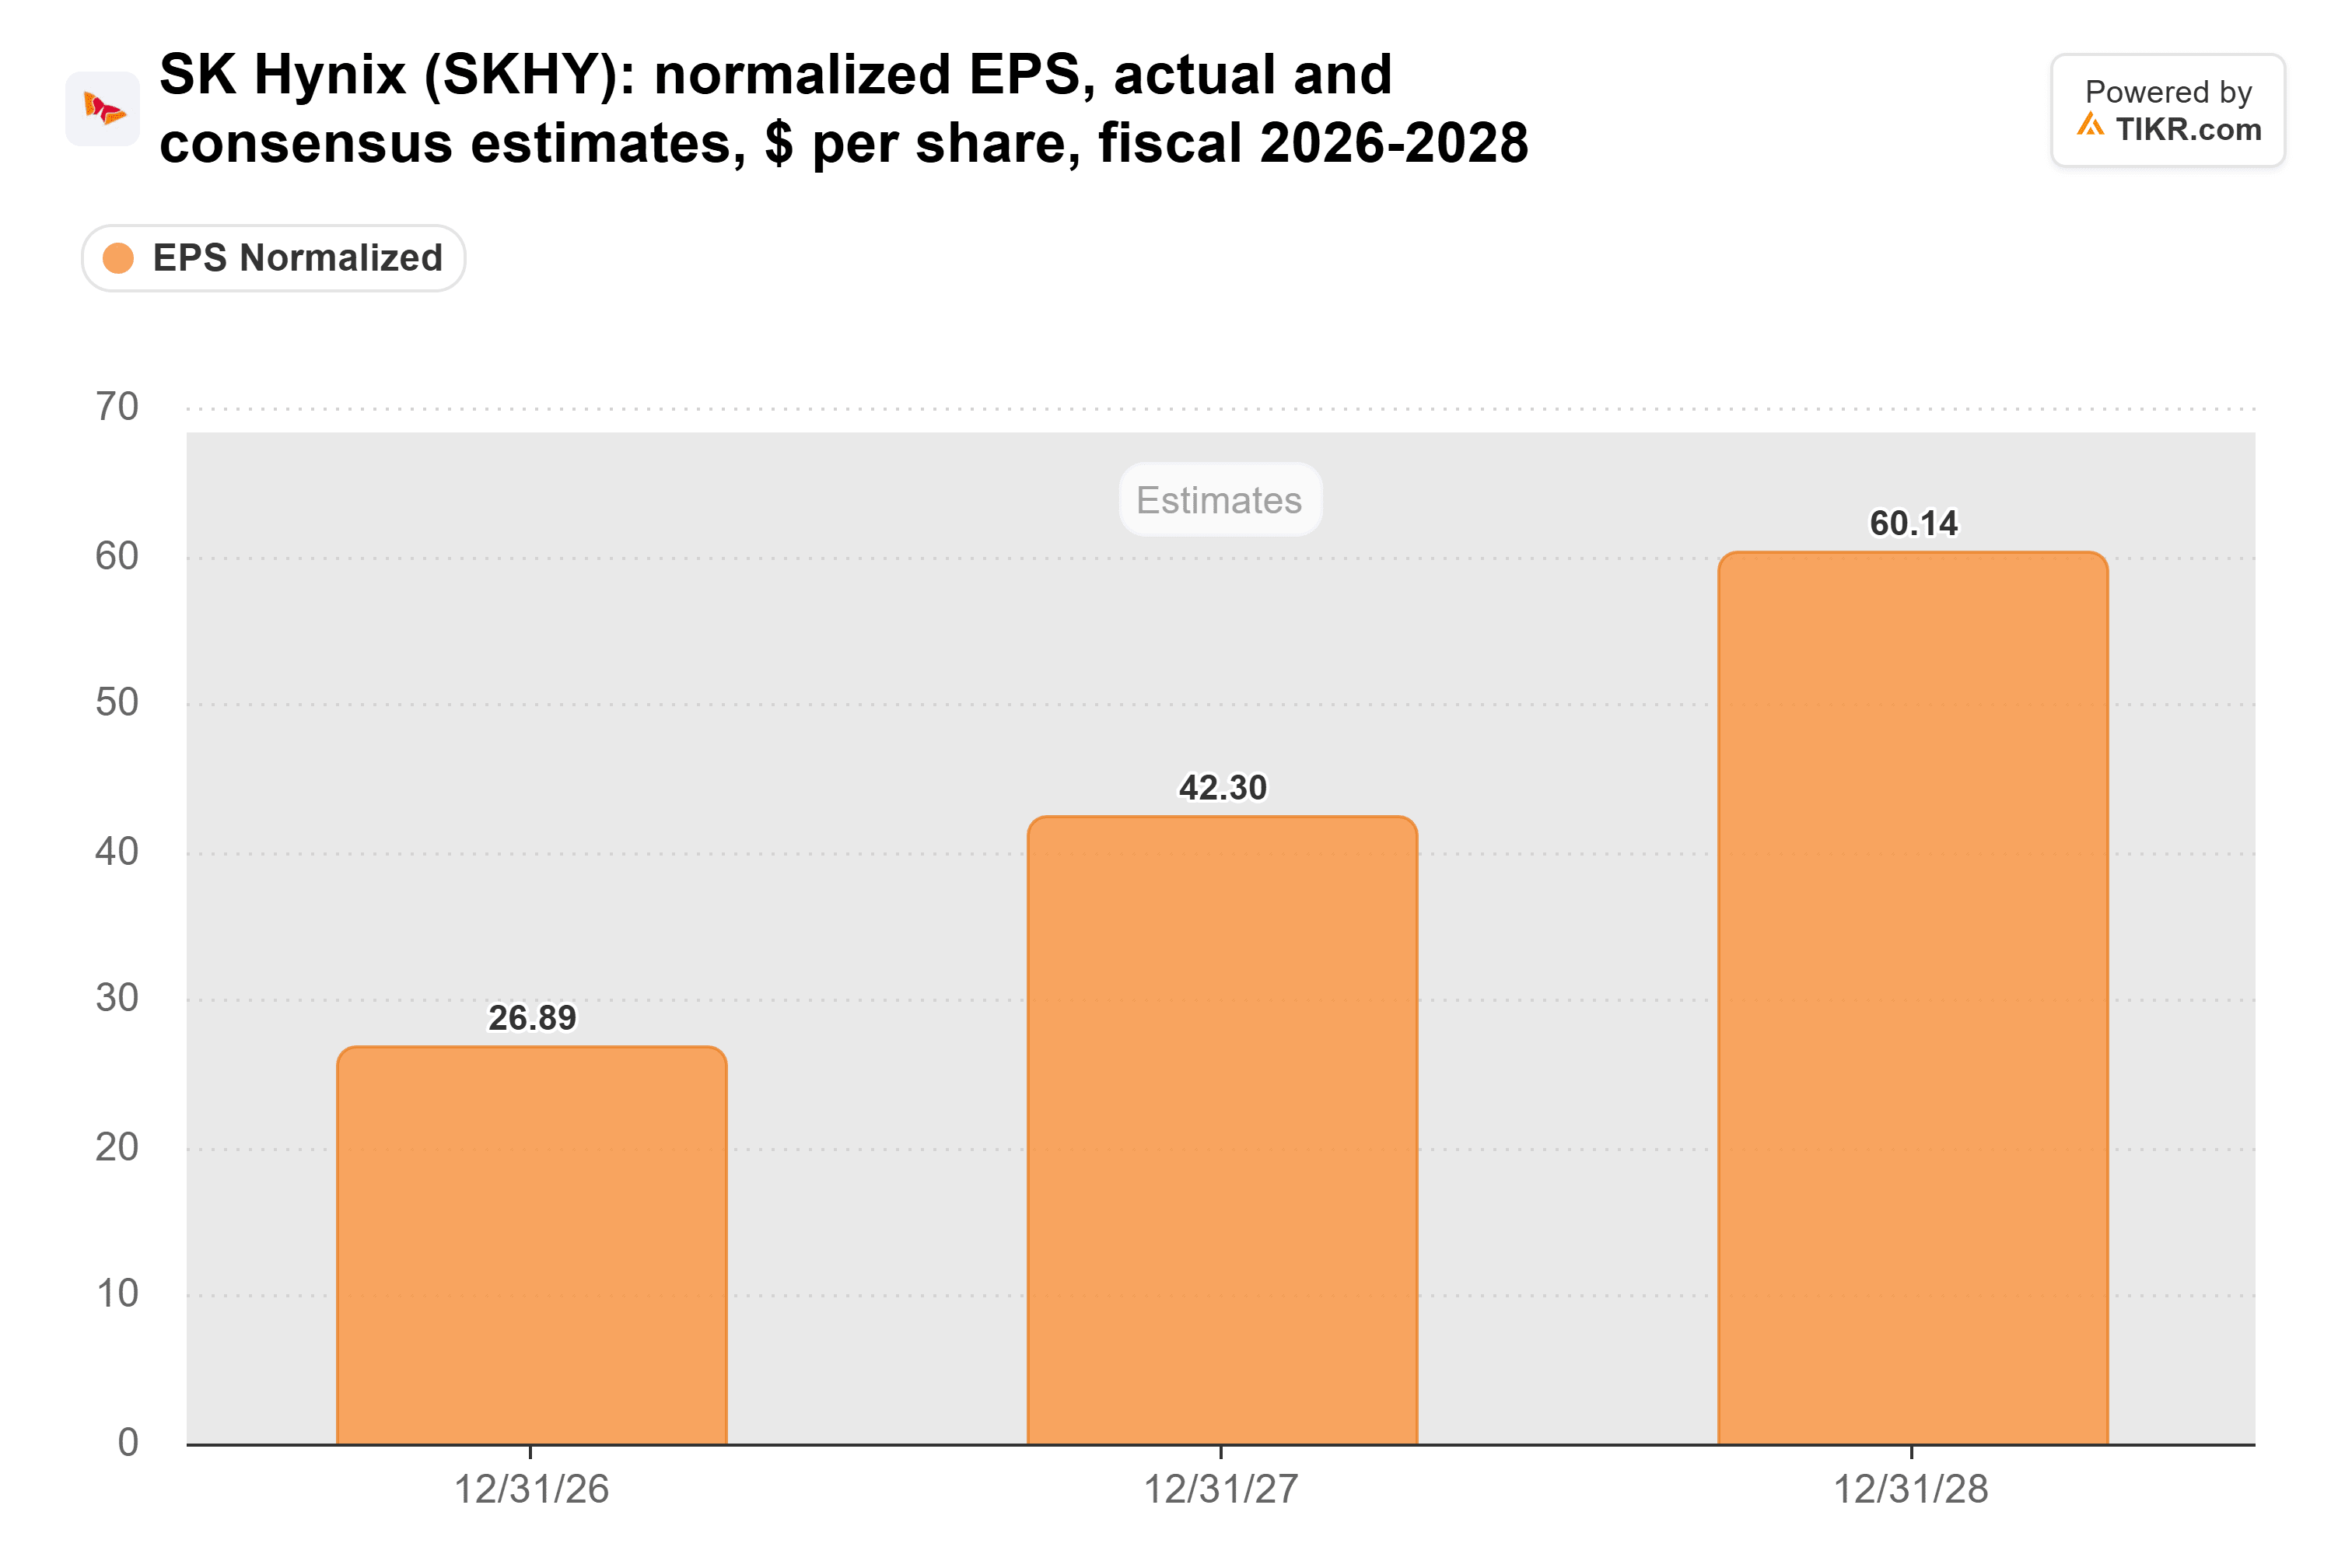
Quindi la domanda di telefoni alimenta i prezzi alla base delle previsioni degli analisti, che vedono l'utile per azione più che raddoppiare dal 2026 al 2028:
Micron ha la stessa esposizione, e Apple sta reagendo
In Micron Technology (MU), l'unità Mobile e Client ha generato 13,1 miliardi di dollari dei suoi 54,2 miliardi di dollari di ricavi nel trimestre terminato il 3 settembre, con un margine operativo dell'88%. Micron pubblica i risultati a metà dicembre, e quel margine ci mostrerà se i produttori di telefoni stanno acquistando meno.
Le vendite di iPhone di Apple sono aumentate del 17% a 57,6 miliardi di dollari nel suo trimestre terminato il 26 settembre, e le sue scorte sono più che raddoppiate rispetto all'anno precedente, a 14,5 miliardi di dollari. La mia interpretazione: si è rifornita prima che i prezzi della memoria salissero ulteriormente. Ma Tim Cook, allora CEO, ha detto a luglio che il beneficio di quelle scorte a costo inferiore si sarebbe ridotto dopo il trimestre di settembre.
TIKR monitora 41 analisti su SK hynix. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SK hynix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di SK hynix
Molte cattive notizie sono già prezzate
SK hynix quotava a 2,9x gli utili forward alla chiusura di mercoledì, vicino al minimo del suo range da quando è stata quotata negli USA a luglio, e il calo di oggi la porta ancora più in basso:
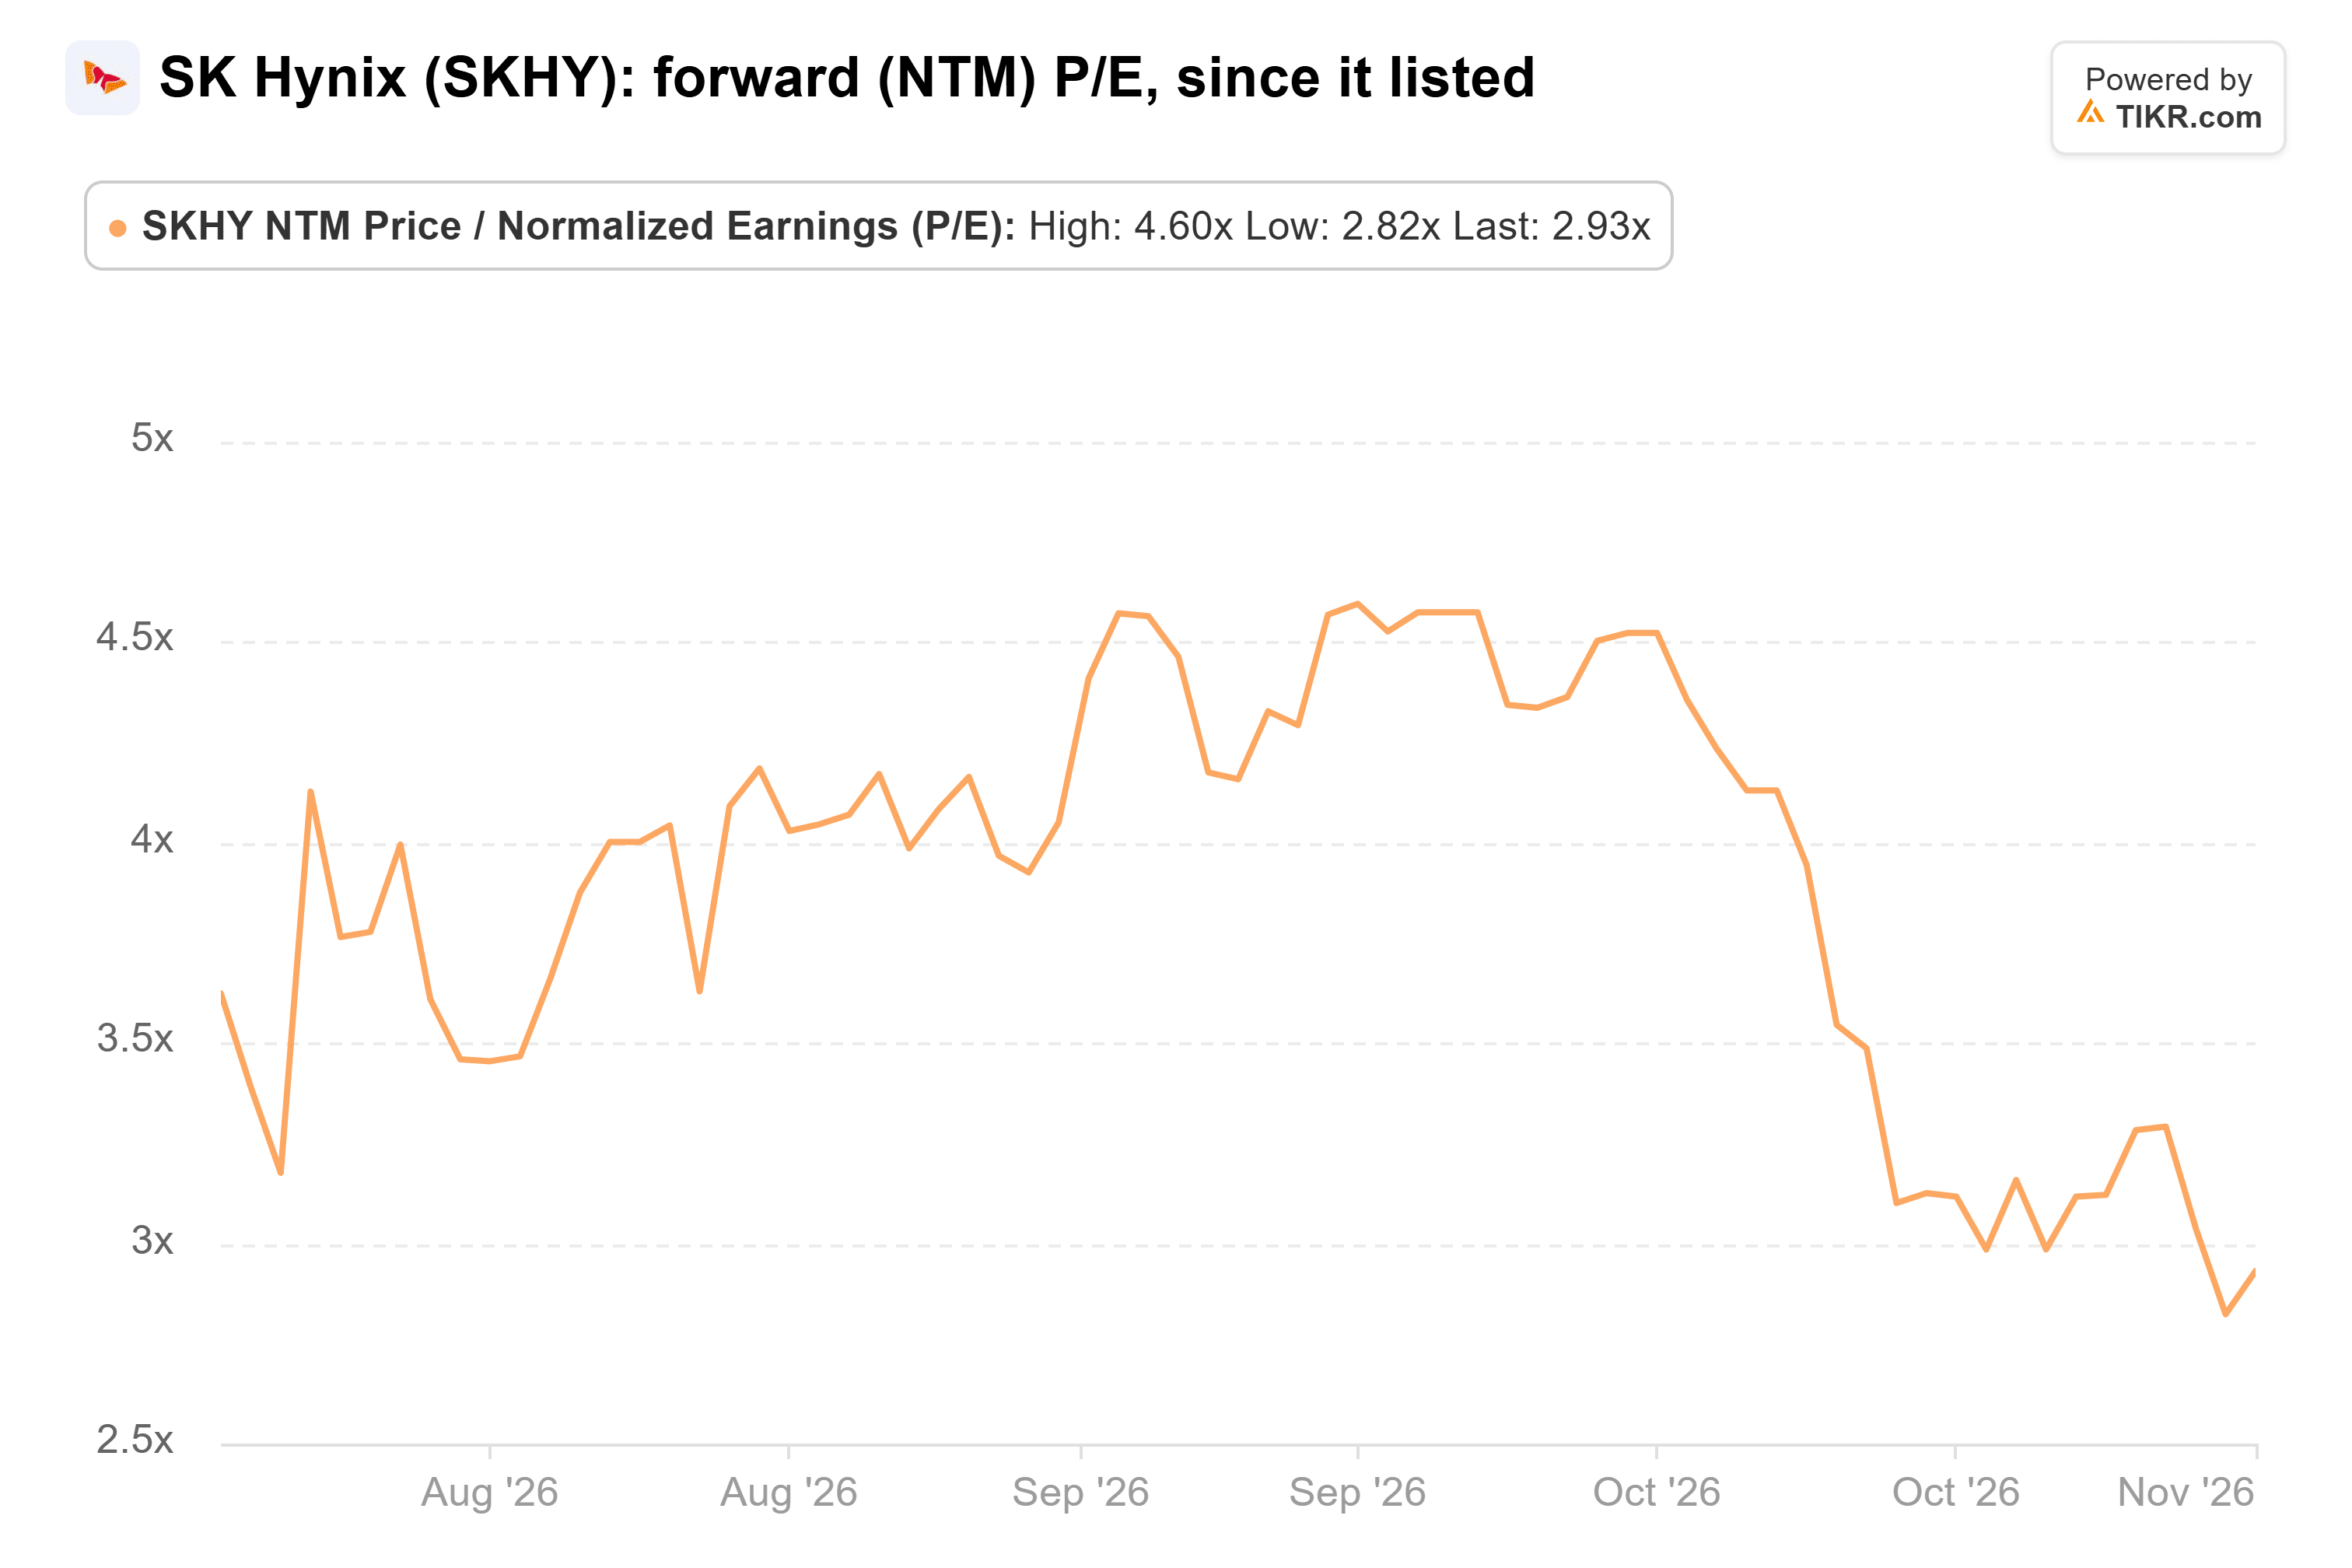
Questo nonostante i contratti con 14 clienti che coprono oltre la metà della sua capacità pianificata per il 2027-2028. Il problema è che fissa ancora la maggior parte dei suoi prezzi mensilmente o trimestralmente, dove una domanda di telefoni più debole si manifesterebbe per prima.
Il trimestre di Qualcomm è un giusto avvertimento per il 2028, mentre il 2027 sembra in gran parte già prenotato. A meno di 3x gli utili, gli investitori si stanno già preparando per un calo molto più forte di quello di un mercato dei telefoni piatto, quindi la vendita mi sembra eccessiva.
Naturalmente, se i termini di prezzo HBM di SK hynix per il 2027 deludono con i risultati del quarto trimestre a fine gennaio, riconsidererei questa posizione.
Quindi, qual è il valore effettivo dell'azione SK hynix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SK hynix. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


