Punti Chiave
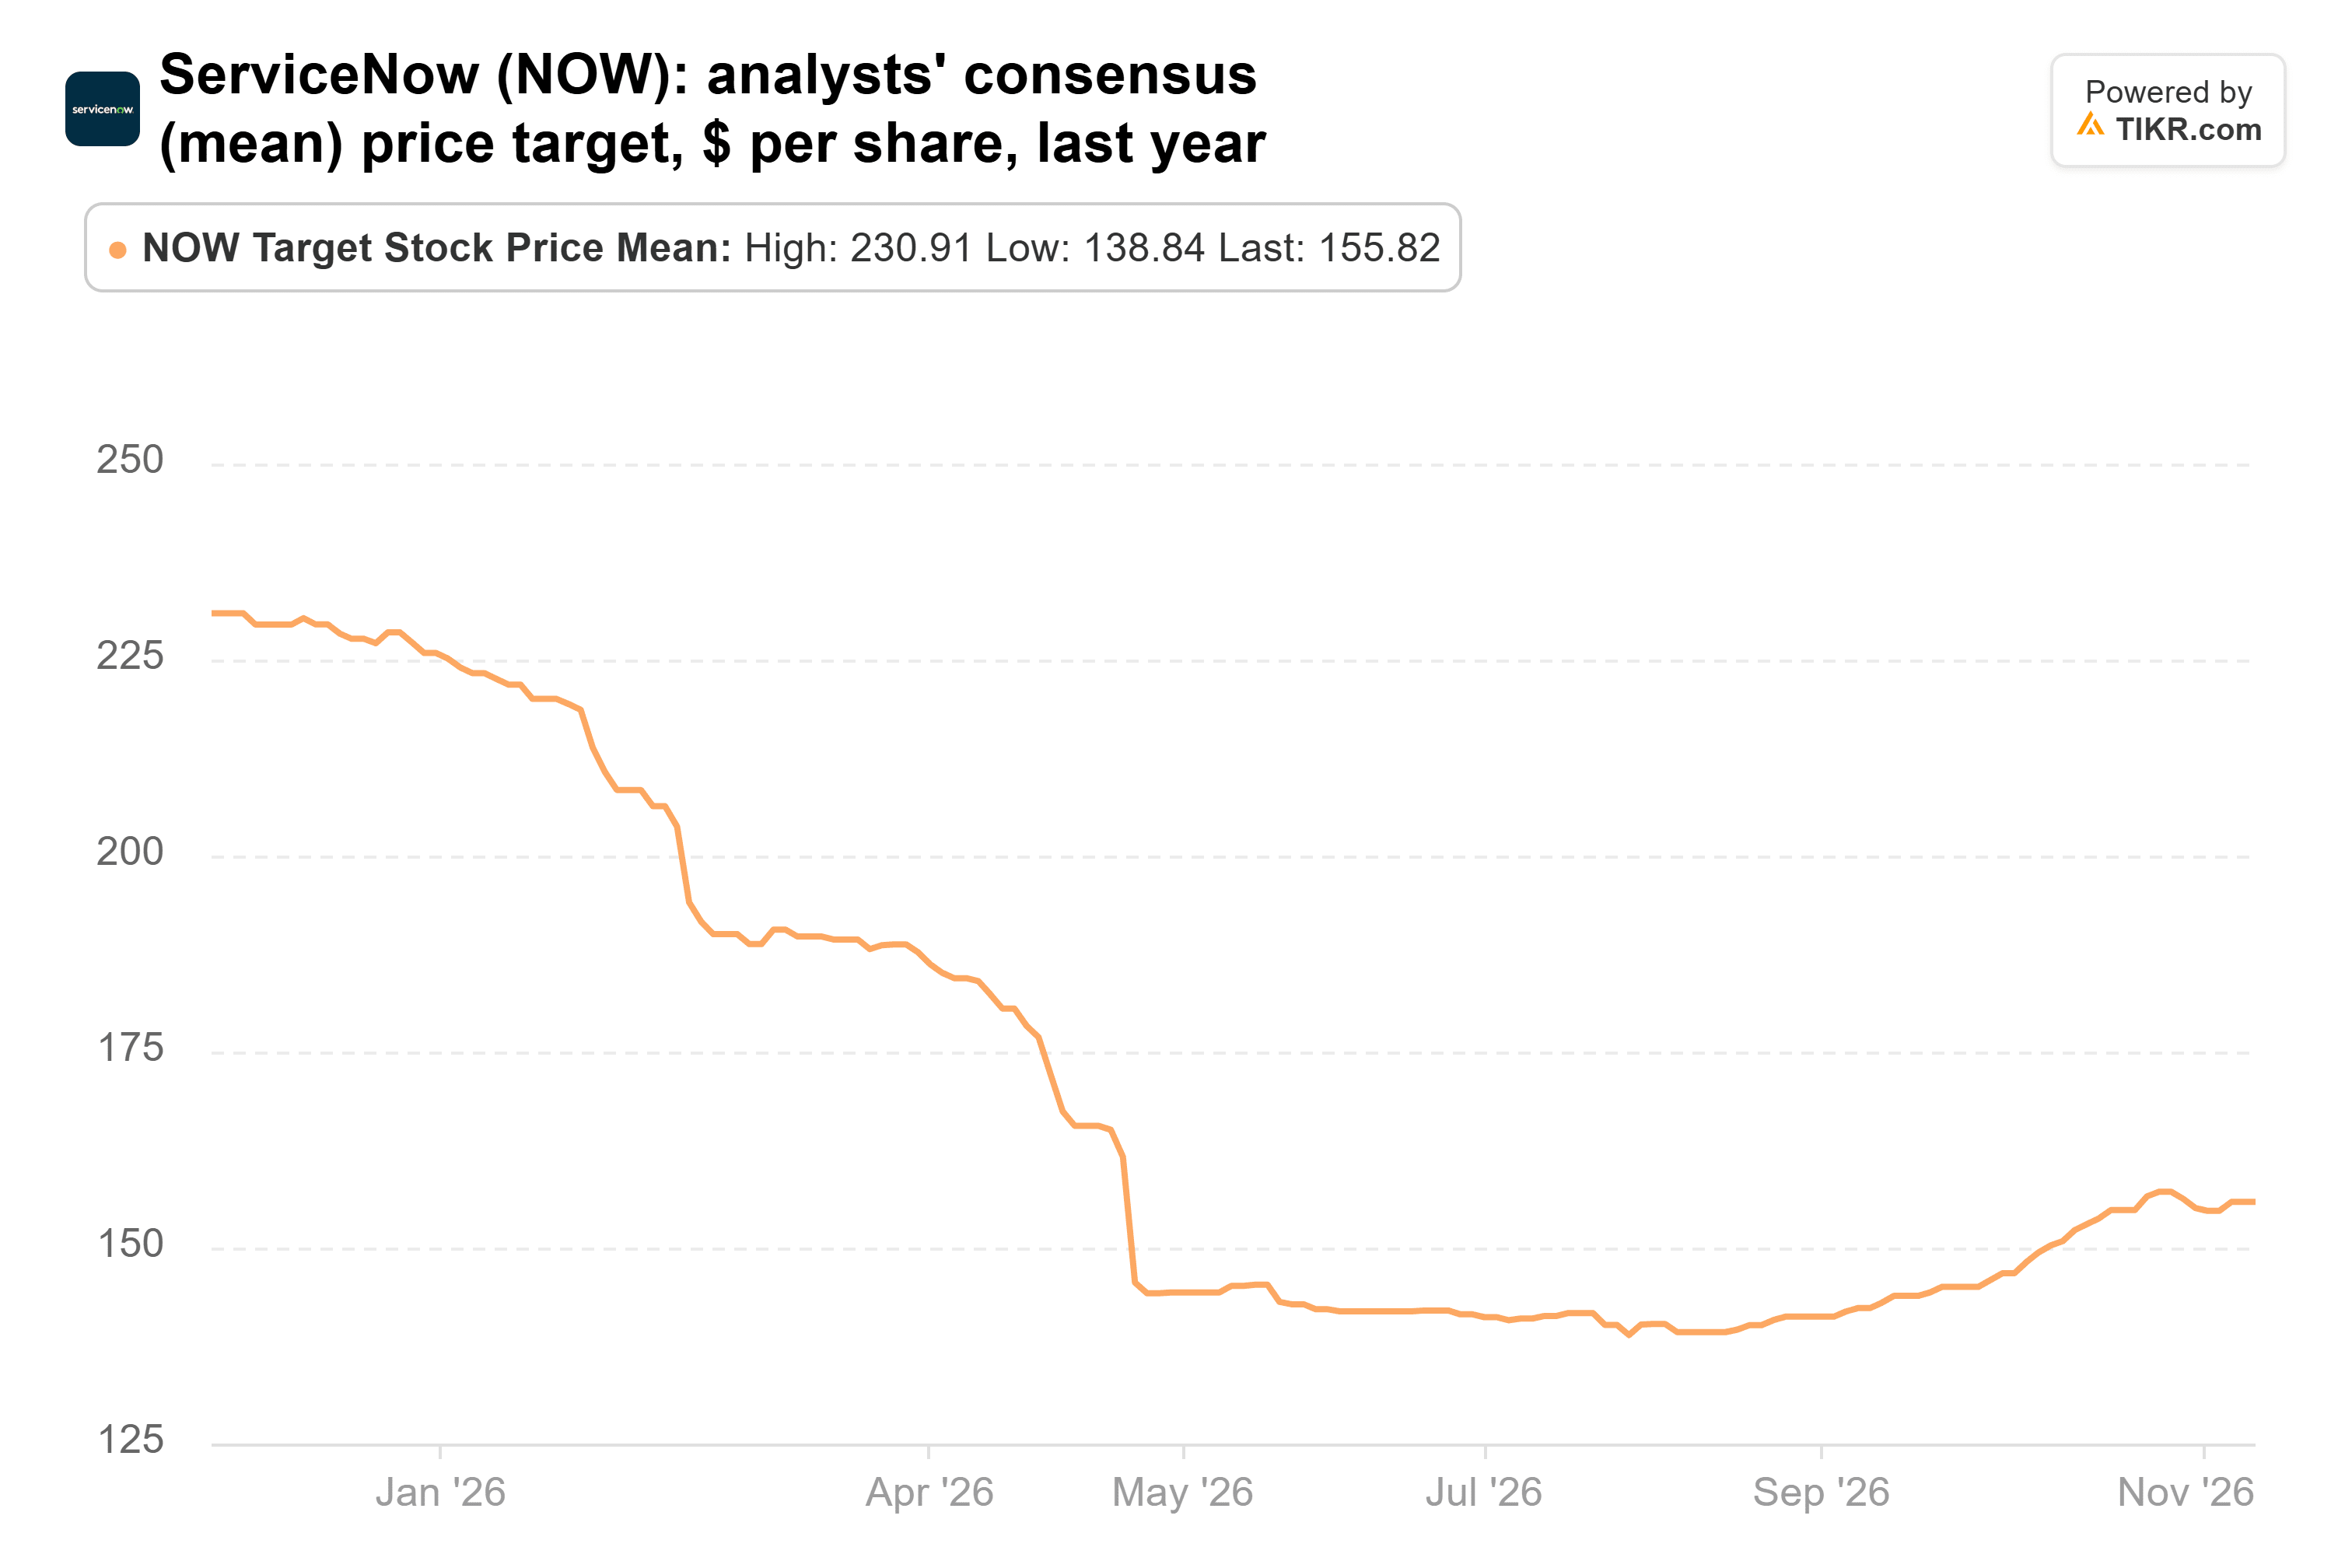
- L'azione di ServiceNow è scesa del 42% rispetto al massimo dello scorso dicembre, e il prezzo target medio di Wall Street è sceso da $231 a $156 nell'ultimo anno.
- Piper Sandler ha mantenuto il suo rating Overweight e il target di $175 l'11 novembre. Questo è il 74% sopra la chiusura del 12 novembre, e la tesi di Piper si basa sulla sicurezza e sui nuovi livelli di prezzo.
- A $175, ServiceNow scambierebbe a circa 39x gli utili attesi, vicino al multiplo che aveva alla fine del 2025. Nel frattempo, gli analisti hanno tagliato le loro stime per il 2026 e il 2027 nell'ultimo mese.
- Un rimbalzo verso i $156 della media di Wall Street sembra più probabile dei $175 di Piper, e la prima indicazione per il 2027 a fine gennaio è il prossimo test.
ServiceNow (NOW) è scesa del 42% rispetto al massimo di dicembre, e gli analisti hanno tagliato il loro target medio di un terzo nell'ultimo anno. Piper Sandler vede ancora $175.
Wall Street non ha creduto alle indicazioni sul backlog
Il calo è iniziato a metà dicembre e si è approfondito quest'anno poiché gli investitori temevano che gli agenti di IA sostituissero gli utenti umani per cui ServiceNow fattura. L'azione ha toccato il minimo a $83 ad aprile. Si era ripresa gran parte di quella perdita entro il 28 ottobre, quando i ricavi da abbonamento del terzo trimestre sono aumentati del 21% a $3,99 miliardi e il management ha alzato il suo obiettivo di valore contrattuale dell'IA a $1,7 miliardi.
Ma il management ha anche indicato una crescita del cRPO (obbligazioni di prestazione residue correnti, o ricavi contrattualizzati dovuti nei prossimi 12 mesi) del quarto trimestre al 18,5% a valuta costante, in calo dal 21% del terzo trimestre. Le azioni sono scese del 27% il 29 ottobre, la loro peggiore giornata di sempre. La presidente e CFO Gina Mastantuono ha attribuito la colpa ai rinnovi anticipati spostati nel terzo trimestre, aggiungendo che "il cRPO è una metrica contabile molto sfumata e non cattura necessariamente tutto lo slancio del business".
Piper non si è mossa
L'analista Billy Fitzsimmons ha alzato il target di Piper a $175 da $140 il 16 ottobre, quando l'azione era vicina a $149. Lo ha mantenuto, con un rating Overweight, dopo il report e di nuovo l'11 novembre, e ora è il 74% sopra la chiusura del 12 novembre. La tesi di Piper si basa sulla sicurezza, un business già sopra $1 miliardo di valore contrattuale annuale al secondo trimestre, e sui nuovi livelli di prezzo che aumentano il valore contrattuale per utente del 20% al 30% in media.
TIKR monitora 49 analisti su ServiceNow. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su ServiceNow, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di ServiceNow
$175 riporterebbe ServiceNow al suo multiplo del 2025
Il target medio di Wall Street è sceso da $231 un anno fa a un minimo di $139 a luglio. Ora è risalito a $156, il 55% sopra la chiusura del 12 novembre:
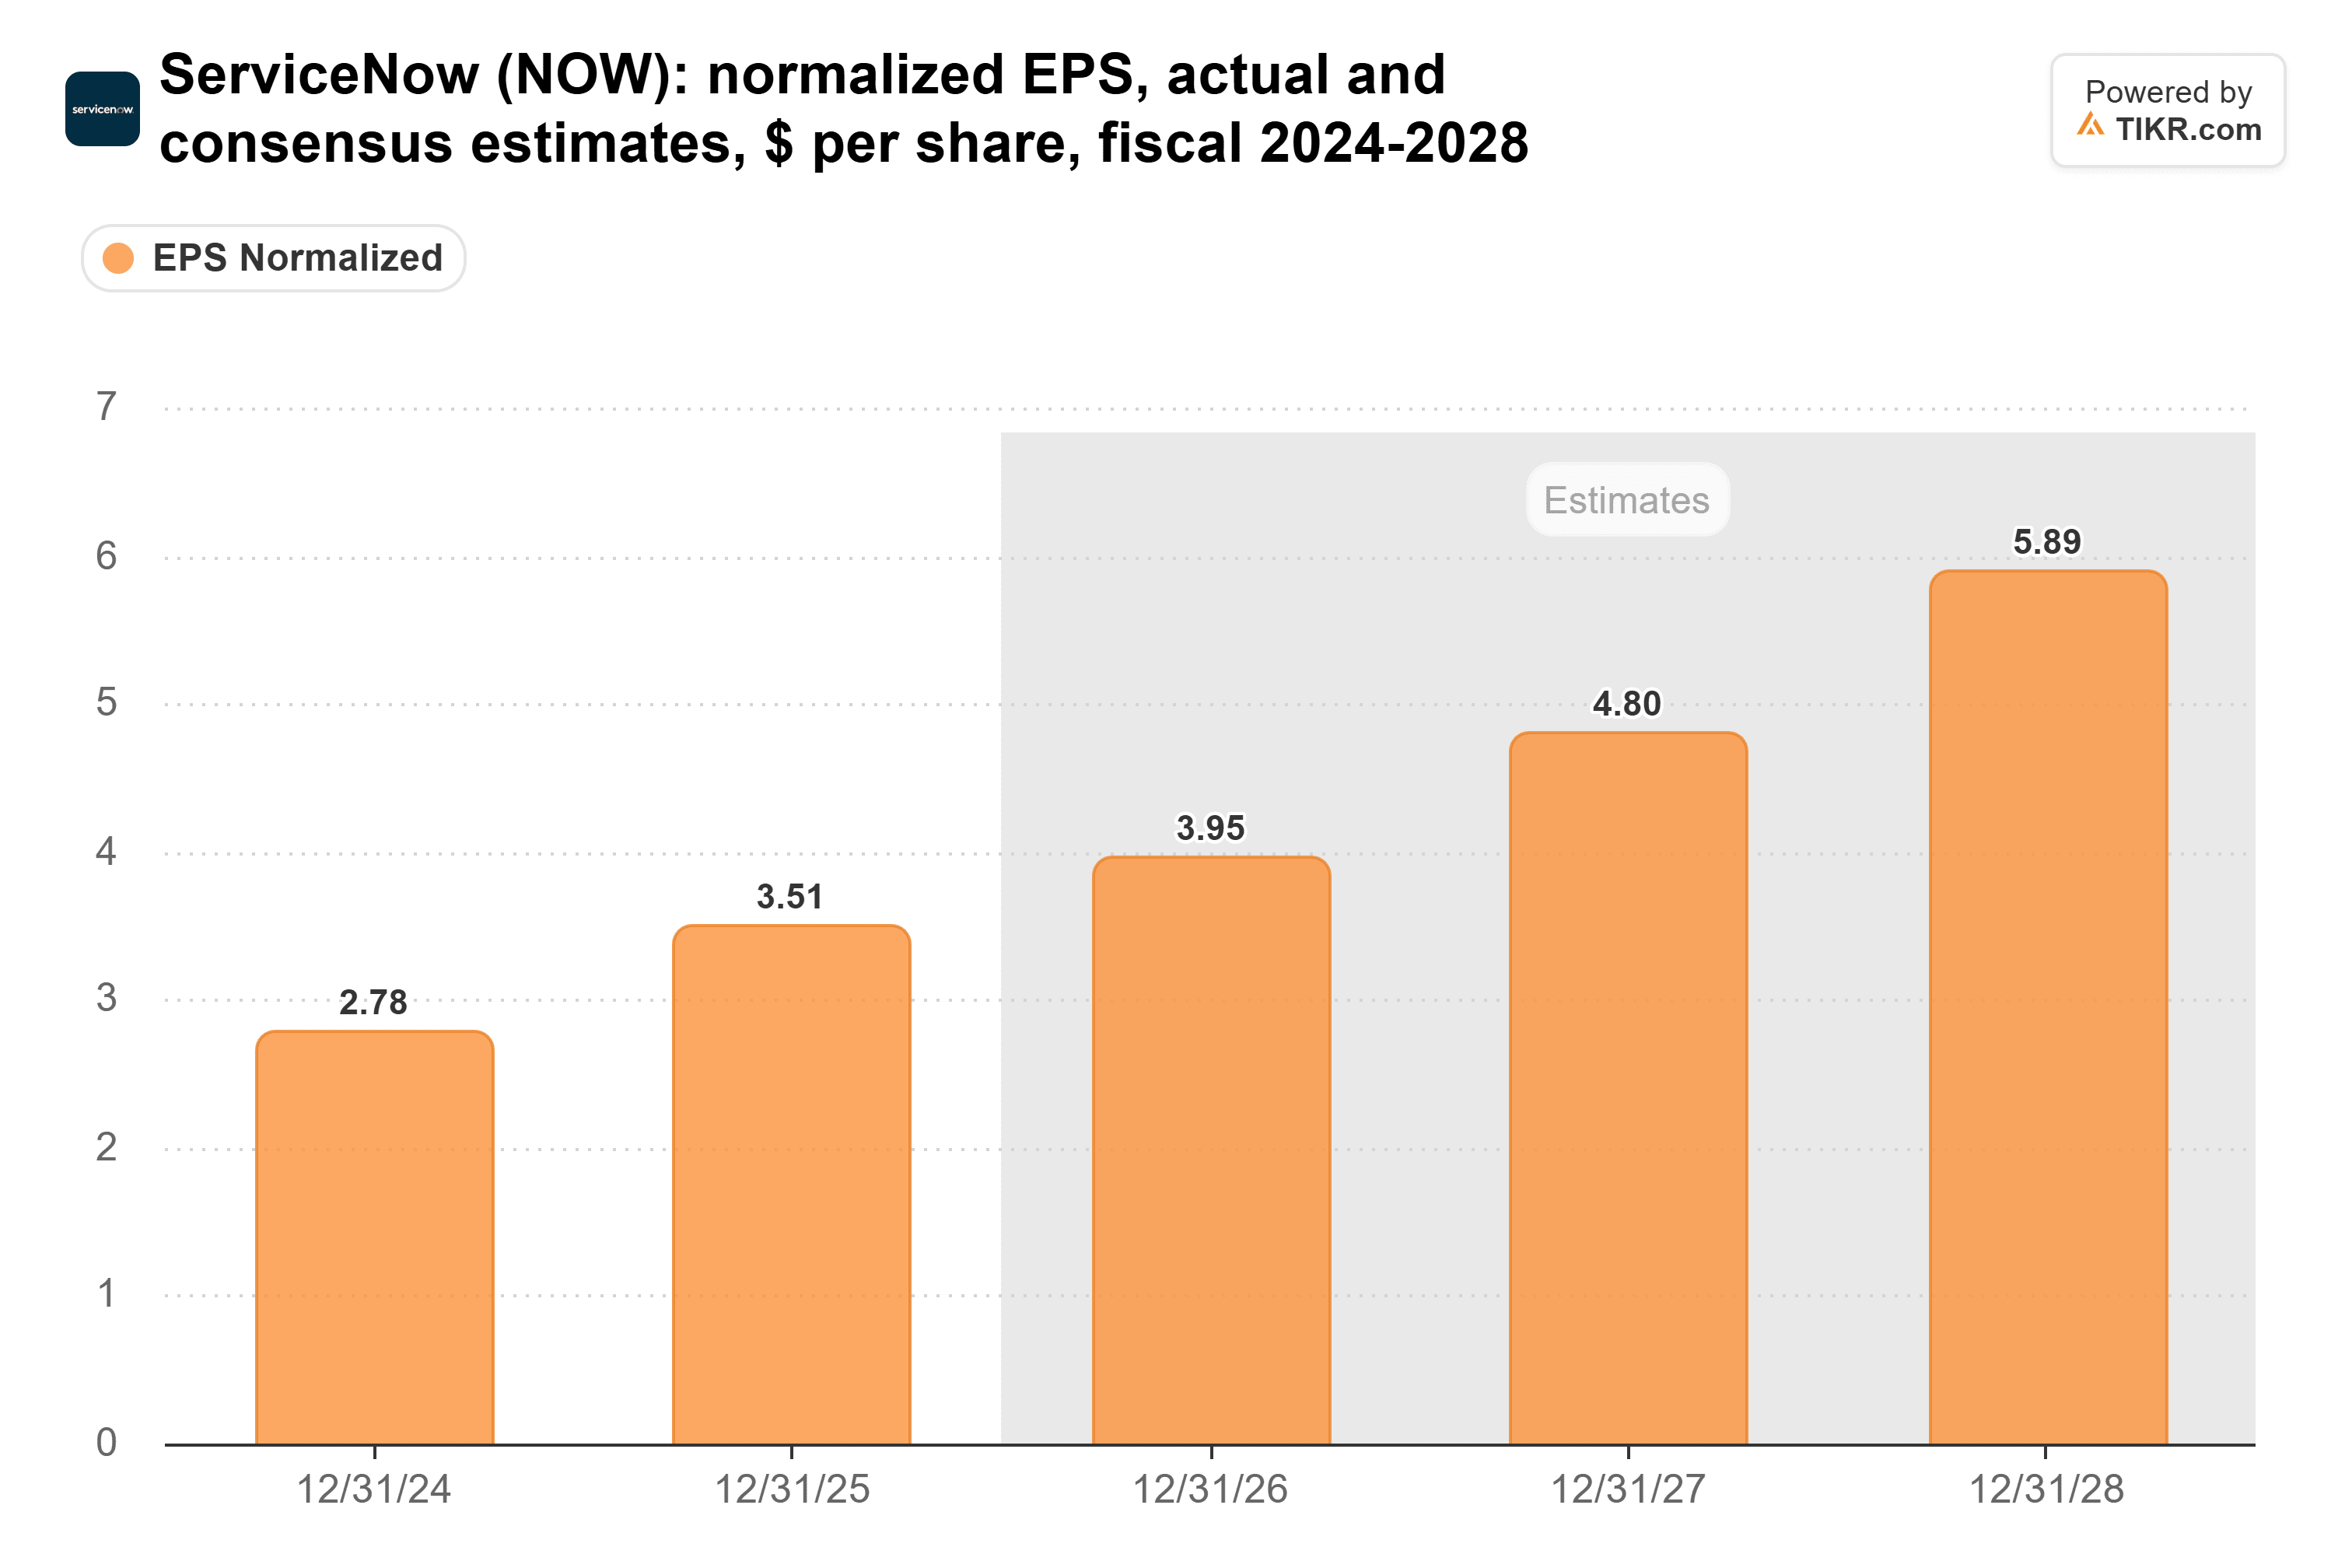
Gli analisti si aspettano ancora che l'EPS normalizzato salga da $3,51 nel 2025 a $3,95 quest'anno e $4,80 nel 2027. Un mese fa, però, quelle due stime erano $4,07 e $5,01:
A $175, ServiceNow scambierebbe a circa 39x i $4,54 per azione che gli analisti si aspettano nei prossimi dodici mesi. Questo è sotto la sua media quinquennale di 52x, ma quella media include il 2021, quando il multiplo ha superato 102x. L'azione scambiava a circa 22x alla chiusura del 12 novembre e ha chiuso il 2025 a circa 40x:
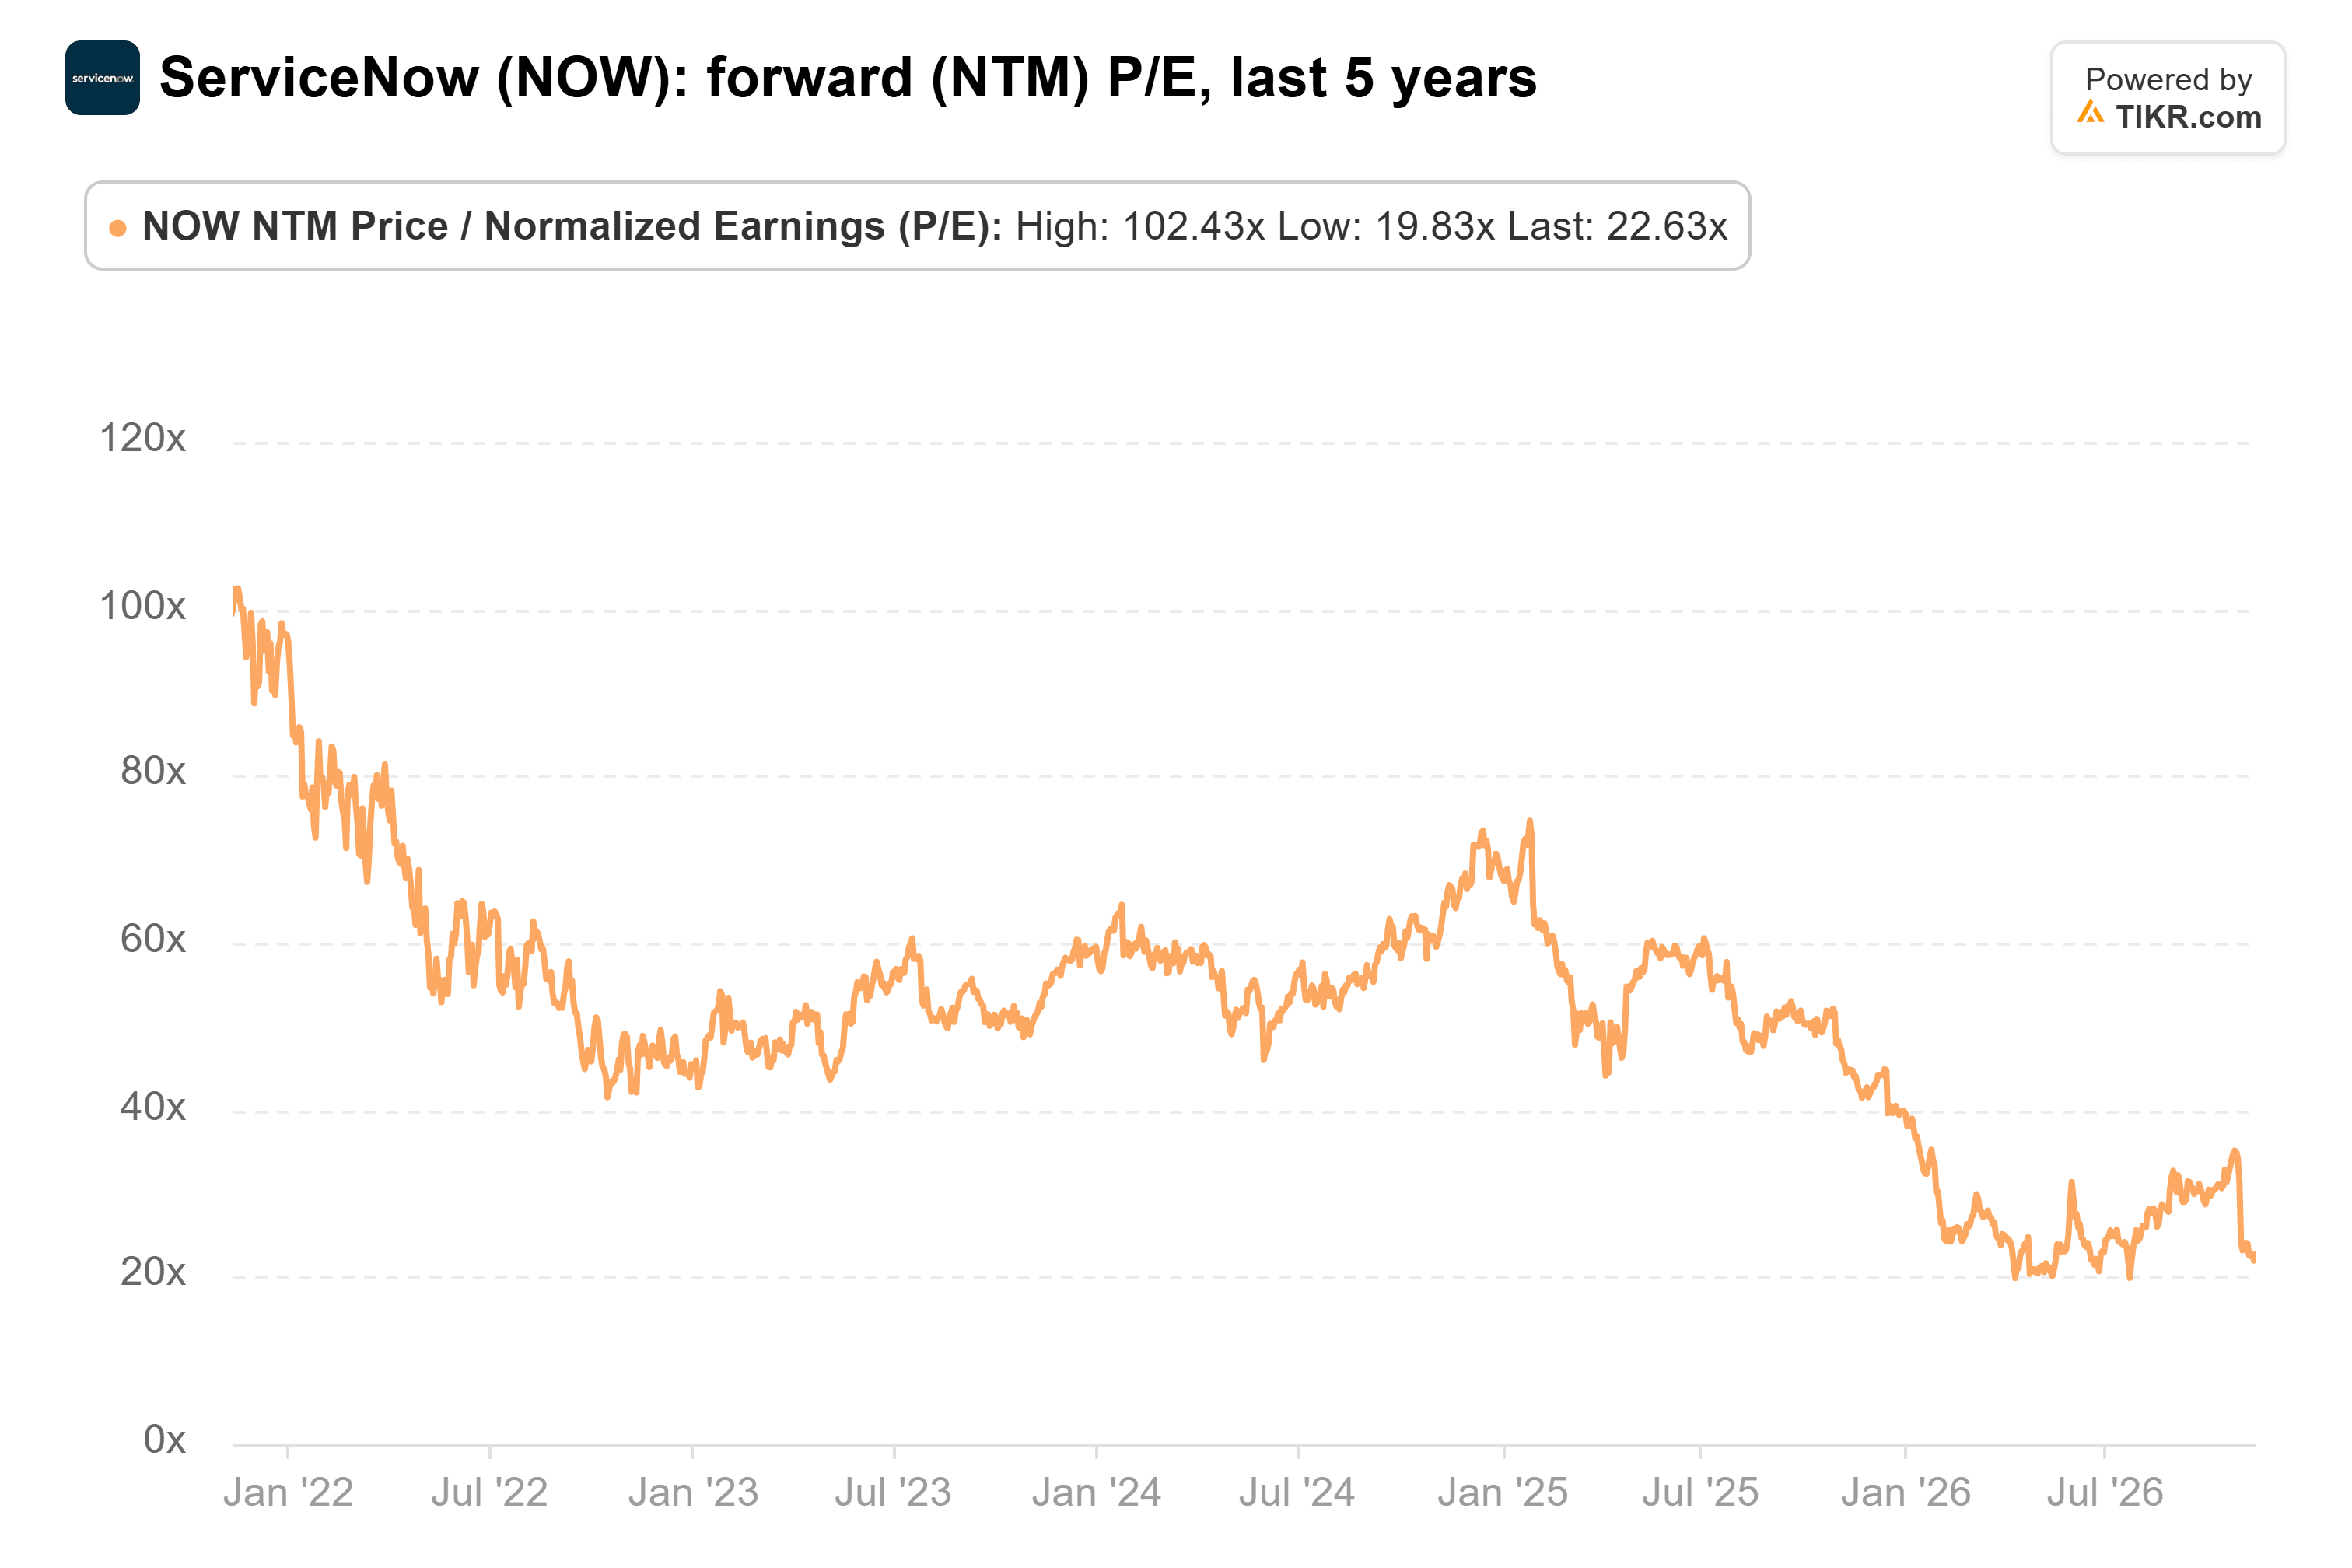
Subito dopo il report, $175 corrispondevano a circa 37x. I tagli alle stime da allora lo hanno spinto verso l'alto.
I $156 della media di Wall Street sono l'approdo più probabile
Il rischio non è cambiato per tutto l'anno: ServiceNow fattura principalmente per utente, e i suoi stessi agenti di IA sono progettati per fare il lavoro di quegli utenti.
Un rimbalzo sembra ragionevole, con il multiplo vicino al fondo del suo range quinquennale e gli utili che dovrebbero crescere di circa il 22% nel 2027. Ma per raggiungere $175, ServiceNow deve riconquistare il suo multiplo di fine 2025 mentre gli analisti stanno ancora tagliando i loro numeri, e questo sembra improbabile entro un anno. Anche i $156 della media di Wall Street corrispondono a circa 34x, quindi i tagli devono prima fermarsi.
Il report del quarto trimestre a fine gennaio porterà il valore contrattuale dell'IA rispetto all'obiettivo di $1,7 miliardi, più la prima indicazione per il 2027. Una crescita degli abbonamenti indicata al 20% o più rimetterebbe $175 a portata di mano.
Quindi, quanto vale realmente l'azione di ServiceNow?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere ServiceNow. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta ServiceNow gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!