Punti Chiave
- L'azione di ServiceNow (NOW) è crollata del 34% nella settimana chiusa il 30 ottobre, chiudendo a $105,12 dopo che previsioni più deboli sul backlog hanno riacceso le preoccupazioni sulla disruzione da parte dell'IA.
- Anche Salesforce (CRM) ha subito pressioni di vendita, sebbene la sua crescita cRPO più recente comunicata sia accelerata al 14%, offrendo un utile confronto nel software enterprise.
- Morgan Stanley, Wells Fargo e UBS hanno ridotto i loro target price su ServiceNow di circa il 7% all'11%, considerevolmente meno del calo dell'azione.
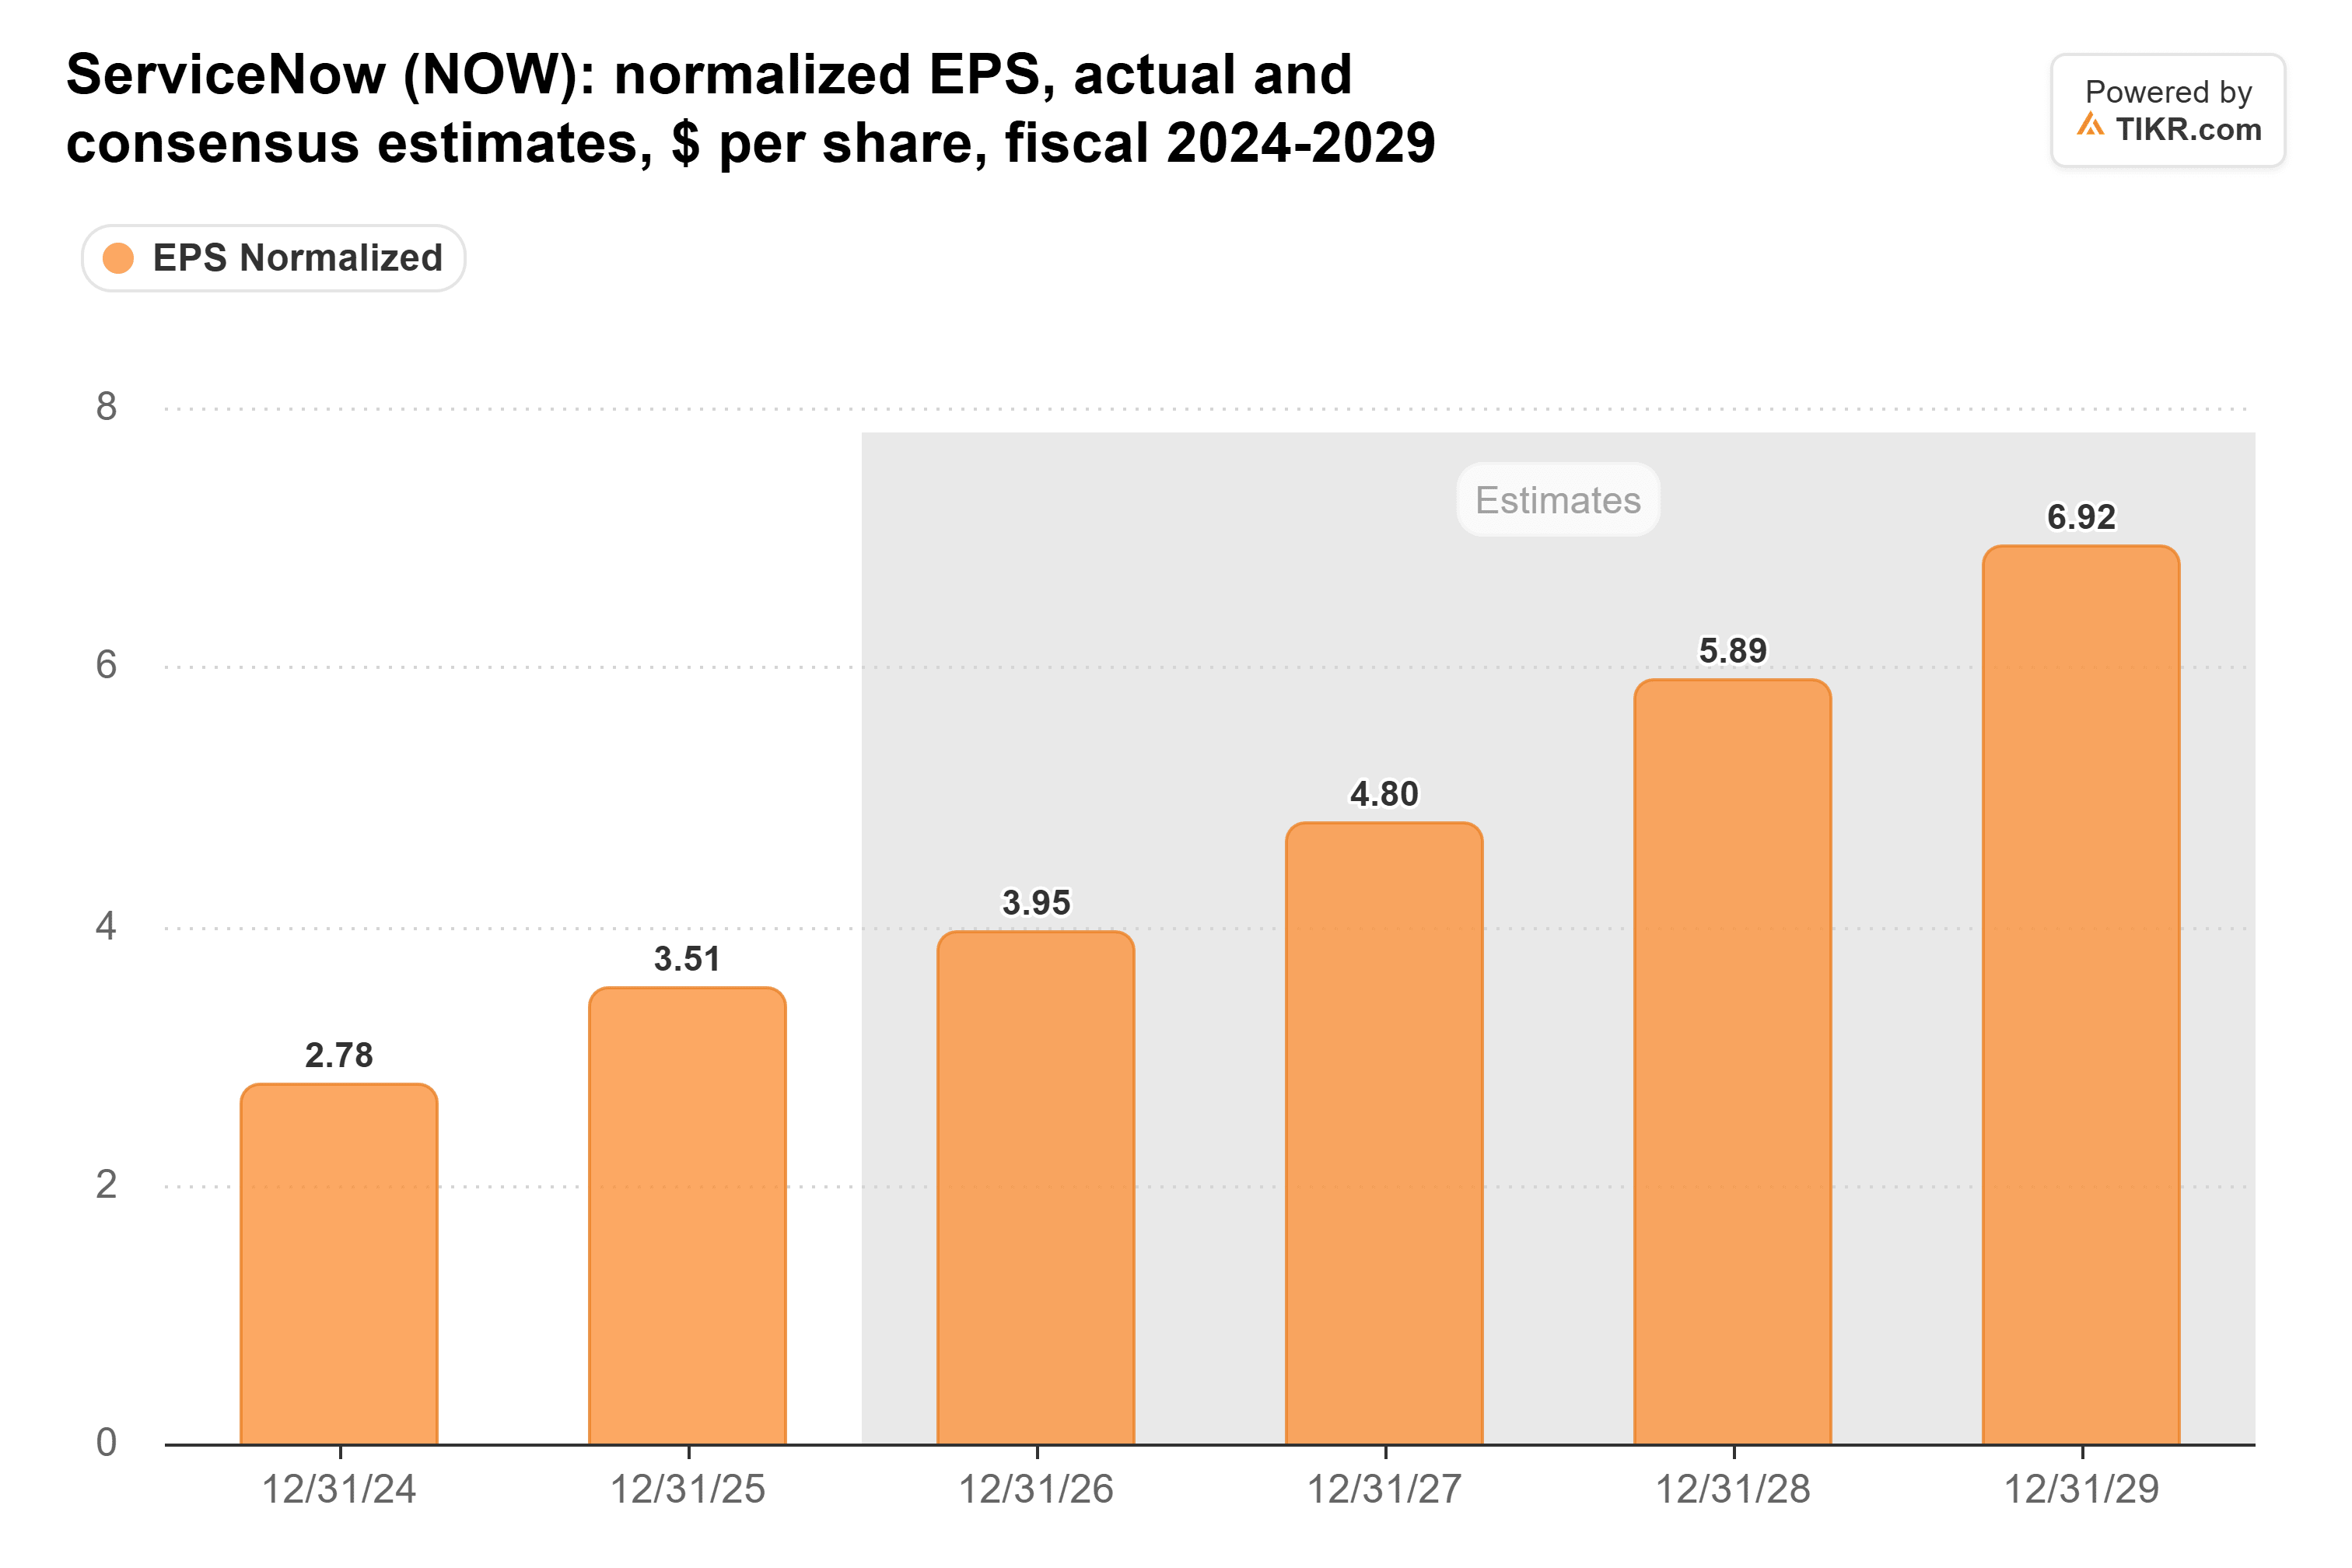
- Le stime consenso di TIKR al 30 ottobre mostrano un EPS normalizzato 2027 in calo del 4% a $4,80, suggerendo che la compressione della valutazione abbia guidato gran parte della vendita.
Cosa è successo?
L'azione di ServiceNow (NOW) è scesa di circa il 34% tra il 23 e il 30 ottobre, scendendo da $158,96 a $105,12, con la maggior parte delle perdite verificatesi dopo l'annuncio dei risultati del terzo trimestre.
Le azioni sono precipitate di quasi il 27% il 29 ottobre mentre gli investitori reagivano a una crescita più lenta del backlog e alle preoccupazioni che l'intelligenza artificiale potesse perturbare la spesa tradizionale in software enterprise.
ServiceNow ha riportato ricavi del terzo trimestre di $4,11 miliardi, in aumento del 20,5% su base annua, mentre l'EPS rettificato di $1,00 ha mancato la stima consenso di Wall Street di $1,02.
Le prestazioni obbligatorie residue correnti (cRPO) sono cresciute del 21% a cambio costante, ma il management ha fornito una previsione di crescita del 18,5% per il quarto trimestre.
Questo rallentamento ha oscurato risultati più forti, incluso un aumento dell'obiettivo di valore contrattuale annuo dell'IA di ServiceNow per il 2026 a $1,7 miliardi.
Il CEO Bill McDermott ha descritto il trimestre come "il punto di svolta per ServiceNow", evidenziando le opportunità in espansione dell'azienda nell'IA.
Il CFO Gina Mastantuono ha spiegato che i rinnovi anticipati, le strutture contrattuali del settore pubblico e le clausole di cancellazione hanno contribuito alle prospettive più deboli sul backlog, come discusso nell'analisi dei risultati di ServiceNow di TIKR.
Anche Salesforce ha subito pressioni di vendita legate all'IA, sebbene la sua crescita cRPO sia accelerata al 14% nel suo trimestre chiuso il 31 luglio. Il contrasto suggerisce che le aziende di software enterprise potrebbero sperimentare tendenze di domanda diverse, rendendo i prossimi risultati sul backlog di ServiceNow particolarmente importanti.
L'azione di ServiceNow è sottovalutata o sopravvalutata?
ServiceNow appare sottovalutata dopo il suo forte calo, sebbene una crescita più debole del backlog crei incertezza sugli utili futuri.
Le stime di TIKR al 30 ottobre proiettano un EPS normalizzato di $3,95 nel 2026, $4,80 nel 2027 e $5,89 nel 2028.
Sebbene la previsione per il 2027 sia diminuita del 4% da $5,00, si prevede comunque che gli utili normalizzati crescano di circa il 19% annuo tra il 2025 e il 2028.
Il P/E forward di ServiceNow è risalito da circa 20x in aprile a quasi 35x entro il 22 ottobre, rispetto alla sua media quinquennale di 53x.
Le azioni hanno anche guadagnato il 42% tra il 30 giugno e il 12 ottobre mentre le stime degli utili forward sono aumentate solo del 4%, lasciando il titolo vulnerabile a notizie deludenti.
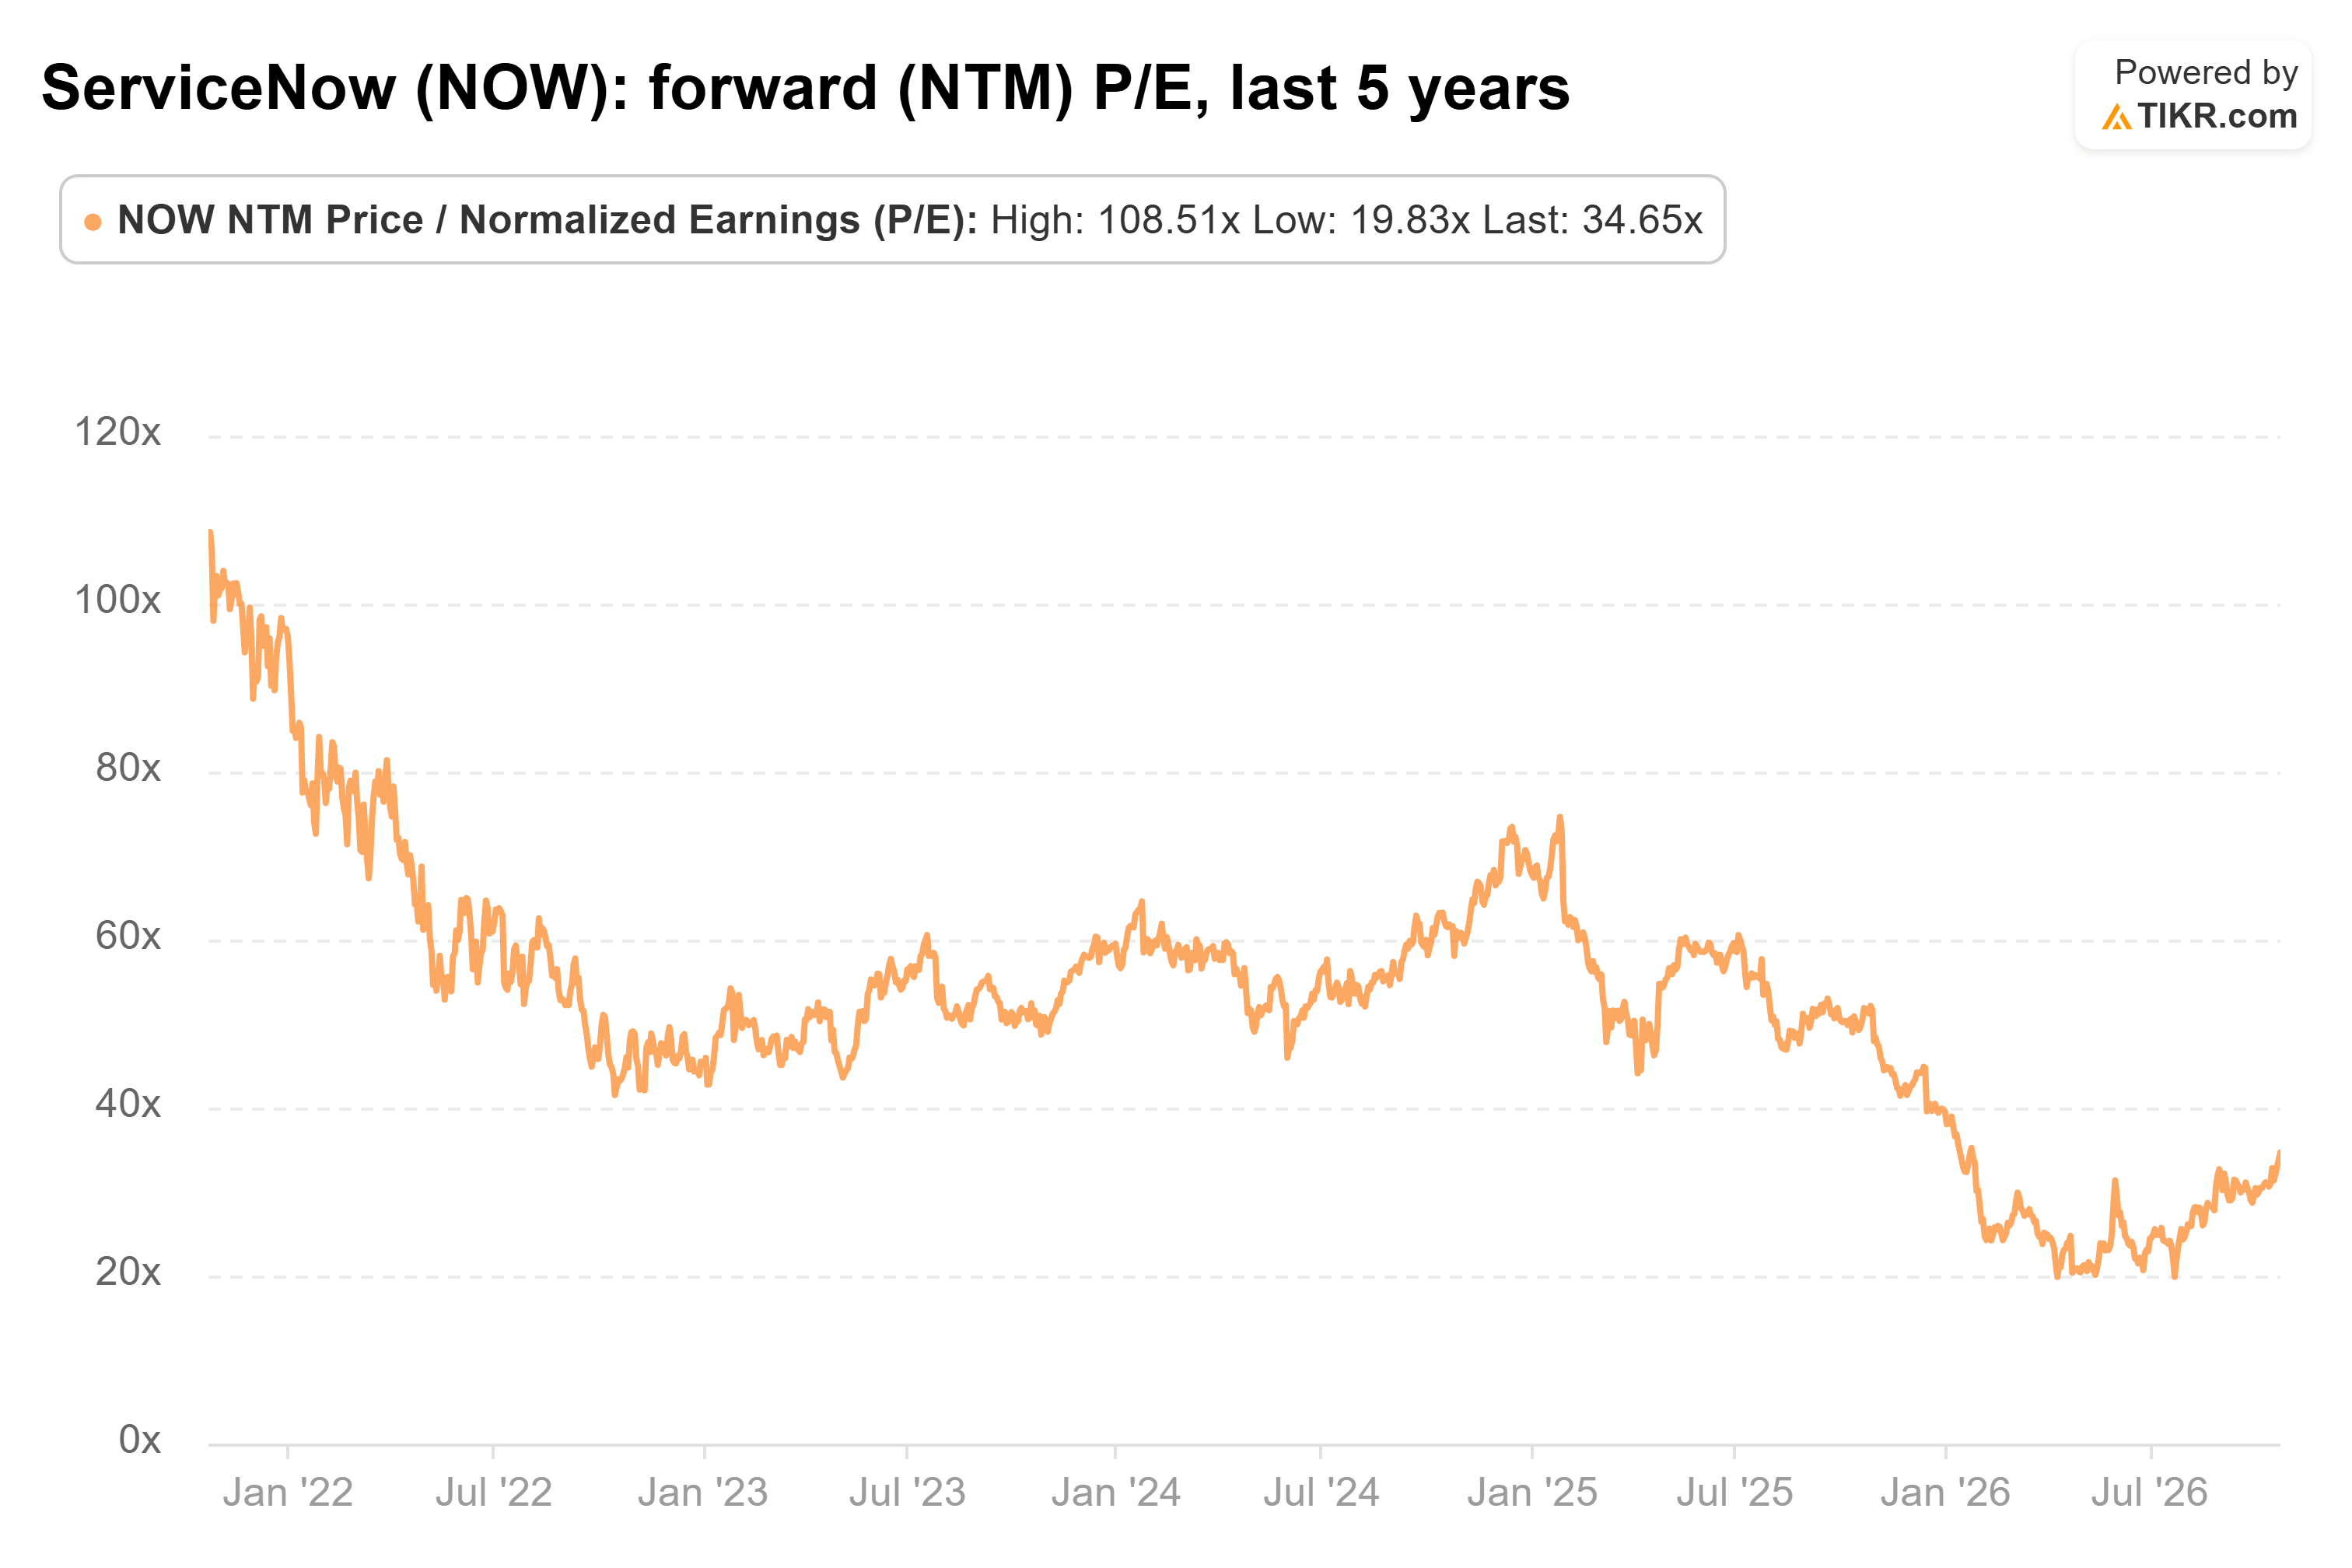
Utilizzando il P/E forward di ServiceNow al 22 ottobre e adeguandolo per il successivo calo del prezzo delle azioni e le stime degli utili più basse suggerisce un multiplo forward di circa 23x-24x al 30 ottobre.
Diversi importanti analisti hanno tagliato i loro target price di molto meno del calo del 34% di ServiceNow.
Morgan Stanley ha abbassato il suo target da $180 a $160, Wells Fargo ha ridotto il suo target da $190 a $175 e UBS ha ritoccato il suo target da $150 a $140.
Morgan Stanley e Wells Fargo hanno mantenuto rating Overweight, mentre UBS ha mantenuto Neutral. Anche il target di $140 di UBS implicava un potenziale rialzo di circa il 33% rispetto al prezzo di chiusura del 30 ottobre.
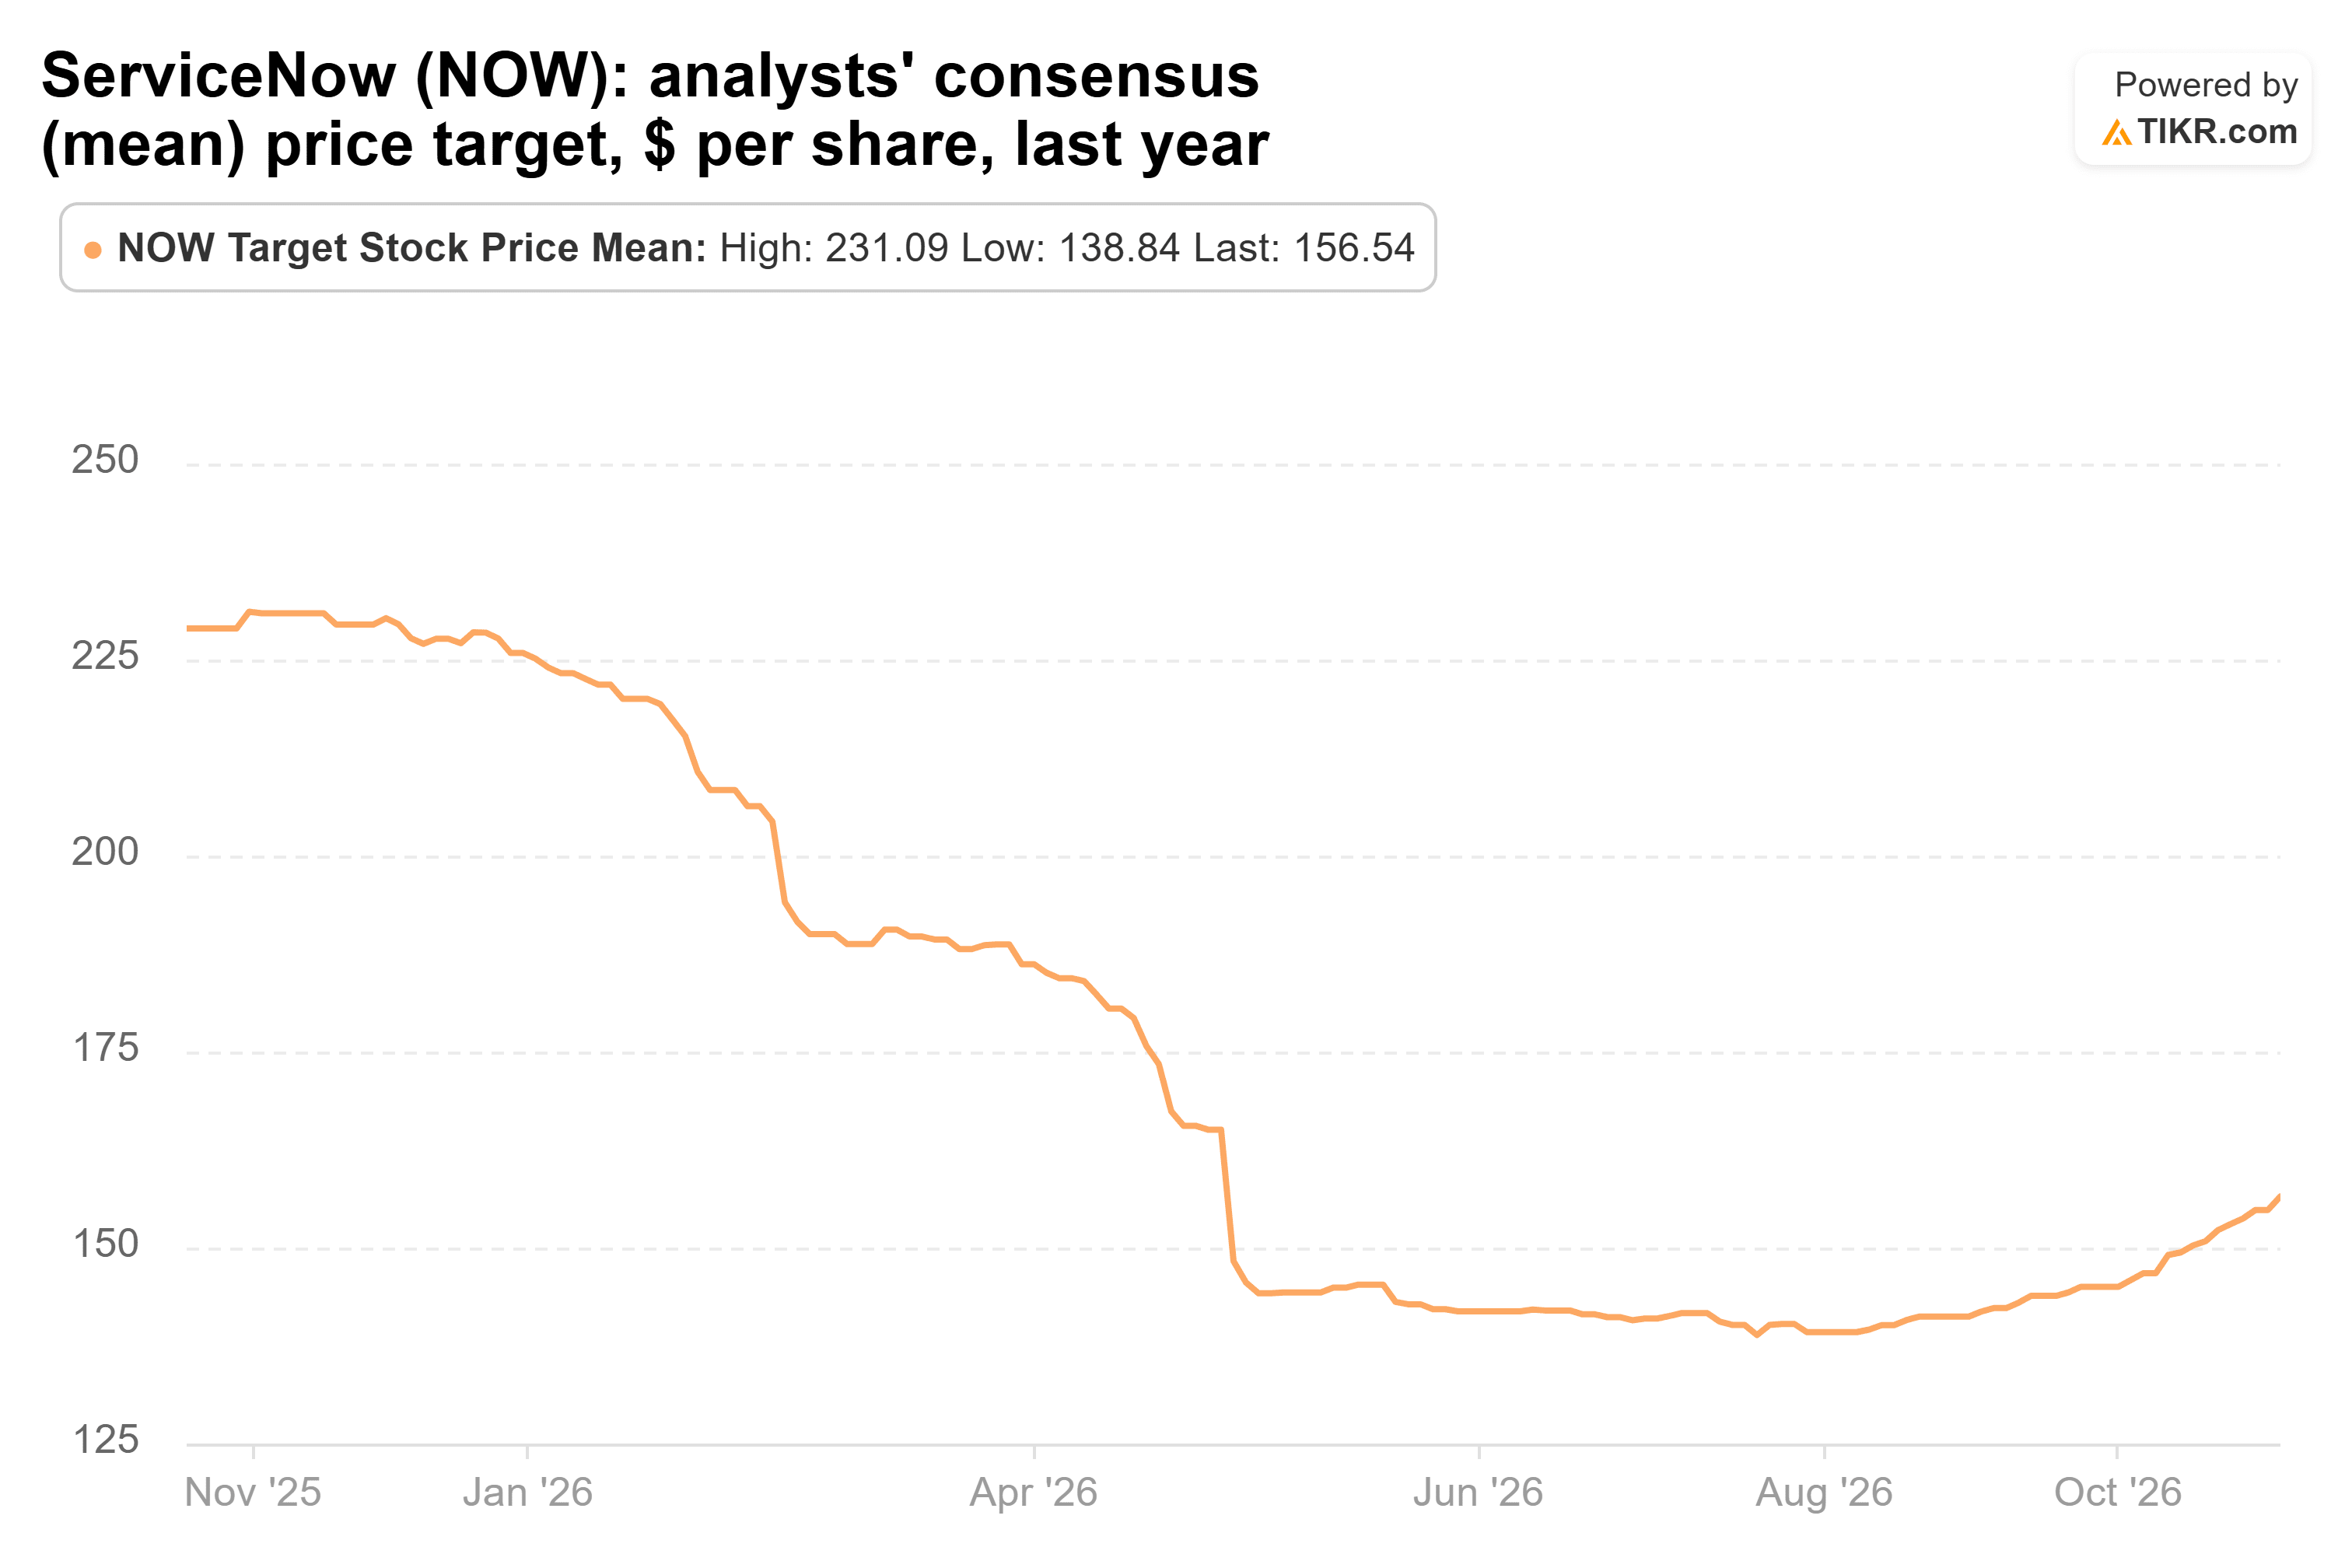
Il target consenso di ServiceNow è sceso da circa $229 a $157 prima della comunicazione dei risultati del terzo trimestre, prima delle ultime revisioni degli analisti.
Tuttavia, UBS ha avvertito che le aspettative di crescita di Wall Street per il 2027 potrebbero essere troppo ottimistiche. Una crescita più lenta del backlog potrebbe esercitare pressione sui ricavi futuri se la domanda di IA non compensa le sfide della spesa in software tradizionale.
ServiceNow appare sottovalutata a un P/E forward stimato di 23x-24x se la sua crescita prevista si mantiene. Le revisioni degli utili relativamente modeste di Wall Street suggeriscono che il calo del 34% rifletta principalmente una compressione della valutazione. Tuttavia, un ulteriore rallentamento della crescita del backlog potrebbe giustificare un multiplo più basso.
Quindi, qual è il valore reale dell'azione ServiceNow?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere ServiceNow. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta ServiceNow gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!