Punti Chiave
- Scott Galloway ha dichiarato su Prof G Markets che Alphabet e Microsoft "se la caverebbero comunque" anche se l'IA si rivelasse sopravvalutata come le ferrovie, mentre le neocloud come CoreWeave e Nebius sono "operazioni con leva sull'IA".
- La pubblicità ha generato 294,7 miliardi di dollari dei ricavi 2025 di Alphabet, e gli analisti si aspettano che il suo EPS normalizzato cresca da $10,81 nel 2025 a $18,13 nel 2028.
- Il problema è la spesa: il capex di Alphabet ha superato il cash flow operativo per due trimestri consecutivi, e l'azienda ha emesso debito e venduto azioni per coprire il divario.
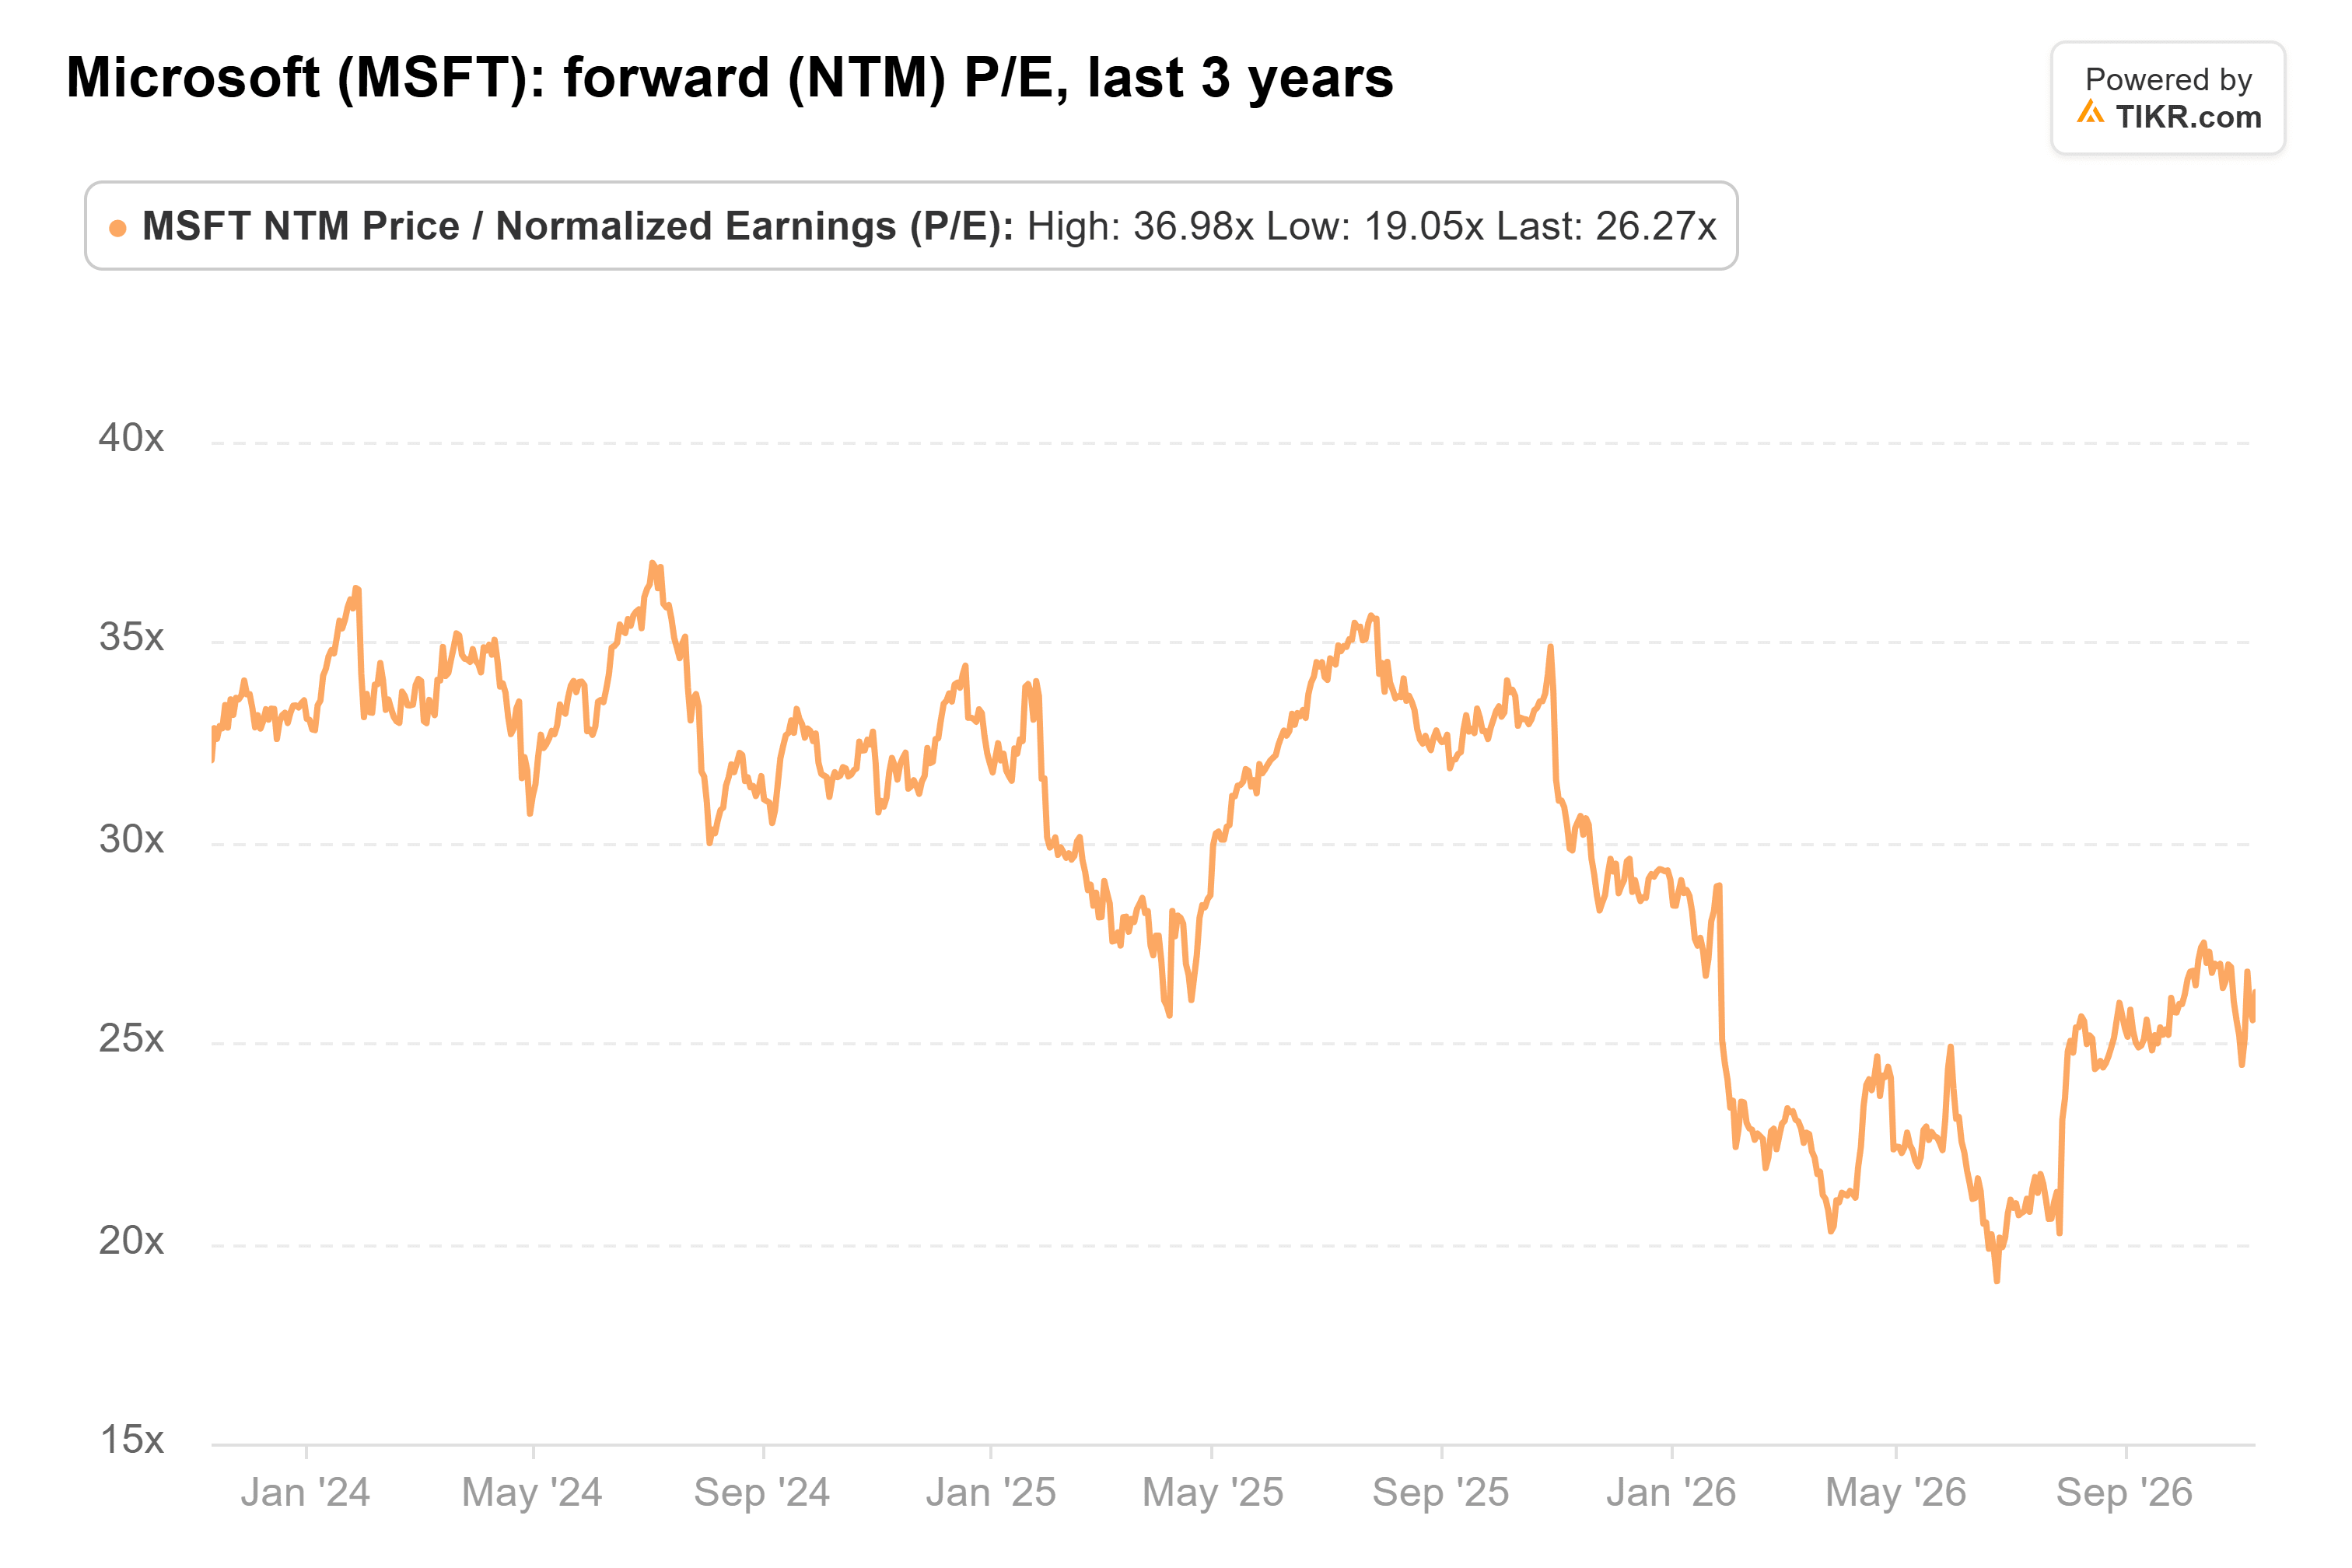
- Un crollo lascerebbe in piedi entrambe le aziende ma costerebbe loro i multipli di valutazione, e il forward P/E di Microsoft è già sceso a 26x.
Gli elettori si sono appena espressi contro i data center. Tutte tranne una delle 41 misure elettorali locali su di essi nelle elezioni di medio termine della scorsa settimana sono andate contro il settore, secondo Ballotpedia, e da allora le azioni AI si stanno dividendo in vincitori e perdenti.
Scott Galloway ha una lettura semplice su chi sta perdendo. Nell'episodio di lunedì di Prof G Markets, ha definito le neocloud "sostanzialmente operazioni con leva sull'IA", che si muovono circa tre volte più dell'IA in entrambe le direzioni. Pensate a CoreWeave (CRWV) e Nebius (NBIS).
Secondo lui, Alphabet (GOOG) e Microsoft (MSFT) sono un'altra storia:
"L'IA potrebbe finire per essere enormemente sopravvalutata ed essere come le ferrovie, e loro se la caverebbero comunque. Le persone continueranno comunque a comprare annunci su Google Search e YouTube e PowerPoint."
Questa è più o meno la visione più ribassista che si possa avere sull'IA e comunque voler possedere le azioni.
La pubblicità paga ancora i conti
Galloway ha ragione sulla pubblicità. La pubblicità ha generato 294,7 miliardi di dollari dei 402,8 miliardi di dollari di ricavi di Alphabet nel 2025, ed è questo business che si aspetta che le persone continuino a pagare qualunque cosa accada all'IA. Gli analisti si aspettano anche che l'EPS normalizzato di Alphabet continui a salire, da $10,81 nel 2025 a $18,13 nel 2028:

E quelle stime hanno già il consenso sull'ammortamento che quasi quadruplica, da $21,1 miliardi nel 2025 a $77,9 miliardi nel 2028, man mano che tutto quell'hardware AI finisce nel conto economico.
TIKR monitora 58 analisti su Alphabet. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Alphabet
Alphabet spende più di quanto incassa
La spesa è la parte che dovrebbe rendere nervosi gli azionisti. Charlie Bilello di Creative Planning ha notato su X che il big tech sta passando "da modelli di business asset-light a modelli asset-heavy", con il capex a livelli record del 39% dei ricavi per Microsoft e del 34% per Alphabet. Il capex di Alphabet è più che triplicato dalla fine del 2024 e ha superato il suo cash flow operativo per due trimestri consecutivi:
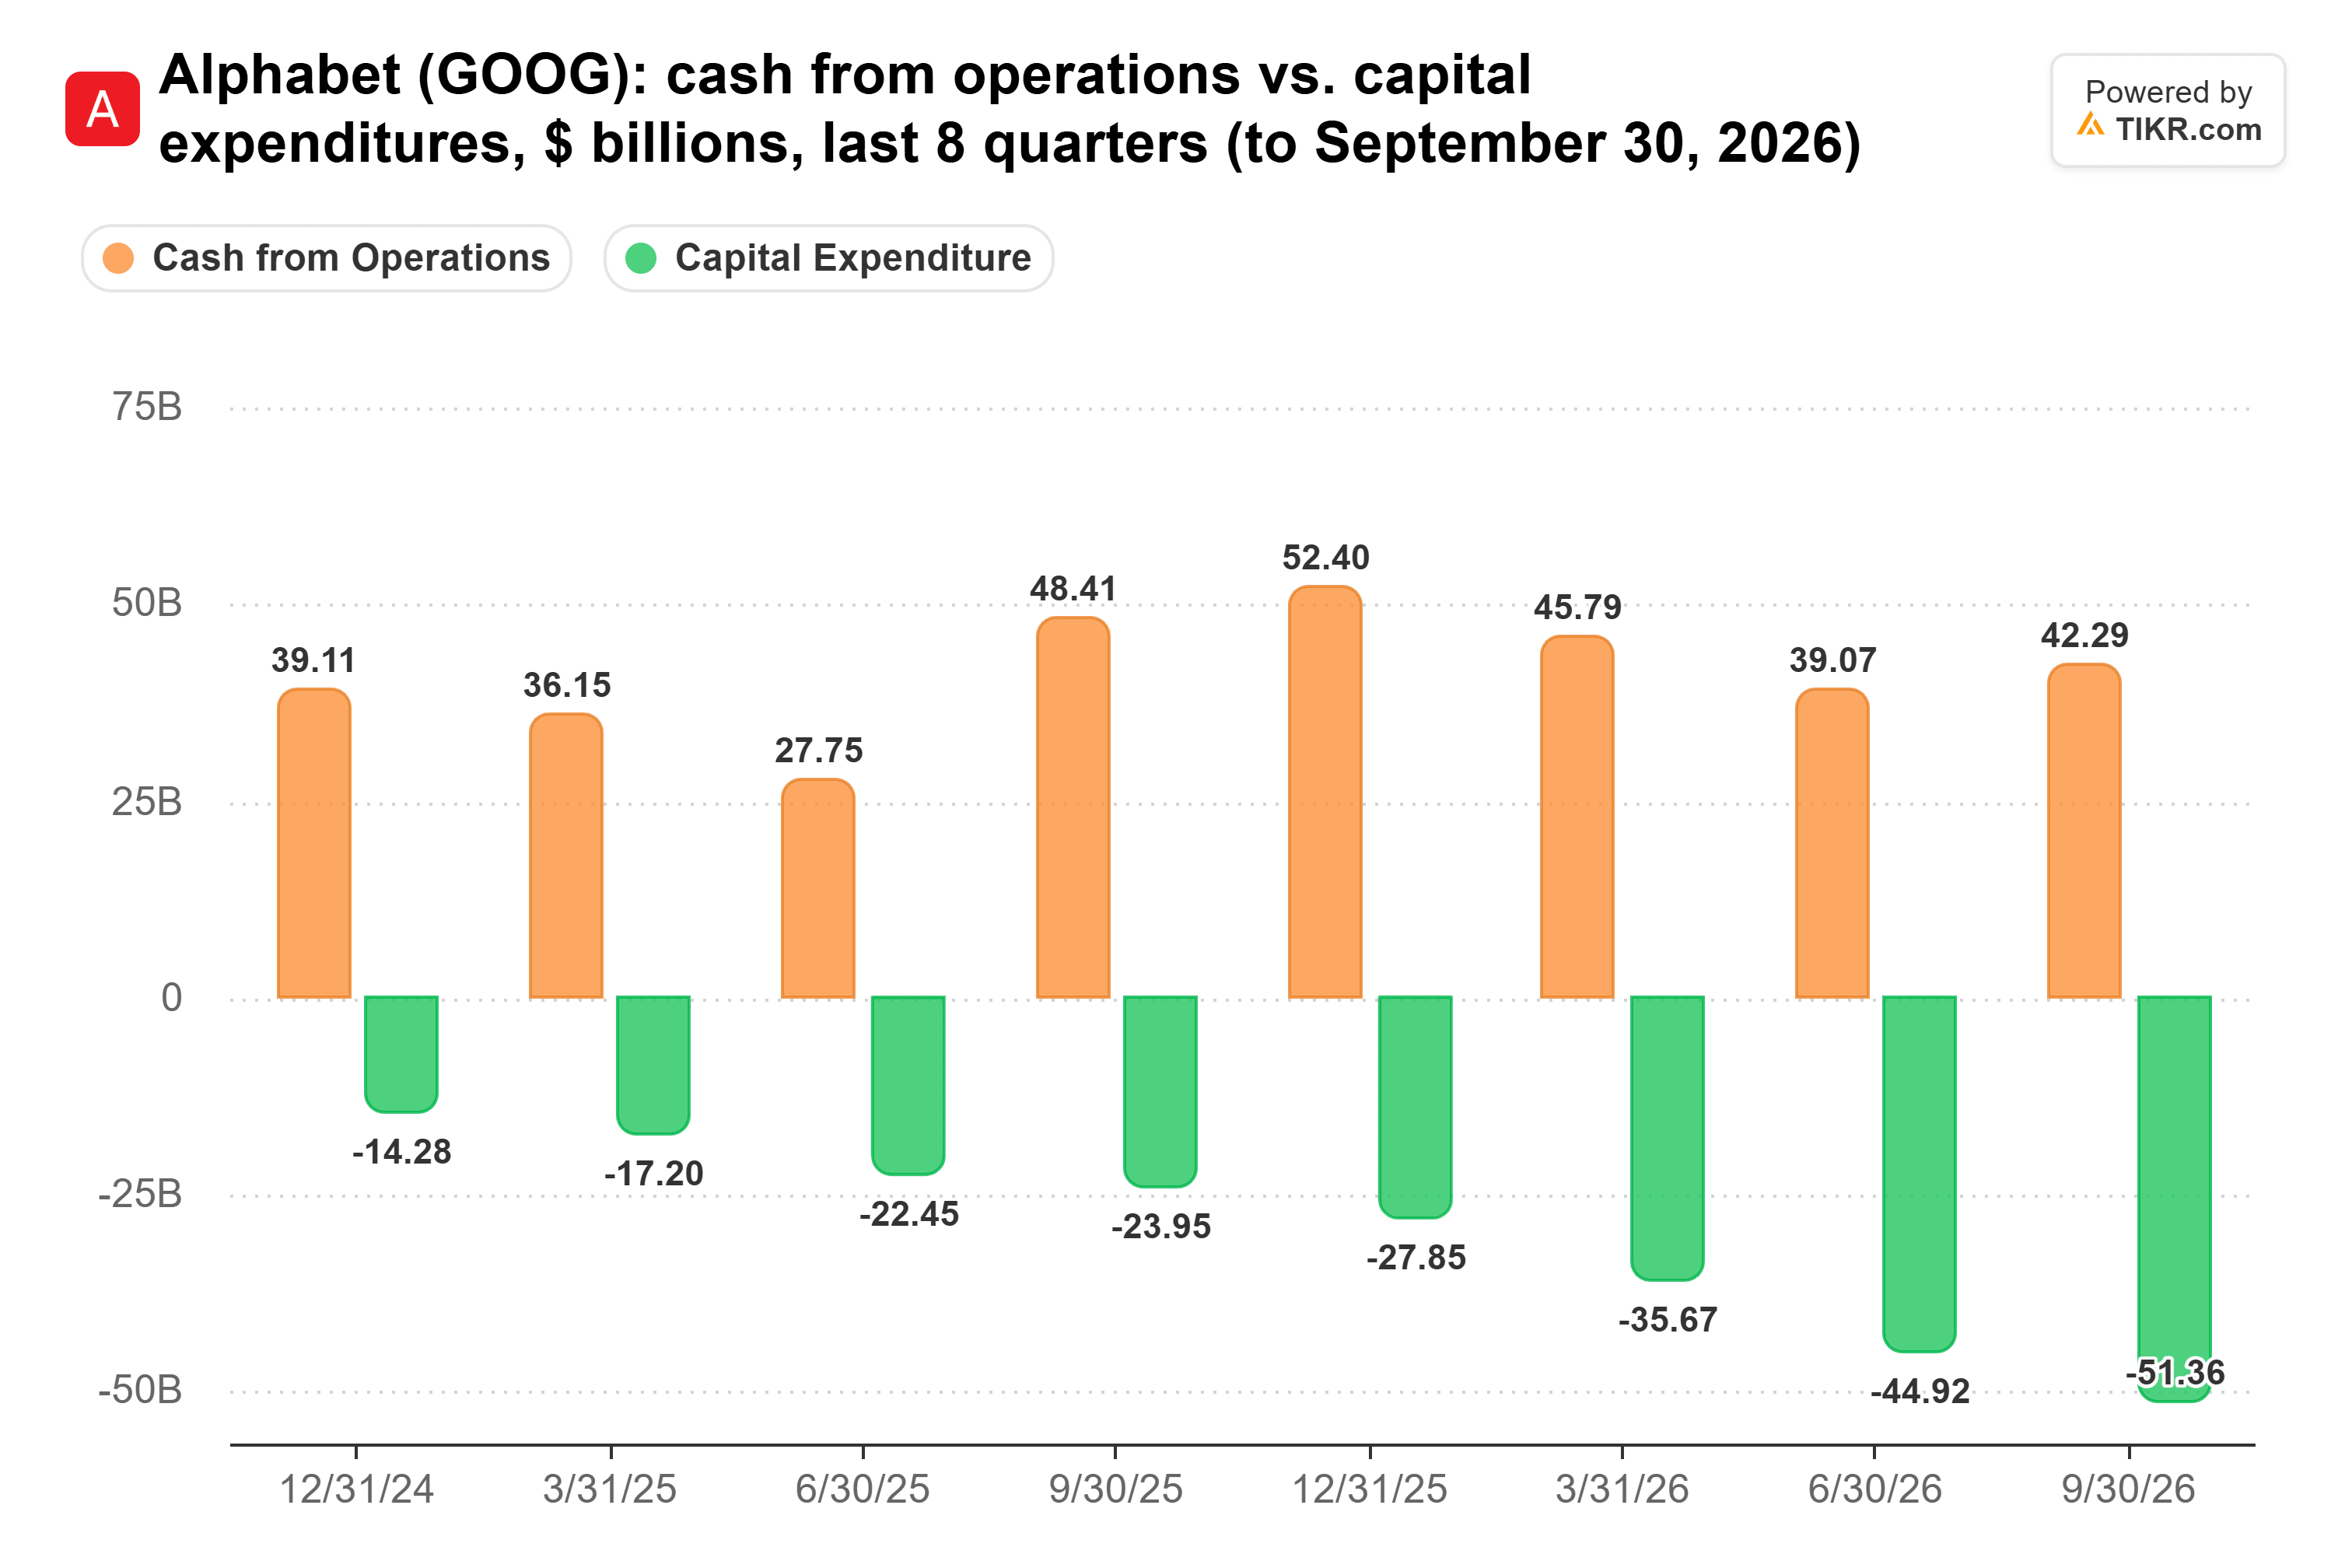
Ciò ha lasciato il free cash flow a -$9,1 miliardi nel terzo trimestre (un pagamento di multa UE di $5,2 miliardi ha contribuito al calo). Per continuare a costruire, Alphabet ha raddoppiato il suo debito a lungo termine a $101,1 miliardi di valore nominale nella prima metà del 2026, ha venduto $49,6 miliardi di nuove azioni a giugno e non ha riacquistato un'azione quest'anno.
E Alphabet non può spegnere tutta quella spesa in caso di crollo. Aveva $707,0 miliardi di impegni fissi o garantiti al 30 giugno 2026, principalmente accordi di fornitura a lungo termine per la sua infrastruttura.
Un crollo si manifesterebbe nel multiplo
Tuttavia, Galloway ha ragione sulla differenza. Se l'IA delude, Alphabet può rallentare la costruzione a cui non si è impegnata, e ha generato $42,3 miliardi di cash flow operativo nell'ultimo trimestre. Per CoreWeave e Nebius, il calcolo AI è l'intero business, quindi un crollo colpirebbe i loro ricavi oltre che i loro piani di spesa.
Per gli azionisti di Alphabet e Microsoft, il danno arriverebbe attraverso ciò che gli investitori sono disposti a pagare per quegli utili. Il forward P/E di Microsoft è già sceso a 26x, giù da 37x nel luglio 2024 e sotto la sua media triennale di 30x:
A mio modo di vedere, un crollo in stile ferrovie costerebbe ad Alphabet e Microsoft i loro multipli premium e qualche anno di free cash flow, e costerebbe a CoreWeave e Nebius molto di più. Quindi, se volete esposizione all'IA che possa sopravvivere alla scomparsa dell'hype, i giganti sono il modo più sicuro per ottenerla.
Naturalmente, la costruzione di Alphabet non sta ancora rallentando. Gli analisti si aspettano che il suo capex raggiunga $308,0 miliardi nel 2027, e la cifra del 2027 dell'azienda stessa potrebbe arrivare con i risultati del quarto trimestre all'inizio di febbraio.
Quindi, quanto vale realmente l'azione Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!