Punti Chiave
- Micron ha guadagnato 37,7 miliardi di dollari nel suo trimestre terminato il 3 settembre, più dei 30,7 miliardi di dollari di Apple nel suo trimestre terminato il 26 settembre, eppure il valore di mercato di Micron è circa un sesto di quello di Apple.
- Gli utili sono reali, e ciò che sembra sbagliato è un prezzo che presuppone che stiano per crollare.
- Il profitto di Micron è derivato quasi interamente dai prezzi più alti della memoria, e il suo P/E forward è vicino a dove veniva scambiato al picco dell'ultimo ciclo, prima che il suo EPS calasse del 79%.
- Micron afferma che la maggior parte della nuova offerta che potrebbe porre fine alla carenza arriverà alla fine del 2028 o oltre, e il suo rapporto di dicembre è la prossima prova.
Micron Technology (MU) ha guadagnato più soldi lo scorso trimestre di Apple (AAPL). (Sì, proprio quella Apple.)
L'utile netto di Micron è stato di 37,7 miliardi di dollari nel suo quarto trimestre fiscale, terminato il 3 settembre. Quello di Apple è stato di 30,7 miliardi di dollari per il suo trimestre terminato il 26 settembre, un record per un trimestre di settembre.
Un investitore su Reddit, nella sezione r/stocks, ha evidenziato il confronto lunedì, scrivendo che Micron "ha guadagnato più di Apple lo scorso trimestre e vale un sesto". L'utente ha indicato il valore di mercato di Micron a circa 800 miliardi di dollari e quello di Apple a circa 5,1 trilioni di dollari, offrendo una spiegazione: "Il mercato sta trattando il profitto della memoria come denaro al picco del ciclo e quello di Apple come permanente, e potrebbe avere ragione."
Entrambe le cifre degli utili sono corrette, quindi tutto si riduce a quanto dureranno quelli di Micron.
Wall Street prevede anni di utili
Gli analisti non si aspettano che il profitto di Micron si riduca presto. Il loro consenso prevede che l'EPS normalizzato più che raddoppi dall'anno fiscale 2026 (75,52 dollari) a 176,50 dollari nell'anno fiscale 2027, per poi rimanere sopra i 200 dollari fino all'anno fiscale 2029:

Le previsioni della stessa Micron indicano la stessa direzione. Ha fornito una guida per il trimestre terminante all'inizio di dicembre di 61,5 miliardi di dollari di ricavi, con una tolleranza di 1,5 miliardi, a un margine lordo di circa l'86%, in aumento rispetto ai 54,2 miliardi di dollari del trimestre precedente. E afferma che oltre il 75% delle sue spedizioni per l'anno fiscale 2027 è già impegnato.
Eppure il titolo, sceso di oltre il 40% dal massimo di giugno, viene scambiato a circa 4 volte gli utili forward. In altre parole, se gli analisti hanno ragione, Micron guadagnerebbe il suo intero valore di mercato in circa quattro anni.
TIKR monitora 49 analisti su Micron. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Micron, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Micron
La memoria ha bruciato gli investitori in passato
Parte del motivo è la velocità con cui questo profitto è apparso. Micron ha guadagnato 3,2 miliardi di dollari nel trimestre terminato il 28 agosto 2025, e il suo utile netto è aumentato ogni trimestre da allora:
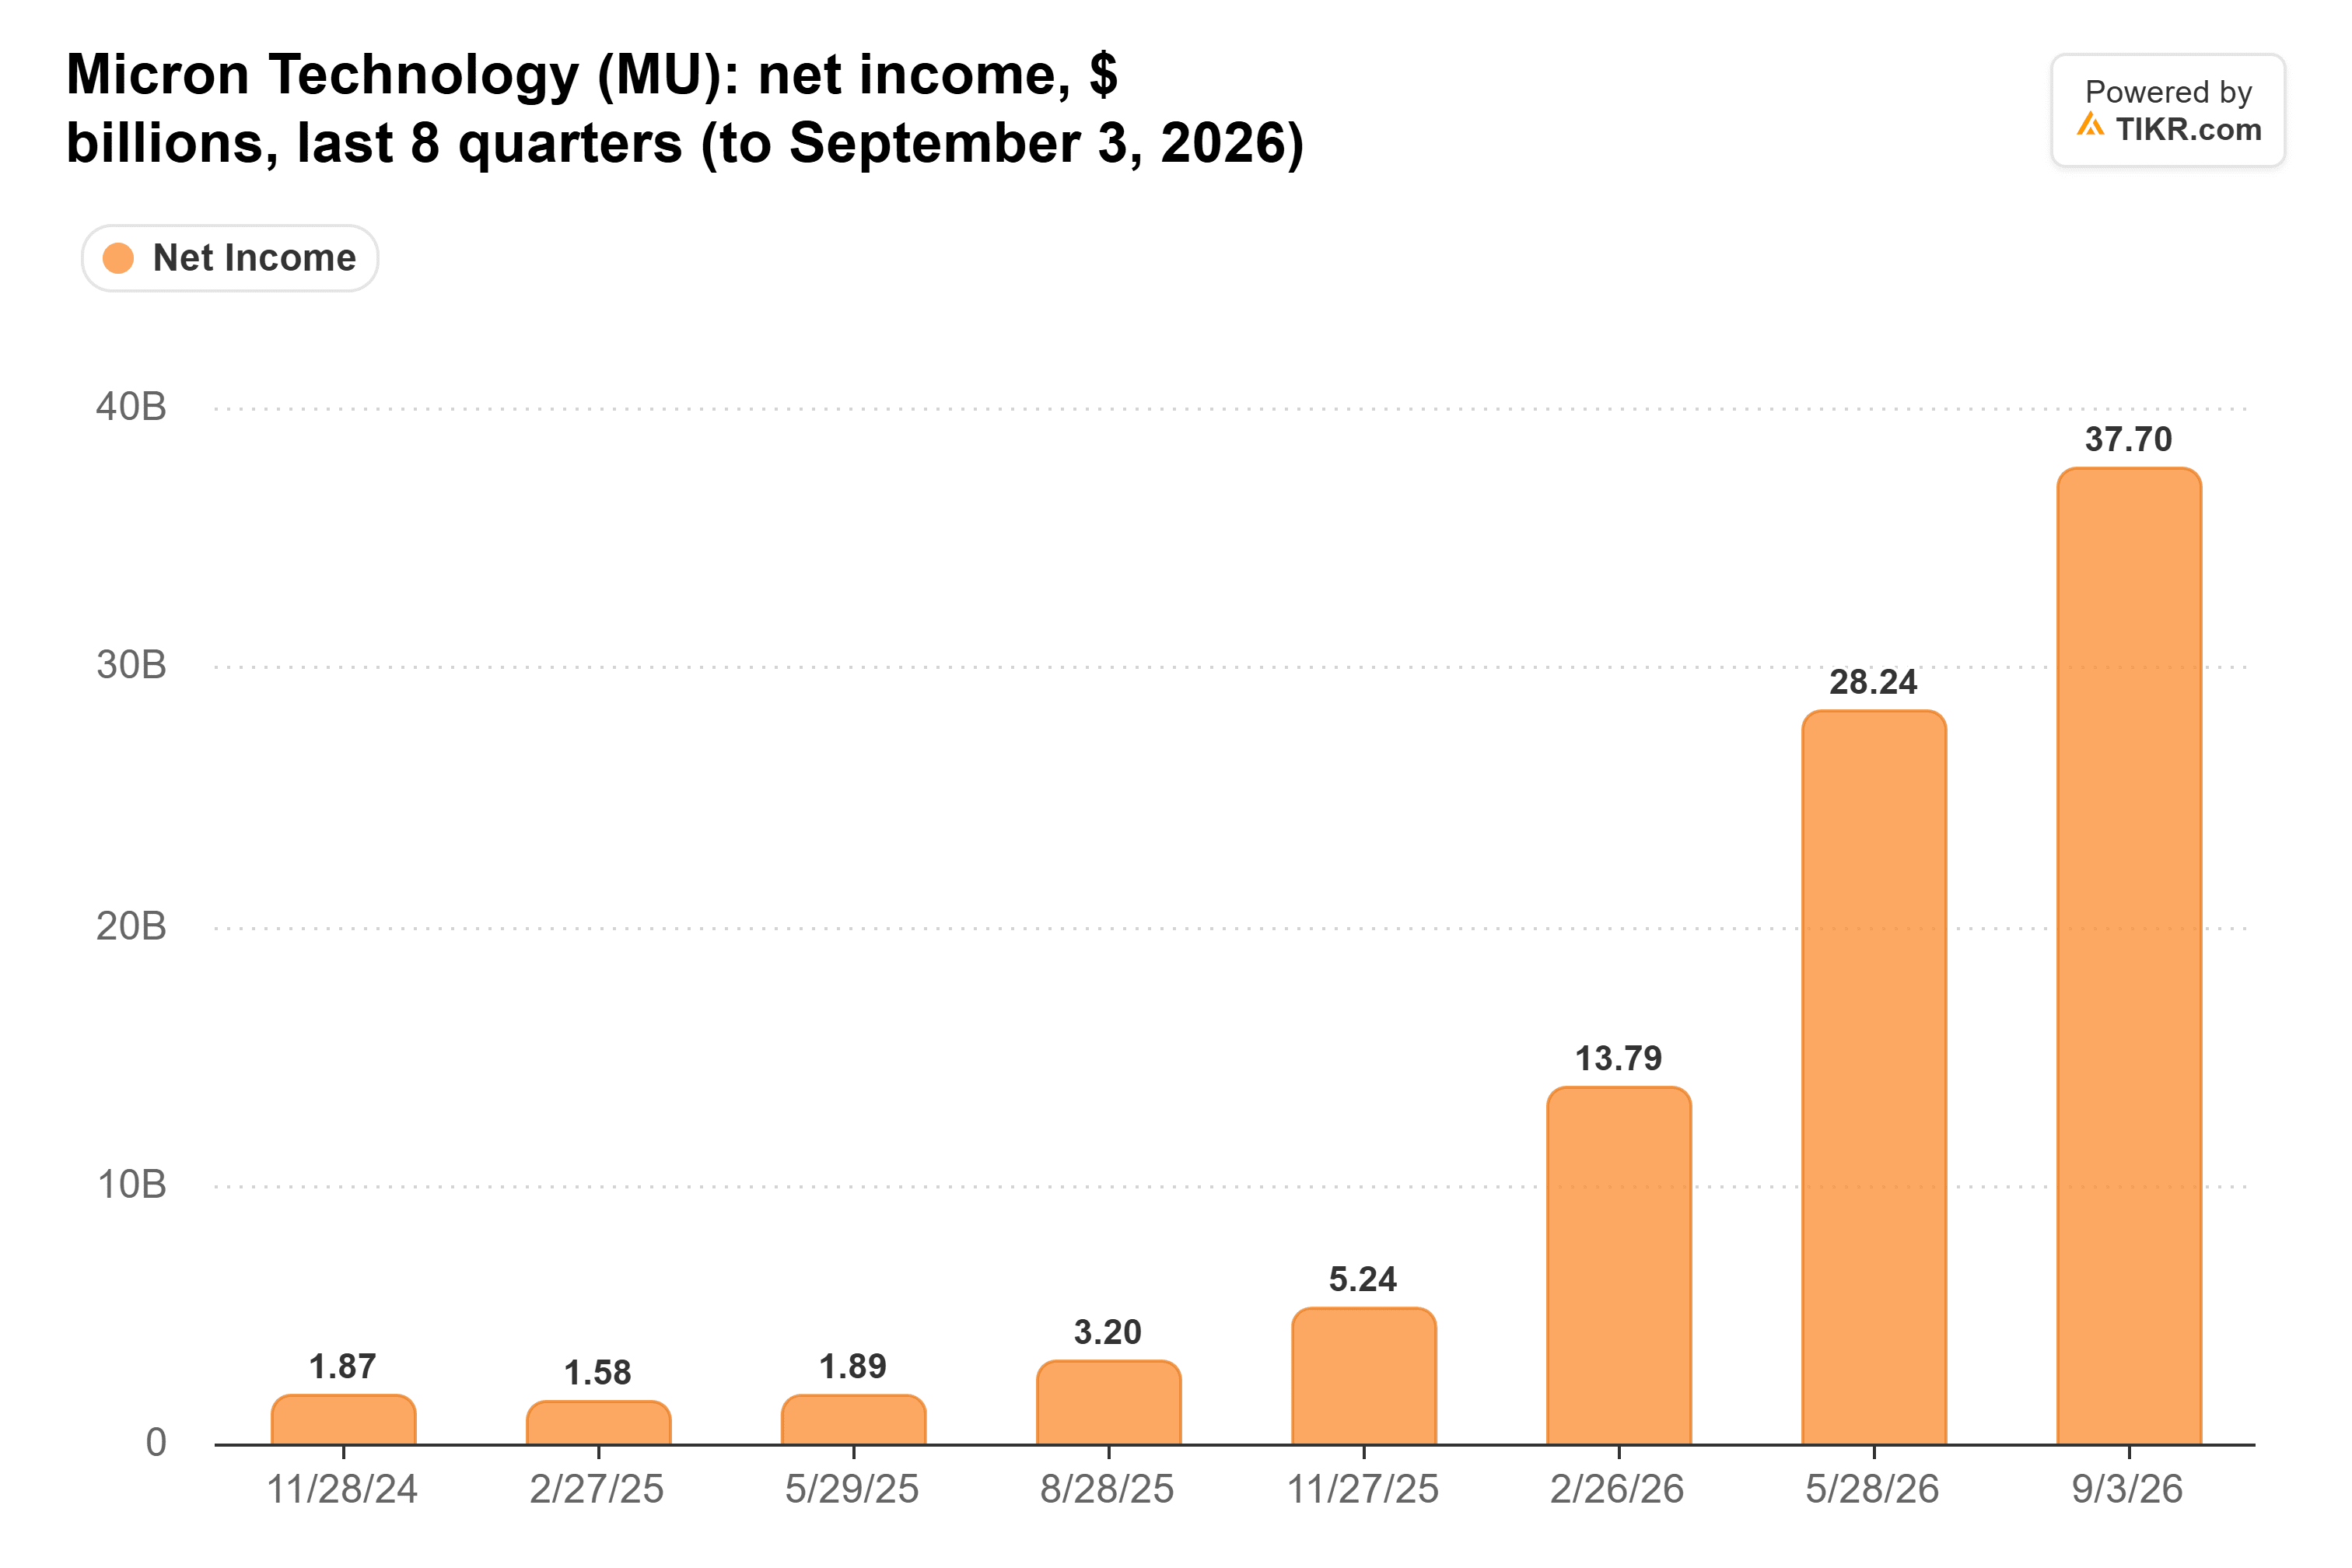
Questo è un aumento di 11,8 volte in un anno, mentre l'utile netto trimestrale di Apple è cresciuto del 12%. E quasi tutto è derivato dal prezzo: i prezzi DRAM di Micron sono aumentati di circa il 180% nell'anno fiscale 2026 e i suoi prezzi NAND di circa il 200%, mentre i bit spediti sono cresciuti nella fascia media del 20%.
Prezzi del genere si sono già invertiti in passato. Il margine lordo di Micron è sceso dal 45,2% nell'anno fiscale 2022 al 2,7% nell'anno fiscale 2023, e il suo EPS è calato del 79%, da 11,51 dollari nell'anno fiscale 2018 a 2,37 dollari nell'anno fiscale 2020. Il suo P/E forward è ora vicino al minimo del suo range dal 2014, vicino a dove veniva scambiato nel 2017 e 2018, proprio mentre l'ultimo ciclo raggiungeva il picco.
La nuova offerta è una storia del 2028
Un crollo del genere richiede nuova offerta, e Micron afferma che la maggior parte non arriverà per un po'. Nella sua conference call del 30 settembre, Micron ha dichiarato che la maggior parte della spesa in costruzioni aggiunta per l'anno fiscale 2027 va a clean room che apriranno alla fine del 2028 e oltre. Un possibile nuovo concorrente sembra anche meno probabile: TSMC ha detto a Barron's il 9 novembre che la sua missione è servire "l'industria globale dei circuiti integrati logici", smorzando i rapporti secondo cui potrebbe produrre memoria.
Nel frattempo, gli acquirenti continuano a pagare prezzi elevati. Apple ha dichiarato nella sua conference call del quarto trimestre che il suo utile netto sarebbe stato più alto senza la carenza di componenti, e i prezzi della memoria stanno comprimendo i suoi margini. Parte del margine perso da Apple si sta trasformando in profitto per i produttori di memoria.
La domanda potrebbe ancora cedere per prima. Gli analisti di UBS hanno dichiarato il 6 novembre che le pause nelle costruzioni dopo la vittoria dei Democratici alle elezioni di medio termine potrebbero mettere a rischio circa il 30% della capacità dei data center statunitensi prevista per il 2028, e il 2028 è l'anno in cui gli analisti si aspettano che l'EPS di Micron raggiunga il picco.
Il prezzo è ciò che non va
A mio parere, è la valutazione che non va. A circa 4 volte gli utili forward, il mercato sta prezzando una flessione che non compare nelle previsioni di Micron o nelle stime degli analisti prima del 2028, e la timeline dell'offerta di Micron dice che la carenza dura almeno fino ad allora. Apple merita un premio, dato che il suo profitto non aumenta di undici volte in un anno, ma questo divario presuppone che la flessione di Micron sia già iniziata.
Micron pubblicherà di nuovo i risultati a dicembre, e il management si aspetta che il margine lordo di quel trimestre sia il più basso dell'anno fiscale 2027. Certo, la memoria ha sorpreso gli investitori anche al ribasso in passato, e se la nuova capacità dovesse arrivare prima, 4 volte non sembreranno così economiche.
Quindi, quanto vale realmente il titolo Micron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Micron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!