Rollins (ROL) ha perso circa il 7% prima dell'apertura di giovedì (quotandosi intorno a $31) dopo che i risultati del terzo trimestre della società proprietaria di Orkin hanno mancato le attese su ricavi e utili. I ricavi sono aumentati del 6,2% a $1,09 miliardi, al di sotto dei $1,11 miliardi attesi dagli analisti, e l'EPS rettificato di $0,34 è risultato inferiore di un centesimo.
Il management ha attribuito la colpa all'acquisizione di clienti. Il conto economico punta il dito sulle assicurazioni. E la stessa mattina, il concorrente Rentokil Initial (RTO) è balzato di circa l'8% su un buyback da $200 milioni, il che rende il divario tra i due titoli la domanda più utile.
Dove Sono Andati Veramente i Margini di Rollins
Il CFO Will Harkins ha dichiarato che l'acquisizione di clienti residenziali "è rimasta sotto pressione", e Rollins sta spostando i fondi di marketing dal suo tradizionale playbook digitale verso canali che emergono nella scoperta guidata dall'IA. La crescita organica residenziale è rallentata al 2,3%, dal 3,6% del secondo trimestre, in un business che rappresenta il 46% dei ricavi.
Le voci di costo raccontano una storia diversa. Le spese di vendita e marketing sono diminuite come percentuale dei ricavi, al 13,4% dal 13,5%. I costi per assicurazioni e sinistri sono circa raddoppiati a $36,8 milioni da $18,1 milioni, ovvero circa 160 punti base dei ricavi. Questo copre più dell'intero calo di 140 punti base del margine operativo, sceso al 20,5%. (Il comunicato non dice se questo costo si ripeterà).
Il Titolo Rollins È Già al 40% Sotto il Suo Multiplo Medio
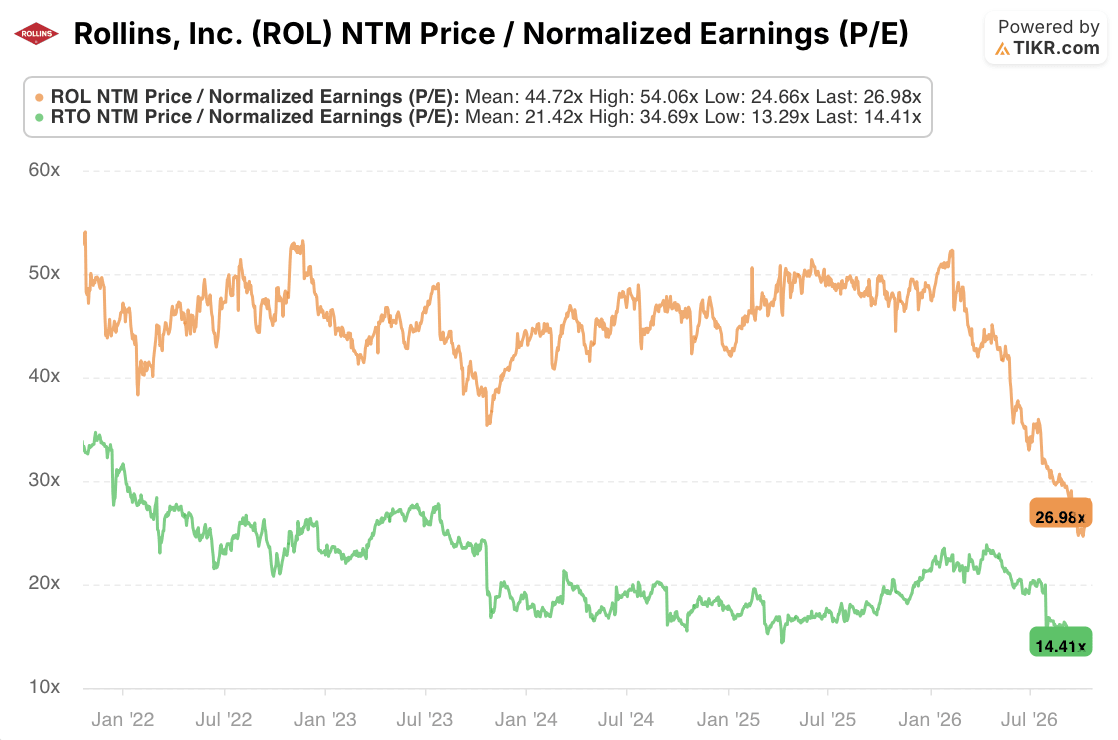
Rollins si scambia a 26,98 volte gli utili normalizzati NTM, contro una media quinquennale di 44,72 volte e un minimo di 24,66 volte. Il calo di giovedì, con le stime invariate, lo porterebbe a circa 25 volte, proprio a quel livello minimo.

Gran parte del de-rating è già avvenuta. Il multiplo era sopra 50 volte all'inizio del 2026.
TIKR Monitora 19 Analisti su Rollins. Quanti Dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Rollins, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Rollins
Rentokil È il Modo Più Economico per Possedere lo Stesso Problema
Rentokil, che possiede Terminix, si scambia a 14,41 volte, al di sotto della sua media di 21,42 volte. Su queste letture, Rollins porta un premio dell'87%. Aggiustando entrambi per i movimenti di giovedì (Rollins giù di circa il 7%, Rentokil su di circa l'8%) con le stime invariate, il premio si riduce a circa il 61%. Le loro medie quinquennali dei multipli distano di circa il 109%.
Il divario di crescita è più ampio di quanto suggeriscano i numeri in prima pagina. Rollins è cresciuta del 4,4% organicamente, contro il 3,2% dell'intero business Nord America di Rentokil, ma questa cifra include i servizi business a crescita più rapida. Il business North America Pest Control Services di Rentokil, il confronto più vicino a Rollins, è cresciuto organicamente del 2,4%. Rentokil ha anche dichiarato che il suo flusso di lead residenziali è migliorato a un calo di circa l'1% a settembre dopo un luglio e agosto più deboli. Rollins non ha dato alcun segnale del genere.
Nemmeno la cassa salva Rollins. Il free cash flow è aumentato del 28,8% a $235 milioni, ma $63 milioni sono derivati dal tempismo di un rimborso fiscale. Senza di esso, il free cash flow è calato di circa il 6%.
Il Livello Minimo del 6% di Rollins Sembra la Prossima Cosa a Andarsene
A luglio, Rollins ha ridotto le sue previsioni per il 2026 ad almeno il 6% di crescita organica. Con il 5,5% nei primi nove mesi, raggiungere quel livello minimo richiederebbe circa il 7,6% nel quarto trimestre, contro il 4,4% del terzo. Il comunicato degli utili di mercoledì non ha ripetuto l'obiettivo.
Ecco perché 25 volte non mi sembra un livello minimo. Rollins è vicina al suo multiplo più basso in cinque anni e cresce ancora più del business pest di Rentokil, ma mantiene un premio sostanziale mentre il suo colpo più grande al margine si trova in una voce di costo che il management non ha spiegato. Per i possessori di Rollins, il numero che conta è la crescita organica del quarto trimestre: qualsiasi cifra vicina al 4% significa che l'obiettivo del 6% va, e il multiplo probabilmente lo segue.
Quindi, quanto vale realmente il titolo Rollins?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo ROL. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Rollins, Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!