Punti Chiave
- Realty Income (O) offriva un rendimento da dividendo di circa il 5,7% al 2 novembre, rispetto al 7,2% di VICI Properties (VICI), che si scambia a una valutazione inferiore ma comporta un rischio maggiore di concentrazione degli affittuari.
- Caesars Entertainment (CZR) rappresenta il 38% dell'affitto contrattuale di VICI, mentre MGM Resorts (MGM) contribuisce con un altro 32%, rendendo la loro salute finanziaria cruciale per le prospettive di VICI.
- Entrambe le REIT hanno un rapporto di distribuzione dei dividendi di circa il 73% sulla base delle stime consenso AFFO e dividendi 2026 di TIKR.
- VICI si scambia vicino a 10x l'AFFO stimato per il 2026, rispetto a circa 13x l'AFFO forward per Realty Income, ma il suo sconto di valutazione è accompagnato da una significativa incertezza legata a Caesars.
Cosa è successo?
Realty Income (O) e VICI Properties (VICI) offrono agli investitori due approcci diversi al reddito da dividendi immobiliari.
Ai loro prezzi del 2 novembre, VICI offriva un rendimento da dividendo annualizzato di circa il 7,2%, rispetto a circa il 5,7% per Realty Income, dando agli investitori un rendimento di partenza più alto in cambio di un maggiore rischio di concentrazione degli affittuari.
Entrambe le società hanno alzato le loro previsioni di fondi da operazioni rettificati (AFFO) per il 2026 dopo i risultati del terzo trimestre, con Realty Income che punta a $4,45–$4,46 per azione e VICI che prevede $2,47–$2,48 per azione.
Tuttavia, VICI deve affrontare incertezze riguardo a Caesars Entertainment (CZR) a seguito della proposta di acquisizione da $17,6 miliardi di Fertitta Entertainment annunciata a maggio 2026.
Gli azionisti di Caesars hanno approvato la transazione a settembre, sebbene le approvazioni normative fossero ancora in sospeso nell'ultimo deposito trimestrale della società.
Secondo il deposito del terzo trimestre di VICI, la sua riserva per perdite creditizie è aumentata di circa $313 milioni relativi a Caesars, riflettendo preoccupazioni sulla struttura finanziaria prevista dell'operatore di casinò e sui futuri obblighi di locazione regionali.
L'adeguamento era non monetario piuttosto che una perdita immediata di reddito da affitti, ma ha evidenziato potenziali rischi associati al portafoglio concentrato di VICI.
Nonostante queste preoccupazioni, VICI ha riportato una crescita dei ricavi del terzo trimestre del 5,8% e una crescita dell'AFFO per azione del 4,3% su base annua.
Il CEO Edward Pitoniak ha dichiarato che i risultati dimostrano la "efficienza di trasmissione del nostro modello di business", sottolineando la capacità dell'azienda di far crescere l'AFFO.
Nel frattempo, Realty Income ha annunciato un altro aumento del dividendo mensile il 10 novembre, alzando il pagamento da $0,2715 a $0,2740 per azione, equivalente a $3,288 annualmente.
Due Affittuari Rappresentano il 70% degli Affitti di VICI
Secondo le dichiarazioni finanziarie del terzo trimestre di VICI, Caesars rappresentava il 38% dell'affitto contrattuale, mentre MGM Resorts (MGM) contribuiva con un altro 32%.
In confronto, l'affittuario più grande di Realty Income, 7-Eleven, rappresentava solo il 3,3% dell'affitto base annualizzato alla fine del 2025.
Il supplemento finanziario di VICI mostrava che il suo Caesars Regional Master Lease e Joliet Lease generavano circa $740,5 milioni di affitto contrattuale lordo annuale, o $730,9 milioni dopo l'adeguamento per l'interesse non di controllo.
Questo importo rettificato rappresenta circa il 27% dei $2,7 miliardi di AFFO annuale previsto da VICI.
In uno scenario di stress semplificato, perdere metà del reddito da affitti regionali di Caesars potrebbe aumentare il rapporto di distribuzione dei dividendi previsto di VICI da circa il 73% all'85%, assumendo che l'affitto perso riduca l'AFFO dollaro per dollaro e senza recuperi compensativi.
Una perdita completa del reddito da affitti regionali potrebbe spingere il rapporto di distribuzione oltre il 100%, potenzialmente lasciando il dividendo non coperto dall'AFFO.
Questi sono test di stress ipotetici piuttosto che previsioni. I risultati effettivi dipenderebbero dall'applicazione del contratto di locazione, dai recuperi, dalle spese e da altri aggiustamenti finanziari.
La concentrazione aiuta a spiegare perché VICI si scambia a uno sconto, anche se le sue operazioni attuali continuano a generare un flusso di cassa sostanziale.
Realty Income o VICI sono sottovalutate?
VICI offre la valutazione più economica, ma il portafoglio diversificato di Realty Income fornisce una difesa più forte contro problemi di singoli affittuari.
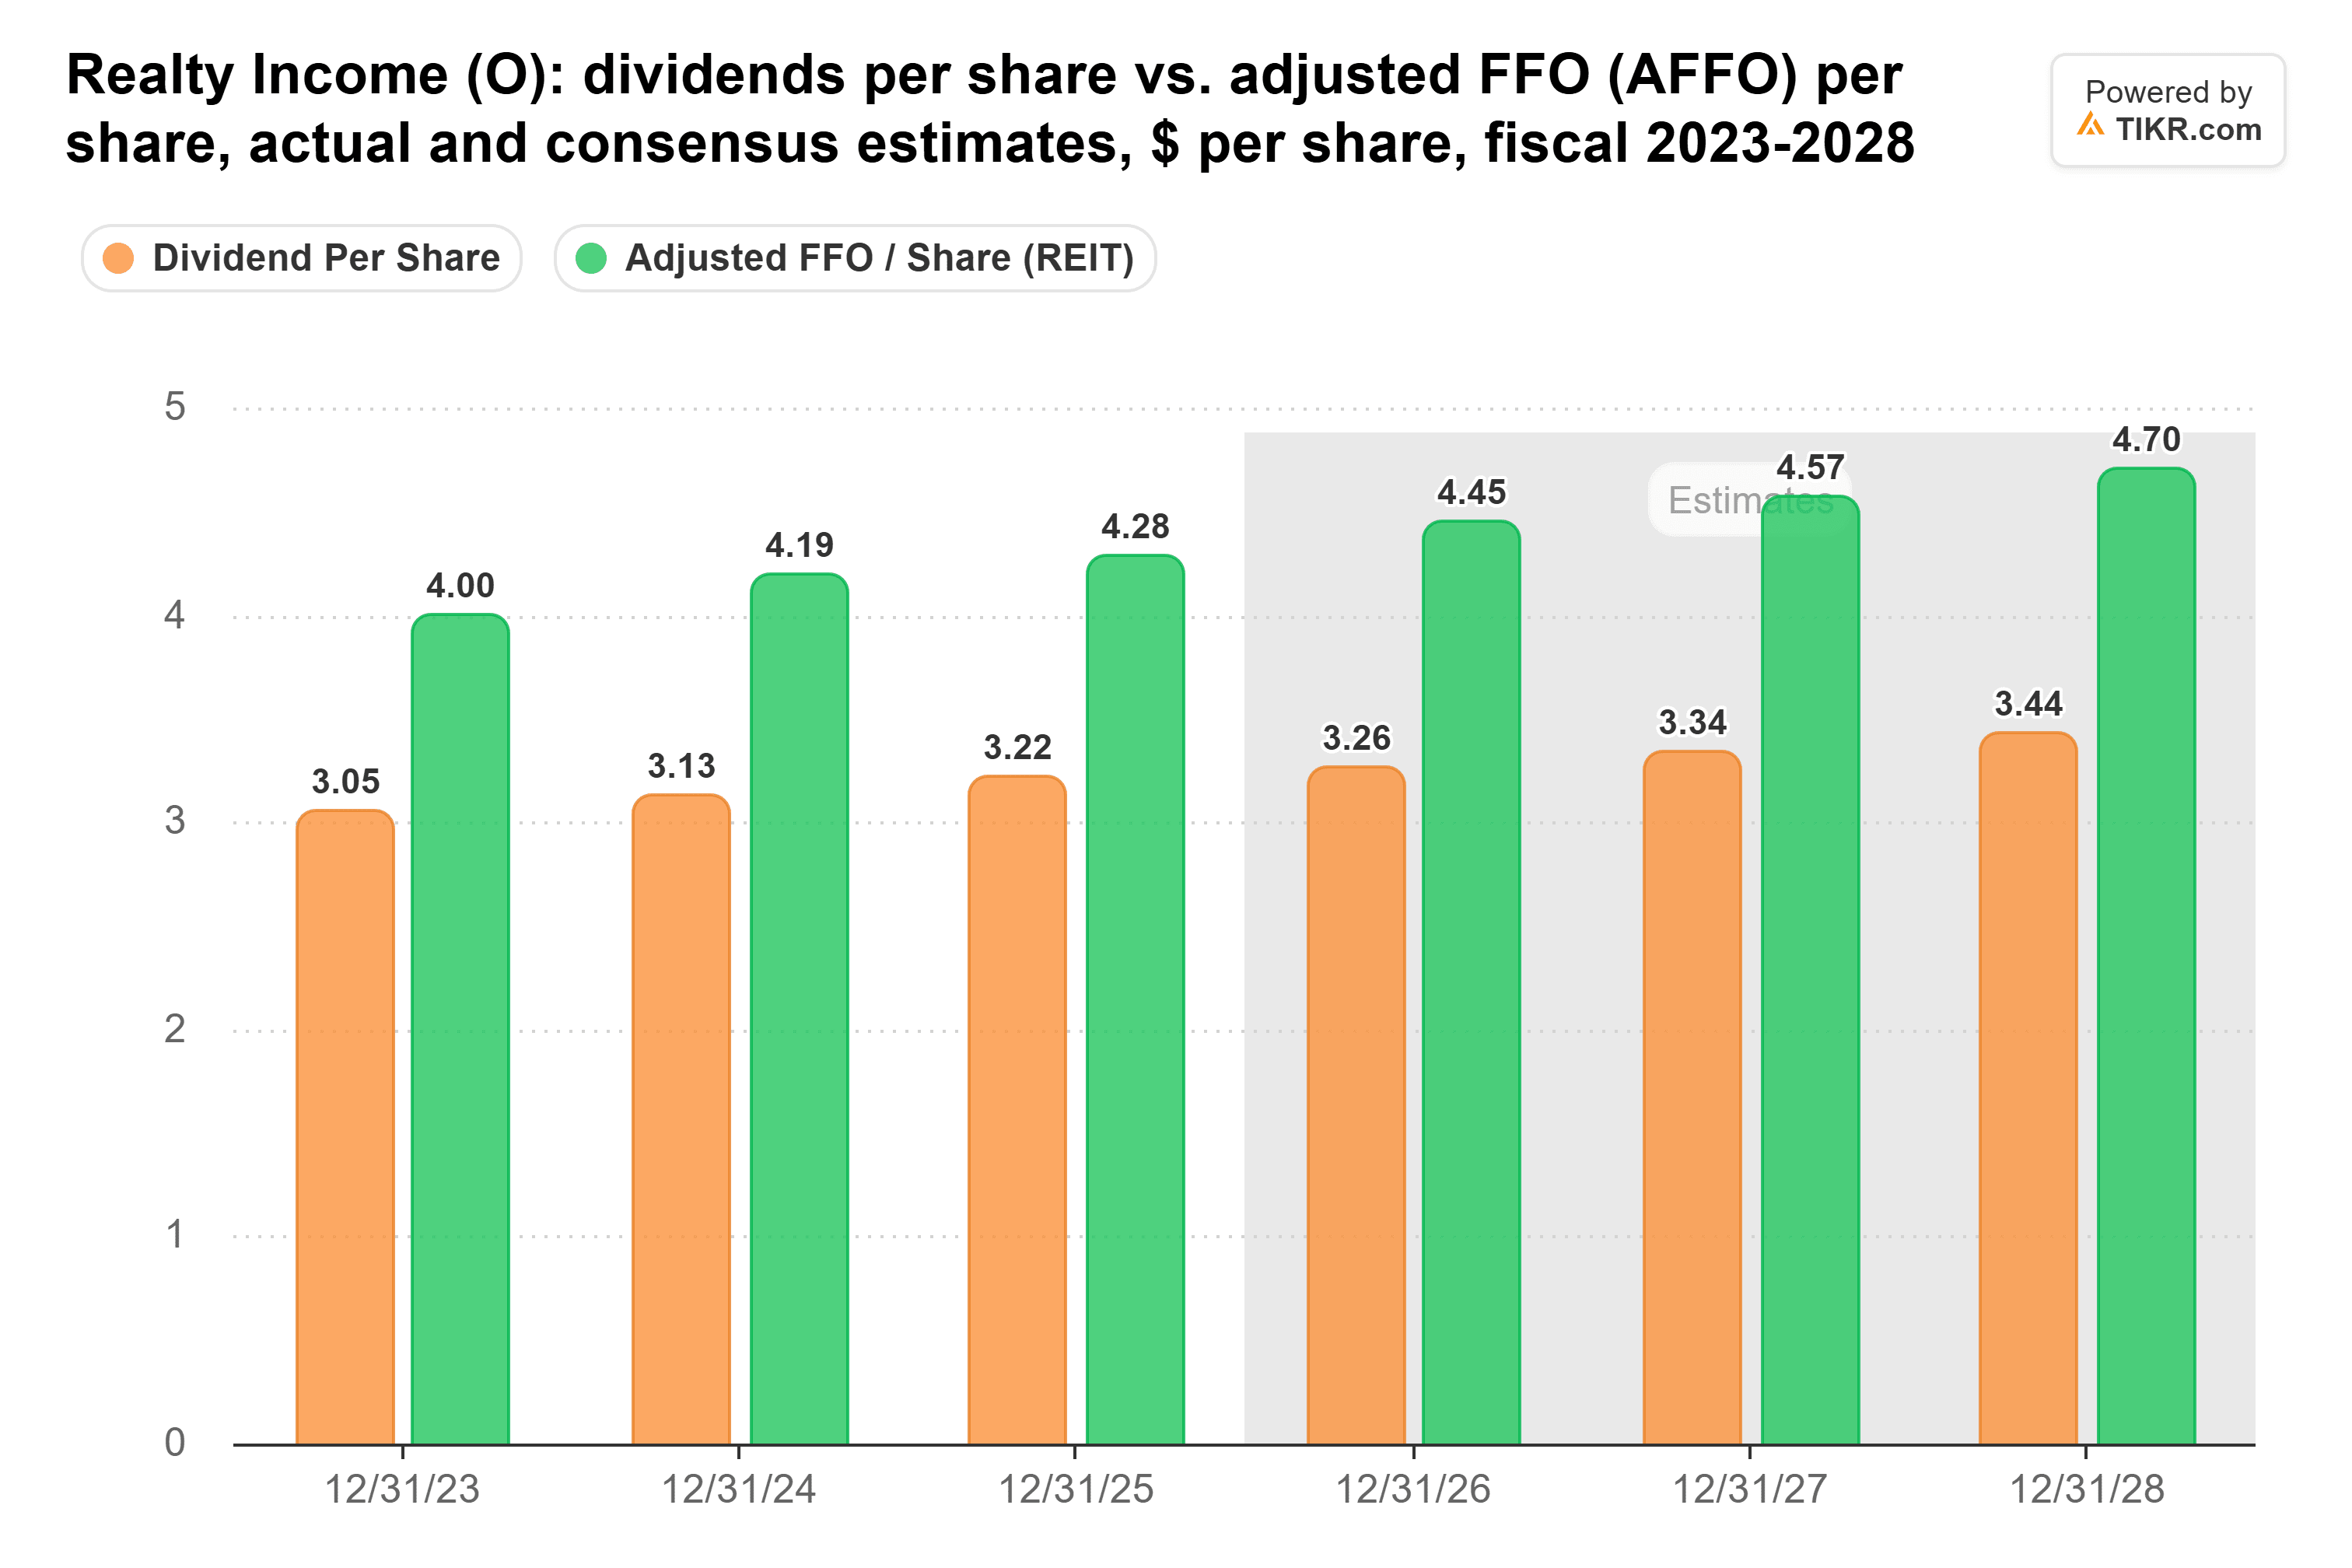
Secondo le stime consenso di TIKR, si prevede che Realty Income generi circa $4,45 di AFFO per azione nel 2026 contro $3,26 di dividendi previsti, rappresentando un rapporto di distribuzione vicino al 73%.
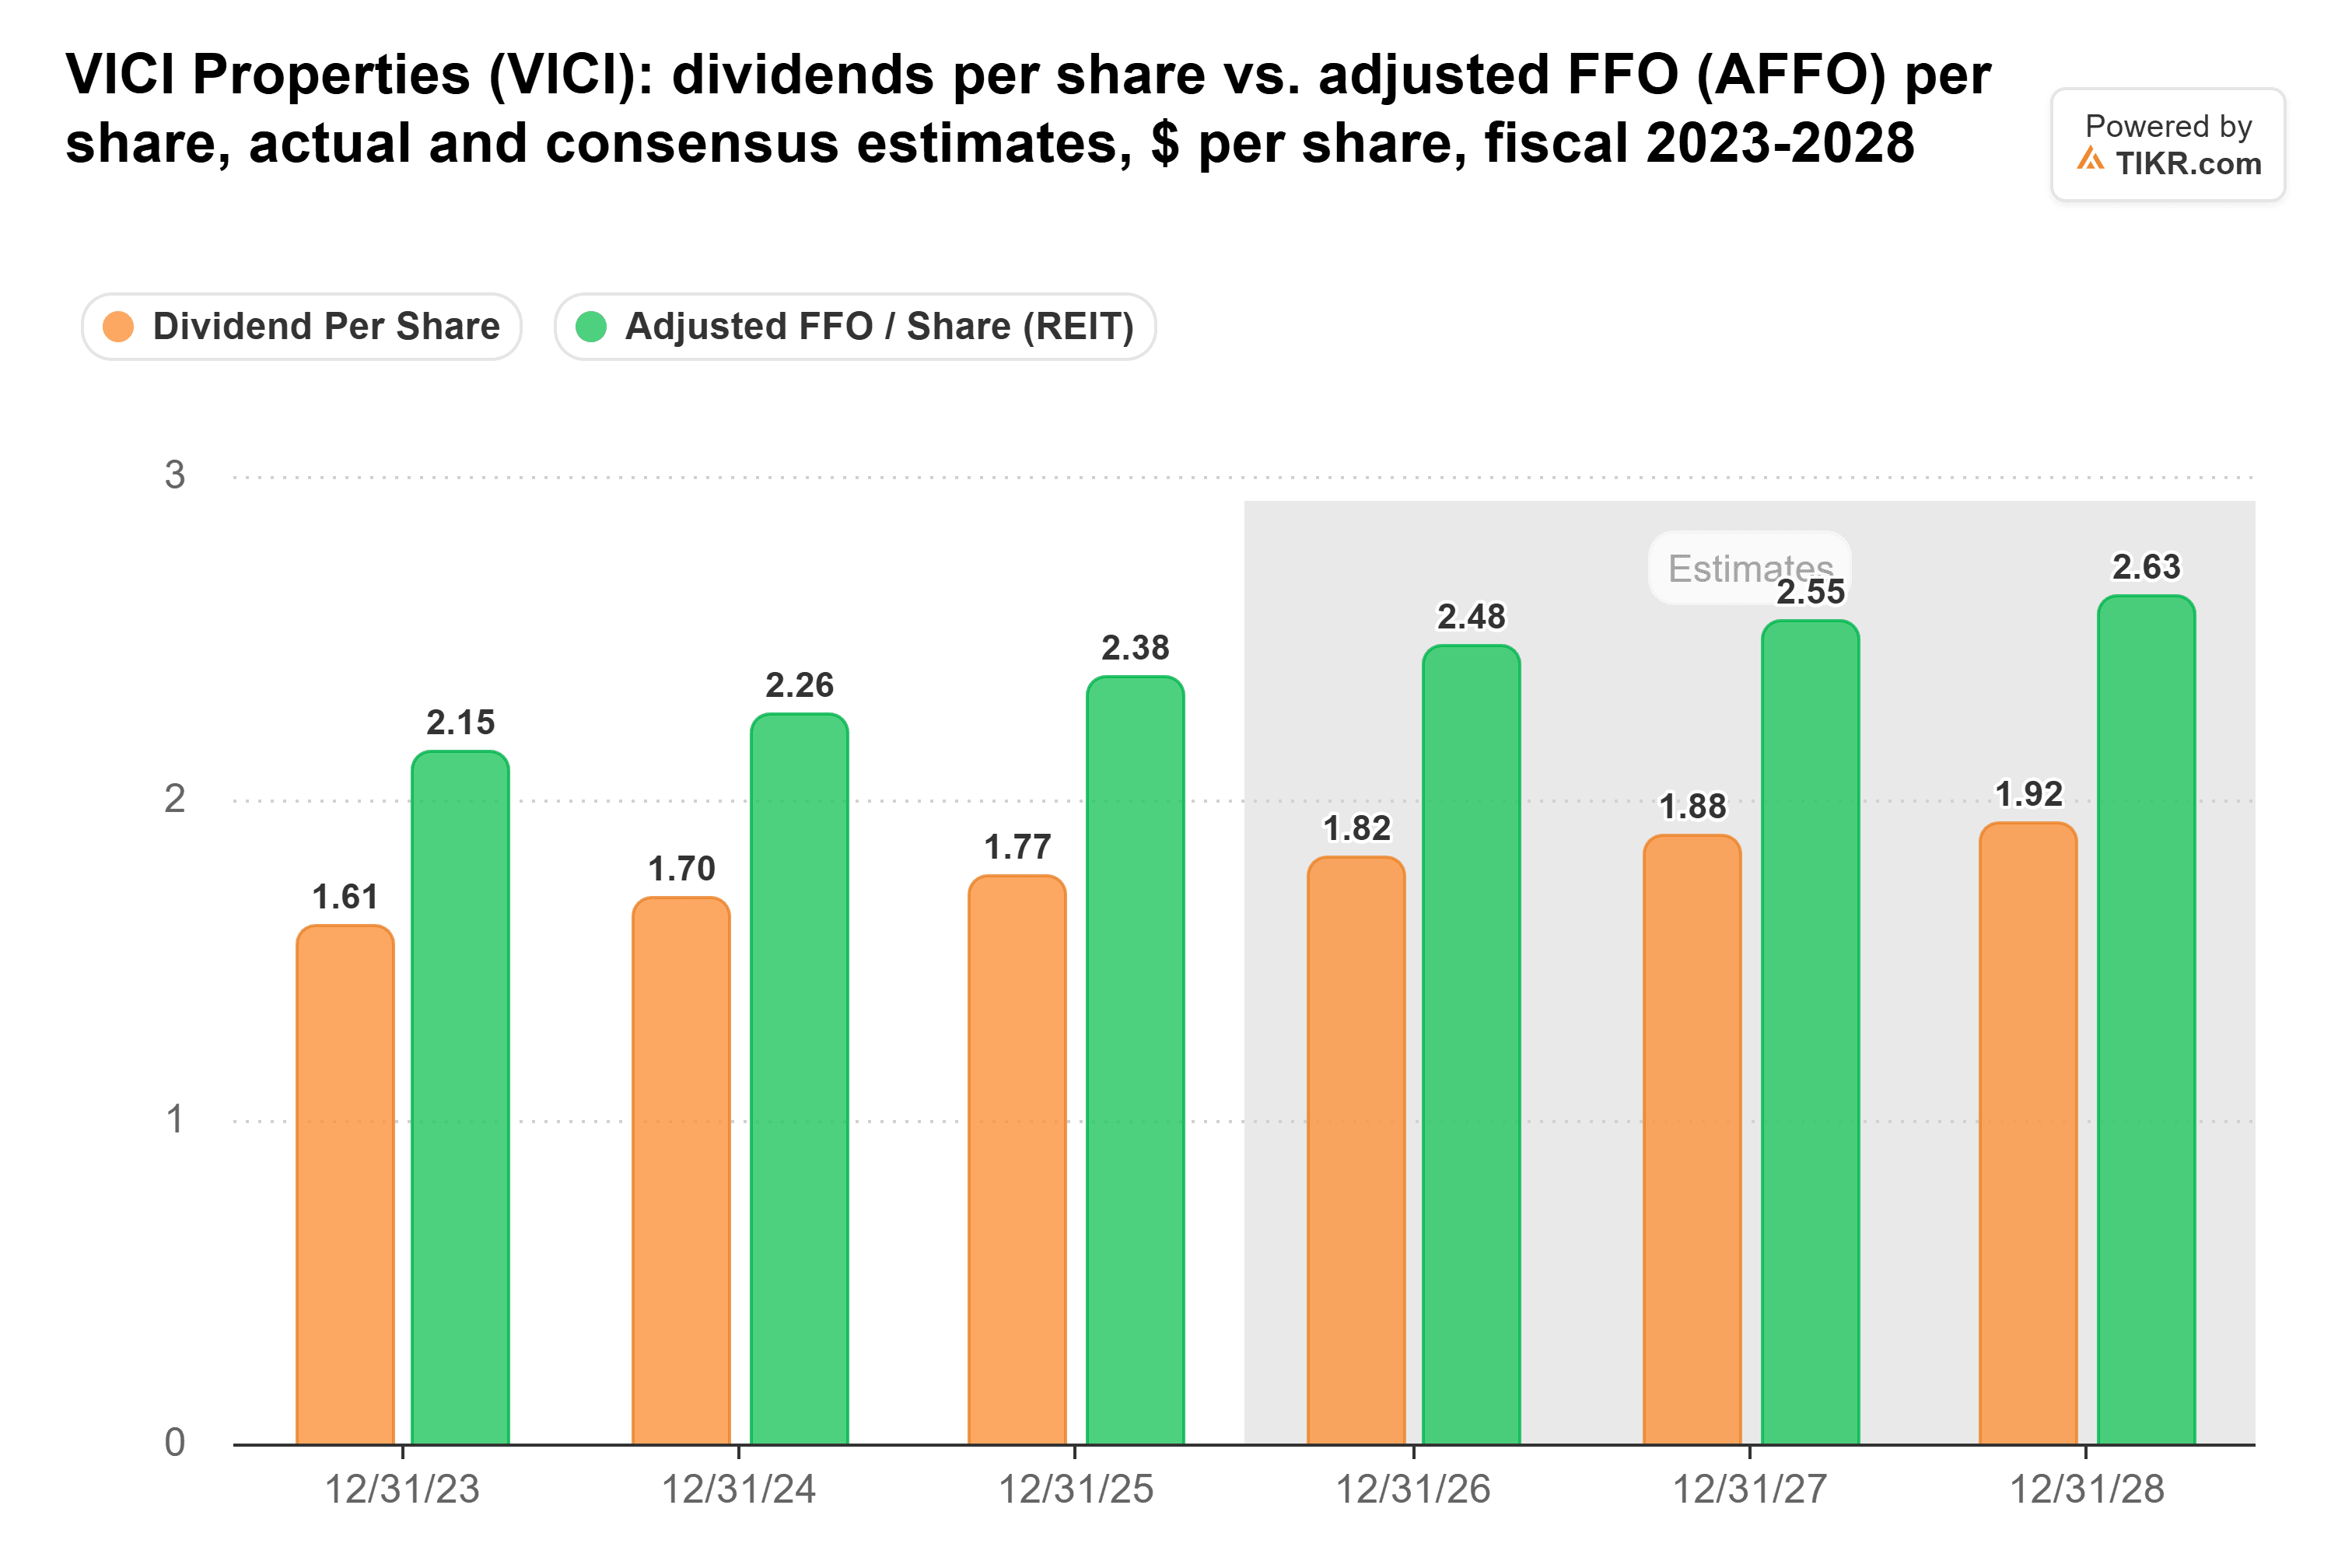
Si prevede che VICI generi circa $2,48 di AFFO per azione contro $1,82 di dividendi previsti, producendo un rapporto di distribuzione simile vicino al 73%.
Il suo dividendo è aumentato di circa il 9% tra l'esercizio 2023 e il 2025, rispetto a una crescita di quasi il 6% per Realty Income.
L'ultimo dividendo trimestrale dichiarato da VICI di $0,46 rappresenta anche un pagamento annualizzato di $1,84, leggermente superiore alla stima consenso 2026 del grafico.
Realty Income si scambiava vicino a 13x l'AFFO forward al 6 novembre, al di sotto della sua media storica quinquennale di circa 15x.
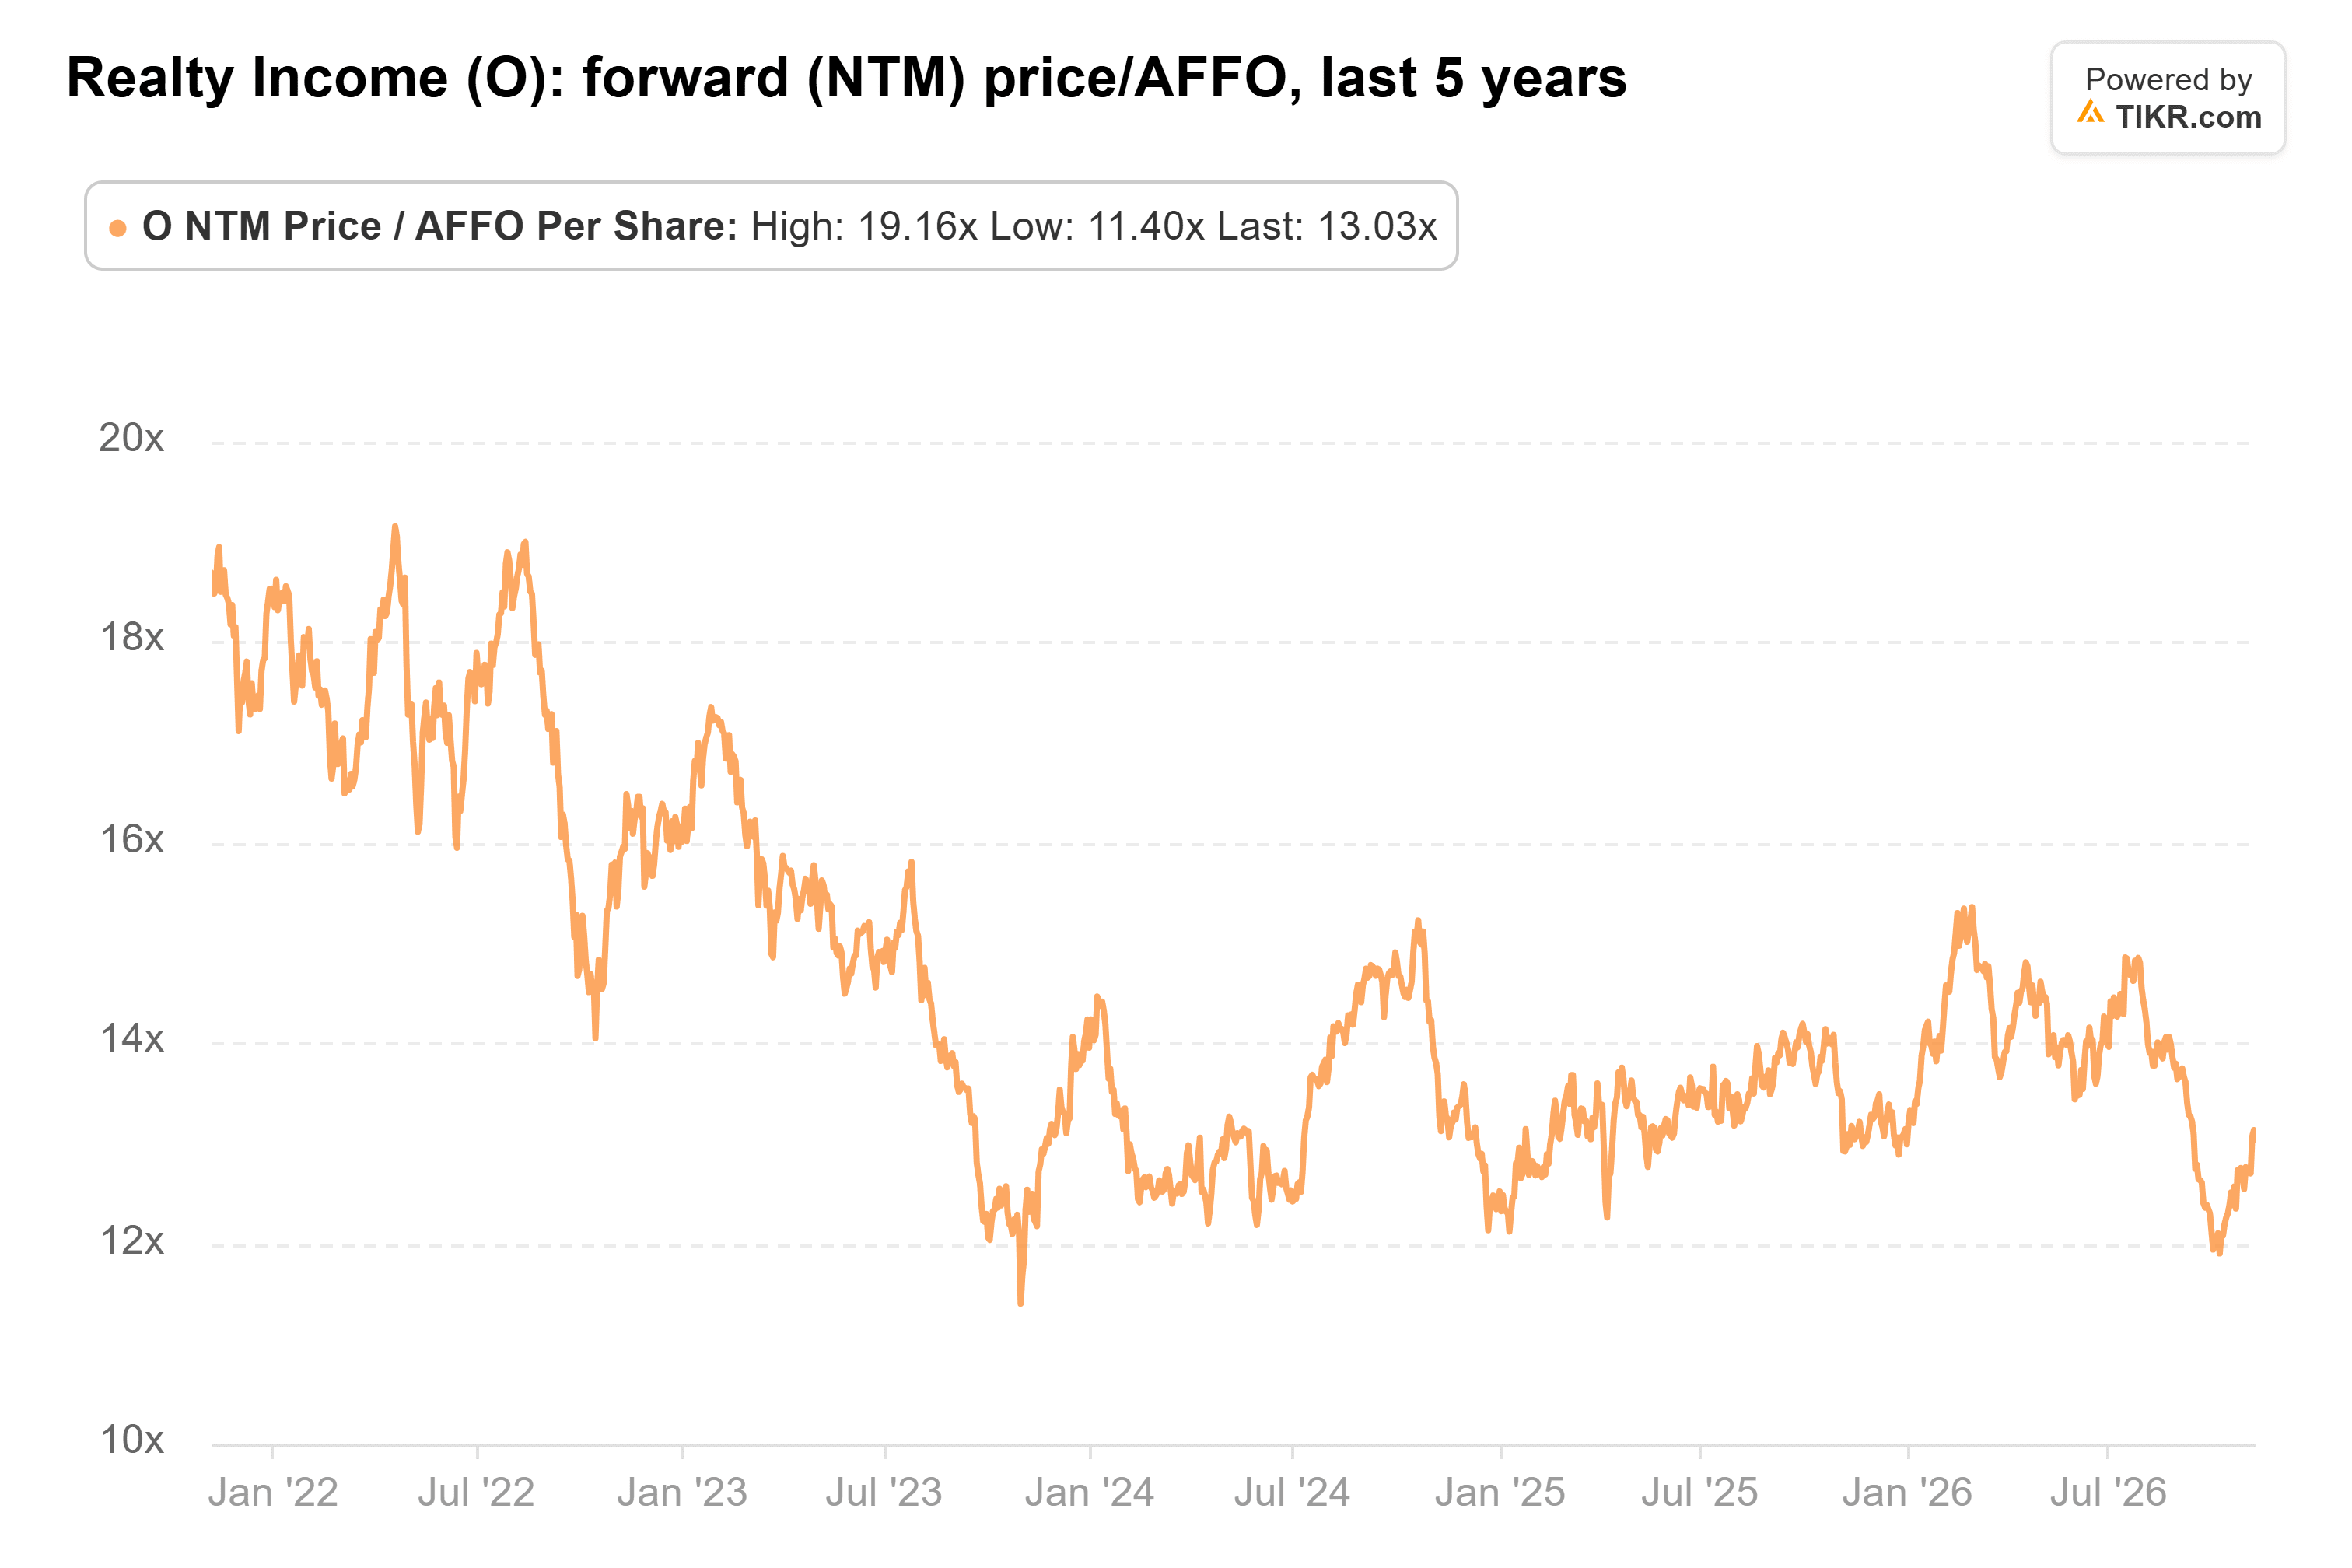
VICI si scambiava vicino a 10x l'AFFO stimato per il 2026 sulla base della sua valutazione del 2 novembre, sebbene i due multipli utilizzino periodi di previsione diversi.
Il rating creditizio S&P A- di Realty Income, rispetto al BBB- di VICI, evidenzia la differenza nei loro profili creditizi. Mentre VICI offre una valutazione più economica, il rating più forte e la base di affittuari più diversificata di Realty Income forniscono una protezione finanziaria aggiuntiva.
Nei prossimi 12 mesi, le prospettive di VICI dipenderanno pesantemente dal finanziamento dell'acquisizione di Caesars, dagli accordi di locazione regionali e dai continui pagamenti degli affitti.
Le prospettive di Realty Income dipenderanno dall'attività di acquisizione, dai costi di indebitamento e dalla sua capacità di sostenere la crescita dell'AFFO mentre aumenta i dividendi.
VICI sembra valutata in modo più attraente per gli investitori che cercano un reddito più alto e sono a loro agio con l'esposizione agli affittuari dei casinò, mentre Realty Income offre un'alternativa più conservativa per coloro che danno priorità alla stabilità dei dividendi.
Il divario di valutazione potrebbe ridursi se Caesars rimane finanziariamente stabile, ma un deterioramento delle finanze degli affittuari potrebbe giustificare il continuo sconto di VICI.
Quindi, quanto vale realmente l'azione VICI Properties?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere VICI Properties. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta VICI Properties gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!