Punti Chiave
- Realty Income (O) pubblica i risultati del terzo trimestre lunedì dopo la chiusura, pochi giorni dopo che un articolo di Simply Wall St l'ha segnalata come costosa a circa 42 volte gli utili.
- Sul prezzo forward rispetto all'AFFO, che è come vengono valutati i REIT, il titolo scambia a 13x, al di sotto della sua media quinquennale di 15x.
- La Street si aspetta un AFFO per azione 2026 di $4,44, in aumento del 3,7% rispetto al 2025 e al limite inferiore dell'intervallo di previsione (guidance) del management.
- Da monitorare il divario tra AFFO e FFO normalizzato, e anche i rendimenti obbligazionari: il debito totale ha raggiunto i $31,3 miliardi al 30 giugno.
Realty Income pubblica i risultati del terzo trimestre lunedì dopo la chiusura, e un avvertimento ha accompagnato la rincorsa al report. Un articolo di Simply Wall St di questa settimana ha citato un fair value di circa $62 dalla sua narrazione utente più seguita, circa il 9% sopra la chiusura di giovedì, ma la sua stessa visione sugli utili suggeriva che le azioni sembrano costose in vista degli earnings. Le azioni hanno chiuso a $57,20 giovedì, il 16% al di sotto del loro massimo a 52 settimane, ed oggi staccano il dividendo.
Questo avvertimento si basa sugli utili. Il pezzo valuta il titolo a circa 42 volte gli utili, contro circa 28x per i REIT retail.
Valutalo Come un REIT
Il P/E fa sembrare costoso quasi qualsiasi proprietario immobiliare. Nel 2025, Realty Income ha registrato $2,52 miliardi di ammortamenti e svalutazioni, più del doppio degli $1,06 miliardi di utile netto guadagnato per gli azionisti comuni.
Ecco perché i REIT vengono valutati sugli adjusted funds from operations (AFFO). Sul prezzo forward rispetto all'AFFO, il titolo si colloca al di sotto della sua media quinquennale:
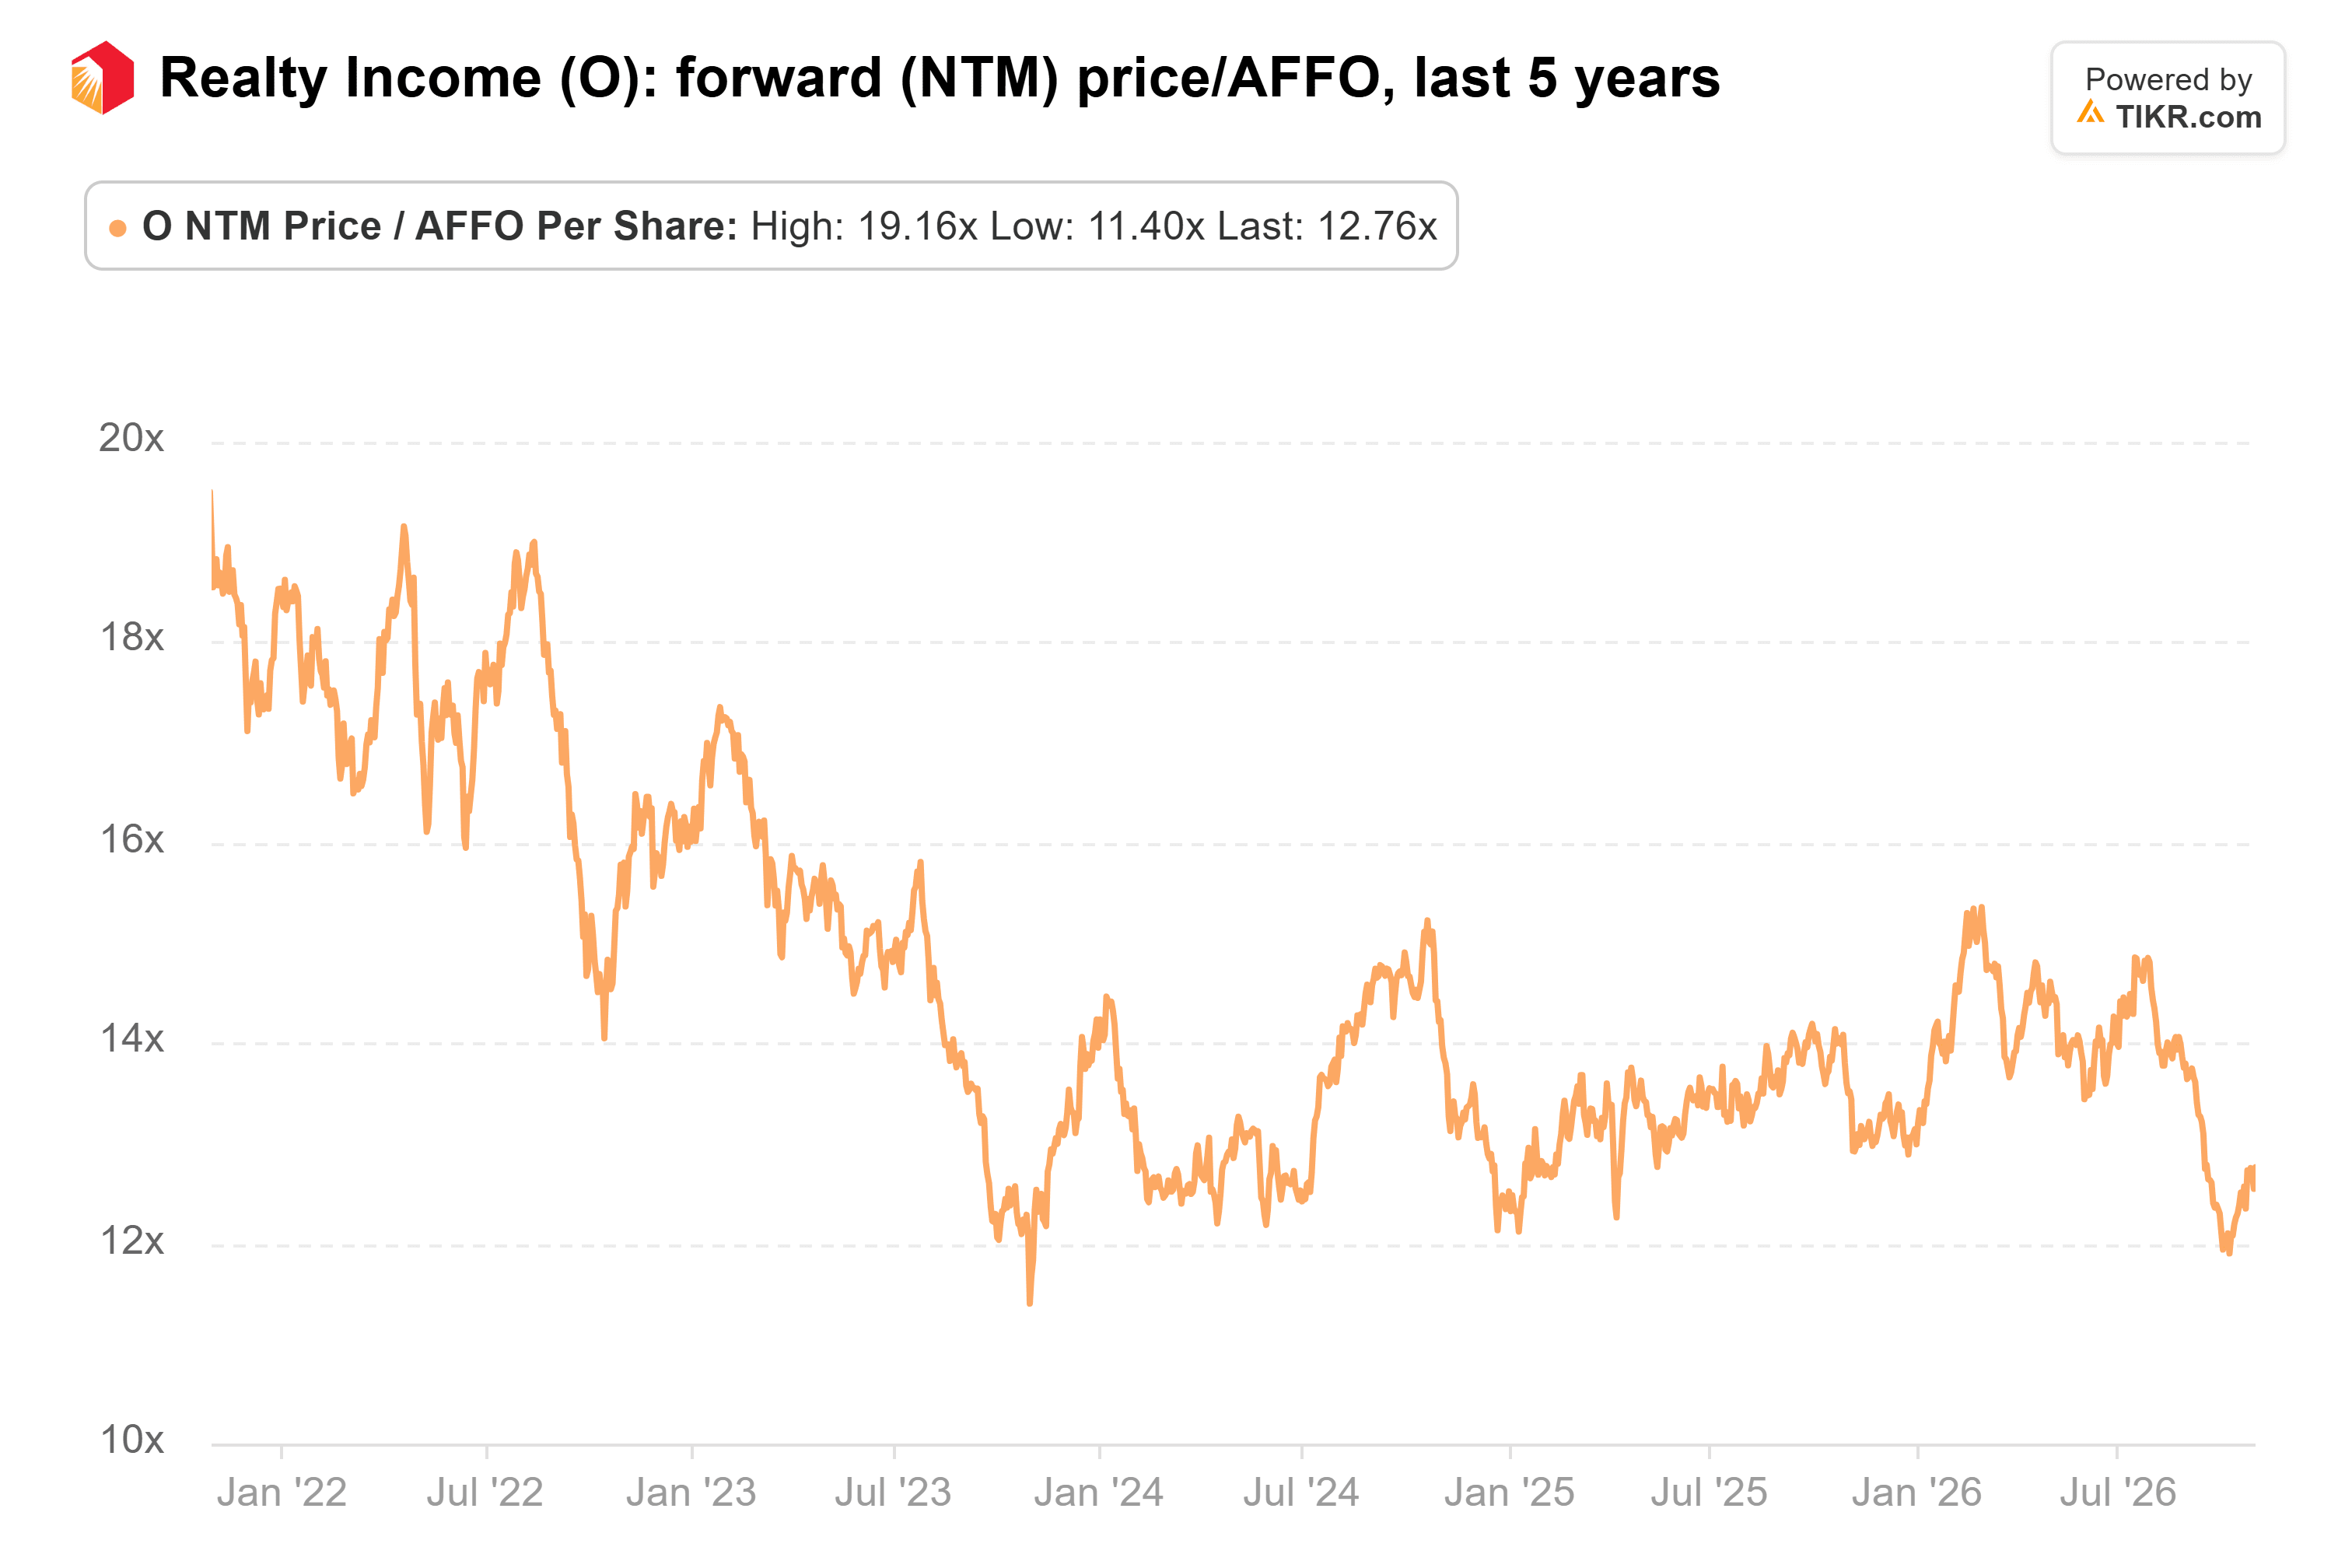
O Stock NTM Price/AFFO: 5-Year (TIKR)
Realty Income scambia a 13 volte l'AFFO per azione che gli analisti si aspettano nei prossimi 12 mesi. La sua media quinquennale è 15x, con un massimo di 19x nell'aprile 2022 e un minimo di 11x nell'ottobre 2023.
A quel multiplo, il prezzo chiede solo che si materializzi la crescita attesa dalla Street. Non paga nulla in più per un rimbalzo.
TIKR Traccia 25 Analisti su Realty Income. Quanti Dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Realty Income, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Realty Income
Cosa Deve Mostrare Lunedì
Quindi la domanda di lunedì è se l'AFFO per azione sta ancora crescendo alla velocità attesa dalla Street. Gli analisti si aspettano $4,44 per il 2026, in aumento del 3,7% rispetto ai $4,28 del 2025, e il dividendo rimane ben coperto su queste cifre:
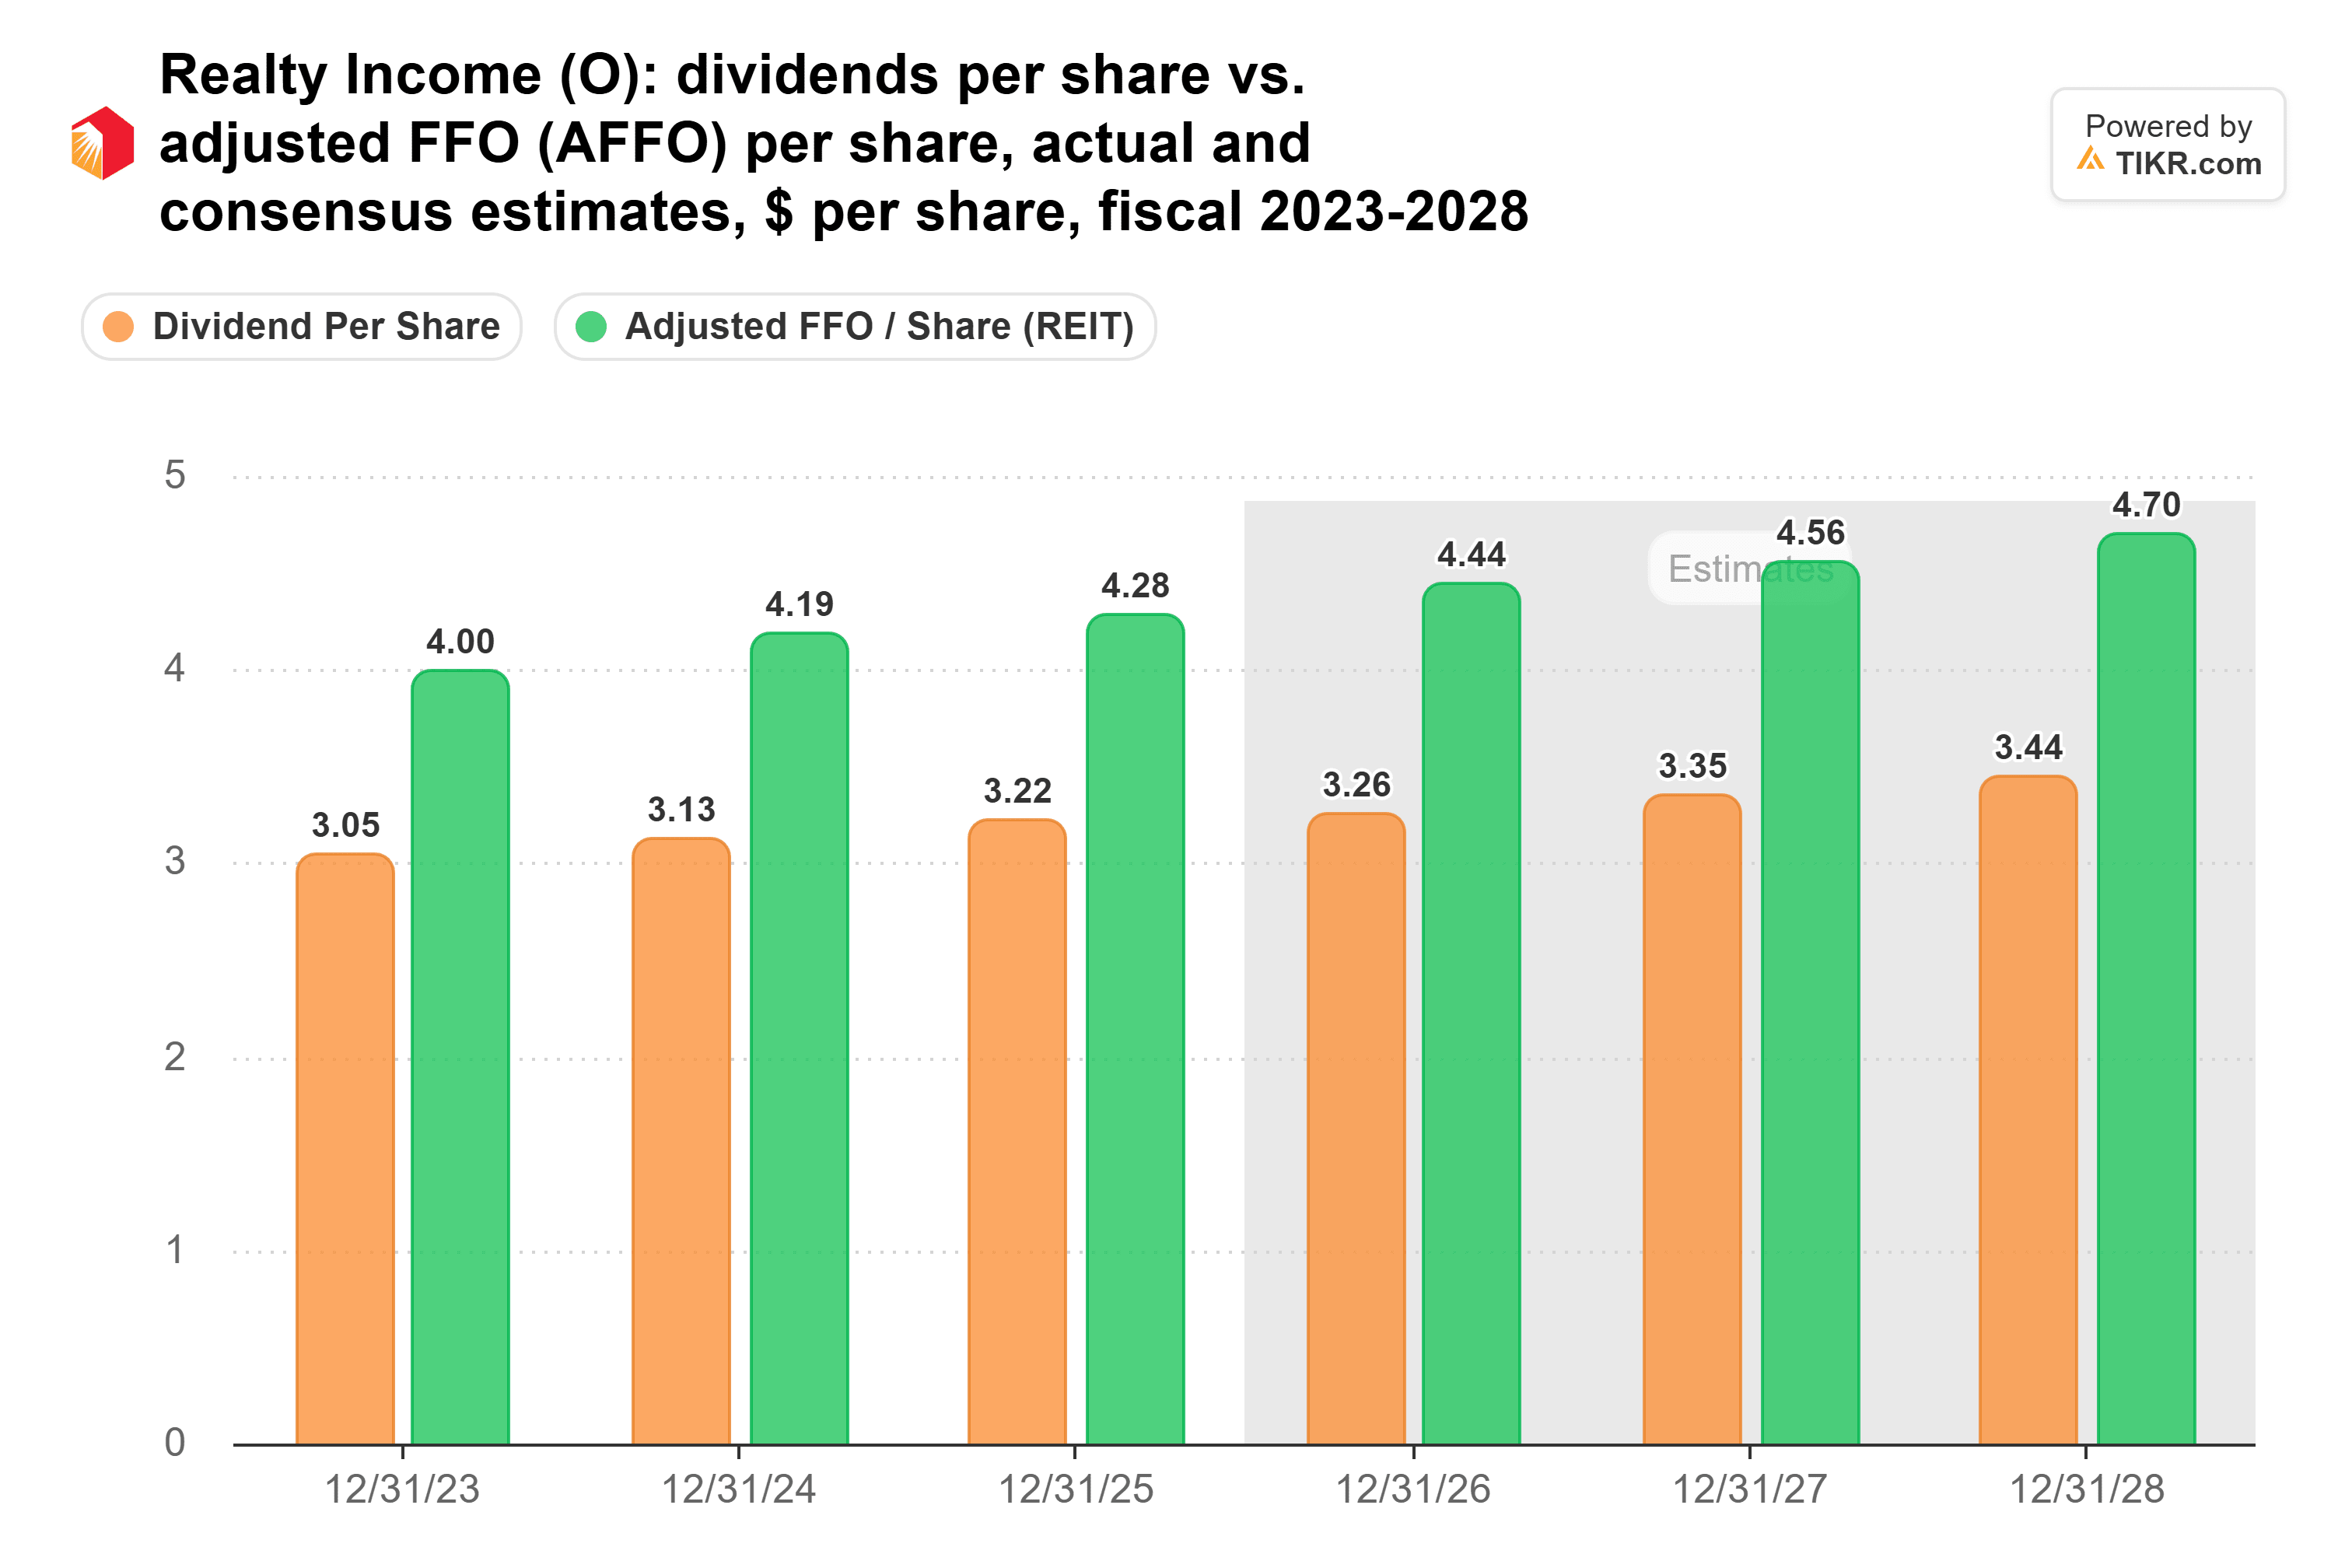
O Dividendi per Azione vs. AFFO per Azione: Effettivi e Stime, 2023-2028 (TIKR)
I $3,26 di dividendi attesi per il 2026 utilizzerebbero circa il 73% di quell'AFFO. È un payout ratio confortevole per un REIT.
Il consenso di $4,44 si trova al limite inferiore dell'intervallo di previsione (guidance) $4,44-$4,45 fissato dal management ad agosto. Per arrivarci servono circa $1,11 a trimestre nel secondo semestre. È circa il 2,3% in più rispetto al secondo semestre del 2025, meno della metà del ritmo del primo semestre.
Anche il modo in cui Realty Income ci arriva è importante. L'AFFO per azione è aumentato del 5,2% nel primo semestre del 2026, mentre l'FFO normalizzato per azione è aumentato dell'1,4%. L'AFFO è stato superiore di $76,6 milioni rispetto all'FFO normalizzato nel semestre, contro $3,2 milioni un anno prima. Nello stesso periodo, le accantonamenti per perdite su crediti, che l'AFFO riaggiusta, sono saliti a $46,4 milioni, e il portafoglio prestiti è quasi raddoppiato a $3,36 miliardi.
La maggior parte di ciò è avvenuta nel primo trimestre, e il divario si era già ridotto a circa $23 milioni nel secondo. Vorrei vederlo continuare a ridursi lunedì, con l'intervallo di previsione che si mantiene o si sposta verso l'alto.
Anche il Mercato Obbligazionario Ha un Voto
Un proprietario di net-lease può scambiare tanto sui tassi di interesse quanto su un singolo trimestre. Il titolo è sceso del 12% tra il 30 giugno e il 30 settembre mentre i rendimenti salivano, anche dopo che il management aveva alzato le previsioni. Realty Income paga gran parte della sua crescita con il debito, che è salito da $20,9 miliardi nel settembre 2023 a $31,3 miliardi al 30 giugno 2026:
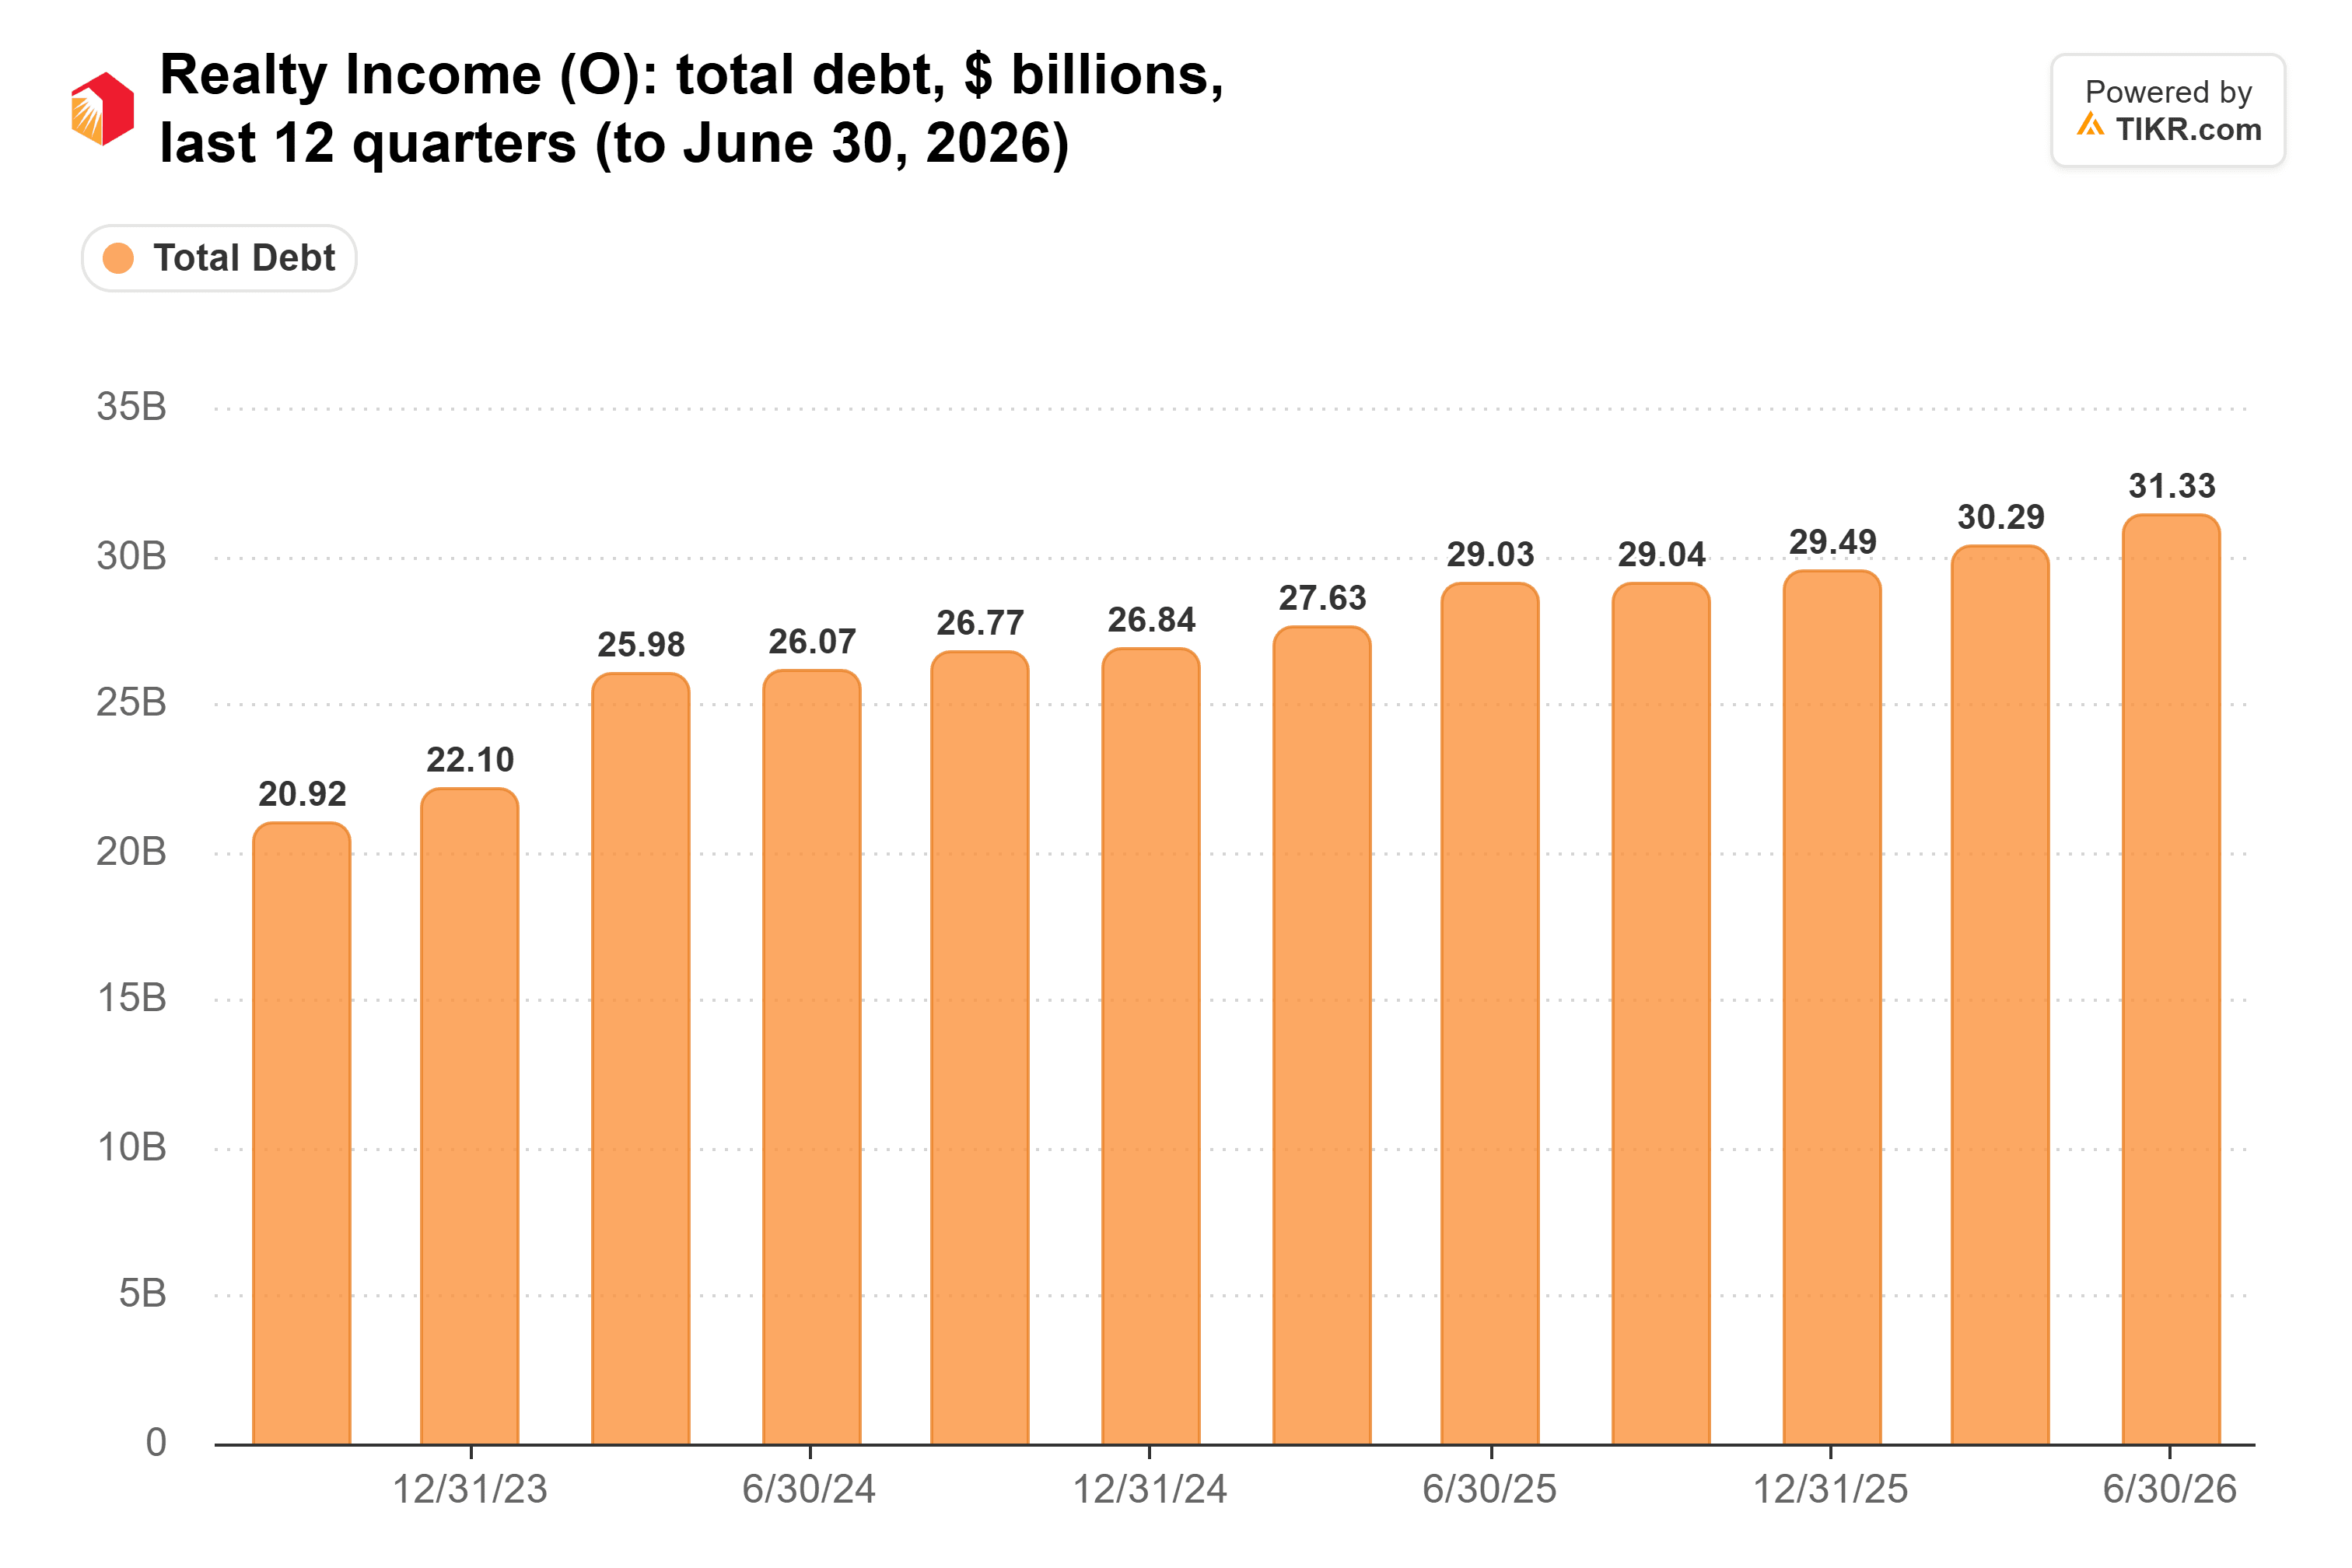
O Debito Totale: Trimestrale, Q3 2023-Q2 2026 (TIKR)
Gli analisti si aspettano che le spese per interessi aumentino del 16%, da $1,25 miliardi nel 2026 a $1,45 miliardi nel 2027. Il multiplo è importante anche per la crescita. A settembre, il CFO Jonathan Pong ha detto che il nuovo capitale azionario costa effettivamente il rendimento dell'AFFO. A 13 volte l'AFFO forward, è vicino all'8%, circa il costo del capitale a lungo termine che gli affari devono superare. Quindi un balzo dei rendimenti dei Treasury durante la settimana del report potrebbe muovere il titolo più di un centesimo di AFFO in un senso o nell'altro.
Più Economica di Quanto Sembri
Sulla misura che si addice a un REIT, Realty Income non sembra sopravvalutata in vista di lunedì. A 13 volte l'AFFO forward, il prezzo chiede solo la crescita attesa dalla Street e ben poco oltre. Se il terzo trimestre mantiene l'AFFO per azione sulla buona strada per $4,44 e il divario dei riaggiusti continua a ridursi, la preoccupazione sul fair value sembra eccessiva.
Il test più difficile sarà la previsione (guidance) per il 2027 all'inizio del prossimo anno, quando gli analisti si aspettano che l'AFFO per azione cresca solo del 2,7%, a $4,56.
Quindi Qual è il Valore Reale del Titolo Realty Income?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Realty Income. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Realty Income gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!