Le azioni di Qualcomm (QCOM) venivano scambiate a circa $183 lunedì mattina, 5 ottobre, in calo dello 0,8% alle 11:09 EDT, dopo che Qualcomm e Huawei hanno annunciato un accordo di licenza brevettuale pluriennale che copre 5G, computing, AI e networking. Qualcomm acquisirà anche alcuni brevetti statunitensi di Huawei, soggetto ad approvazioni normative.
È un lunedì ricco di accordi di licenza. Lo stesso giorno, Qualcomm va a processo contro Arm in Delaware, cercando di interrompere il pagamento delle royalty ad Arm per un periodo fino a cinque anni.
Cosa ottiene Qualcomm da Huawei
Questa è la prima licenza Huawei-Qualcomm a includere il 5G, ha riportato Reuters. Nessuna delle due società ha rivelato i termini finanziari o quale parte paghi. John Han, EVP di Qualcomm, ha dichiarato che l'accordo "ribadisce il riconoscimento da parte del settore della leadership tecnologica di Qualcomm nel 5G e il successo del programma di licenze SEP 5G di Qualcomm."

Il tempismo è importante perché il licensing è stato debole. Il segmento di licenze QTL di Qualcomm ha generato $1,28 miliardi nel trimestre di giugno, il livello più basso degli ultimi otto trimestri e in calo rispetto ai $1,32 miliardi dell'anno precedente. È anche l'attività più redditizia di Qualcomm, con un margine EBT del 69% nell'ultimo trimestre.
Modello di valutazione QCOM: il margine scende, la crescita tiene
Ho eseguito uno scenario medio con ricavi in crescita del 10,1% annuo, un margine di utile netto del 26,5%, una crescita dell'EPS del 14,0% annuo e un P/E che sale marginalmente dello 0,9% annuo. È più lento della crescita dei ricavi del 13,3% dell'anno scorso, e il margine si colloca al di sotto del 29,6% dell'anno scorso. L'ho impostato più basso perché il CFO Akash Palkhiwala ha dichiarato durante la conference call sugli utili del Q3 2026 che i chip personalizzati per i data center saranno "un freno dell'1,5% al 2% sul margine lordo medio ponderato per QCT."
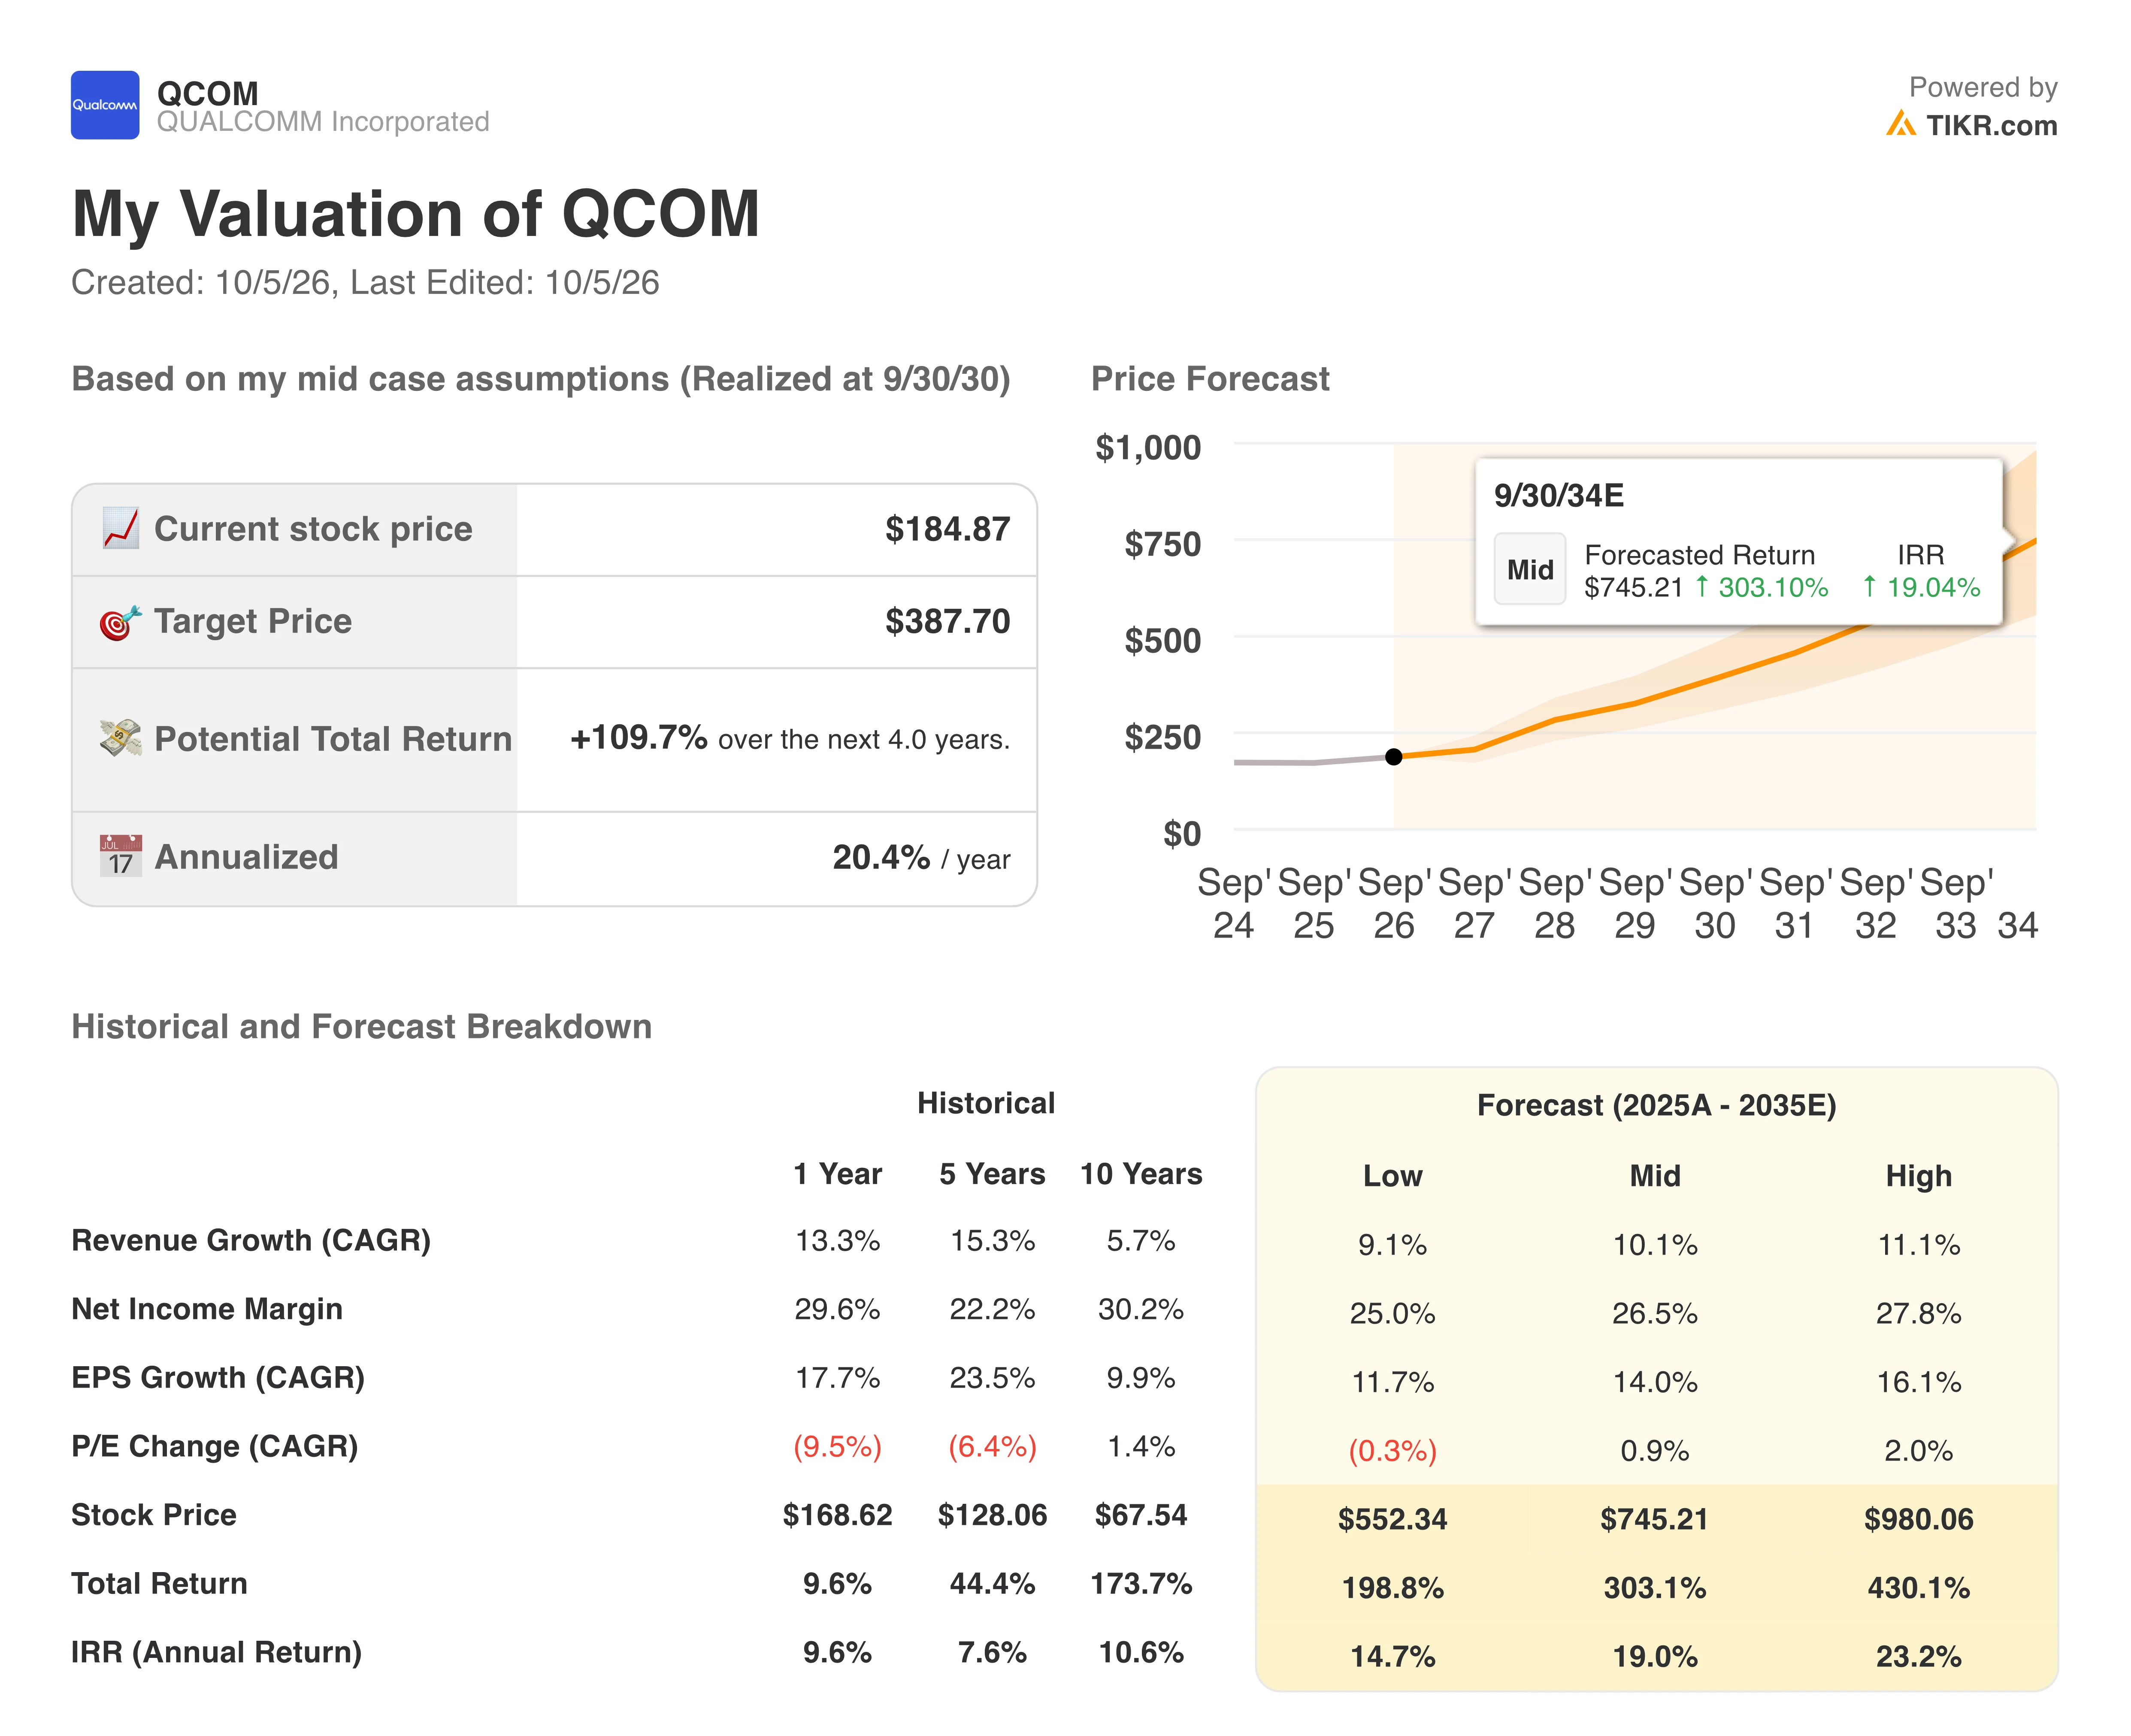
Il modello arriva a un prezzo di $388 entro il 30 settembre 2030. Ciò rappresenta un rendimento totale del 109,7% da $184,87 in 4,0 anni, ovvero il 20,4% annuo. Il titolo raddoppia circa.
Per fare un confronto, Qualcomm punta a ricavi da data center di $15 miliardi nell'anno fiscale 2029, circa 2,6 volte quanto ha generato QTL negli ultimi quattro trimestri. Huawei si trova sul lato ad alto margine del business. L'espansione nel data center è su cui il modello si basa, quindi bisogna monitorare i primi ricavi da chip personalizzati che Qualcomm si aspetta nel trimestre di dicembre.
Non sei d'accordo con i miei input? Costruisci il tuo modello QCOM su TIKR in 60 secondi, gratis. Scopri di più qui.
Quindi, quanto vale realmente il titolo QUALCOMM?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo QCOM. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta QUALCOMM Incorporated gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!