Punti Chiave
- Qualcomm pubblicherà i risultati del quarto trimestre fiscale dopo la chiusura di mercoledì 4 novembre, dopo una settimana di titoli sul laptop made-in-USA di Anduril e una rinnovata attenzione sulla sua partecipazione nella startup di IA Hark.
- Questi accordi sono troppo piccoli per riflettersi nei numeri del prossimo anno, quindi i chip per data center dovranno sostenere la crescita di Qualcomm nel 2027 fiscale.
- Gli analisti si aspettano ricavi fiscali 2027 di 44,9 miliardi di dollari, solo 2 miliardi in più di quest'anno. Il margine operativo è sceso al 18,5% nel trimestre di giugno.
- Il titolo scambia a 18 volte gli utili forward contro una media quinquennale di 14x, quindi le previsioni per il trimestre di dicembre devono mostrare che i ricavi dei data center arrivano nei tempi previsti.
Qualcomm (QCOM) è stata al centro dei titoli dell'ultima settimana per motivi che hanno poco a che fare con i telefoni.
La scorsa settimana, su Bloomberg Tech, il fondatore di Anduril Palmer Luckey ha parlato di BlueChip, un laptop robusto che Anduril mira a costruire interamente con componenti made-in-USA. Qualcomm fornisce la CPU, la GPU e la NPU. Il discorso di Luckey è andato oltre il laptop: "Qualcomm ha annunciato che produrrà i chip in Arizona". Il CEO di Qualcomm Cristiano Amon lo ha confermato, dicendo che TSMC (TSM) produrrà i chip Snapdragon X nei suoi stabilimenti dell'Arizona.
Qualcomm è anche tra i sostenitori della startup di assistenti IA Hark. Il suo braccio venture ha partecipato, insieme a Nvidia (NVDA), AMD (AMD) e Intel (INTC), al round Serie A da 700 milioni di dollari di Hark a maggio, a una valutazione di 6 miliardi di dollari.
Sono titoli positivi, ma dietro non ci sono ancora numeri. Non è stata fornita alcuna cifra di ricavo per l'accordo con Anduril. E qualunque somma Qualcomm abbia messo in un round da 700 milioni di dollari è minuscola rispetto a oltre 40 miliardi di dollari di vendite annuali.
Gli analisti non si aspettano un grande 2027 fiscale
Gli analisti si aspettano ricavi fiscali 2027 di 44,9 miliardi di dollari. Sono circa 2 miliardi in più dei 42,9 miliardi che si aspettano per il 2026 fiscale, l'anno che si chiude con il report di mercoledì, e appena sopra i 44,1 miliardi del 2025 fiscale:

È un piccolo passo per un'azienda che ha detto agli investitori al suo Investor Day di giugno di aspettarsi ricavi da data center per 5 miliardi di dollari nel 2027 fiscale. I chip personalizzati per due hyperscaler dovrebbero iniziare a essere spediti nel trimestre di dicembre.
Il divario viene dai telefoni. Nella call di luglio, il management ha detto che i ricavi da Apple sarebbero diminuiti di circa la metà dal trimestre di settembre a dicembre. Ha anche detto che la carenza di memoria avrebbe ridotto i ricavi da chip Android di circa il 20% rispetto all'anno precedente, un impatto di oltre 1,50 dollari sull'EPS. Quindi gli analisti si aspettano che le nuove attività facciano poco più che riempire il buco che i telefoni stanno lasciando.
TIKR Traccia 37 Analisti su Qualcomm. Quanti Dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Qualcomm
I margini devono smettere di scivolare
Il margine operativo di Qualcomm è sceso dal 27,5% nel trimestre a giugno 2025 al 18,5% un anno dopo:
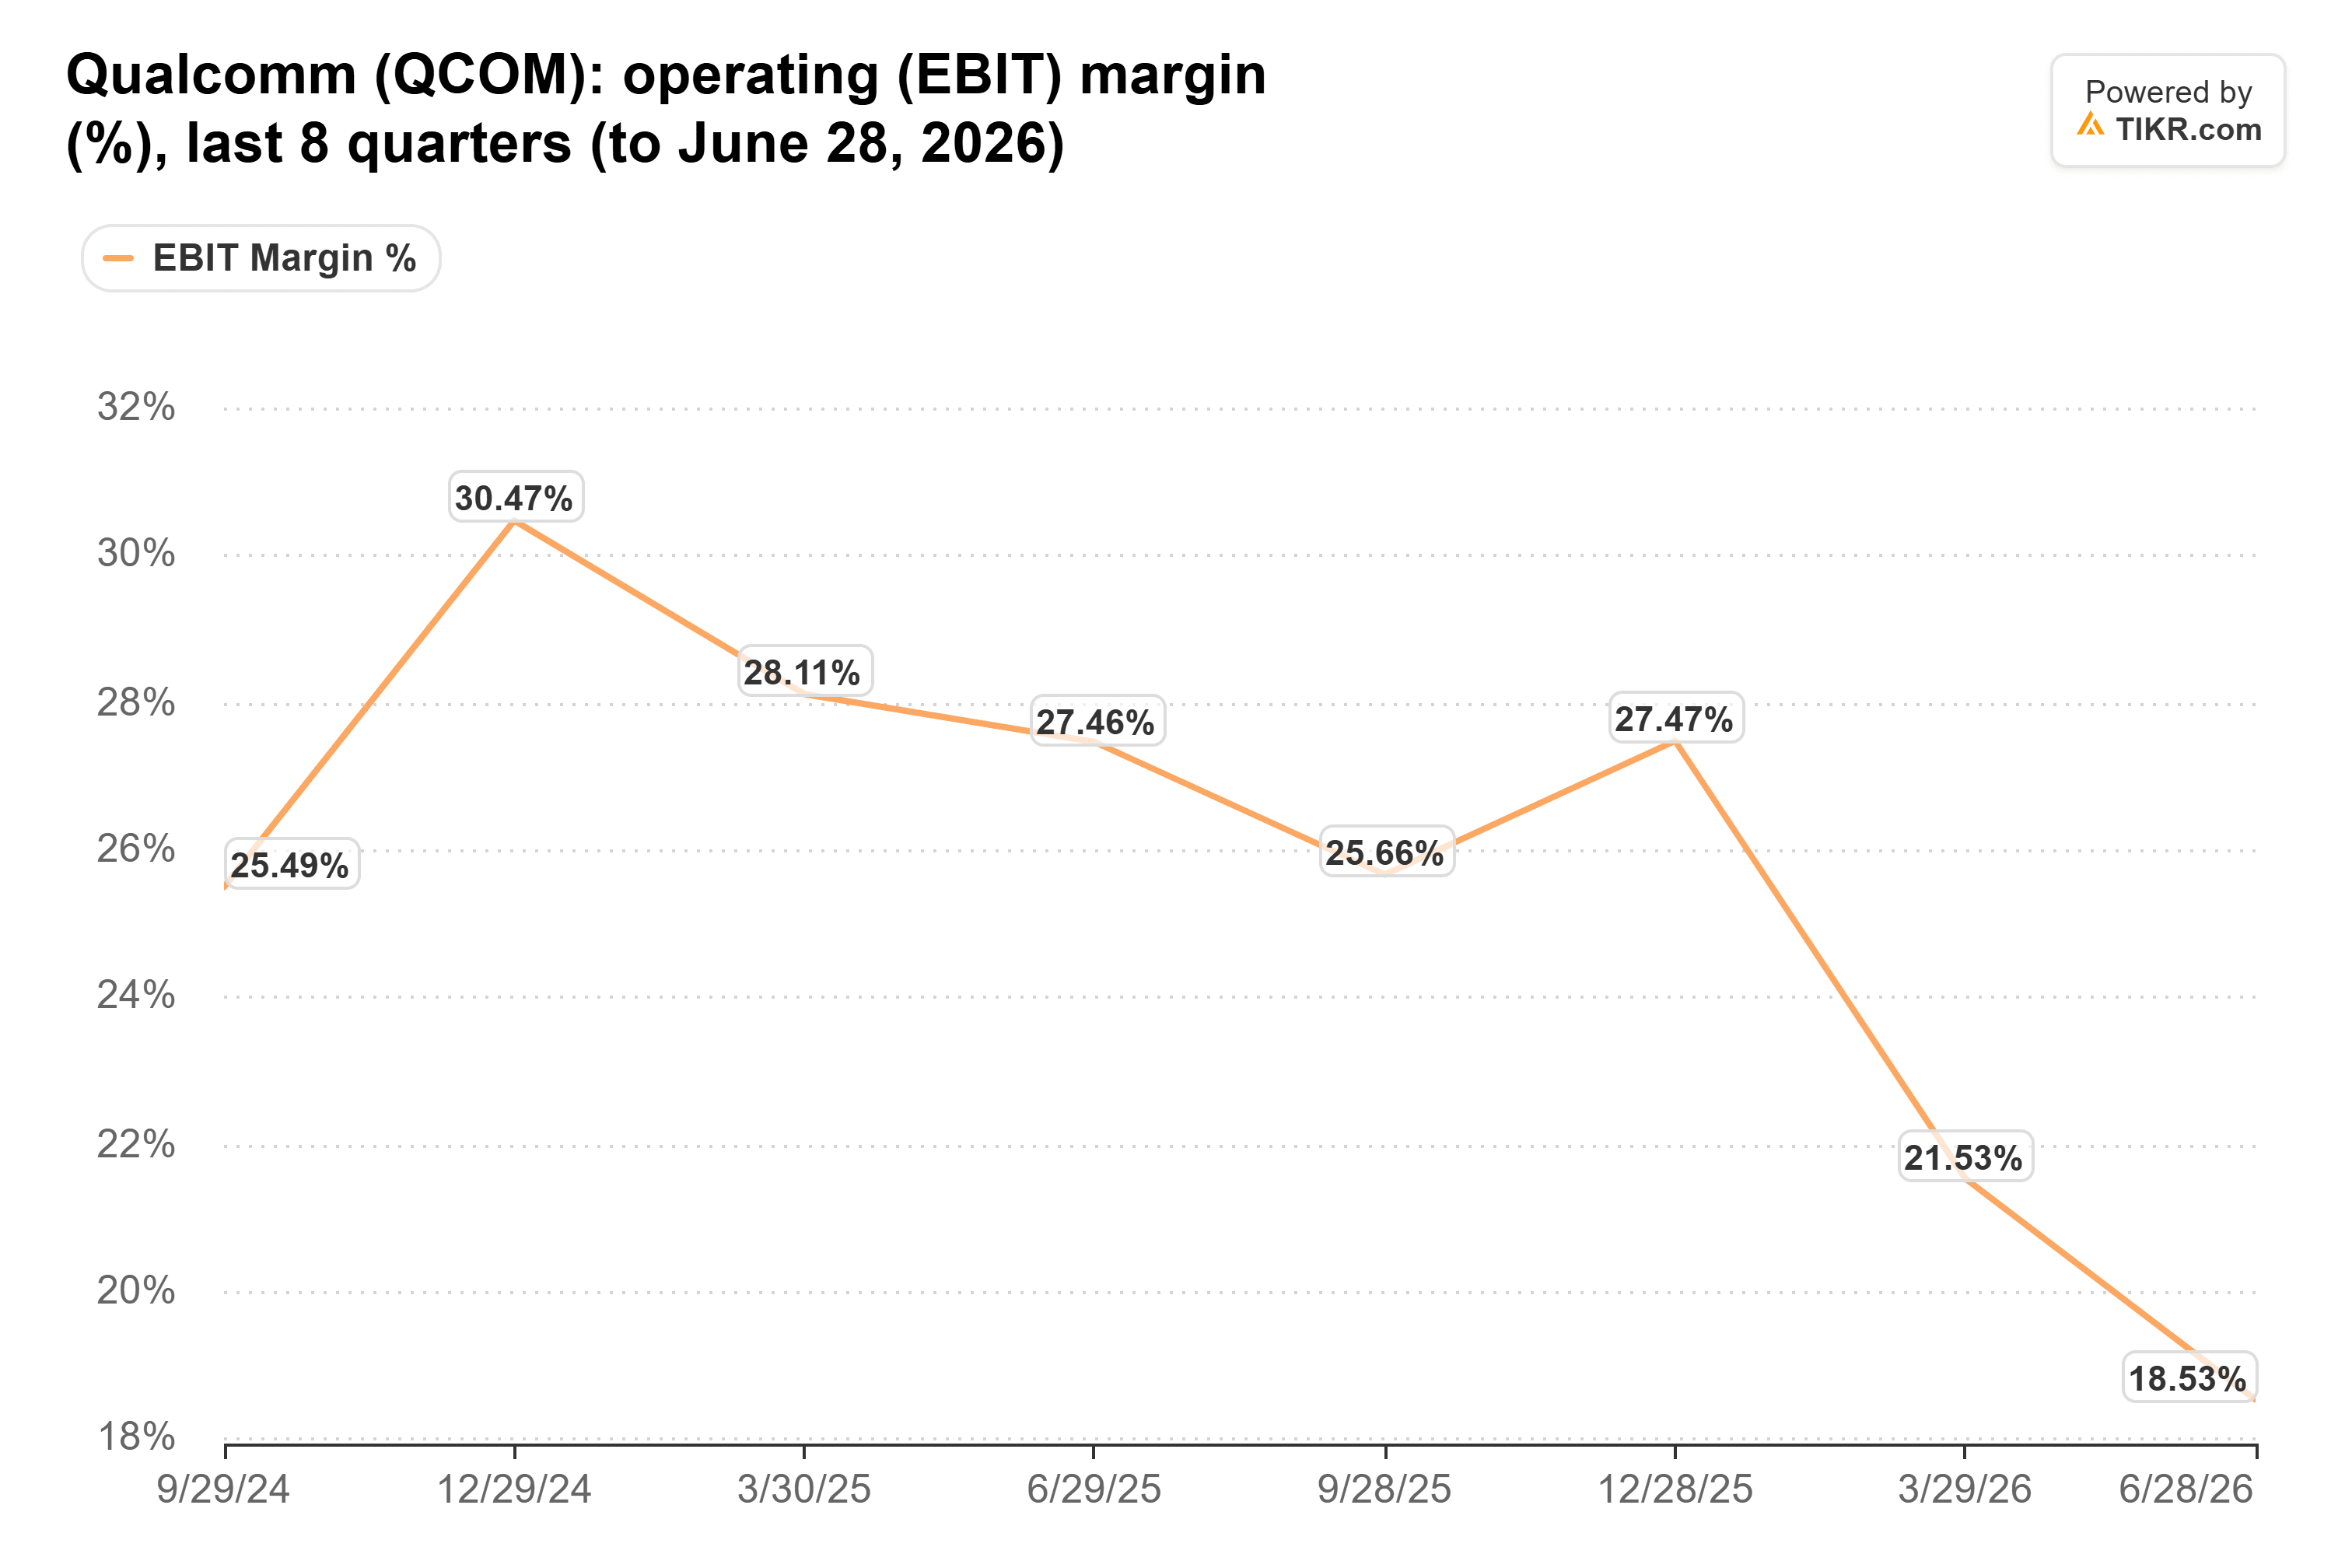
Il management ha fornito previsioni per circa 2,7 miliardi di dollari di spese operative per il trimestre di settembre. Questo rappresenta il 26% al 28% dei ricavi previsti, contro un obiettivo di lungo termine del 19% al 20%. I licenziamenti globali delineati dal CEO Cristiano Amon in un memo del 19 ottobre sono il primo passo per colmare quel divario, con le notifiche ai dipendenti che inizieranno a novembre.
18x paga già per le nuove attività
Qualcomm scambia a 18 volte gli utili forward, ben al di sopra della sua media quinquennale di 14x:
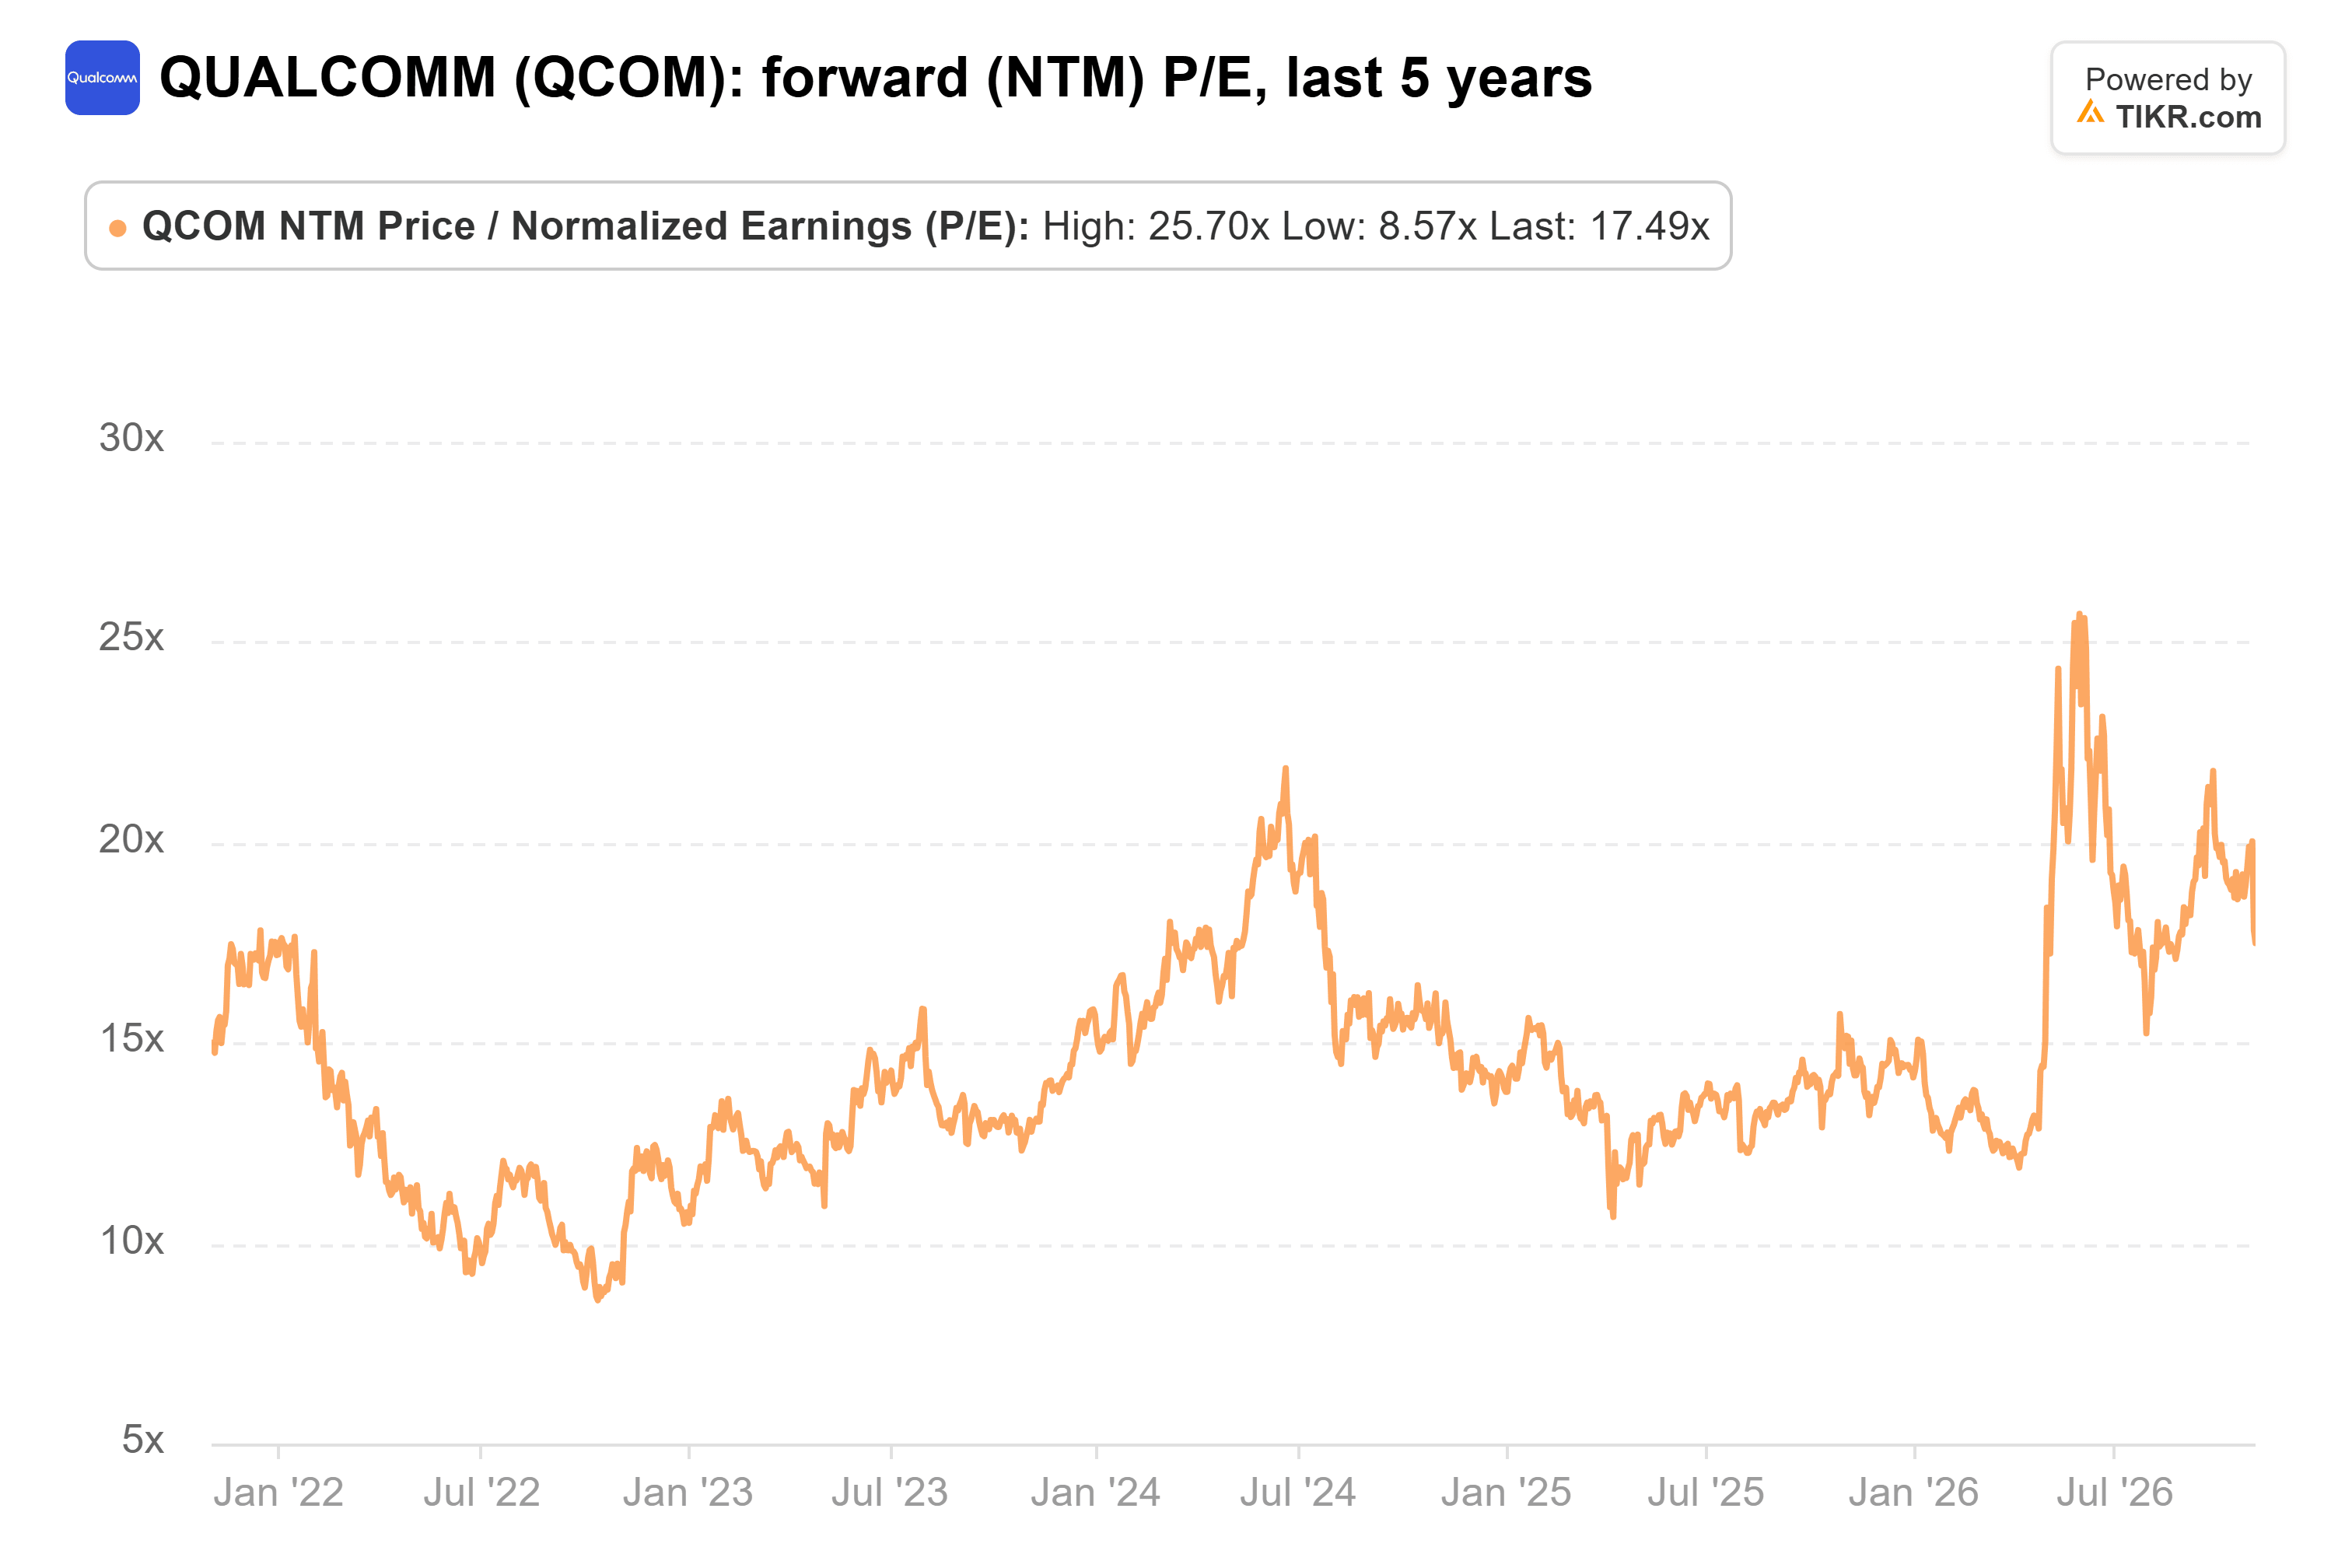
E gli analisti si aspettano che quegli utili si riducano. L'EPS normalizzato di consenso per il 2027 fiscale è di 10,19 dollari, al di sotto dei 12,03 dollari guadagnati da Qualcomm nel 2025 fiscale. Gli investitori stanno pagando un multiplo superiore alla media per utili al minimo, il che ha senso solo se il piano per i data center atterra nei tempi previsti.
Cosa deve mostrare mercoledì
Ecco cosa guarderò:
- Previsioni di ricavi per il trimestre di dicembre superiori ai risultati effettivi del trimestre di settembre. Il management ha detto a luglio che i ricavi da chip sarebbero aumentati leggermente a dicembre anche con i ricavi da Apple dimezzati, perché Android recupera e iniziano le vendite di data center. Gli analisti si aspettano circa 10,6 miliardi di dollari.
- Ricavi da data center con un numero preciso. Voglio una cifra in dollari per la rampa verso gli hyperscaler che porta ai 5 miliardi.
- Un pavimento per i margini. Il management ha previsto un margine pre-tasse dell'unità chip del 23% al 25% per settembre, in calo dal 29% di un anno prima. Una previsione per dicembre che fermi quella discesa mostrerebbe che gli aumenti di prezzo e i tagli di posti di lavoro stanno funzionando.
Qualsiasi commento su Anduril o Hark è un bonus.
A mio modo di vedere, il rischio verso mercoledì è al ribasso. A 18x con utili in contrazione, una previsione per dicembre che si limita a soddisfare le aspettative non lascia molto spazio per un balzo. Un outlook più debole per i terminali potrebbe riportare il titolo verso il suo multiplo medio, proprio come è sceso dell'11% in un giorno dopo l'avvertimento di Intel sui PC.
Naturalmente, i chip personalizzati iniziano a essere spediti solo nel trimestre di dicembre. Mercoledì ci dà le previsioni, e non vedremo i ricavi stessi fino a quando Qualcomm non pubblicherà i risultati di quel trimestre all'inizio del 2027.
Quindi, quanto vale realmente il titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!