Punti Chiave
- Barclays ha aggiornato il rating di Bloom Energy a Overweight il 3 novembre, nonostante abbia ridotto il prezzo target a $289, che è superiore del 35% al prezzo attuale del titolo.
- Il terzo trimestre di Bloom ha registrato ricavi record e un terzo aumento delle previsioni, ma il flusso di cassa è diventato negativo mentre i ricavi non fatturati si accumulavano.
- La tesi di Barclays si basa sui depositi dei clienti, saliti a $661 milioni al 30 settembre da $78 milioni alla fine del 2025.
- Il target di Barclays equivale a 59x gli utili forward, al di sotto della media triennale di Bloom di 76x, quindi la chiamata sembra corretta se il denaro recupera il passo con i profitti.
Bloom Energy (BE) è sceso del 38% dal suo massimo di chiusura del 22 giugno, nonostante il miglior trimestre della sua storia. Il 3 novembre, Barclays ha aggiornato il rating del titolo a Overweight da Equal Weight, anche se ha ridotto il prezzo target a $289 da $316. Questo è comunque superiore del 35% rispetto al prezzo attuale di $213,36 per azione.
Il denaro è andato nella direzione opposta
I problemi sono iniziati a luglio, quando uno short seller ha sostenuto che lo scandio di Bloom proviene dalla Cina, cosa che Bloom contesta. È seguita una class action sui titoli.
Poi è arrivato il rapporto del terzo trimestre il 22 ottobre. I ricavi sono aumentati del 138% a $1,24 miliardi, e Bloom ha alzato le sue previsioni di ricavi per il 2026 per la terza volta quest'anno, a un intervallo tra $4,4 e $4,6 miliardi.
Ma il flusso di cassa operativo è stato un utilizzo di $27 milioni, e il free cash flow un utilizzo di $181 milioni, poiché le attività contrattuali (ricavi che Bloom ha contabilizzato ma non ancora fatturato) sono aumentate di $430 milioni nel trimestre. Il CFO Simon Edwards ha dichiarato durante la conference call che l'utilizzo di cassa "non è l'inizio di una tendenza".
Gli investitori non hanno aspettato per scoprirlo. Il titolo è crollato il giorno dopo la pubblicazione del rapporto, e Jefferies ha tagliato il suo target a $242 da $289, mantenendo un rating Hold.
TIKR monitora 29 analisti su Bloom Energy. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Bloom Energy, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Bloom Energy
Barclays sta monitorando i depositi
L'analista di Barclays Christine Cho, che aveva aumentato il suo target a $316 una settimana prima, sostiene ora che il backlog di Bloom sta crescendo più velocemente di quanto ipotizzato. Indica la sua più rapida espansione della capacità, i nuovi impegni di fornitura e l'aumento dei depositi dei clienti.
I depositi spiccano. Sono saliti a $661 milioni al 30 settembre, da $78 milioni alla fine del 2025, e Cho ha definito questo "potenzialmente una delle indicazioni più chiare finora" di un'accelerazione negli impegni dei clienti.
Questo è quasi quanto sono cresciute le attività contrattuali negli stessi nove mesi, a $859 milioni da $241 milioni.
$289 ha senso?
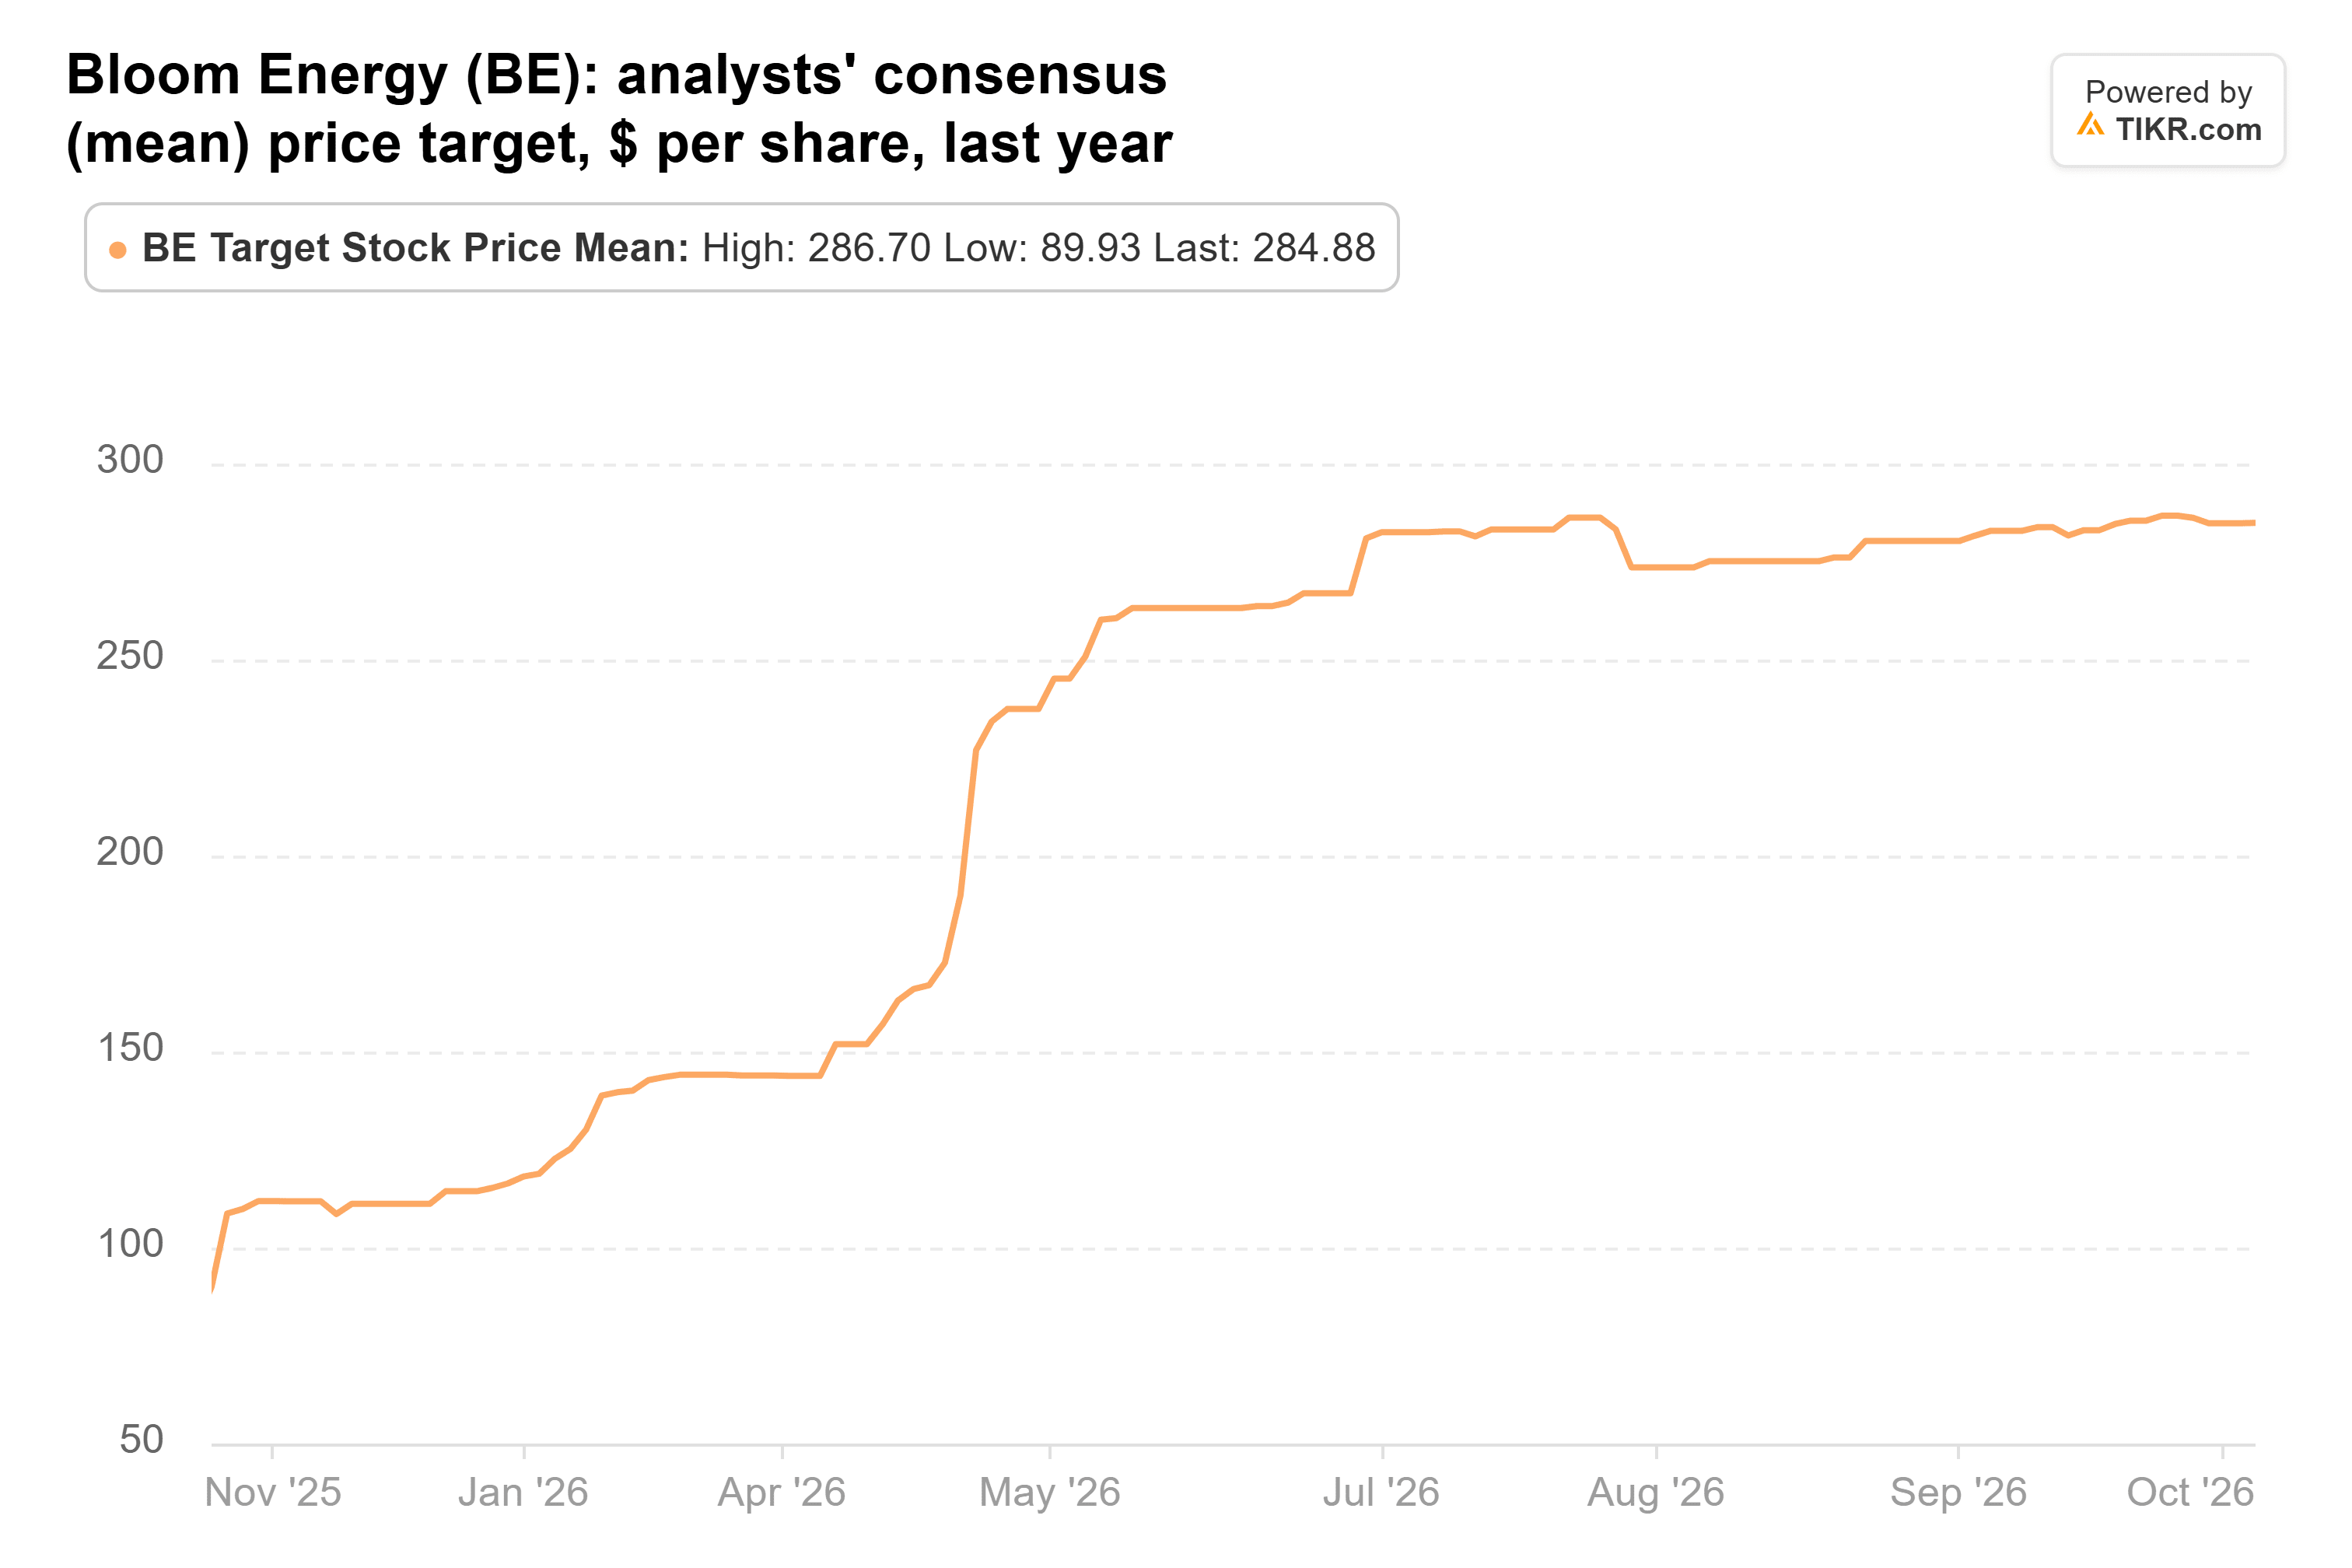
Il target di Barclays è quasi esattamente quello della media di Wall Street: il consensus target è $285, in aumento da $90 di un anno fa, e 29 analisti coprono il titolo, con target che vanno da $102 a $380:
Gli analisti si aspettano che l'EPS normalizzato salga da $0,76 nel 2025 a $3,27 quest'anno e $8,24 nel 2028:

La cifra per il 2026 era di $2,69 un mese fa, prima dell'aumento delle previsioni. Se Cho interpreta correttamente i depositi, mi aspetto che anche gli anni successivi continuino a salire.
A $213,36, Bloom scambia a circa 43x gli utili forward. I $289 di Barclays equivalgono a 59x gli stessi utili, al di sotto dei 76x che Bloom ha mediato negli ultimi tre anni.
Il denaro deve ancora arrivare
Due clienti hanno rappresentato il 69% dei ricavi del terzo trimestre di Bloom, quindi un ritardo da parte di uno dei due colpirebbe duramente le sue riscossioni.
Tuttavia, penso che Barclays abbia ragione su questo punto. A $289, Bloom scambierebbe comunque al di sotto del suo multiplo medio triennale, su stime che continuano a salire.
Il rapporto del quarto trimestre, previsto per i primi mesi del prossimo anno, dovrebbe mostrarci se le attività contrattuali si stanno trasformando in denaro. Bloom aveva $42 milioni di free cash flow fino a settembre, e un altro trimestre negativo probabilmente farebbe aspettare più a lungo gli investitori.
Quindi, quanto vale realmente il titolo Bloom Energy?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Bloom Energy. Parti dalle stime consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Bloom Energy gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!