

Punti Chiave
- McDonald’s pubblicherà i risultati del terzo trimestre prima dell'apertura di mercato mercoledì 4 novembre. Gli analisti si aspettano un EPS normalizzato di $12,88 per il 2026, in aumento rispetto ai $12,20 del 2025.
- Con un rapporto P/E forward di 20,2x, al di sotto della sua media quinquennale di 23,9x, il titolo è valutato a un prezzo equo se quella crescita si mantiene.
- Il fattore valutario ha trainato gran parte della crescita degli utili del primo semestre, e il suo margine operativo è sceso secondo la misura di TIKR in entrambi i trimestri, sebbene il margine rettificato di McDonald’s si sia mantenuto.
- Gli aspetti da monitorare sono le vendite comparabili negli Stati Uniti e le prospettive per il quarto trimestre, dato che il management si aspetta vendite comparabili negli USA leggermente negative per il terzo trimestre.
McDonald’s (MCD) pubblicherà i risultati del terzo trimestre prima dell'apertura di mercato mercoledì 4 novembre. Il titolo è valutato come un'azienda che compone il capitale in modo costante, quindi il rapporto ha un solo compito: mantenere gli utili annuali sul percorso atteso dagli analisti.
Il secondo semestre ha bisogno di una crescita di circa il 5%
Gli analisti si aspettano che l'EPS normalizzato di McDonald’s salga a $12,88 quest'anno, dai $12,20 del 2025, e continui a crescere fino al 2028:
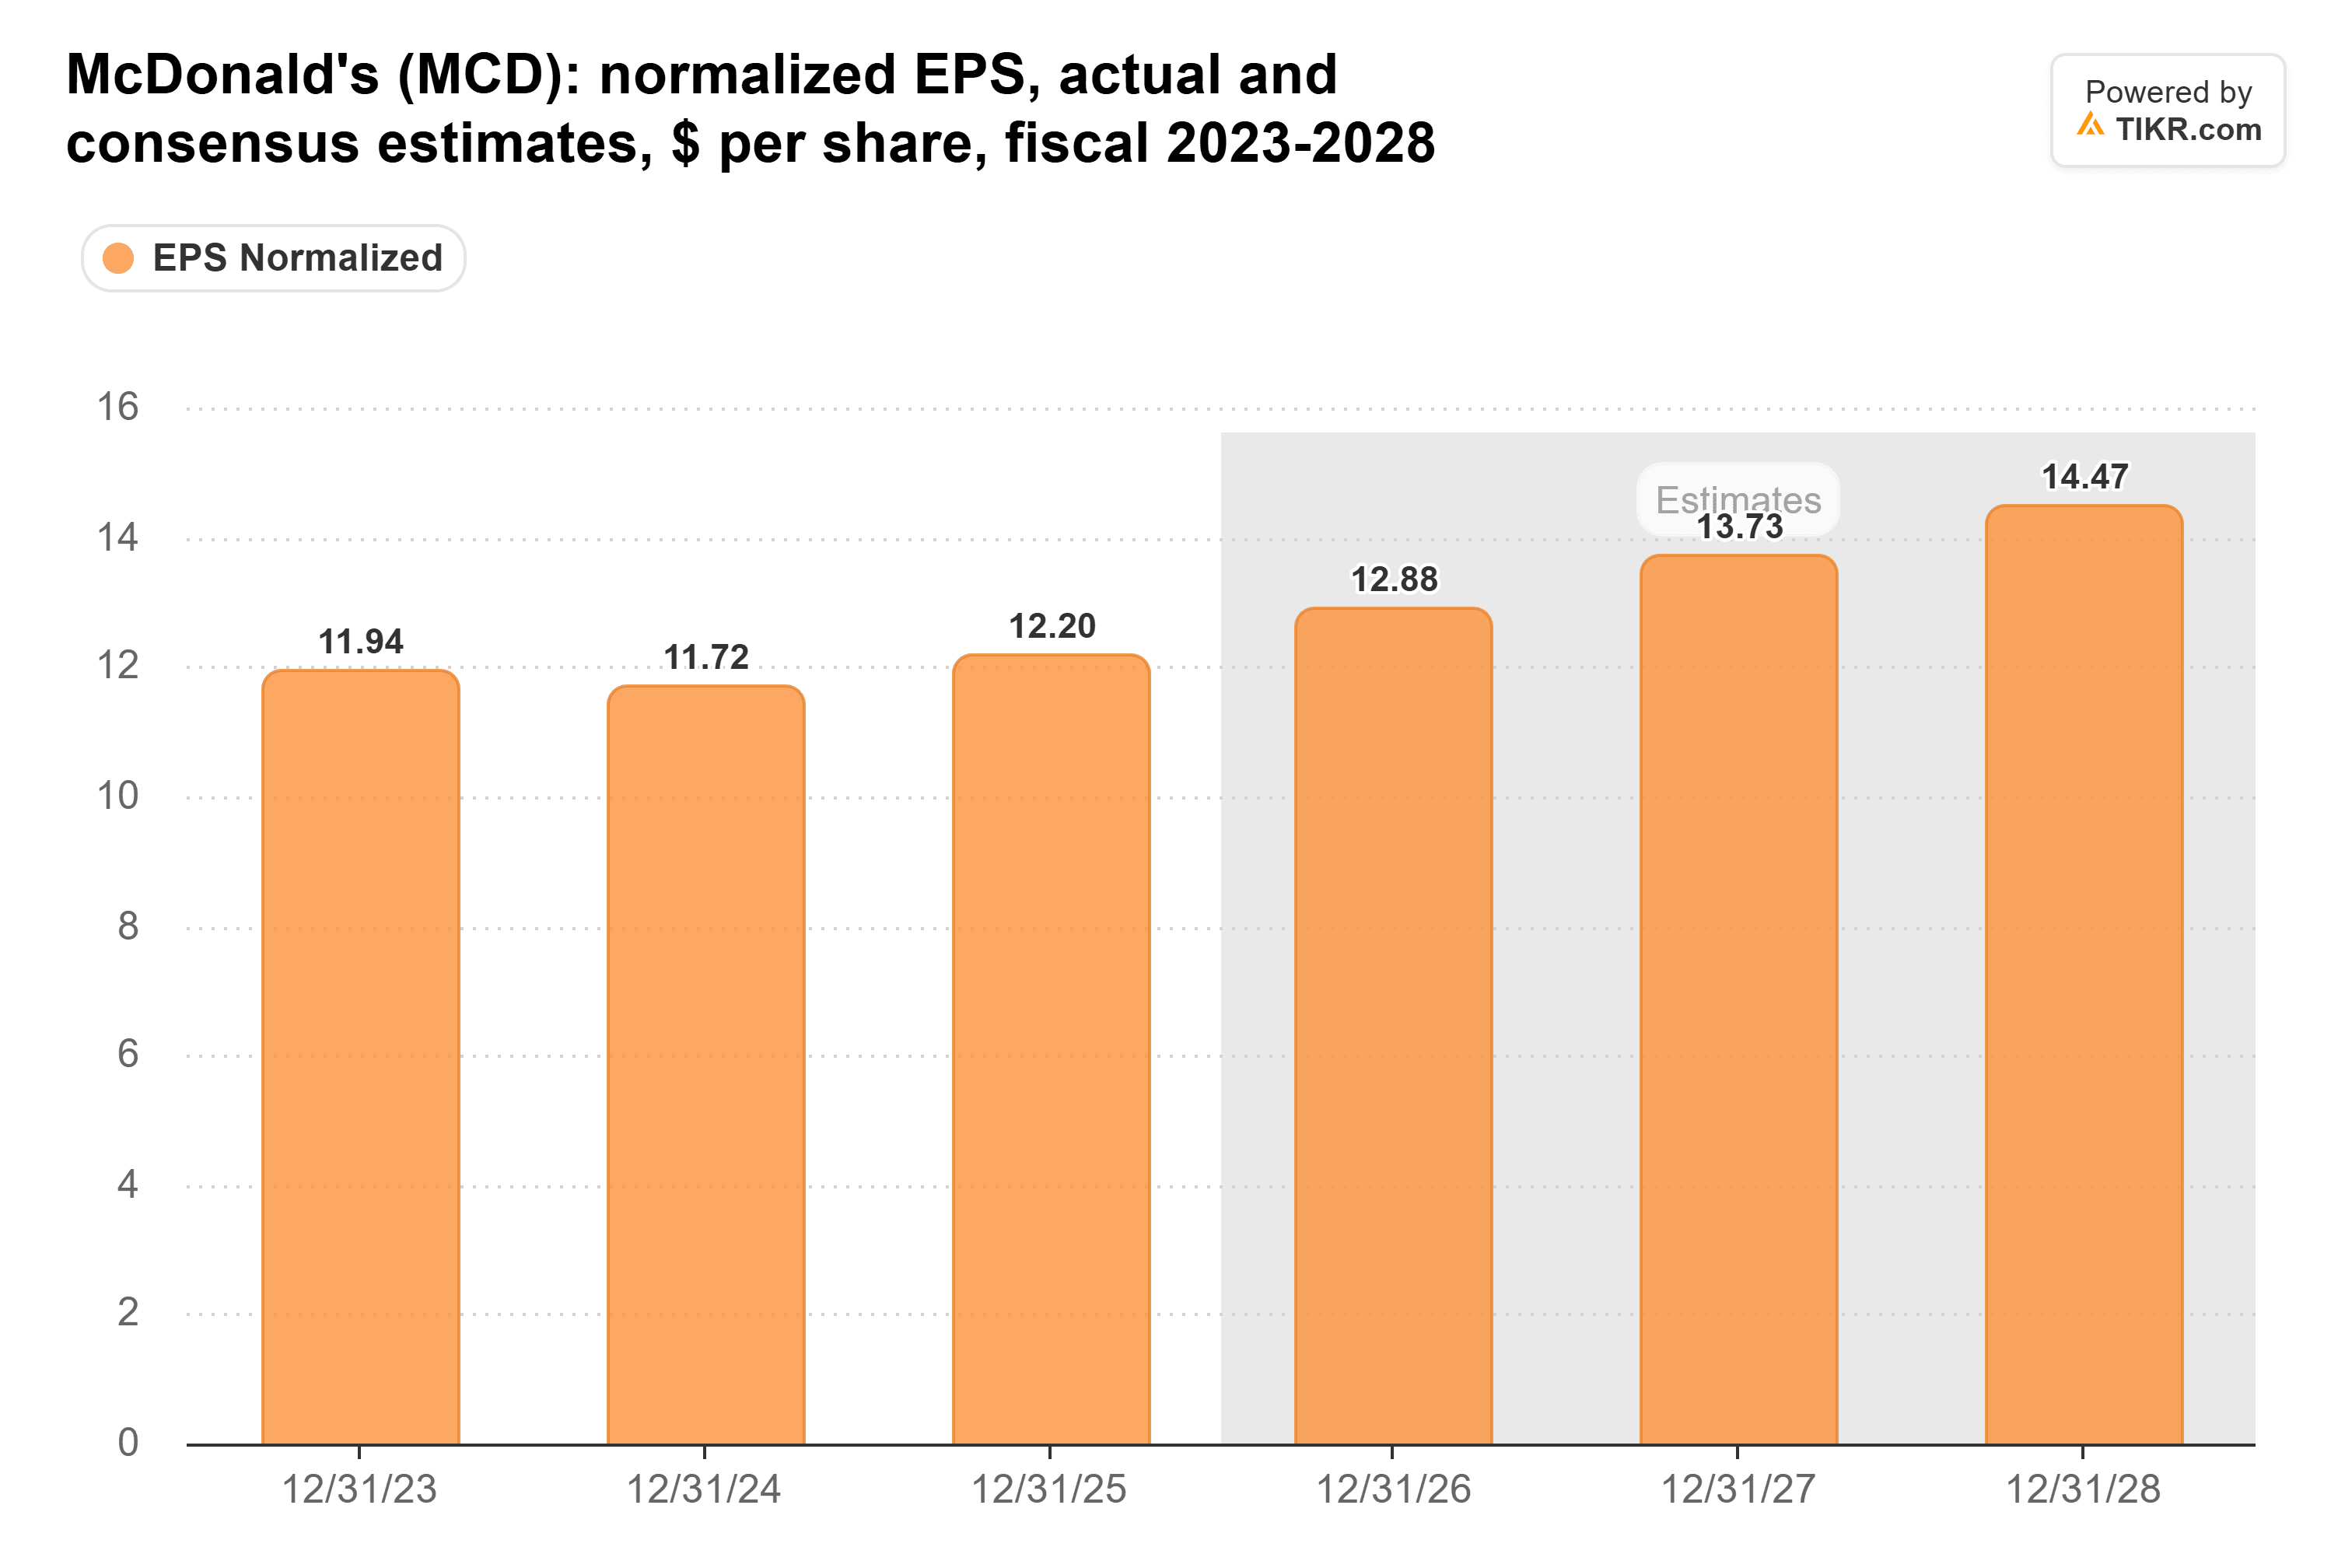
McDonald’s ha guadagnato $6,21 per azione su base rettificata nel primo semestre del 2026: $2,83 nel primo trimestre e $3,38 nel secondo. Per raggiungere il consenso, ha bisogno di $6,67 nel secondo semestre. Si tratta di circa il 5% in più rispetto ai $6,34 guadagnati nel secondo semestre del 2025.
Sembra un obiettivo facile, dato che l'EPS del primo semestre è cresciuto del 6%. Ma gran parte di quella crescita è arrivata dal fattore valutario. A valuta costante, l'EPS rettificato del primo trimestre è aumentato solo dell'1%, ha dichiarato McDonald’s nel comunicato del primo trimestre, contro il 6% riportato. E durante la conference call del secondo trimestre, il management ha ridotto la sua stima del contributo valutario di quest'anno a circa $0,15 per azione, da $0,20-$0,30.
Quindi il rapporto di mercoledì deve mostrare una crescita che proviene dai ristoranti.
Il margine non può scendere una terza volta
Circa il 95% dei ristoranti McDonald’s è in franchising, quindi l'azienda guadagna la maggior parte del suo profitto come affitti e royalty. Questo mantiene il suo margine operativo a metà degli anni '40, e il terzo trimestre è solitamente il più forte:
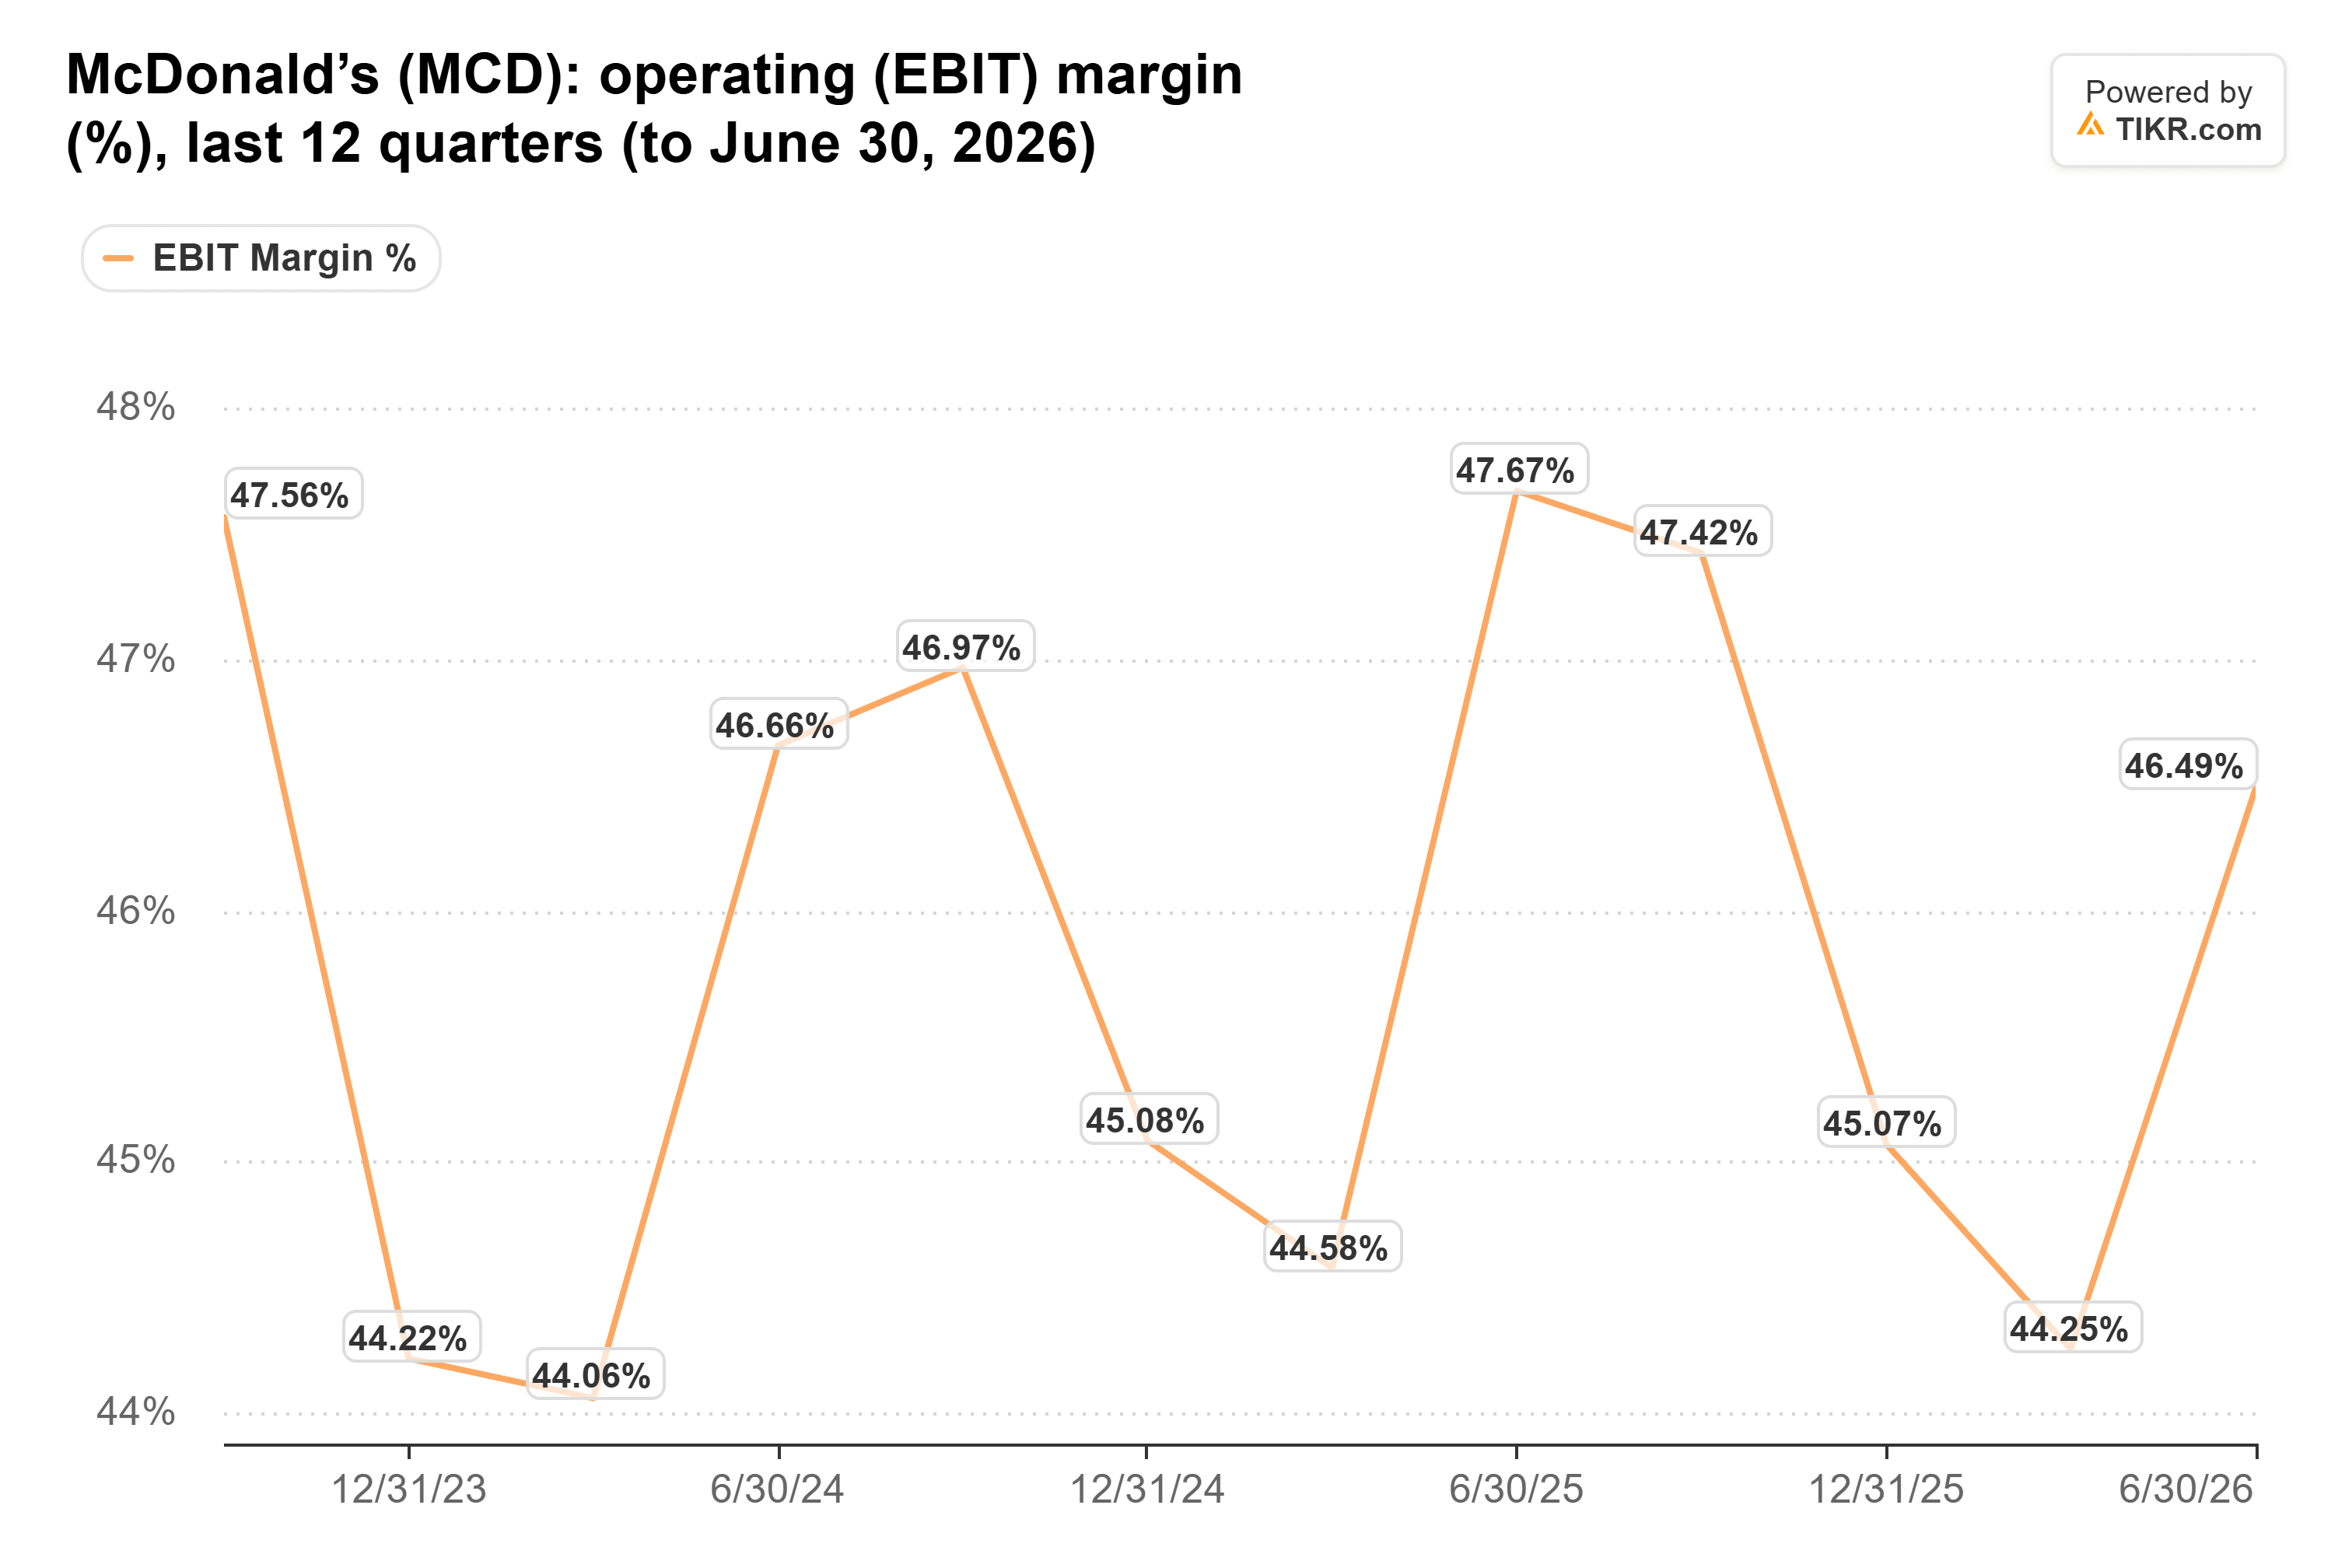
Ma secondo la misura EBIT di TIKR, il margine è risultato inferiore all'anno precedente in ciascuno degli ultimi due trimestri: 44,3% nel primo trimestre, contro il 44,6%, e 46,5% nel secondo, contro il 47,7%. Il margine operativo rettificato di McDonald’s si è mantenuto al 46,9% per il primo semestre, contro il 46,8%, quindi quanto sia sceso dipende dalla misura. Le spese per riconquistare i clienti sono reali in ogni caso: le spese SG&A sono aumentate del 17% nel secondo trimestre, a $817 milioni.
Se il margine dovesse risultare di nuovo inferiore al 47,4% dell'anno scorso, lo leggerei come il costo dell'inseguimento del traffico che si riflette sugli utili.
TIKR Monitora 33 Analisti su McDonald’s. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su McDonald’s, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su McDonald’s
Il traffico negli USA alimenta ancora gli utili
Il modello di franchising protegge anche McDonald’s dal costo di gestione dei ristoranti. Chipotle gestisce i propri ristoranti e non ha quella protezione: le sue transazioni sono cresciute dello 0,8% nel terzo trimestre, ma i costi più elevati di manzo, trasporti e lavoro hanno ridotto il suo margine a livello di ristorante di 120 punti base rispetto all'anno precedente, al 23,3%.
Ma gli affitti e le royalty di McDonald’s sono una percentuale delle vendite dei franchisee, quindi meno visite colpiscono i suoi utili alla fine. E le visite negli USA sono in calo. Al suo Investor Day del 23 settembre, il management ha dichiarato di aspettarsi vendite comparabili negli USA leggermente negative nel terzo trimestre, dopo un luglio e agosto leggermente negativi. Un anno prima, erano cresciute del 2,4%. Le stime di Placer.ai riportate da Reuters mostrano il traffico pedonale negli USA di McDonald’s in calo rispetto all'anno precedente in ogni mese intero da marzo.
Quindi, oltre all'EPS, monitorerei due cose: se settembre è risultato positivo, come si aspettava il management, e se le prospettive per il quarto trimestre prevedono vendite comparabili positive negli USA. Gli analisti costruiranno le loro stime per il 2027 su questi numeri, e hanno già tagliato la loro stima EPS per il 2027 del 5% nell'ultimo anno.
20x paga il consenso e niente di più
McDonald’s scambia a 20,2x gli utili forward, ben al di sotto della sua media quinquennale di 23,9x:
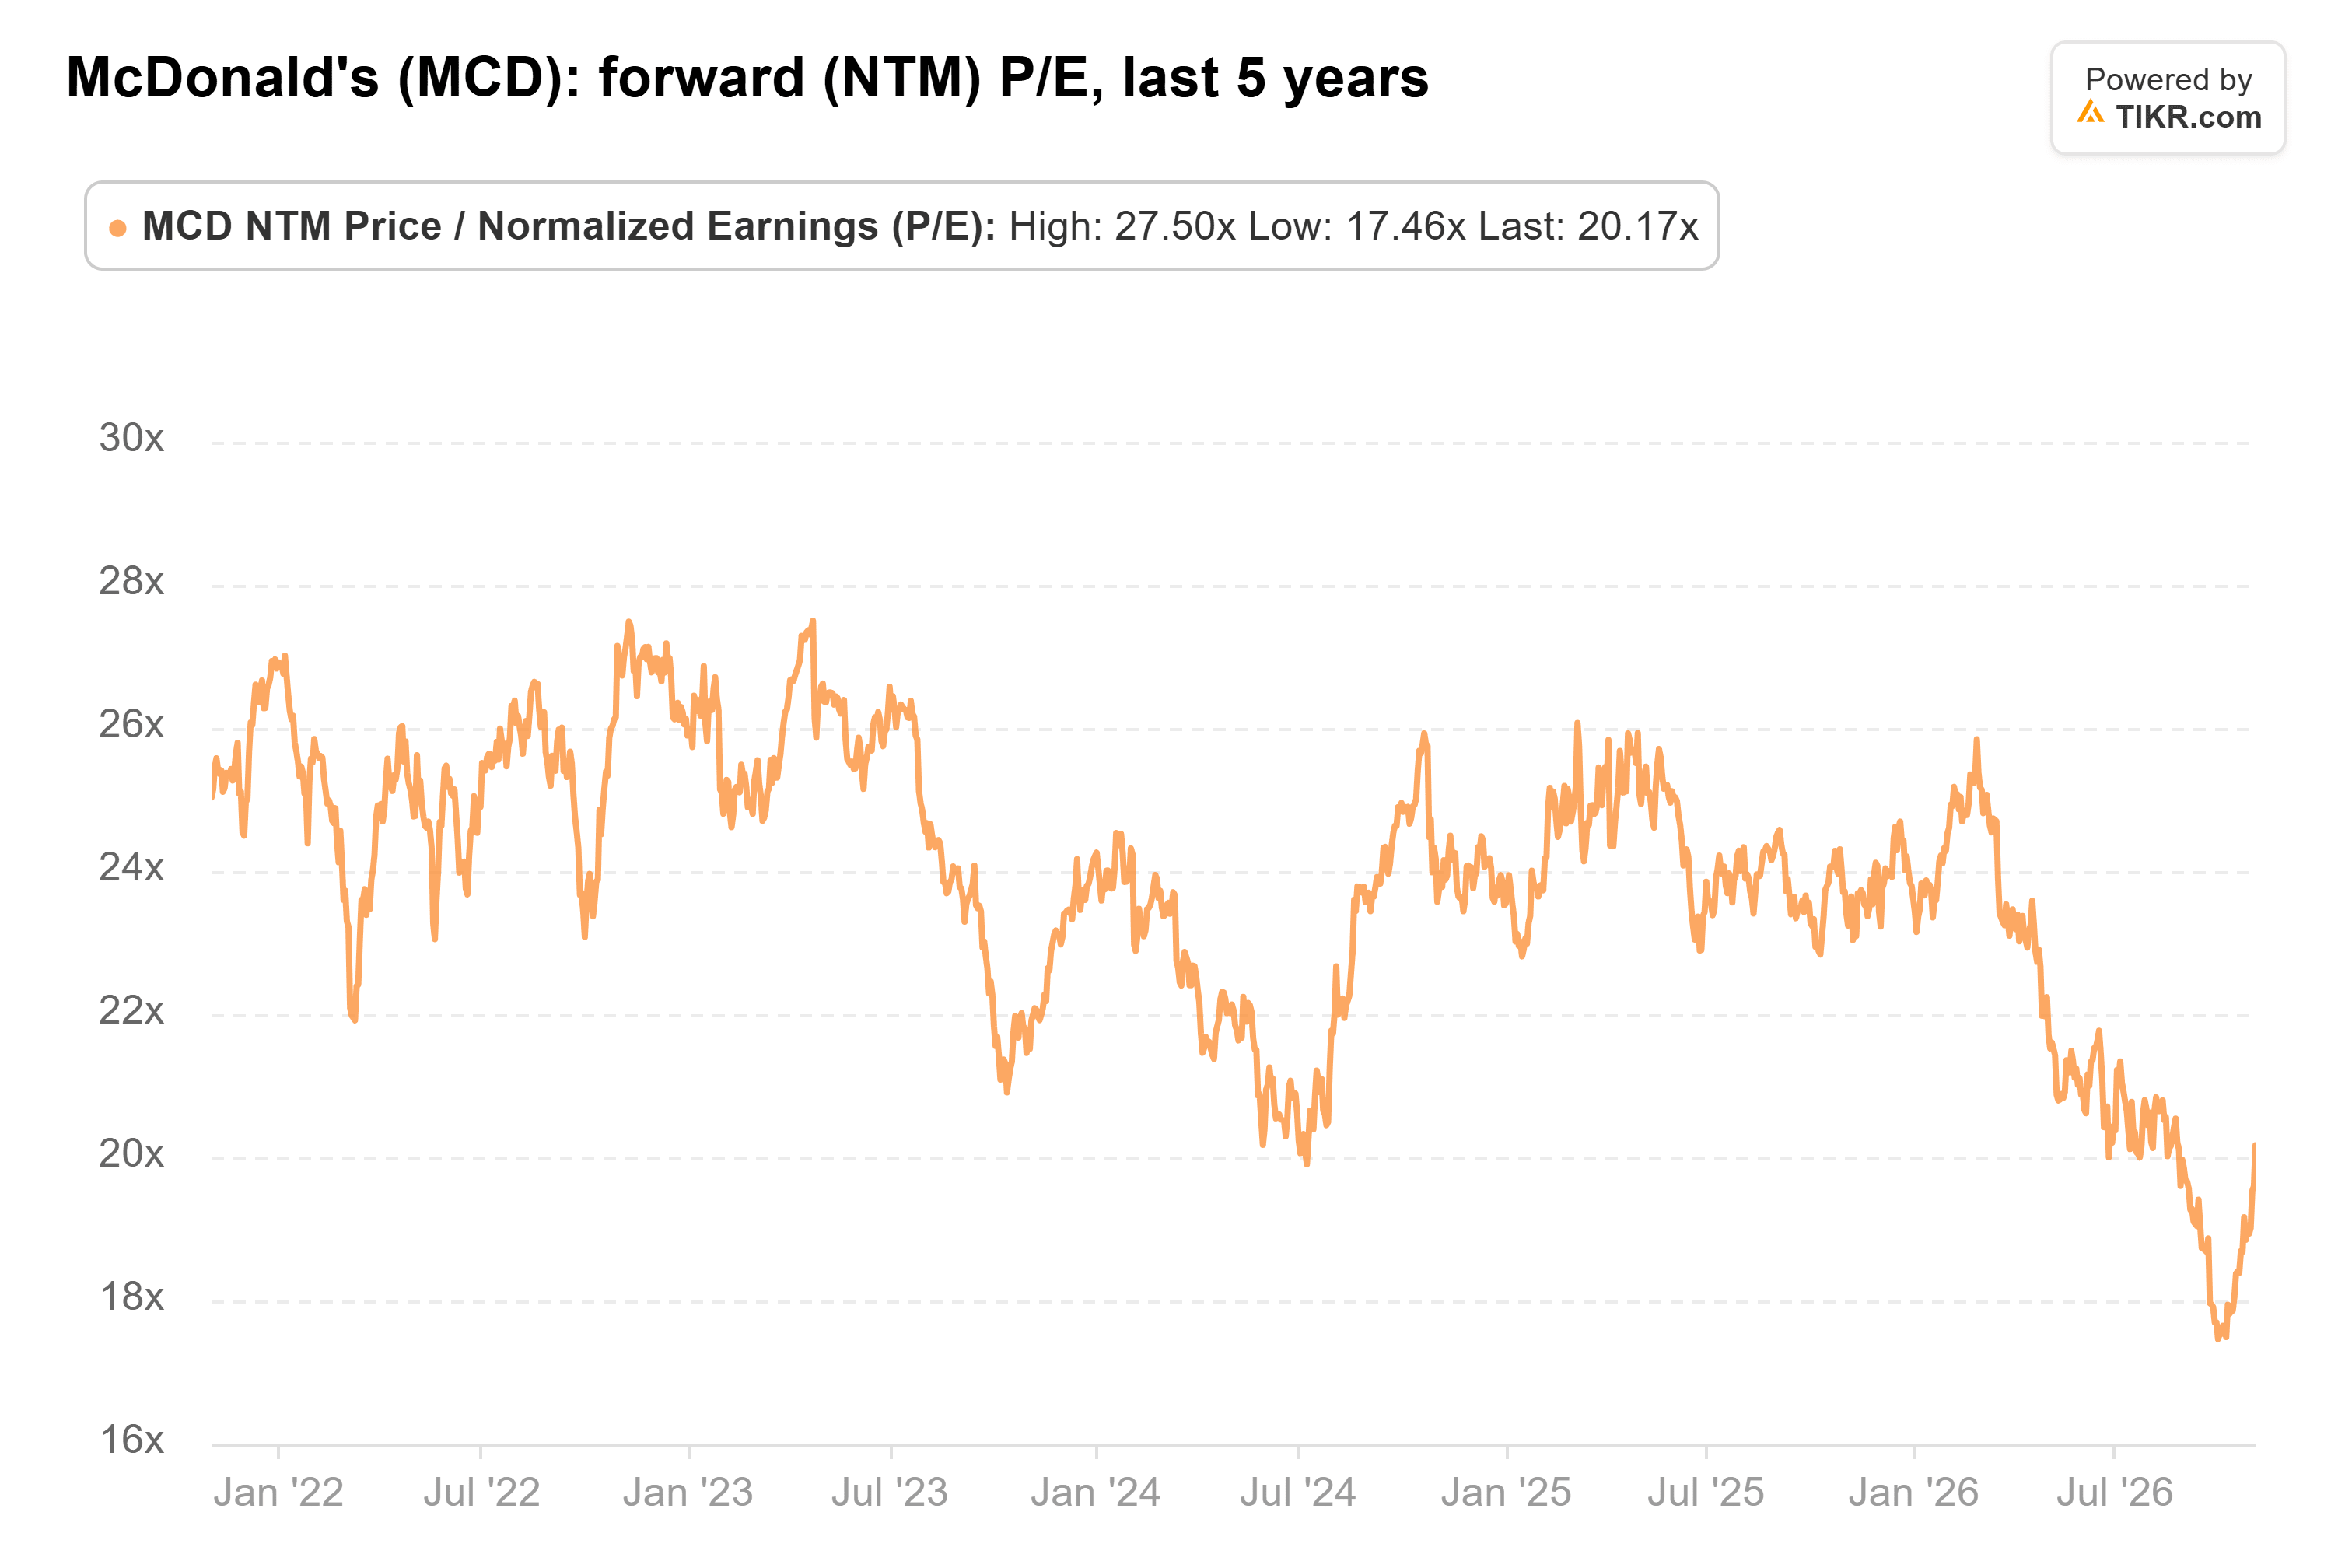
(Ha toccato un minimo quinquennale di 17,5x il 30 settembre, una settimana dopo l'Investor Day.)
A 20x, gli investitori stanno pagando per il circa 6% annuo che gli analisti si aspettano dal 2026 al 2028, senza nulla in più per un'inversione di tendenza negli USA. Il multiplo è risalito da 17,5x dal 30 settembre, però, quindi parte del sollievo è già nel prezzo.
Costante è sufficiente
Perché la tesi rialzista si mantenga, il rapporto di mercoledì deve mostrare tre cose:
- Una crescita dell'EPS rettificato che si mantenga a valuta costante
- Un margine operativo pari o superiore a quello dell'anno scorso
- Una prospettiva per gli USA che diventi positiva nel quarto trimestre
Se McDonald’s fornisce tutte e tre, penso che 20x sia un prezzo equo per un'azienda che cresce gli utili a questo ritmo, e il titolo può salire con le sue stime. Se il margine scende di nuovo, mi aspetterei un altro giro di tagli alle stime, e il multiplo sembrerebbe meno economico di quanto non appaia oggi.
Naturalmente, la prova più grande arriva all'inizio del prossimo anno. È allora che McDonald’s fornisce le sue previsioni per il 2027, e gli investitori ottengono una prima occhiata al costo degli $8,5 miliardi di sgravi sugli affitti e capitale che prevede di dare ai franchisee fino al 2036.
Quindi, quanto vale effettivamente il titolo McDonald's?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere McDonald's. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta McDonald's gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





