Punti Chiave
- Le azioni di Qualcomm sono scese di circa l'11% questa settimana dopo che le sue previsioni sugli utili per il trimestre di dicembre sono risultate inferiori alle attese.
- Il CEO Cristiano Amon afferma che l'offerta è l'unico fattore che limita l'obiettivo di ricavi da data center di 5 miliardi di dollari dell'azienda per l'anno fiscale 2027.
- La maggior parte di quei 5 miliardi di dollari proviene da due hyperscaler. Uno di questi è Amazon, e Qualcomm stima il potenziale ricavo dal suo accordo con AWS fino a 60 miliardi di dollari in 10 anni.
- A 17 volte gli utili futuri, vicino alla sua media triennale mentre gli utili calano, il prezzo delle azioni sconta poco della crescita del data center. La contrazione dei margini è il rischio principale.
Le azioni di Qualcomm (QCOM) sono scese di circa l'11% questa settimana. Le sue previsioni sugli utili per il trimestre di dicembre hanno deluso, e l'aumento dei costi dei chip ha oscurato la sua crescita al di fuori del settore degli smartphone.
Ma il CEO Cristiano Amon vuole che gli investitori guardino a una parte diversa del business. Durante l'Halftime Report di CNBC di giovedì, gli è stato chiesto dei data center:
"Ve lo dico subito, a prescindere da tutto questo rumore, penso che l'impegno da 5 miliardi di dollari che abbiamo preso, non sia limitato dalla domanda, ma solo dall'offerta. Se avessi più offerta, probabilmente farei meglio di 5 miliardi di dollari."
È il massimo della fiducia che un CEO può esprimere in una giornata negativa.
Durante la conference call del quarto trimestre di mercoledì, il CFO Akash Palkhiwala ha aggiunto un dettaglio utile. Qualcomm è "molto ben posizionata dal punto di vista dell'offerta per raggiungere l'obiettivo di 5 miliardi di dollari." L'offerta limita la crescita solo al di sopra dei 5 miliardi di dollari.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Qualcomm
Amazon è il cliente di riferimento
Qualcomm prevede ricavi da data center superiori a 650 milioni di dollari nel trimestre di dicembre. Palkhiwala si aspetta che il business termini l'anno fiscale 2027 a un run-rate annuale di circa 7 miliardi di dollari, e l'obiettivo del management per l'anno fiscale 2029 è superiore a 15 miliardi di dollari.
Durante la call, Amon ha detto che la maggior parte dei 5 miliardi di dollari dell'anno fiscale 2027 proviene da due hyperscaler, e uno di questi è Amazon (AMZN). Gli acceleratori personalizzati di Qualcomm per Amazon Web Services hanno iniziato a essere spediti a ottobre, e i suoi chip di connettività per AWS aumenteranno più avanti a novembre.
Palkhiwala ha anche stimato il potenziale ricavo dall'accordo con AWS fino a 60 miliardi di dollari nei prossimi 10 anni. Questo è l'accordo che Qualcomm ha firmato a settembre. Distribuito uniformemente, si traduce in 6 miliardi di dollari all'anno solo da Amazon, che è più dell'intero obiettivo per l'anno fiscale 2027 (supponendo che Amazon raggiunga il massimo di quel range). Amazon detiene anche un warrant per fino a 25 milioni di azioni Qualcomm, quindi ha un interesse affinché le cose vadano bene.
Gli analisti non ci stanno ancora contando molto
Prima della pubblicazione dei risultati, gli analisti si aspettavano che i ricavi totali di Qualcomm crescessero solo da 43,2 miliardi di dollari nell'anno fiscale 2026 a 44,8 miliardi nell'anno fiscale 2027:
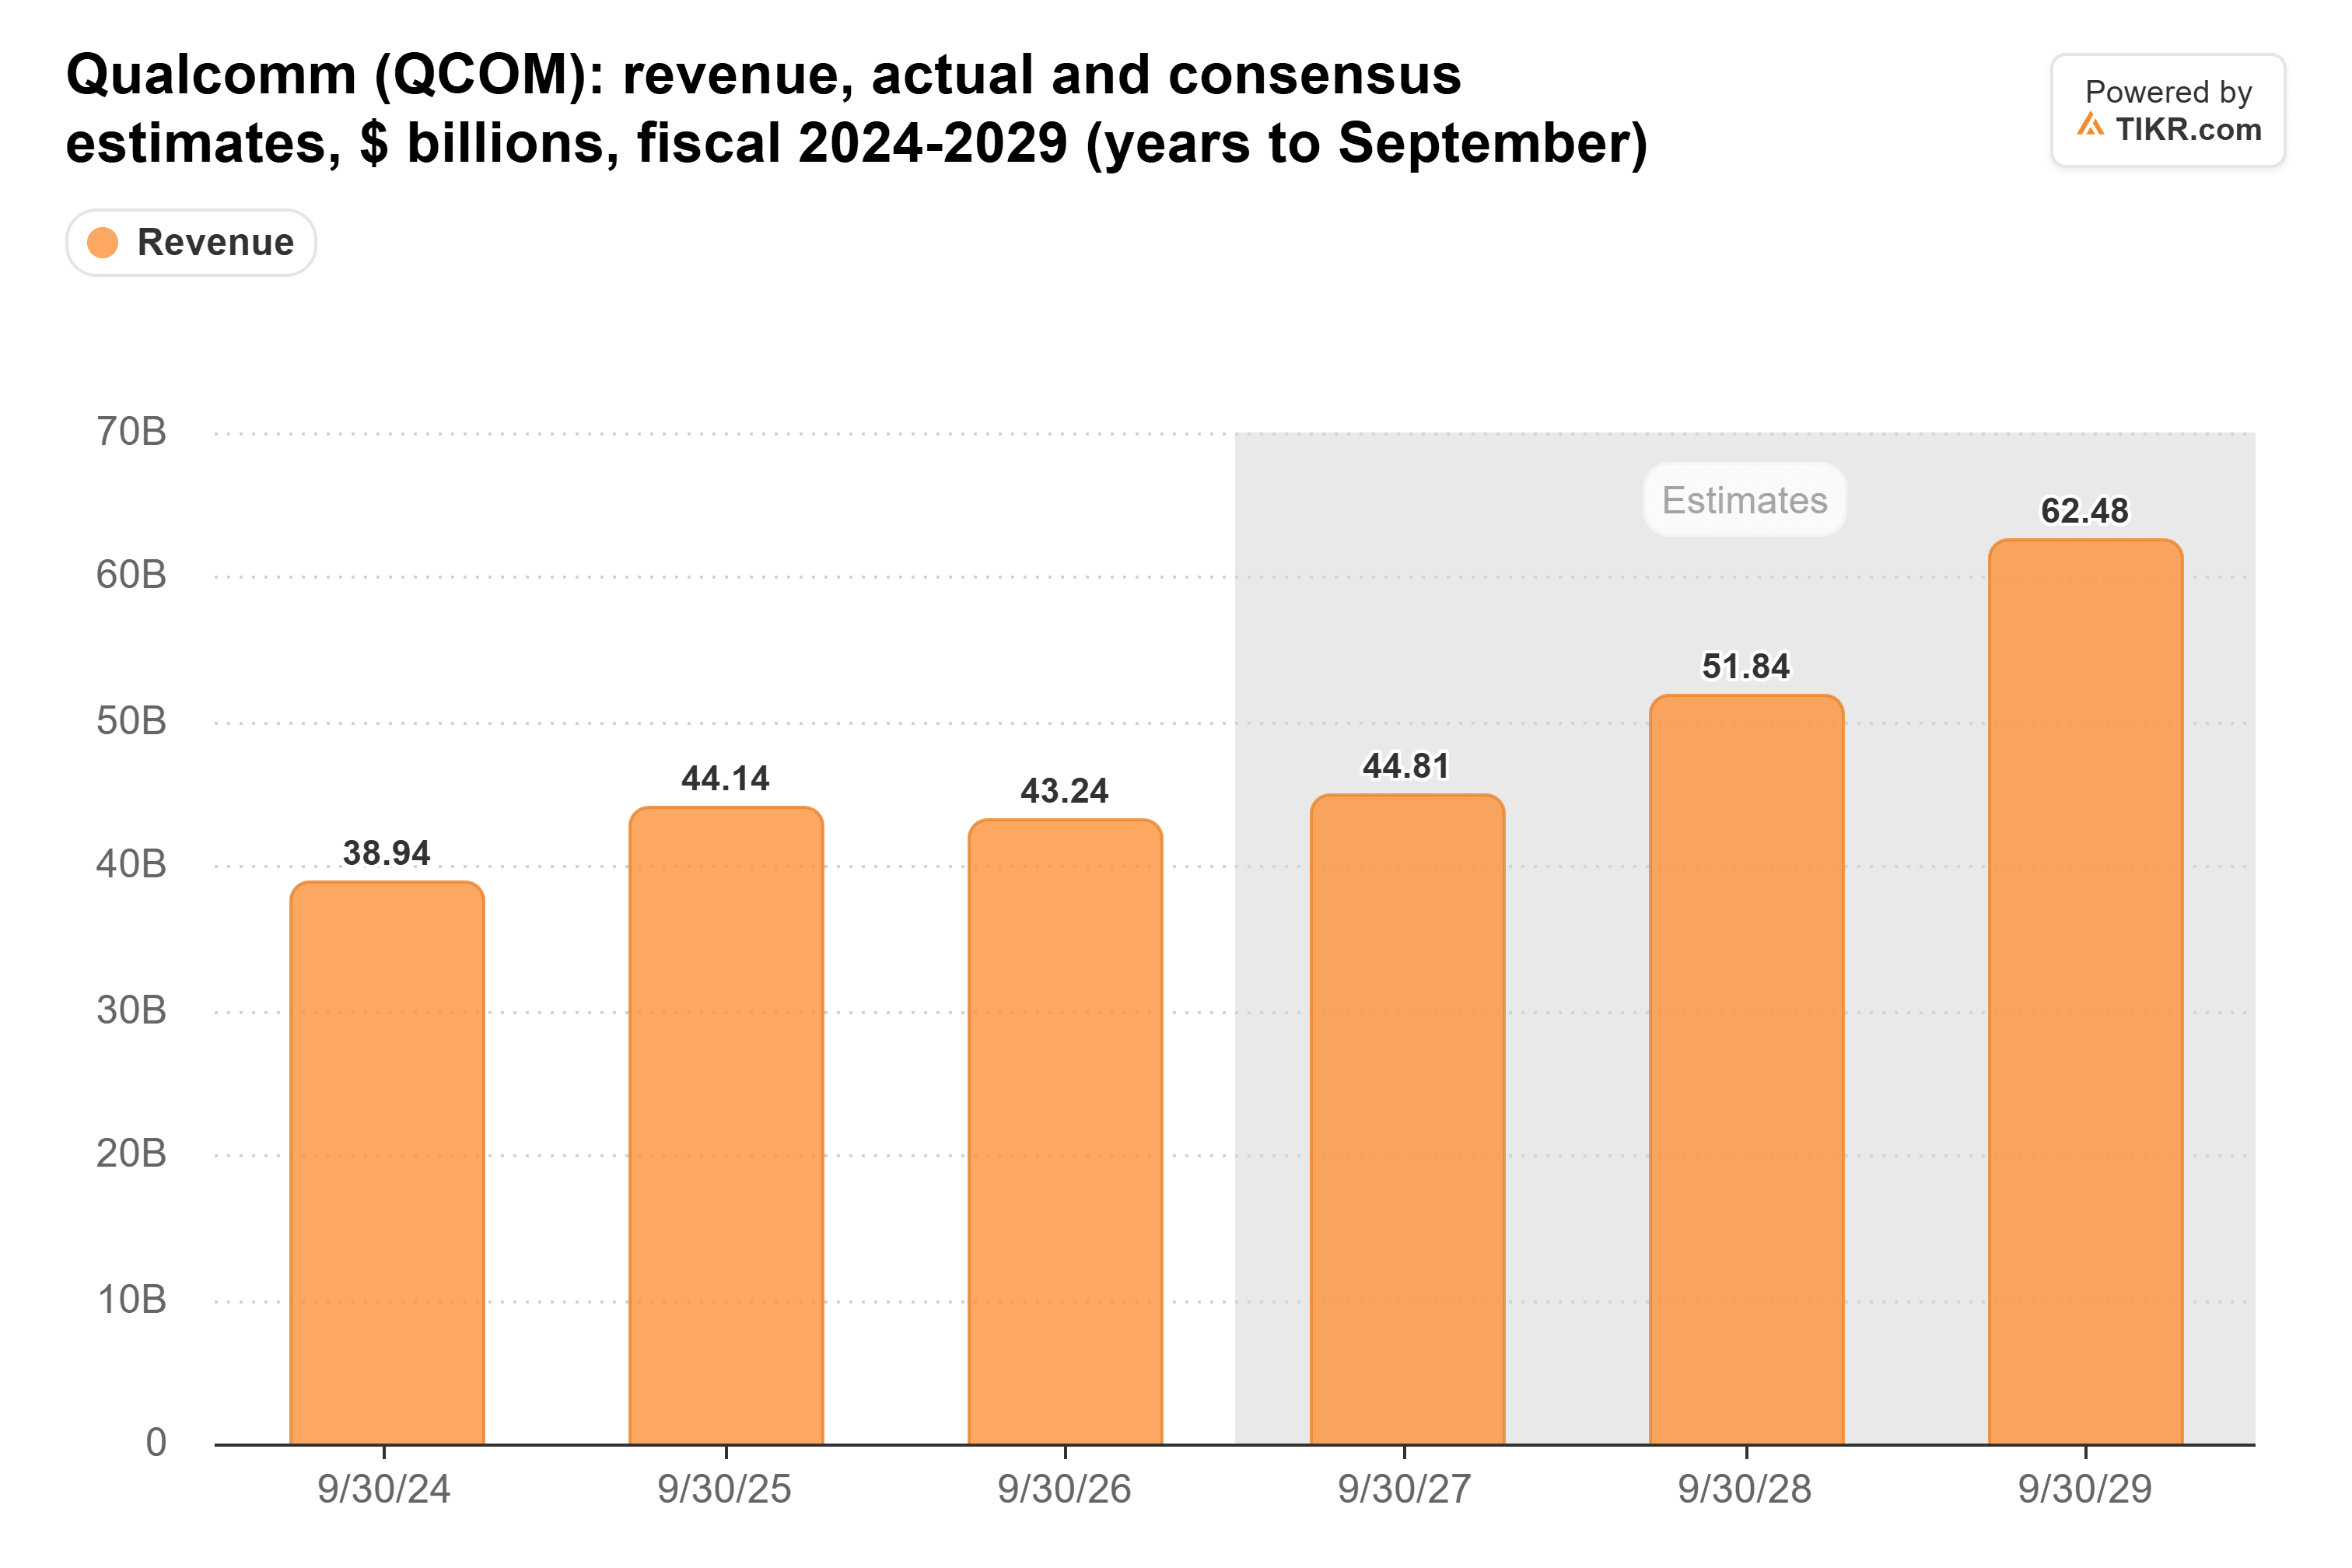
Sono 1,6 miliardi di dollari di crescita in un anno in cui i soli data center dovrebbero aggiungere 5 miliardi di dollari. Parte del divario è dovuto al passaggio di Apple ai propri modem, che Amon afferma gli investitori hanno già compreso. Sospetto che il divario significhi anche che gli analisti non stanno dando a Qualcomm pieno credito per la crescita. Niente nel rapporto di questa settimana dà loro una ragione per tagliare quella parte delle loro stime, dato che il management ha mantenuto entrambi gli obiettivi per i data center.
Un multiplo medio su utili in calo
Qualcomm scambia a 17 volte gli utili futuri. È leggermente sopra la sua media triennale di 16x e ben al di sotto dei 26x raggiunti a maggio:
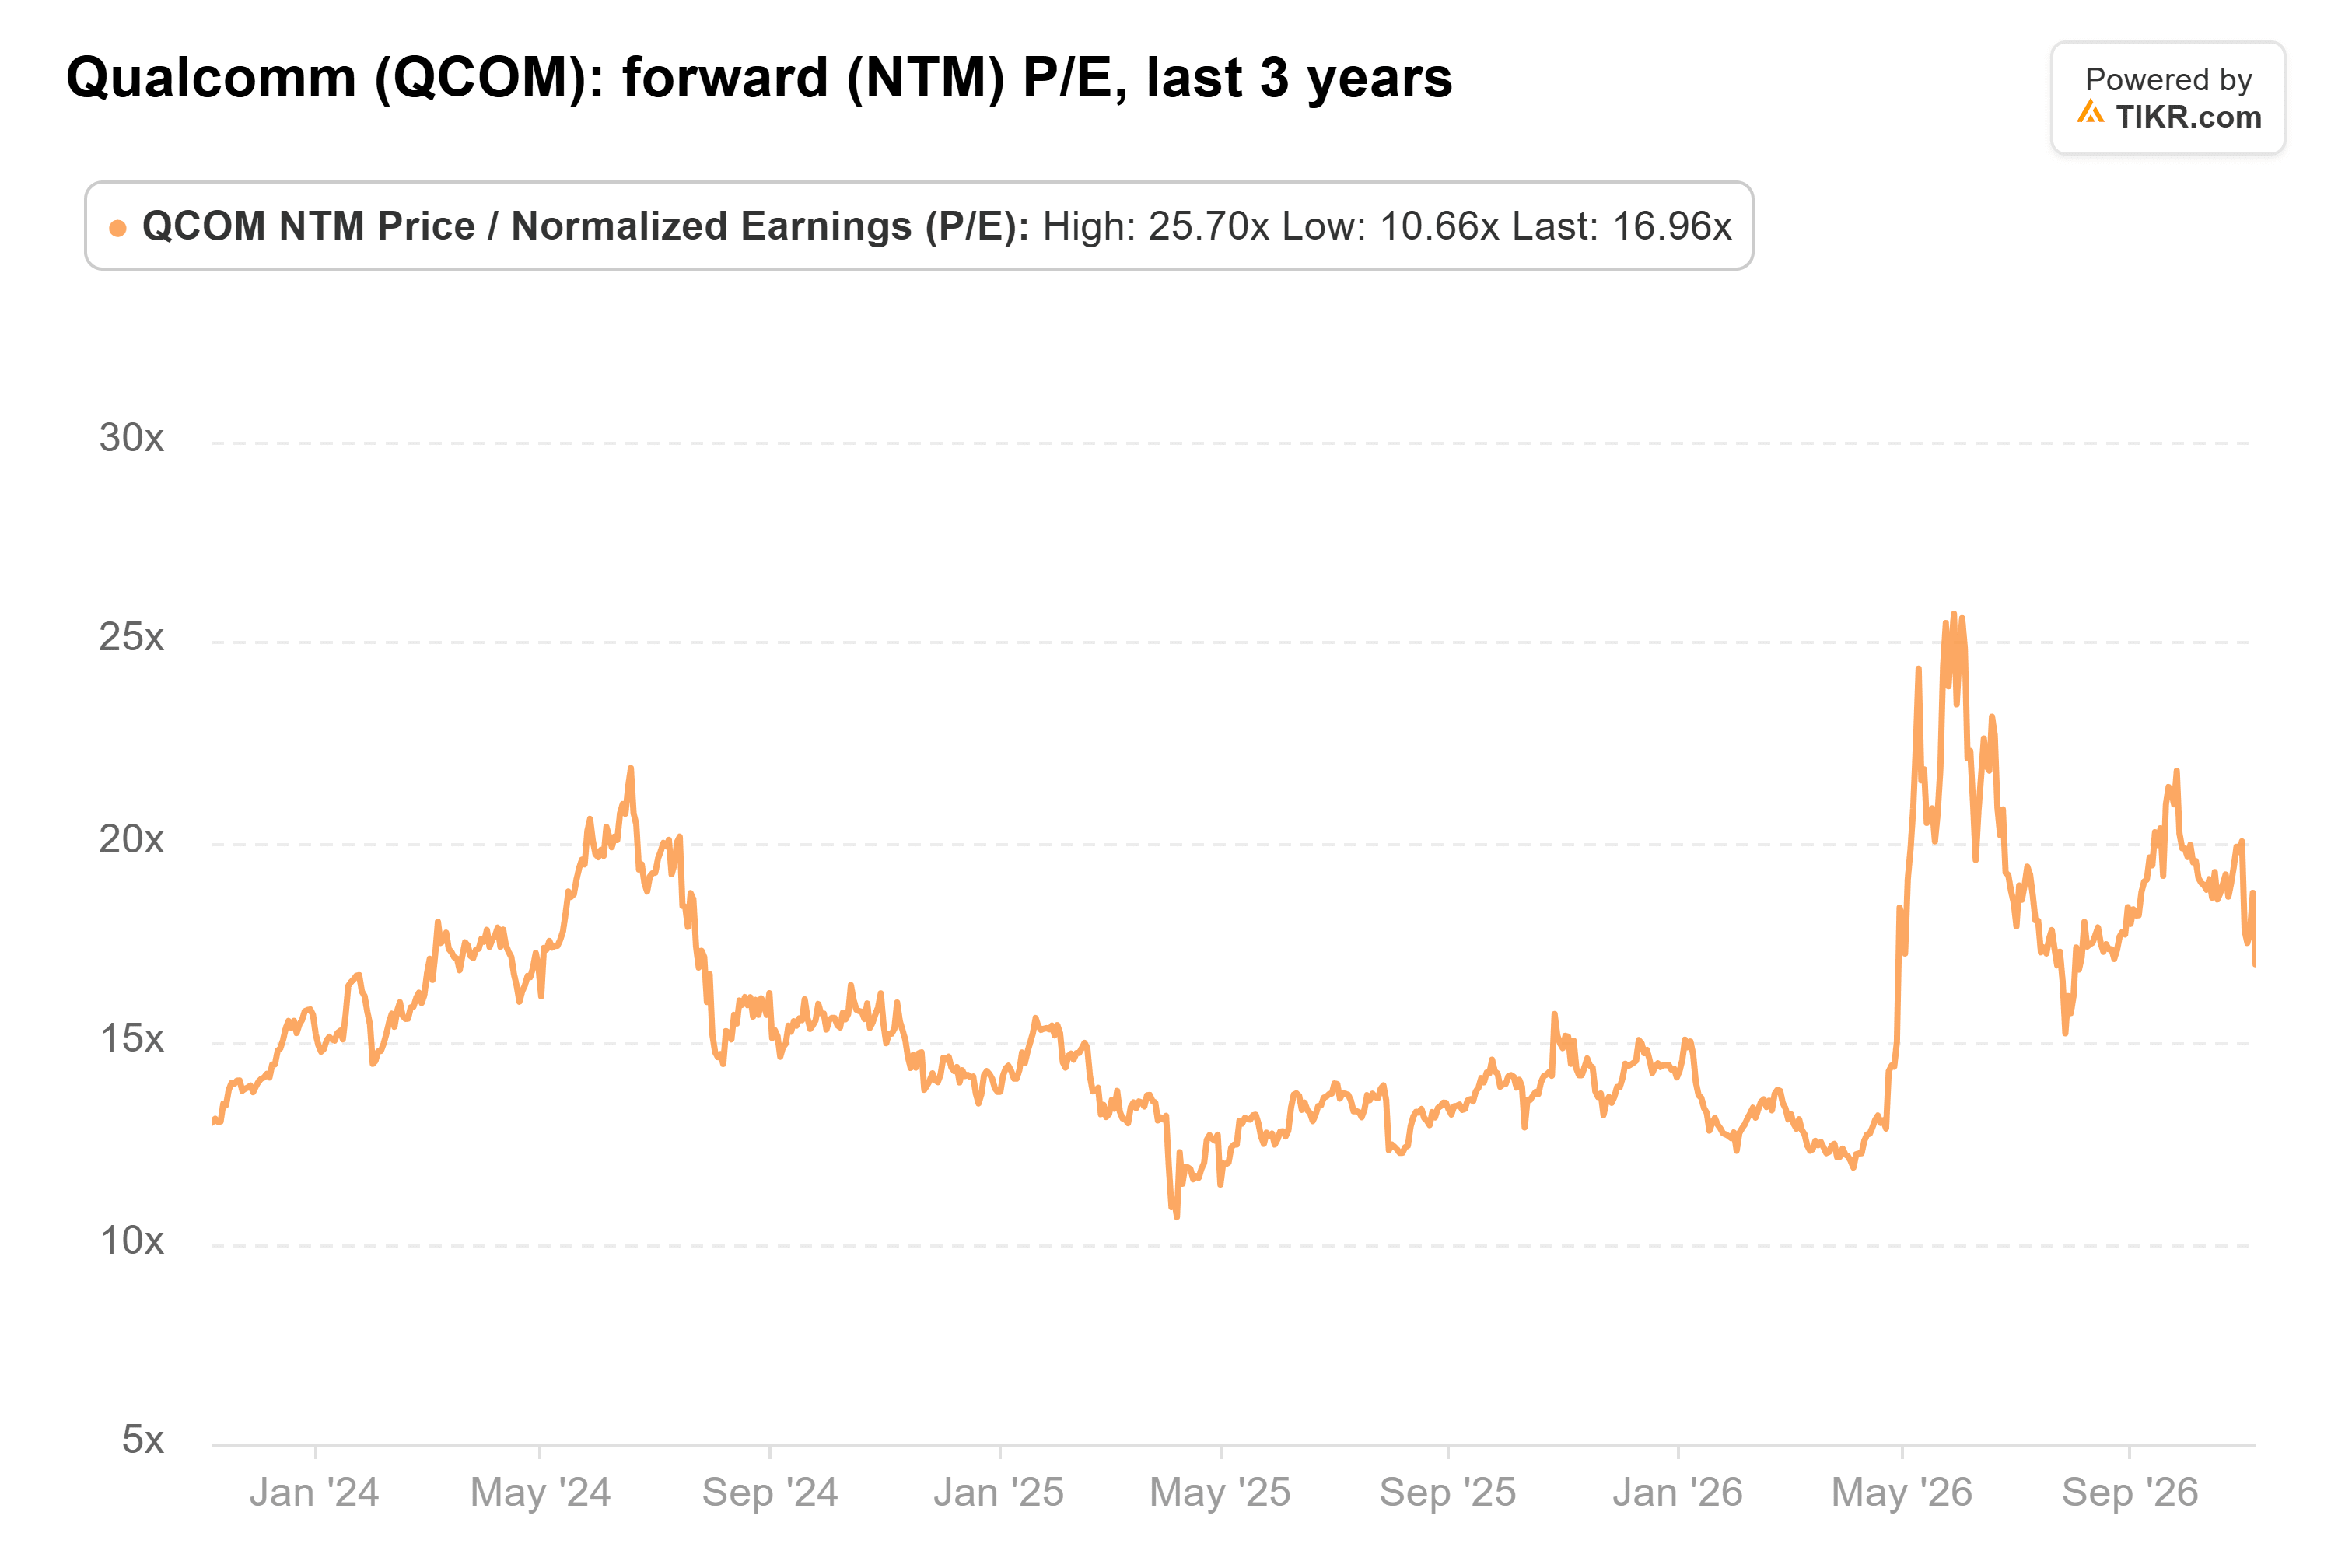
E quegli utili stanno andando all'indietro. Gli analisti si aspettano un EPS rettificato di 10,17 dollari nell'anno fiscale 2027. Questo è inferiore ai 10,54 dollari che Qualcomm ha guadagnato nell'anno fiscale 2026, e ulteriormente inferiore ai 12,03 dollari dell'anno fiscale 2025. Quindi il mercato sta pagando un multiplo normale su utili più bassi, e molto poco per un business che il management dice potrebbe portare più di 15 miliardi di dollari di ricavi entro l'anno fiscale 2029.
L'offerta limitata sta già costando a Qualcomm
Naturalmente, un business limitato dall'offerta dipende dallo stesso mercato stretto per wafer, packaging e memoria che ha fatto aumentare i costi di Qualcomm. Amon non ha detto quali parti stanno frenando la crescita del data center. Ma si può vedere la pressione sui costi nel margine operativo di Qualcomm, sceso dal 30,5% nel trimestre terminato a dicembre 2024 al 13,1% nel trimestre terminato a settembre 2026:
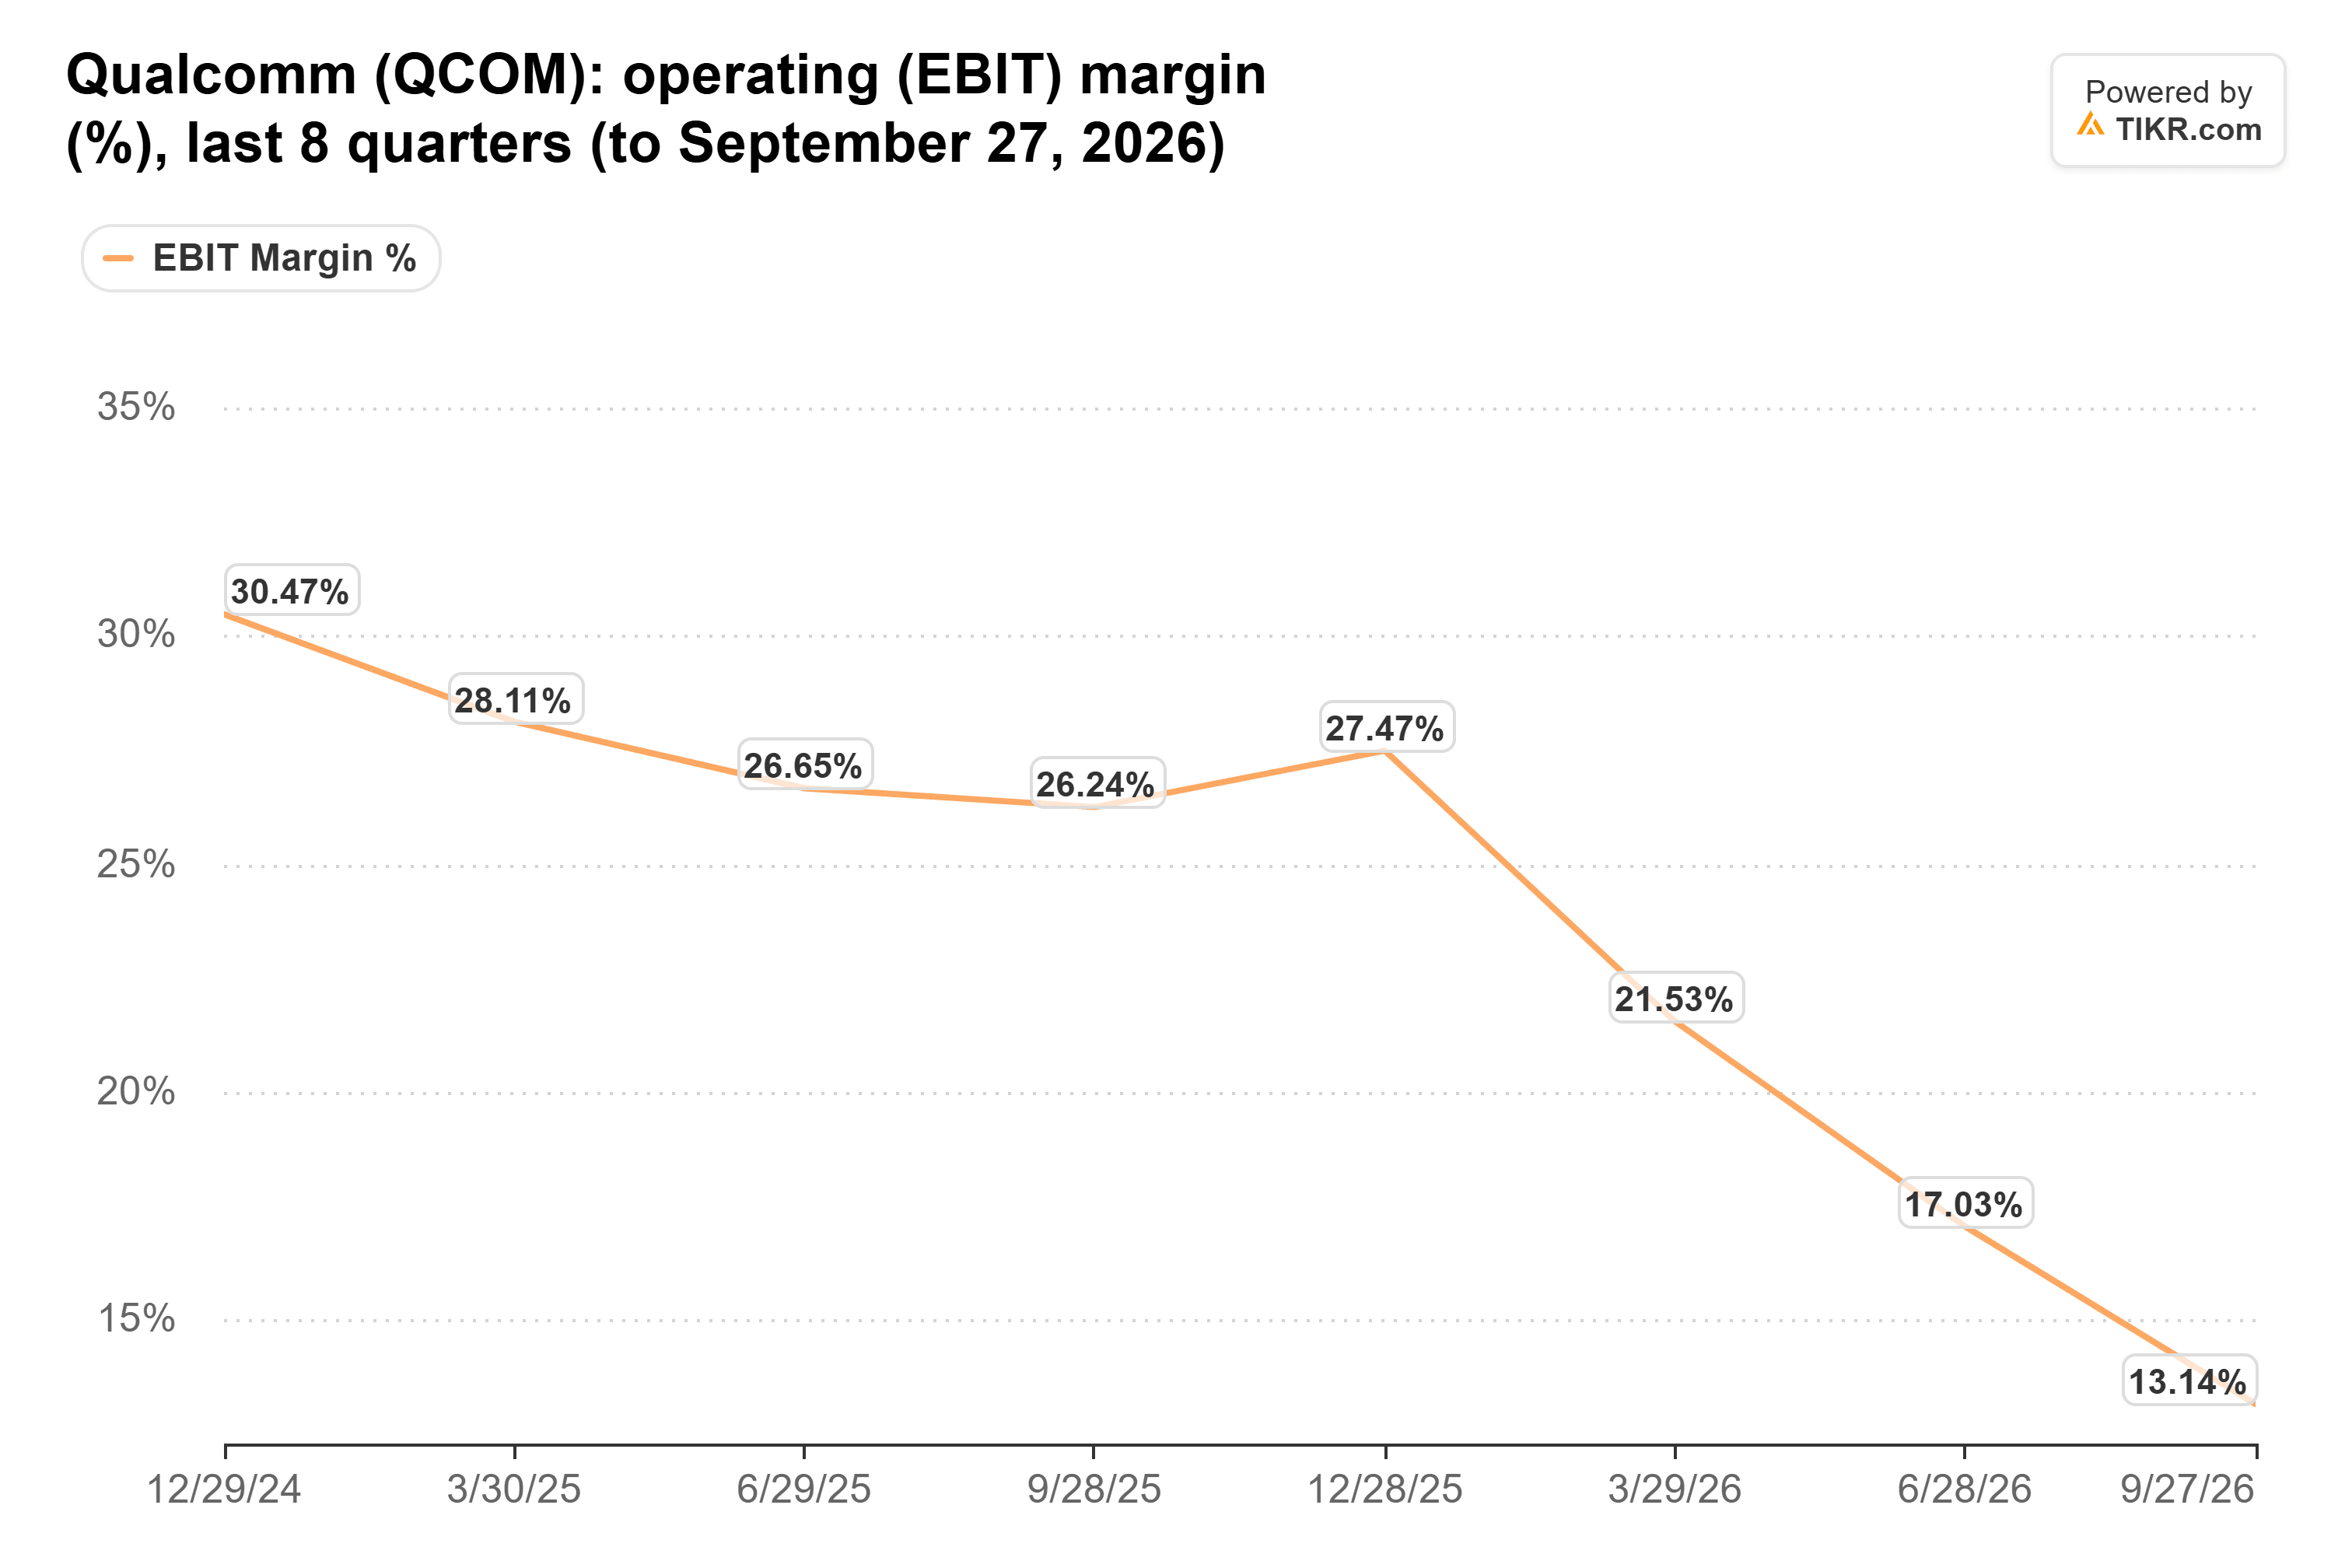
Qualcomm sta aumentando i prezzi su tutti i suoi prodotti per coprire i costi più alti dei chip. Palkhiwala ha detto che il beneficio completo non si rifletterà nei margini lordi dell'unità chip fino al secondo semestre dell'anno fiscale 2027. Anche i data center aggiungono pressione nel breve termine. Il margine guidato dell'unità chip del 20% al 22% per il trimestre di dicembre include circa 3 punti di penalizzazione derivanti dall'aggiunta del business dei data center, che sta spendendo in anticipo rispetto ai suoi ricavi. Palkhiwala si aspetta che i chip personalizzati abbassino i margini lordi dell'unità ma ne aumentino i margini operativi.
Se l'offerta rimane limitata più a lungo, Qualcomm potrebbe raggiungere i 5 miliardi di dollari e comunque vedere i suoi margini in ritardo.
Preferirei un problema di offerta
A mio modo di vedere, il selloff di questa settimana ha valutato Qualcomm come un'azienda di smartphone con un problema di margini. Questo è giusto per i prossimi due trimestri. Ma Amon dice che venderebbe più chip per data center se avesse più offerta, e ha un accordo con Amazon che vale fino a 60 miliardi di dollari alle sue spalle. Questo merita più credito di quanto un multiplo medio su utili in calo gli attribuisca.
Il primo vero test è il rapporto del trimestre di dicembre all'inizio del 2027. Cerca ricavi da data center superiori a 650 milioni di dollari, e segnali che gli aumenti di prezzo stanno sollevando i margini dell'unità chip.
Quindi, quanto vale realmente l'azione Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!