Punti Chiave
- Visa ha aumentato il suo dividendo trimestrale del 16% a $0,78 per azione, per uno yield dello 0,71% contro lo 0,52% di Mastercard, il cui titolo ha raggiunto un record dopo un mese con un +22%.
- Il dividendo di Mastercard assorbe circa il 16% del suo flusso di cassa libero, ma con i riacquisti di azioni proprie ha restituito $14,5 miliardi nel 2025, pari all'84% di quel flusso di cassa.
- Nel primo semestre del 2026, i riacquisti e i dividendi di Mastercard hanno totalizzato 1,7 volte il suo flusso di cassa libero, con l'aiuto di $5,0 miliardi di nuovo debito.
- A circa 30 volte gli utili forward, vicino alla sua media quinquennale di 31x, i riacquisti di Mastercard sembrano ancora un buon uso del suo contante, e la prossima decisione sul dividendo di dicembre sarà il prossimo banco di prova.
Mastercard (MA) ha raggiunto un record dopo un mese con un +22%, e il suo principale rivale ha appena dato agli investitori income un motivo per guardare altrove: Visa (V) ha aumentato il suo dividendo trimestrale del 16% a $0,78 per azione, pagabile il 1° dicembre.
Questo ha portato gli investitori a chiedersi se Mastercard sia la più tirchia delle due. Ma il dividendo è solo una piccola fetta del contante che Mastercard restituisce.
Visa vince sull'assegno
L'aumento di Visa porta il suo yield allo 0,71%, contro lo 0,52% di Mastercard. Su un investimento di $10.000, sono $71 all'anno da Visa e $52 da Mastercard.
Quindi Visa paga di più. Ma il divario è di $19 all'anno su $10.000, e gli aumenti di Mastercard sono stati altrettanto consistenti: 16%, 15% e 14% in ciascuno degli ultimi tre mesi di dicembre, l'ultimo dei quali lo ha portato a $0,87 al trimestre.
Il CFO di Visa ha anche detto dove va a finire il resto del contante in eccesso di Visa. L'azienda intende "restituire l'eccesso di flusso di cassa libero agli azionisti attraverso riacquisti di azioni proprie". Mastercard funziona allo stesso modo.
TIKR monitora 40 analisti su Mastercard. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Mastercard, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Mastercard
La maggior parte del contante di Mastercard torna indietro
La riserva di contante che Mastercard ha da restituire continua a crescere. Gli analisti si aspettano che il suo flusso di cassa libero aumenti da $17,1 miliardi quest'anno a $23,1 miliardi nel 2028:
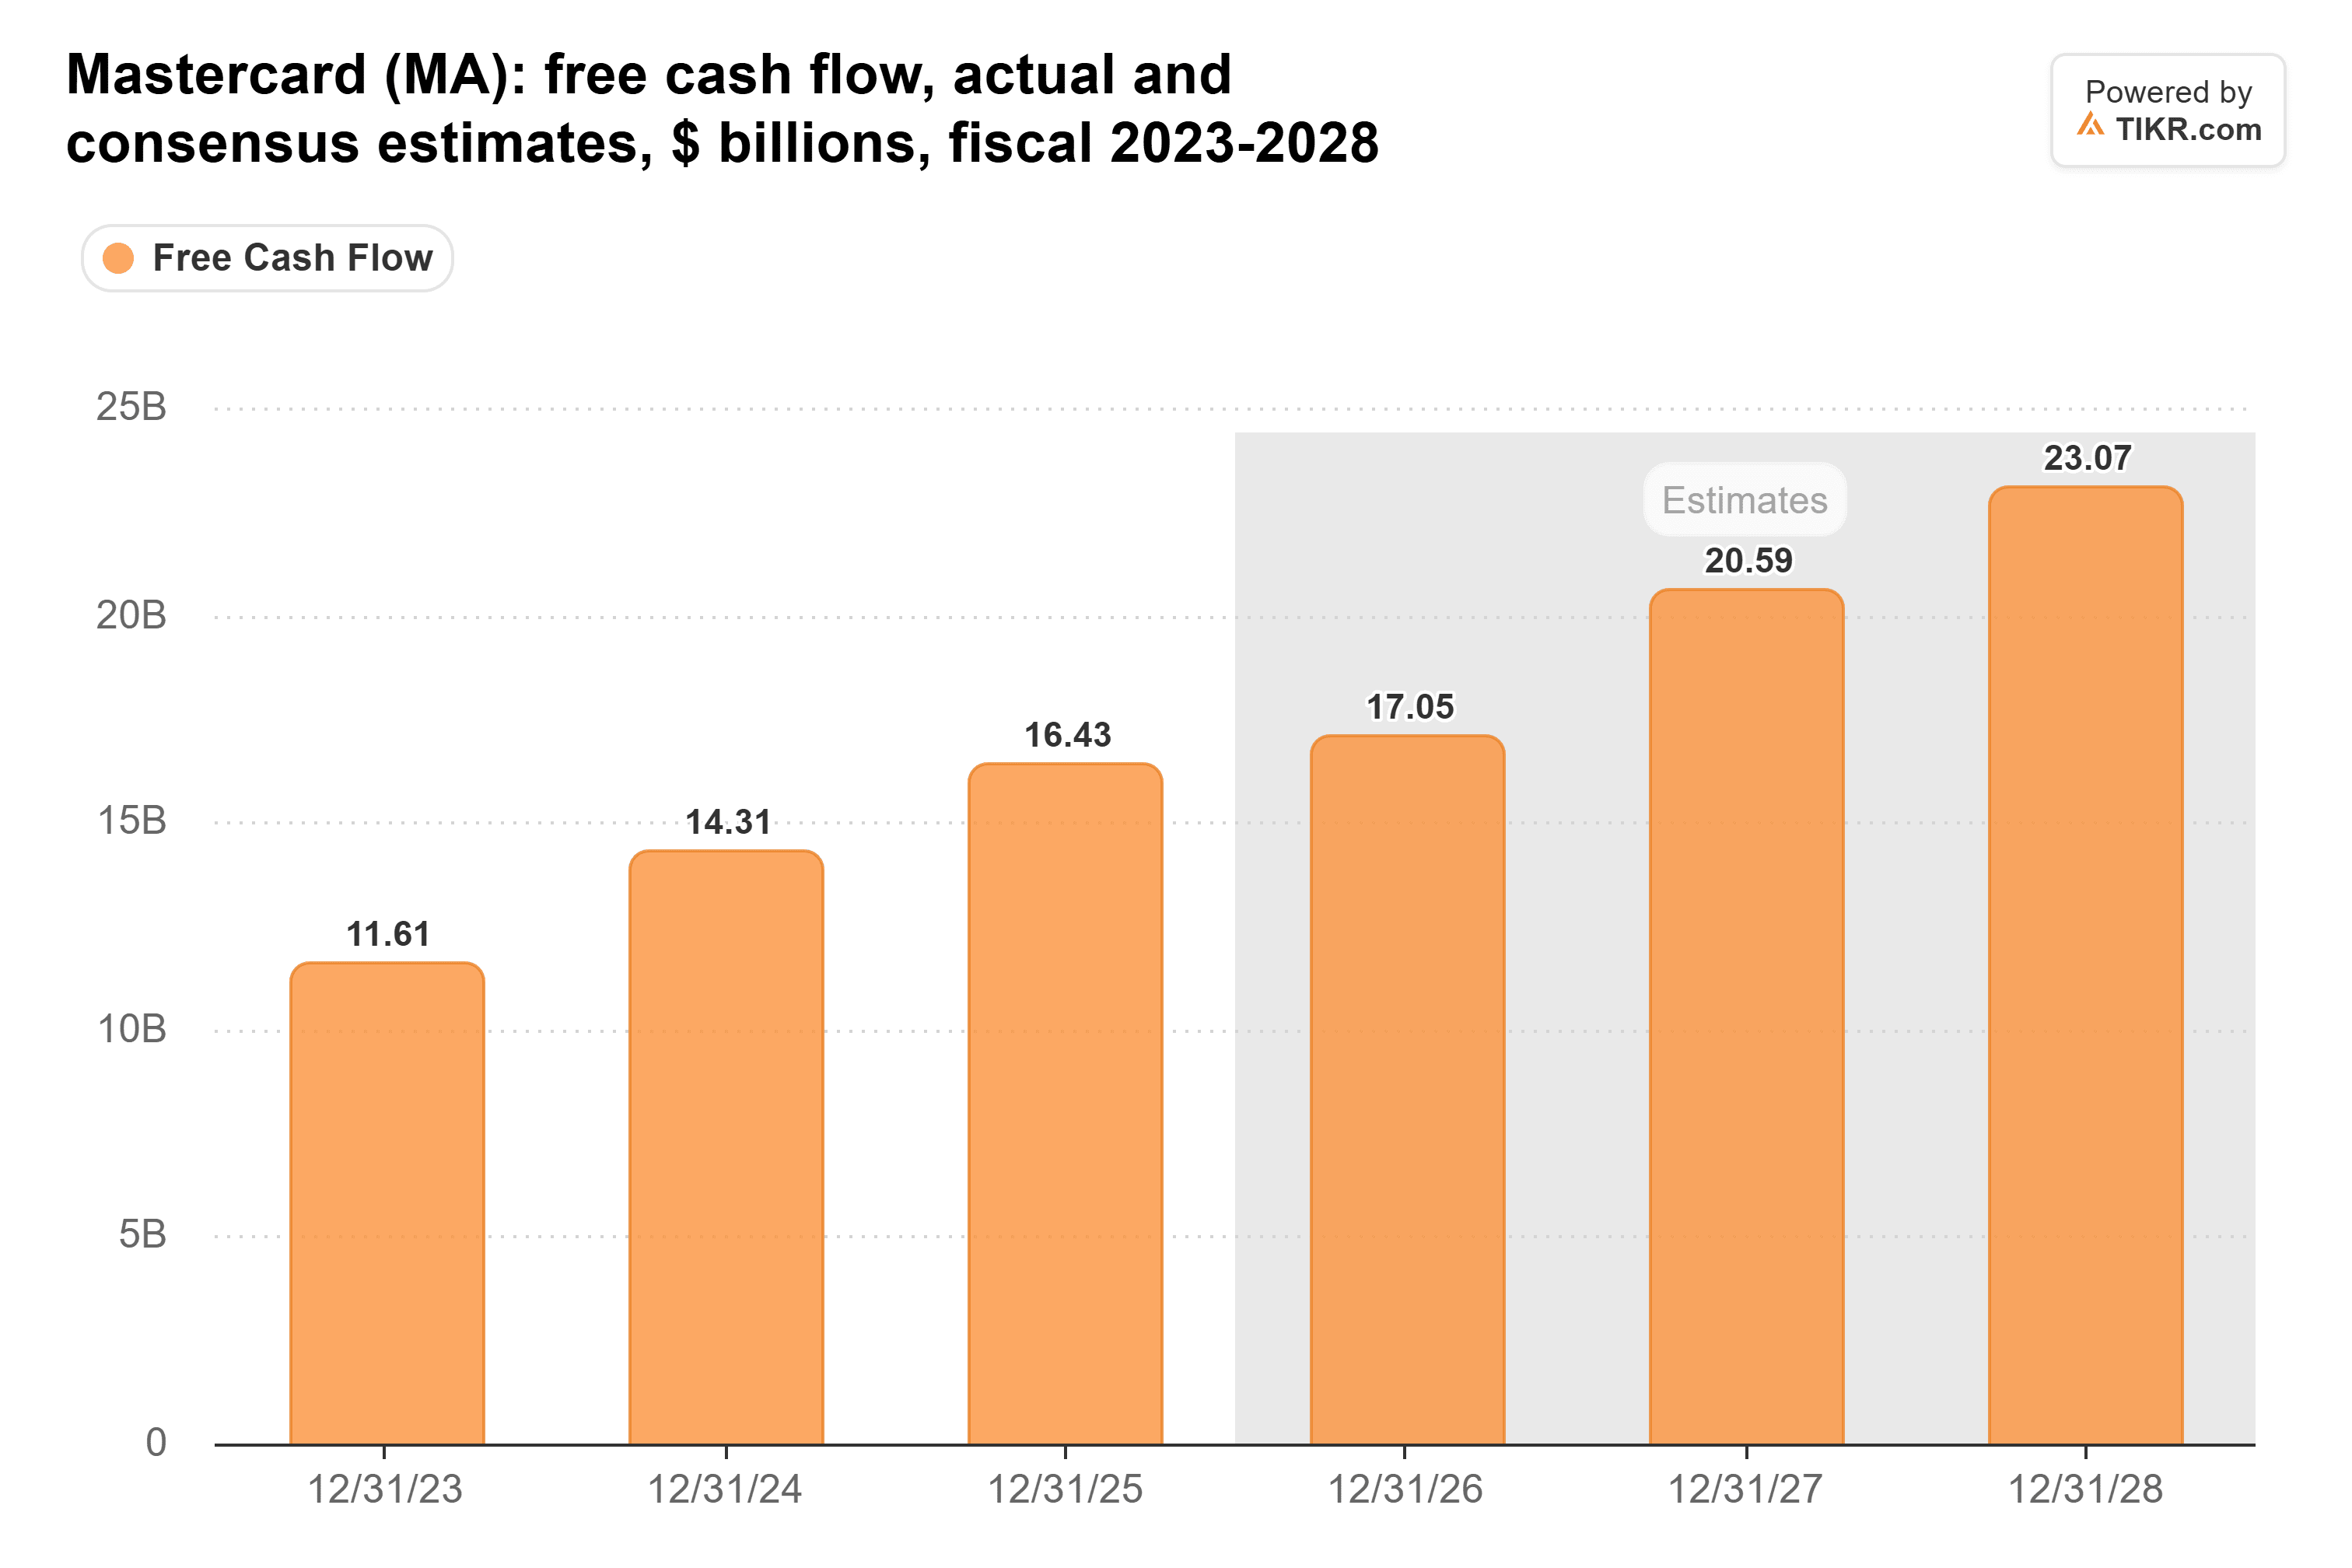
Il dividendo assorbe una piccola fetta di questo. Mastercard ha pagato $2,76 miliardi di dividendi nel 2025, il 16% dei suoi $17,2 miliardi di flusso di cassa libero:

I riacquisti di azioni proprie hanno preso la maggior parte del resto. Mastercard ha riacquistato $11,7 miliardi di azioni nel 2025, quindi ha restituito $14,5 miliardi in totale, l'84% del suo flusso di cassa libero. Ciò equivale a circa il 2,5% del suo valore di mercato di $586 miliardi alla chiusura dell'ultima seduta, quasi cinque volte il suo dividend yield.
Lo fa da anni. Dal 2015 al 2025, ha speso $74,4 miliardi in riacquisti, e il numero di azioni diluite è diminuito del 20%, a 906 milioni.
Ogni azione rimanente possiede una fetta più grande degli utili.
Comprarsi a un record costa di più
Naturalmente, il prezzo che Mastercard paga per le proprie azioni è importante. Nel primo semestre del 2026, ha riacquistato $8,9 miliardi di azioni a una media di $508,11 per azione, mentre il suo P/E forward è sceso a un minimo quinquennale di 23x all'inizio di giugno.
Da allora, il multiplo è risalito a circa 30x, appena sotto la sua media quinquennale di 31x:

Ciò significa che ogni dollaro speso in riacquisti ora compra circa un quinto in meno di utili rispetto a giugno. Ma 30x è un prezzo normale per Mastercard, e gli analisti si aspettano che l'EPS normalizzato cresca da $17,01 nel 2025 a $26,89 nel 2028, circa il 16% all'anno. Riacquistare un'azienda che cresce così velocemente, al suo multiplo abituale, ha ancora senso per me.
Mastercard ha però preso a prestito per pagare parte di quegli acquisti di giugno. I suoi riacquisti e dividendi del primo semestre hanno totalizzato $10,5 miliardi, 1,7 volte i suoi $6,3 miliardi di flusso di cassa libero, e ha emesso $5,0 miliardi di note a giugno. Il debito netto è salito a $13,4 miliardi al 30 giugno, da $8,4 miliardi alla fine del 2025.
Dove andrà il contante di Mastercard dopo
Visa paga l'assegno più grande. Mastercard restituisce la maggior parte del suo flusso di cassa libero, principalmente attraverso riacquisti, e al suo multiplo abituale quei riacquisti sembrano ancora denaro ben speso. Per chiunque non viva del dividendo, preferirei l'approccio di Mastercard.
Mastercard di solito aumenta il suo dividendo a dicembre, quindi la sua prossima dichiarazione mostrerà se può eguagliare il 16% di Visa. Ha ancora $4,9 miliardi rimasti sulla sua autorizzazione al riacquisto, e mi aspetto che una nuova arrivi insieme all'aumento. Dopodiché, i risultati del quarto trimestre alla fine di gennaio porteranno le prime previsioni per il 2027 del nuovo CFO Ling Hai, e lui ha già avvertito che parte del superamento del terzo trimestre è stato sottratto al quarto.
Quindi, quanto vale realmente il titolo Mastercard?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Mastercard. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Mastercard gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!