Punti Chiave
- Il CEO di Morgan Stanley Ted Pick ha dichiarato che la spesa per l'IA si attesta a circa 1 trilione di dollari all'anno per i prossimi anni, il che colloca lo sviluppo nella sua "seconda o terza ripresa".
- Se questo ritmo si mantiene, i ricavi di NVIDIA hanno ancora anni di crescita davanti. Ma il suo P/E forward è sceso a 17x, contro una media di 30x negli ultimi tre anni.
- Gli analisti si aspettano che i ricavi di NVIDIA più che raddoppino, passando da circa 412 miliardi di dollari nell'esercizio 2027 a circa 903 miliardi nell'esercizio 2029.
- NVIDIA sembra economica se la spesa si mantiene. Il suo rapporto del 17 novembre e i budget dei grandi cloud provider per il 2027 sono i prossimi elementi da monitorare.
Morgan Stanley (MS) Il CEO Ted Pick ha appena messo un prezzo allo sviluppo dell'IA, ed è una notizia gradita per gli azionisti di NVIDIA (NVDA) che si stanno ancora leccando le ferite. NVIDIA è scesa del 4% nella vendita di venerdì nel settore tech, parte di un calo dell'11% nell'ultimo mese.
In un'intervista su Bloomberg Talks lunedì, a Pick è stato chiesto se si preoccupa del ritorno su tutta questa spesa. Ha detto che non tutti i progetti daranno frutti. Ma è "altamente fiducioso" che i 10-15 trilioni di dollari investiti nell'IA genereranno rendimenti sufficienti a giustificarli nei prossimi 15-30 anni. Poi ha quantificato il ritmo:
"Penso che le cifre che stiamo vedendo ora siano di circa 1 trilione di dollari all'anno per i prossimi anni, il che ci porta a pensare che siamo da qualche parte nella seconda o terza ripresa."
Gli investitori che vendono NVIDIA si aspettano chiaramente una partita più breve.
TIKR Traccia 26 Analisti su Morgan Stanley. Quanti Dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Morgan Stanley, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Morgan Stanley
La domanda supera ancora l'offerta
Il CEO di Goldman Sachs David Solomon ha condiviso il palco con Pick. Nella sua intervista su Bloomberg Talks, ha detto che il settore è all'inizio dello sviluppo e che "la domanda di capacità di calcolo in questo momento supera di gran lunga l'offerta".
Il management di NVIDIA dice lo stesso del proprio business. Nella conference call sugli utili del 26 agosto, ha fornito previsioni per una crescita dei ricavi di circa il 70% nell'esercizio 2028 (l'anno che termina a gennaio 2028), e ha detto che è stata l'offerta a limitare quella cifra.
Gli analisti si aspettano che i ricavi più che raddoppino, passando da circa 412 miliardi di dollari in questo esercizio fiscale a 903 miliardi nell'esercizio 2029. (L'anno fiscale di NVIDIA termina a gennaio, quindi il grafico di TIKR etichetta ogni anno con l'anno civile che copre principalmente.)
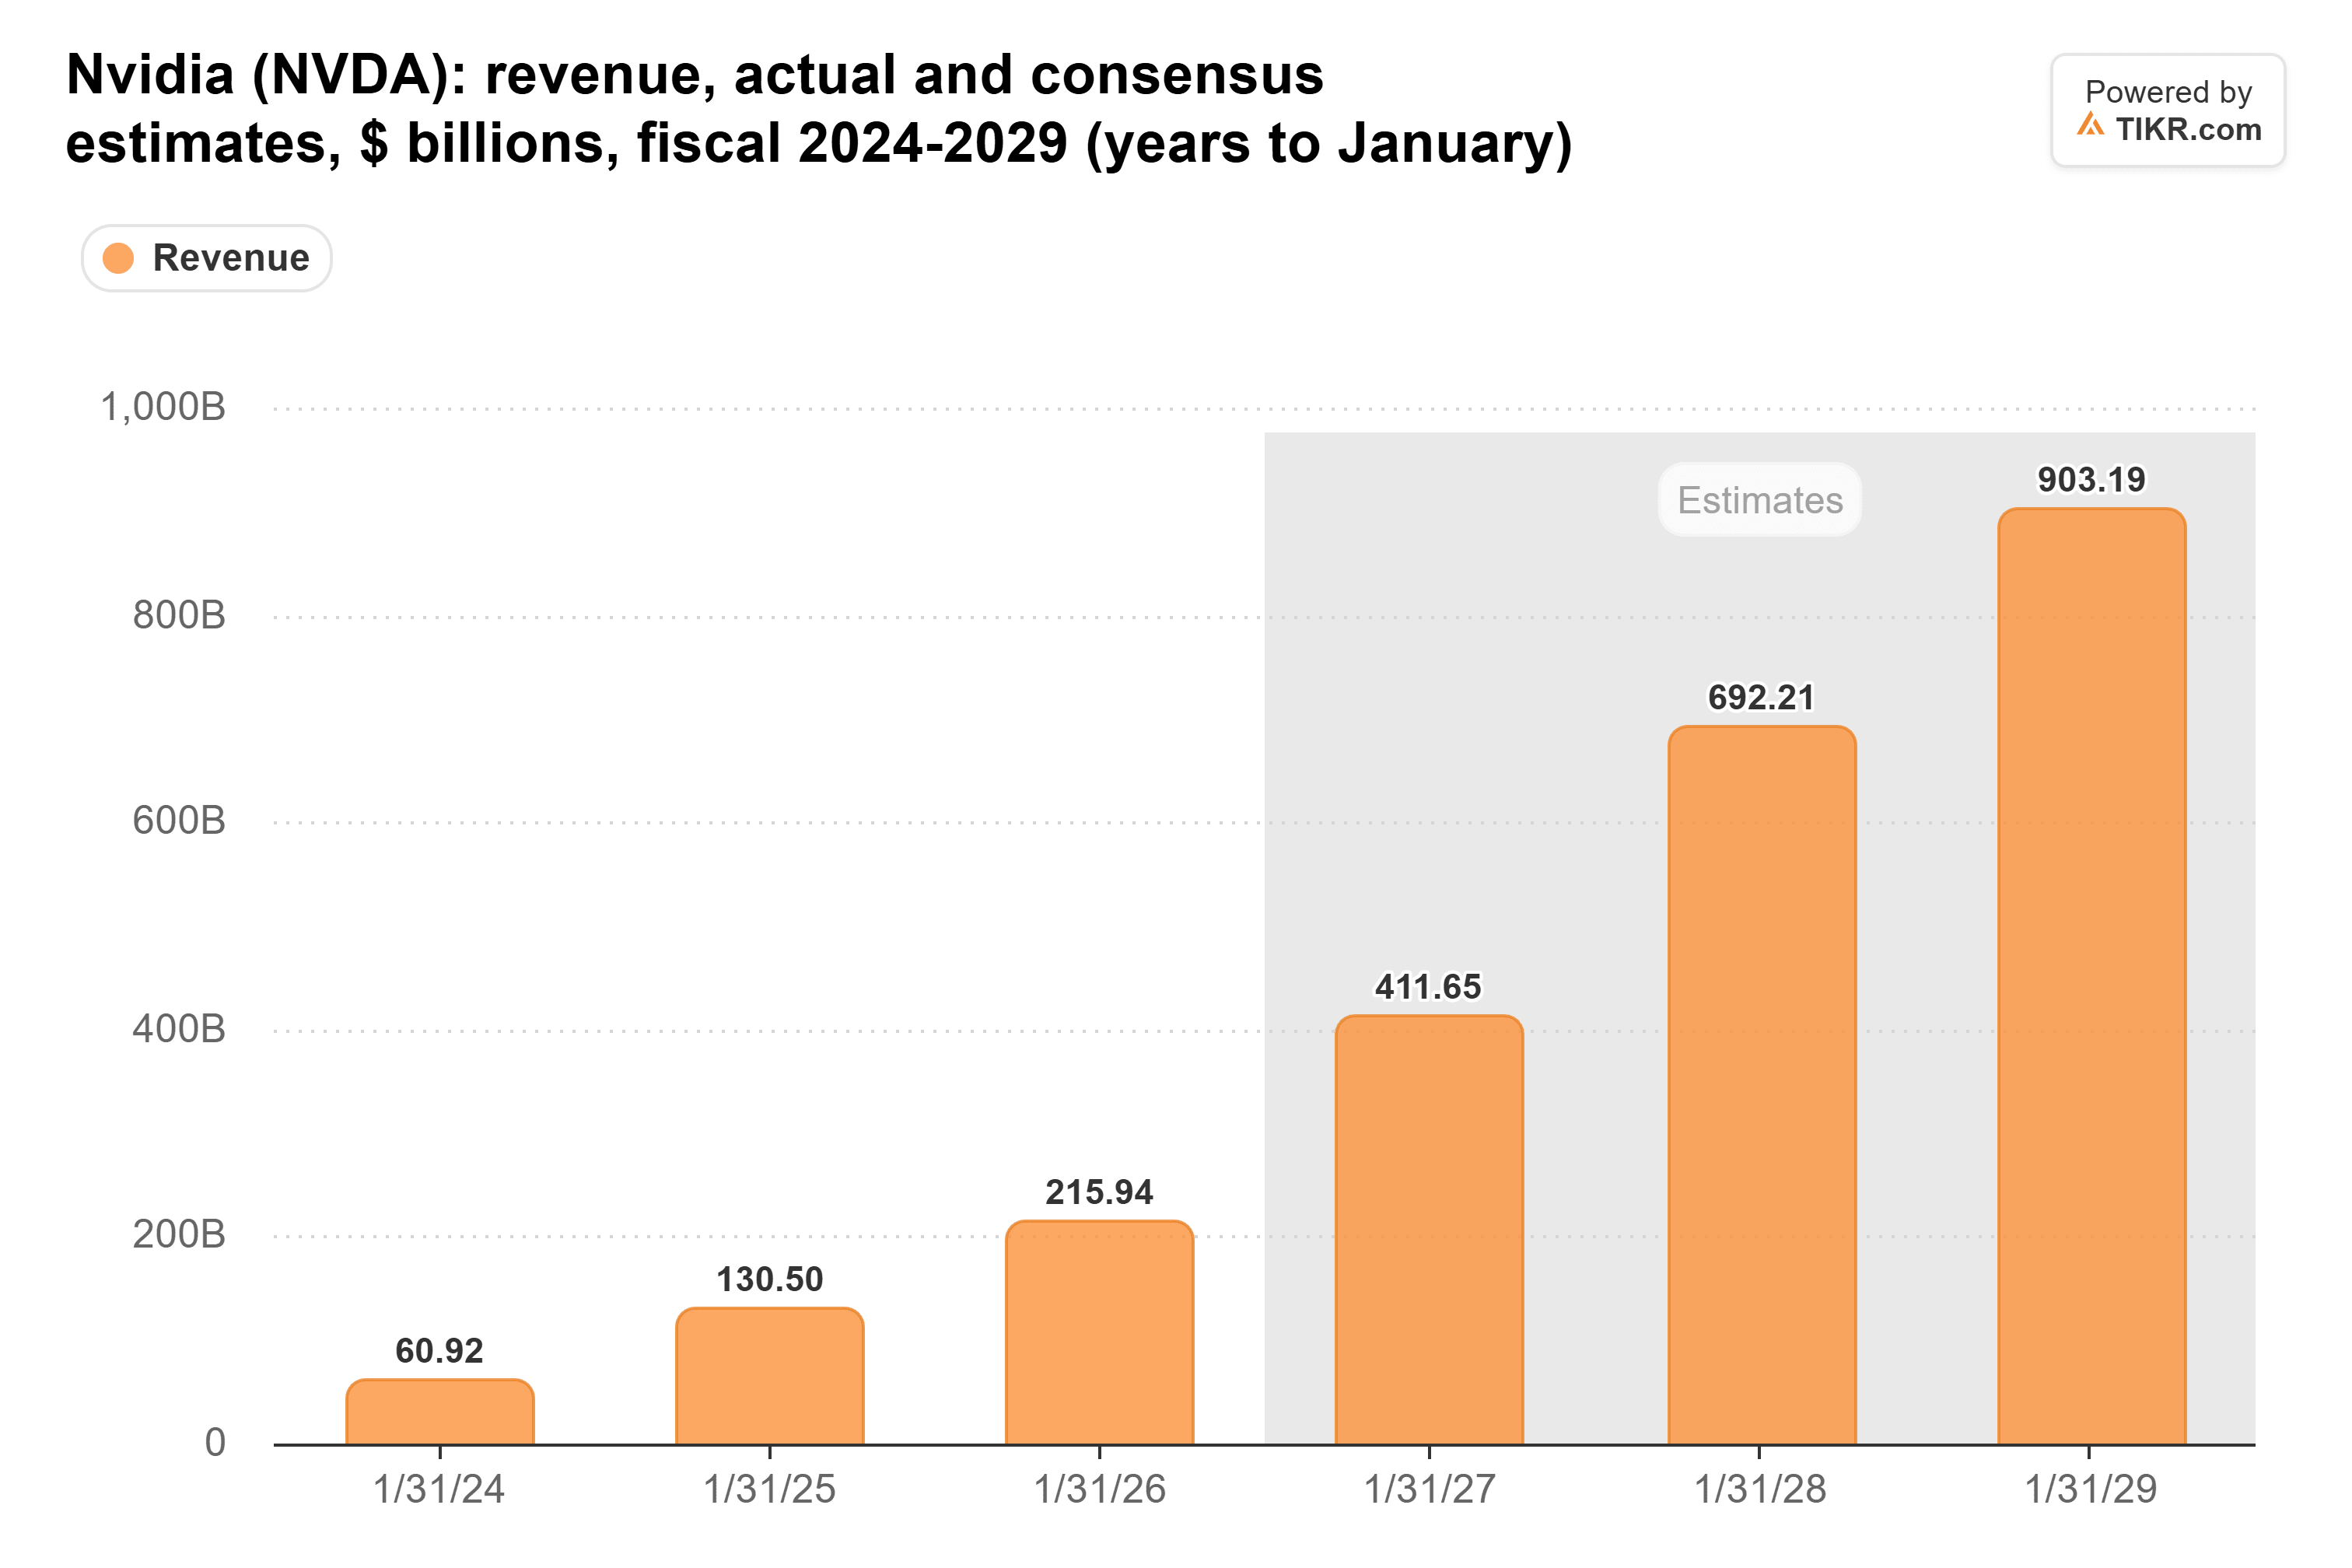
Gli analisti hanno rivisto al rialzo queste cifre dall'estate: la stima per l'esercizio 2028 è aumentata del 25% da giugno.
In quelle stime, la crescita rallenta al 30,5% nell'esercizio 2029 e al 21,3% nell'esercizio 2030, che è più o meno come si presenterebbe uno sviluppo lungo a un ritmo costante. Nulla di quanto detto da Pick o Solomon dà agli analisti un motivo per tagliare.
Prezzata come se la partita fosse quasi finita
Gli investitori non stanno pagando per nulla di tutto ciò. NVIDIA scambia a 17x gli utili forward, il livello più basso in tre anni e molto al di sotto della sua media di 30x in quel periodo:
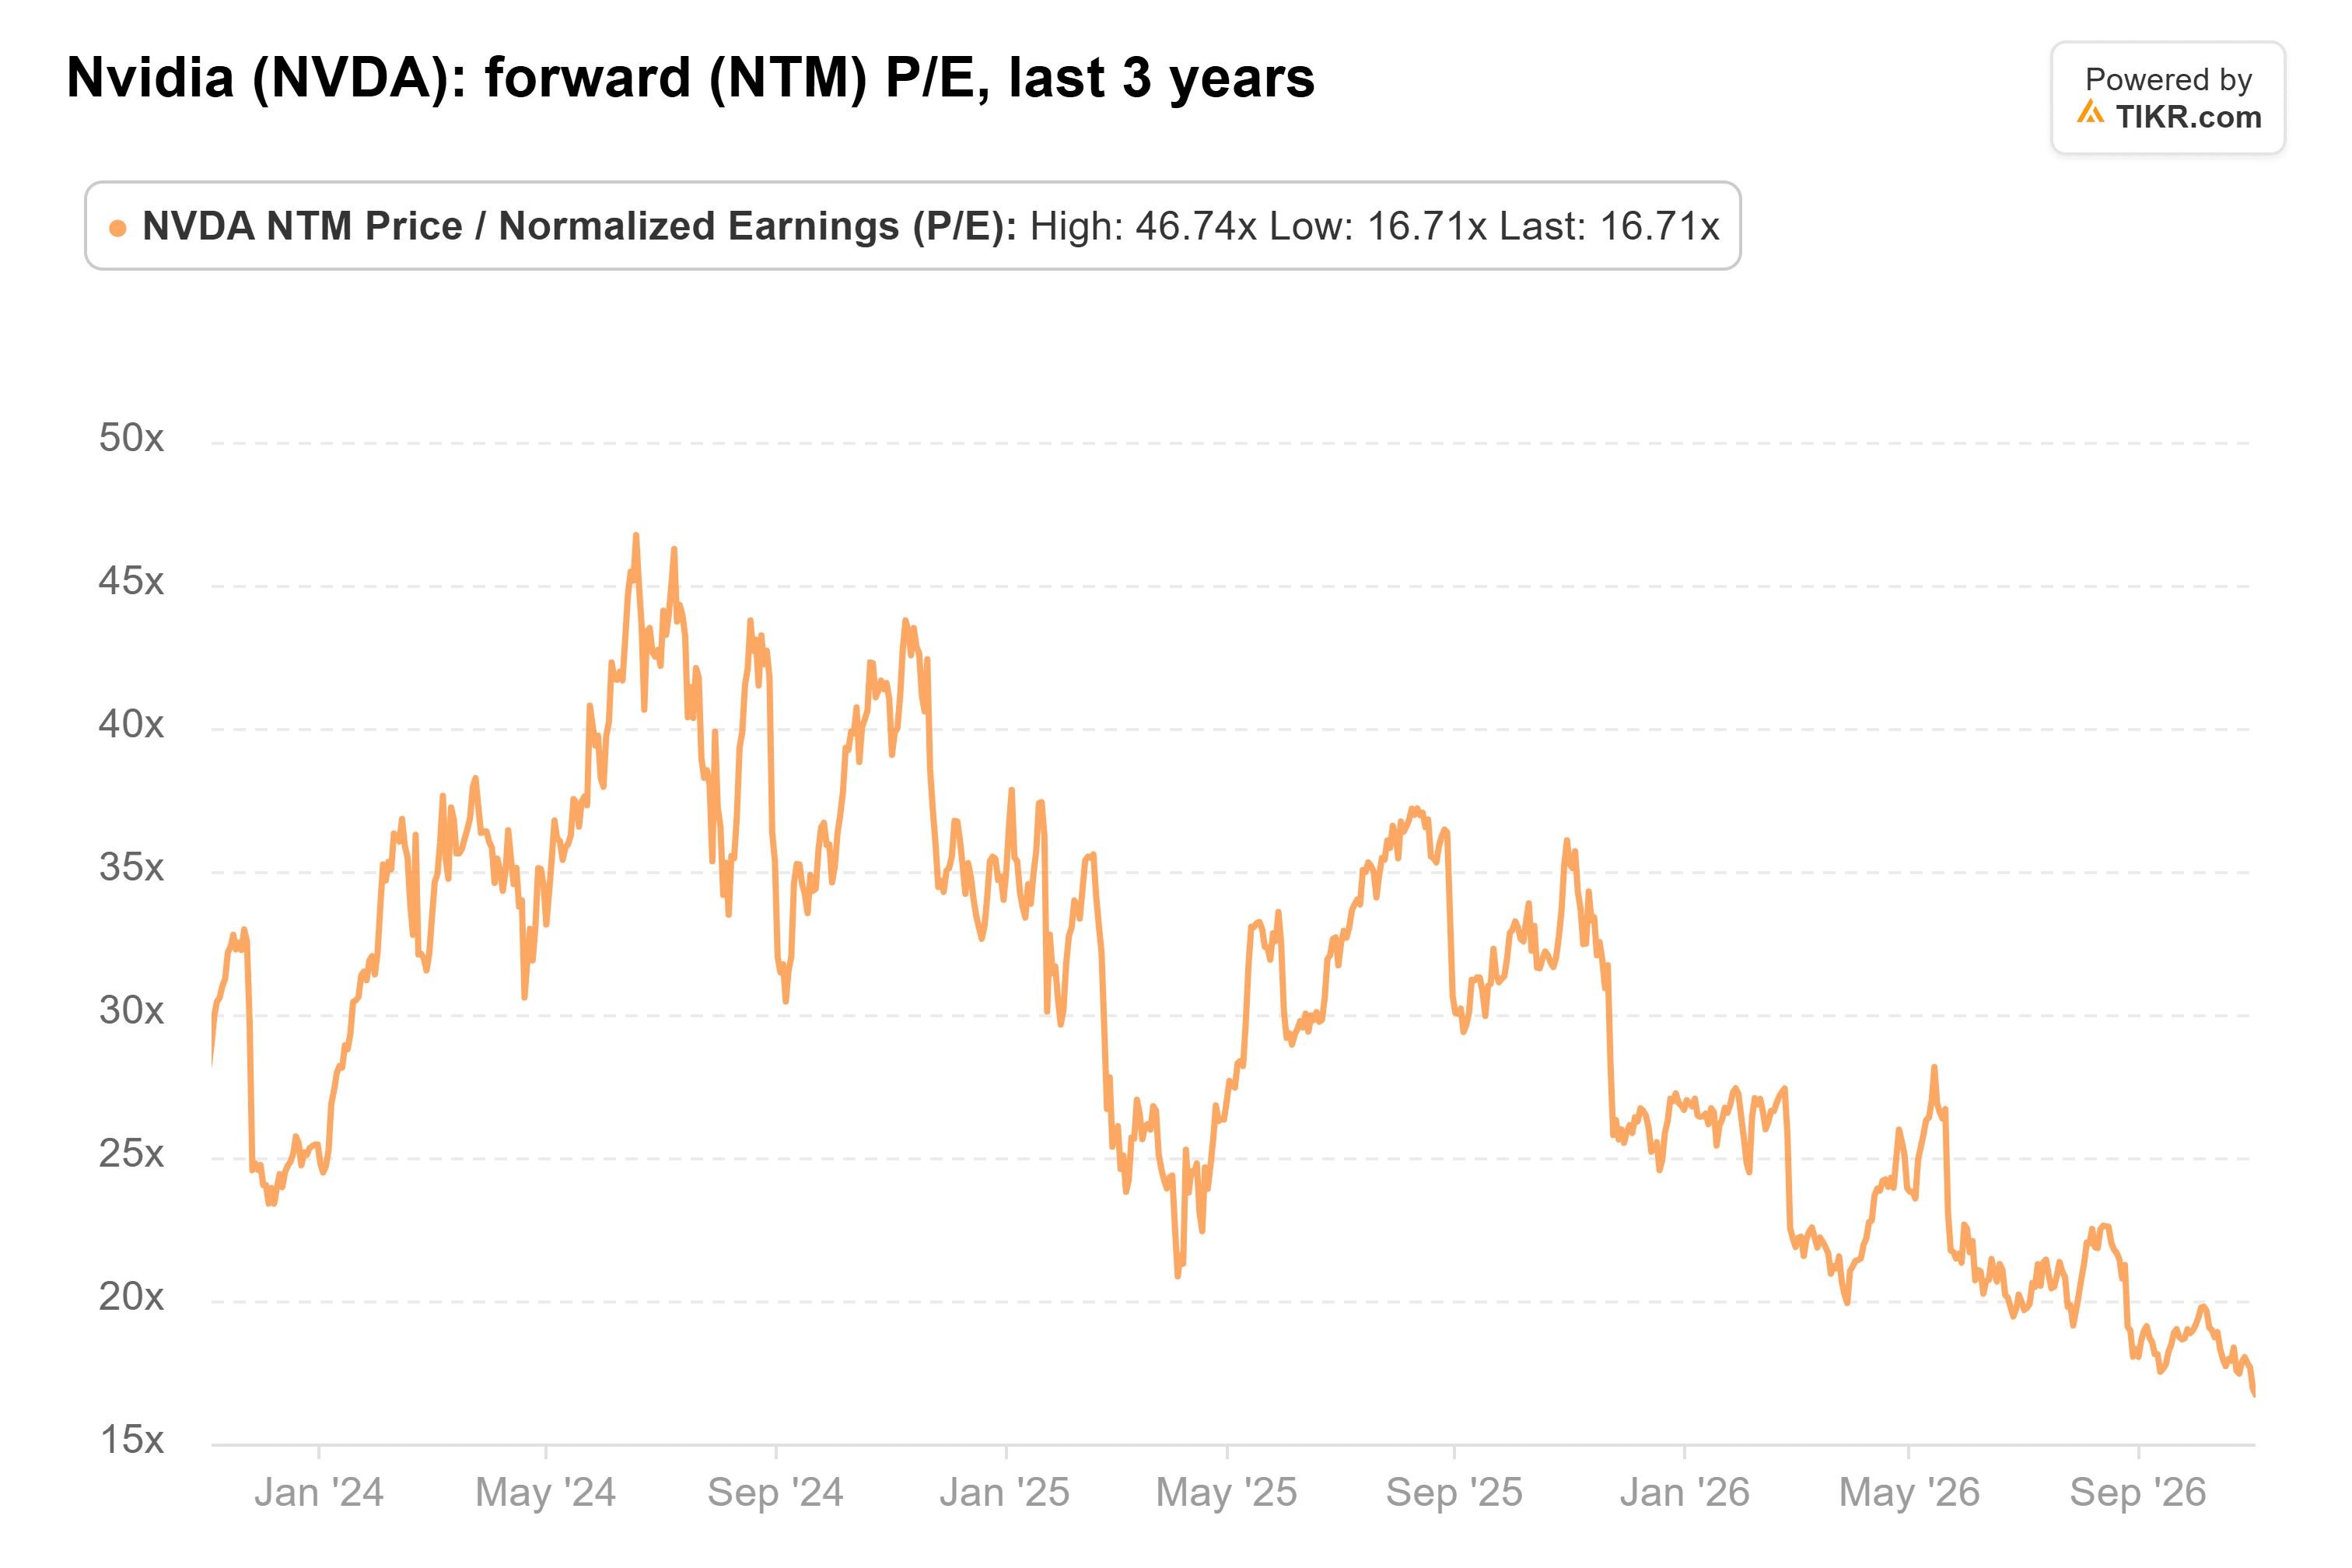
È anche al di sotto di ogni lettura di fine trimestre che TIKR ha a partire da metà 2015.
È il tipo di multiplo che gli investitori pagano per un'azienda al top del suo ciclo. La vendita di venerdì è derivata da due preoccupazioni: il free cash flow delle Big Tech si sta riducendo mentre i loro investimenti salgono, e i grandi cloud provider potrebbero tagliare la spesa nel 2027 per calmare i propri azionisti. Ciò significherebbe meno ordini di chip per NVIDIA.
Il trilione di dollari all'anno di Pick risponde in parte a questa preoccupazione. Non è una corrispondenza perfetta: i 903 miliardi di dollari degli analisti per l'esercizio 2029 di NVIDIA rappresenterebbero la maggior parte del suo trilione, quindi la sua cifra probabilmente conta la spesa in modo più ristretto rispetto alla stima di NVIDIA stessa di circa 1,3 trilioni di dollari di investimenti dei primi cinque cloud provider nel 2027. In ogni caso, entrambi i numeri indicano una spesa che rimane alta, non una che crolla.
Morgan Stanley vede entrambe le fasi della partita
Anche la vendita stessa potrebbe essere quasi finita. Mike Wilson è il chief investment officer e chief US equity strategist di Morgan Stanley. Su Bloomberg Talks il 27 ottobre, ha detto che la correzione iniziata sotto la superficie del mercato a giugno era probabilmente all'80-90% completa, e "siamo nella nona ripresa di questa". Dopodiché, si aspetta che il mercato rialzista continui fino al 2027.
Quindi la nona ripresa di Wilson è la correzione, e la seconda o terza di Pick è la spesa. Se entrambi hanno ragione, la vendita è quasi finita mentre lo sviluppo ha anni davanti. In questo scenario, un multiplo di 17x sembra troppo basso.
Naturalmente, entrambi i CEO guidano banche che guadagnano commissioni organizzando il finanziamento per questo sviluppo. Solomon si aspetta un robusto finanziamento per l'IA nei prossimi 12-24 mesi, anche se non poteva promettere "che andrà senza intoppi nei prossimi anni".
Se la spesa per l'IA si mantiene anche solo vicino a un trilione di dollari all'anno, NVIDIA a 17x gli utili forward mi sembra economica.
Sentiremo NVIDIA stessa il 17 novembre, quando pubblicherà i risultati del trimestre di ottobre e fornirà le prospettive per il trimestre di gennaio. La prova più grande arriverà quando i grandi cloud provider stabiliranno i loro budget di investimenti per il 2027. Se questi saranno più bassi, il trilione all'anno di Pick inizierà a sembrare ottimistico.
Quindi, quanto vale realmente l'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!