

Punti Chiave
- Microsoft vuole ridurre il numero di partner neocloud e non rinnoverà uno dei suoi contratti cloud con Oracle, ha riportato CNBC venerdì.
- Steven Wieting di Citi afferma che il costo del debito di Microsoft è circa 10 punti percentuali inferiore a quello di CoreWeave. Questo rende la proprietà di data center molto più economica per Microsoft rispetto all'affittarli.
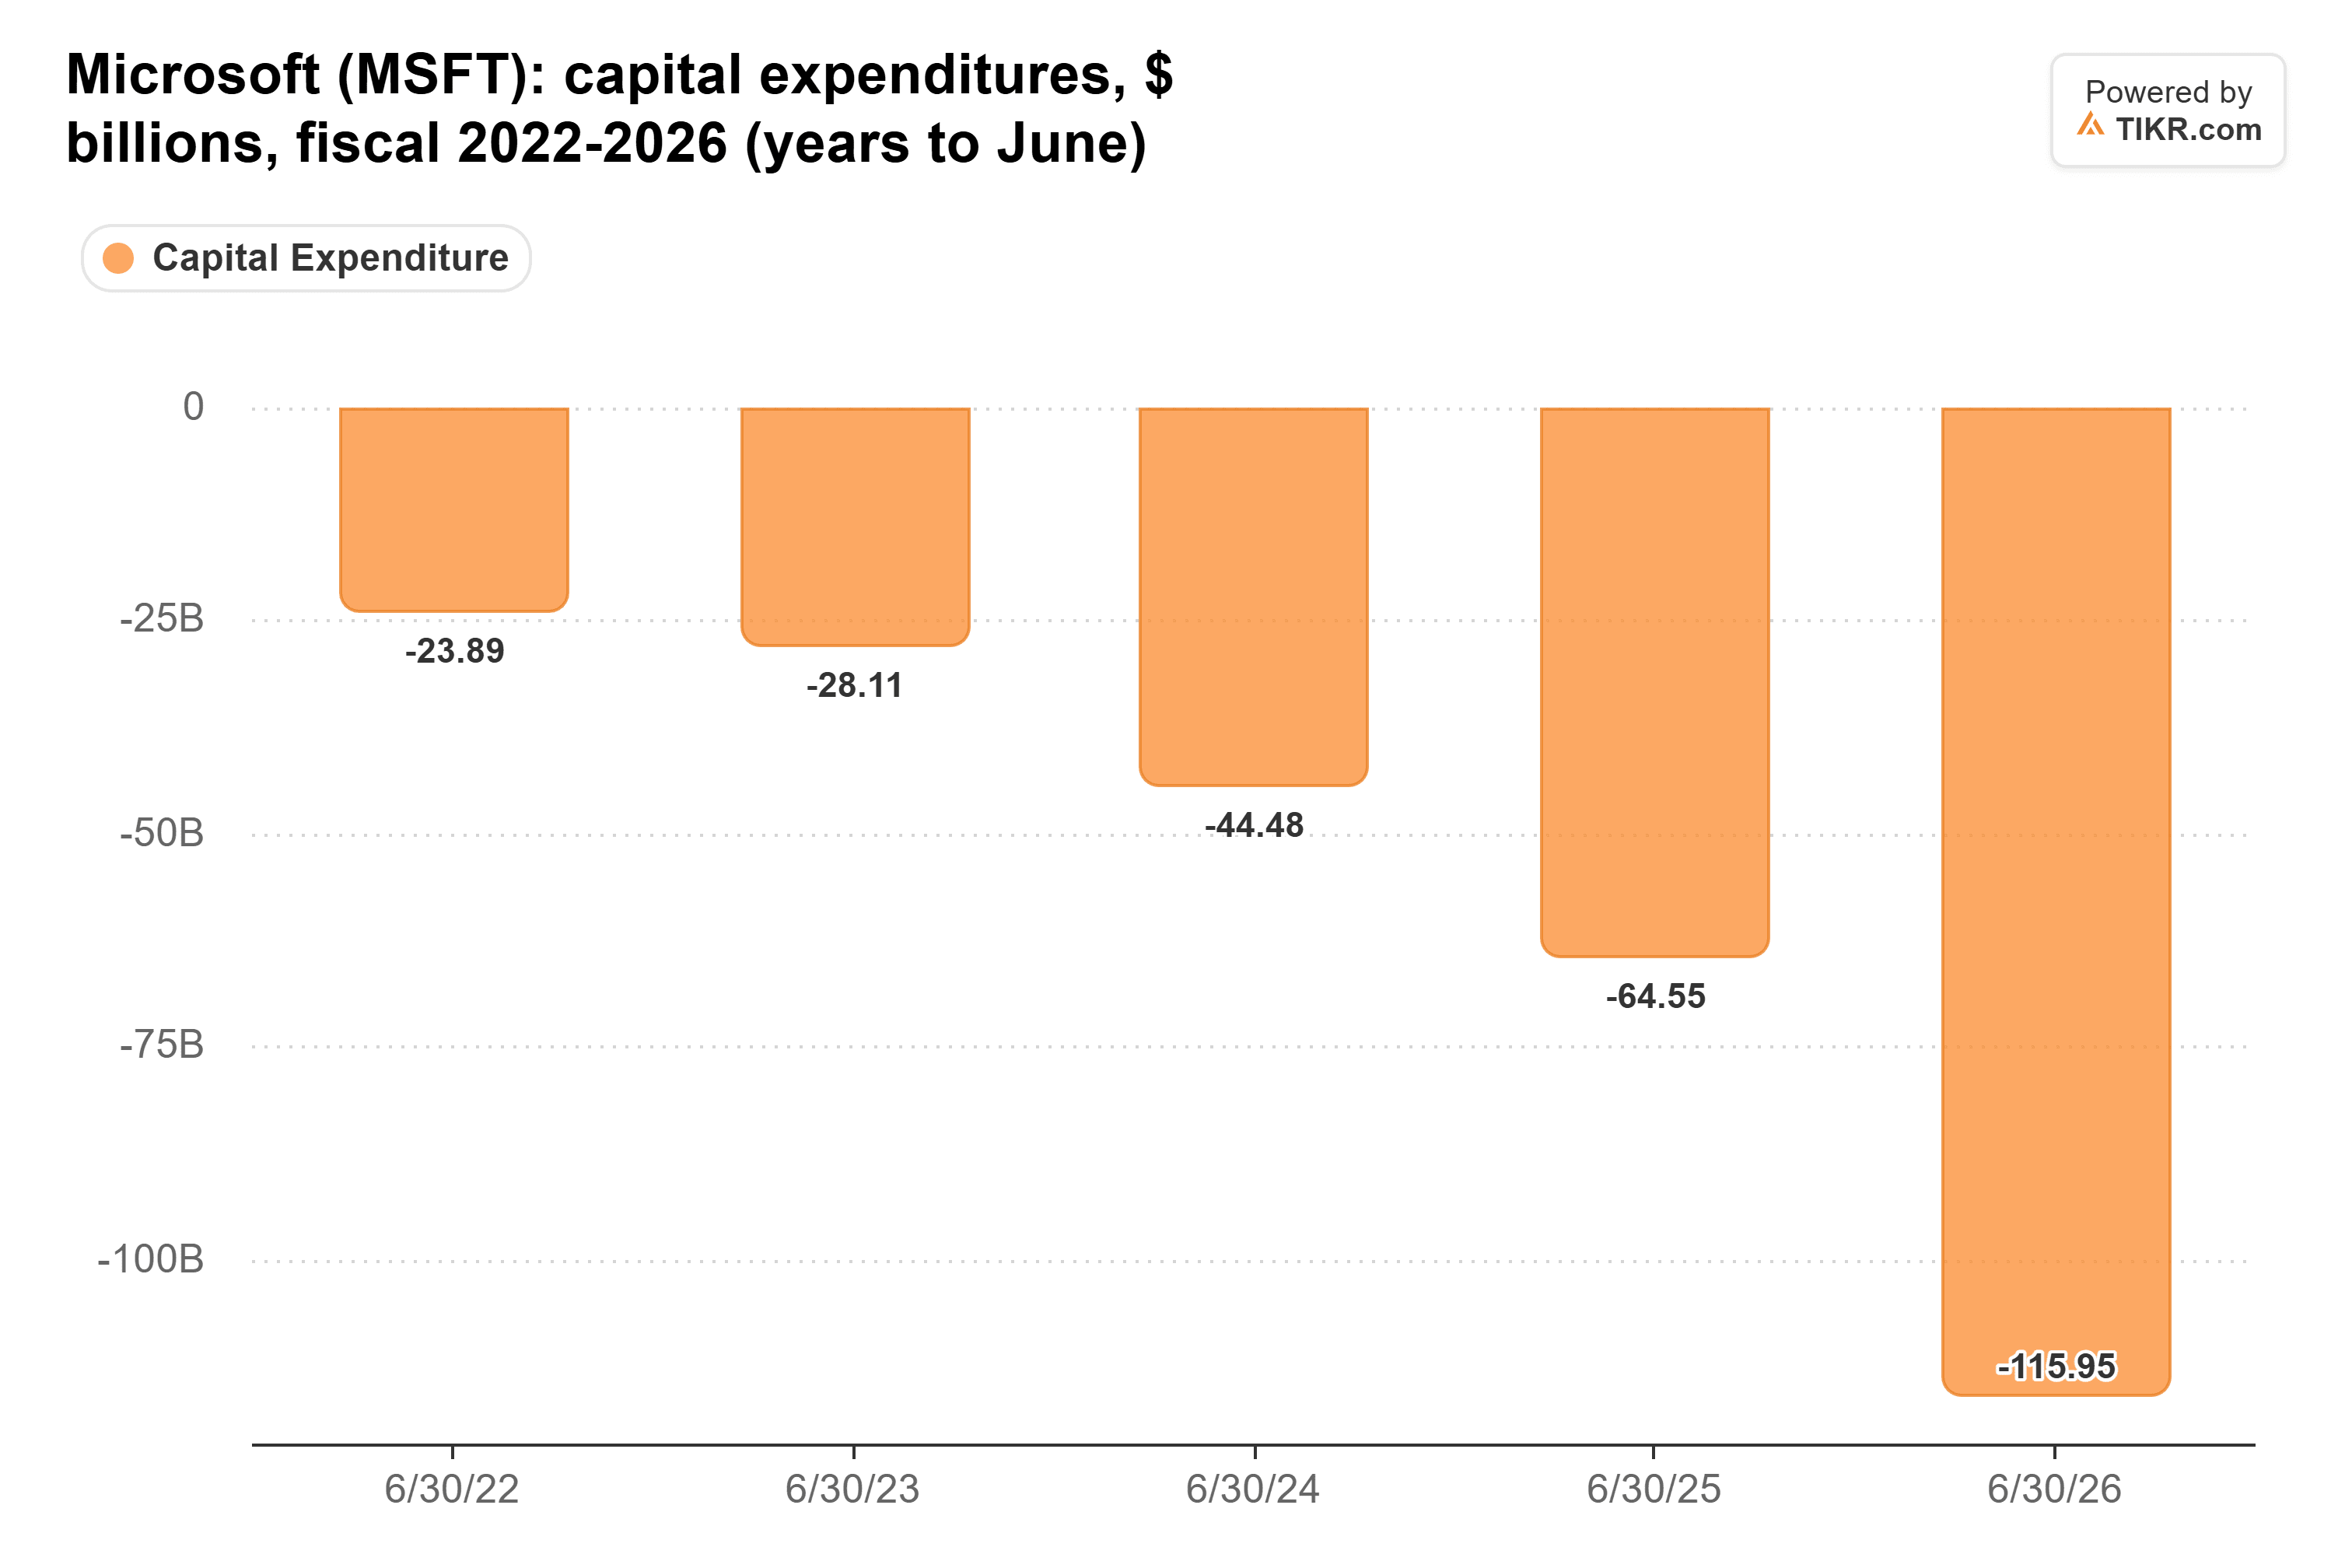
- La proprietà costa comunque molto. Il capex di Microsoft ha raggiunto 116 miliardi di dollari nell'anno fiscale 2026, e gli analisti si aspettano che il suo free cash flow scenda a 32,7 miliardi di dollari nell'anno fiscale 2027.
- CoreWeave ha il massimo da perdere, e i suoi risultati nei prossimi giorni mostreranno quanto dipende da Microsoft.
Microsoft (MSFT) ha contribuito a creare il boom dei neocloud. Ora se ne sta allontanando, e CoreWeave (CRWV) e Oracle (ORCL) rischiano di perdere business.
Venerdì, Seema Modi di CNBC ha riportato su Closing Bell Overtime che Microsoft ha deciso di non rinnovare uno dei suoi contratti cloud con Oracle. Le sue fonti hanno anche detto che Microsoft "sta attivamente valutando di ridurre il numero di neocloud con cui collabora mentre raddoppia la sua strategia sui data center di proprietà."
Nello stesso programma, Steven Wieting di Citi ha quantificato il vantaggio di Microsoft. Il suo costo del debito, ha detto, "è circa 10 punti percentuali inferiore a quello di CoreWeave."
È un vantaggio enorme.
Microsoft paga di tasca propria
Possedere data center non è economico. Gli analisti si aspettano che il free cash flow di Microsoft scenda a 32,7 miliardi di dollari nell'anno fiscale 2027 (l'anno che termina a giugno 2027). È meno della metà dei 67,0 miliardi di dollari generati nell'anno fiscale 2026:
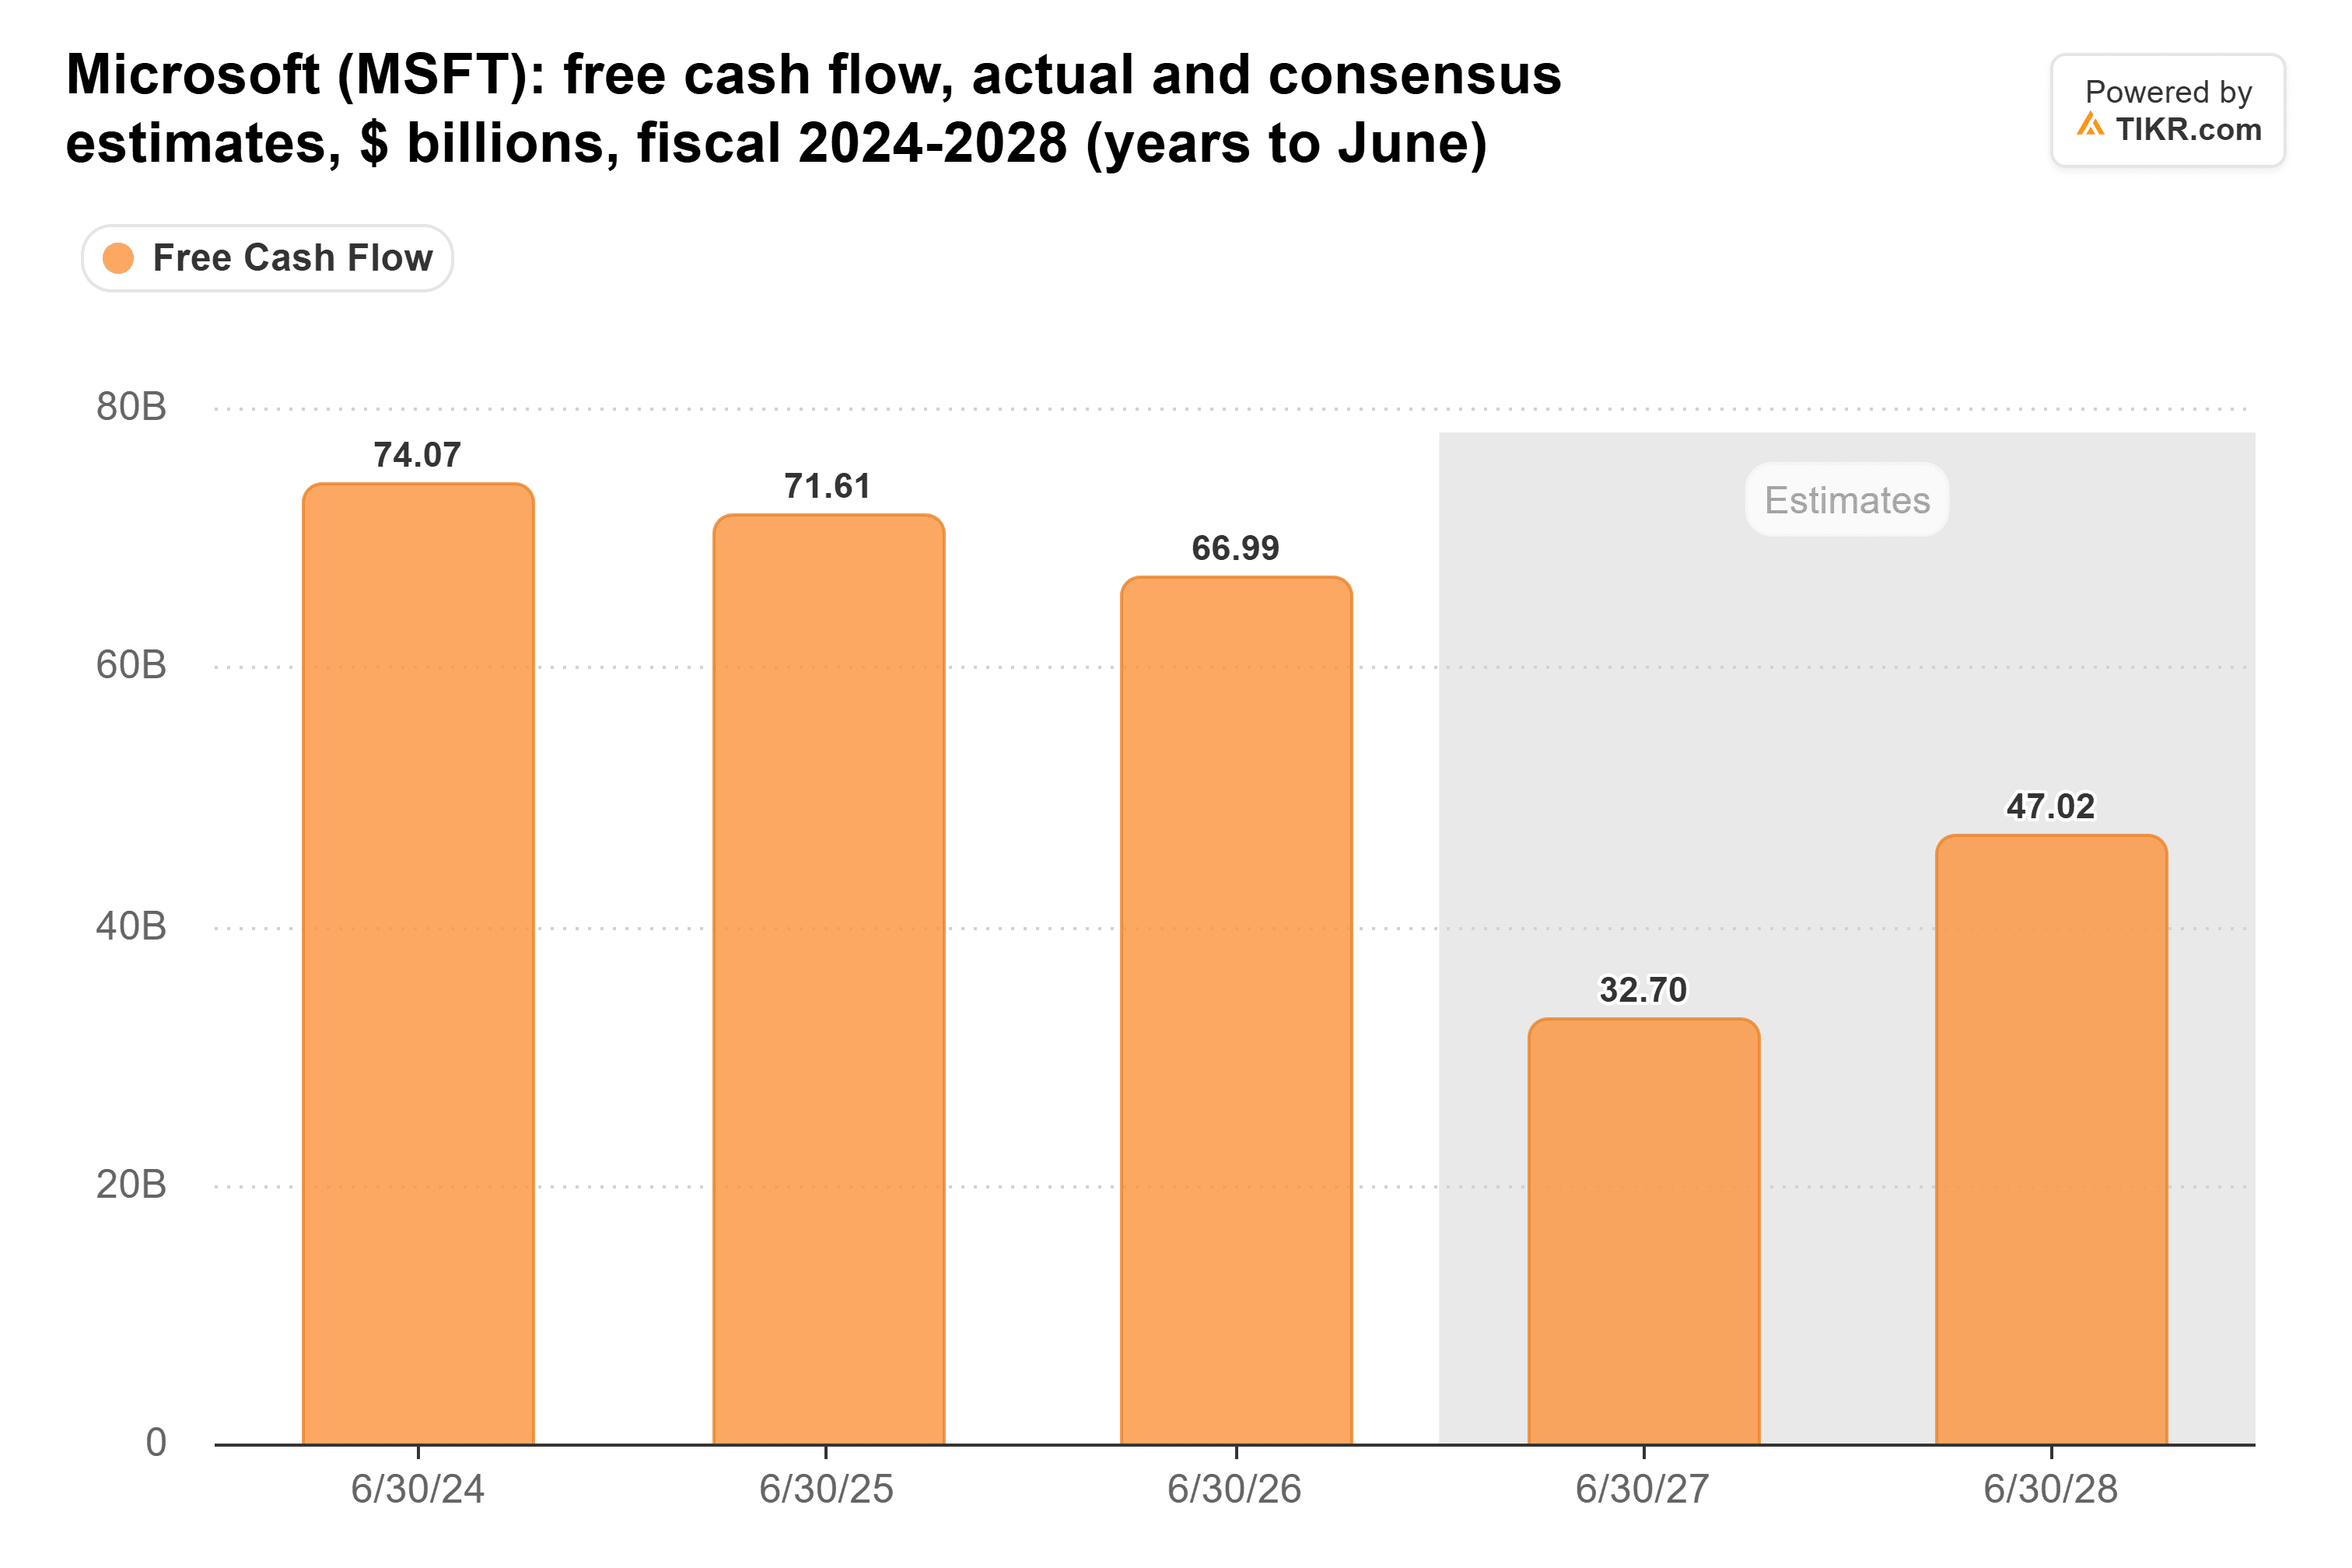
Gli analisti si aspettano che l'anno fiscale 2027 sia il punto più basso, con il free cash flow che si riprende a 47,0 miliardi di dollari nell'anno fiscale 2028. È il capex che consuma la cassa. È aumentato di quasi cinque volte in quattro anni, da 23,9 miliardi di dollari nell'anno fiscale 2022 a 116 miliardi di dollari nell'anno fiscale 2026:
Tuttavia, Microsoft paga per quella costruzione con le proprie operazioni. Nel trimestre di settembre, è stata l'unica dei cinque maggiori spenditori in AI con free cash flow positivo. Al 30 giugno, deteneva 76,8 miliardi di dollari di cassa e investimenti a breve termine contro 40,3 miliardi di dollari di debito.
TIKR monitora 58 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Microsoft
Dieci punti si sommano in fretta
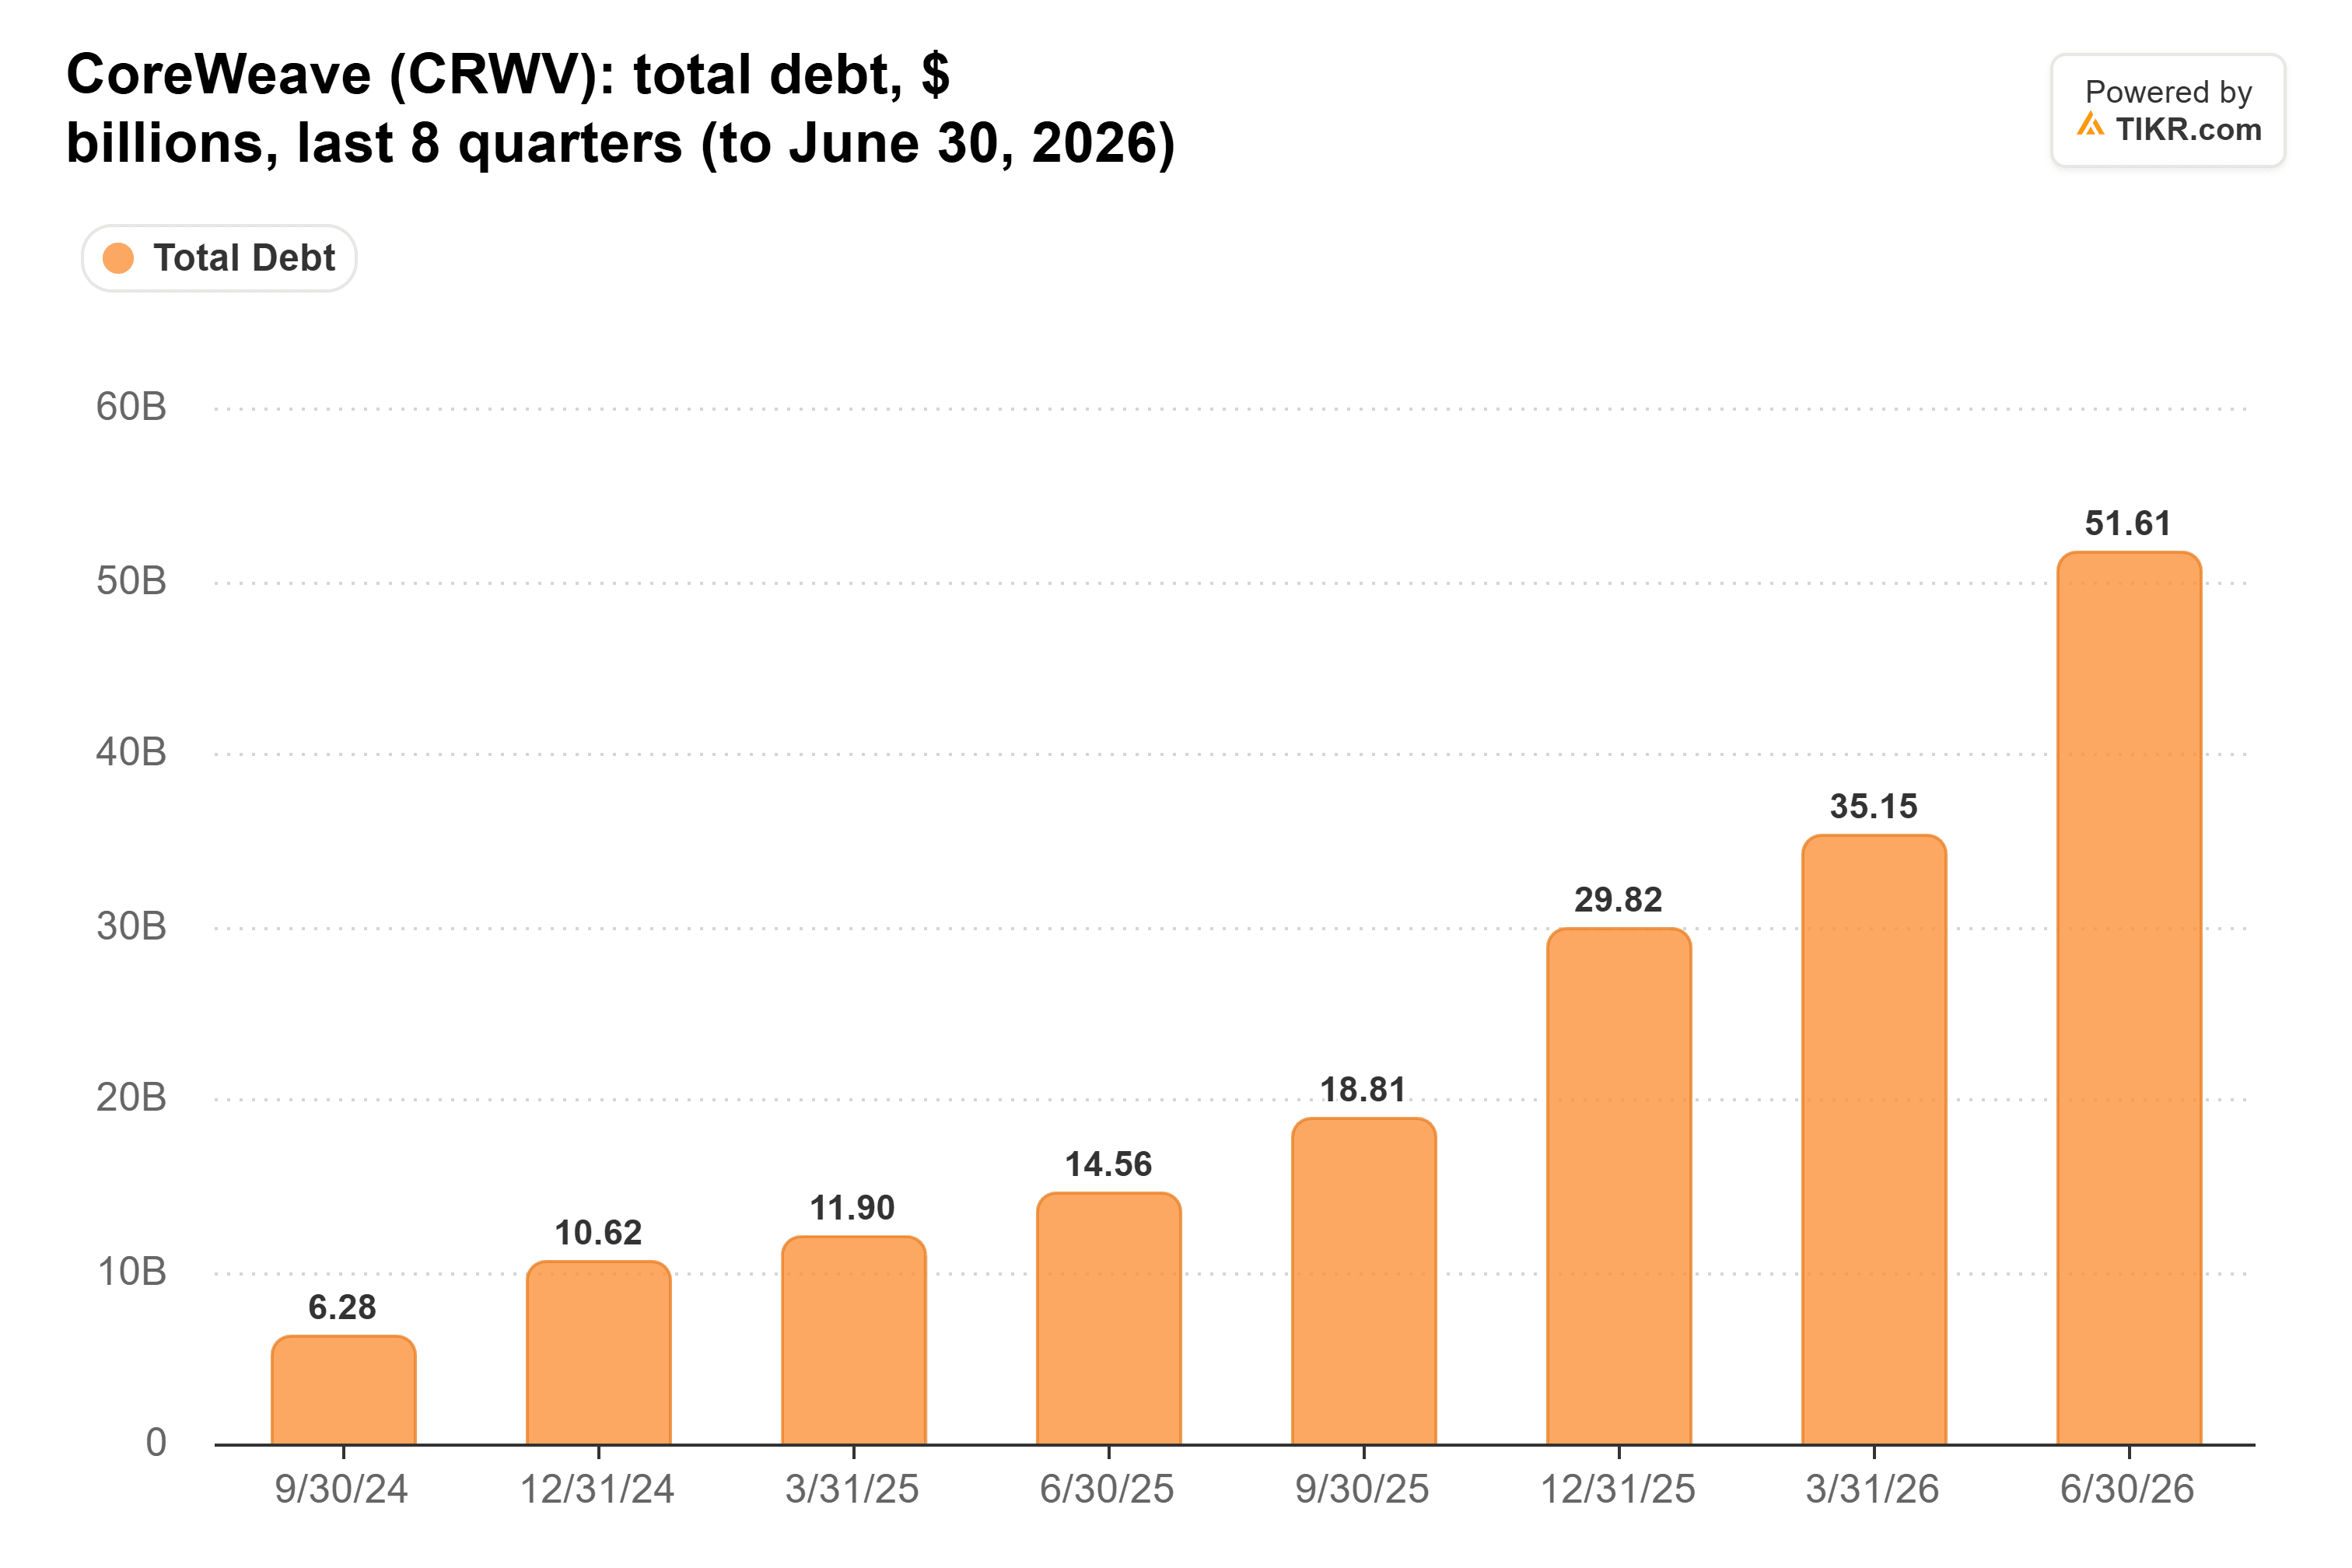
CoreWeave si trova in una posizione molto diversa, poiché si indebita per costruire. Il suo debito totale è salito da 6,28 miliardi di dollari alla fine di settembre 2024 a 51,6 miliardi di dollari alla fine di giugno 2026:
E paga di più per indebitarsi. Steve Eisman, famoso per The Big Short, ha detto su The Real Eisman Playbook che il debito di CoreWeave è stato ritariffato settimane fa da un rendimento del 9% al 15%. "Con un costo del debito del 15%, costruire data center per l'AI diventa proibitivamente costoso," ha detto.
Ogni 10 miliardi di dollari presi in prestito al 15% costano 1,5 miliardi di dollari all'anno di interessi. Con il divario di 10 punti di Wieting, Microsoft pagherebbe 1 miliardo di dollari all'anno in meno per la stessa somma. Mi aspetterei che un neocloud trasferisca quel costo in ciò che addebita, e Microsoft sembra essersene accorta. Brody Ford di Bloomberg, che ha riportato il ritiro di Microsoft giovedì, ha detto su Bloomberg Tech che Microsoft sta scoprendo "che non possono controllare i ritardi, che i costi sono più alti dei loro progetti interni."
CoreWeave ha il massimo da perdere
Perdere il lavoro di Microsoft danneggerebbe CoreWeave due volte. Modi ha notato su CNBC che i neocloud quotati in borsa utilizzano il rating creditizio AAA di Microsoft per ottenere prestiti. Quindi meno contratti Microsoft potrebbero significare meno ricavi e anche indebitamento più costoso, per una società che già deve molto. Il ritiro si sta anche accumulando: Microsoft ha respinto l'espansione in Texas di Nscale giovedì, e CoreWeave è scesa del 9%.
Il colpo per Oracle è minore: un contratto, legato ai vecchi chip A100. Ma Oracle era uno dei quattro grandi spenditori in AI con free cash flow negativo nel trimestre di settembre, quindi non ha molto margine per perdere business neanche.
La proprietà vince comunque, anche se è più lenta
Il problema per Microsoft è la velocità. Sta aggiungendo circa 1 gigawatt di capacità al trimestre, e il management ha detto che la domanda supera ancora ciò che ha. Qualsiasi costruzione interna che diventi operativa più tardi di quella di un neocloud costerebbe vendite ad Azure. Ford ha anche sottolineato che la domanda è abbastanza forte perché una società come Meta o Google prenda la capacità che Microsoft rifiuta, e questo è il miglior scenario per CoreWeave.
Ecco la mia conclusione: Microsoft sta facendo la scelta giusta. Con un debito così tanto più economico, può possedere capacità per meno di quanto paga per affittarla. E Wieting sostiene che "la potenza di calcolo già presente tra gli hyperscaler vale di più se ci sarà una costruzione limitata in seguito." CoreWeave è l'azione di cui mi preoccuperei.
Naturalmente, i risultati di CoreWeave nei prossimi giorni dovrebbero mostrare quanto del suo business provenga ancora da Microsoft, e se altri acquirenti stanno colmando il divario.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





