Punti Chiave
- Durante l'Halftime Report di CNBC, un panelist ha affermato che Micron riacquisterà azioni per 100 miliardi di dollari, circa il 13% del suo valore di mercato di circa 750 miliardi, a circa 4 volte gli utili dell'anno prossimo.
- Riacquistare così tante azioni a quel prezzo aumenta l'utile per azione di circa il 15%, e rimane un buon affare anche se gli utili dovessero essere dimezzati.
- Micron ha autorizzato riacquisti per 35,16 miliardi di dollari a partire dal 9 dicembre, e gli analisti si aspettano un flusso di cassa libero di 142,9 miliardi di dollari nell'anno fiscale 2027.
- Il rischio principale è il ciclo: Micron ha scambiato vicino a questo multiplo l'ultima volta nel 2017 e 2018, proprio prima che l'EPS calasse del 79%. I primi riacquisti compariranno nel trimestre che termina all'inizio di marzo.
Micron Technology (MU) è ora abbastanza economica da mettere nervosi gli investitori. Anche dopo un rimbalzo del 6% venerdì da un crollo del 17% nel rout dei chip di giovedì, il titolo scambia a 3,9x gli utili forward.
Nell'episodio di venerdì dell'Halftime Report di CNBC, un panelist ha sostenuto che il prezzo basso è esattamente il punto:
"Se vogliamo parlare di Micron, non dimentichiamo che riacquisteranno azioni per cento miliardi di dollari per una capitalizzazione di mercato che è diventata molto più economica, è di 750 miliardi."
Il panelist ha aggiunto che Micron non ha debiti e ha molto flusso di cassa libero, per poi riassumere: "a letteralmente quattro volte gli utili dell'anno prossimo, per me va bene." (Strettamente parlando, Micron aveva 5,2 miliardi di dollari di debito al 3 settembre, contro 73,45 miliardi di dollari di liquidità e investimenti. Abbastanza vicino.)
Cento miliardi di dollari sono circa il 13% della società. A 4 volte gli utili, è un affare importante.
TIKR monitora 49 analisti su Micron. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Micron, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Micron
La liquidità c'è
Partiamo dagli utili dietro quel 4x. Gli analisti si aspettano che l'EPS normalizzato di Micron più che raddoppi di nuovo nell'anno fiscale 2027:
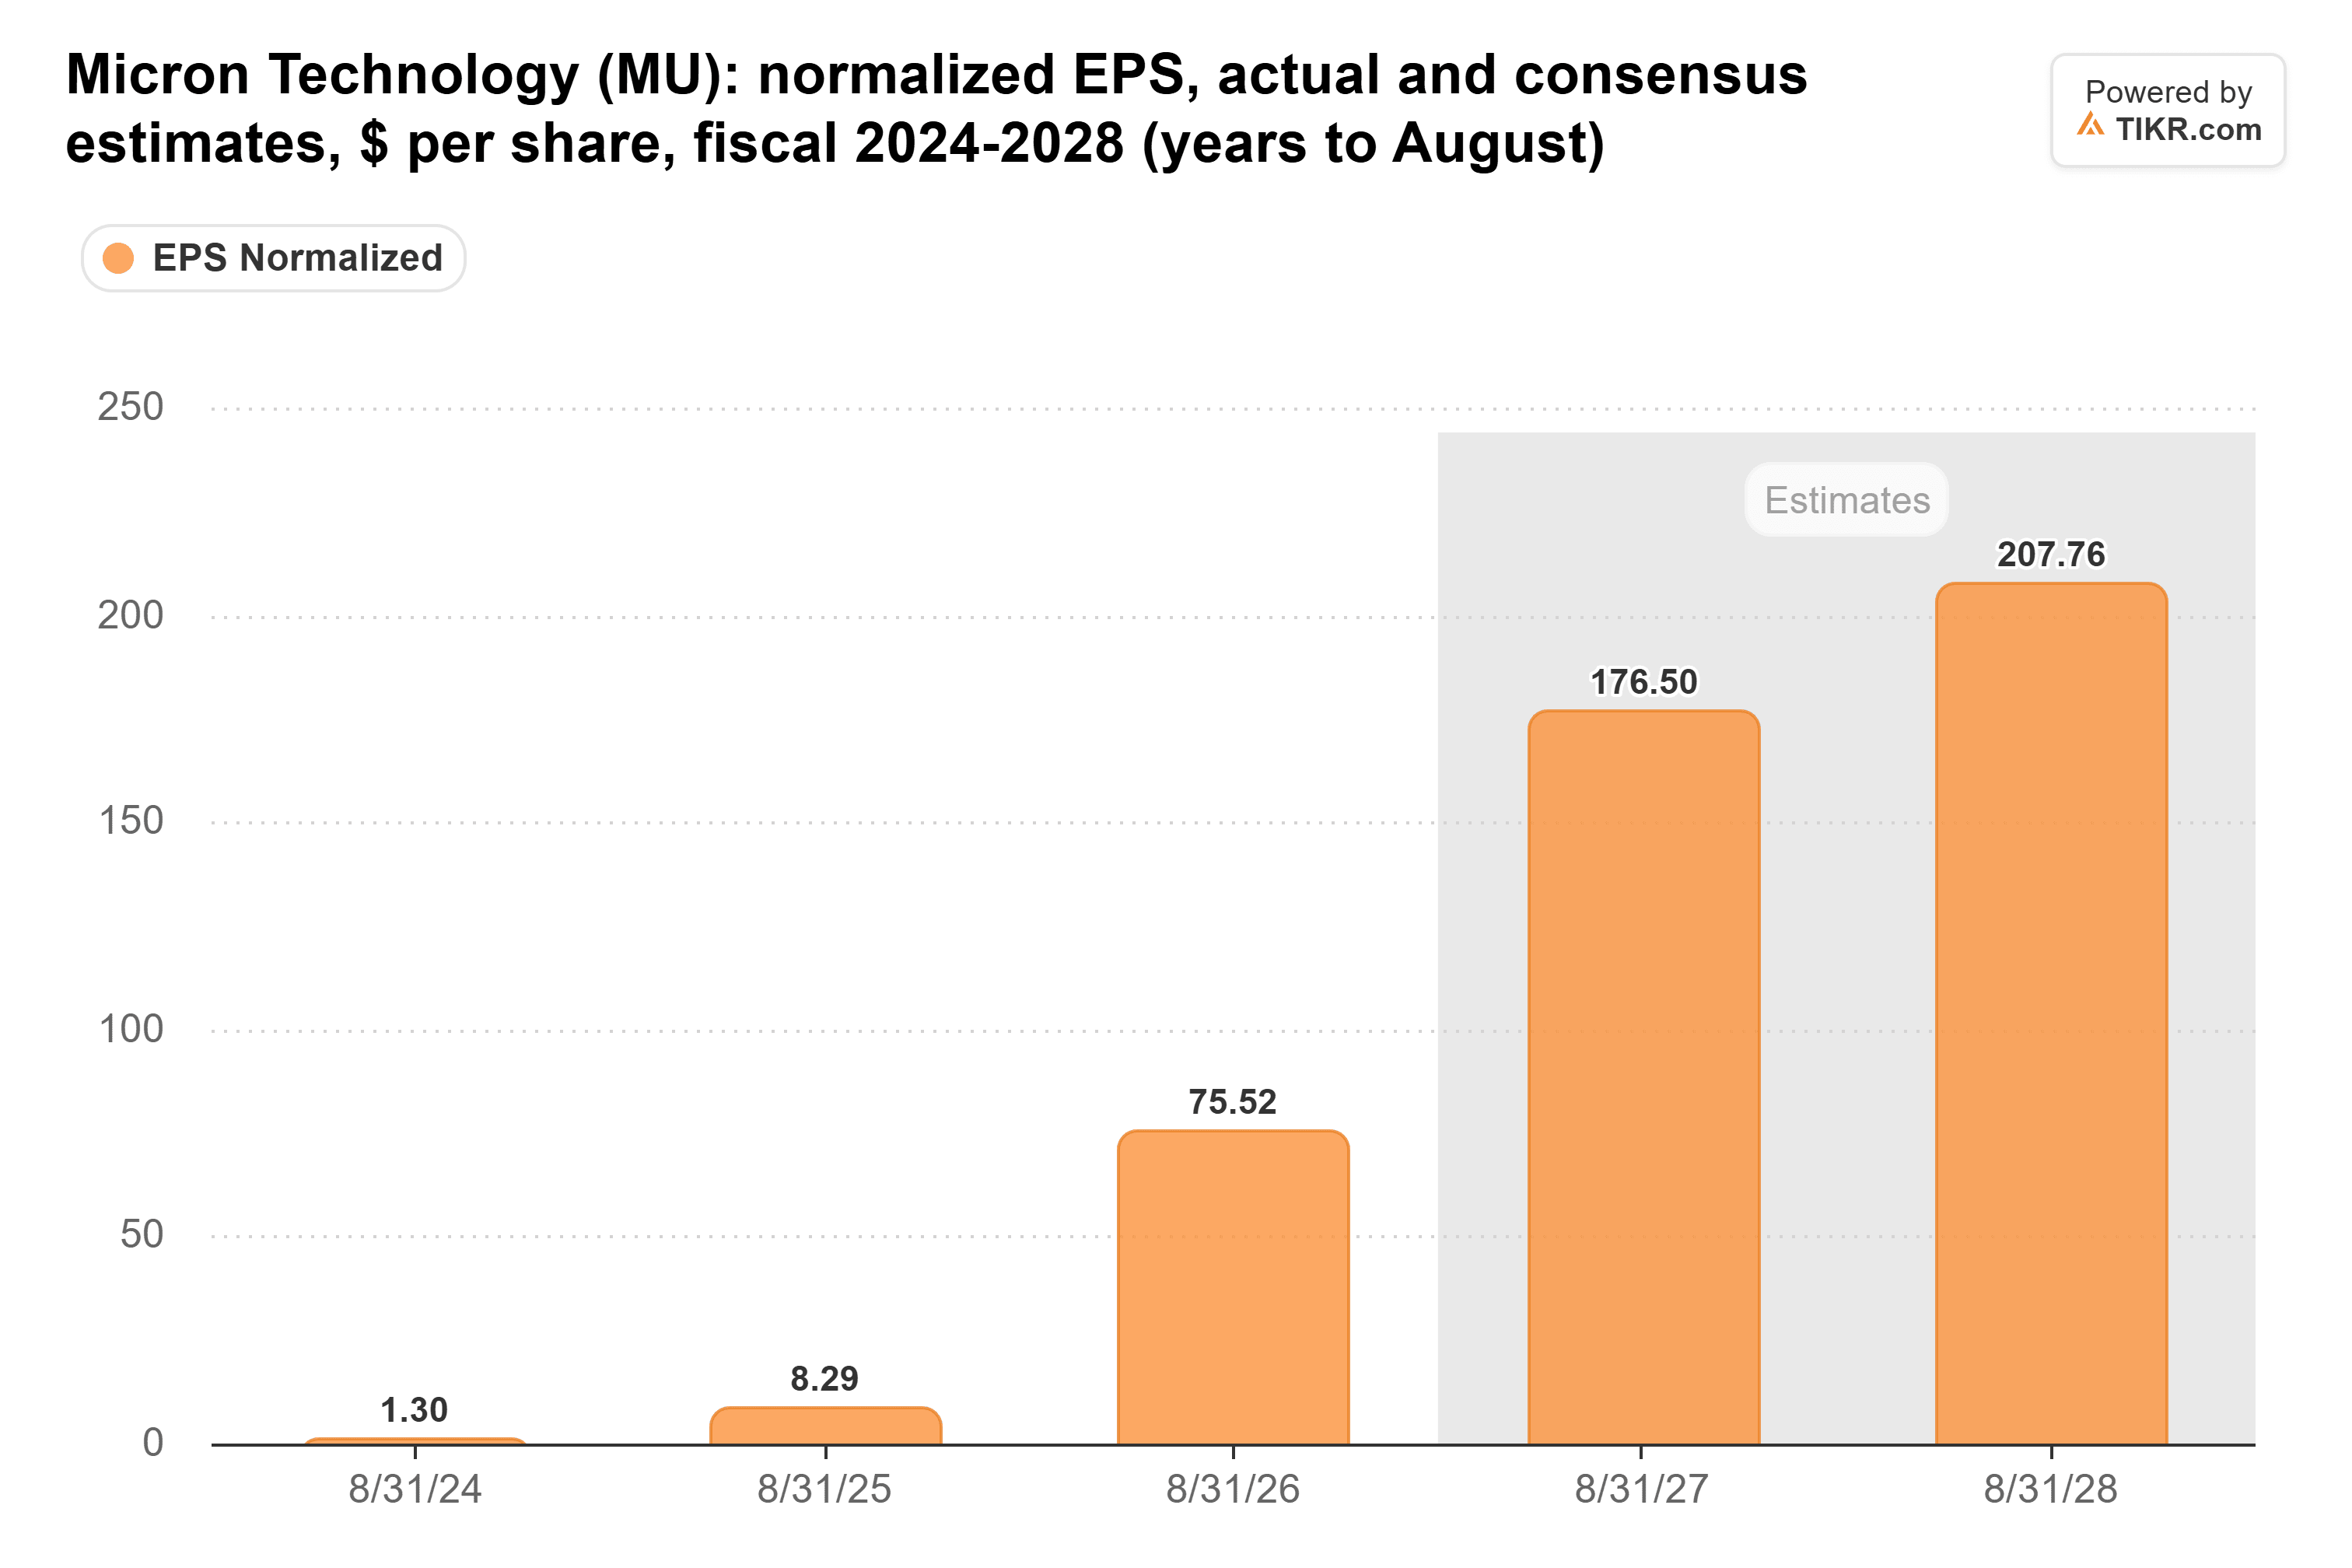
L'anno fiscale 2028 è la stima che terrei d'occhio per eventuali tagli. Gli analisti di UBS avvertono che le pause nelle costruzioni dopo le elezioni di metà mandato potrebbero minacciare circa il 30% della capacità dei data center statunitensi che si prevede venga aggiunta quell'anno.
Anche la liquidità sta arrivando. Il flusso di cassa libero è balzato da 1,67 miliardi di dollari nell'anno fiscale 2025 a 59,0 miliardi nell'anno fiscale 2026:
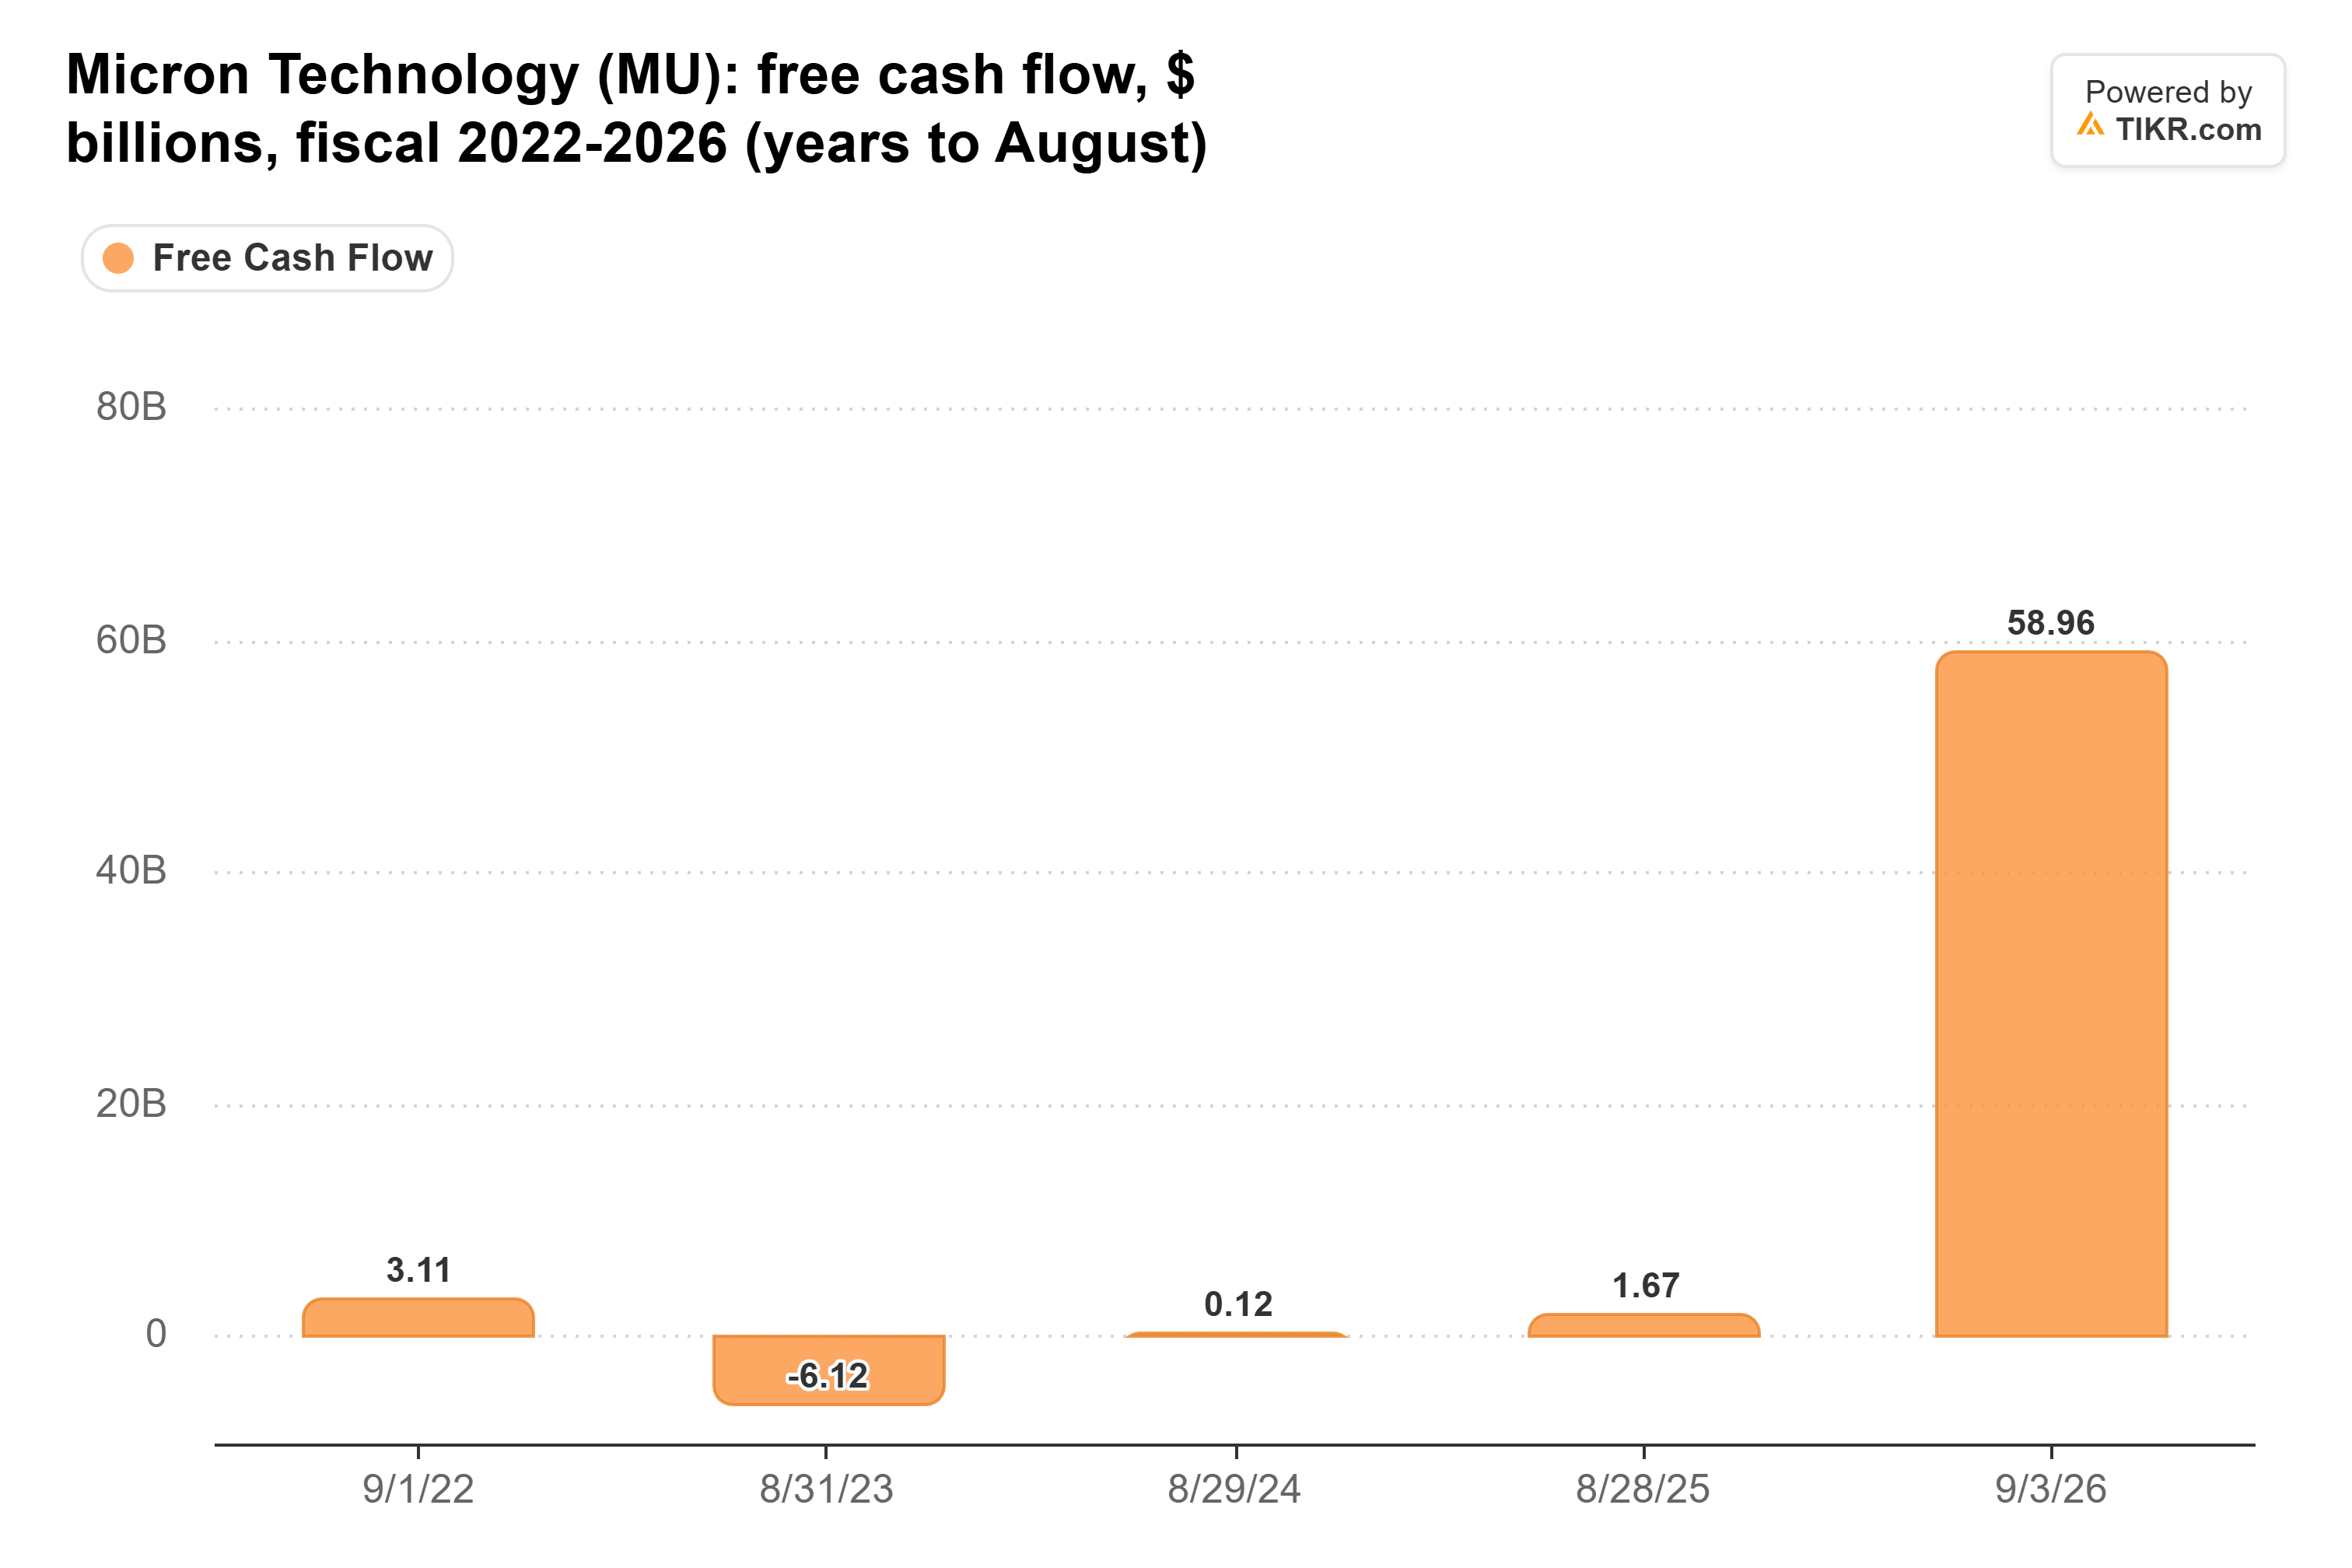
Gli analisti si aspettano 142,9 miliardi di dollari di flusso di cassa libero solo nell'anno fiscale 2027, quindi riacquisti per 100 miliardi di dollari richiederebbero meno di un anno di flusso. Il consiglio di amministrazione di Micron non si è ancora impegnato per una cifra così alta. Ha autorizzato riacquisti fino a 35,16 miliardi di dollari a partire dal 9 dicembre, un importo basato sul flusso di cassa libero di un singolo trimestre dopo i dividendi. Con la liquidità che arriva così velocemente, mi aspetterei altre autorizzazioni a seguire.
Il mercato non crede agli utili
Ovviamente, un multiplo di 4x è il mercato che ti dice qualcosa. Come ha detto Mike Santoli nel Closing Bell Overtime di CNBC lo stesso giorno: "Se il mercato credesse agli utili, non sarebbe sotto quattro volte."
E c'è una storia dietro questa preoccupazione. Dal 2014, il P/E forward di Micron è stato solitamente vicino a 10x nelle letture di fine trimestre di TIKR. Oggi è vicino a dove scambiava nel 2017 e 2018, proprio mentre l'ultimo ciclo della memoria raggiungeva il picco. L'EPS poi calò del 79% dall'anno fiscale 2018 all'anno fiscale 2020.
La risposta di Micron questa volta sono i suoi 26 accordi di fornitura a lungo termine, che il management stima coprano oltre il 35% dei ricavi fino al 2030. Ma nessuno di essi ha ancora attraversato un mercato in calo, e un investitore esperto sostiene che i clienti se ne allontaneranno una volta che i prezzi scenderanno abbastanza.
Accetterei comunque quel prezzo
Anche se gli scettici avessero ragione, gli azionisti ne escono avvantaggiati dal riacquisto. A 4 volte gli utili, ogni dollaro che Micron spende riacquista circa 25 centesimi di utili annuali. Se i prezzi della memoria crollano e gli utili vengono dimezzati, quel dollaro compra comunque circa 12,5 centesimi. Sono 8x, che è comunque al di sotto dei circa 10x a cui Micron ha solitamente scambiato.
E ritirare il 13% delle azioni aumenta l'EPS di circa il 15% per tutti coloro che mantengono la posizione, poiché lo stesso profitto viene diviso tra l'87% delle azioni. (Questo presuppone che Micron acquisti al prezzo di oggi. Se il titolo sale, 100 miliardi di dollari ne comprano di meno.)
Il rischio è che Micron finora non sia stato un grande acquirente. Nell'anno fiscale 2026, ha riacquistato solo 650 milioni di dollari di azioni. È meno dei 1,33 miliardi di dollari che ha pagato in stock-based compensation, e il suo numero di azioni diluite è aumentato dell'1,6%.
In sintesi: ridurre il numero di azioni a meno di 4 volte gli utili è il miglior uso dei profitti da carenza di Micron, ed è un grande motivo per cui penso che il titolo sia un affare a questo prezzo. Avremo la prima vera occhiata nel report per il trimestre che termina all'inizio di marzo, il primo a mostrare cosa Micron ha acquistato dopo il 9 dicembre. Prima di quello, il report di metà-fine dicembre mostrerà se i prezzi della memoria dietro quegli utili stanno reggendo.
Quindi quanto vale effettivamente il titolo Micron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Micron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!