Punti Chiave
- Josh Brown ha dichiarato su The Compound and Friends che il titolo Alphabet "potrebbe scendere del 50%" se la quota di mercato di Google nelle ricerche scivolasse solo del 2%, e che lo acquisterebbe a $213-$215.
- Un calo del 2% nelle Ricerche costerebbe ad Alphabet circa l'1% dei suoi ricavi, quindi un calo del 50% dovrebbe provenire dagli investitori che pagherebbero un multiplo molto più basso per i suoi utili.
- La crescita dei ricavi da Ricerche e altri servizi è rallentata al 12% nel terzo trimestre dal 19% del primo, poiché la Modalità AI di Google genera meno introiti per query, nonostante la crescita delle query sia al massimo da cinque anni.
- Il prezzo di acquisto di Brown si traduce in circa 15x gli utili forward, al di sotto del minimo quinquennale di Alphabet, e il titolo già scambia a circa 20x contro una media quinquennale di 22x.
Le azioni di Alphabet (GOOGL) sono scese del 13% il giorno dopo la pubblicazione dei risultati del terzo trimestre del 28 ottobre, quando i ricavi delle Ricerche sono risultati inferiori alle attese.
Poi è intervenuta OpenAI. Adam Fry, responsabile del prodotto consumer di ChatGPT, ha dichiarato ad Alex Kantrowitz di Big Technology il 2 novembre che ChatGPT gestisce ora circa un quinto delle query simili a ricerche rispetto a Google.
In una recente puntata di The Compound and Friends, l'amministratore delegato di Ritholtz Wealth Management Josh Brown ha citato la cifra di Fry. Ha sostenuto che il dominio di Google non proteggerà il titolo una volta che la sua quota di mercato nelle ricerche inizierà a scivolare:
"Quel numero potrebbe scendere del 2% e il titolo potrebbe crollare del 50%."
È un potenziale ribasso molto ampio per un numero molto piccolo.
TIKR monitora 58 analisti su Alphabet. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per analizzare titoli come questo. Vedi i Rating degli Analisti di Alphabet
Molte persone continuano a fare ricerche su Google
I ricavi da Ricerche e altri servizi sono cresciuti del 19% nel primo trimestre, del 17% nel secondo e del 12% nel terzo, quando hanno raggiunto $63,4 miliardi. La crescita delle query è stata la più rapida da cinque anni, ma la Modalità AI genera ricavi per query a un tasso inferiore rispetto alla ricerca tradizionale.
La cifra di un quinto è il conteggio di OpenAI stesso, e Fry non ha fornito una cifra di Google per confrontarla. A febbraio, Ahrefs ha stimato che ChatGPT gestiva circa il 12% del volume di ricerca tradizionale di Google.
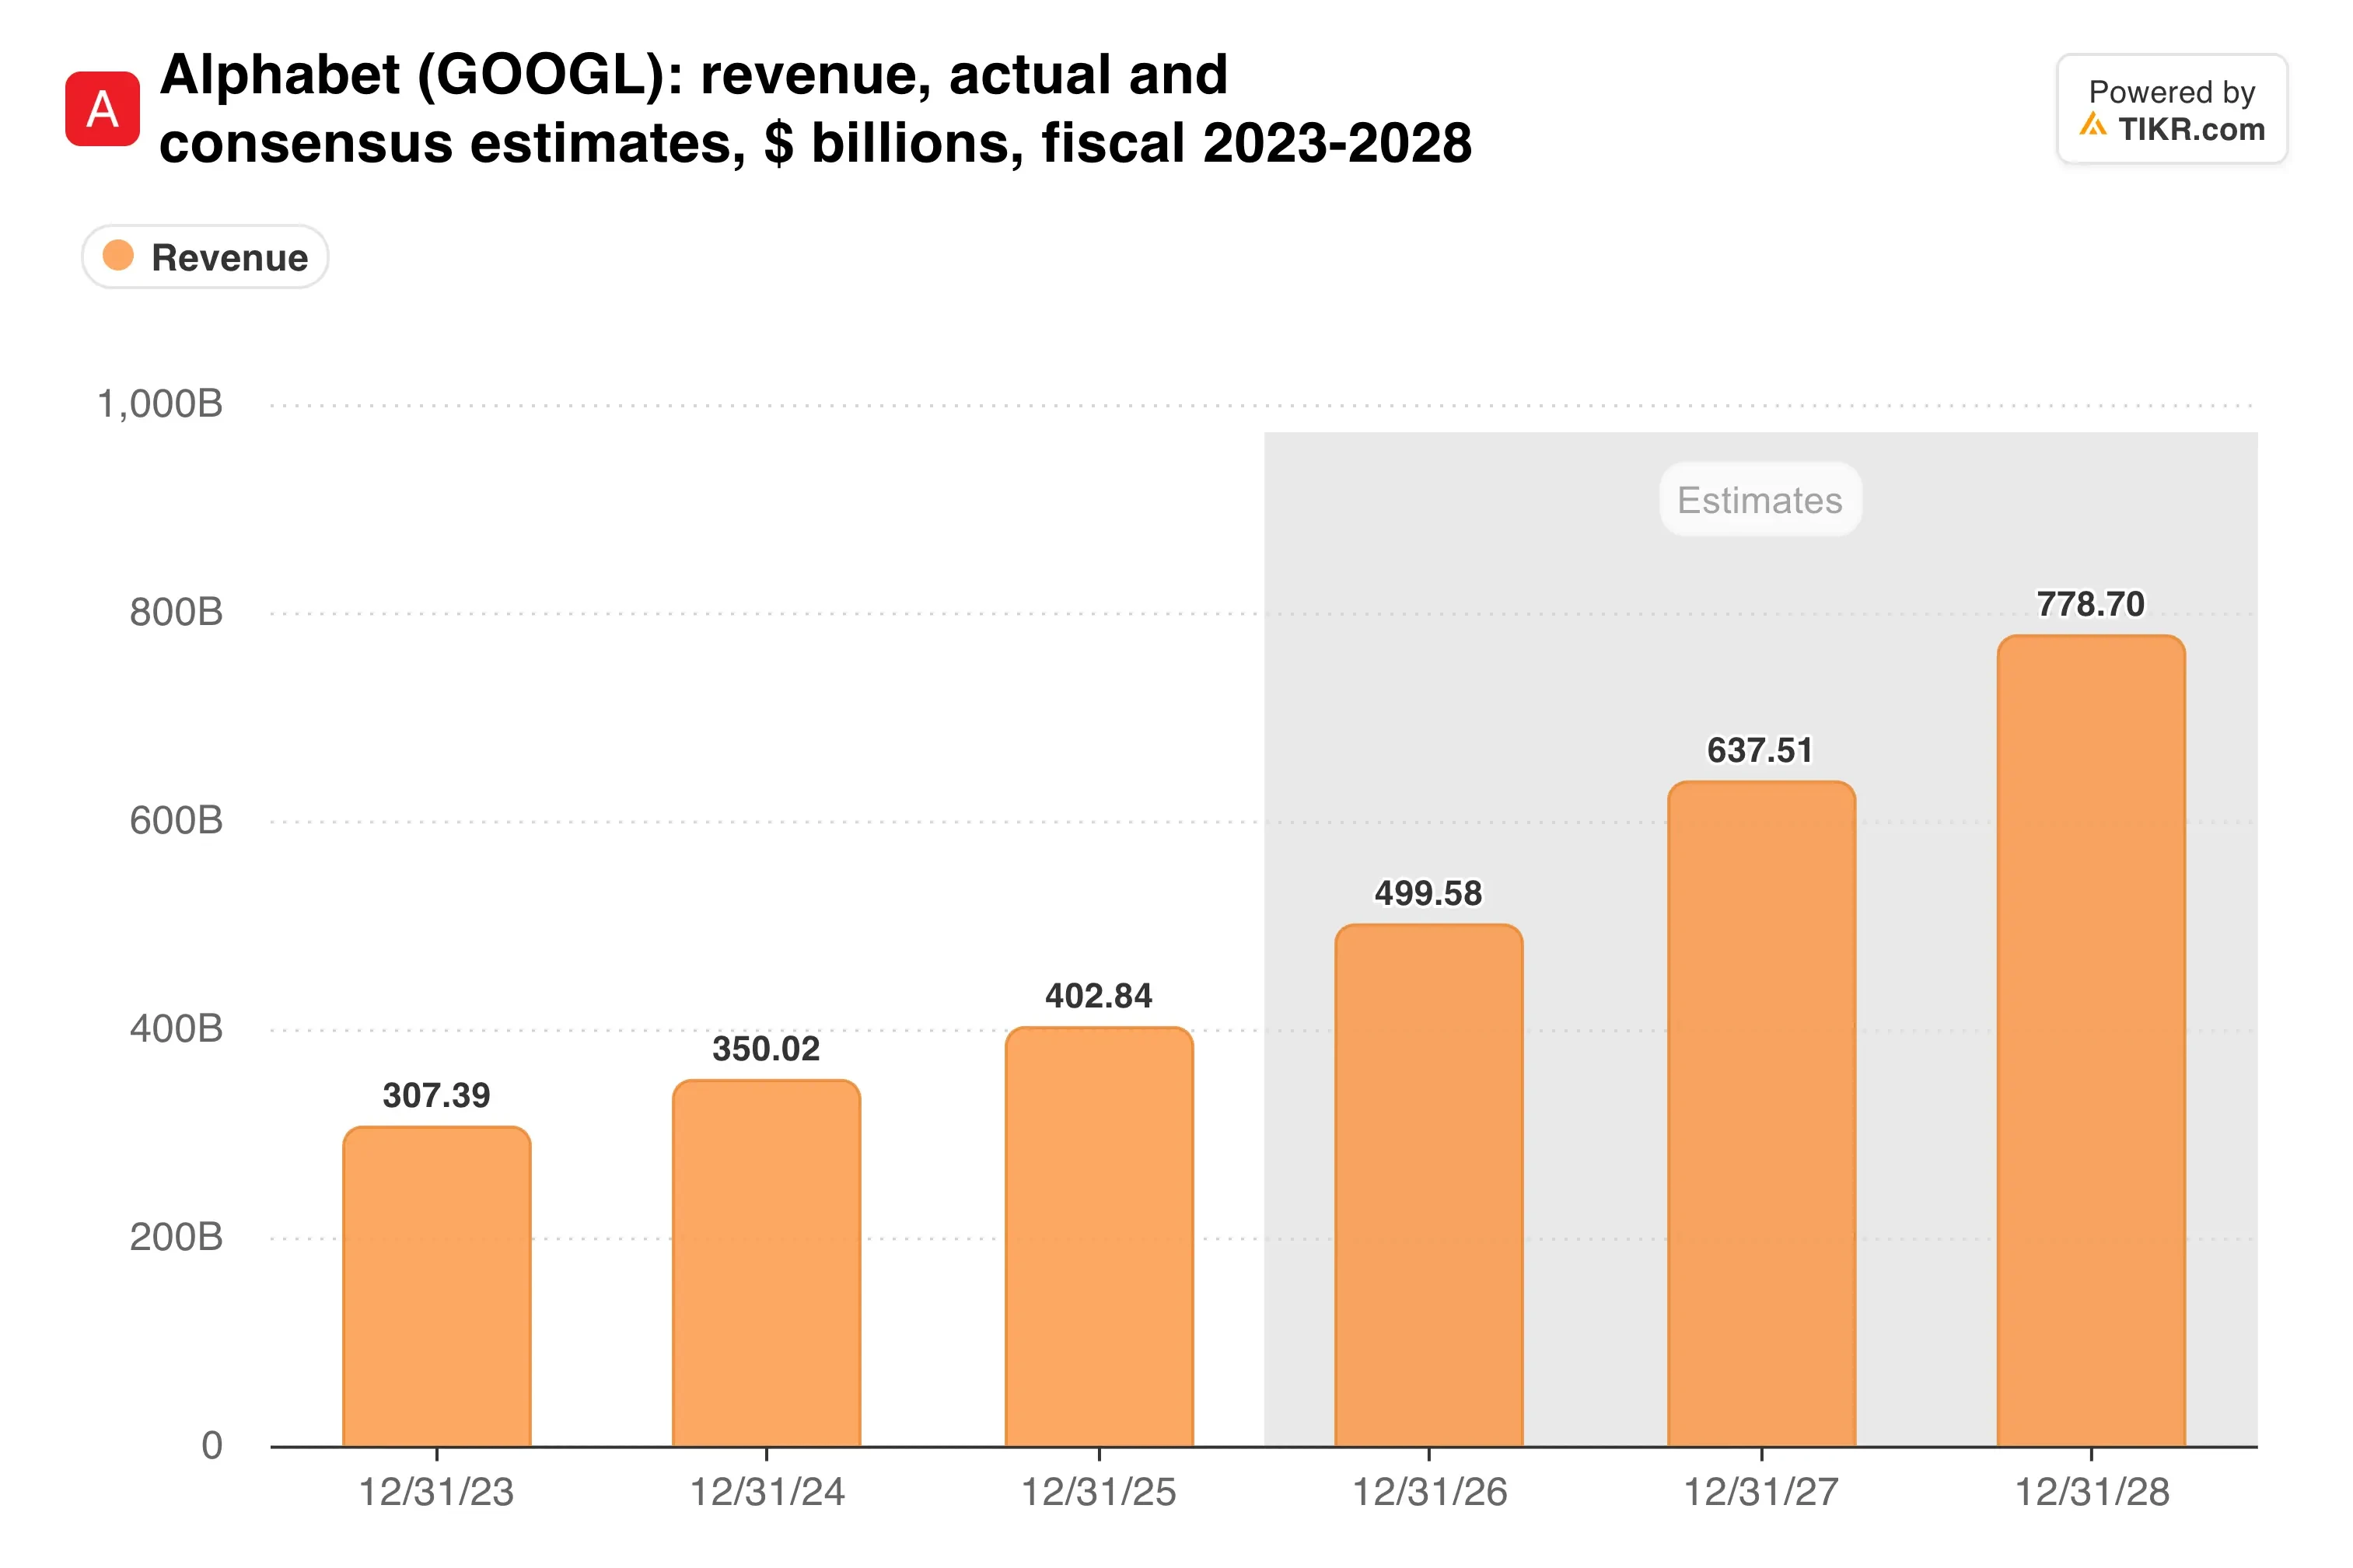
E gli analisti si aspettano ancora che i ricavi totali di Alphabet salgano da $403 miliardi nel 2025 a $638 miliardi nel 2027:
Da dove dovrebbe provenire un calo del 50%
Le Ricerche pagano i conti. Nel 2025, Ricerche e altri servizi hanno generato $224,5 miliardi, il 55,7% dei ricavi di Alphabet. Google Services ha guadagnato $139,4 miliardi di reddito operativo quell'anno, più del totale di Alphabet di $129,0 miliardi.
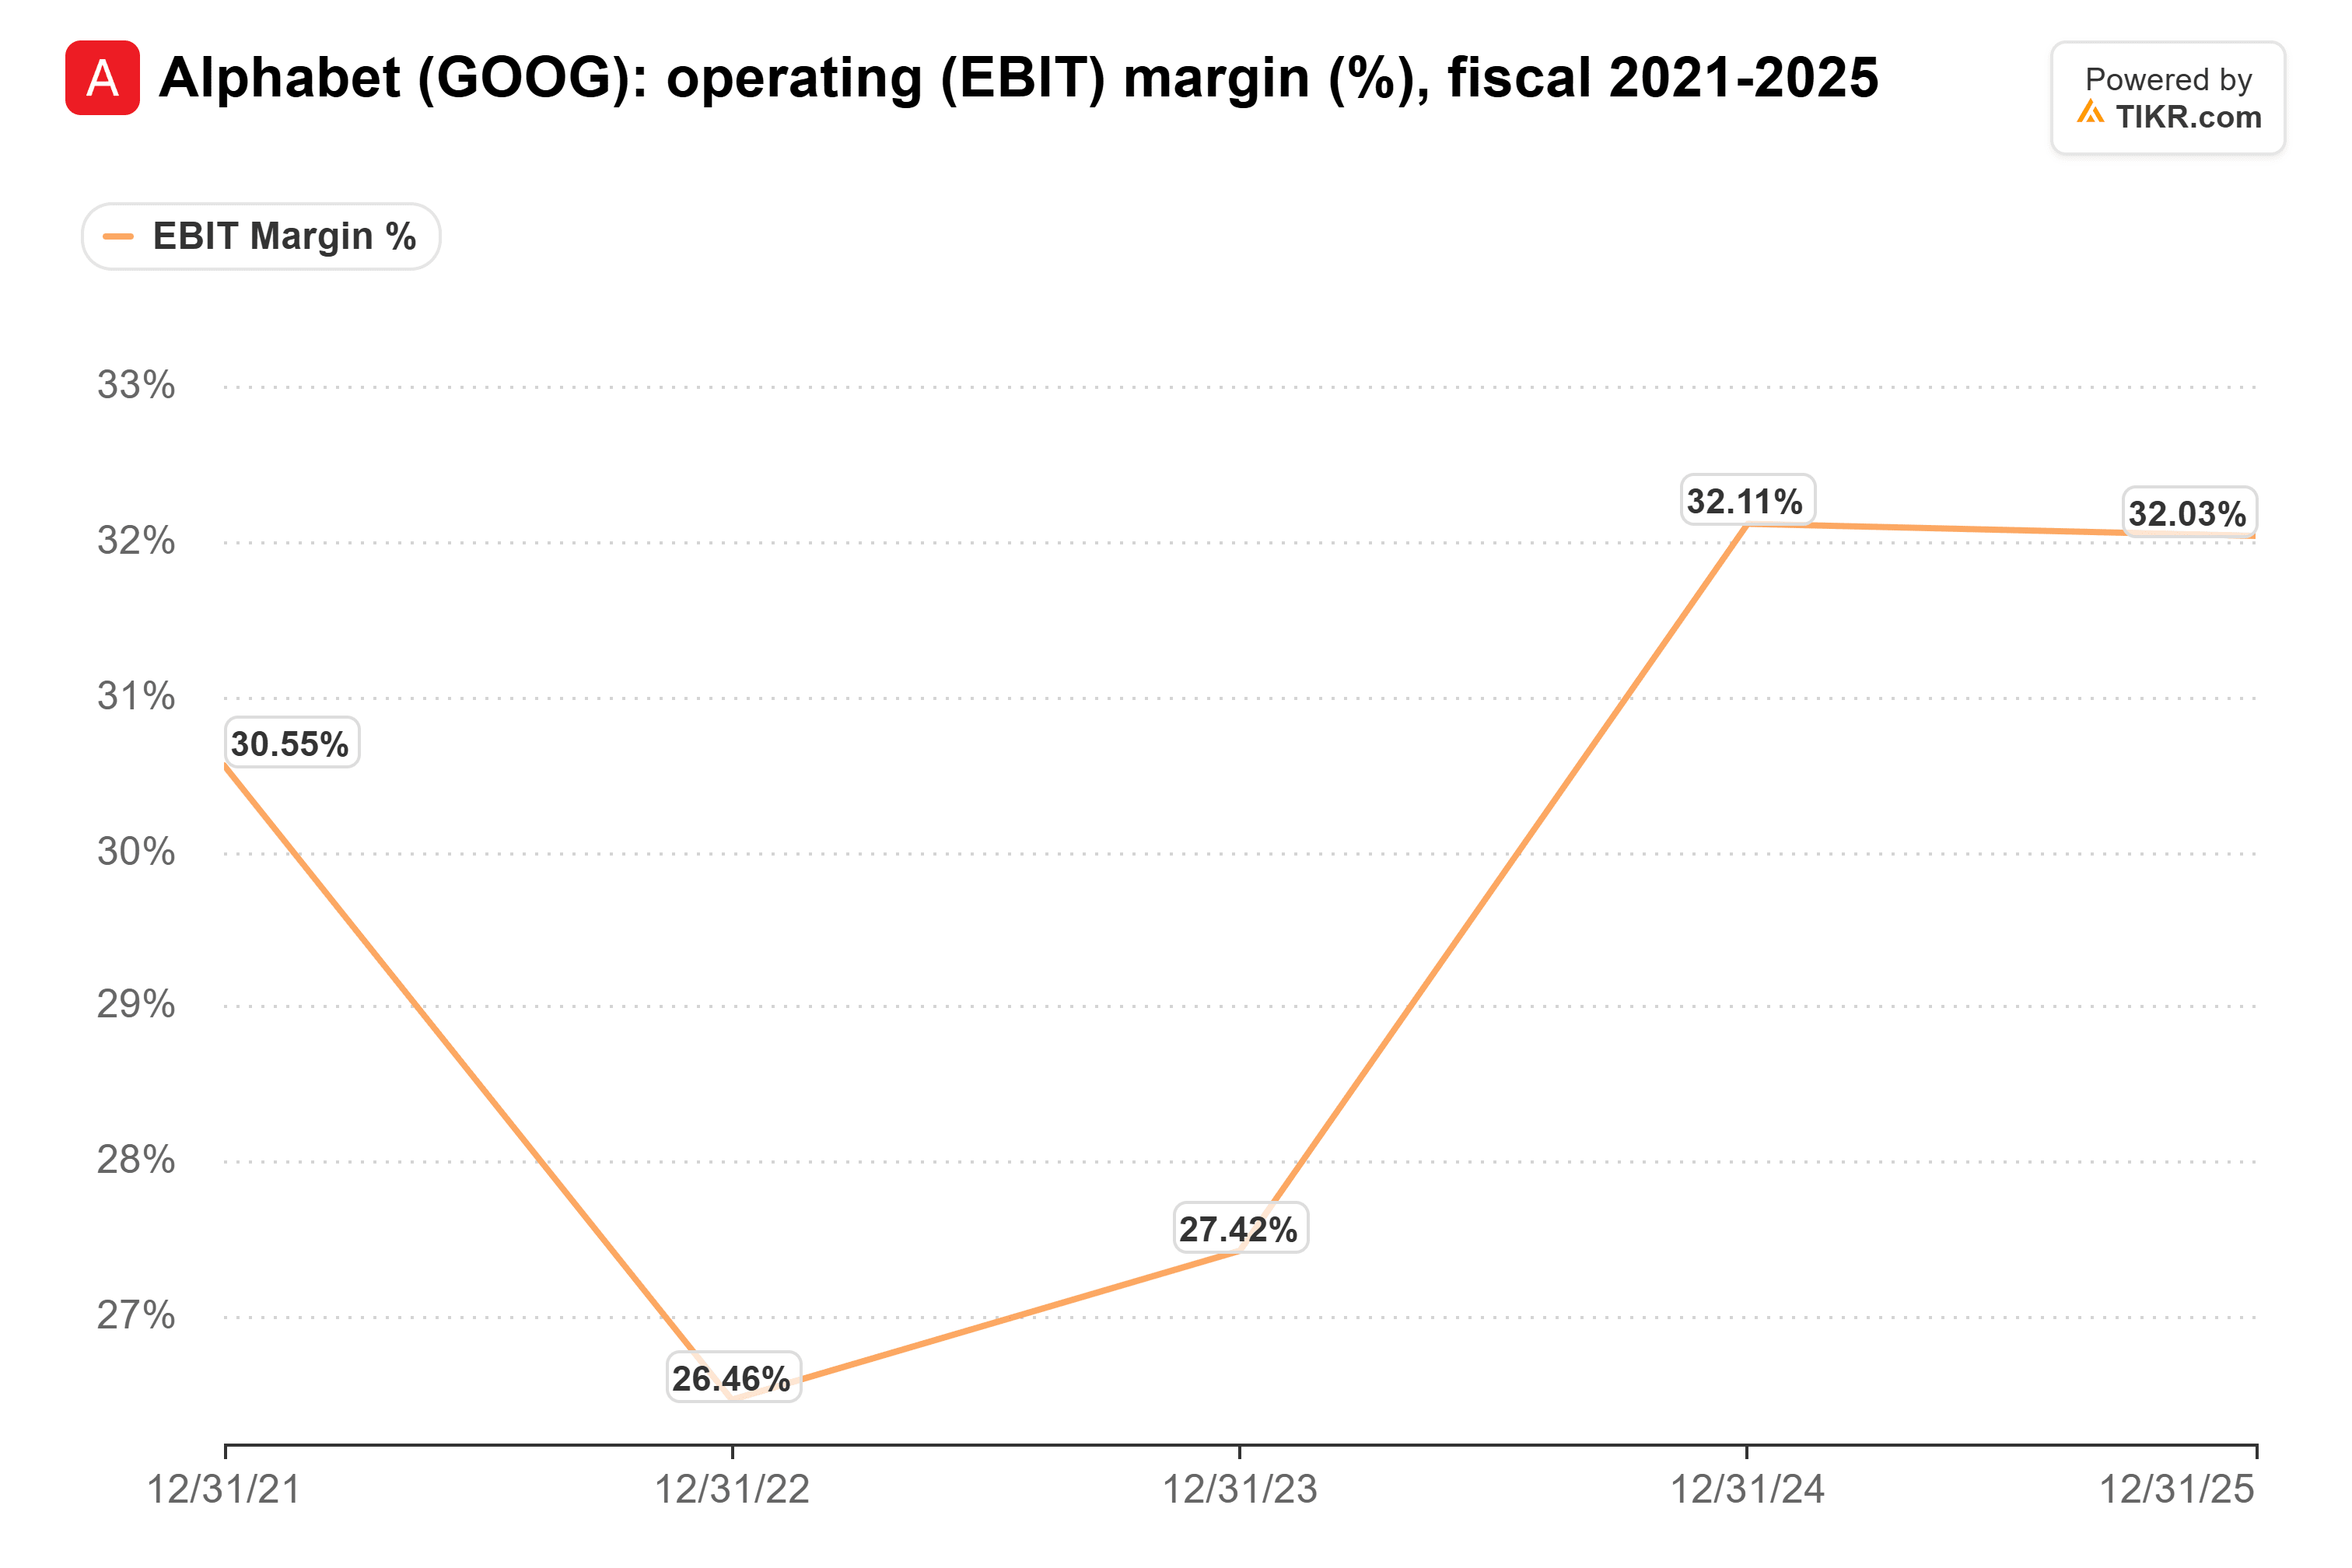
Quei profitti sono una delle ragioni principali per cui il margine operativo di Alphabet è rimasto tra il 26,5% e il 32,1% negli ultimi cinque anni:
Ma se si applica il 2% di Brown a quei numeri, non si arriva neanche lontanamente al 50%. Un calo del 2% sui ricavi 2025 di Ricerche e altri servizi è di circa $4,5 miliardi, circa l'1% delle vendite di Alphabet.
Quindi il 50% dovrebbe provenire dal multiplo. Se gli utili resistessero, il titolo dovrebbe scendere da circa 20x gli utili forward a circa 10x, ben al di sotto del suo minimo quinquennale di 16x.
È così che interpreto l'avvertimento di Brown. Gli investitori pagano un premio per un franchise che pensano continuerà a crescere. Una volta che pensano che si stia riducendo, smettono di pagare quel premio, anche se è ancora dominante.
Alphabet ora ha un secondo motore
Inoltre: Alphabet dipende un po' meno dalla ricerca ogni trimestre. I ricavi di Google Cloud sono cresciuti del 103% nel terzo trimestre. Il suo backlog ha raggiunto $560,8 miliardi al 30 settembre, e poco più del 55% del backlog totale di Alphabet dovrebbe trasformarsi in ricavi entro 24 mesi.
Niente di ciò dipende dal fatto che qualcuno chieda a Google o a ChatGPT dove andare a cena.
Naturalmente, tutta quella capacità costa. Le spese in conto capitale sono state di $51,4 miliardi nel terzo trimestre, e il flusso di cassa libero è stato negativo per $9,1 miliardi.
Il prezzo di Brown sarebbe il più basso di Alphabet in cinque anni
Chiesto dove acquisterebbe, Brown ha indicato il livello in cui il titolo ha fatto un gap up a settembre 2025: "Lo comprerei a palate se arrivasse a 213 o 215."
È circa il 25% al di sotto della chiusura di venerdì a $285. Alphabet già scambia a circa 20x gli utili forward, al di sotto della sua media quinquennale di 22x:
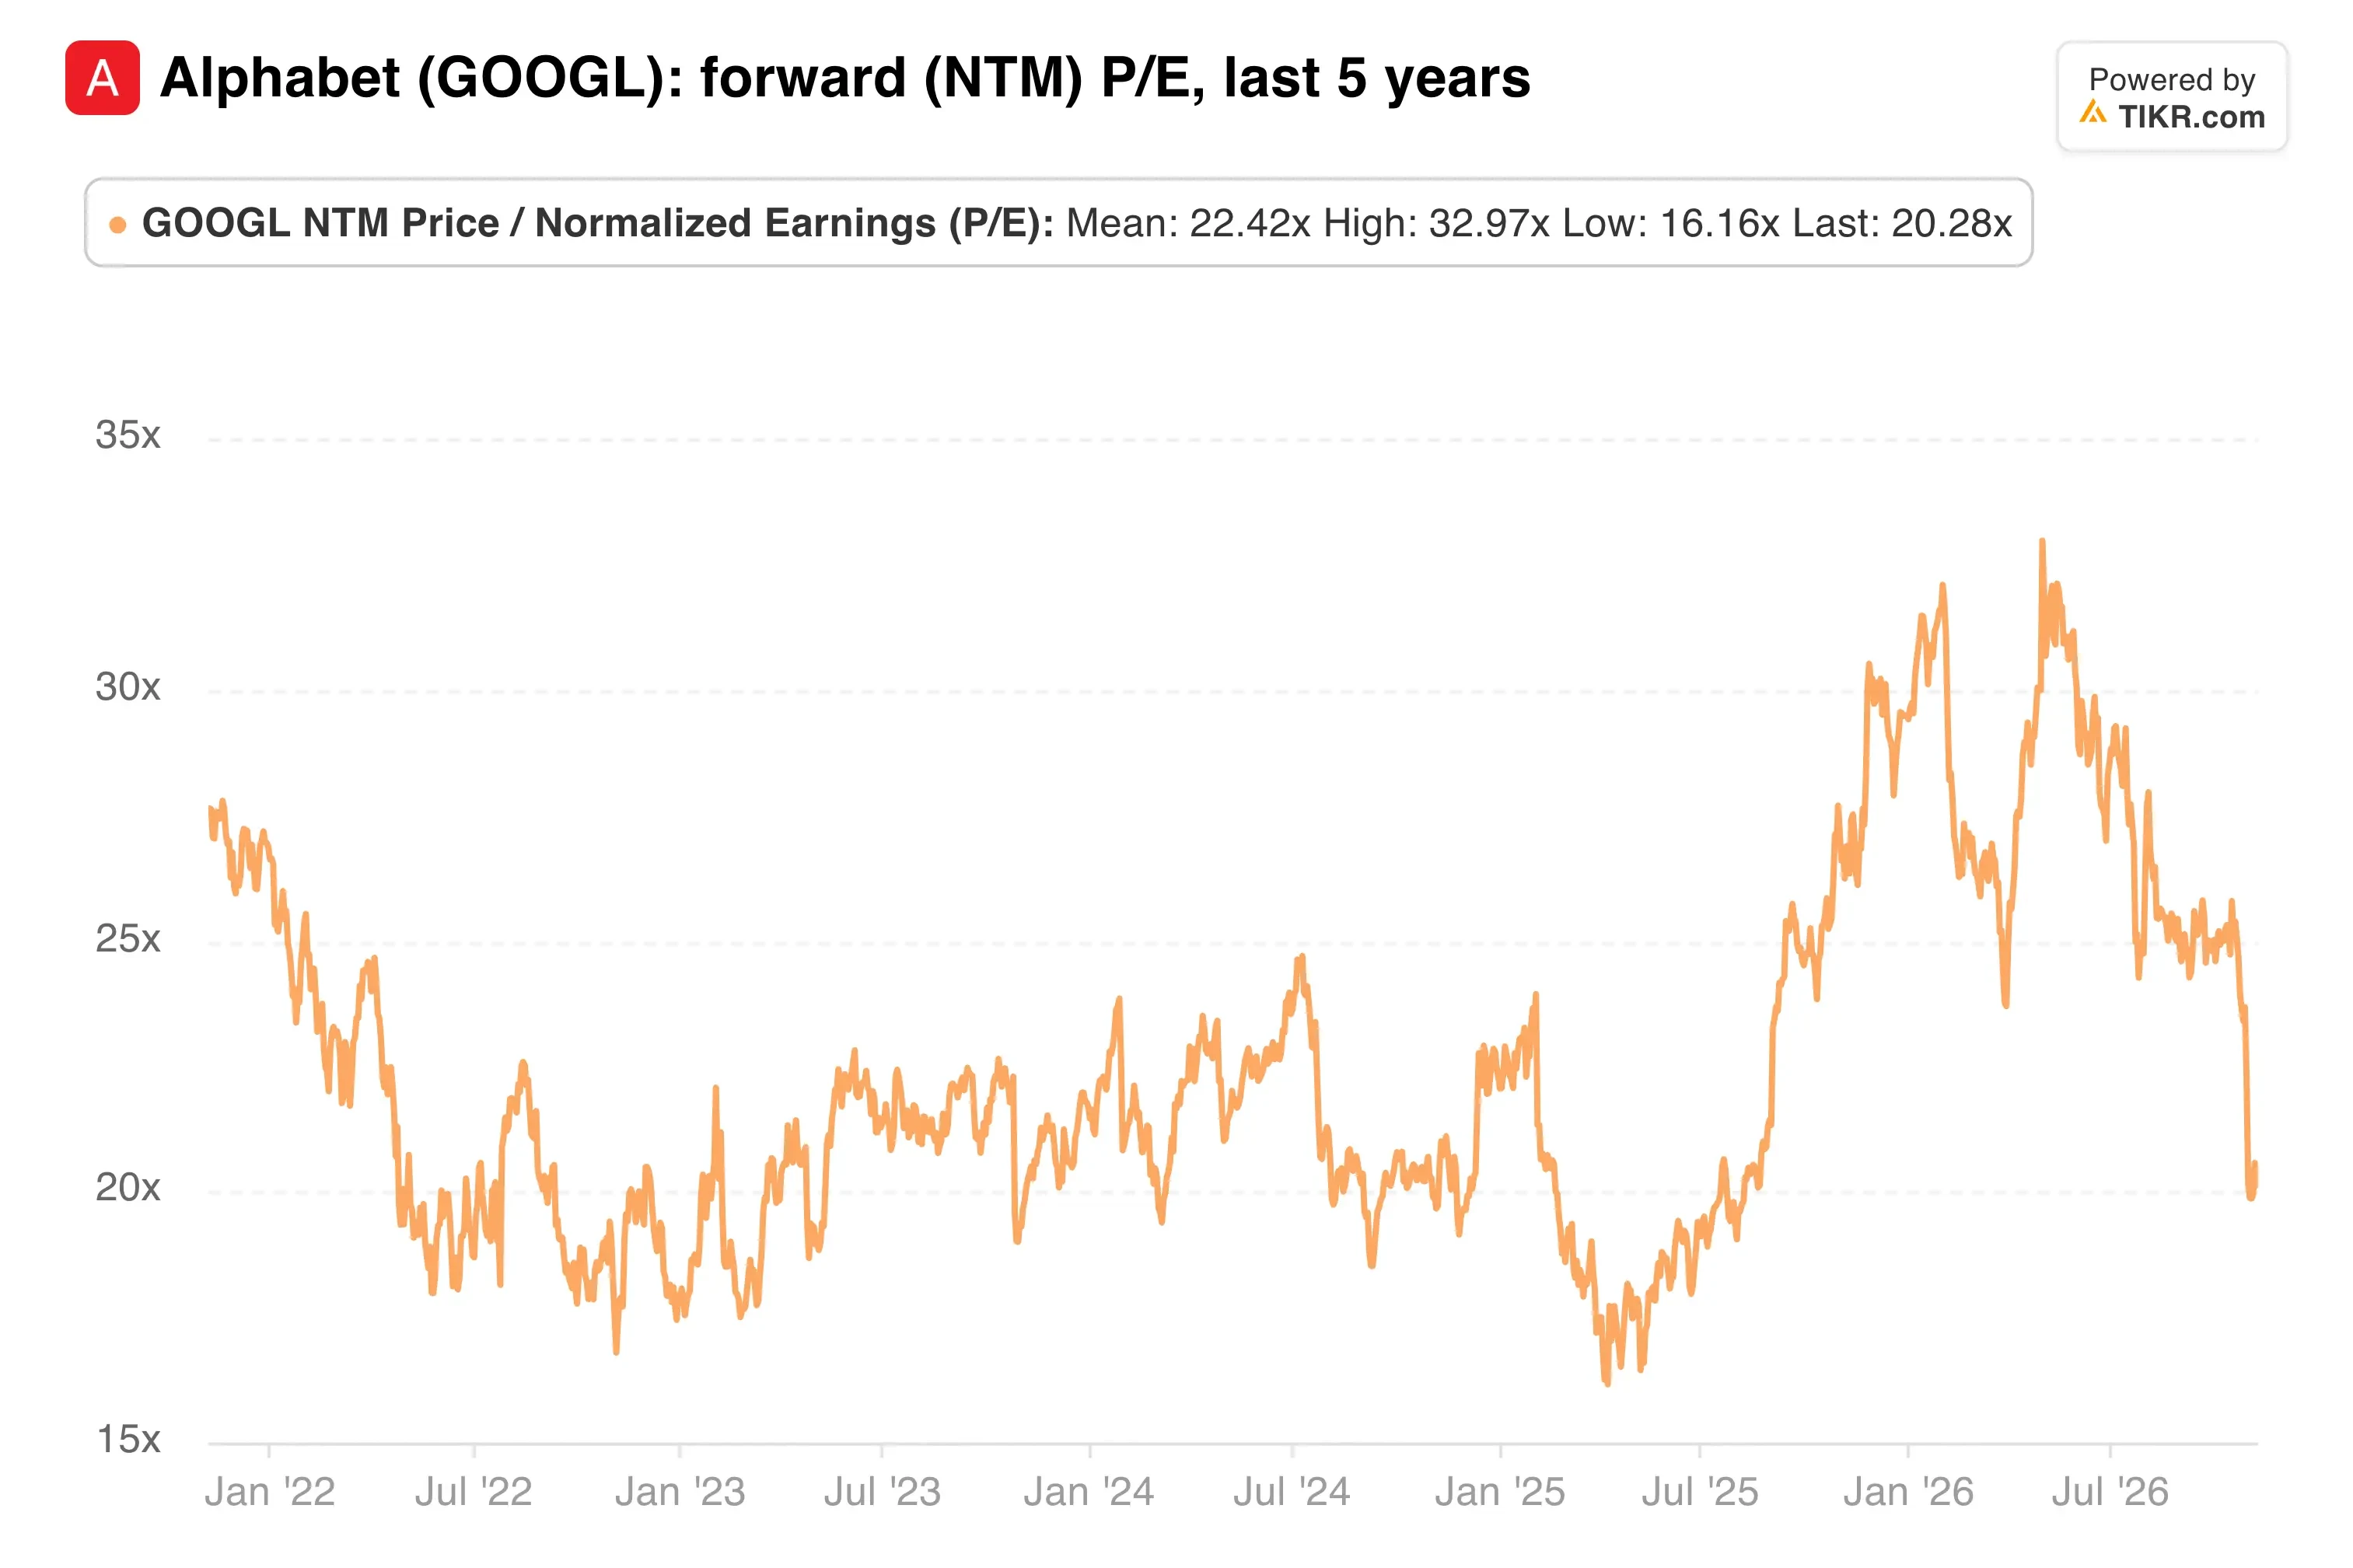
Sulla base delle stesse stime, $215 significherebbero circa 15x. È al di sotto del minimo di 16x che il titolo ha toccato durante la vendita di panico per i dazi dell'aprile 2025.
Brown ha ragione sul fatto che la valutazione di Alphabet dipenda da quanto gli investitori si fidano delle Ricerche, e ottobre ha scosso quella fiducia. Ma a 20x, gli investitori già dubitano delle Ricerche più di quanto non facciano i suoi numeri. Aspettare 15x significa aspettare una vendita di panico peggiore di quella per i dazi. Io non aspetterei fino a $215.
Un altro trimestre come il terzo però cambierebbe idea. Se la crescita di Ricerche e altri servizi scendesse a una cifra singola quando Alphabet pubblicherà i risultati a inizio febbraio, sembrerebbe più di un semplice scambio tra ricavi per query e utilizzo, e prenderei molto più seriamente il 50% di Brown.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!