Punti Chiave
- Alphabet è salita il 12 novembre poiché gli investitori scommettono che le dimissioni del CEO di Nvidia indirizzeranno più spesa per chip AI verso i TPU di Google.
- Un post ampiamente condiviso che definisce Alphabet "l'acquisto più ovvio" si basa su una stima di Morgan Stanley di vendite di TPU per 84 miliardi di dollari nel 2027.
- Morgan Stanley presuppone un margine lordo del 30% su tali vendite, mentre Alphabet prevede circa 200 miliardi di dollari di capex quest'anno.
- A 21 volte gli utili forward, Alphabet sembra un acquisto, ma non uno ovvio.
Nvidia (NVDA) ha annunciato il 12 novembre le dimissioni di Jensen Huang da CEO, e il suo titolo è sceso. Alphabet (GOOG) è salita lo stesso giorno, poiché gli investitori scommettono che più spesa per chip AI andrà ai TPU di Google.
Il giorno successivo, un investitore ha chiesto sia in r/stocks che in r/ValueInvesting: "GOOG non è l'acquisto più ovvio qui?"
Il numero più audace del post è quello di Morgan Stanley: 84 miliardi di dollari di vendite dirette di sistemi TPU nel 2027, rispetto a circa 8 miliardi di dollari nel 2026. Si tratta di un balzo di dieci volte in un anno, e Morgan Stanley ha fatto questa previsione alla fine di agosto, prima che il terremoto di Nvidia desse ai compratori di chip un nuovo motivo per guardarsi intorno.
84 miliardi di dollari sarebbero una grossa fetta di Alphabet
Gli analisti si aspettano che i ricavi di Alphabet salgano da 403 miliardi di dollari nel 2025 a 638 miliardi di dollari nel 2027.
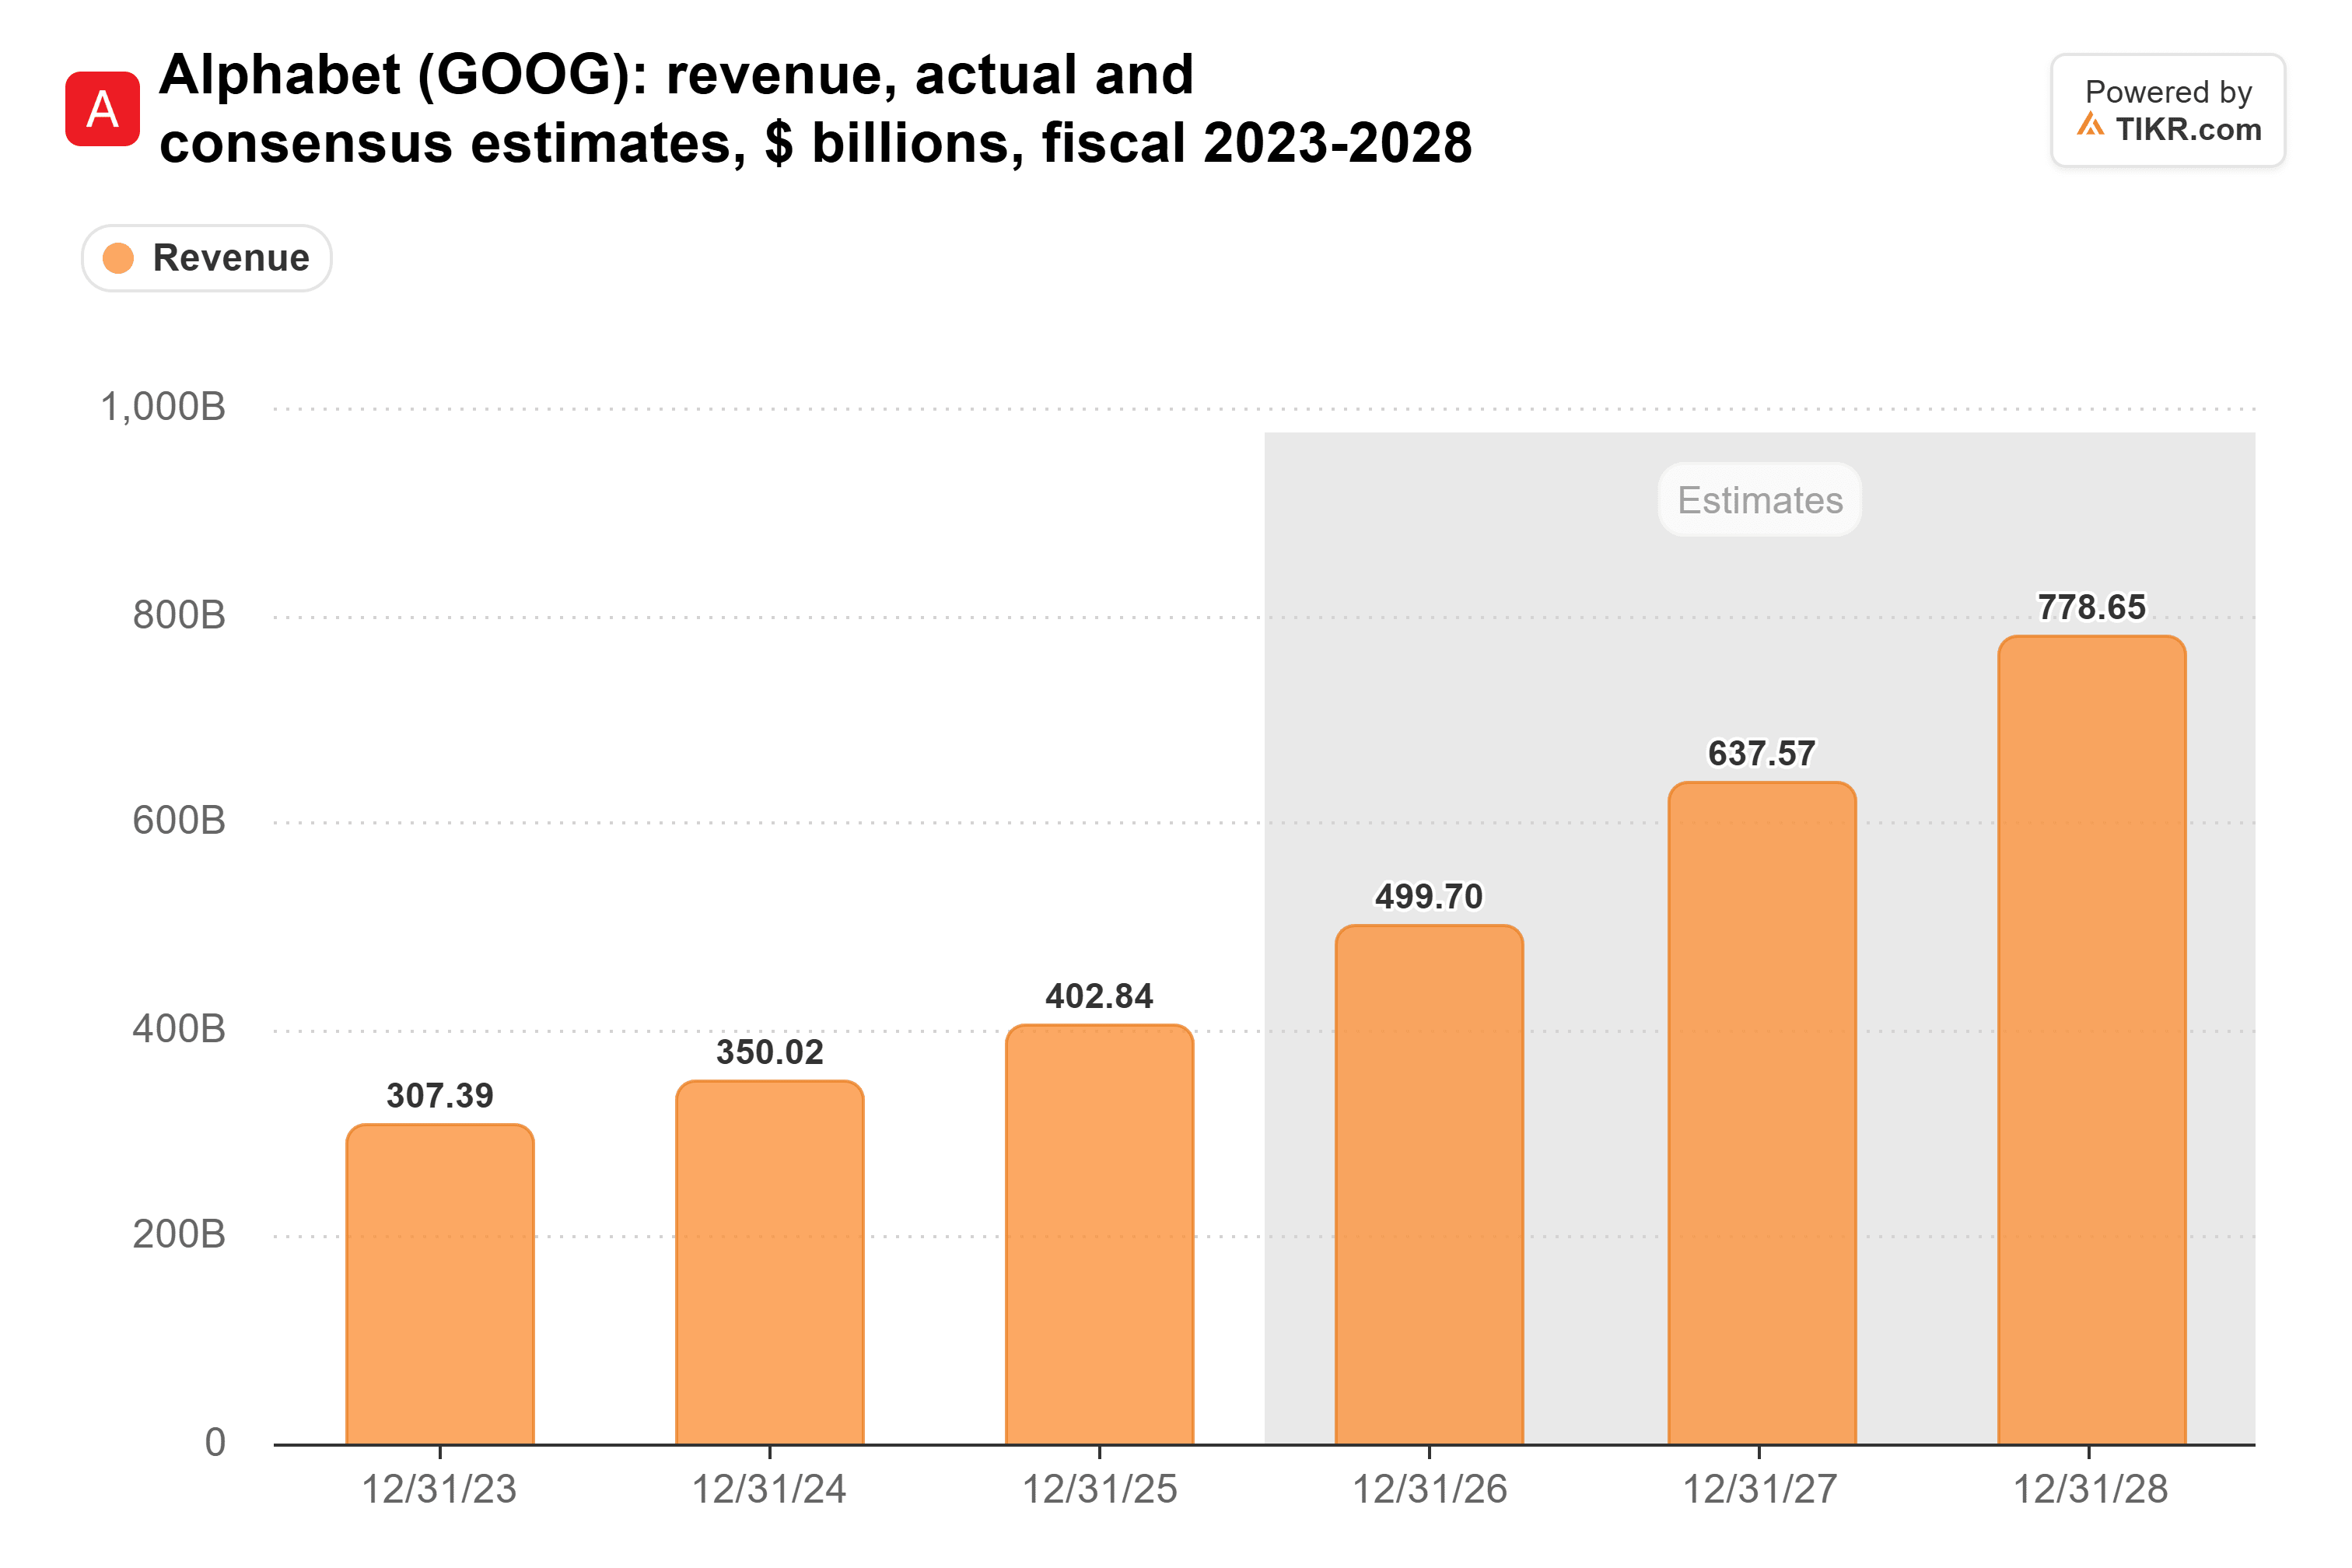
Se Morgan Stanley ha ragione, le vendite di TPU rappresenterebbero circa il 13% di quel totale 2027, e il solo balzo da 8 miliardi di dollari equivarrebbe a più della metà dei 138 miliardi di dollari di crescita che gli analisti si aspettano dal 2026 al 2027. Bloomberg Intelligence va oltre, prevedendo vendite di TPU superiori a 135 miliardi di dollari entro il 2028.
Le vendite sono iniziate. Il comunicato del terzo trimestre di Alphabet ha definito le vendite di sistemi TPU un contributo significativo mentre i ricavi del Cloud sono balzati del 103% a 30,7 miliardi di dollari, un run-rate di 123 miliardi di dollari.
Il problema è il margine di Alphabet
Il primo presidente del consiglio di amministrazione di Nvidia, Harvey Jones, ha dichiarato: "ci aspettiamo che le operazioni dell'azienda, gli impegni con i clienti e la roadmap dei prodotti continuino senza interruzioni".
Google compete sul prezzo. Mandeep Singh di Bloomberg Intelligence ha dichiarato su Bloomberg Tech: "quel vantaggio di prezzo che Google ha con il TPU, che è prezzato molto più basso di NVIDIA, potrebbe effettivamente essere un fattore importante".
Prezzi più bassi assottigliano i margini. Morgan Stanley presuppone un margine lordo del 30% sulle vendite di TPU, circa 25 miliardi di dollari di profitto lordo su 84 miliardi di dollari, prima dei costi operativi. Il margine operativo del Cloud, dopo quei costi, era del 36,2% lo scorso trimestre.
L'autore del post applica quel 36% a oltre 200 miliardi di dollari di ricavi Cloud 2027, poi applica un multiplo di 25x per valutare il Cloud a 1,8 trilioni di dollari. Si tratta di un multiplo su una previsione costruita su una crescita dei TPU di dieci volte. Alphabet non riporta quanto guadagna l'hardware TPU, quindi il margine del Cloud nei prossimi trimestri è l'indizio migliore.
TIKR Monitora 58 Analisti su Alphabet. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Alphabet
Abbastanza economica da comprare, nonostante il cash burn
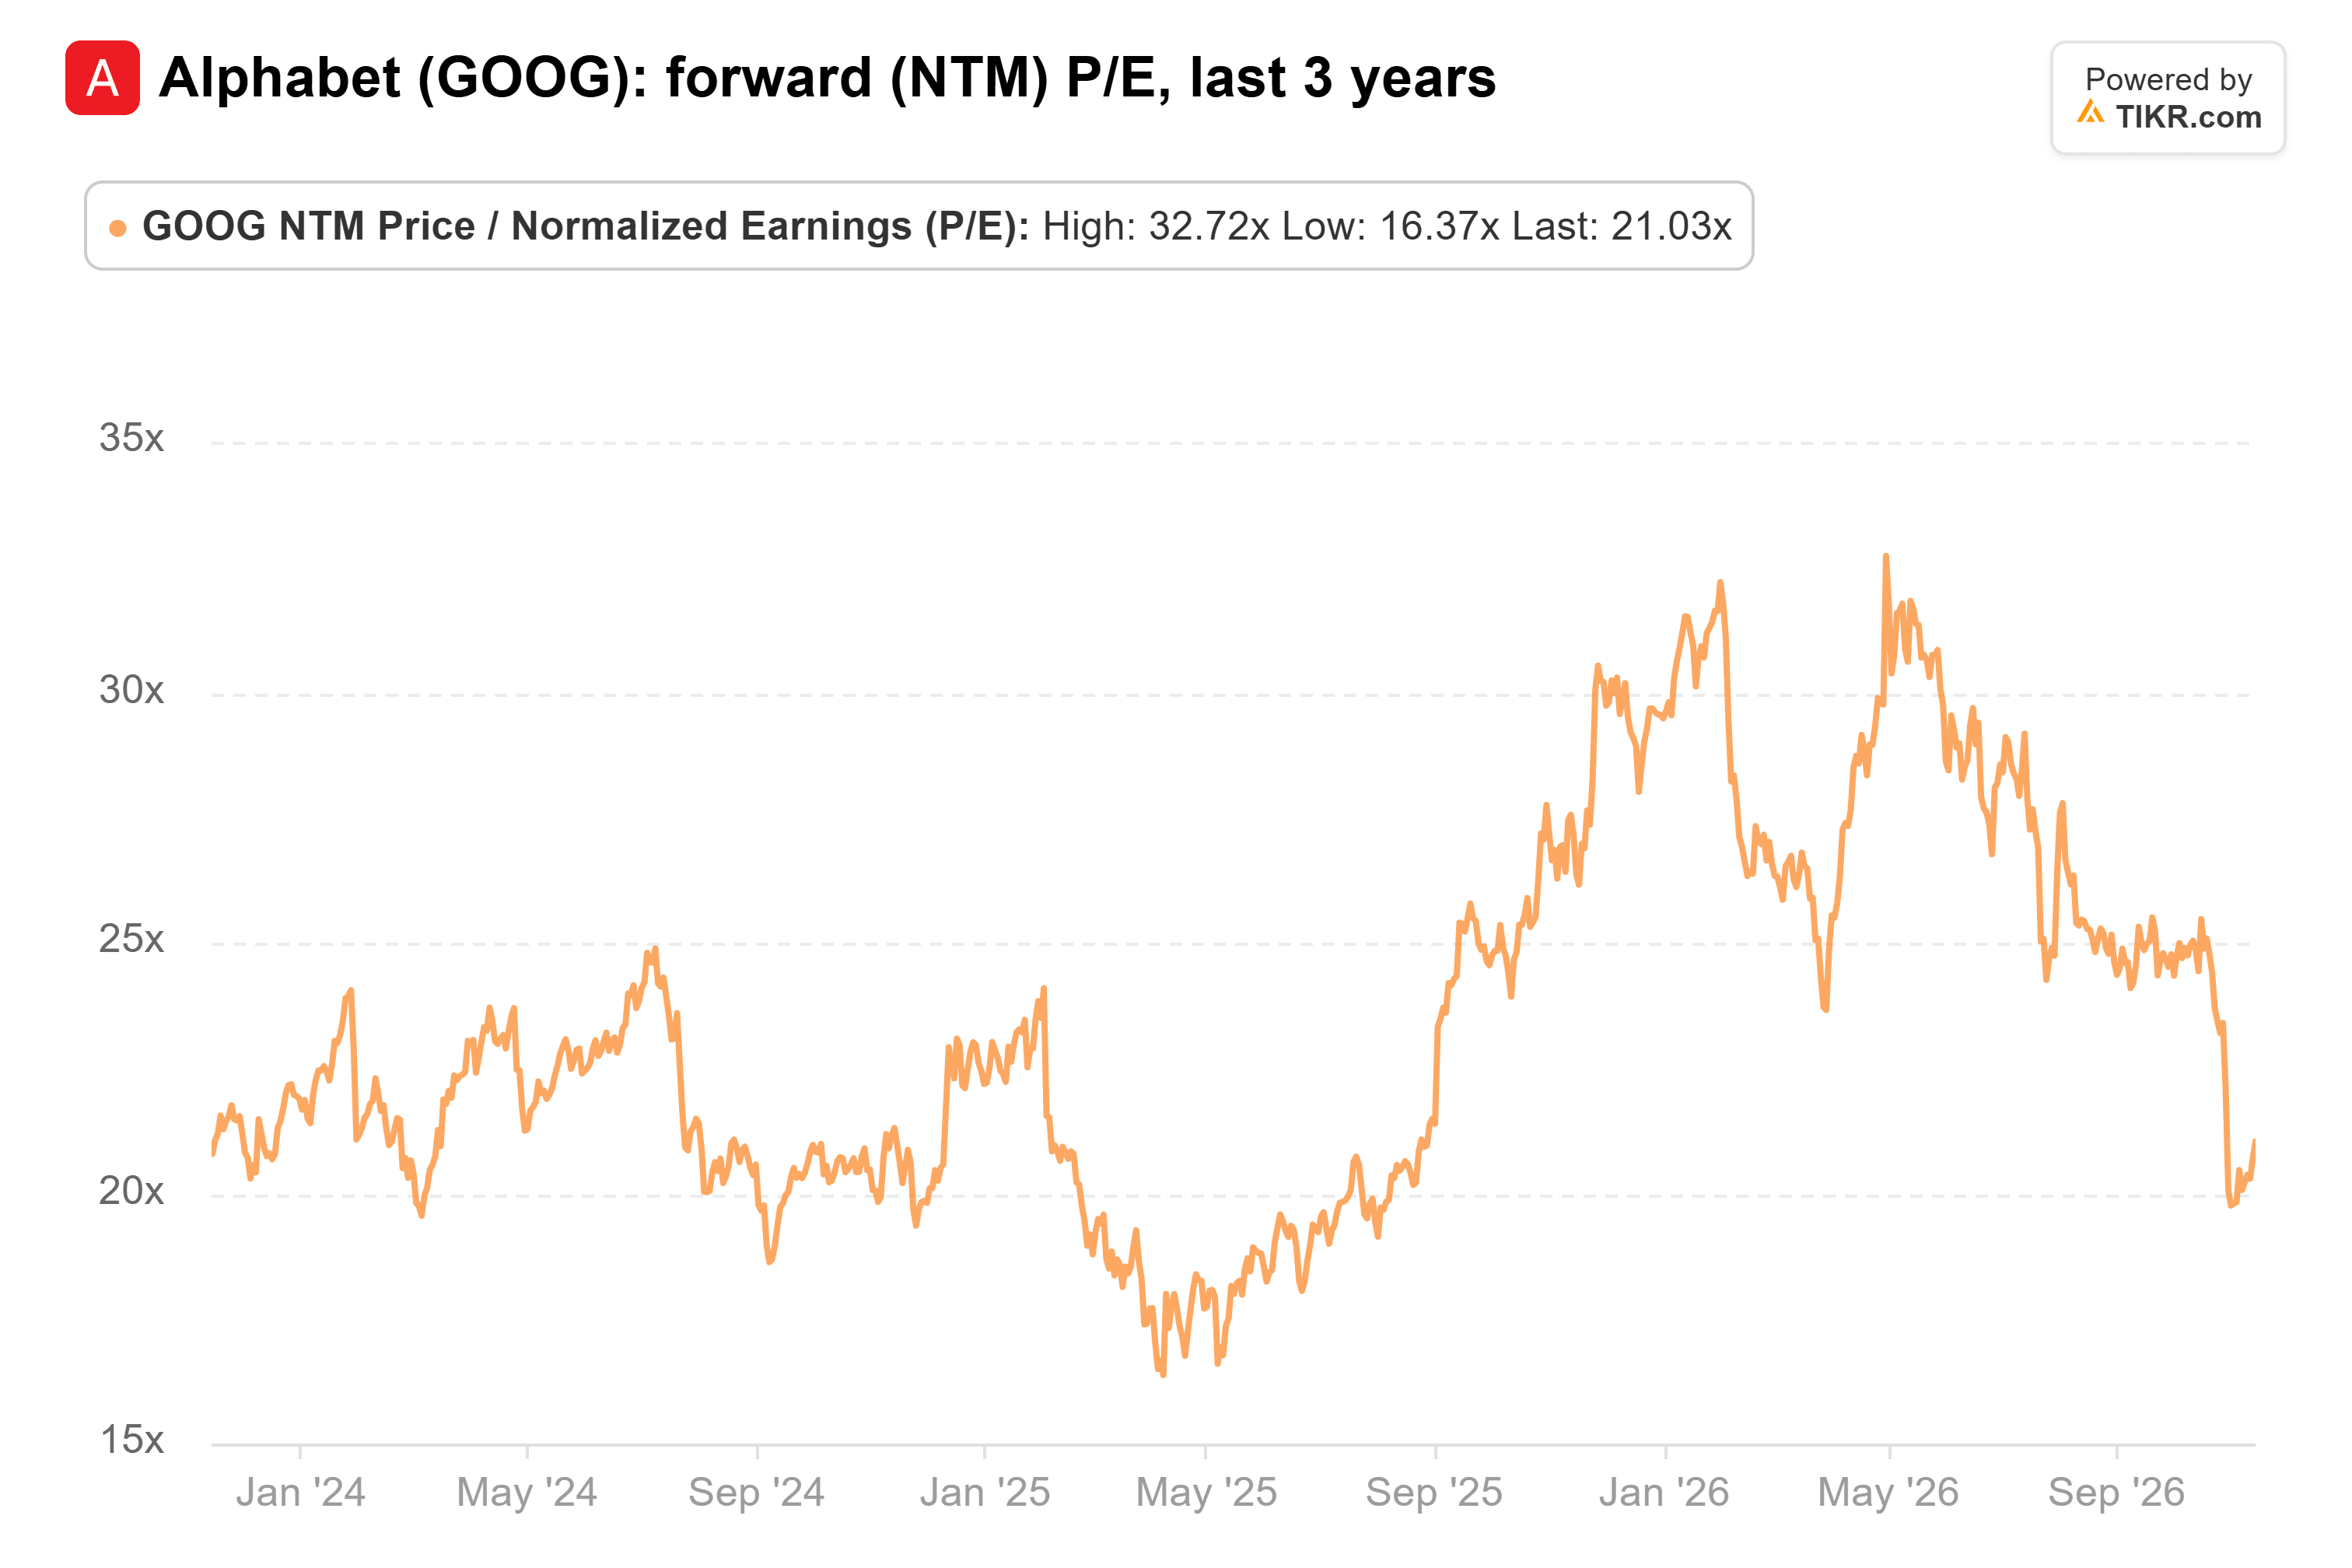
L'autore del post valuta Alphabet a 19 volte gli utili forward. In realtà è a 21x, al di sotto della sua media triennale di 23x e ben lontana dal 33x raggiunto ad aprile.
Gli investitori stanno invece prezzando il costo dell'espansione: la spesa in conto capitale è quasi quadruplicata dal 2021 al 2025.
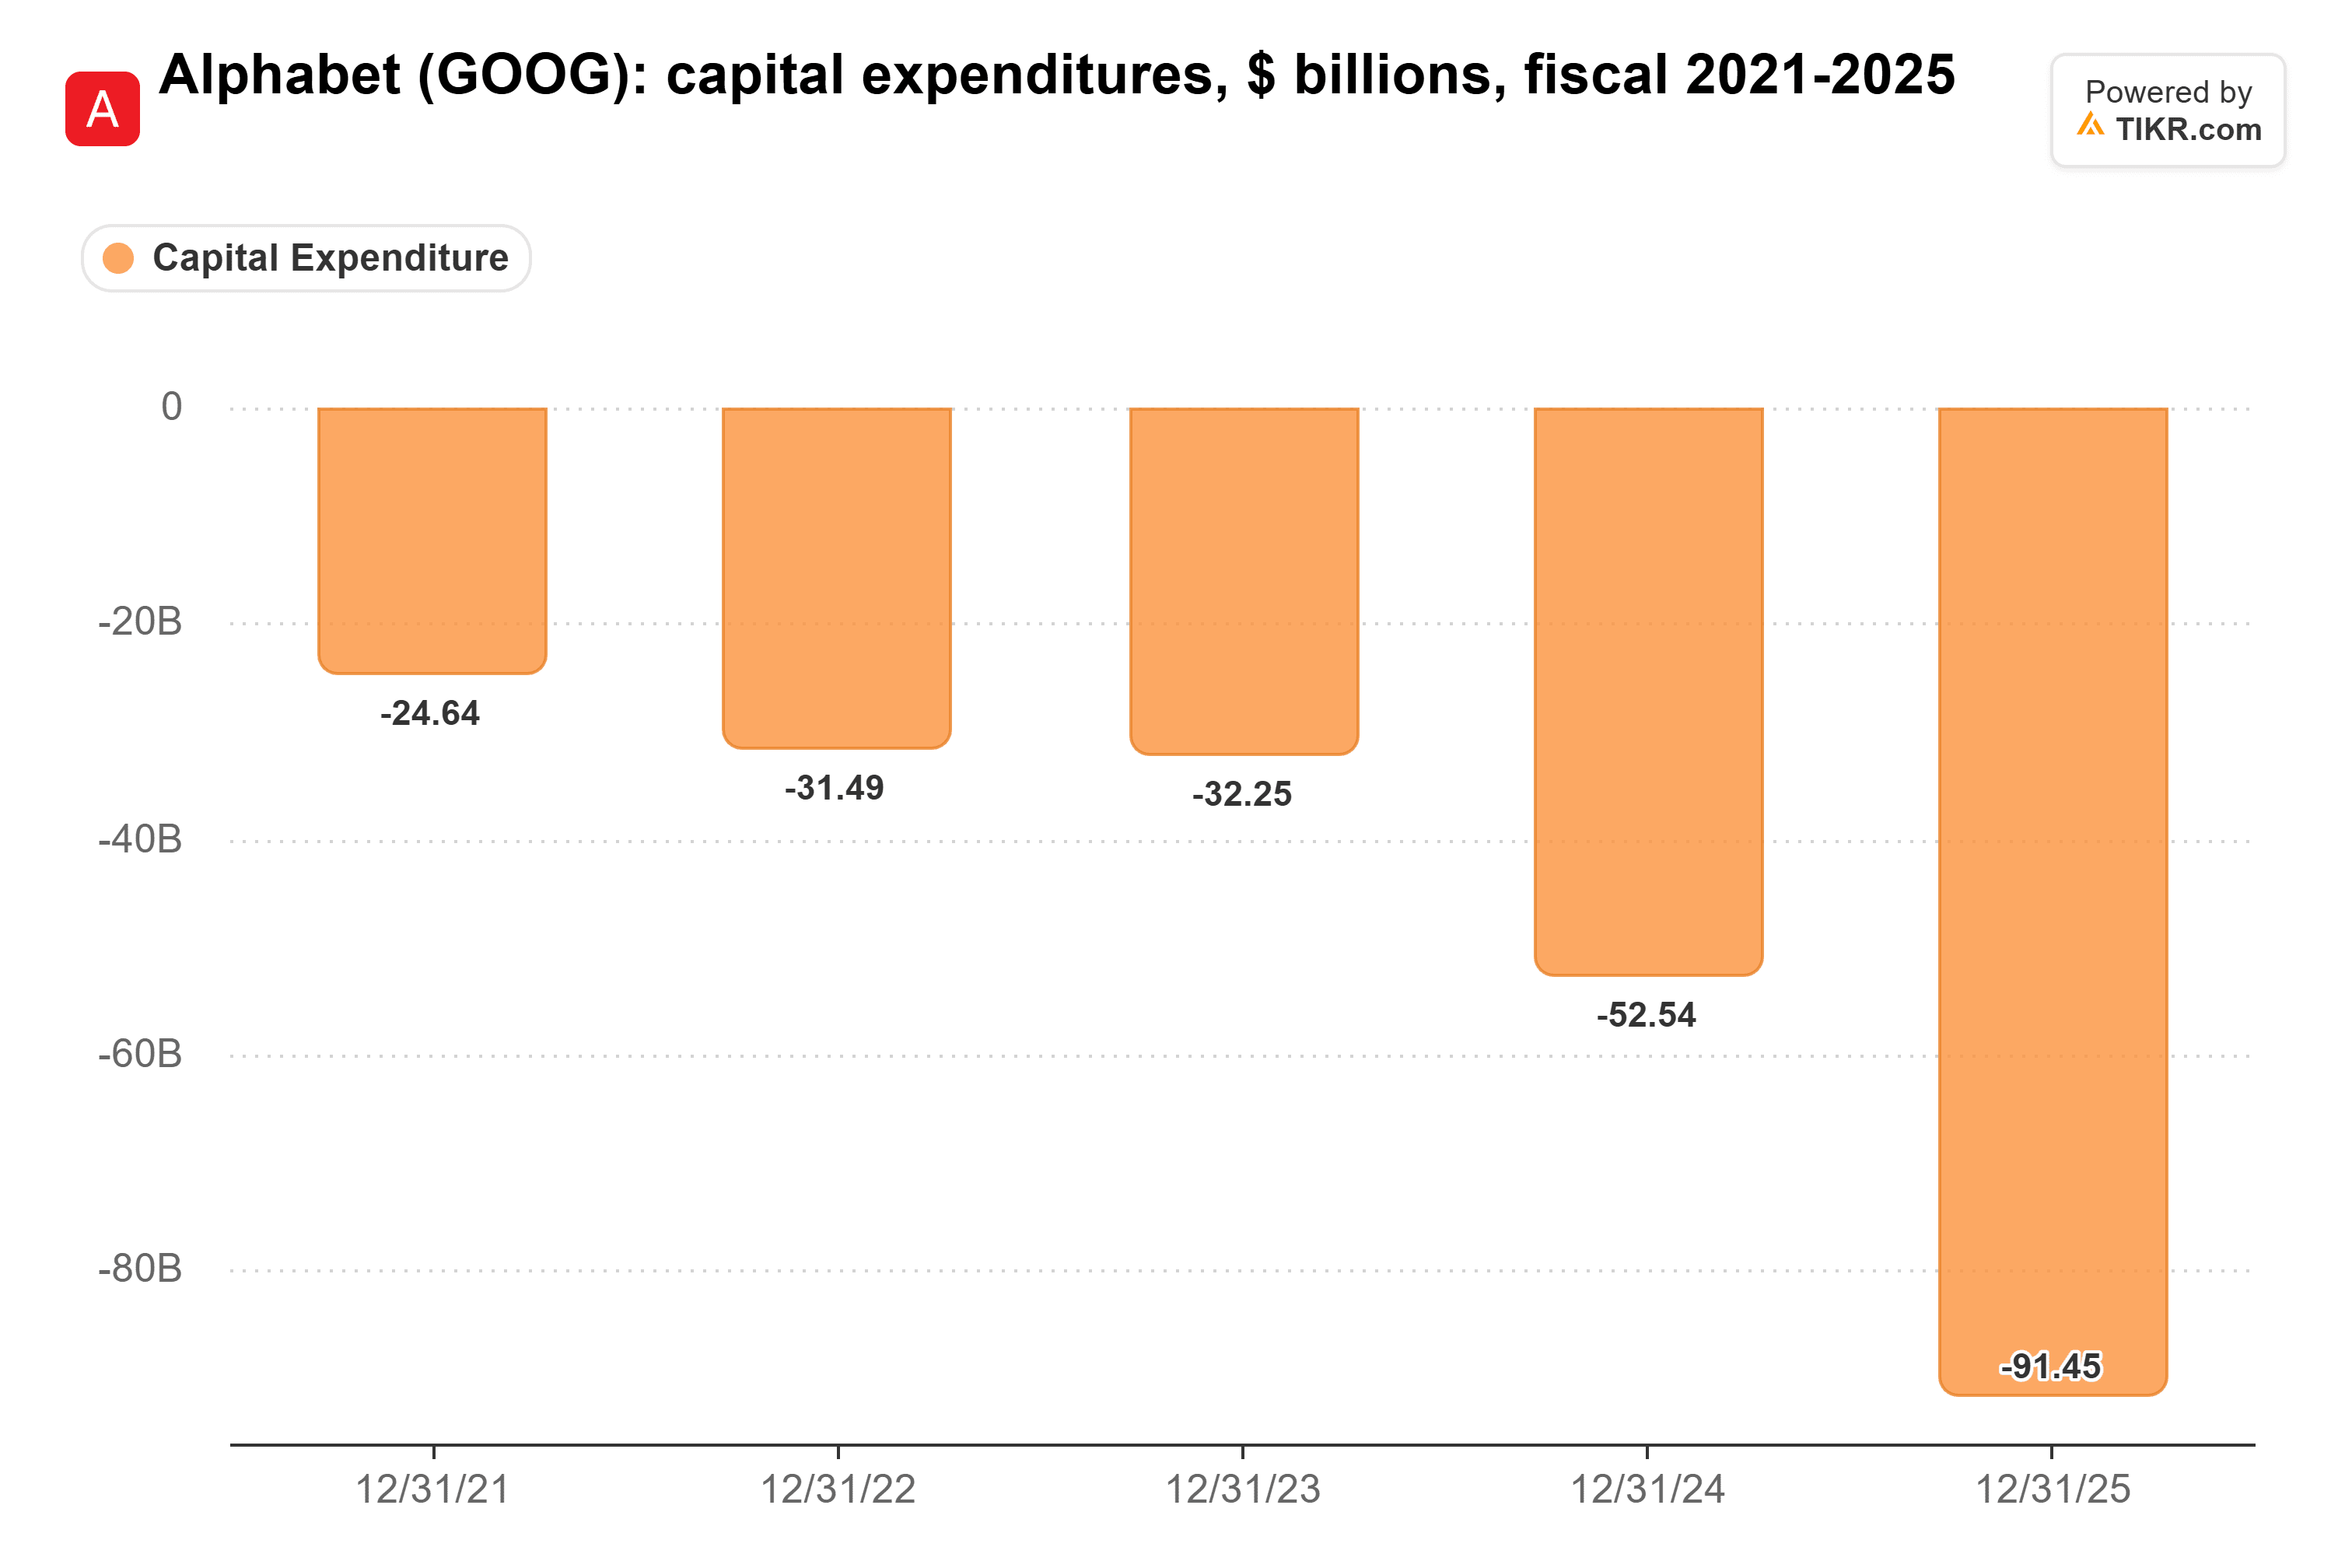
Alphabet ha mantenuto le previsioni di capex 2026 di 195-205 miliardi di dollari, più del doppio dello scorso anno. Il capex del terzo trimestre è stato di 51,4 miliardi di dollari, e il flusso di cassa libero è risultato negativo di 9,1 miliardi di dollari, inclusi 5,2 miliardi di dollari di pagamento di una multa UE.
Comprerei Alphabet a 21x. Semplicemente non la definirei ovvia mentre spende circa 200 miliardi di dollari quest'anno in data center. Se le vendite di TPU si avvicinano alla cifra di Morgan Stanley, anche al 30%, il titolo sembra economico rispetto alla sua stessa storia. Altrimenti, Search e Cloud supportano comunque un titolo al di sotto del suo multiplo abituale. Il rapporto del 17 novembre di Nvidia mostrerà se i suoi clienti restano al loro posto.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buon investimento!