Punti Chiave
- Le azioni di Grab sono salite del 28% questa settimana dopo che i ricavi del terzo trimestre sono aumentati del 27% e l'EBITDA rettificato è salito del 73% a un record di 237 milioni di dollari.
- Il CFO Peter Oey ha dichiarato a Bloomberg che le interazioni di AI di Grab sono aumentate del 60% mentre l'azienda ha conseguito i suoi margini, e i risultati del trimestre lo supportano.
- Gli analisti si aspettano che l'EPS normalizzato di Grab raddoppi a 0,14 dollari nel 2026, rimanga stabile nel 2027 e raggiunga 0,20 dollari nel 2028.
- Il titolo è ancora in calo del 30% nel 2026, il che sembra un eccesso di scetticismo per un'azienda che cresce i profitti a questa velocità, e la prossima prova sarà vedere se i margini si mantengono mentre la spesa in AI aumenta.
Le azioni di Grab Holdings (GRAB) sono salite del 28% questa settimana fino alla chiusura del 5 novembre. Il rapporto del terzo trimestre, pubblicato dopo la chiusura degli Stati Uniti il 2 novembre, è stato accompagnato da un aumento delle previsioni per l'intero anno.
Il giorno seguente, Ed Ludlow di Bloomberg ha chiesto al CFO Peter Oey su Bloomberg Tech quale sarà il costo futuro della spinta di Grab sull'AI. Oey ha risposto: "le interazioni di AI sono aumentate del 60% per noi eppure abbiamo conseguito quei margini e la redditività del business".
TIKR monitora 24 analisti su Grab Holdings. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Grab Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Grab Holdings
Un trimestre che vale il balzo
Il comunicato del terzo trimestre di Grab aveva molto da apprezzare:
- I ricavi sono aumentati del 27% a 1,11 miliardi di dollari.
- L'EBITDA rettificato è salito del 73% a un record di 237 milioni di dollari, con un margine del 21,3% contro il 15,6% di un anno prima, con tutti e tre i segmenti core redditizi su base di EBITDA rettificato per segmento per la prima volta.
- Le previsioni per l'intero anno sono state aumentate, a 4,15-4,20 miliardi di dollari di ricavi e 790-800 milioni di dollari di EBITDA rettificato.
- Grab ha riacquistato 400 milioni di dollari di azioni a settembre e ottobre, e ha ancora 500 milioni di dollari disponibili nel suo programma.
Come l'AI ripaga Grab
Grab afferma che i conducenti che utilizzano il suo assistente AI guadagnano più del 10% in più all'ora, e i commercianti che vi fanno affidamento guadagnano circa il 20% in più. Oey ha spiegato come questo torni a vantaggio di Grab: "ne beneficiamo anche noi poiché prendiamo una commissione per tutte le corse che effettuiamo".
Anche i costi si stanno muovendo nella direzione giusta. Ludlow ha notato che il costo per interazione dell'AI di Grab è diminuito del 42% nel trimestre, e Oey ha detto che ci sono voluti tre o quattro trimestri di adattamento di ogni modello al lavoro giusto per arrivarci.
Gli analisti si aspettano che l'EPS normalizzato di Grab raddoppi quest'anno e continui a salire fino al 2028.
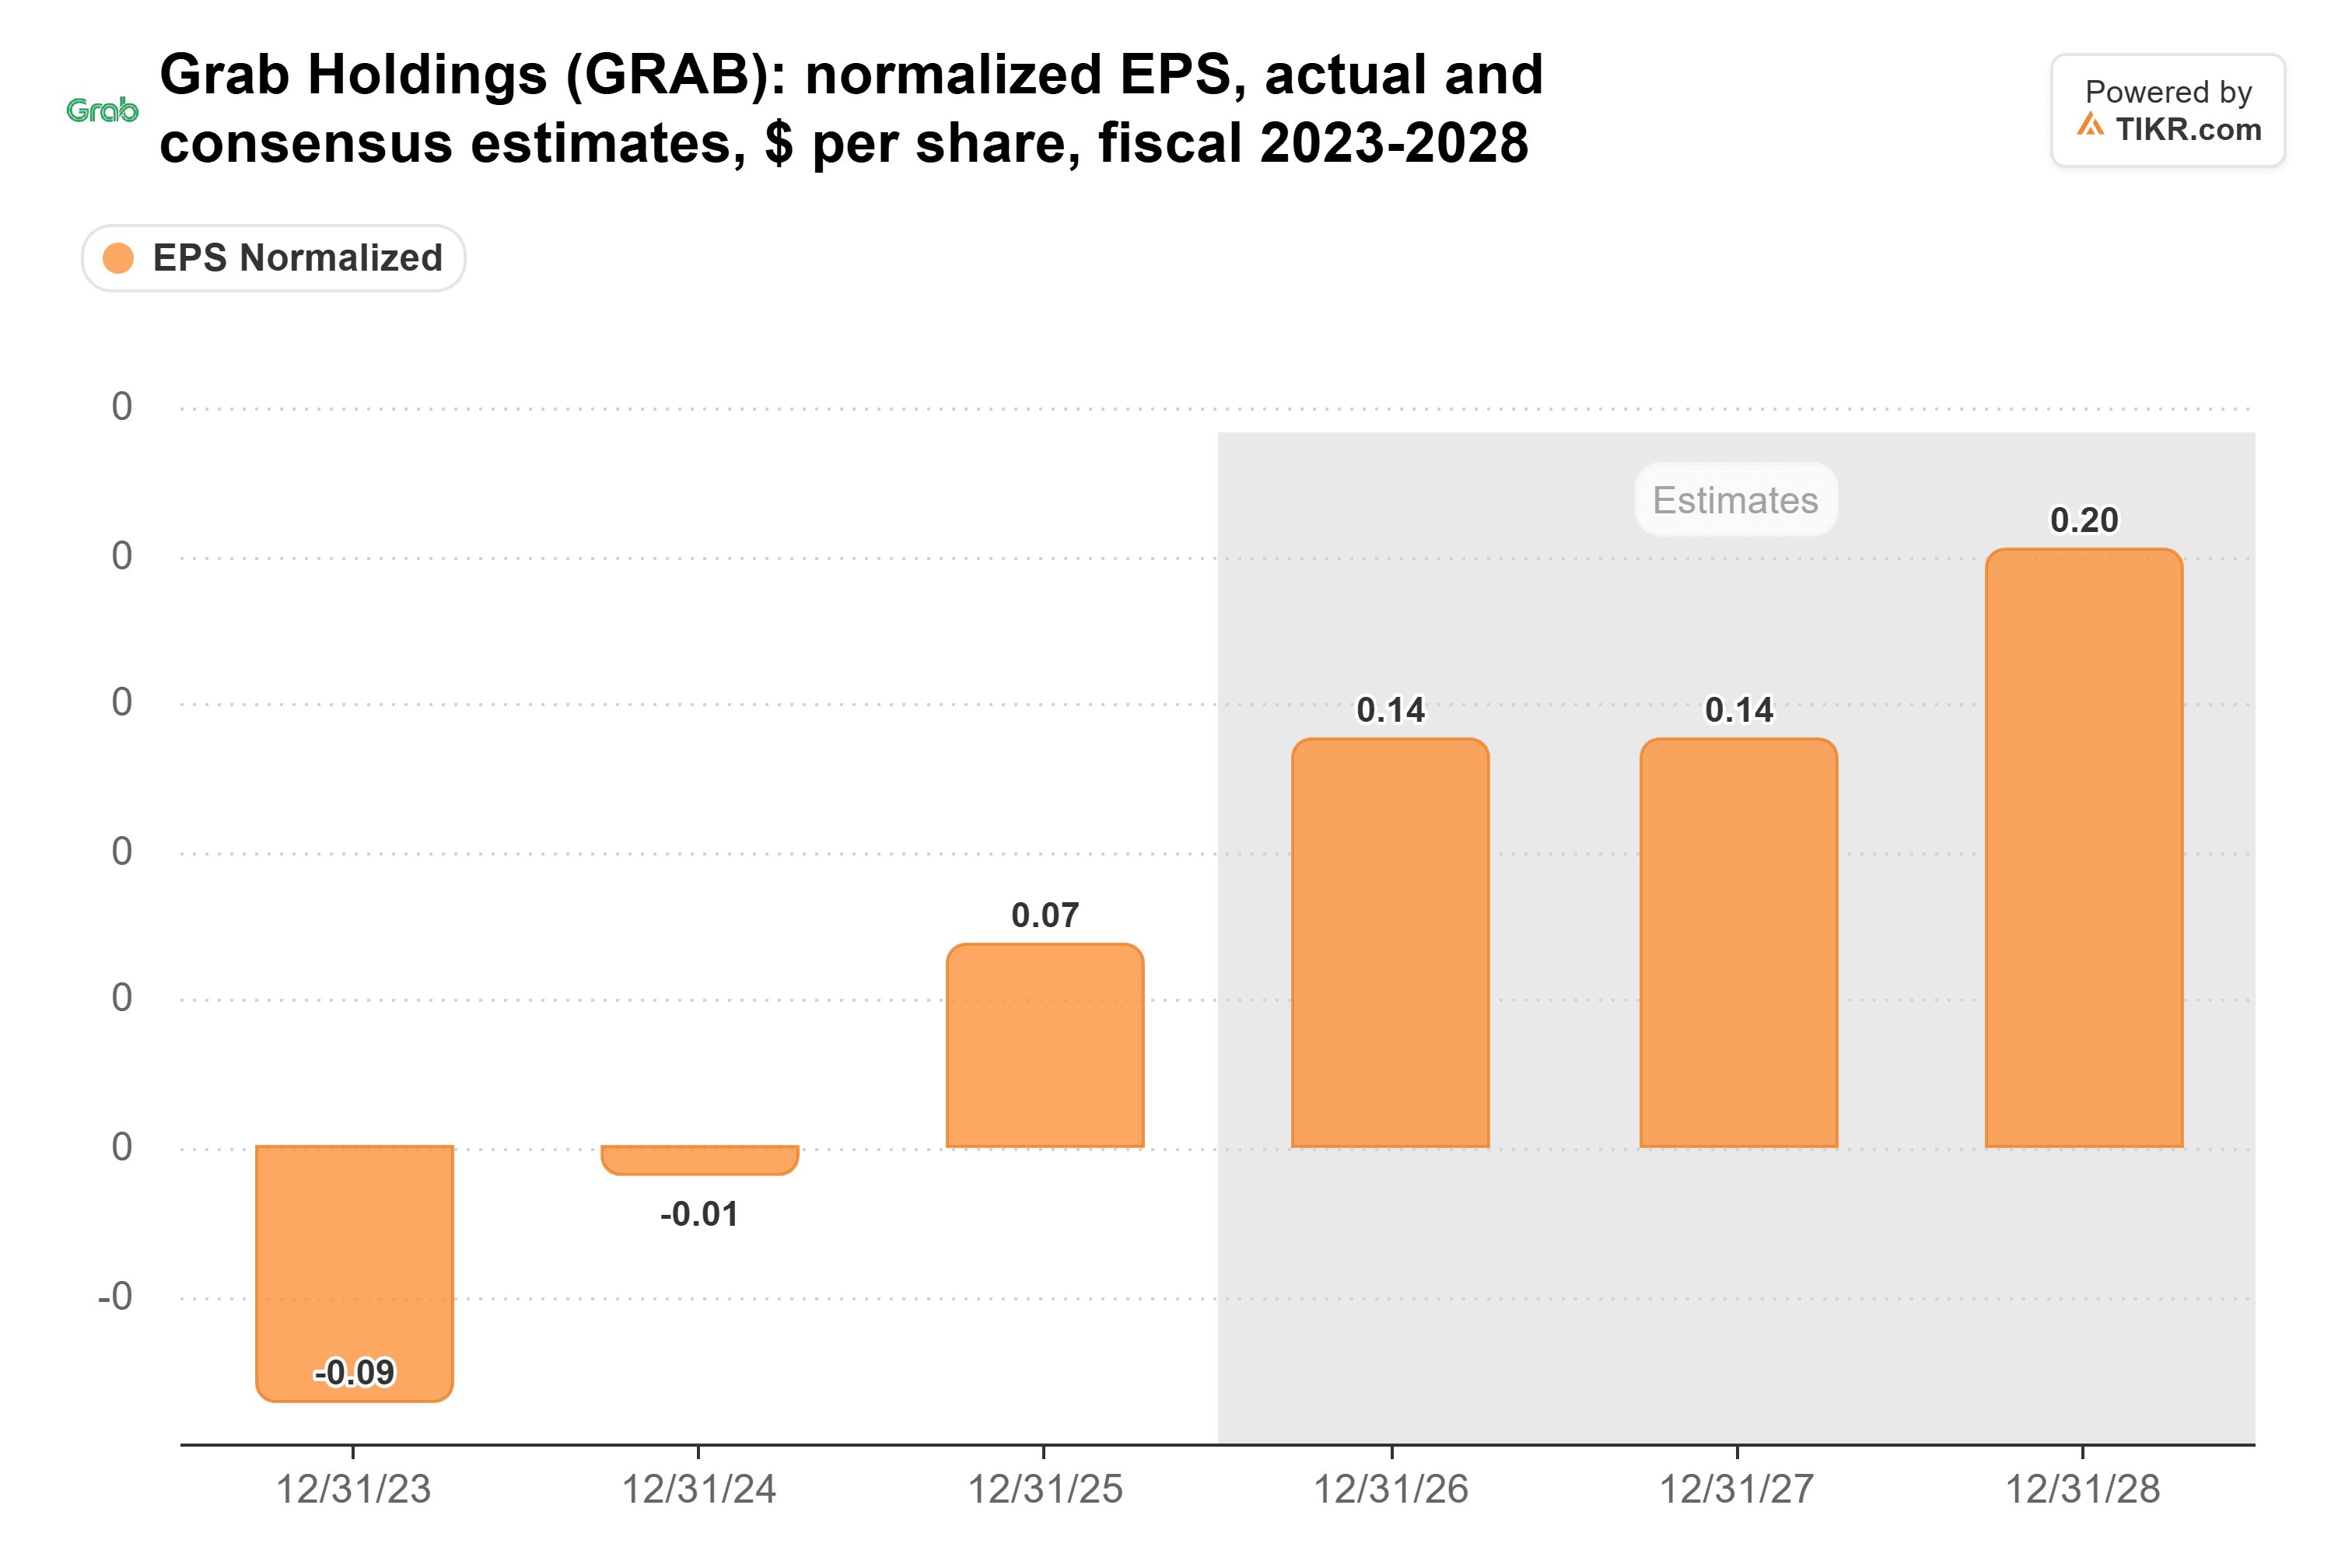
La stabilità del 2027, a 0,14 dollari per il secondo anno consecutivo, spicca. Quelle stime risalgono al 29 ottobre, prima del rapporto e dell'aumento delle previsioni, quindi il 2027 è il numero da monitorare per le revisioni. Un trimestre che ha portato a un aumento delle previsioni annuali dà agli analisti più ragioni per alzarle che per tagliarle.
I margini sono in aumento
Il margine EBITDA di TIKR, che è inferiore alla cifra rettificata di Grab, è stato più alto rispetto a un anno prima in ciascuno dei primi due trimestri del 2026.
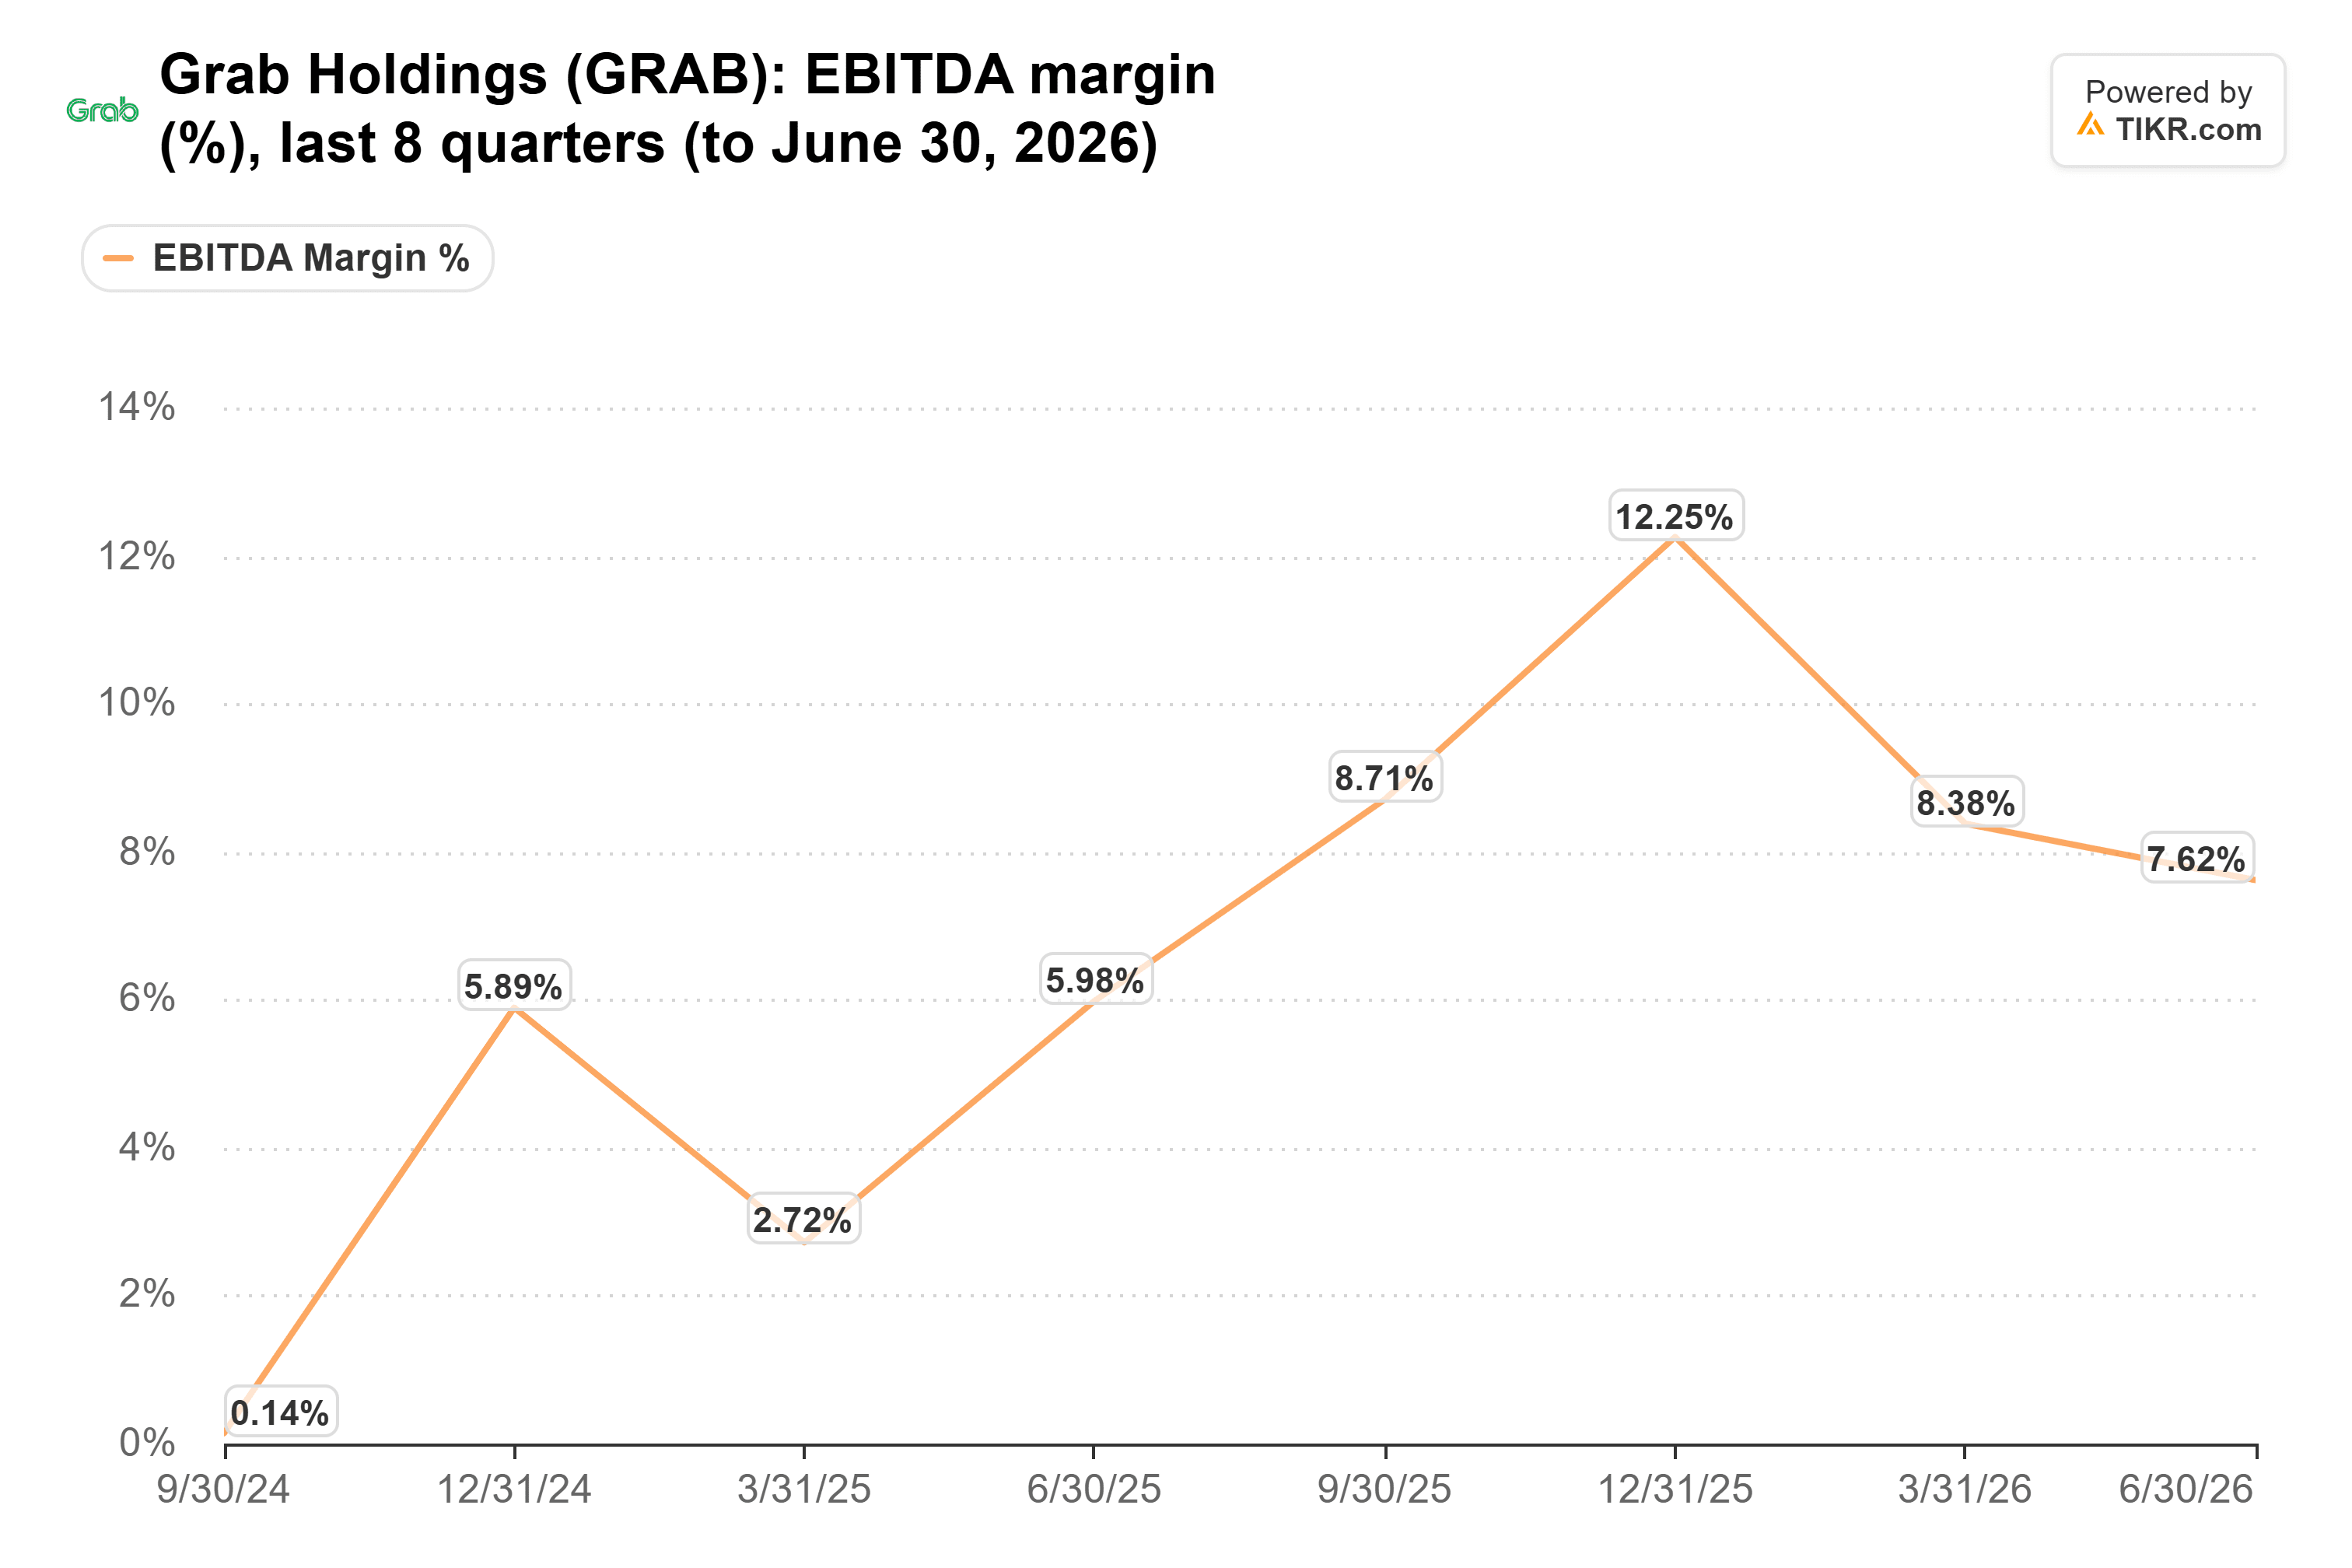
Il trimestre di marzo si è attestato all'8,4%, contro il 2,7% di un anno prima, e quello di giugno al 7,6%, contro il 6,0%. Il trimestre di dicembre con il 12,3% rimane il massimo, quindi la salita è irregolare. Aggiungendo il balzo del margine rettificato del trimestre di settembre al 21,3%, Oey ha le cifre per sostenere la sua affermazione.
Ancora prezzato per lo scetticismo
Grab quotava circa 21 volte gli utili forward il 2 novembre, giorno della sua comunicazione, e il balzo di questa settimana ha spinto questo multiplo più in alto. Tuttavia, rispetto ai 0,20 dollari stimati dagli analisti per il 2028, quotava circa 17 volte alla chiusura del 5 novembre. È un prezzo modesto per utili che si prevede quasi triplichino dal 2025 al 2028.
Wall Street è ancora a bordo. J.P. Morgan ha alzato il suo target a 5,10 dollari da 4,80 dollari il 3 novembre, e DBS ha mantenuto il suo rating Compra e il target di 5 dollari lo stesso giorno. Barclays ha mantenuto il suo rating Compra e il target di 4 dollari il 4 novembre, dopo averlo tagliato da 5 dollari a ottobre. Quei target si collocano dal 15% al 47% sopra la chiusura del 5 novembre.
Il bottom line, tuttavia, è ancora in ritardo. L'utile del periodo è stato di 18 milioni di dollari, contro i 17 milioni di dollari di un anno prima, e Grab registrerà una penale di 60 milioni di dollari nel quarto trimestre dopo il fallimento dell'accordo per foodpanda Taiwan, un costo che afferma non influenzerà le previsioni.
Il rischio maggiore è che Grab continui a puntare sull'AI e sull'offerta di conducenti, poiché il management si aspetta che i prezzi elevati del carburante continuino a pesare sui costi dei conducenti nel quarto trimestre. Se la spesa cresce più velocemente dei risparmi, i guadagni di margine potrebbero arrestarsi.
Bottom line: Grab ha appena dimostrato di poter aggiungere AI e ampliare i suoi margini nello stesso trimestre, e un titolo ancora così in calo nel 2026 non gli dà credito per questo. Certo, un trimestre è ancora solo un trimestre. Il rapporto del quarto trimestre, probabilmente a febbraio, mostrerà se i margini si mantengono mentre la spesa in AI cresce.
Quindi, quanto vale realmente il titolo Grab?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Grab. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!