Punti Chiave
- Le azioni di Fabrinet sono scese del 33% nell'ultimo mese mentre i titoli dell'ottica per l'IA hanno subito vendite a causa dei timori sui finanziamenti all'IA, e Lumentum, Marvell e Coherent sono scesi ancora di più.
- I ricavi del primo trimestre fiscale di Fabrinet sono aumentati del 51% fino a un record di 1,47 miliardi di dollari, e le sue previsioni per questo trimestre hanno superato le attese degli analisti.
- Marvell ha concordato di acquistare Lumentum, che Northland considera tra i clienti chiave di Fabrinet, quindi non è ancora chiaro se il lavoro di Lumentum rimarrà con Fabrinet.
- Gli analisti si aspettano che gli utili continuino a salire, eppure il titolo viene scambiato ben al di sotto del suo solito multiplo forward. Questo lo fa sembrare un acquisto in vista del suo report di febbraio.
Fabrinet (FN) è sceso del 33% nell'ultimo mese, nonostante i ricavi record nell'ultimo trimestre.
L'intero trade sull'ottica per l'IA ha subito vendite. Il Nasdaq 100 è sceso del 14% nello stesso mese, ma Lumentum (LITE), che Northland considera tra i clienti chiave di Fabrinet, ha perso il 52%. Marvell Technology (MRVL), che il 2 novembre ha concordato di acquistare Lumentum, ha perso il 51%, e Coherent (COHR) è sceso del 43%.
Wall Street si è fatta prendere dal nervosismo su chi pagherà per l'IA
Il 12 ottobre, il CEO di Broadcom Hock Tan ha affermato che il capitale potrebbe diventare il limite più grande per lo sviluppo dell'IA, e il CEO di Intel Lip-Bu Tan ha sollevato la stessa preoccupazione durante lo stesso panel. I titoli dell'ottica sono scesi nelle sedute successive, e Fabrinet ha perso il 19% dalla chiusura del 9 ottobre a quella del 14 ottobre. Gli analisti hanno tagliato i loro target in vista del report: B. Riley due volte, a 385 dollari da 598 dollari, Susquehanna a 600 dollari da 850 dollari, e JPMorgan a 465 dollari da 695 dollari.
La domanda per Lumentum tiene: StoneX gli ha dato un Buy e un target di 1.200 dollari quando ha iniziato la copertura il 26 ottobre, sostenendo che Lumentum è esaurito fino al 2029. Ma i possessori di Lumentum riceveranno un fisso di 4,5 azioni Marvell per ogni azione Lumentum, quindi da quando è stato annunciato l'accordo, il suo titolo ha per lo più seguito quello di Marvell. Per Fabrinet, la domanda è se Marvell manterrà il lavoro di Lumentum che Fabrinet costruisce una volta che l'operazione si chiuderà, cosa che le aziende si aspettano nella prima metà del 2028.
StoneX ha dato anche a Coherent un Buy e un target di 425 dollari quel giorno. Coherent è comunque sceso più di Fabrinet, un segno che gli investitori sono preoccupati per la spesa in IA nel suo complesso.
TIKR traccia 9 analisti su Fabrinet. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Fabrinet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Fabrinet
Il trimestre è stato un successo clamoroso
Il report di Fabrinet dopo la chiusura del 2 novembre ha mostrato un'azienda in rapida crescita. Nel primo trimestre fiscale, i tre mesi terminati il 25 settembre, i ricavi sono balzati del 51% su base annua fino a un record di 1,47 miliardi di dollari, superando i 1,4 miliardi di dollari attesi dagli analisti. L'EPS non-GAAP è salito a 4,34 dollari da 2,92 dollari, contro i 4,19 dollari attesi. I ricavi del data center sono aumentati del 78% fino a 777 milioni di dollari, più della metà del totale. Il CEO Seamus Grady ha attribuito il risultato a una "domanda diffusa su più programmi significativi" e al lancio di nuovi prodotti.
Le prospettive erano ancora migliori. Il management ha fornito previsioni per i ricavi di questo trimestre tra 1,6 e 1,65 miliardi di dollari, contro 1,48 miliardi di dollari attesi, e l'EPS non-GAAP tra 4,77 e 4,92 dollari, contro 4,43 dollari. Il consiglio ha anche aggiunto 103 milioni di dollari al suo buyback, lasciando circa 200 milioni di dollari disponibili. Il titolo è balzato del 15% il 3 novembre, per poi restituire la maggior parte di quei guadagni entro venerdì, incluso un calo del 14% il 5 novembre, quando il Nasdaq 100 ha avuto la sua peggior giornata dal marzo 2020.
Le stime continuano a salire
Gli analisti si aspettano che gli utili di Fabrinet continuino a crescere per anni:
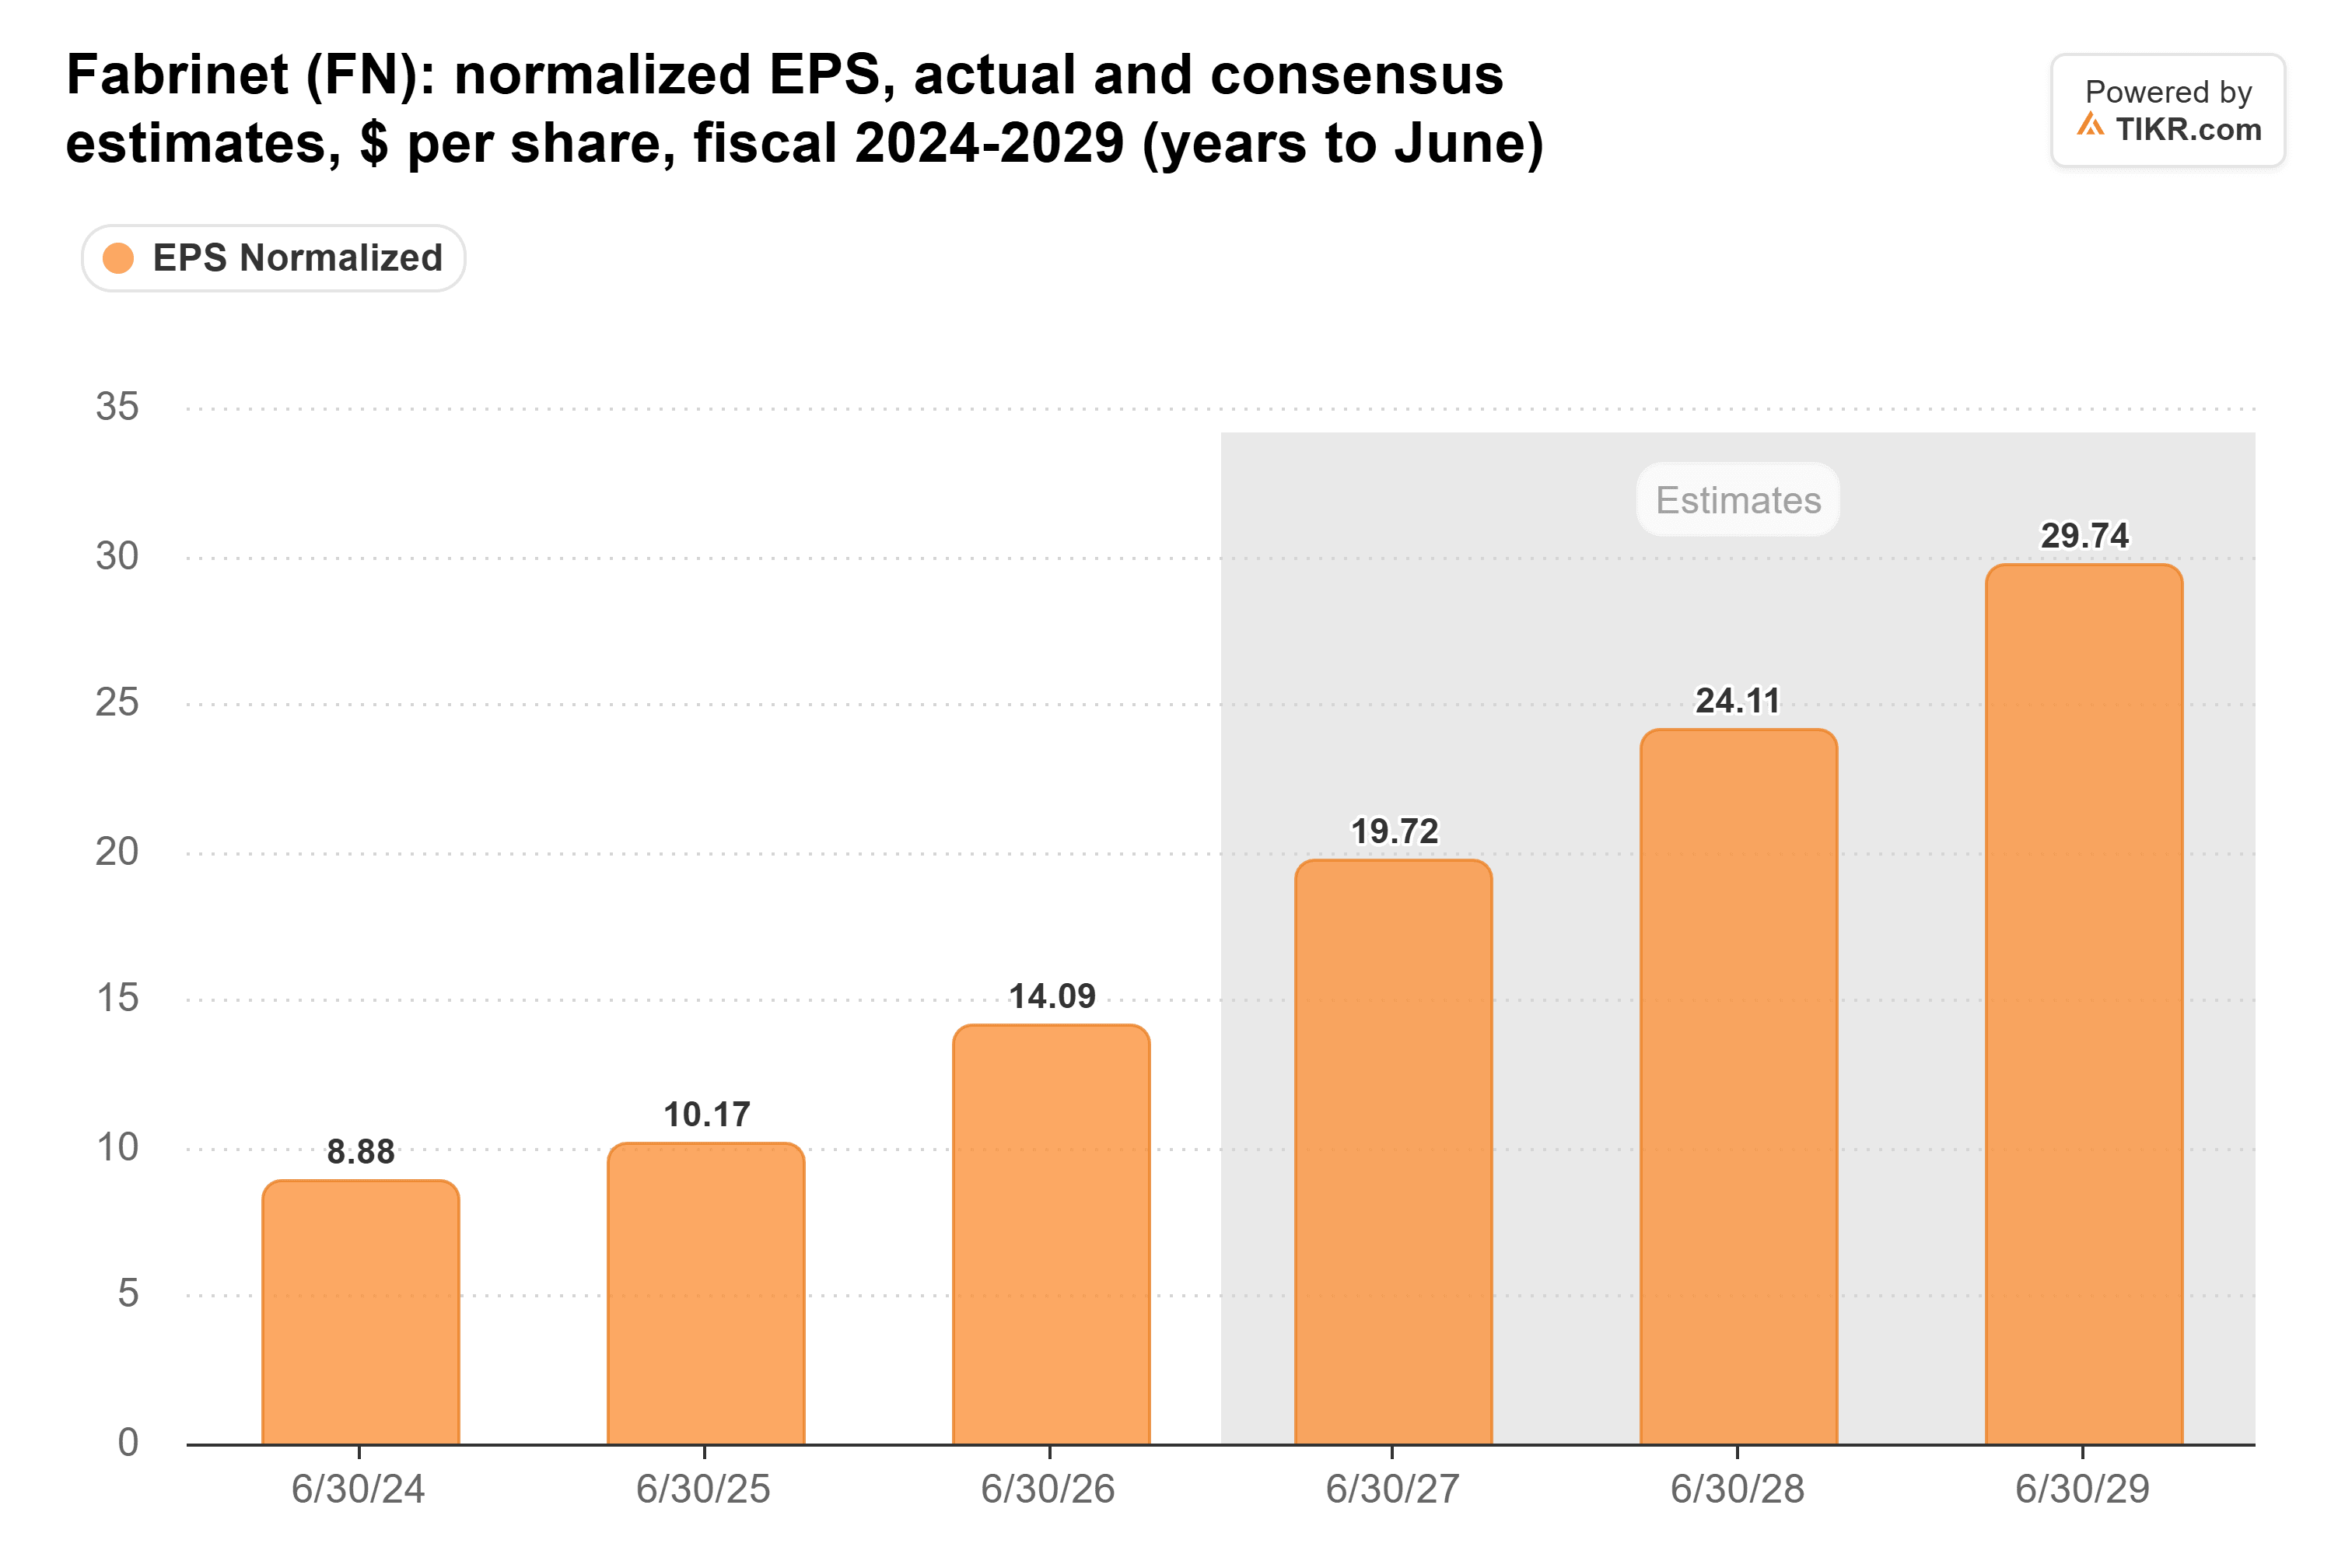
Il consenso prevede un EPS normalizzato di 19,72 dollari nell'esercizio fiscale 2027 (l'anno terminato a giugno 2027) e 24,11 dollari nell'esercizio fiscale 2028, in aumento rispetto ai 14,09 dollari dell'esercizio fiscale 2026. Gli analisti hanno già alzato quella cifra per il 2028 fiscale da 21,96 dollari prima del report, e le previsioni di questo trimestre non danno loro motivo di tagliarla.
Eppure il titolo è economico rispetto alla sua stessa storia:
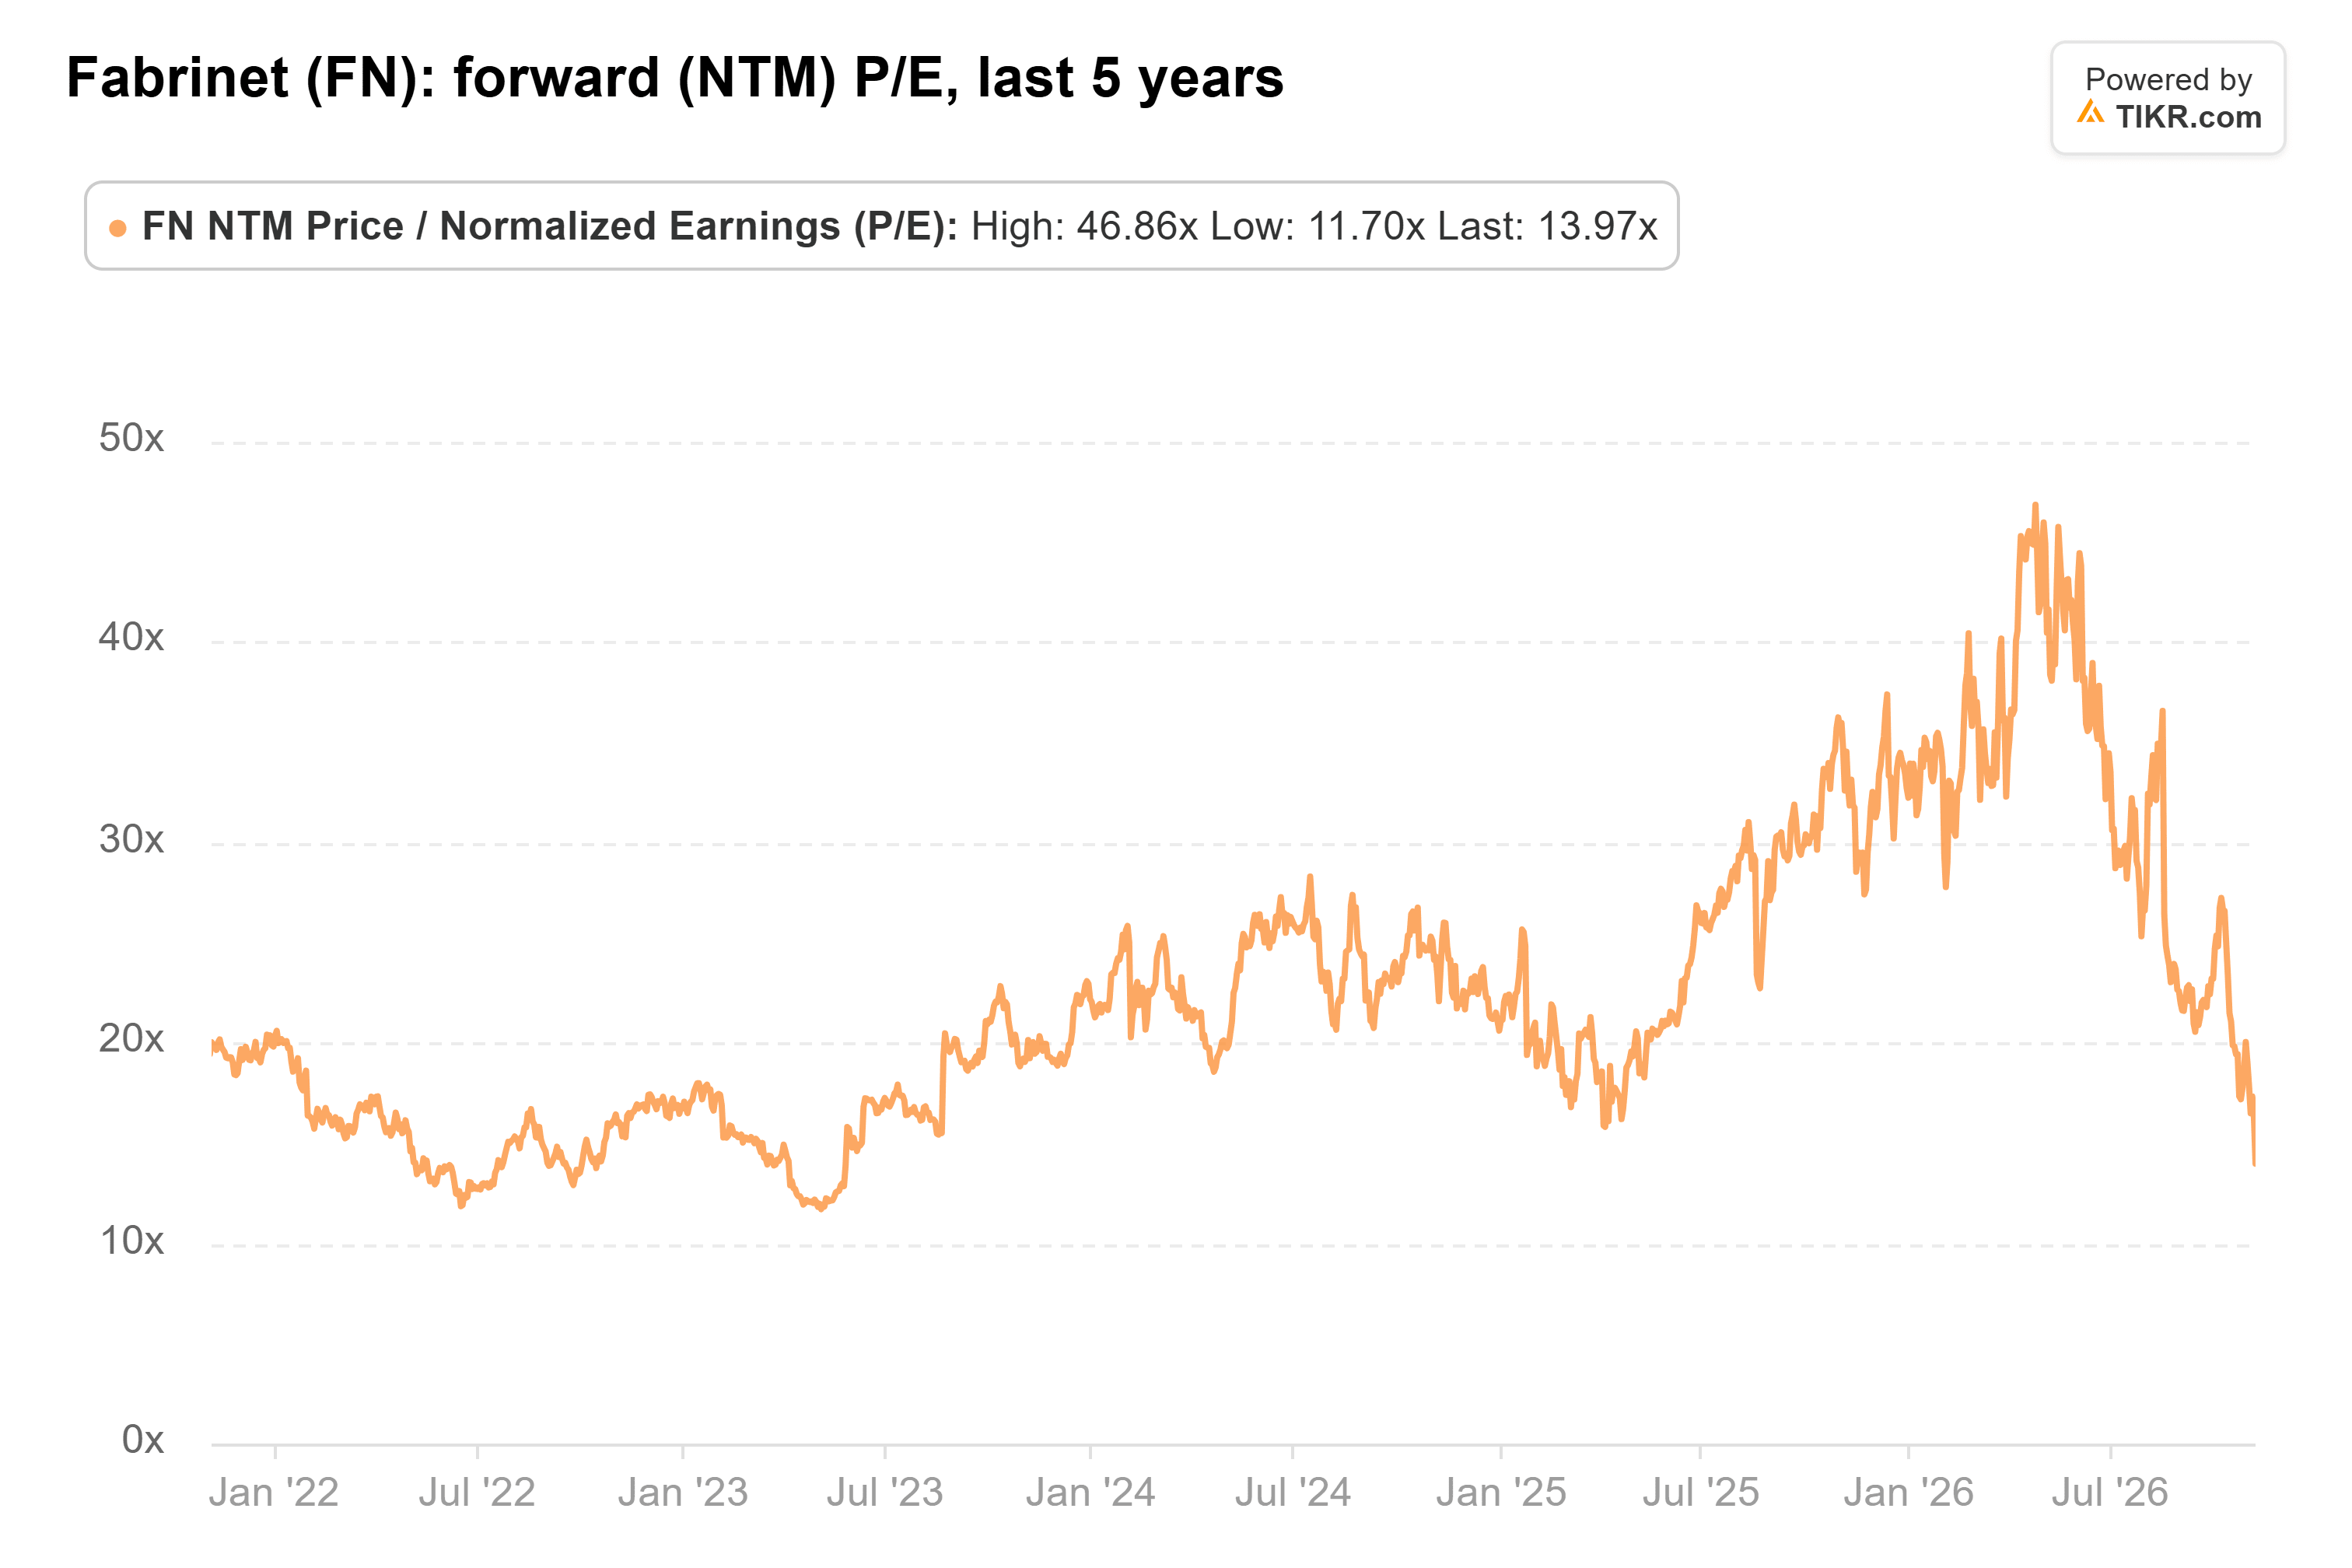
Alla chiusura del 5 novembre, Fabrinet veniva scambiato a 14x gli utili forward, contro una media quinquennale di 22x. Anche dopo il rimbalzo di venerdì, si trova ben al di sotto di quella media.
Tempo di fare scorta
Barclays, JPMorgan e B. Riley hanno tutti aggiornato i loro target dopo il report, e tutti e tre si trovano sopra la chiusura di venerdì. Barclays ha tagliato a 496 dollari e ha mantenuto il suo rating Overweight. JPMorgan ha alzato a 475 dollari e B. Riley ha tagliato a 364 dollari, entrambi con rating Neutral. Fabrinet elenca tra i suoi rischi la dipendenza da un numero ridotto di clienti, quindi molto dipende dal fatto che il lavoro di Lumentum rimanga con Fabrinet sotto Marvell, e dai budget degli hyperscaler. La nuova capacità non è nemmeno economica: il free cash flow è stato un deflusso di 137 milioni di dollari nel trimestre.
Fabrinet sembra un acquisto a questo prezzo, e le stime dovrebbero continuare a salire finché la spesa in IA tiene. Il prossimo controllo è il report del secondo trimestre fiscale all'inizio di febbraio. Se i grandi spenditori taglieranno i loro budget prima di allora, gli analisti avrebbero buone ragioni per abbassare quei numeri.
Quindi quanto vale effettivamente il titolo Fabrinet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Fabrinet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!