

Punti Chiave
- Le azioni di Uber sono scese del 24% rispetto al massimo di un anno fa, e Evercore ISI ha mantenuto il suo rating Outperform e il prezzo target di $150 dopo il rapporto del terzo trimestre, un 111% sopra la chiusura del 9 novembre.
- Il calo è seguito a una preoccupazione per i robotaxi e a un accordo in sospeso da $14,8 miliardi con Delivery Hero, da finanziare con liquidità e nuovo debito. Il terzo trimestre ha dato una spinta al titolo, ma la divisione Mobility è risultata al di sotto delle aspettative di Uber.
- Il target di $150 di Evercore corrisponde a un multiplo di 37x sugli utili futuri. Uber non ha chiuso un trimestre a quel multiplo almeno dall'inizio del 2023, e le stime sugli utili si sono leggermente ridotte.
- Un rimbalzo sembra probabile, ma il prezzo target medio della piazza di $99 è il livello più realistico in cui potrebbe attestarsi entro un anno.
Uber Technologies (UBER) è scesa del 24% rispetto al suo massimo di un anno fa, e Mark Mahaney di Evercore ISI pensa ancora che il titolo possa più che raddoppiare. Ha mantenuto il suo rating Outperform e il prezzo target di $150 dopo il rapporto del terzo trimestre di Uber del 4 novembre.
Robotaxi, debito e carenza di conducenti
A giugno, TechCrunch ha riportato che Uber e Waymo avevano concluso la loro partnership sui robotaxi a Phoenix. A luglio, Uber ha confermato che Waymo prevede di lanciare la propria app ad Austin e Atlanta nel gennaio 2028, ponendo fine all'accesso esclusivo di Uber in quelle città, e il titolo è sceso di oltre il 4%. Nello stesso mese, Uber ha concordato l'acquisizione di Delivery Hero in un accordo in sospeso da $14,8 miliardi, da finanziare con liquidità e nuovo debito, e il suo debito a lungo termine ha raggiunto i $15,7 miliardi al 30 settembre.
Poi Uber ha riportato un terzo trimestre misto il 4 novembre: l'EPS non-GAAP è aumentato del 35% a $0,88, e il titolo è salito del 4,9% quel giorno. Ma i ricavi della divisione Mobility sono diminuiti del 2% a $7,5 miliardi, nonostante le prenotazioni Mobility siano cresciute del 18%, a causa di cambiamenti nel modello di business nel Regno Unito.
Il CEO Dara Khosrowshahi ha dichiarato durante la conference call che la divisione Mobility "è risultata al di sotto delle nostre aspettative a causa dell'offerta di conducenti che non ha tenuto il passo con la forte domanda dei consumatori in diversi mercati internazionali". Uber ha anche fornito una previsione per l'EPS non-GAAP del quarto trimestre a 0,95-0,99, al di sotto delle stime degli analisti.
Evercore non ha ceduto
Il target di $150 di Mahaney è il più alto della piazza, e lo è da oltre un anno. Alla chiusura del 9 novembre a $71,17, con un rialzo del 3,8% nella giornata, implica un potenziale rialzo del 111%, anche se Barclays e KeyBanc hanno tagliato i loro target dopo il rapporto. I tori possono indicare un record di $10,4 miliardi di free cash flow negli ultimi 12 mesi, e Uber prevede circa 700 veicoli completamente senza conducente sulla sua rete entro la fine dell'anno.
TIKR monitora 51 analisti su Uber. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Uber, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Uber
Il target di $150 è realistico?
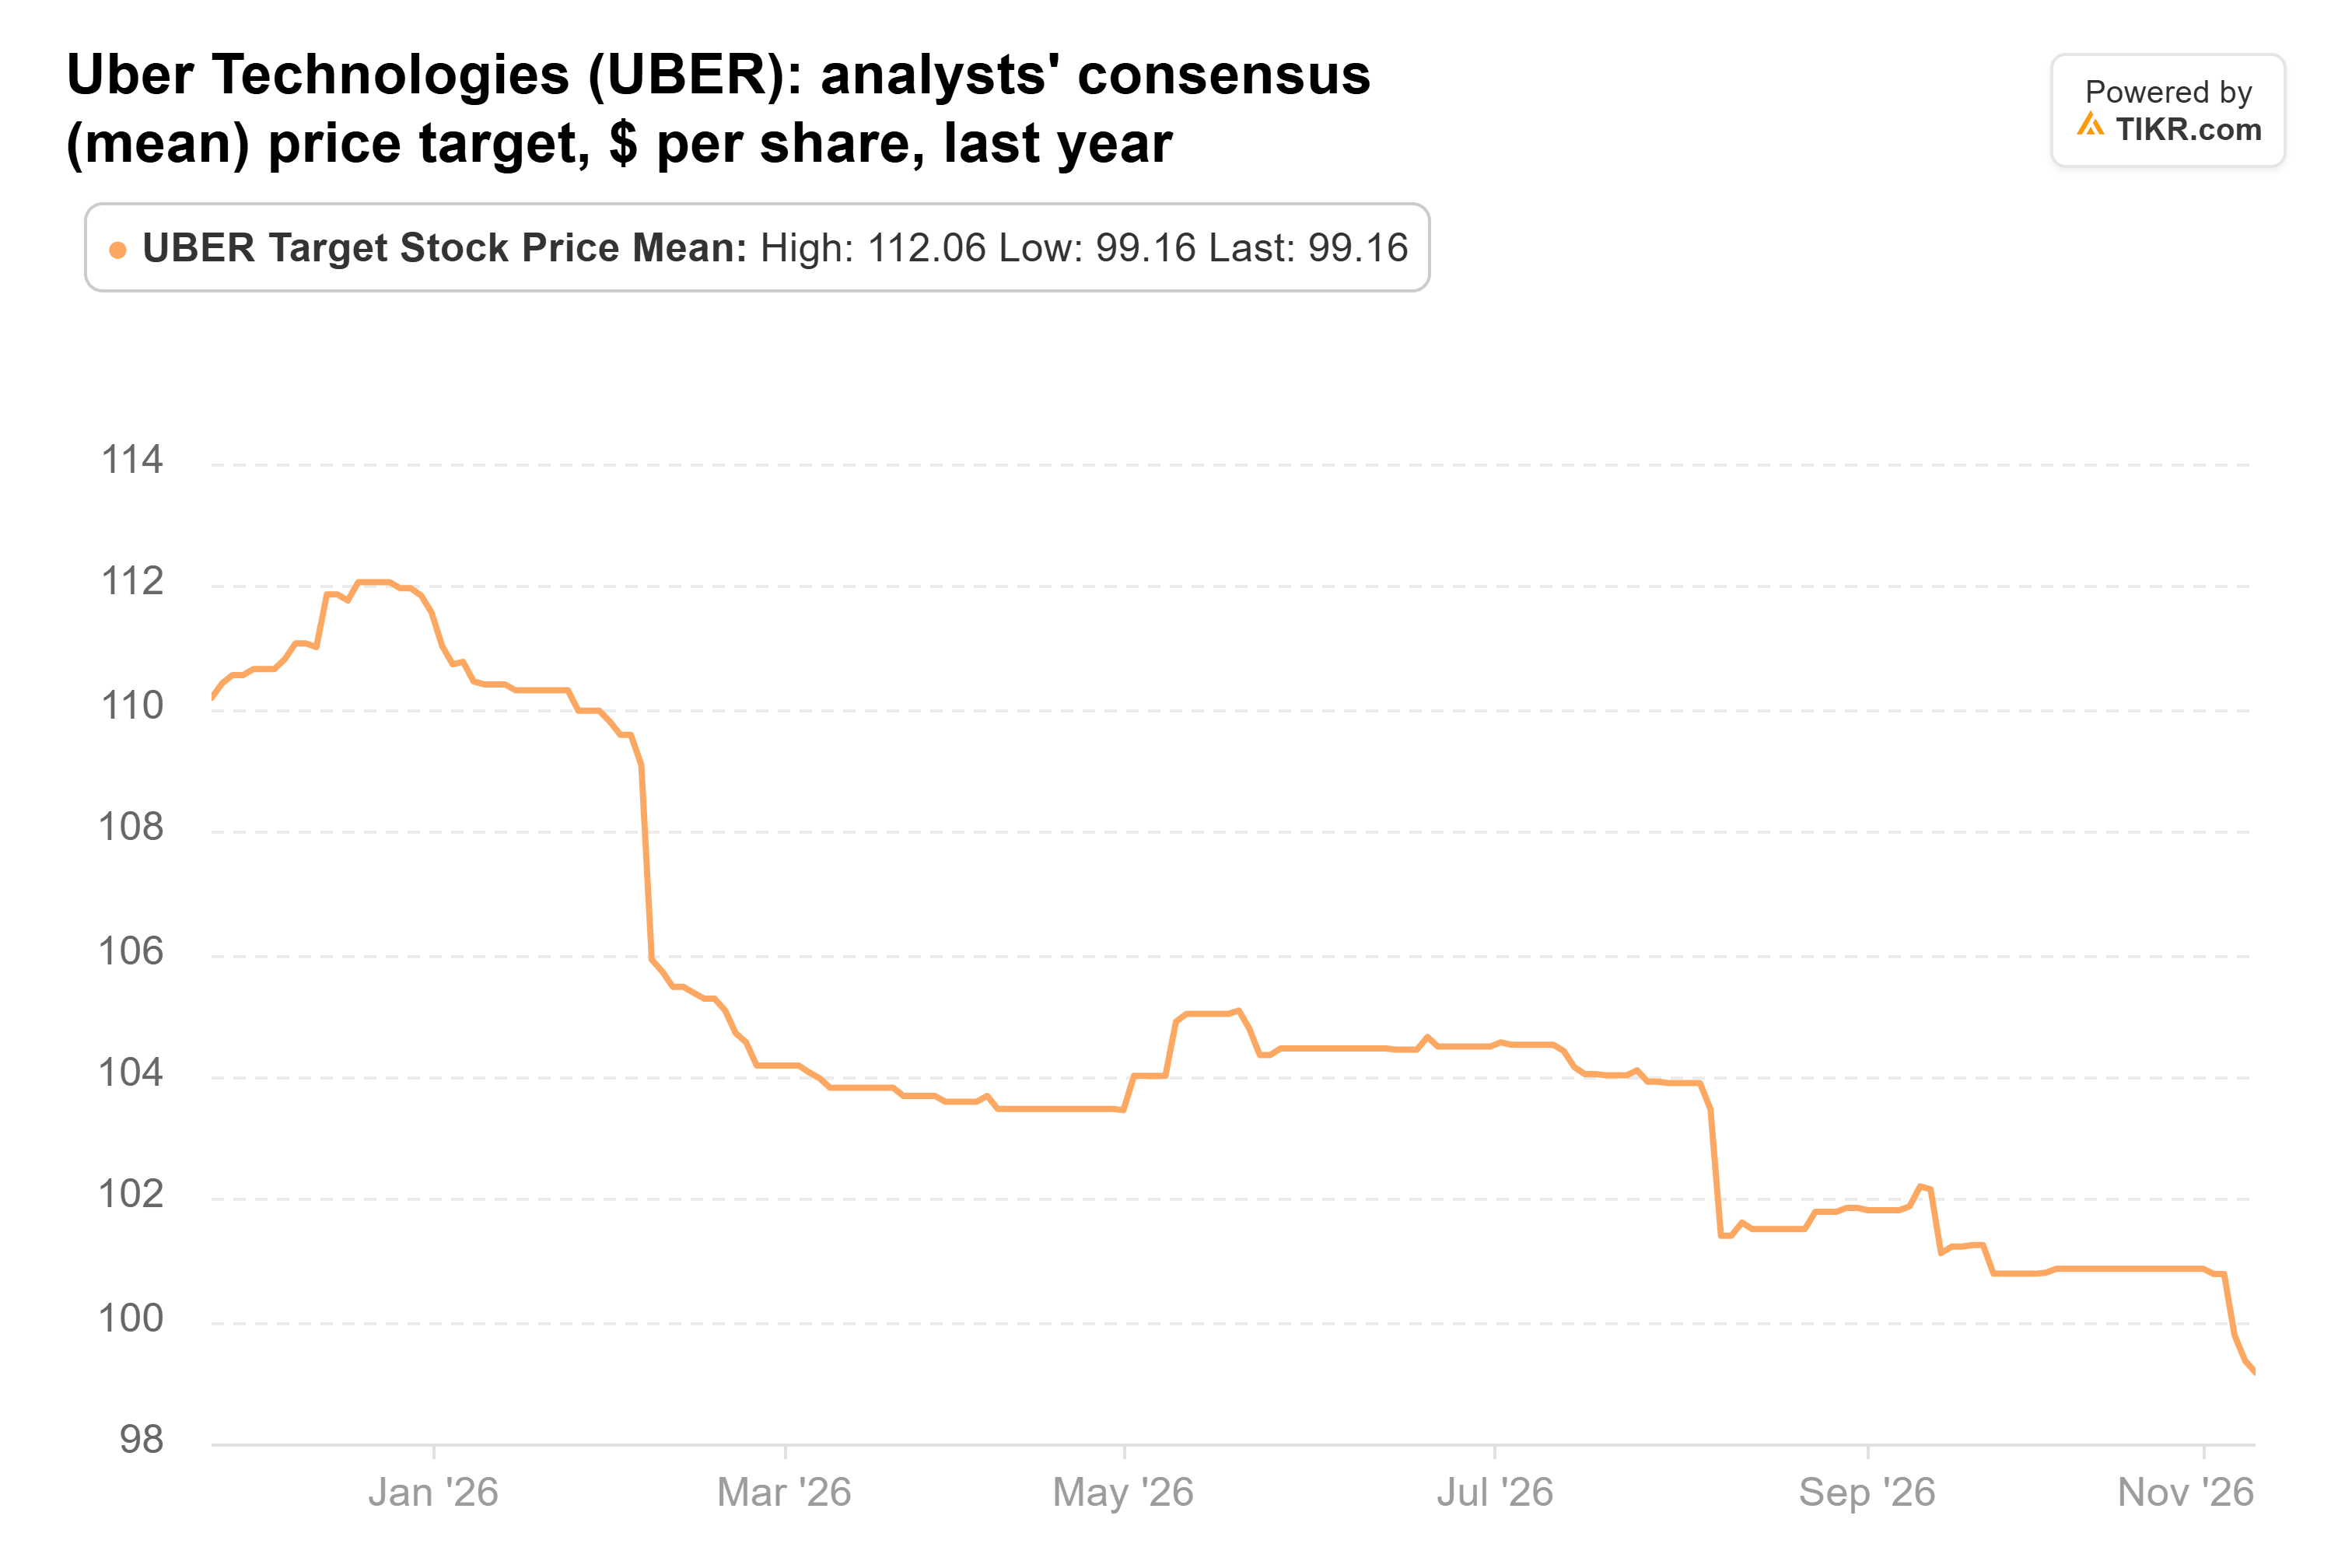
Il prezzo target medio di Uber è sceso a $99 da $110 di un anno fa. È ancora il 39% sopra il prezzo attuale, e i 46 target tra i 51 analisti che seguono Uber vanno da $70 a $150.
Gli analisti si aspettano ancora che l'EPS normalizzato più che raddoppi, passando da $2,45 nell'anno fiscale 2025 a $5,50 nell'anno fiscale 2028.
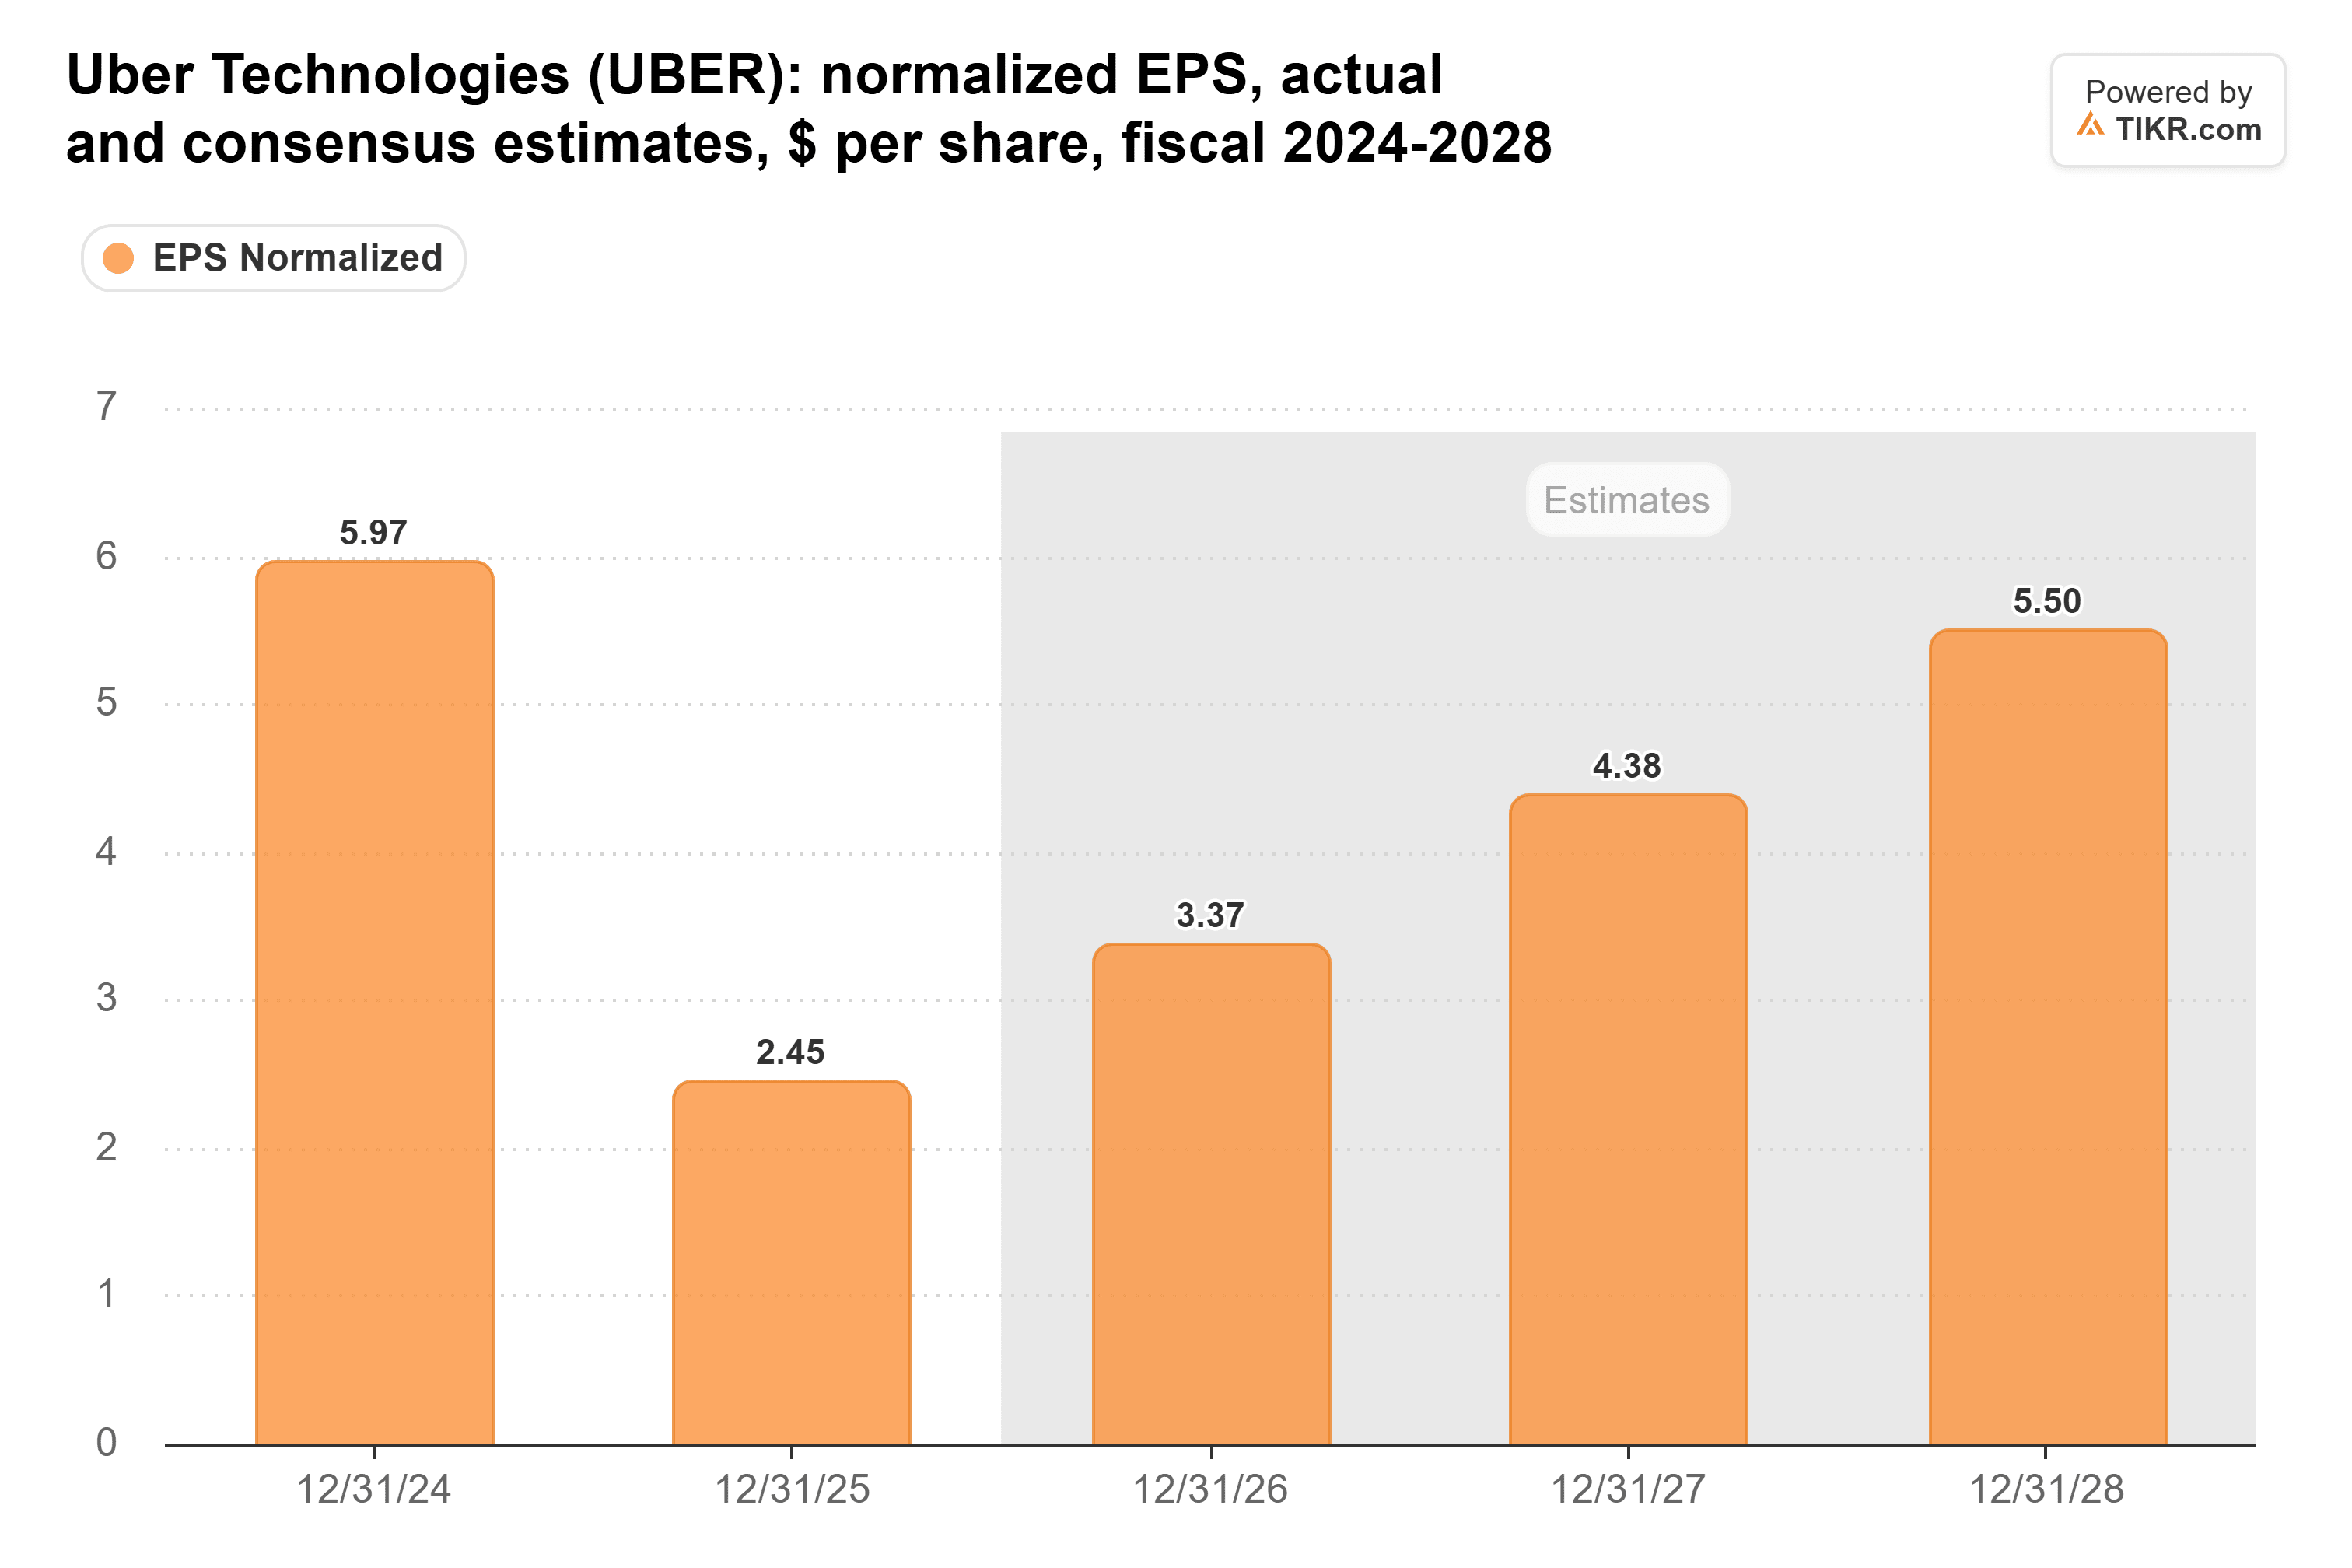
La stima per il 2027 si è leggermente ridotta negli ultimi tre mesi. Gli analisti hanno poche ragioni per alzarla finché il miglioramento nell'offerta di conducenti che Uber ha visto a ottobre non si riflette nei suoi risultati.
Uber ha scambiato a circa 17x gli utili futuri alla chiusura del 9 novembre, al di sotto della sua media triennale di 25x. Il target di $150 di Evercore è 37x i $4,08 per azione che gli analisti si aspettano nei prossimi dodici mesi, un multiplo a cui Uber non ha chiuso un trimestre almeno dall'inizio del 2023 (il suo picco è stato 35x nel marzo 2024).
Un rimbalzo, solo più piccolo
Il rischio maggiore sono i robotaxi: se Waymo e altre flotte forti mantengono le loro corse sulle proprie app, il business più redditizio di Uber ha meno spazio per crescere. Tuttavia, Uber sembra destinata a recuperare una buona parte del suo calo, con l'EPS non-GAAP dell'ultimo trimestre in aumento del 35% e il titolo al di sotto del suo solito multiplo. Ma $150 richiede un multiplo che gli investitori non pagano per Uber da anni, mentre le stime scivolano, quindi il target medio della piazza di $99 sembra l'approdo più probabile entro un anno. Il rapporto del quarto trimestre di Uber all'inizio del prossimo anno è la prossima prova: un EPS nella parte alta del suo intervallo 0,95-0,99, con una crescita delle prenotazioni Mobility che accelera rispetto al 18% del terzo trimestre, renderebbe il caso per un rimbalzo più forte molto più solido.
Quanto vale realmente il titolo Uber?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Uber. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





