Punti Chiave
- Il Third Point di Dan Loeb, il Windacre Partnership e YCG hanno tutti incrementato le loro posizioni in TransDigm Group (TDG) nel trimestre chiuso il 30 giugno, e Windacre ne ha fatto il 9,0% dei suoi titoli 13F.
- TransDigm scambia a circa 26 volte gli utili forward, vicino al minimo dei suoi ultimi cinque anni, contro circa 36x per GE Aerospace (GE) e 24x per RTX (RTX).
- Gli analisti si aspettano che gli utili continuino a salire, ma il loro prezzo target medio è sceso da $1.558 a $1.414 nell'ultimo anno.
- La direzione ha alzato le sue previsioni tre volte in questo anno fiscale, e la scommessa dei fondi sembra azzeccata in vista del report della prossima settimana.
Il Third Point di Dan Loeb e altri due fondi hanno tutti incrementato la loro posizione in TransDigm Group nel Q2. Questo è quanto emerge dai loro ultimi 13F, che coprono il trimestre chiuso il 30 giugno e sono stati depositati a metà agosto.
Il titolo è scivolato da allora, e TransDigm pubblica i risultati la prossima settimana.
Windacre ne ha fatto una delle sue prime cinque posizioni
Third Point ha più che triplicato la sua posizione nel trimestre, portandola a 79.000 azioni per un valore di $105 milioni al 30 giugno. Questo rappresenta il 2,3% dei suoi titoli 13F e la sua 18esima posizione più grande, in una società che gestisce $29 miliardi in totale.
La scommessa più grande è arrivata da The Windacre Partnership, che gestisce $11 miliardi e elenca solo 11 titoli nel suo 13F. Ha aumentato la sua posizione del 34%, portandola a 684.100 azioni per un valore di $911 milioni. Questo rappresenta il 9,0% dei suoi titoli 13F e la sua quarta posizione più grande.
YCG, una società da $1,5 miliardi, ha aumentato la sua posizione del 54%, portandola a 46.242 azioni per un valore di $62 milioni, il 5,4% dei suoi titoli 13F e la sua quinta posizione più grande.
Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno del trimestre, quindi non sappiamo a quale prezzo abbiano acquistato o se abbiano aggiunto da allora.
Chiunque acquisti oggi paga il 10% in meno rispetto al prezzo del 30 giugno utilizzato nei documenti per valutare le loro azioni.
TIKR monitora 23 analisti su TransDigm Group. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su TransDigm Group, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su TransDigm Group
L'azienda continua a superare le proprie previsioni
Ad agosto, TransDigm ha alzato le sue previsioni per l'anno fiscale 2026 per la terza volta consecutiva. Le vendite sono aumentate del 23% a $2,74 miliardi nel trimestre chiuso il 27 giugno, e i ricavi del mercato secondario commerciale sono cresciuti del 17%.
"Gli ordini hanno superato le aspettative, e vediamo che l'attuale slancio continua," ha detto il CEO Mike Lisman nel comunicato del Q3, mentre la società alzava la sua guida sugli EPS rettificati a $41,04 al punto medio.
Gli analisti si aspettano che questa crescita continui. Prevedono che gli EPS normalizzati salgano da $37,33 nell'anno fiscale 2025 a $48,66 nell'anno fiscale 2027 (gli anni fiscali di TransDigm terminano a settembre):
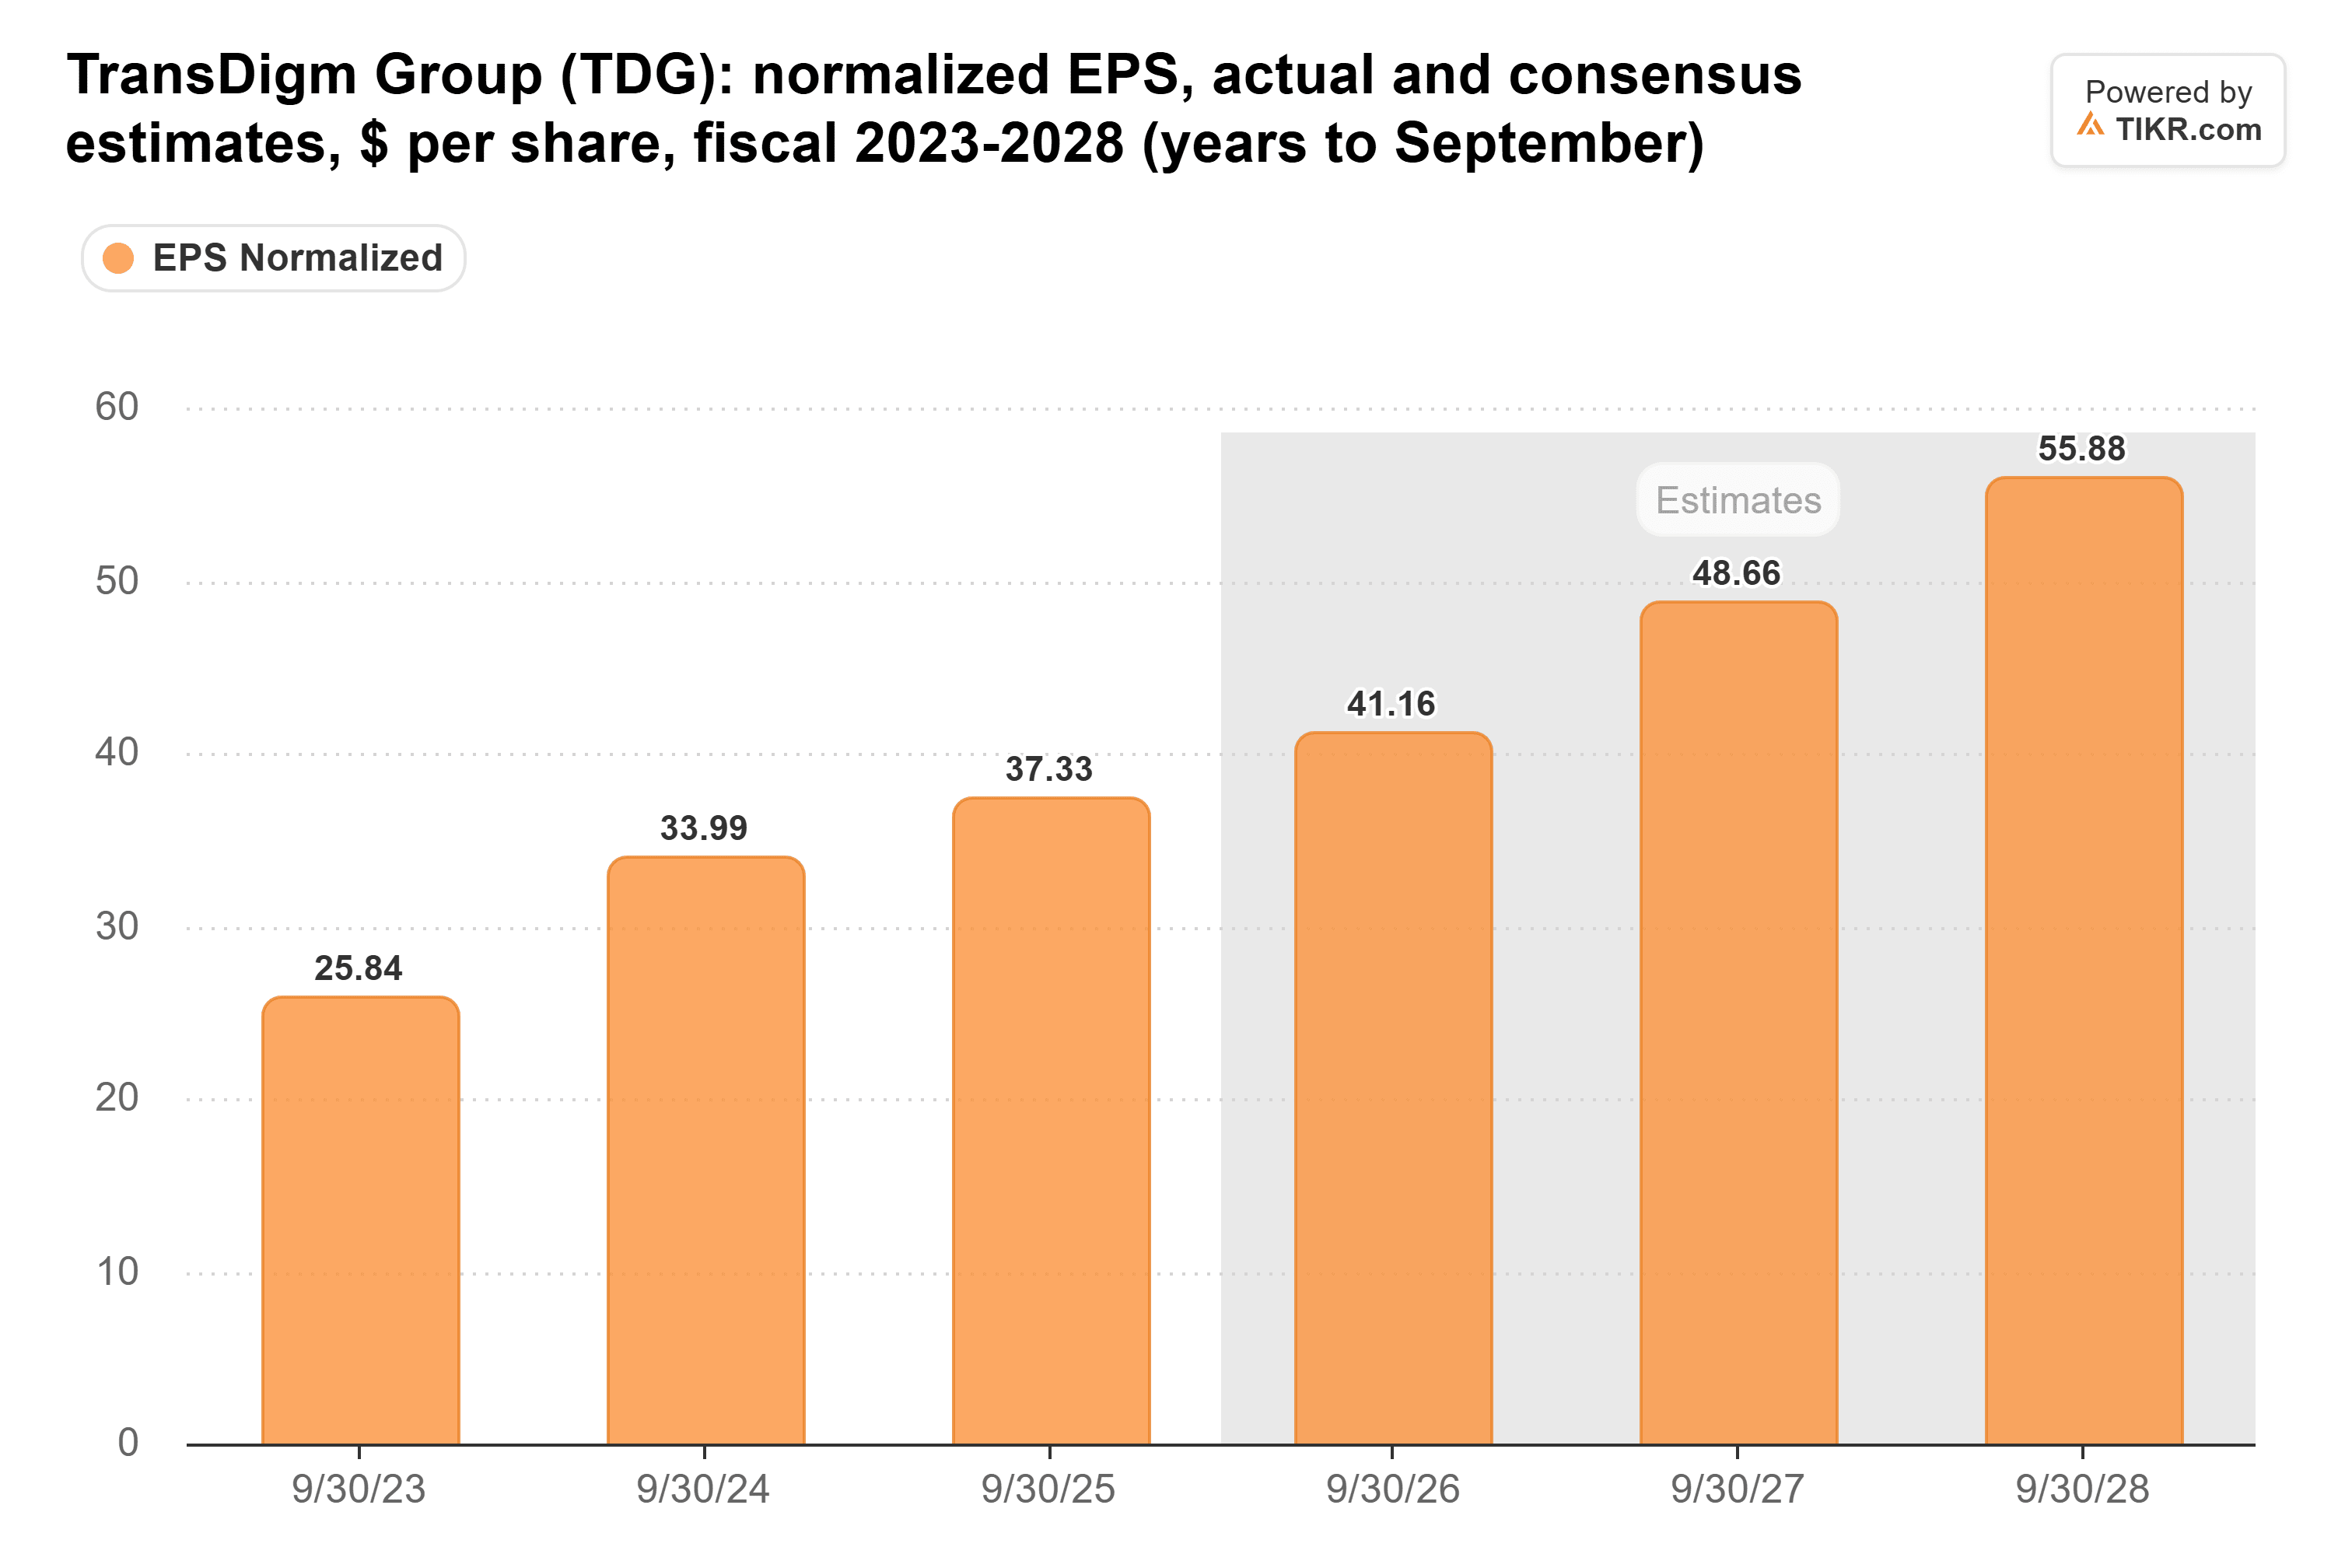
I loro $41,16 per l'anno fiscale 2026 si collocano esattamente sul punto medio della direzione. Quindi, quando TransDigm pubblicherà i risultati la prossima settimana, gli investitori guarderanno oltre l'anno appena concluso a ciò che prevede per l'anno fiscale 2027.
Gli investitori pagano meno per essa
Il titolo non ha tenuto il passo con gli utili. TransDigm scambia a 26 volte gli utili forward, vicino al fondo del suo range negli ultimi cinque anni:
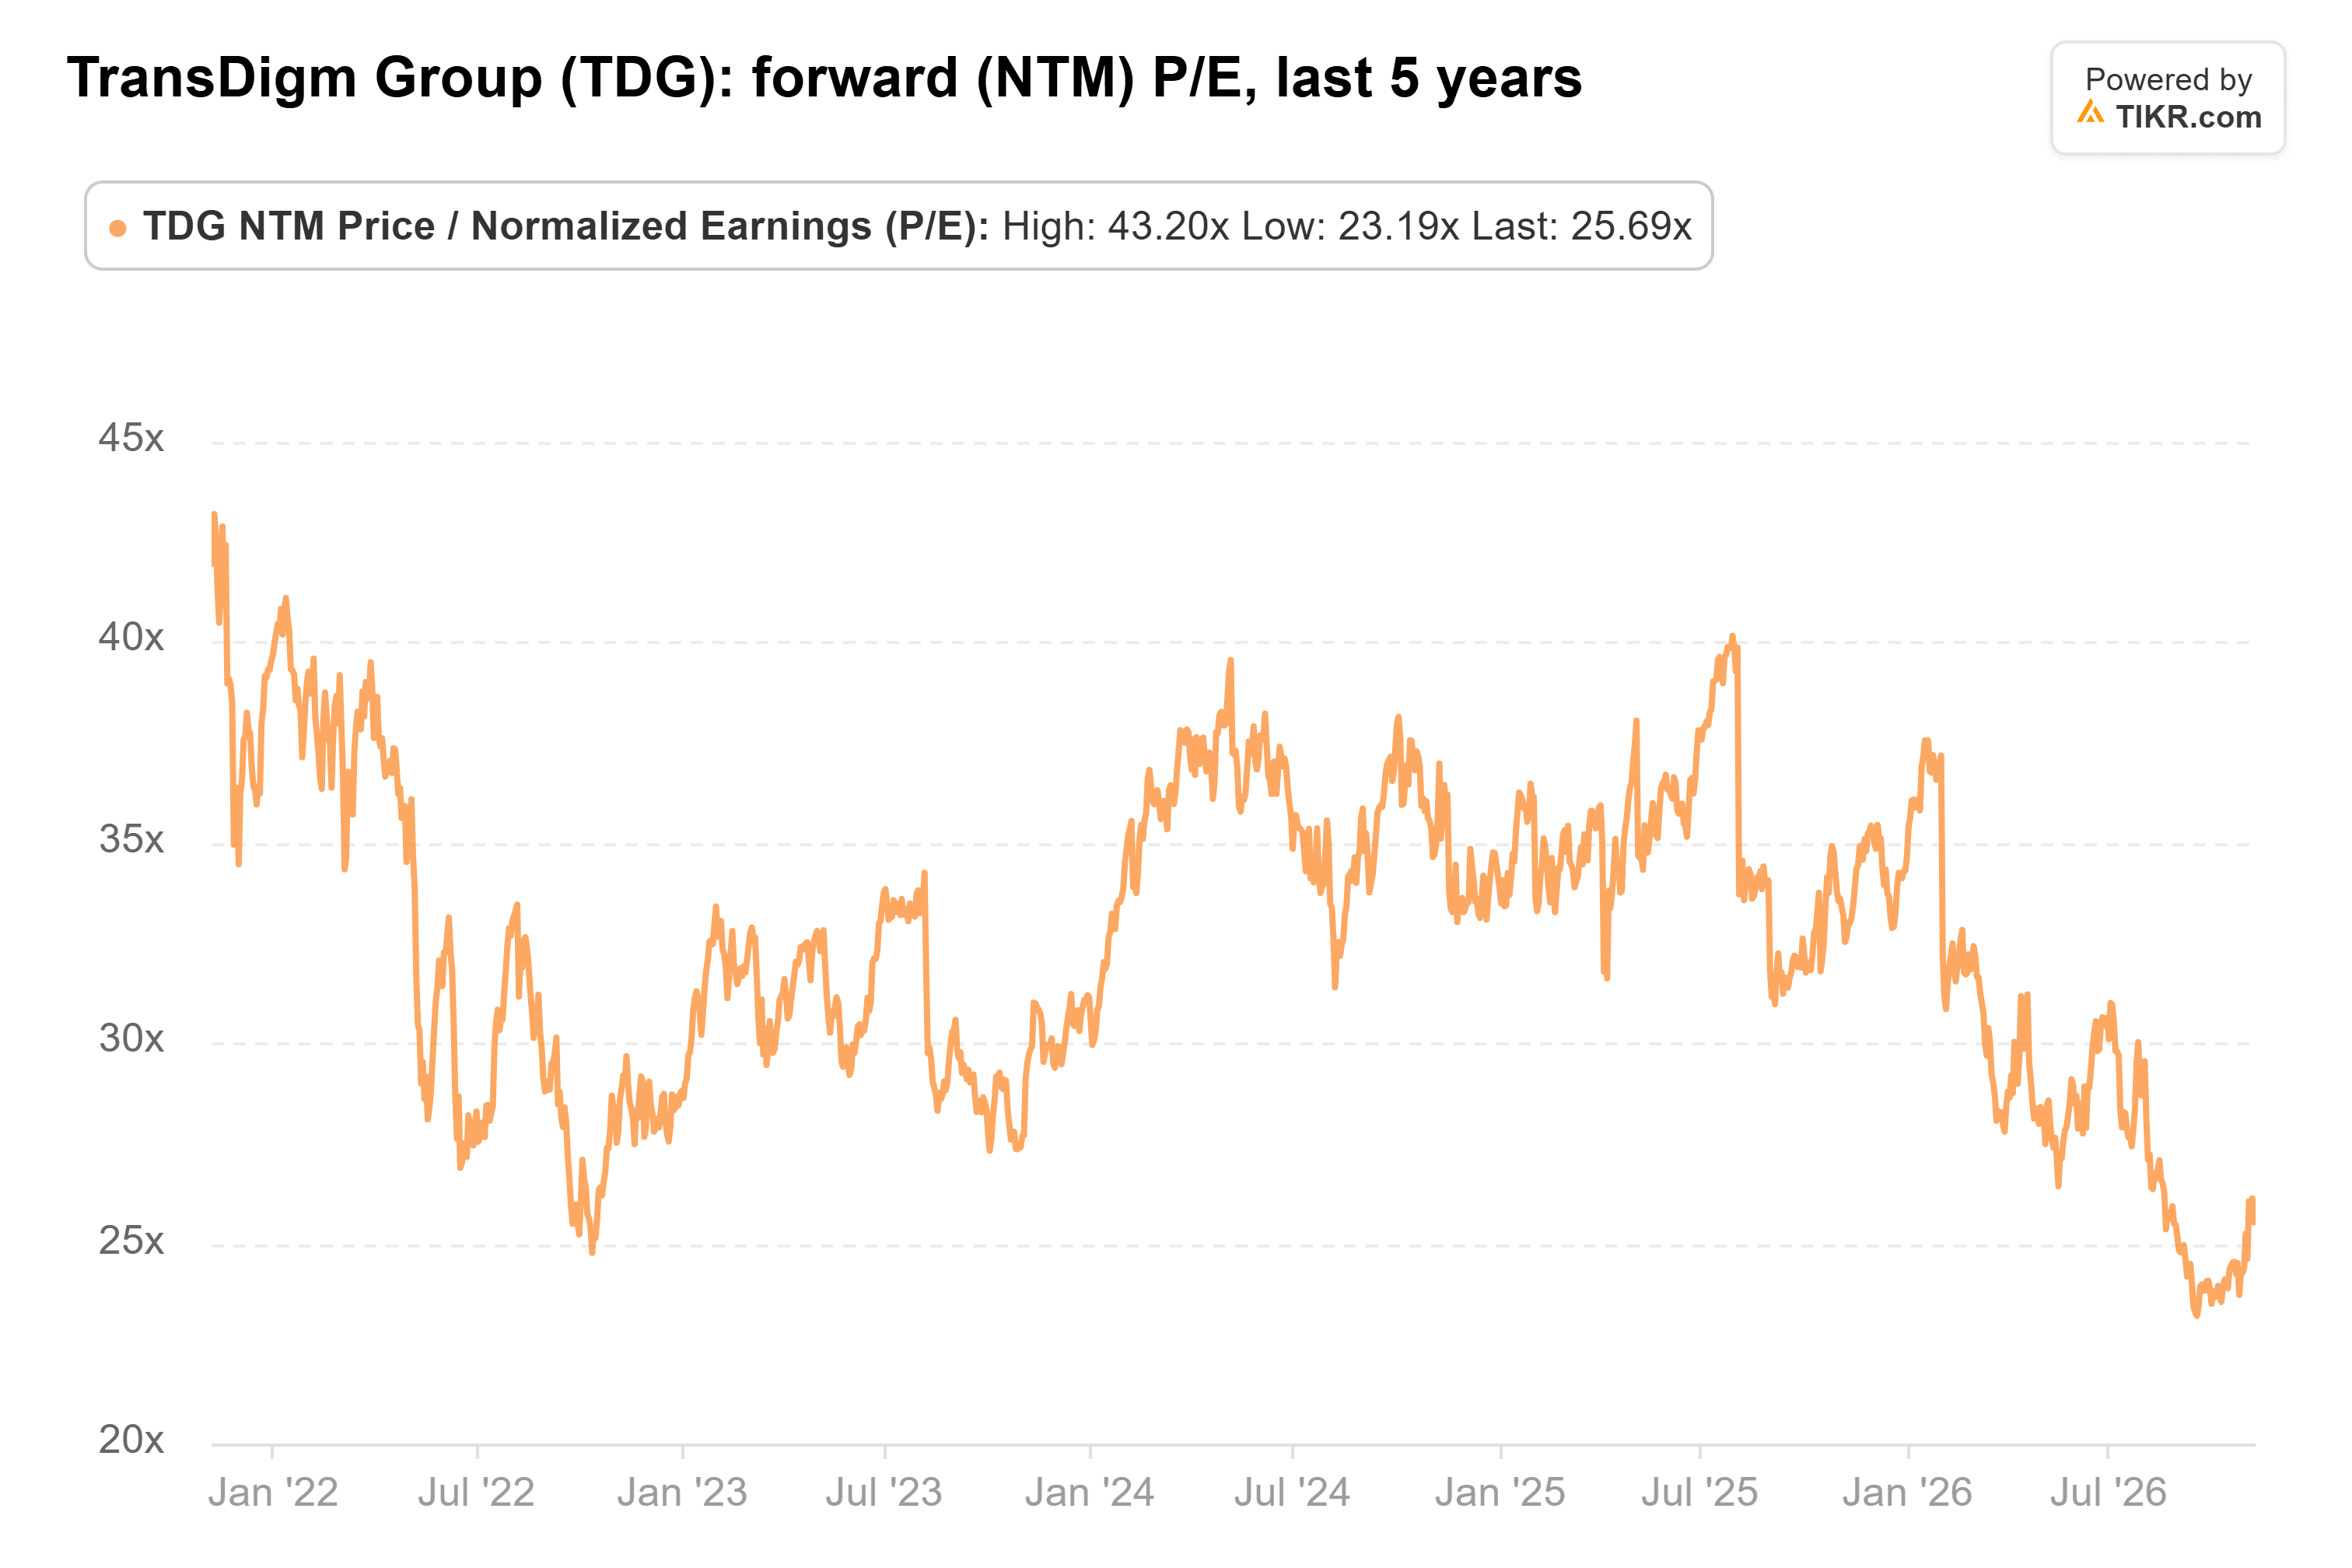
La sua media quinquennale è di 33x, e il suo minimo quinquennale di 23x è arrivato solo il 17 settembre.
TransDigm ha compagnia. GE Aerospace e RTX sono rispettivamente il 15% e il 17% sotto i loro massimi a 52 settimane, vicino al 15% di TransDigm.
Il P/E forward di GE Aerospace è sceso da 49x al 30 giugno a 37x al 30 settembre. È scivolato ulteriormente dopo che la società ha alzato le sue previsioni per il 2026 su tutta la linea a ottobre.
GE ora si aspetta che la crescita dei servizi commerciali rallenti a una cifra bassa a doppia cifra nel 2027, rispetto al basso 20% di quest'anno. Sospetto che gli investitori stiano scontando quel tipo di rallentamento del mercato secondario anche in TransDigm.
Tuttavia, il multiplo di TransDigm si colloca molto più vicino ai 24x di RTX che ai 36x di GE Aerospace.
Il target di $1.414 ha senso?
I 23 analisti che seguono TransDigm hanno un prezzo target medio di $1.414, il 18% sopra l'ultima chiusura.
Tuttavia, lo hanno ridotto per tutto l'anno. Un anno fa era $1.558, e ha raggiunto il picco di $1.622 a gennaio prima di scendere al punto più basso dell'ultimo anno:
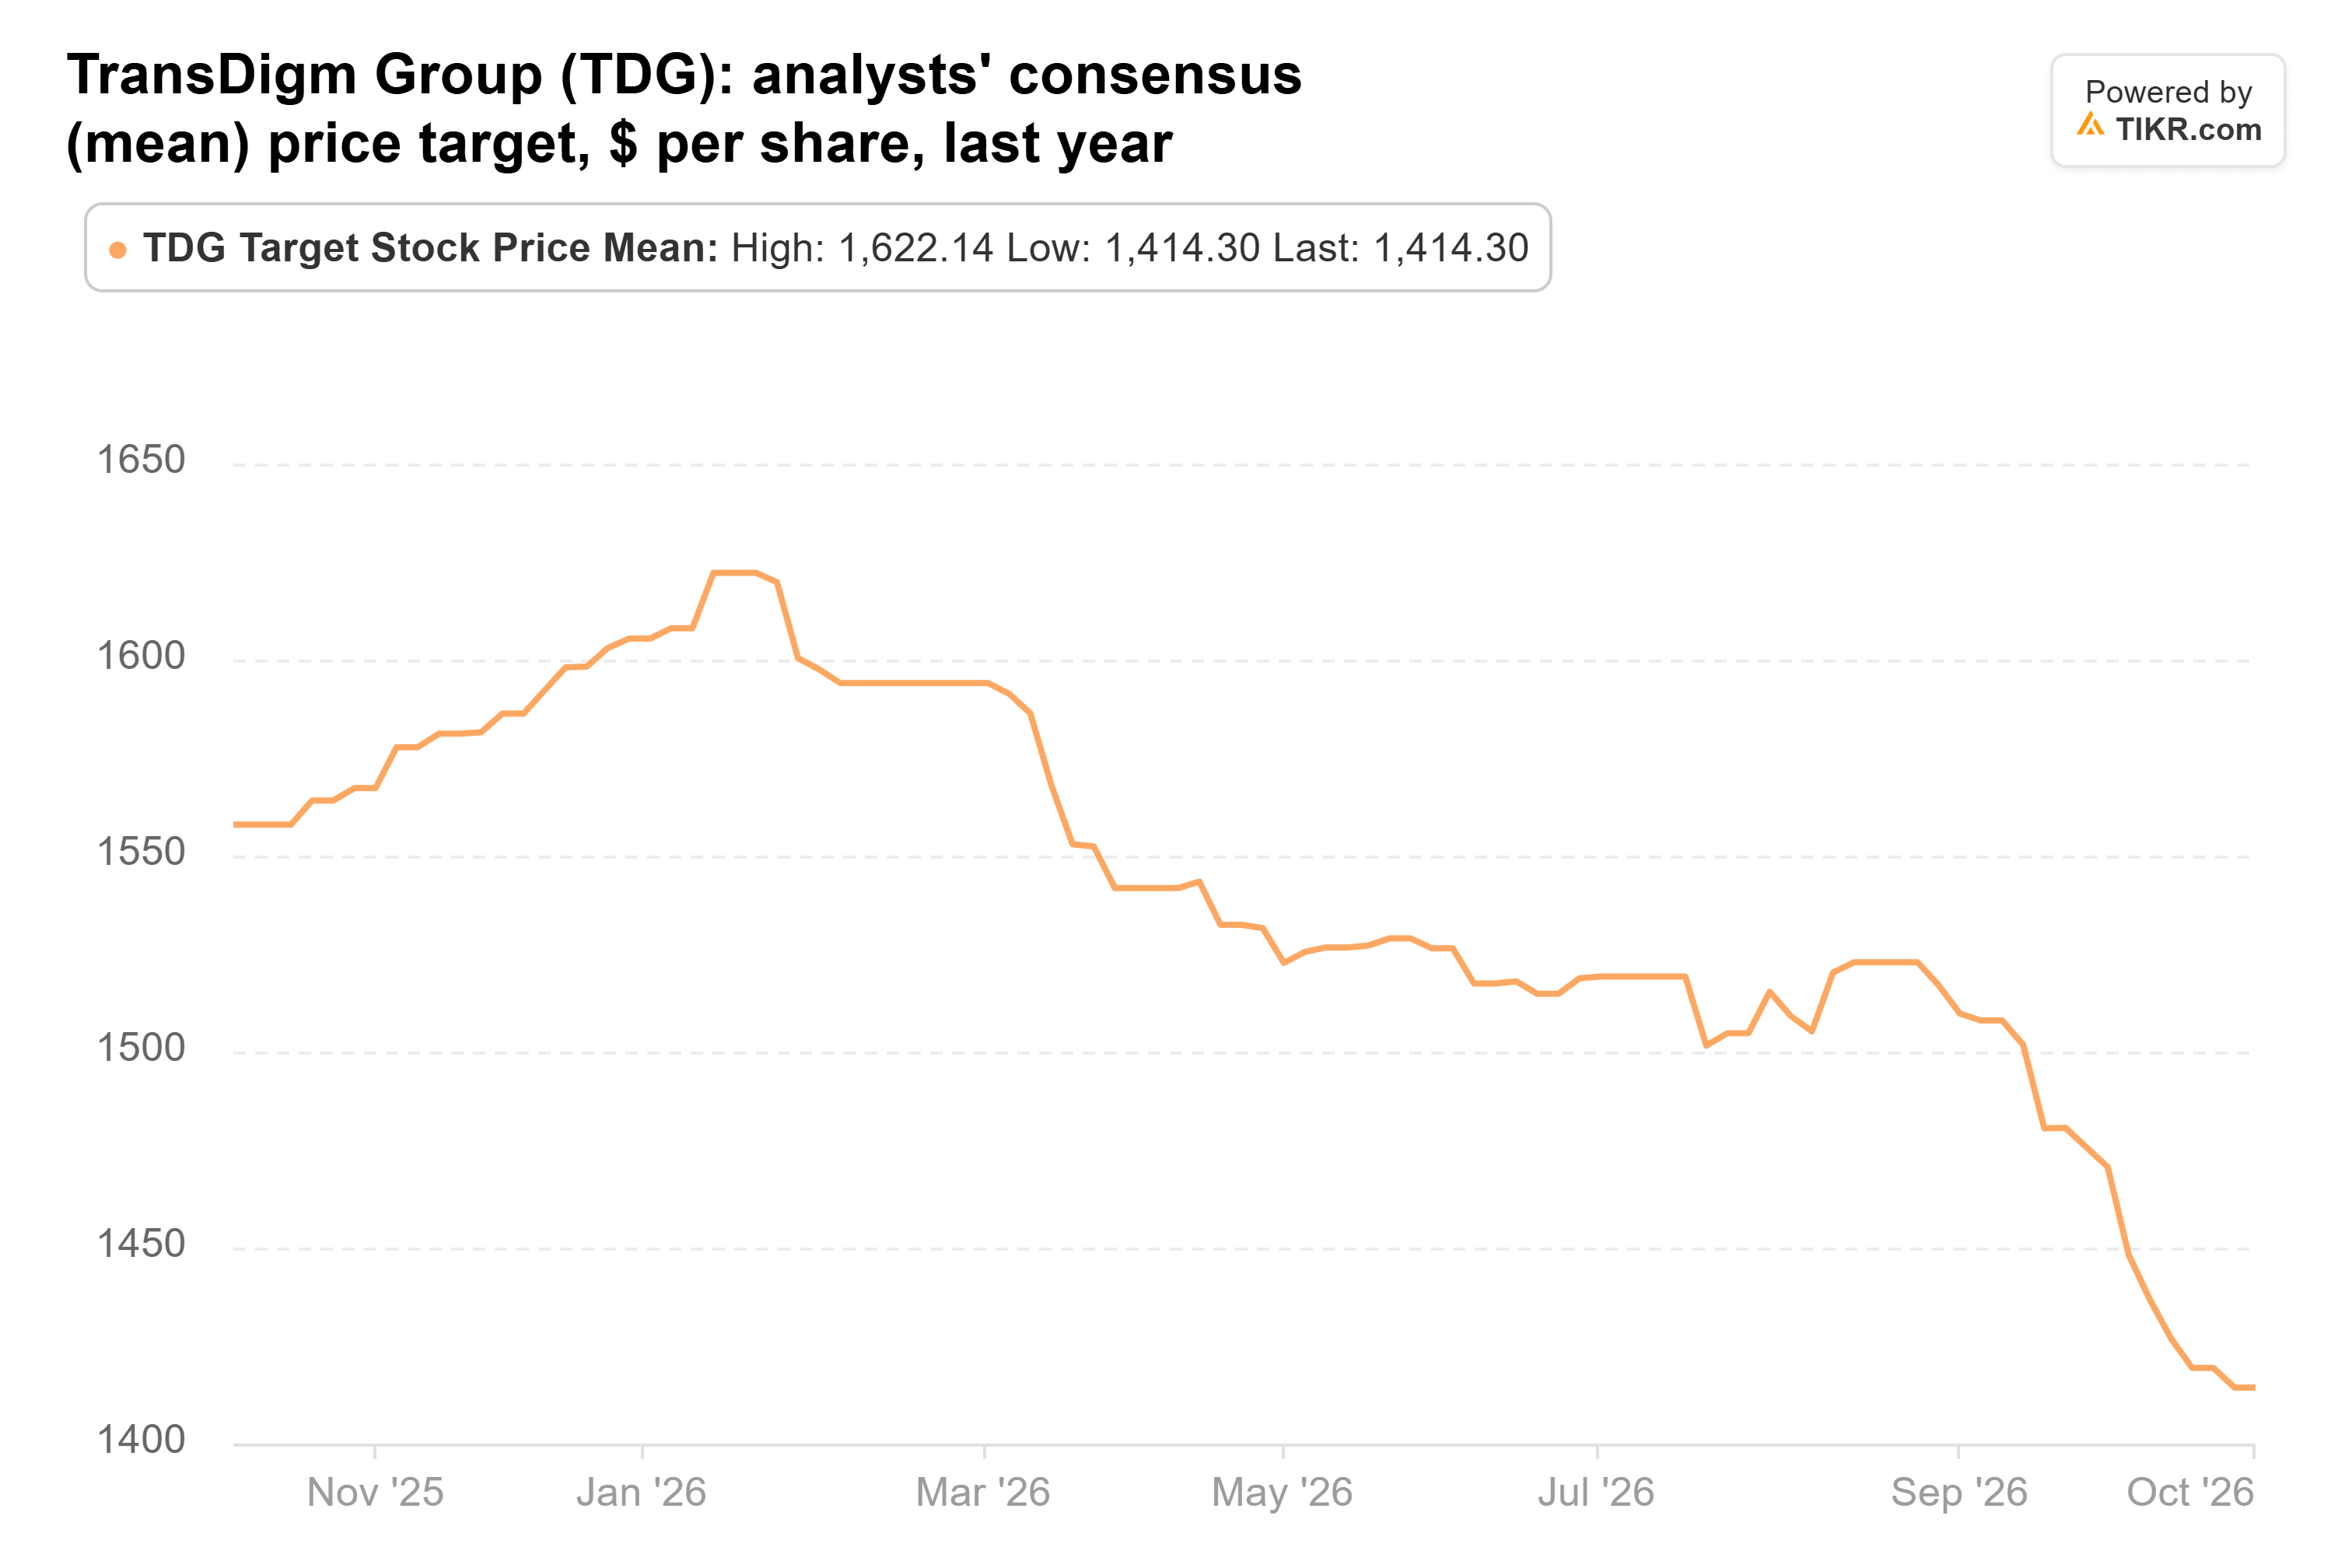
I target individuali vanno da $1.100 a $1.745. Anche dopo i tagli, $1.414 è circa 29 volte ciò che gli analisti si aspettano che TransDigm guadagni nell'anno fiscale 2027.
Questo è ancora al di sotto del multiplo medio quinquennale del titolo. Quindi TransDigm può raggiungere quel target se gli utili arriveranno come previsto, anche a una valutazione inferiore a quella abituale.
Seguirei i fondi nell'acquisto
Il rischio principale è un rallentamento del mercato secondario. Se il report della prossima settimana mostrerà che la crescita del mercato secondario di TransDigm sta rallentando come GE Aerospace si aspetta che faccia il suo, gli analisti potrebbero continuare a tagliare i loro target.
Ma questi fondi hanno acquistato in un'azienda che continua ad alzare le sue previsioni, e penso che il mercato la stia sottovalutando. Preferirei possedere TransDigm in vista del report piuttosto che aspettare.
Naturalmente, TransDigm potrebbe ancora fornire una visione più morbida per l'anno fiscale 2027 la prossima settimana. E i 13F dei fondi per il trimestre chiuso il 30 settembre, dovuti entro il 16 novembre, mostreranno se hanno mantenuto la posizione mentre il titolo scendeva.
Quindi, quanto vale realmente il titolo TransDigm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TransDigm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta TransDigm gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!