Punti Chiave
- Prem Shah, che diventerà CEO di CVS Pharmacy dopo la scissione pianificata di CVS Health, ha acquistato azioni CVS Health per 2 milioni di dollari il 6 novembre.
- Ha acquistato due giorni dopo che il titolo è sceso del 12% a seguito del piano dell'azienda di separare le sue farmacie da Aetna e Caremark.
- Gli analisti hanno alzato le loro stime degli utili per il 2026 e il 2027 negli ultimi 90 giorni, e il titolo si scambia vicino al suo P/E forward medio quinquennale.
- I numeri supportano l'acquisto. I rischi da monitorare sono il costo della scissione e un punto di minimo nel 2027 per il segmento di Caremark.
CVS Health (CVS) ha appena ricevuto un voto di fiducia da 2 milioni di dollari dall'esecutivo scelto per guidare le sue farmacie dopo che l'azienda si dividerà in due.
Prem Shah, vicepresidente esecutivo e presidente di gruppo di CVS Health, ha acquistato 23.855 azioni venerdì 6 novembre a un prezzo medio di 83,89 dollari, come mostra un modulo 4 depositato lo stesso giorno. Si tratta di 2.001.315 dollari in totale, due giorni dopo che il titolo è crollato del 12% sul piano di scissione. Le azioni sono ancora in rialzo dell'11% nell'ultimo anno, ma si trovano al 21% al di sotto del massimo a 52 settimane di 110,68 dollari di luglio.
Un trimestre forte, una scissione a sorpresa
Il calo è iniziato prima della notizia della scissione. Nella sua call del 5 agosto, CVS ha alzato la sua previsione per il 2026 ma ha avvertito che il suo business 340B sarebbe stato un fattore in contrario nel 2027 e che Caremark avrebbe perso membri.
Poi, il 4 novembre, CVS ha nuovamente battuto le stime e alzato le previsioni. L'EPS rettificato è stato di 2,09 dollari, in aumento rispetto a 1,60 dollari di un anno prima, le previsioni per il 2026 sono salite ad almeno 8,20 dollari, e CVS ha fissato il 2027 ad almeno 8,65 dollari. Ma ha anche annunciato l'intenzione di scindersi in due società quotate nella prima metà del 2028. CVS Health manterrà Aetna e Caremark, e CVS Pharmacy prenderà le circa 9.000 farmacie. L'analista di UBS Kevin Caliendo ha detto a Reuters che la scissione "è arrivata come una sorpresa, ed è percepita come una mossa difensiva contro la regolamentazione." Cinque società, tra cui UBS, hanno tagliato i loro price target entro due giorni, anche se tutte hanno mantenuto rating equivalenti a "acquista".
TIKR monitora 27 analisti su CVS Health. Quanti dicono "Acquista"?
Vedi la suddivisione completa dei rating Acquista, Mantieni e Vendi su CVS Health, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di CVS Health
Shah sta puntando su entrambe le parti
L'acquisto ha aumentato la partecipazione di Shah del 37%, portandola a 88.516 azioni, quindi è un vero e proprio aumento per lui. Ha guidato Pharmacy & Consumer Wellness prima del suo ruolo attuale. Nella call del 4 novembre, il CEO David Joyner gli ha dato il merito di "aver guidato lo sforzo di recupero di un business che due anni fa prevedeva un -5." Il reddito operativo rettificato di quel segmento è aumentato del 10,6% a 1,6 miliardi di dollari nel terzo trimestre. E poiché gli azionisti di CVS Health possederanno azioni di entrambe le società dopo la scissione, i suoi 2 milioni di dollari scommettono sia su Aetna e Caremark che sulle farmacie che guiderà.
83,89 dollari hanno senso?
Wall Street si aspetta che gli utili di CVS continuino a crescere fino al 2028:
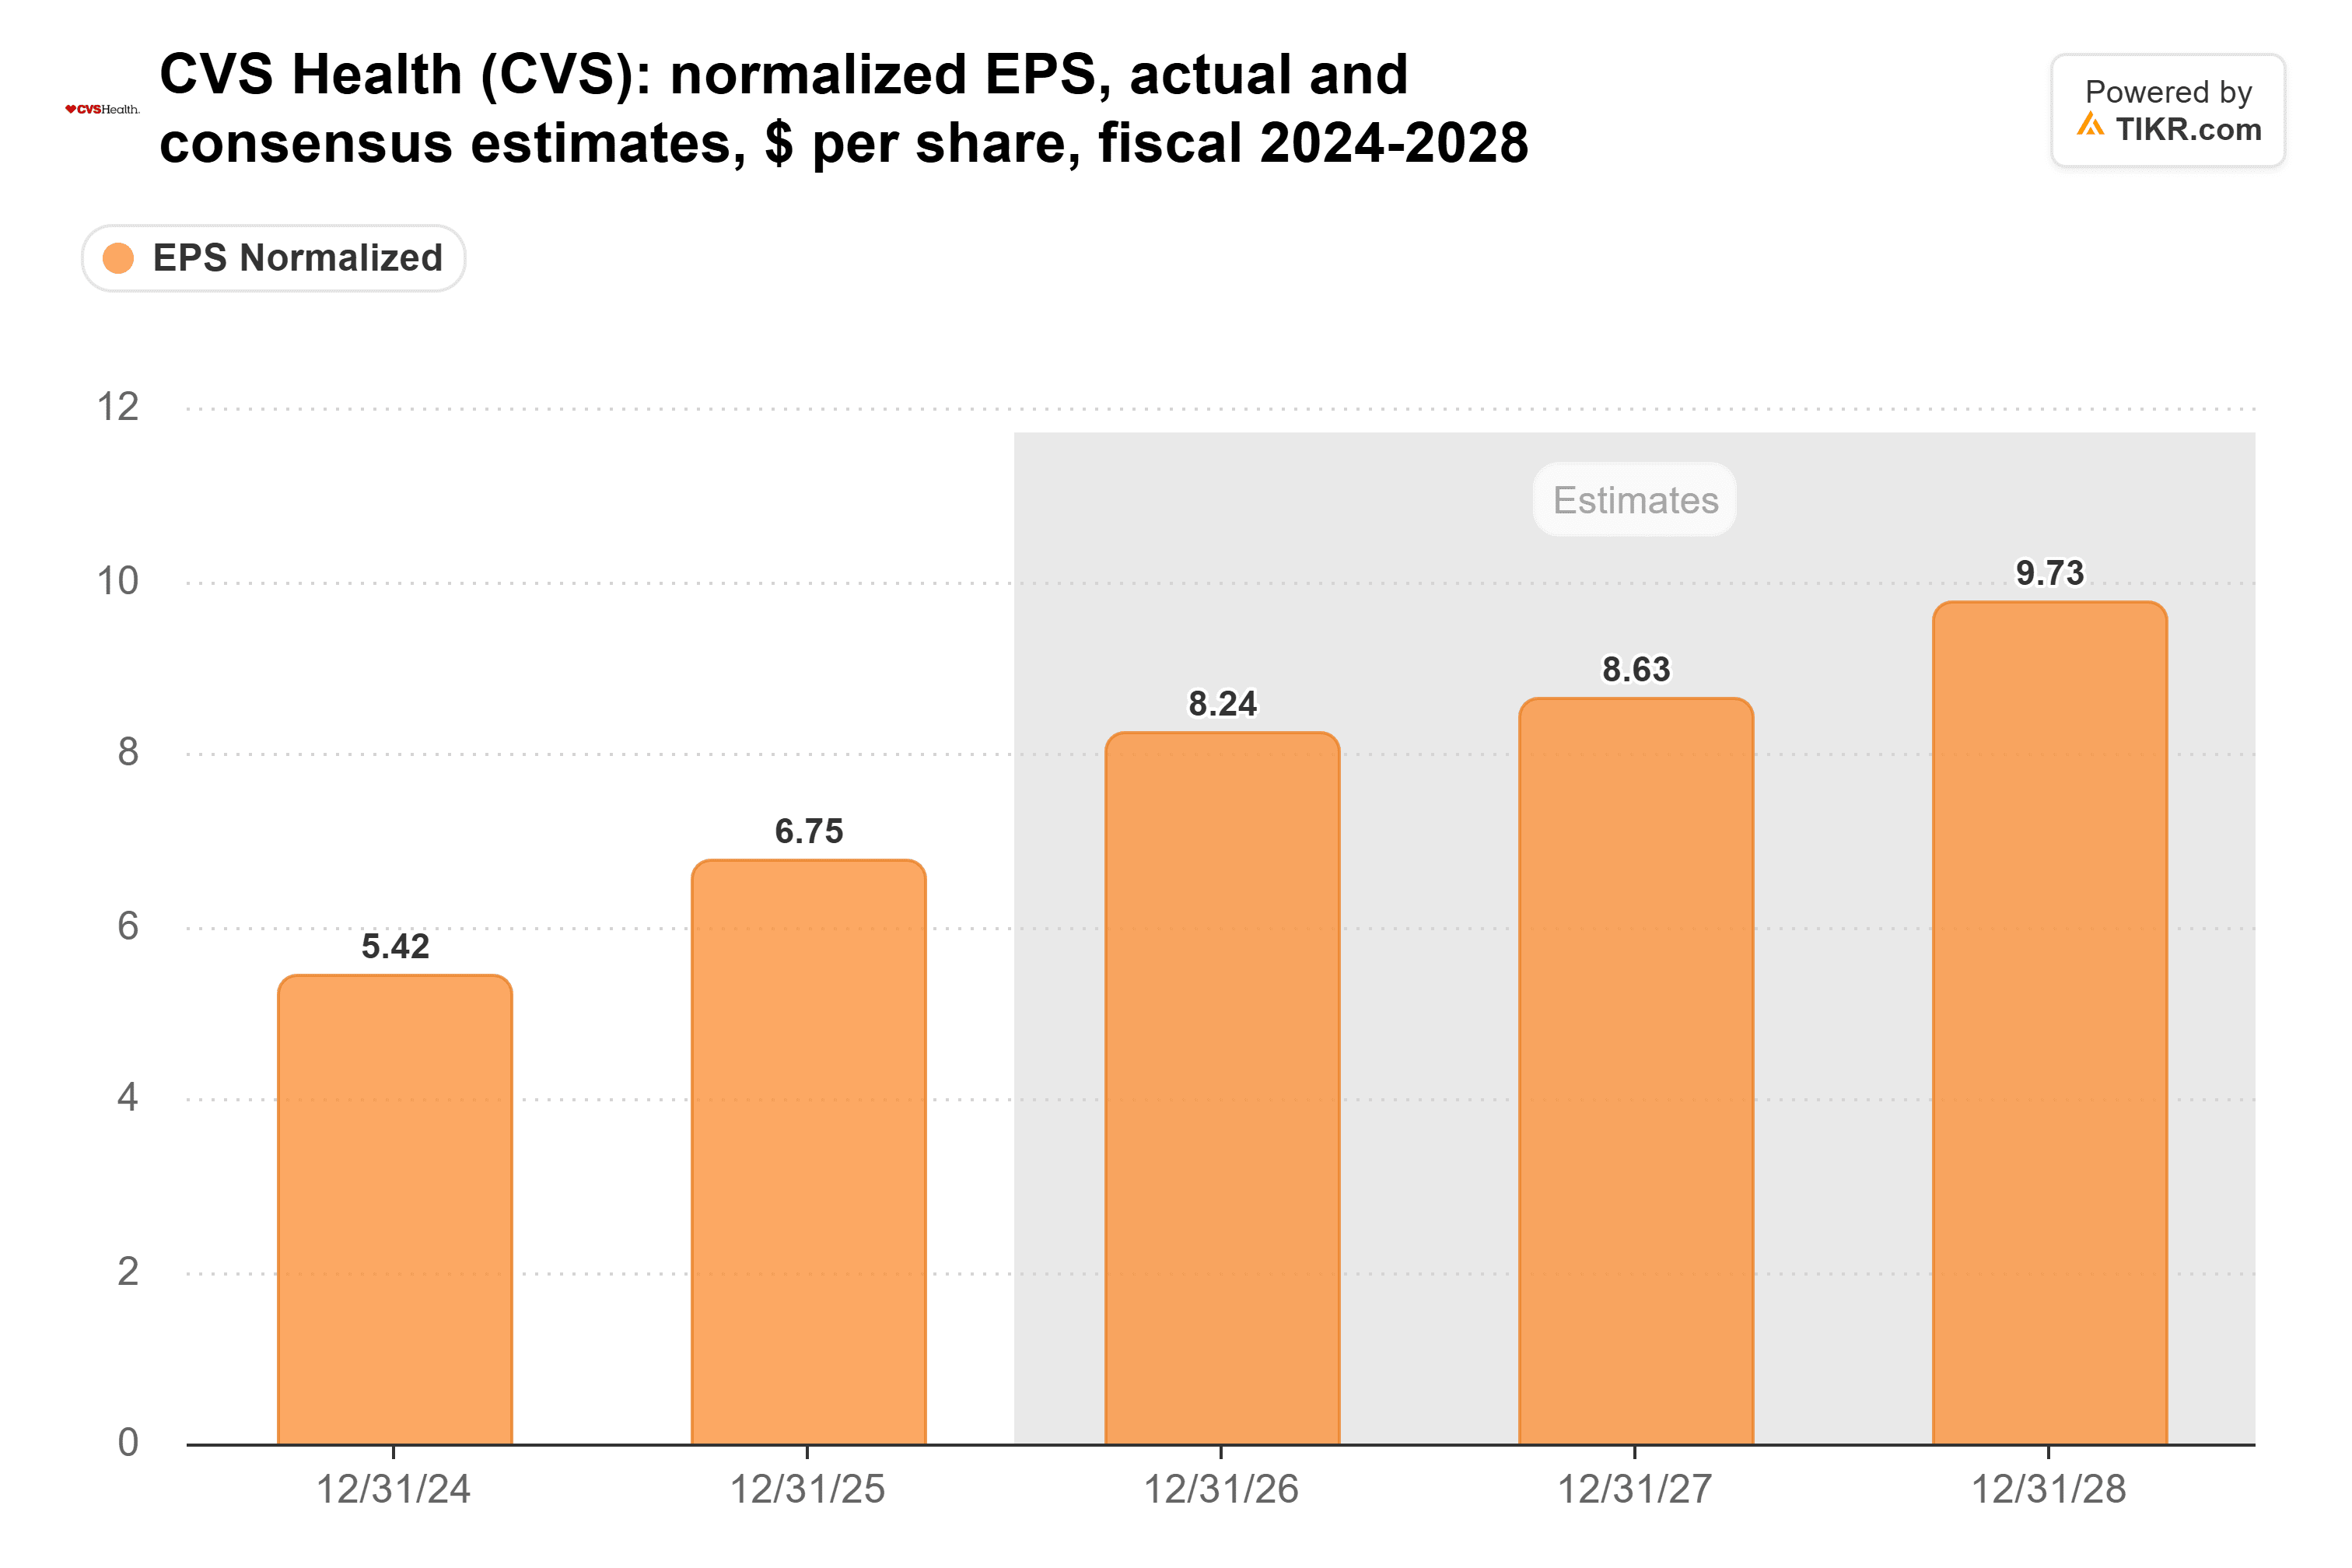
Il consenso per il 2026 è salito a 8,24 dollari da 7,92 dollari di 90 giorni fa, e quello per il 2027 a 8,63 dollari da 8,49 dollari. Questo è appena al di sotto del "almeno 8,65 dollari" del management. CVS afferma anche che i costi della scissione sono già inclusi nelle sue previsioni, quindi non vedo la scissione abbassare le stime.
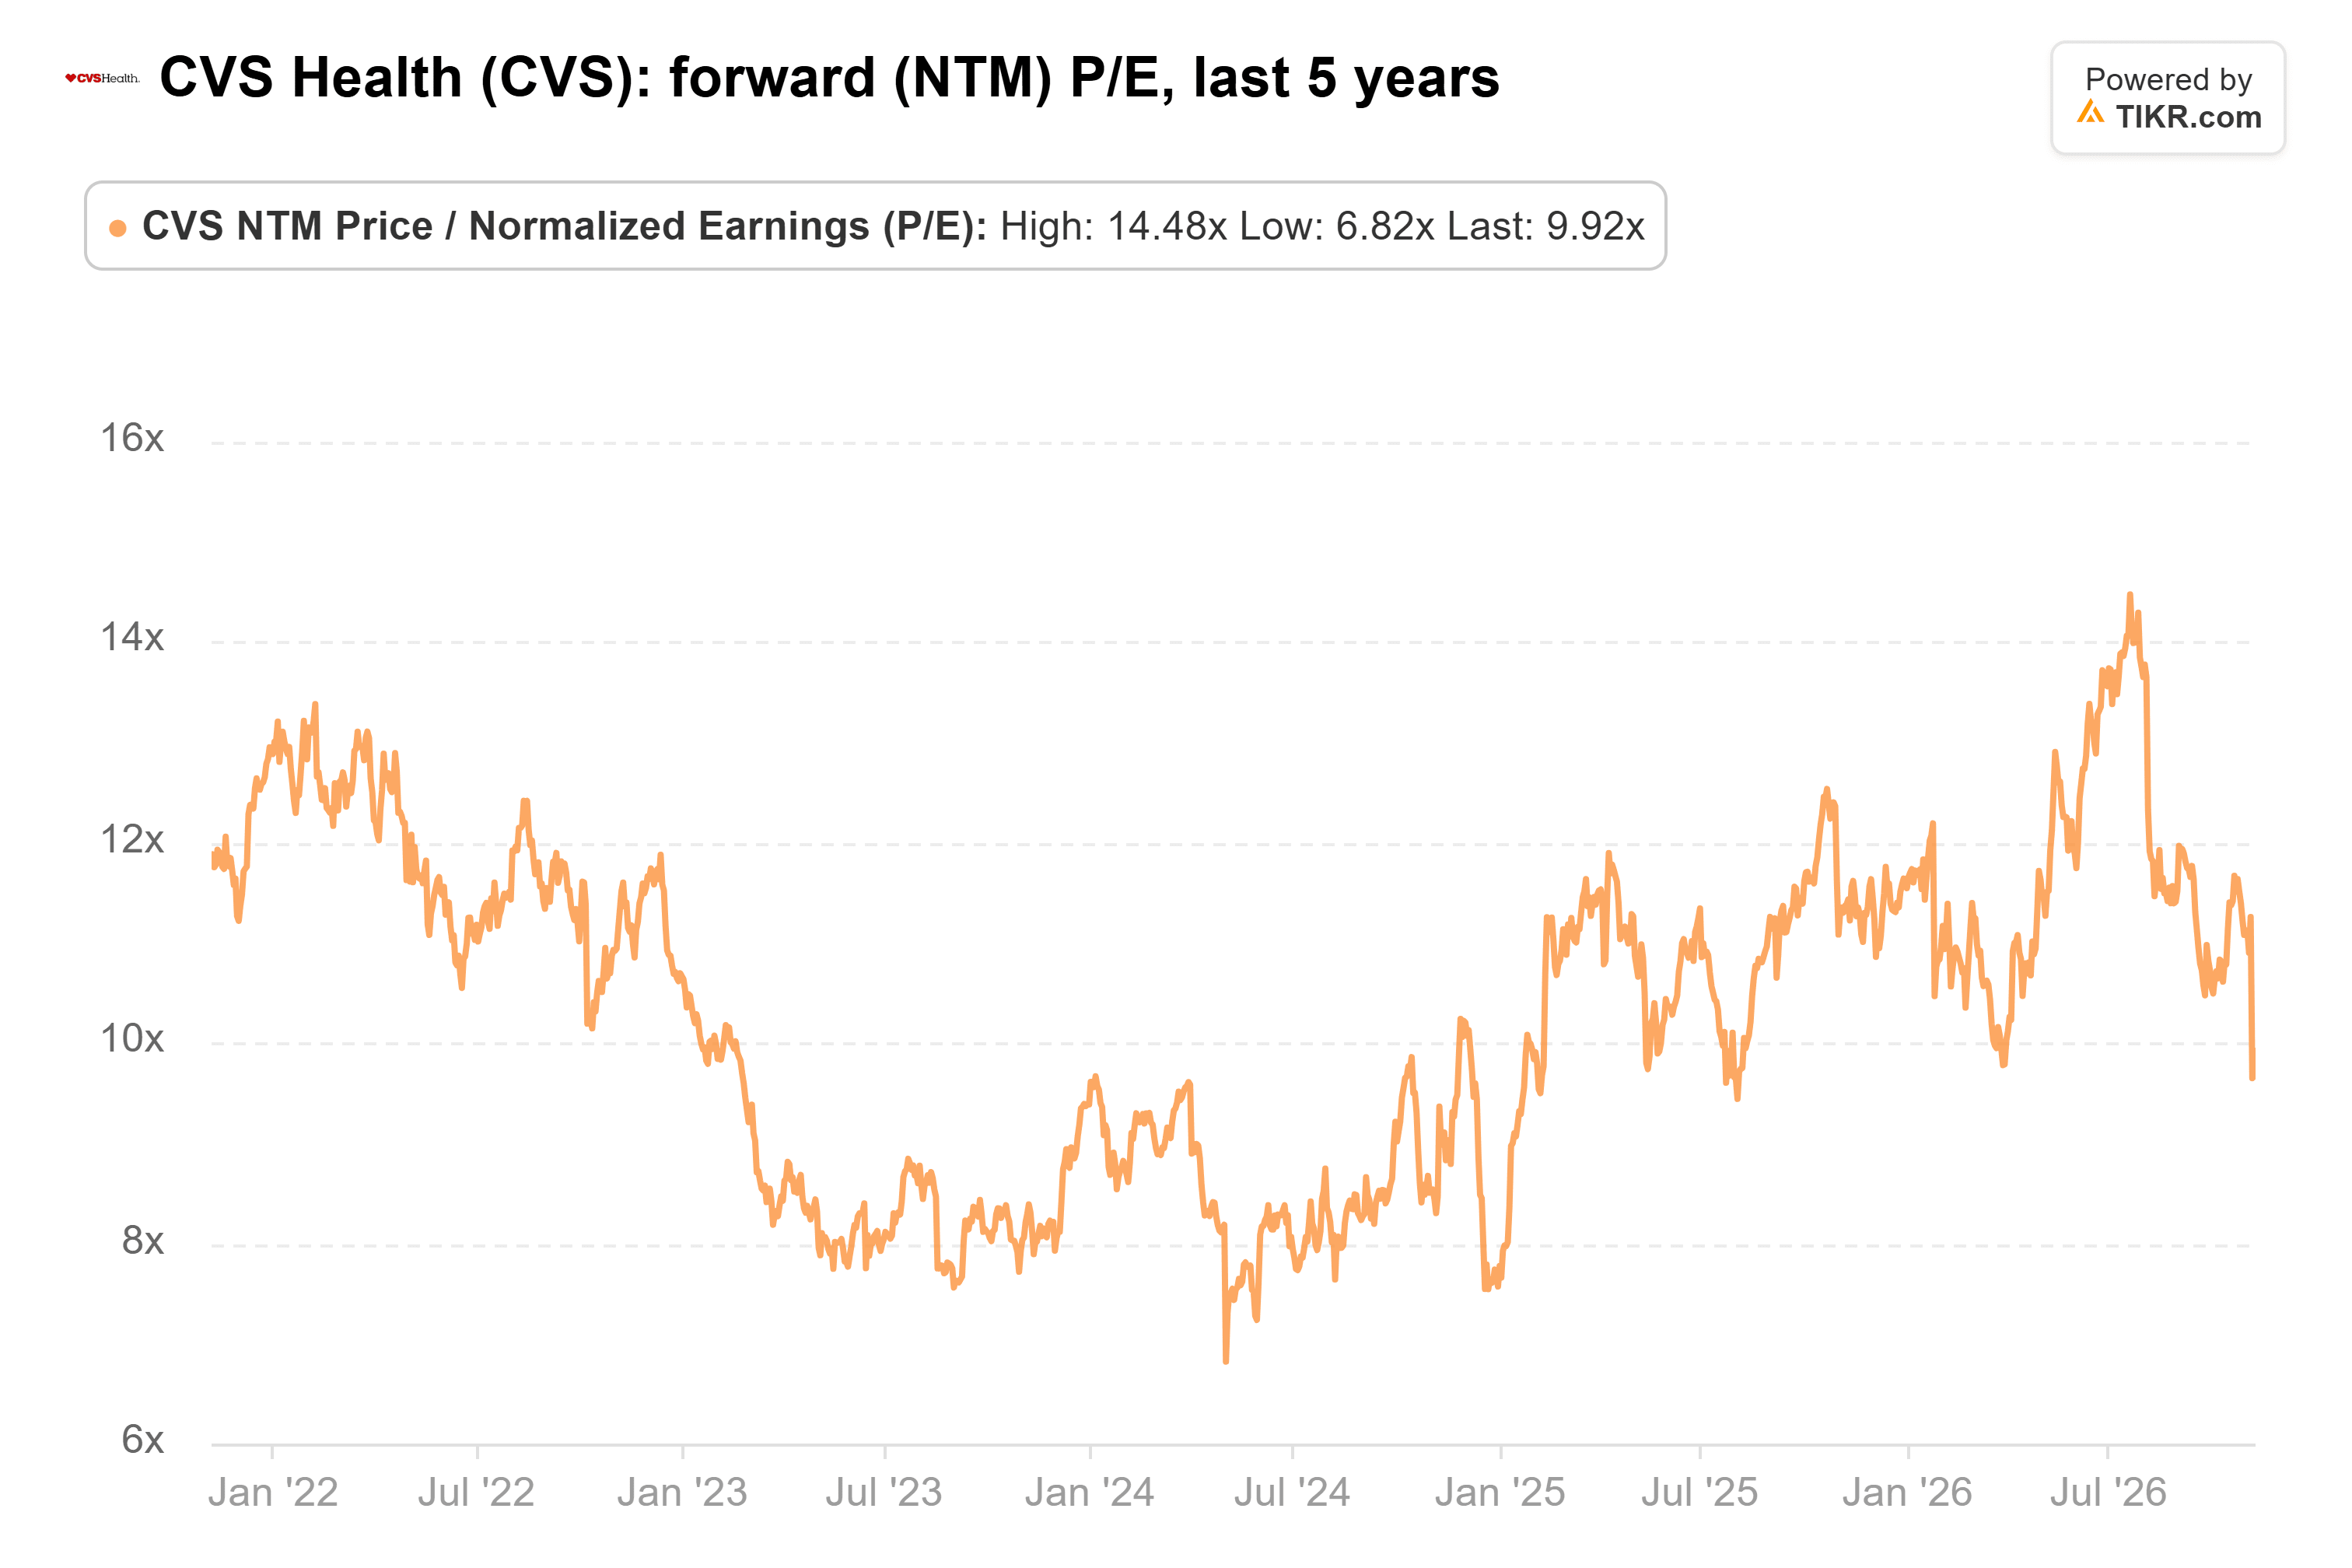
Shah non ha pagato un premio per quella crescita, inoltre. CVS si scambiava a 9,9x gli utili forward il 6 novembre, proprio intorno alla sua media quinquennale di 10x e ben al di sotto dei 15x toccati a luglio:
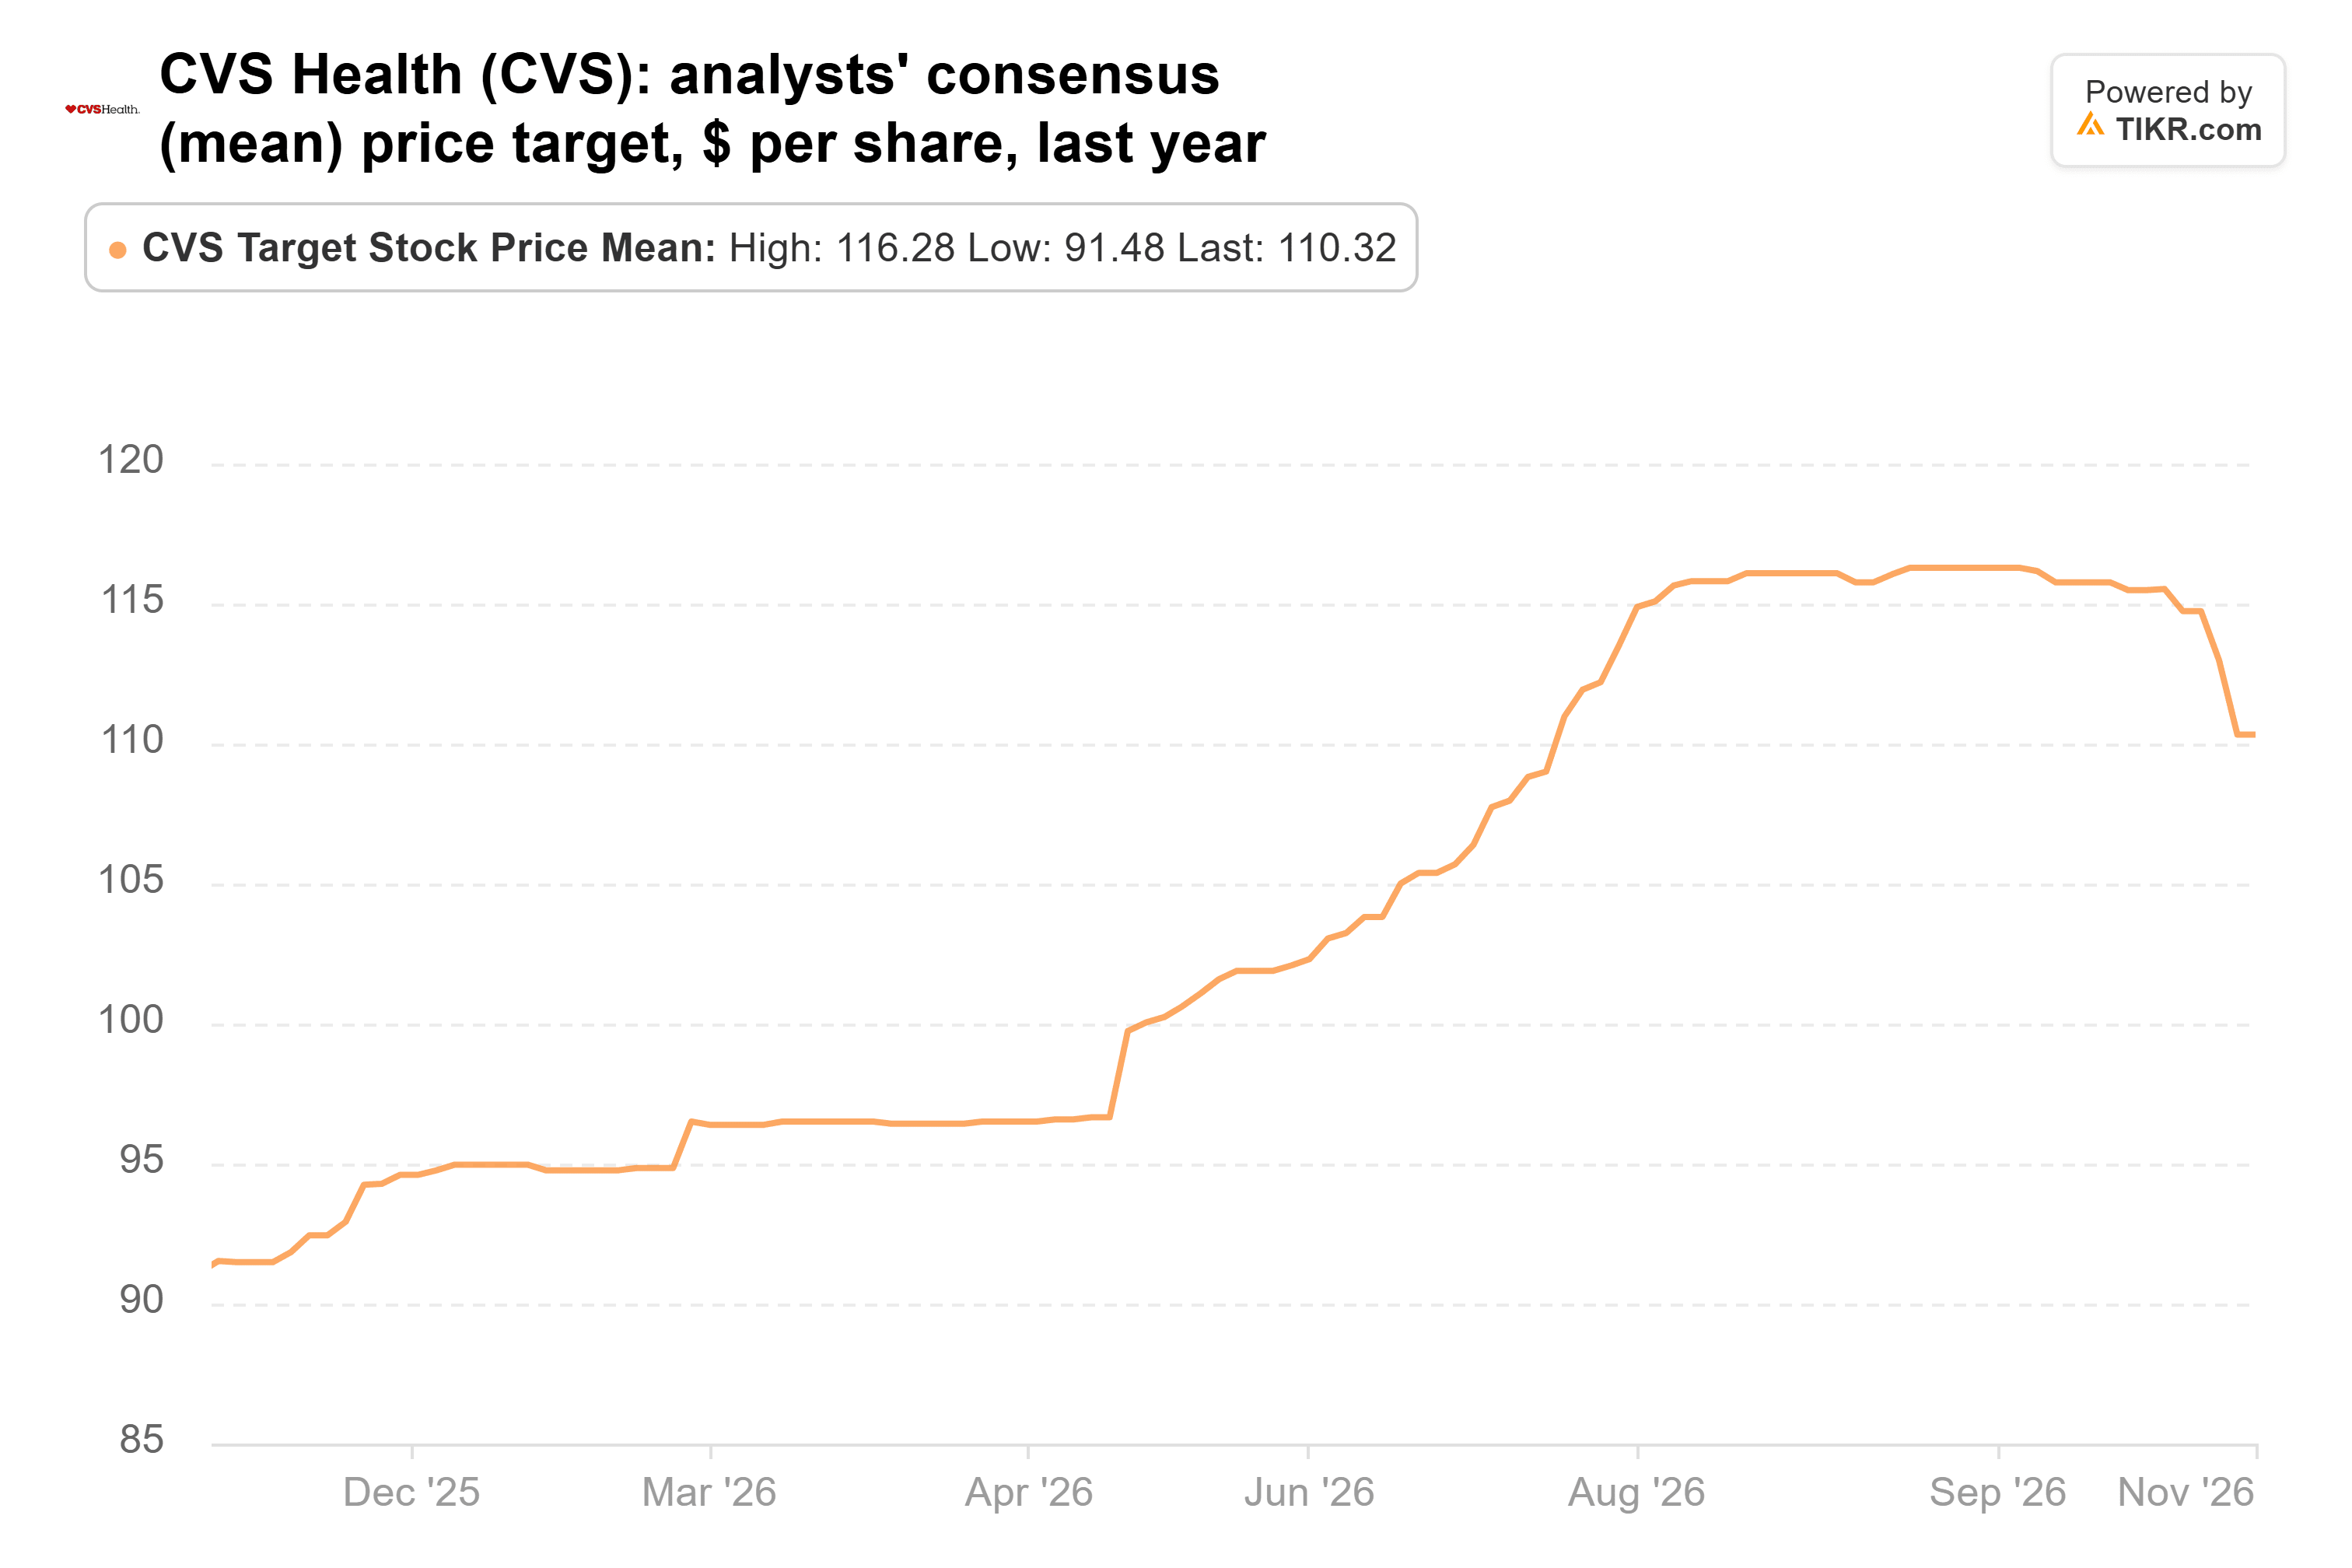
Anche il prezzo target medio degli analisti è salito nell'ultimo anno. A 110 dollari, è sceso da 116 dollari di settembre ma è salito rispetto ai 92 dollari di un anno fa:
I numeri supportano l'acquisto
La scissione è il rischio principale. Alla conferenza sanitaria di Wolfe Research di lunedì, Joyner ha detto che i suoi costi in corso dovrebbero essere più vicini a 500 milioni di dollari che alle stime sopra il miliardo di dollari. Separatamente, il CFO Brian Newman si aspetta che il 2027 "rifletta gli utili al minimo" per Health Services, il segmento di Caremark.
Tuttavia, Shah ha pagato circa il multiplo abituale del titolo per utili che gli analisti stanno alzando. Ai 85,25 dollari di lunedì, il target medio è del 29% superiore al prezzo. Penso che i numeri supportino il suo acquisto.
Monitorare i titoli che gli insider stanno acquistando è un buon modo per trovare idee, ma l'acquisto di un singolo dirigente è solo un dato. Sapremo di più all'inizio del prossimo anno, quando CVS fornirà le previsioni formali per il 2027 con i risultati del quarto trimestre.
Quindi, quanto vale realmente il titolo CVS Health?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere CVS Health. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta CVS Health gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!