

Punti Chiave
- L'azione di Credo Technology (CRDO) è scesa di circa il 26% nell'ultimo anno, nonostante i ricavi fiscali 2026 siano più che triplicati, raggiungendo 1,3 miliardi di dollari.
- MaxLinear (MXL) punta a conquistare una quota compresa tra il 20% e il 30% del mercato di nuova generazione dei cavi elettrici attivi 1.6T, sfidando la leadership di Credo.
- Broadcom (AVGO) potrebbe competere con Credo nella connettività via cavo di nuova generazione, mentre Marvell Technology (MRVL) sta espandendo il suo business di networking ottico attraverso la proposta acquisizione di Lumentum.
- La crescita degli utili di Credo e la sua valutazione storica più bassa supportano un outlook cautamente rialzista, sebbene la concentrazione della clientela e la concorrenza rimangano rischi significativi.
Credo Technology (CRDO) ha chiuso a circa 121 dollari il 6 novembre, in calo del 26% nell'ultimo anno e del 61% rispetto al suo massimo di giugno vicino a 309 dollari, secondo i dati storici sul prezzo delle azioni.
Tuttavia, la sua attività sottostante continua a espandersi rapidamente. I ricavi fiscali 2026 sono più che triplicati, raggiungendo 1,3 miliardi di dollari, mentre i ricavi del primo trimestre fiscale 2027 sono aumentati del 115% a 479 milioni di dollari.
La preoccupazione è se Credo possa difendere la sua leadership nei cavi elettrici attivi (AEC) mentre emergono tecnologie concorrenti.
Cosa è successo?
Il sell-off di Credo si è accelerato dopo l'annuncio degli utili del 1° settembre, nonostante risultati migliori delle attese.
Secondo il comunicato sugli utili del primo trimestre fiscale 2027, i ricavi hanno raggiunto 479 milioni di dollari, in aumento del 115% su base annua, mentre l'EPS rettificato di 1,20 dollari ha superato la stima consensuale di 1,17 dollari.
Il management ha anche previsto ricavi per il secondo trimestre compresi tra 525 e 535 milioni di dollari, al di sopra dei 516,5 milioni di dollari attesi dagli analisti.
Tuttavia, Credo ha mantenuto le sue previsioni sui ricavi ottici per il 2027 fiscale sopra i 600 milioni di dollari invece di alzarle, deludendo gli investitori che si aspettavano indicazioni più forti.
Il CEO Bill Brennan ha spiegato l'opportunità durante la conference call sugli utili di giugno dell'azienda:
"In totale, ci aspettiamo un contributo ai ricavi superiore a 600 milioni di dollari."
Nonostante il superamento delle stime sugli utili, le azioni sono scese di circa il 20% il giorno successivo. Le preoccupazioni sulla spesa per l'infrastruttura AI e l'intensificarsi della concorrenza hanno aggiunto ulteriore pressione.
Durante la conference call sugli utili di MaxLinear del 22 ottobre, il CEO Kishore Seendripu ha stimato la quota di mercato AEC di Credo tra il 93% e il 99%. MaxLinear mira a conquistare una quota compresa tra il 20% e il 30% del mercato di nuova generazione 1.6T nei prossimi anni.
MaxLinear prevede di fornire chip ai produttori di cavi piuttosto che vendere cavi completi, creando un approccio competitivo diverso al mercato AEC di nuova generazione.
La minaccia è rilevante perché i prodotti AEC hanno rappresentato oltre il 90% dell'aumento dei ricavi su base annua di Credo nel primo trimestre.
Nel frattempo, la proposta acquisizione di Lumentum da parte di Marvell, valutata 115 miliardi di dollari in base al valore d'impresa, evidenzia il crescente investimento nella connettività ottica e una potenziale concorrenza più forte con Broadcom.
Anche Credo sta perseguendo l'espansione ottica. Il management si aspetta che i DSP ottici, i chip di fotonica al silicio e i transceiver ottici ZeroFlap contribuiscano ciascuno con oltre 100 milioni di dollari di ricavi nel 2027 fiscale.
L'azione di Credo Technology è sottovalutata o sopravvalutata?
Credo appare potenzialmente sottovalutata rispetto al suo multiplo storico degli utili, sebbene il suo sconto rifletta l'incertezza sul mantenimento della crescita e sulla difesa della quota di mercato.
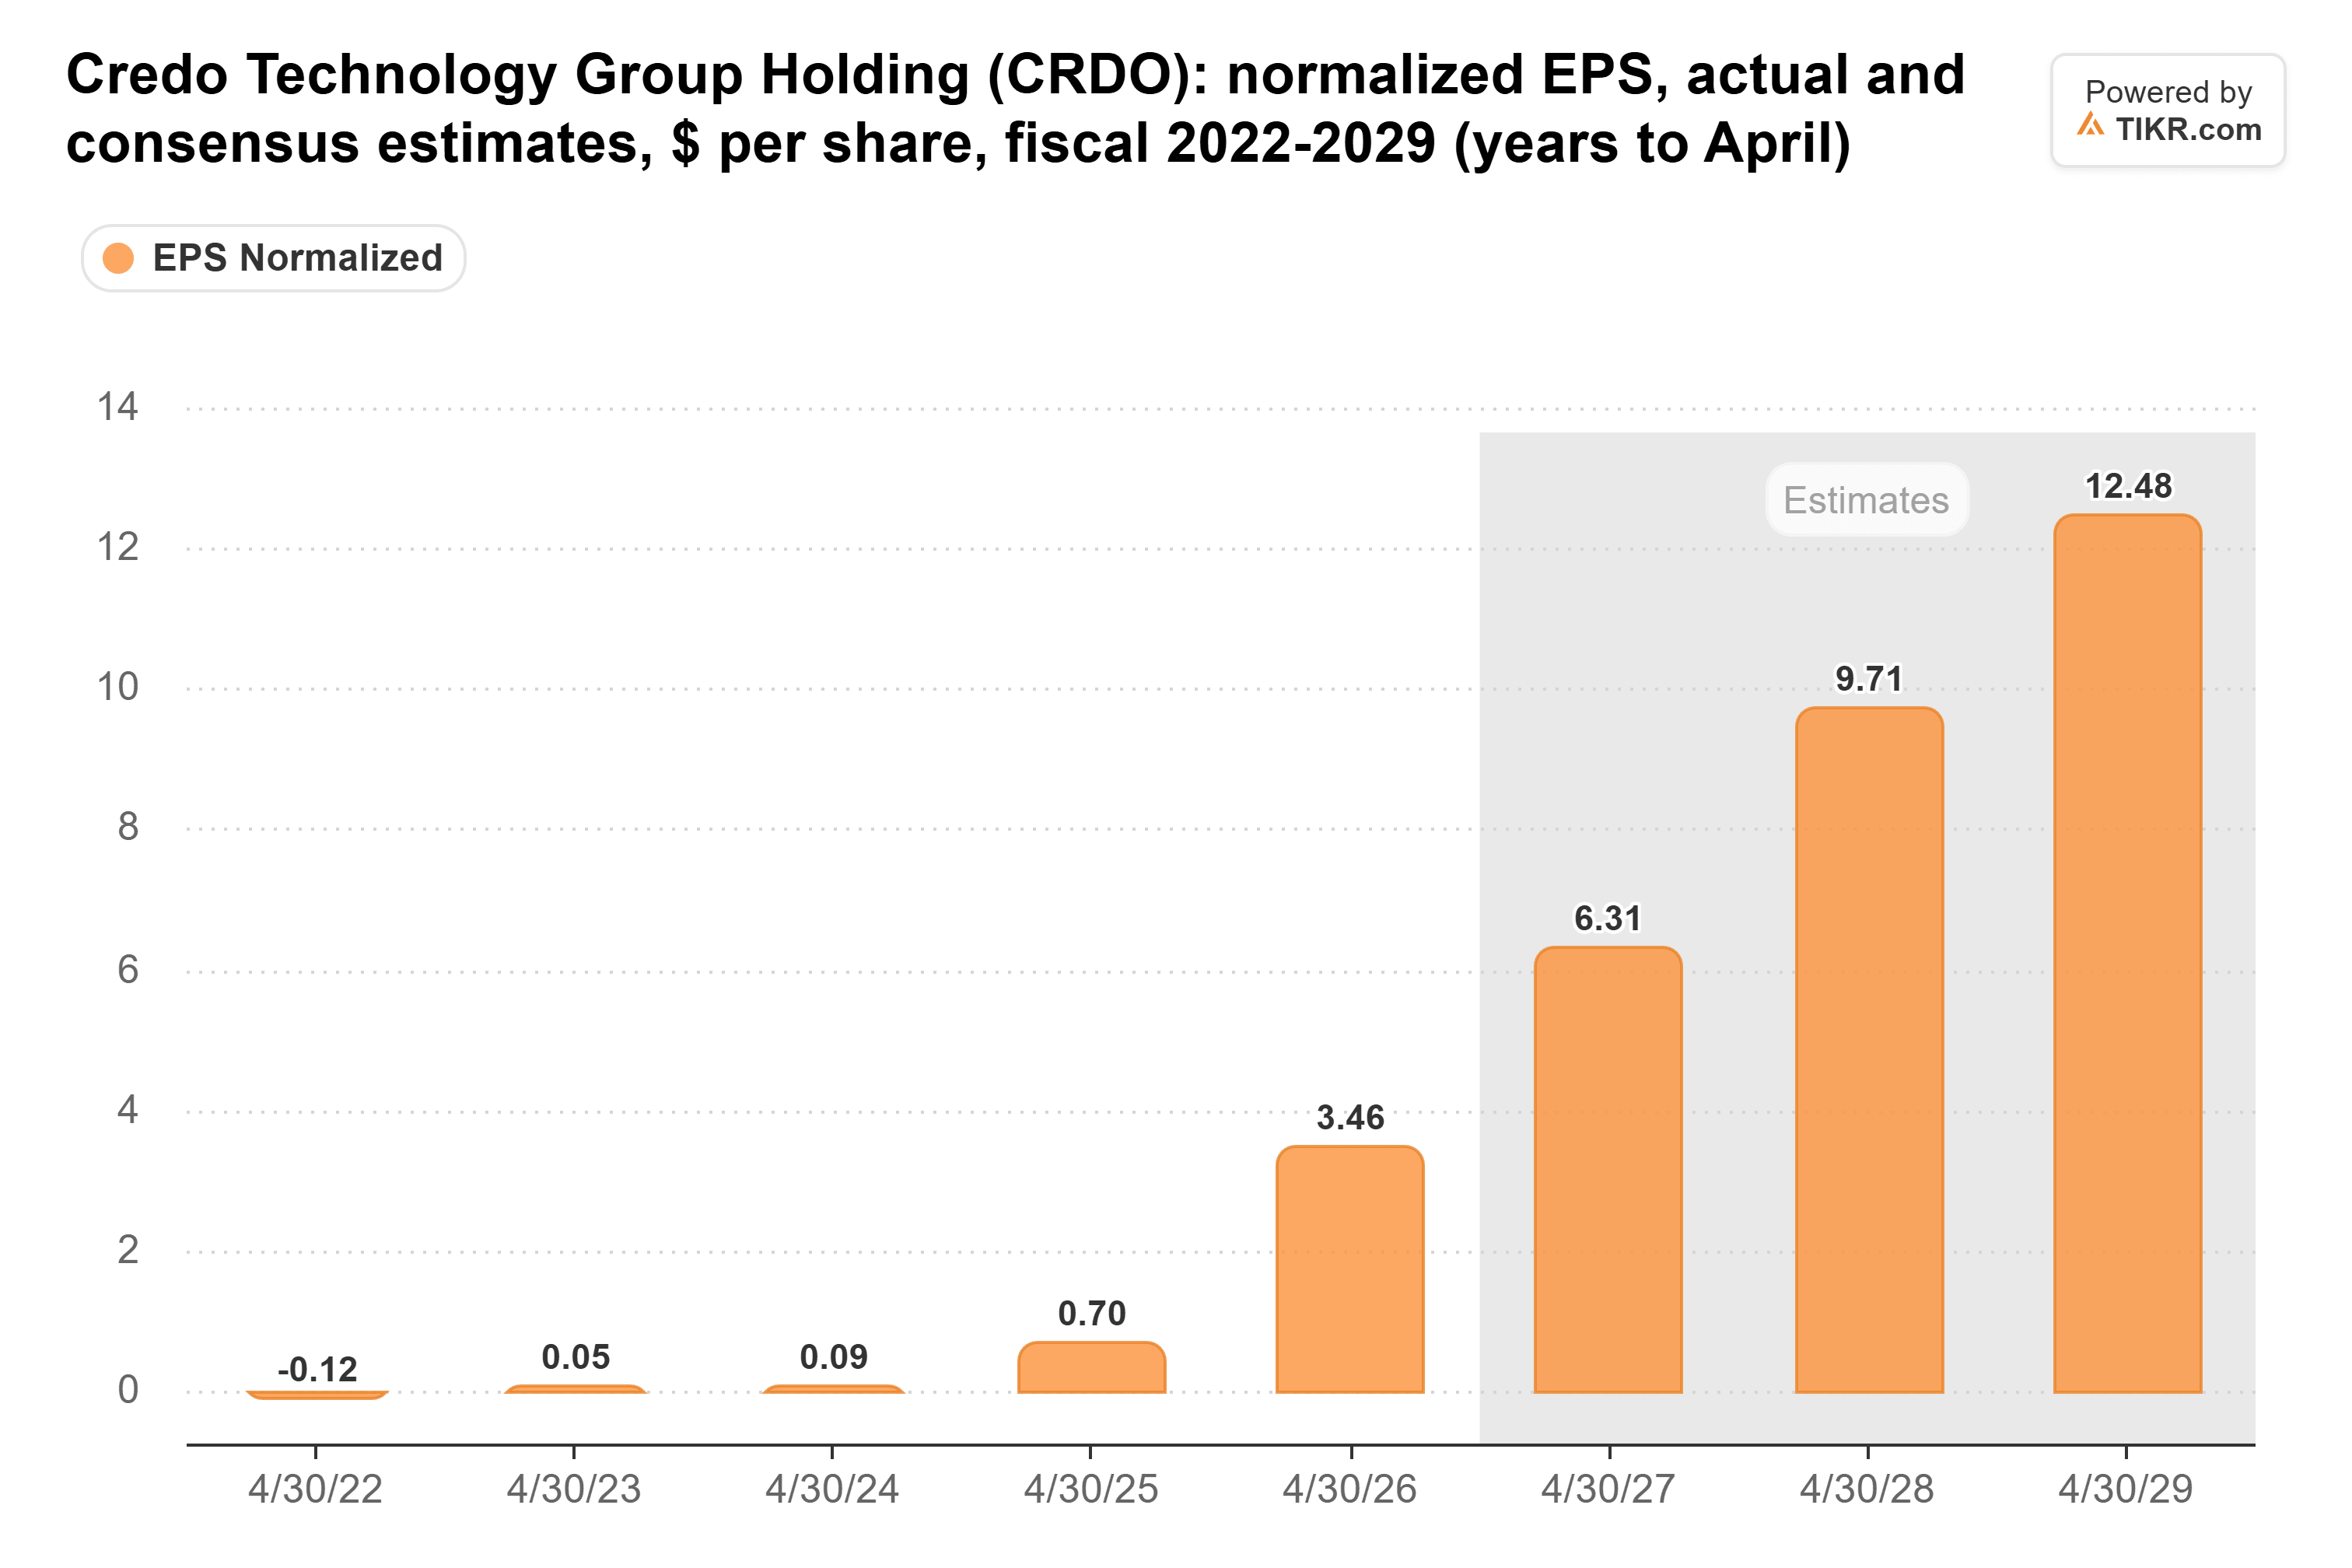
Secondo le stime consensuali TIKR datate 21 ottobre, l'EPS normalizzato dovrebbe aumentare da 3,46 dollari nel 2026 fiscale a 9,71 dollari nel 2028 fiscale, rappresentando una crescita cumulativa di circa il 181%.
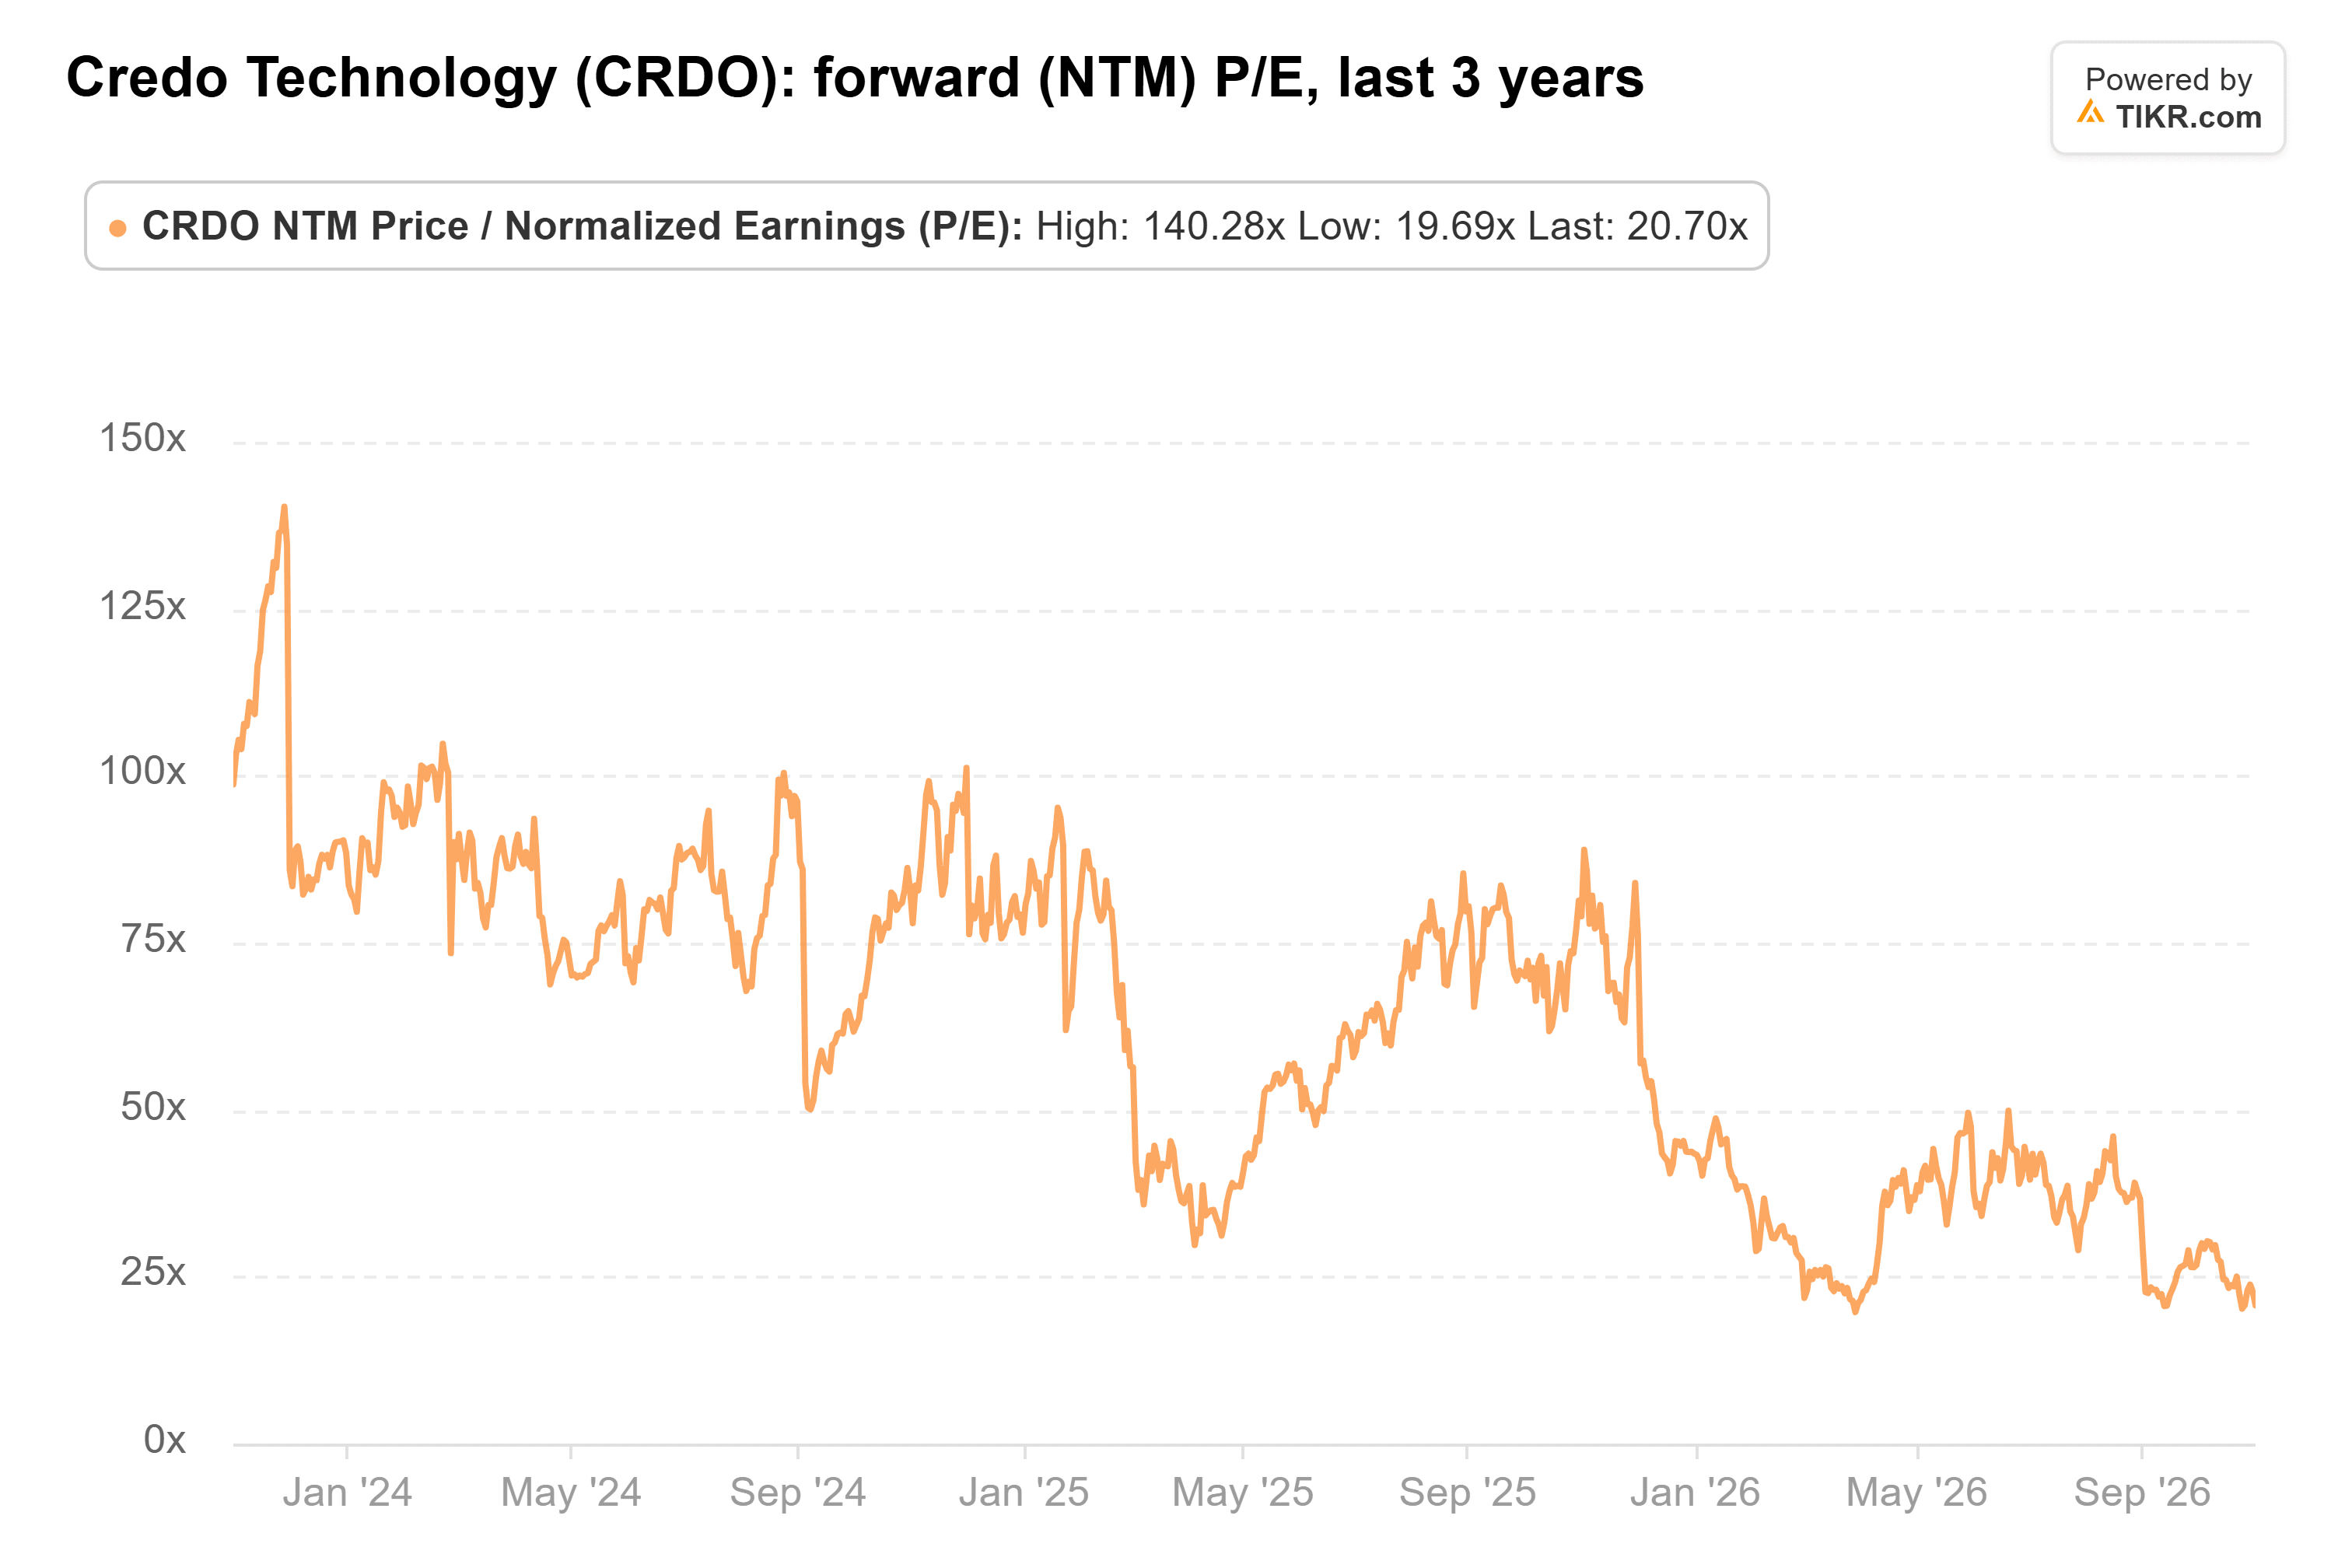
Nel frattempo, Credo è stata scambiata a circa 21x gli utili forward al 30 ottobre, rispetto a 44x al 30 giugno e alla sua media storica triennale di 63x, secondo i dati di valutazione storica di TIKR.
Tuttavia, lo sconto di valutazione storico non garantisce un rialzo. Quattro clienti hanno rappresentato l'84% dei ricavi del primo trimestre, creando un rischio di concentrazione se cambiano i modelli di spesa o le relazioni con i fornitori.
L'obiettivo di crescita dei ricavi per il 2027 fiscale del management, superiore all'85%, richiede inoltre una crescita sostanziale delle vendite nel secondo semestre, mentre la concorrenza nei cavi di nuova generazione potrebbe mettere sotto pressione la quota di mercato.
Per gli investitori a proprio agio con la volatilità, accumulare Credo con cautela appare più attraente che vendere solo a causa del suo calo. Tuttavia, questo outlook rialzista dipende dalla capacità del management di raggiungere i suoi ambiziosi obiettivi di crescita.
Il prossimo rapporto sugli utili, previsto per i primi di dicembre, sarà un test importante per le indicazioni sui ricavi, l'adozione ottica e la posizione competitiva di Credo.
Il forte calo di Credo crea una potenziale opportunità per gli investitori a lungo termine, ma una crescita sostenuta degli utili e un'espansione ottica di successo determineranno in ultima analisi se la sua valutazione è giustificata.
Quindi, quanto vale realmente l'azione di Credo Technology?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Credo Technology. Parti dalle stime consensuali di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Credo Technology gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





