

Punti Chiave
- CoreWeave pubblica i risultati del terzo trimestre dopo la chiusura di oggi con il suo debito non garantito che rende circa il 16%.
- L'affitto di 400 MW di CoreWeave presso Polaris Forge 1 vale circa 11,0 miliardi di dollari per Applied Digital, ovvero il 30,4% dei suoi 36,2 miliardi di dollari di ricavi contrattualizzati.
- L'affitto è di tipo "take-or-pay", e la maggior parte degli altri canoni contrattualizzati di Applied Digital proviene da hyperscaler di grado investment-grade, quindi il rischio inquilino sembra inferiore rispetto al calo suggerito dal titolo.
- La prova più grande è il finanziamento di Applied Digital stesso, che l'ultimo trimestre è costato 2,6 volte il canone base mentre restano ancora circa 800 MW da finanziare.
CoreWeave (CRWV) pubblica i risultati del terzo trimestre dopo la chiusura di oggi, e Bloomberg afferma che ha "un problema di sentiment che nemmeno utili forti possono risolvere".
La maggior parte di quel problema è il debito di CoreWeave. Come ha detto Nick Del Deo, managing director di MoffettNathanson, nella puntata di ieri di CNBC's Closing Bell Overtime:
"Il loro debito non garantito della società madre rende circa il 16%. È piuttosto insolito vedere un'azienda con un debito che rende a quel livello sul mercato, ma anche con una capitalizzazione di mercato di circa 30 miliardi. Una di queste due cose è sbagliata."
Se il mercato obbligazionario dovesse avere ragione, non saranno solo gli azionisti di CoreWeave a sentirne gli effetti. Applied Digital (APLD) affitta tutti i 400 MW del suo campus Polaris Forge 1 nel North Dakota a CoreWeave, e il suo titolo ha toccato un minimo a 52 settimane la scorsa settimana.
TIKR monitora 42 analisti su CoreWeave. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su CoreWeave, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di CoreWeave
Un terzo del canone proviene da CoreWeave
L'affitto di Polaris Forge 1 ha una durata di 15 anni con condizioni "take-or-pay" e vale circa 11,0 miliardi di dollari nel suo periodo base. Questo rappresenta il 30,4% dei 36,2 miliardi di dollari di ricavi contrattualizzati di Applied Digital al 31 maggio. Solo un hyperscaler di livello primario, al 55,8%, rappresenta una quota maggiore. CoreWeave paga anche il prezzo più alto per megawatt: circa 1,83 milioni di dollari all'anno, circa il 10% in più rispetto agli 1,65-1,67 milioni di dollari pagati dagli hyperscaler. (Il che ha senso per un inquilino più rischioso.)
Questi affitti sono il motivo per cui gli analisti si aspettano che i ricavi di Applied Digital più che triplichino dall'anno fiscale 2026 al 2028.
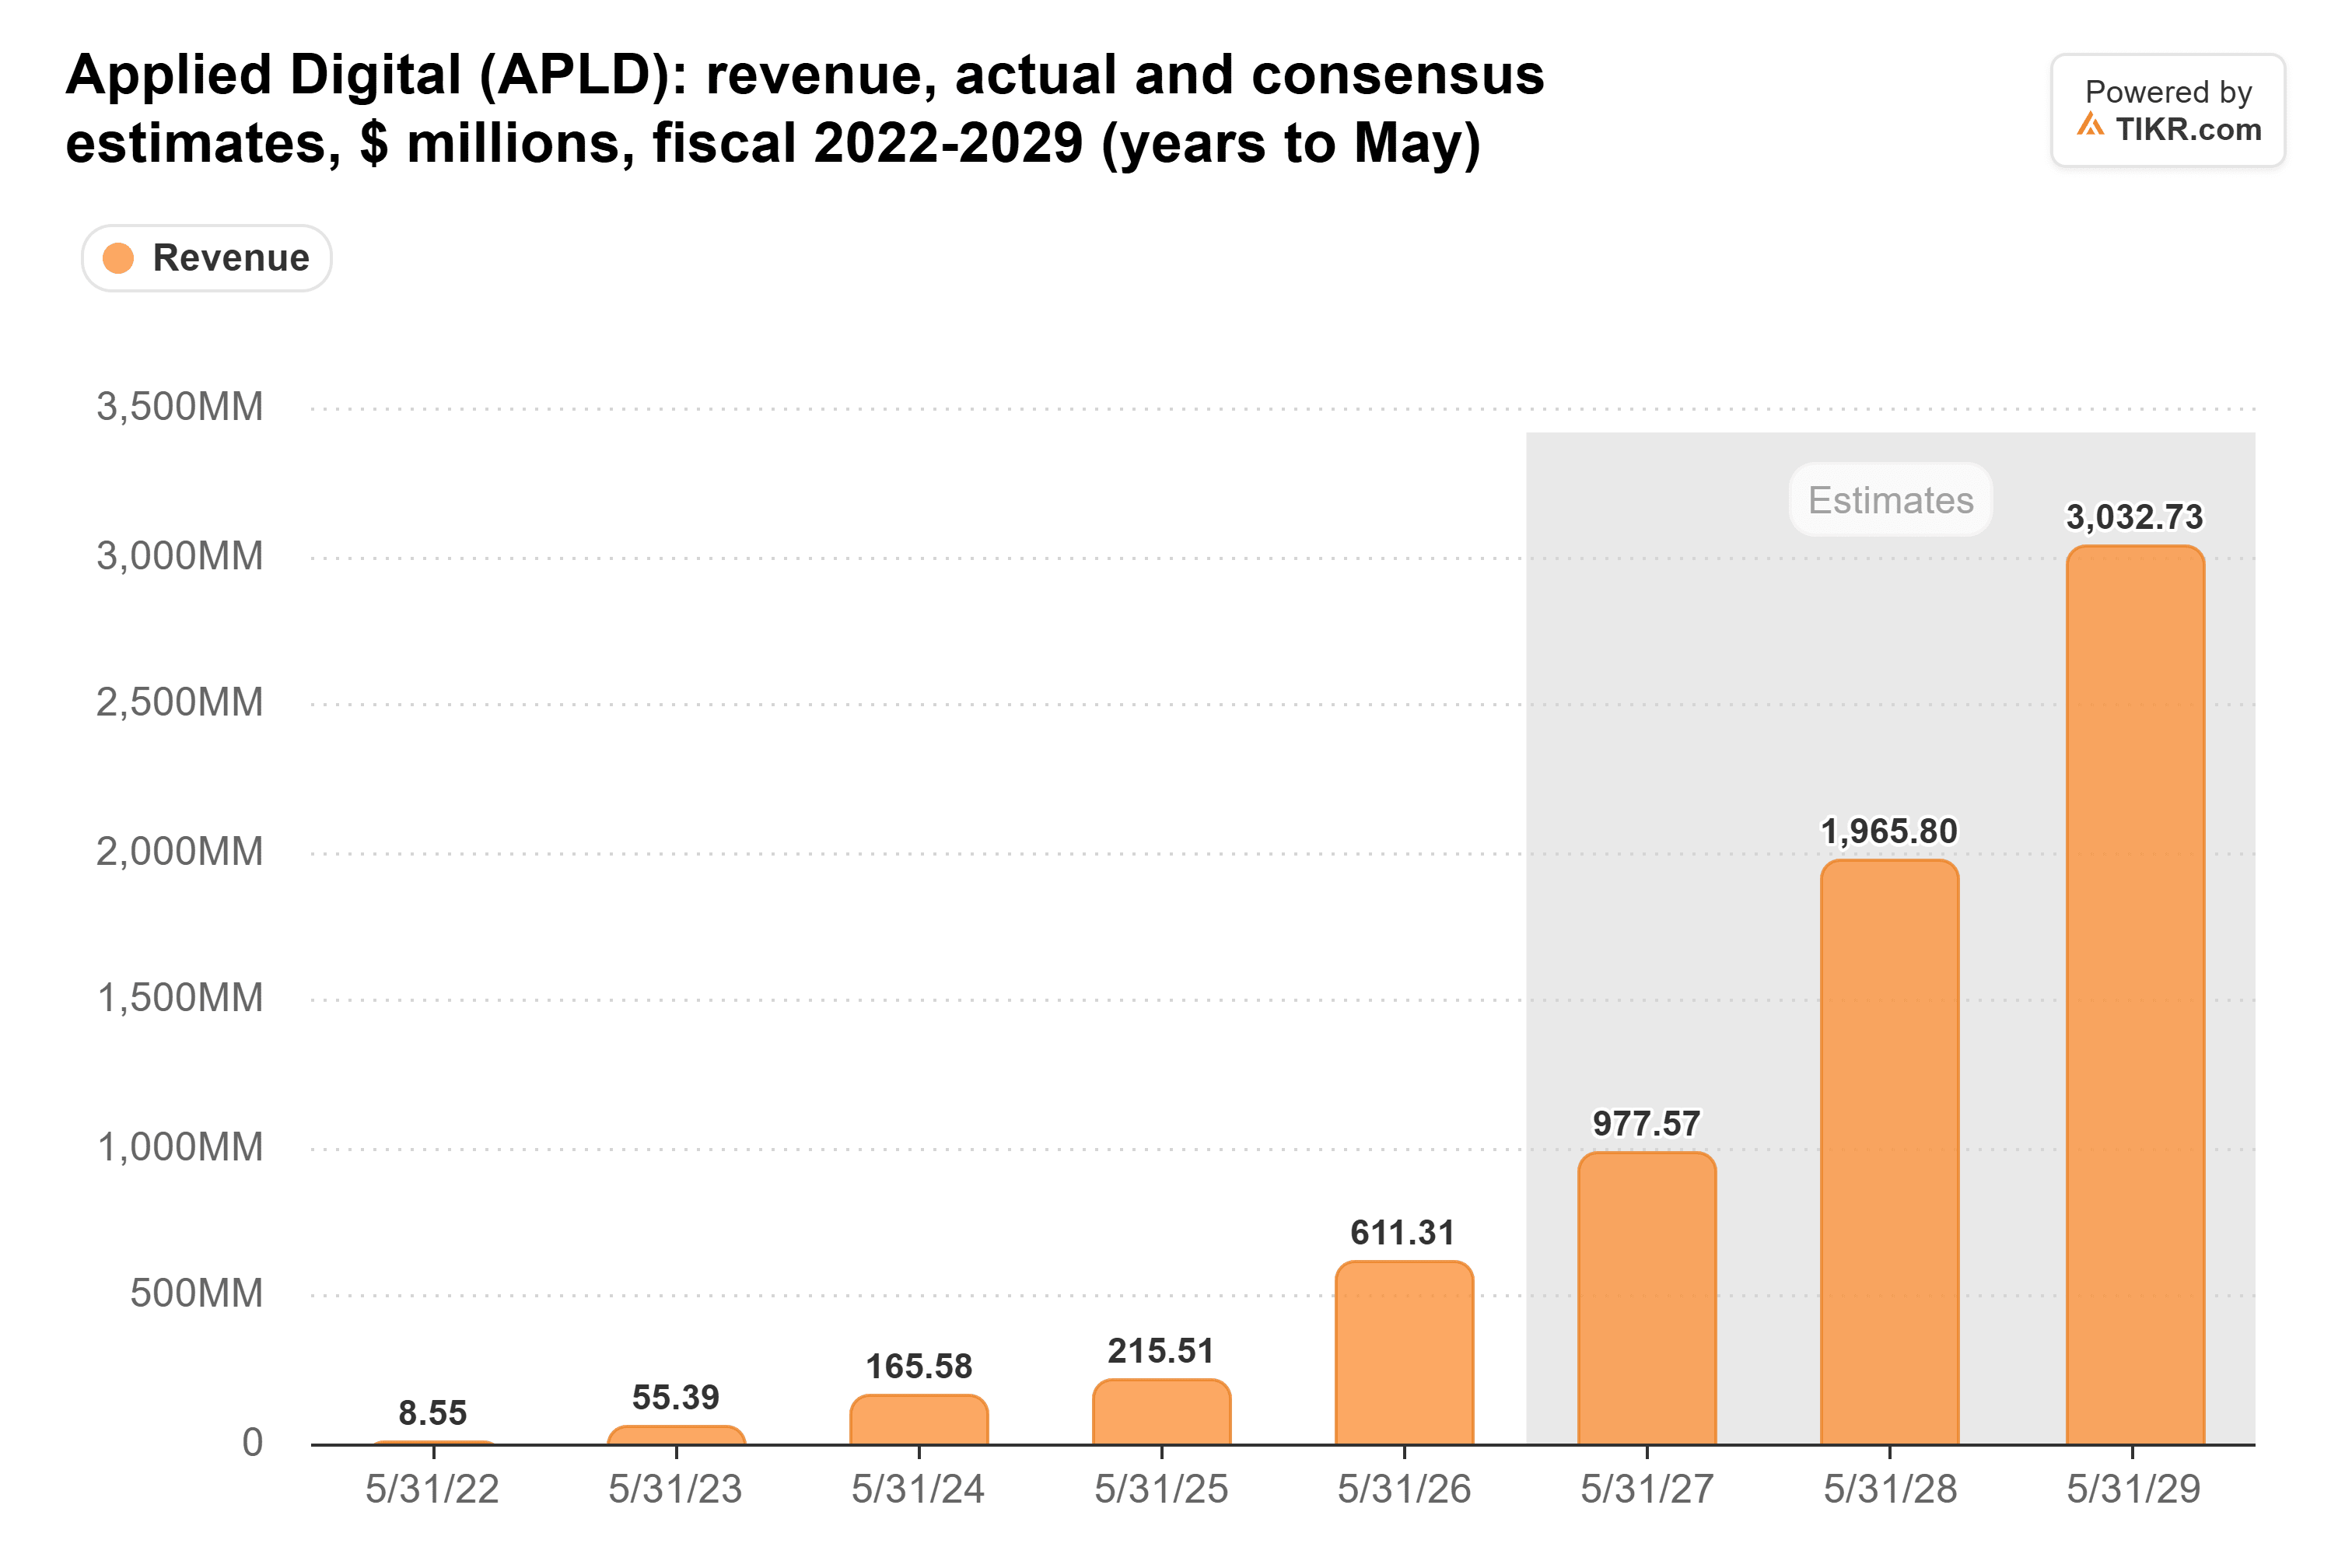
E nulla nei prezzi delle obbligazioni di CoreWeave cambia il piano dei canoni dietro quelle stime, fintanto che CoreWeave continua a pagare.
Il debito di CoreWeave continua a salire
Il debito totale di CoreWeave è più che triplicato in un anno, raggiungendo 51,6 miliardi di dollari al 30 giugno.
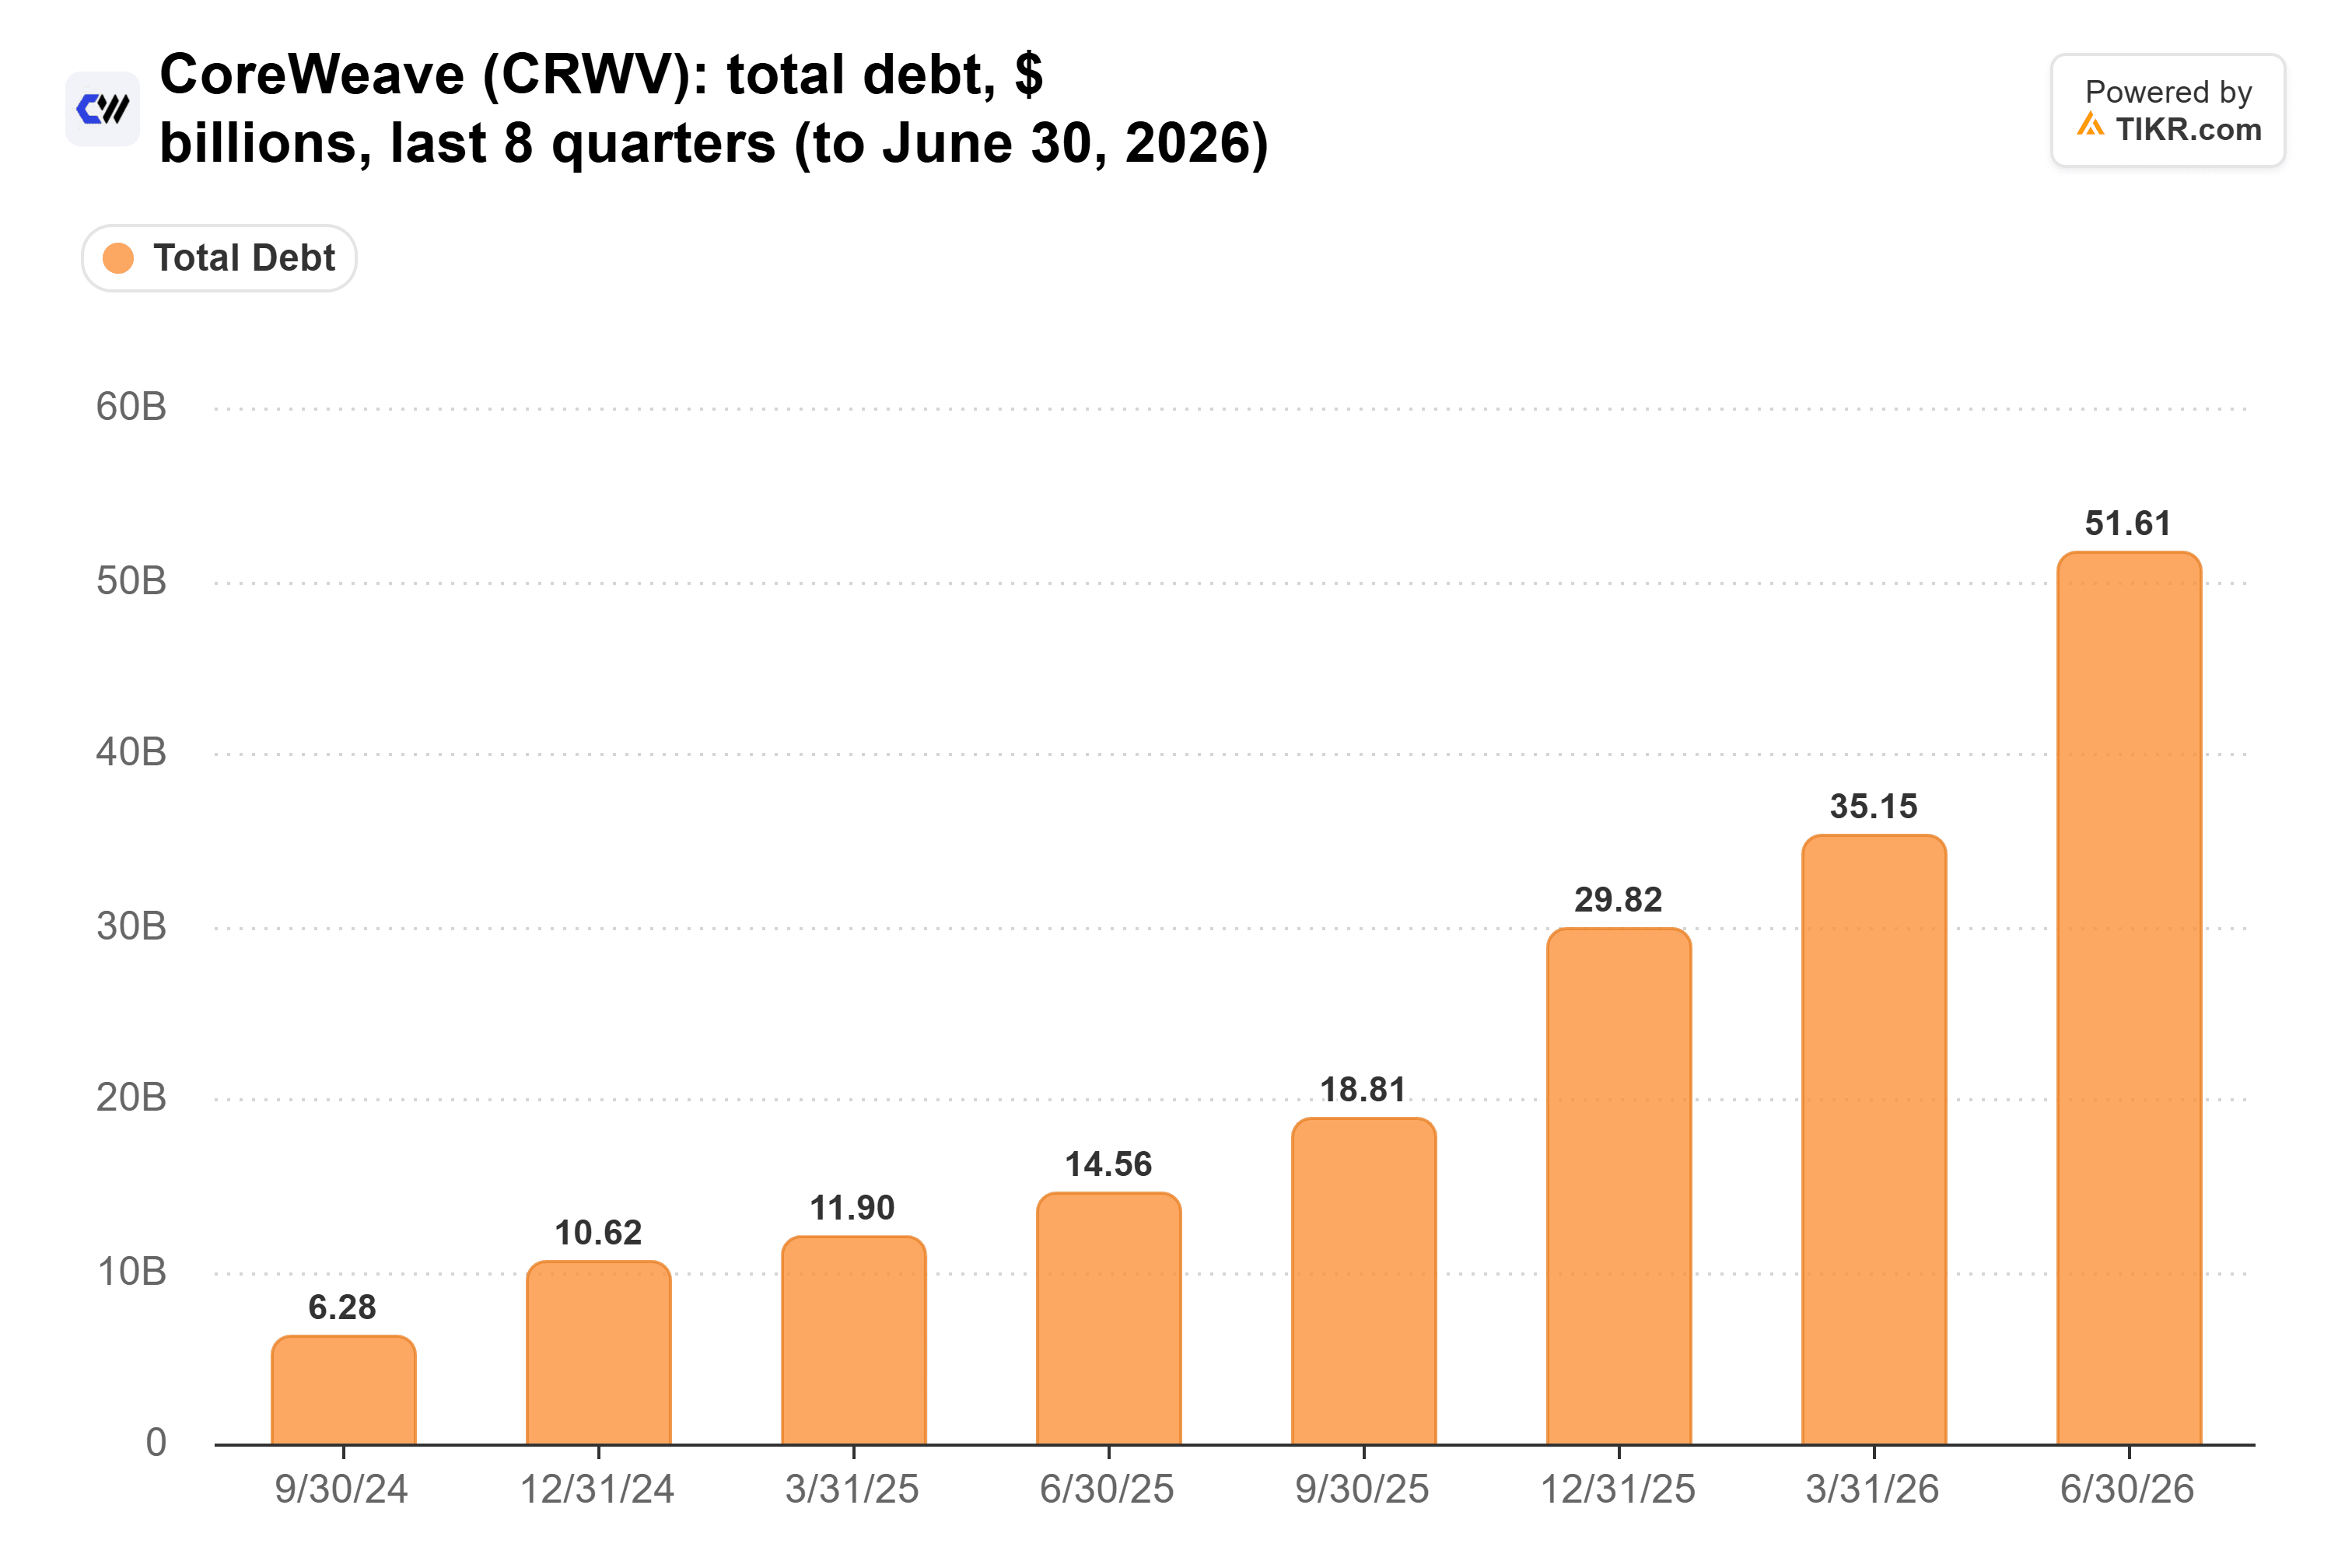
Del Deo ha aggiunto che CoreWeave è attualmente in gran parte escluso dal mercato delle obbligazioni non garantite, proprio mentre ha bisogno di decine di miliardi di dollari nei prossimi trimestri. Questo è il divario di cui si preoccupano gli investitori obbligazionari.
E il piano di riserva su cui molti investitori hanno contato sembra più traballante questa settimana. Lo scorso mese, il CEO di Nvidia (NVDA) Jensen Huang ha difeso CoreWeave dopo che le preoccupazioni sul suo debito hanno colpito il titolo. Ora Nvidia sta indagando sulla relazione di Huang con una presunta spia cinese. Gil Luria, capo della ricerca tecnologica di D.A. Davidson, ha spiegato cosa significa nella puntata di ieri di Squawk on the Street: "se qualcuno possiede CoreWeave nella convinzione che, oh, Nvidia è solo un piano di riserva, questo diventa più difficile senza Jensen Huang."
Applied Digital ha scritto questo affitto per una settimana come questa
L'affitto di Polaris Forge 1 non può essere annullato, e Applied Digital afferma che un inquilino che se ne va per comodità deve l'intero valore residuo del contratto. Nel marzo 2026, CoreWeave ha anche trasferito parti di due affitti di Polaris Forge 1 in una consociata con rating A3 con una garanzia della società madre, quindi parte di quel canone ora proviene da un creditore più solido di CoreWeave stesso. L'altro 69,6% del canone contrattualizzato, 25,2 miliardi di dollari, proviene da hyperscaler di grado investment-grade. E i campus firmati di Applied Digital si trovano in North Dakota, Louisiana e Alabama, al di fuori della sospensione sui nuovi data center che la governatrice eletta del Texas Gina Hinojosa ha richiesto.
Il finanziamento di Applied Digital stesso è la prova più grande
Le spese per interessi di Applied Digital sono balzate a 78,9 milioni di dollari nel trimestre terminato il 31 agosto, rispetto ai 9,6 milioni di dollari di un anno prima.
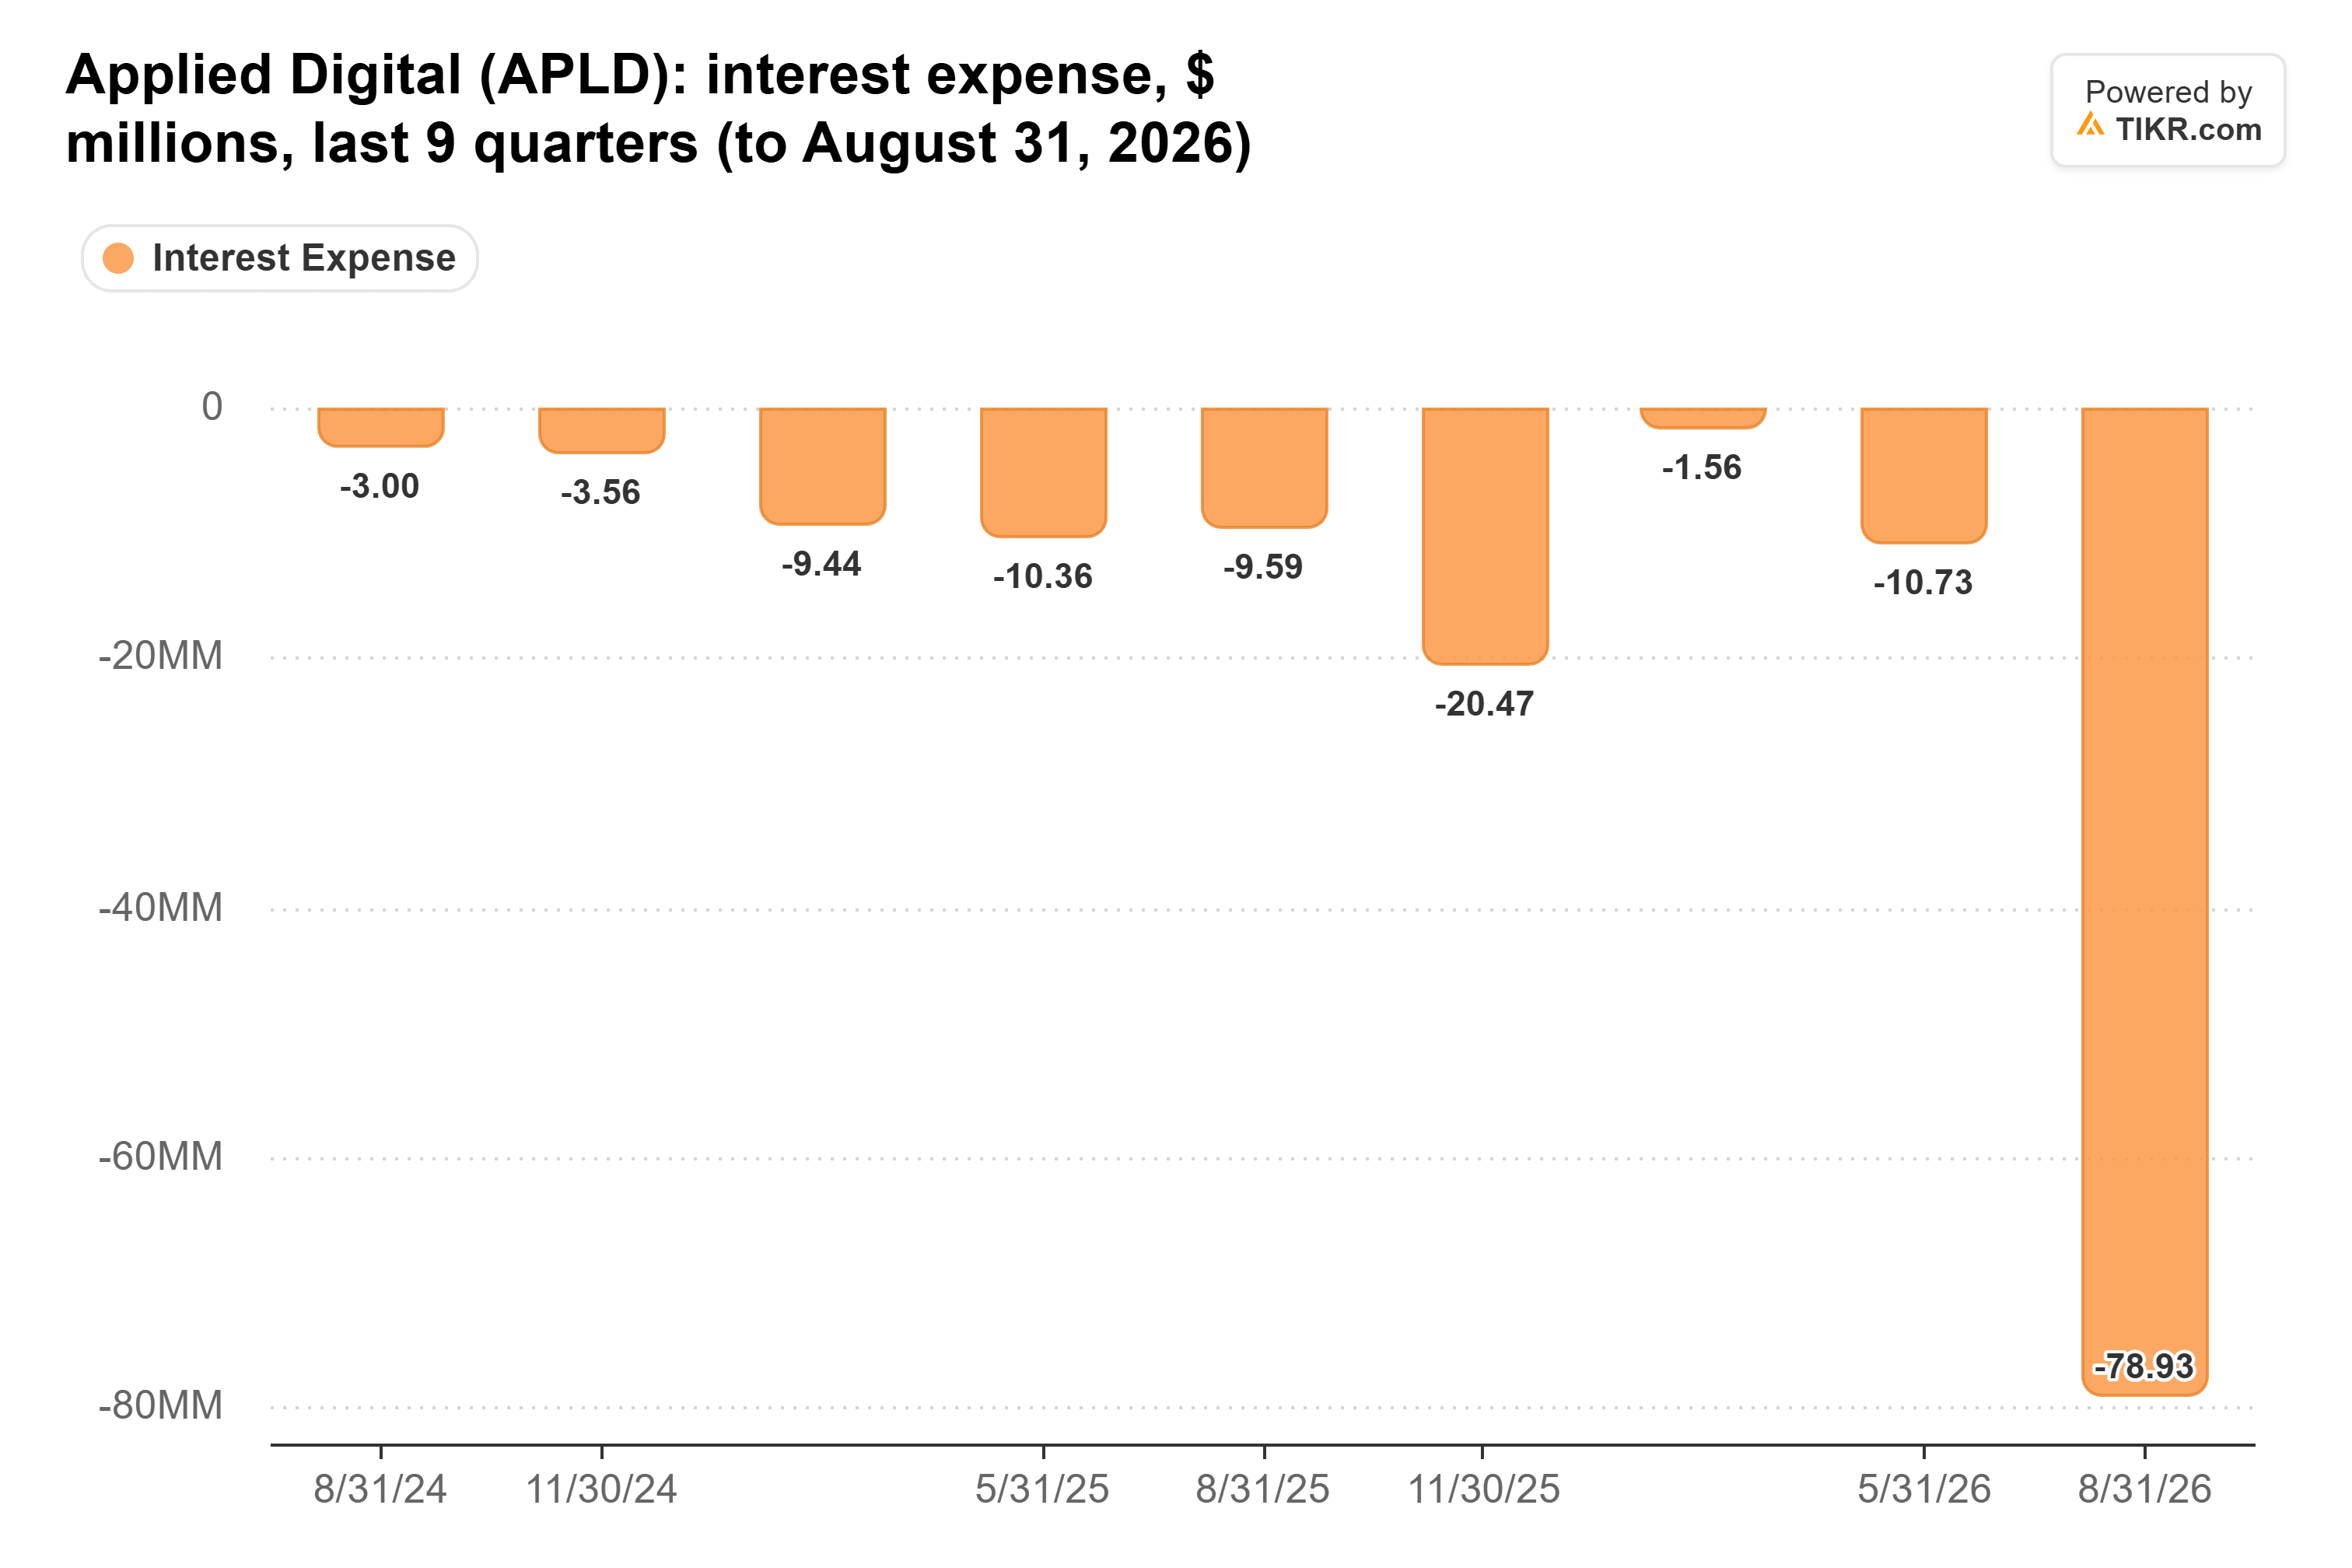
Contando gli interessi che ha capitalizzato nella costruzione e i dividendi preferenziali che Macquarie ha accettato in natura, il finanziamento è costato 2,6 volte i 65,8 milioni di dollari di canone base che Applied Digital ha incassato quel trimestre. La maggior parte del canone deve ancora arrivare man mano che gli edifici diventano operativi, ma lo stesso vale per la maggior parte della spesa: il CEO Wes Cummins ha detto su CNBC il 2 novembre che l'azienda ha ancora bisogno di finanziamenti per circa 800 MW nei prossimi 12 mesi. Nel frattempo, le azioni in circolazione sono aumentate da 287,88 milioni al 31 maggio a 302,39 milioni al 6 ottobre.
Francamente, penso che l'assegno del canone di CoreWeave sia sicuro quanto può esserlo per un inquilino con le sue obbligazioni che rendono il 16%. Sono più preoccupato dal fatto che il titolo di Applied Digital continui a essere scambiato come quello di CoreWeave mentre l'azienda deve ancora raccogliere denaro, dato che ogni azione che vende a questi prezzi costa di più agli azionisti esistenti.
Naturalmente, se i risultati di CoreWeave stasera mostreranno che non può raccogliere i soldi di cui ha bisogno, prenderei il rischio inquilino molto più seriamente. Il prossimo rapporto di Applied Digital, previsto per gennaio, sarà il suo primo trimestre completo con 250 MW operativi a Polaris Forge 1.
Quindi, quanto vale effettivamente il titolo Applied Digital?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Applied Digital. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Applied Digital gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





