Punti Chiave
- L'azione di Celestica è scesa del 36% nell'ultimo mese, nonostante abbia superato le proprie previsioni per il terzo trimestre e abbia indicato ricavi per $40,0 miliardi per il 2027.
- Celestica è scesa insieme al resto del gruppo dell'hardware AI, inclusi Dell e Super Micro, e non ha avuto cattive notizie proprie.
- Il rischio principale è la cassa: Celestica ha ridotto le previsioni di free cash flow per il 2026 a $460 milioni e prevede spese in conto capitale per $1,5-2,0 miliardi nel 2027.
- Le stime e i target degli analisti hanno retto durante il calo, e se le prospettive per il 2027 si confermano, la vendita sembra una reazione eccessiva.
L'azione di Celestica (CLS) è scesa del 36% nell'ultimo mese, e Celestica ha dato agli investitori pochissime ragioni per vendere. I suoi risultati del terzo trimestre hanno superato il limite superiore delle sue stesse previsioni, e la sua prima indicazione per il 2027 prevede una crescita dei ricavi del 90%.
È invece rimasta coinvolta in una vendita di azioni del settore hardware AI. È scesa insieme a Flex e Sanmina il 22 ottobre senza notizie proprie. Nel corso del mese, Dell Technologies ha perso il 30% e Super Micro Computer il 29%, mentre il Nasdaq 100 è sceso del 9%.
Wall Street non ha vacillato. Il 29 ottobre, l'analista di CIBC Todd Coupland ha mantenuto il suo rating Buy e il target price di $500, il 101% sopra la chiusura di lunedì.
TIKR monitora 21 analisti su Celestica. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Celestica, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Celestica
Il trimestre è stato eccezionale
Celestica ha comunicato i risultati dopo la chiusura del 26 ottobre, e i numeri hanno superato sia le sue stesse previsioni che quelle di Wall Street:
- Ricavi del terzo trimestre di $5,83 miliardi, +83% rispetto all'anno precedente, contro un consenso di $5,47 miliardi
- EPS rettificato di $3,30, +109%, contro $2,96
- Un margine operativo rettificato record dell'8,5%
- Una previsione per il 2026 aumentata a $21,0 miliardi di ricavi e $11,55 di EPS rettificato
- Una prima indicazione per il 2027 di $40,0 miliardi di ricavi, $21,50 di EPS rettificato e un margine del 9,0%, mentre gli analisti si aspettavano $35,71 miliardi di ricavi
Il Presidente e CEO Rob Mionis è andato oltre nel comunicato: "L'ambiente della domanda continua ad essere molto robusto, sostenendo le nostre prospettive di ricavi per il 2027, con le previsioni di domanda dei clienti significativamente più alte per il 2028."
L'azione è salita del 12% il giorno successivo e ha restituito i guadagni entro una settimana. Gli analisti ora si aspettano che l'EPS normalizzato quasi raddoppi di nuovo nel 2027, a $22,24, leggermente sopra la guida aziendale di $21,50:
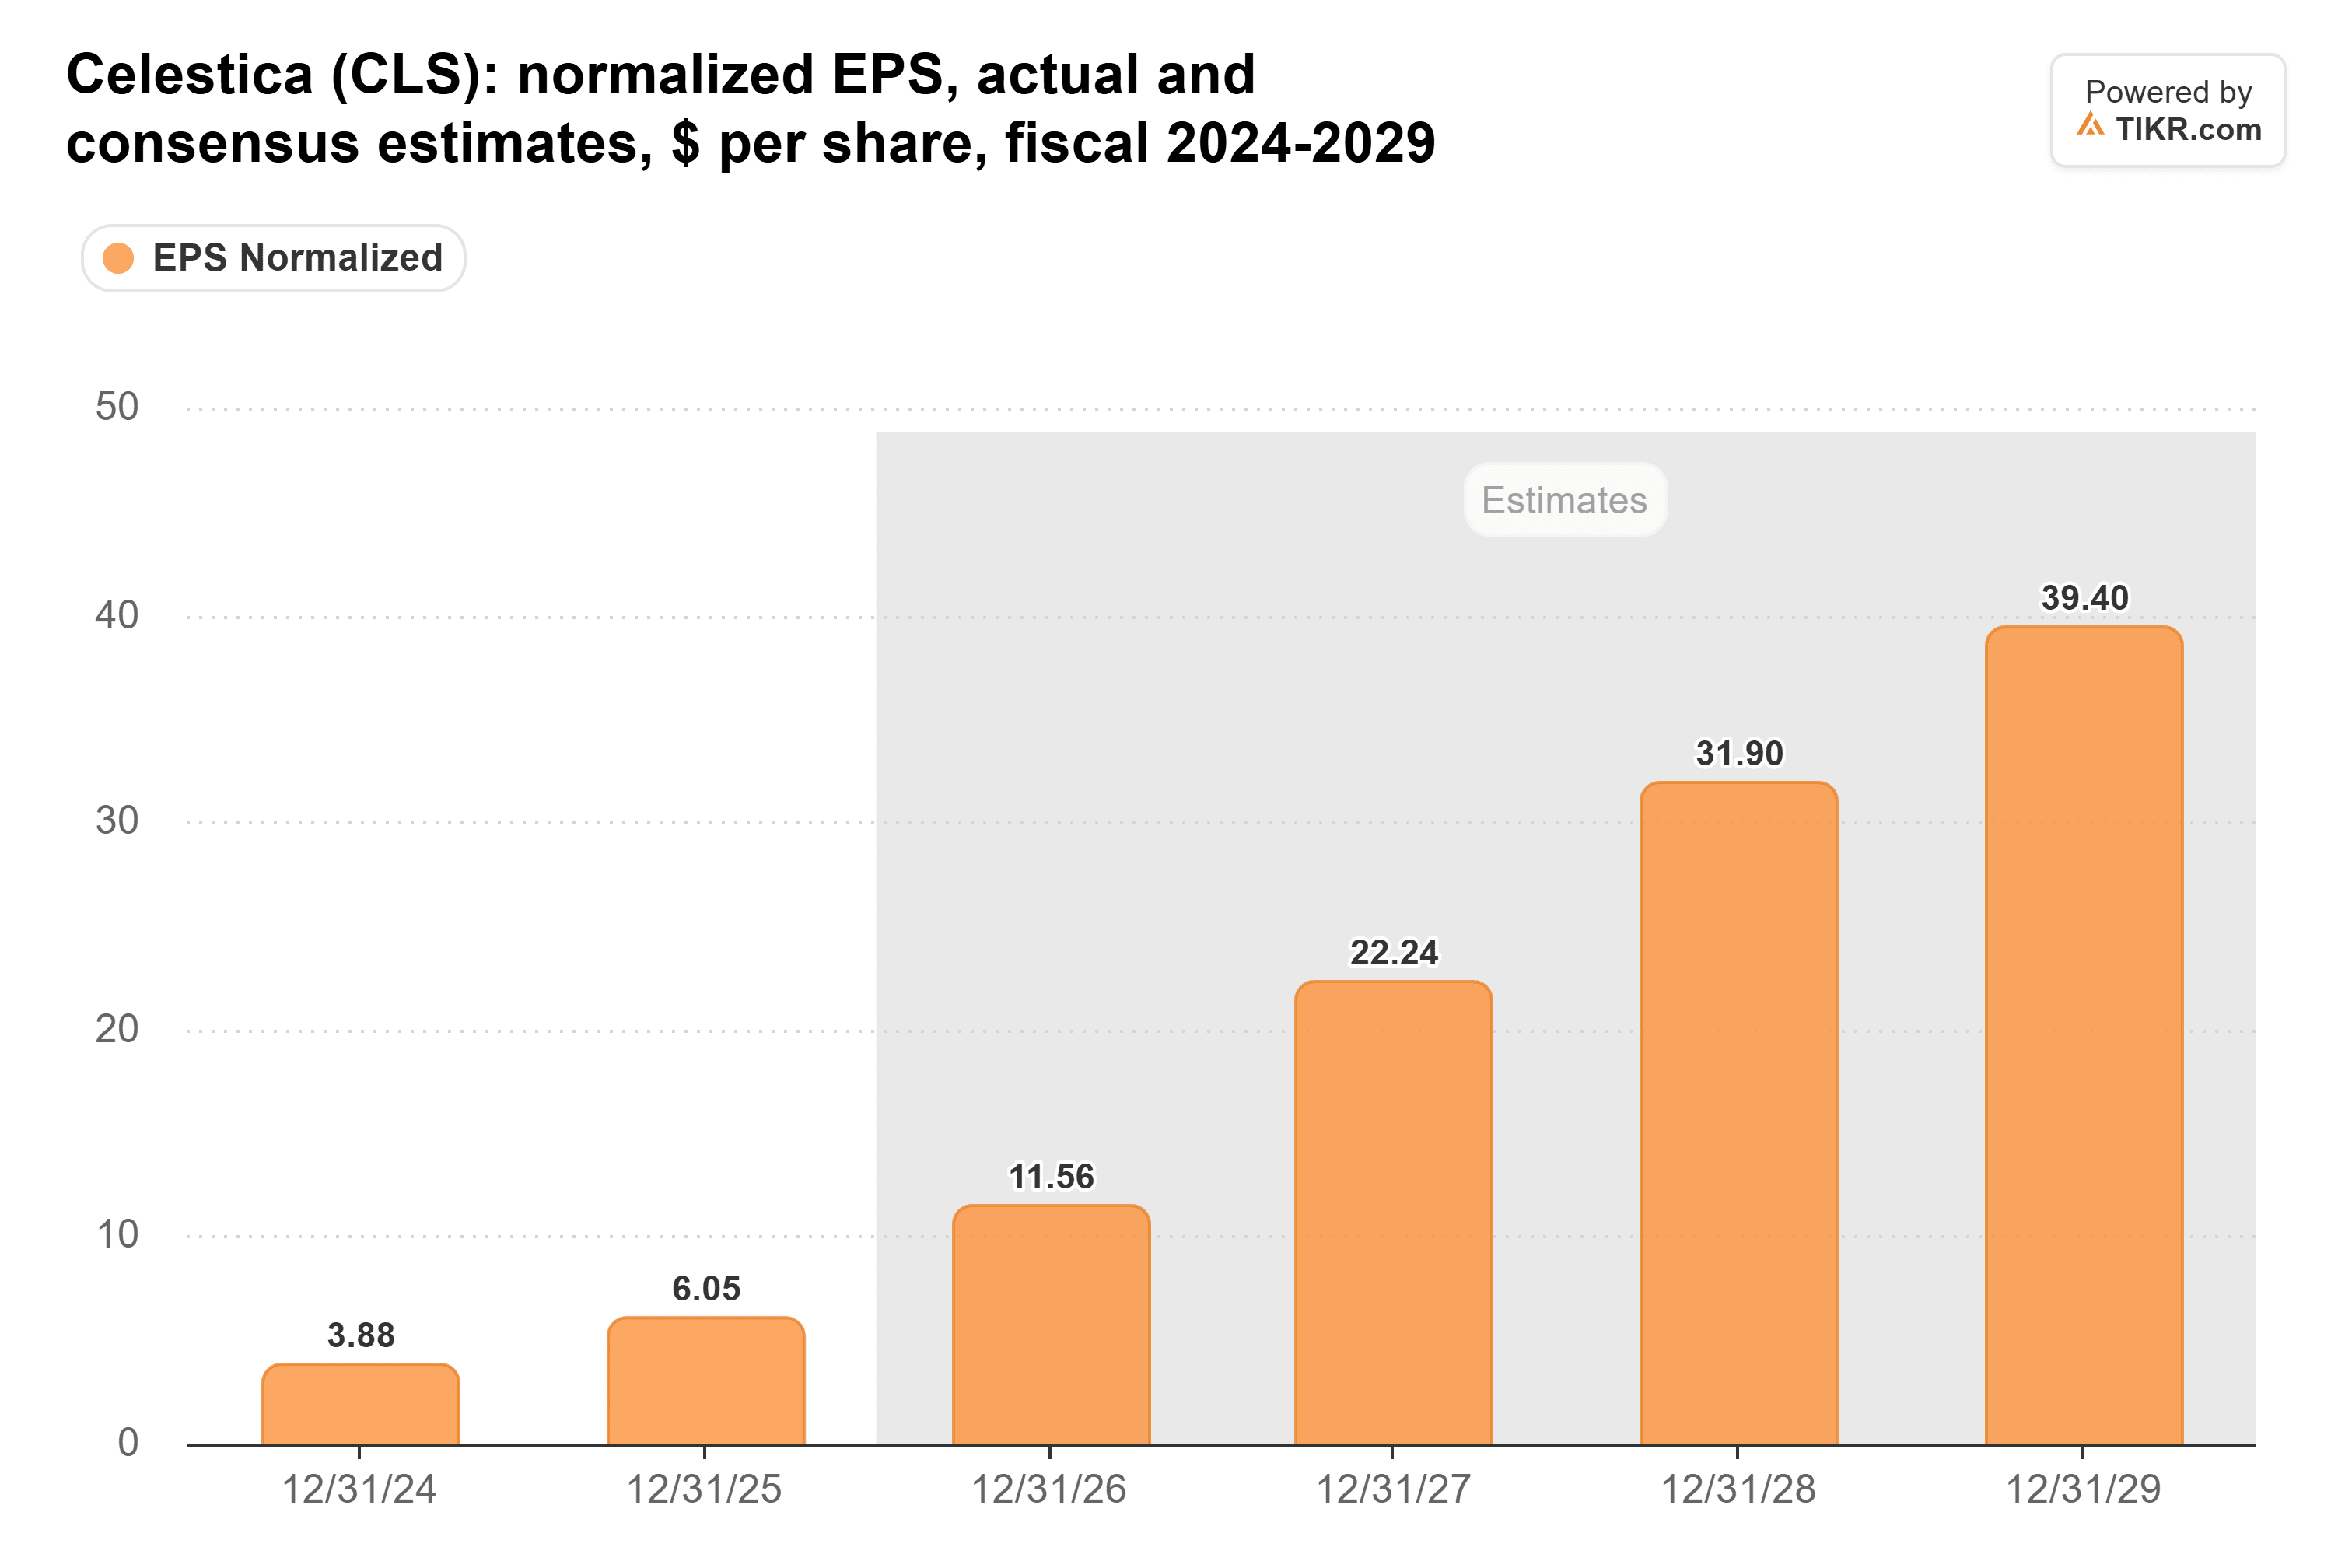
Con Mionis che indica una domanda ancora più alta nel 2028, nulla in questo rapporto suggerisce di tagliare quei numeri.
Il problema è la cassa
Tuttavia, quella crescita costa denaro. Celestica ha ridotto le previsioni di free cash flow per il 2026 a $460 milioni da $600 milioni, principalmente per investire di più in capitale circolante in vista del 2027. E prevede di spendere $1,5-2,0 miliardi in spese in conto capitale nel 2027.
Ha raccolto i fondi in anticipo. Celestica ha completato un'offerta azionaria da $3,45 miliardi nel terzo trimestre e ha terminato settembre con $3,96 miliardi di cassa. Gli azionisti hanno pagato per questo in diluizione: Celestica aveva 126,1 milioni di azioni in circolazione il 20 ottobre, circa il 10% in più rispetto alla fine del 2025. A partire dal 3 novembre, può riacquistare fino a 3,13 milioni di azioni, circa il 2,5% del suo flottante pubblico, nel prossimo anno.
Quindi il 2027 è finanziato. La domanda è se i clienti effettivamente piazzano gli ordini che hanno previsto.
È un buy a 14x?
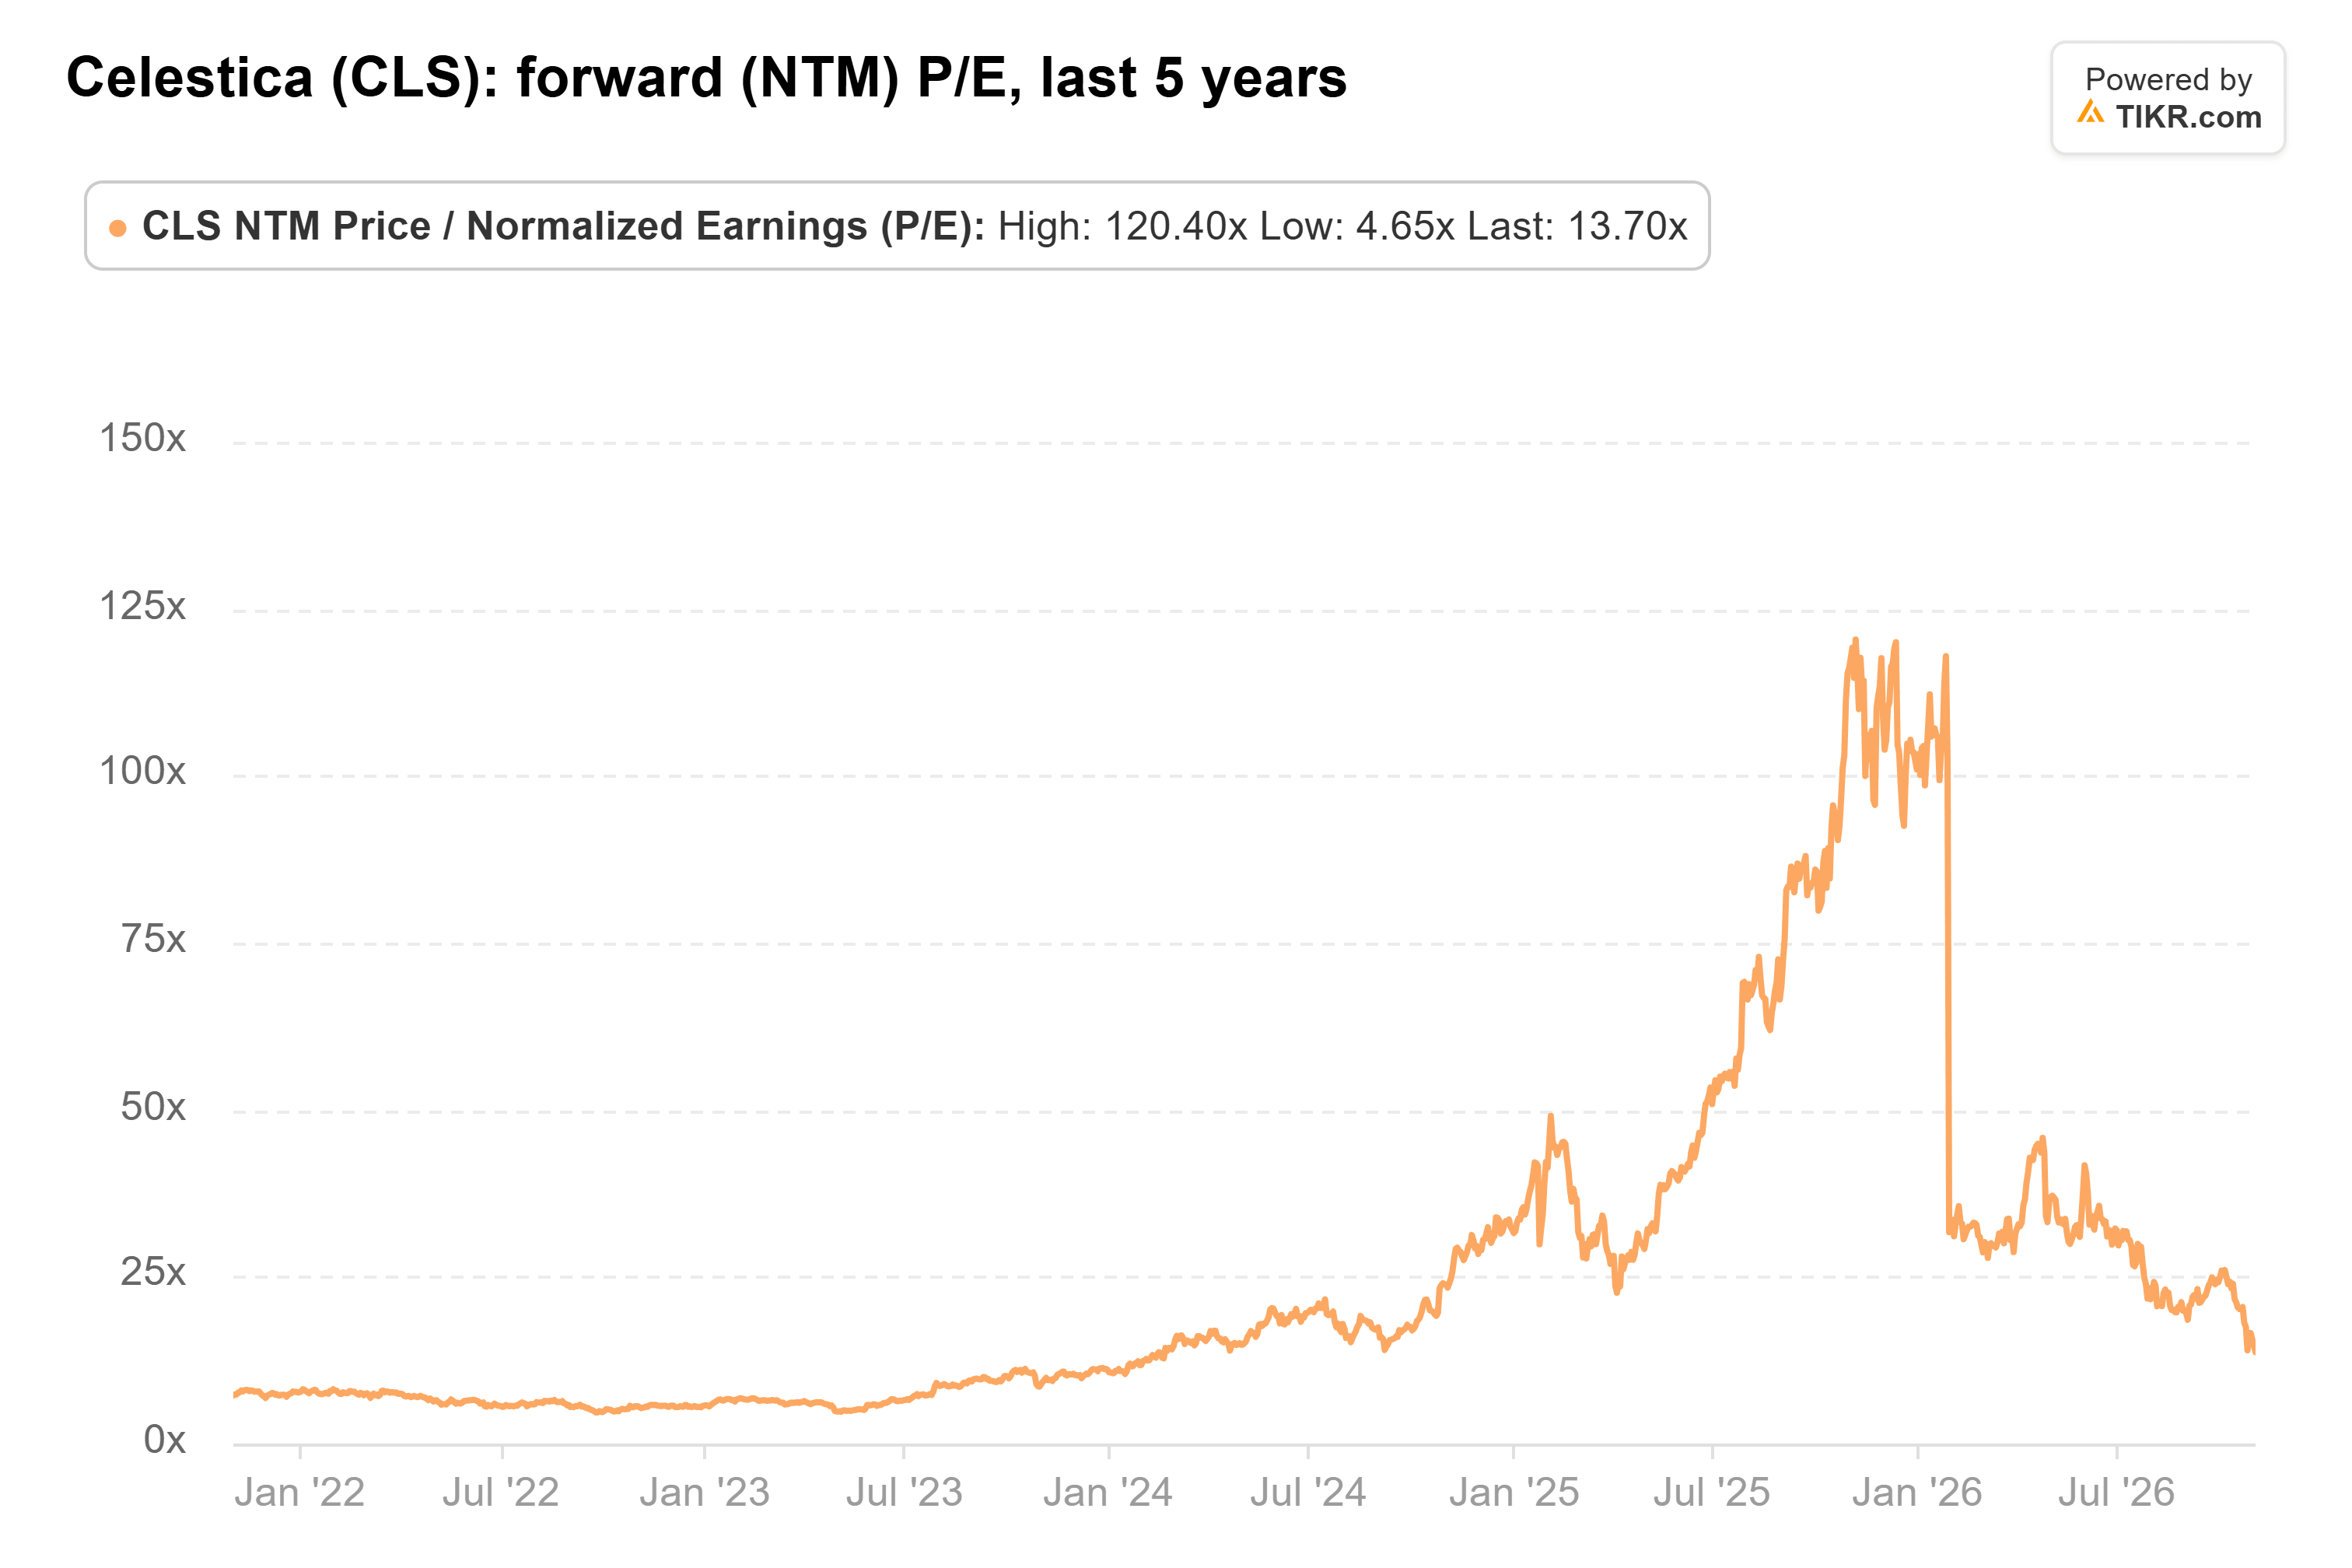
Alla chiusura di lunedì, l'azione viene scambiata a 14x gli utili forward, ben al di sotto della sua media quinquennale di 25x:
Nemmeno gli analisti si sono tirati indietro. Citi, UBS e Barclays hanno tutti aumentato i loro target il 28 ottobre, e il target medio è salito a $465 da $324 un anno fa:
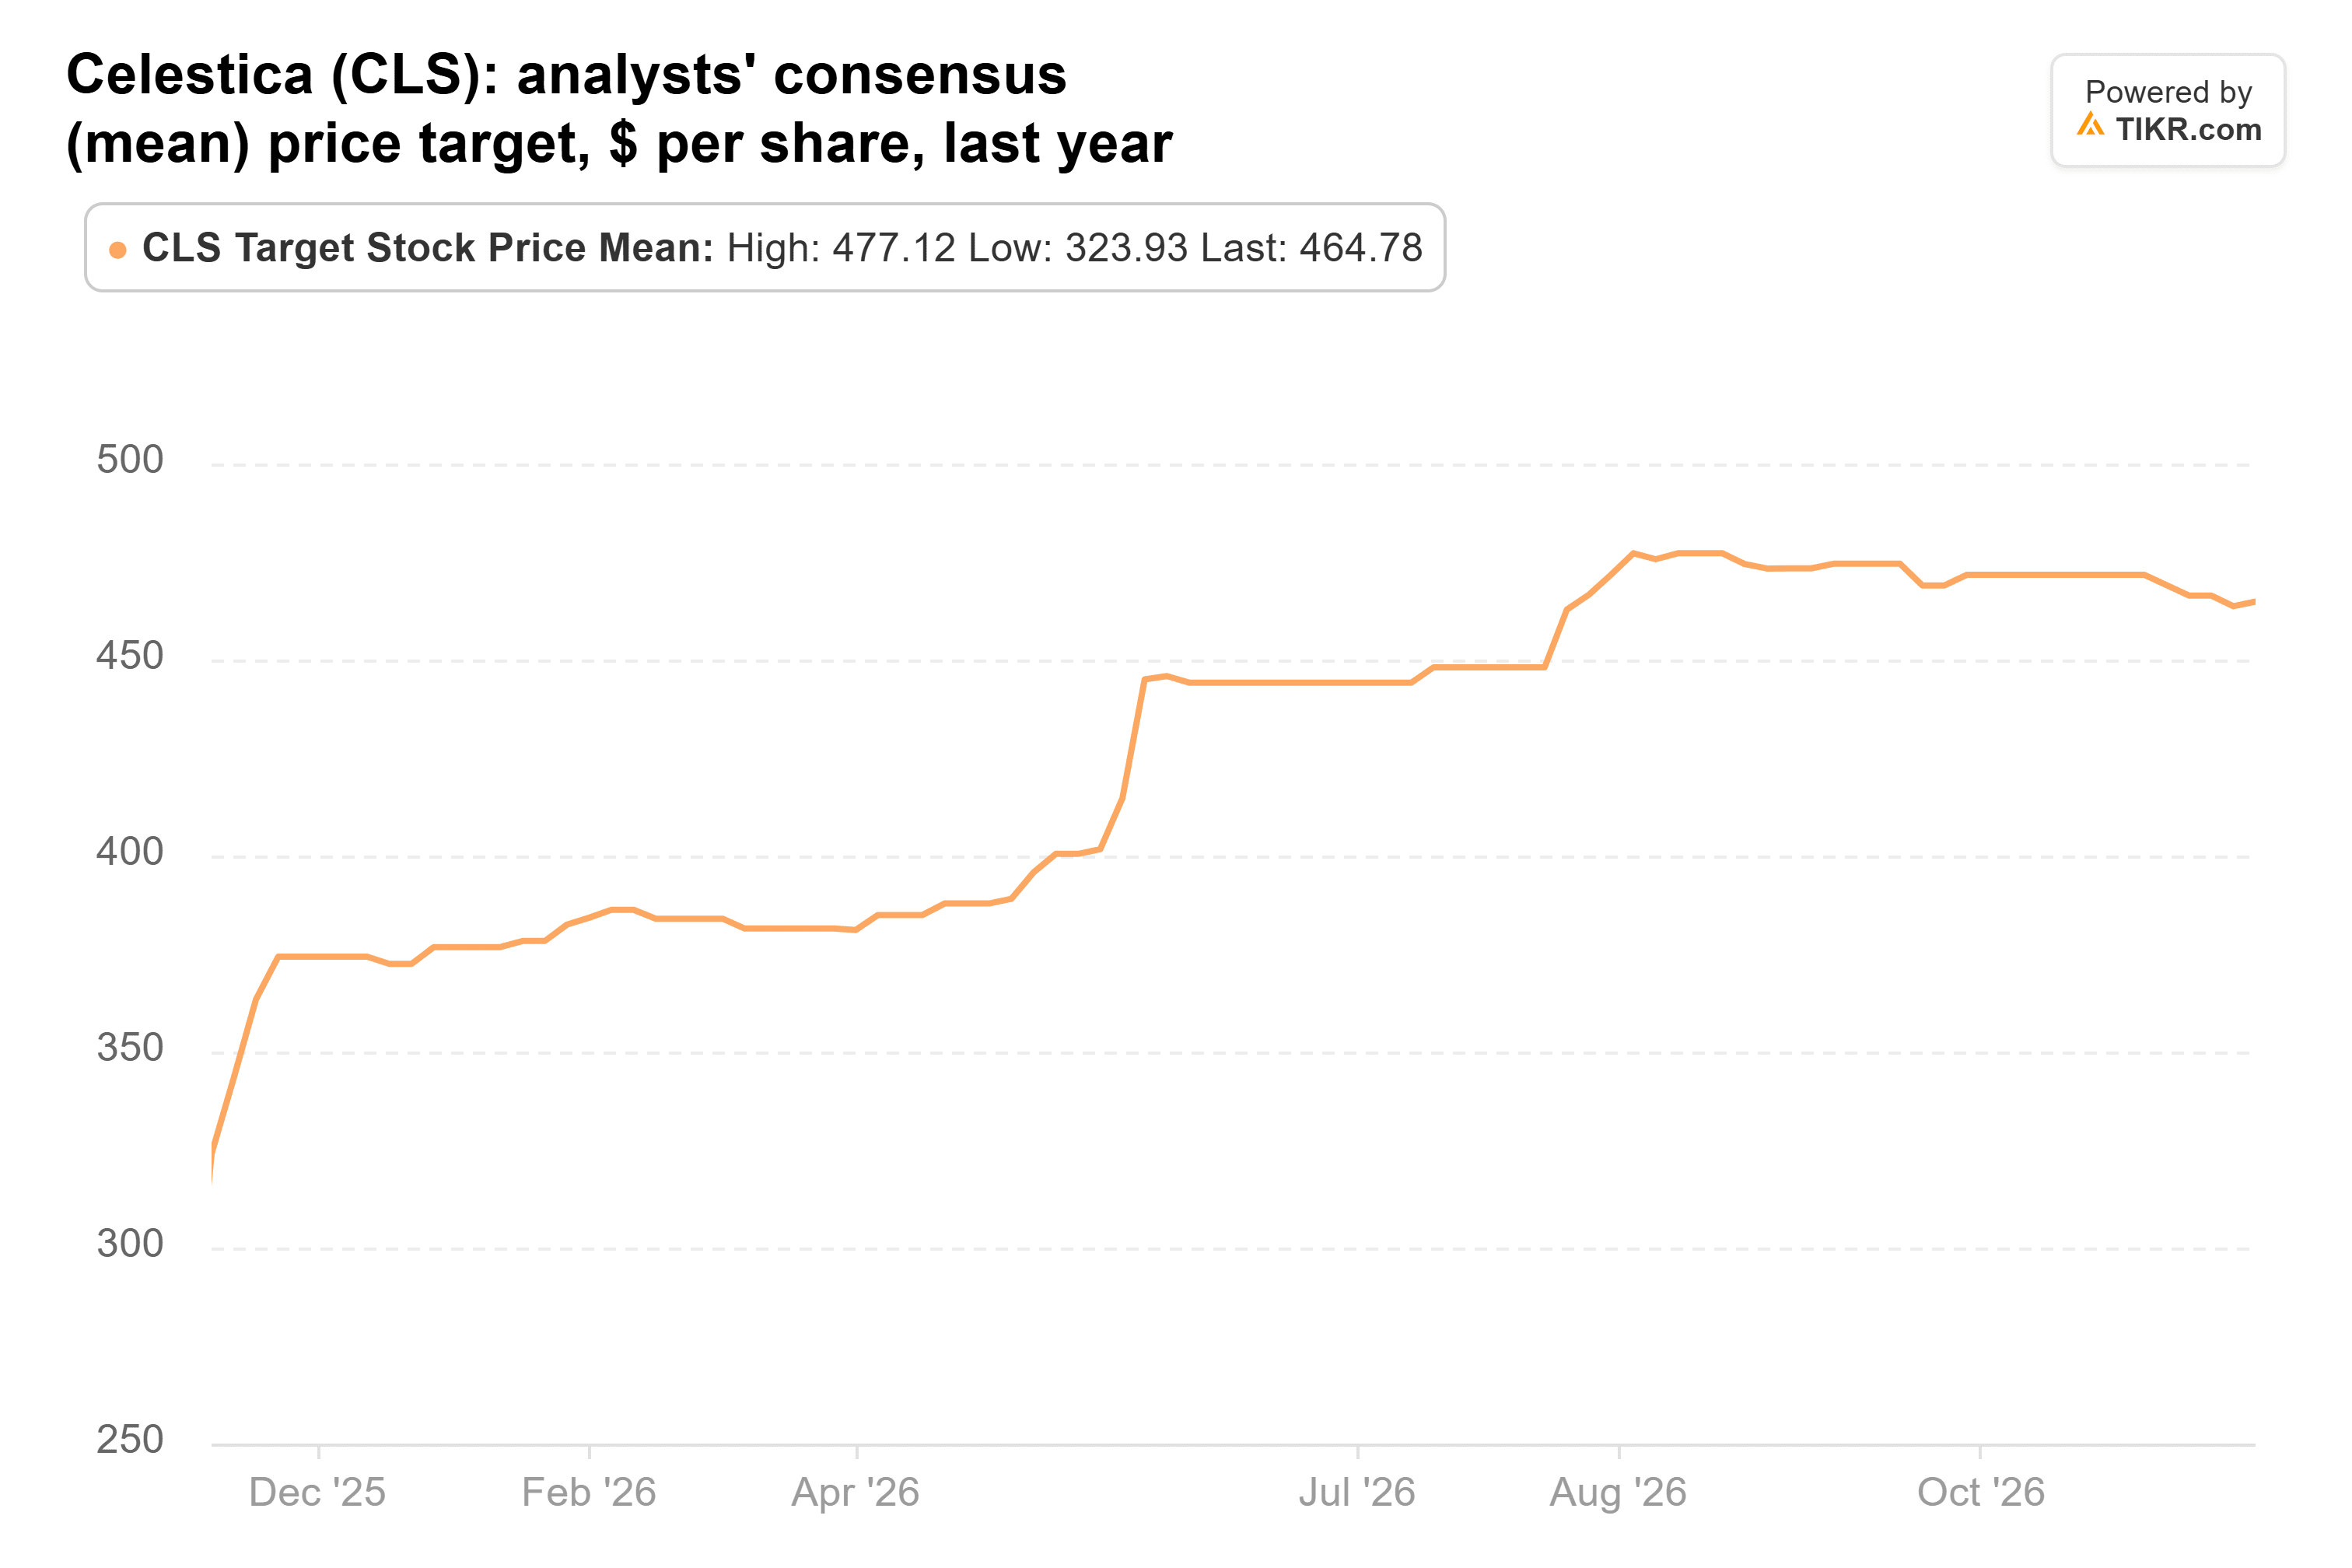
Il target di $500 di CIBC corrisponde a circa 23x la guida EPS per il 2027 di Celestica stessa, che è ancora al di sotto della media quinquennale dell'azione. Quindi CIBC ha solo bisogno che Celestica raggiunga la sua guida e che l'azione ritorni al suo multiplo abituale.
Ecco la mia conclusione: 14x gli utili per un'azienda che indica una crescita dei ricavi del 90% per il prossimo anno sembra una reazione eccessiva alla vendita di hardware AI. Il rischio è che Celestica spenda la cassa prima che i ricavi si materializzino, o che la spesa in AI si raffreddi prima che quelle previsioni per il 2028 si trasformino in ordini.
Il prossimo controllo arriverà con i risultati del quarto trimestre, probabilmente alla fine di gennaio. Celestica ha indicato ricavi da $6,275 a $6,575 miliardi e EPS rettificato da $3,37 a $3,57 per il trimestre.
Quindi quanto vale realmente l'azione Celestica?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Celestica. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Celestica gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!