Punti Chiave
- L'ARK Invest di Cathie Wood, l'Altimeter Capital di Brad Gerstner e altri otto grandi fondi hanno segnalato nuove posizioni in Cerebras al 30 giugno, e il titolo è sceso del 58% da allora.
- Molti degli stessi fondi detenevano posizioni molto più grandi in NVIDIA, Taiwan Semiconductor e Broadcom, che quotano al di sotto o vicino ai loro multipli abituali.
- Cerebras quotano vicino al multiplo più basso sui ricavi futuri da quando è quotata, mentre gli analisti si aspettano che i suoi ricavi più che triplichino nel 2027.
- Cerebras sembra un acquisto prima del report di giovedì come posizione di piccole dimensioni, dato che un solo cliente, OpenAI, rappresenta gran parte del suo ordine di produzione.
Dieci grandi fondi hanno segnalato nuove posizioni in Cerebras Systems (CBRS) nei loro 13F per il trimestre chiuso al 30 giugno. I 13F sono stati depositati il 13 e 14 agosto, e sono ancora gli ultimi documenti depositati da questi fondi. Il titolo è sceso del 58% dalla sua chiusura del 30 giugno. E Cerebras pubblica i risultati del terzo trimestre dopo la chiusura di giovedì 12 novembre.
In diversi di quei portafogli, Cerebras si affianca a scommesse molto più grandi sui chip per l'IA. La posizione più grande di Altimeter al 30 giugno era NVIDIA (NVDA). Il Tiger Global di Chase Coleman e il Coatue di Philippe Laffont avevano ciascuno Taiwan Semiconductor (TSM) come loro posizione numero 1. E Coatue possedeva 5,85 milioni di azioni di Broadcom (AVGO), il 6% in più rispetto al trimestre precedente.
TIKR monitora 11 analisti su Cerebras Systems. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Cerebras Systems, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Cerebras Systems
Gerstner l'ha resa una delle sue prime due scommesse
Altimeter deteneva 7,23 milioni di azioni Cerebras per un valore di 1,60 miliardi di dollari al 30 giugno. Questo rappresentava il 16,2% delle sue azioni 13F e la sua seconda posizione, dietro il 19,2% di NVIDIA, quindi più di un terzo delle azioni 13F di Gerstner era concentrato nei due produttori di chip. Le 7,01 milioni di azioni di Coatue valevano 1,55 miliardi di dollari, solo il 3% delle sue azioni 13F. Atreides Management ha reso Cerebras la sua terza posizione al 6,2%, più opzioni call con un valore nozionale di 155 milioni di dollari, e Tiger deteneva 3,00 milioni di azioni per un valore di 663 milioni di dollari. Le 764.613 azioni di ARK, per un valore di 169 milioni di dollari, erano l'1,1% delle sue azioni 13F.
Greenoaks, Meridiem Capital Partners, Dragoneer, StepStone e Alpha Wave Global completano la lista dei 10. Ciascuno aveva dall'1,4% al 3,5% delle sue azioni 13F in Cerebras. Un 13F mostra solo cosa deteneva un fondo nell'ultimo giorno del trimestre. Quindi nessuno di questi documenti ci dice a che prezzo i fondi hanno acquistato, o se detengono ancora il titolo.
I numeri di Cerebras hanno tenuto
Cerebras ha superato le sue stesse previsioni nel secondo trimestre. I ricavi core sono più che raddoppiati a 209,9 milioni di dollari, e il 12 agosto la società ha alzato le sue previsioni di ricavi core per il 2026 a 880-890 milioni di dollari. Ha chiuso giugno con un ordine di produzione di 25,4 miliardi di dollari, che è superiore al suo valore di mercato attuale di 22,25 miliardi di dollari. Aveva anche 8,6 miliardi di dollari in liquidità e investimenti dopo la sua IPO di maggio. Il CFO Bob Komin ha detto che la società prevede di "più che triplicare i ricavi nel 2027".
Le vendite sono iniziate al di fuori del business. Alla fine di ottobre, lo short seller Culper ha sostenuto che i wafer di Cerebras si rompono dopo soli due anni. Poi i Democratici hanno vinto entrambe le camere del Congresso il 3 novembre, e i titoli dei chip sono stati venduti per timori di regole più severe sull'IA e di una costruzione più lenta dei data center negli USA. Cerebras ha perso il 18% in una settimana.
A 94 dollari, i numeri sembrano molto migliori
Gli analisti hanno costruito le loro stime sul piano del management:
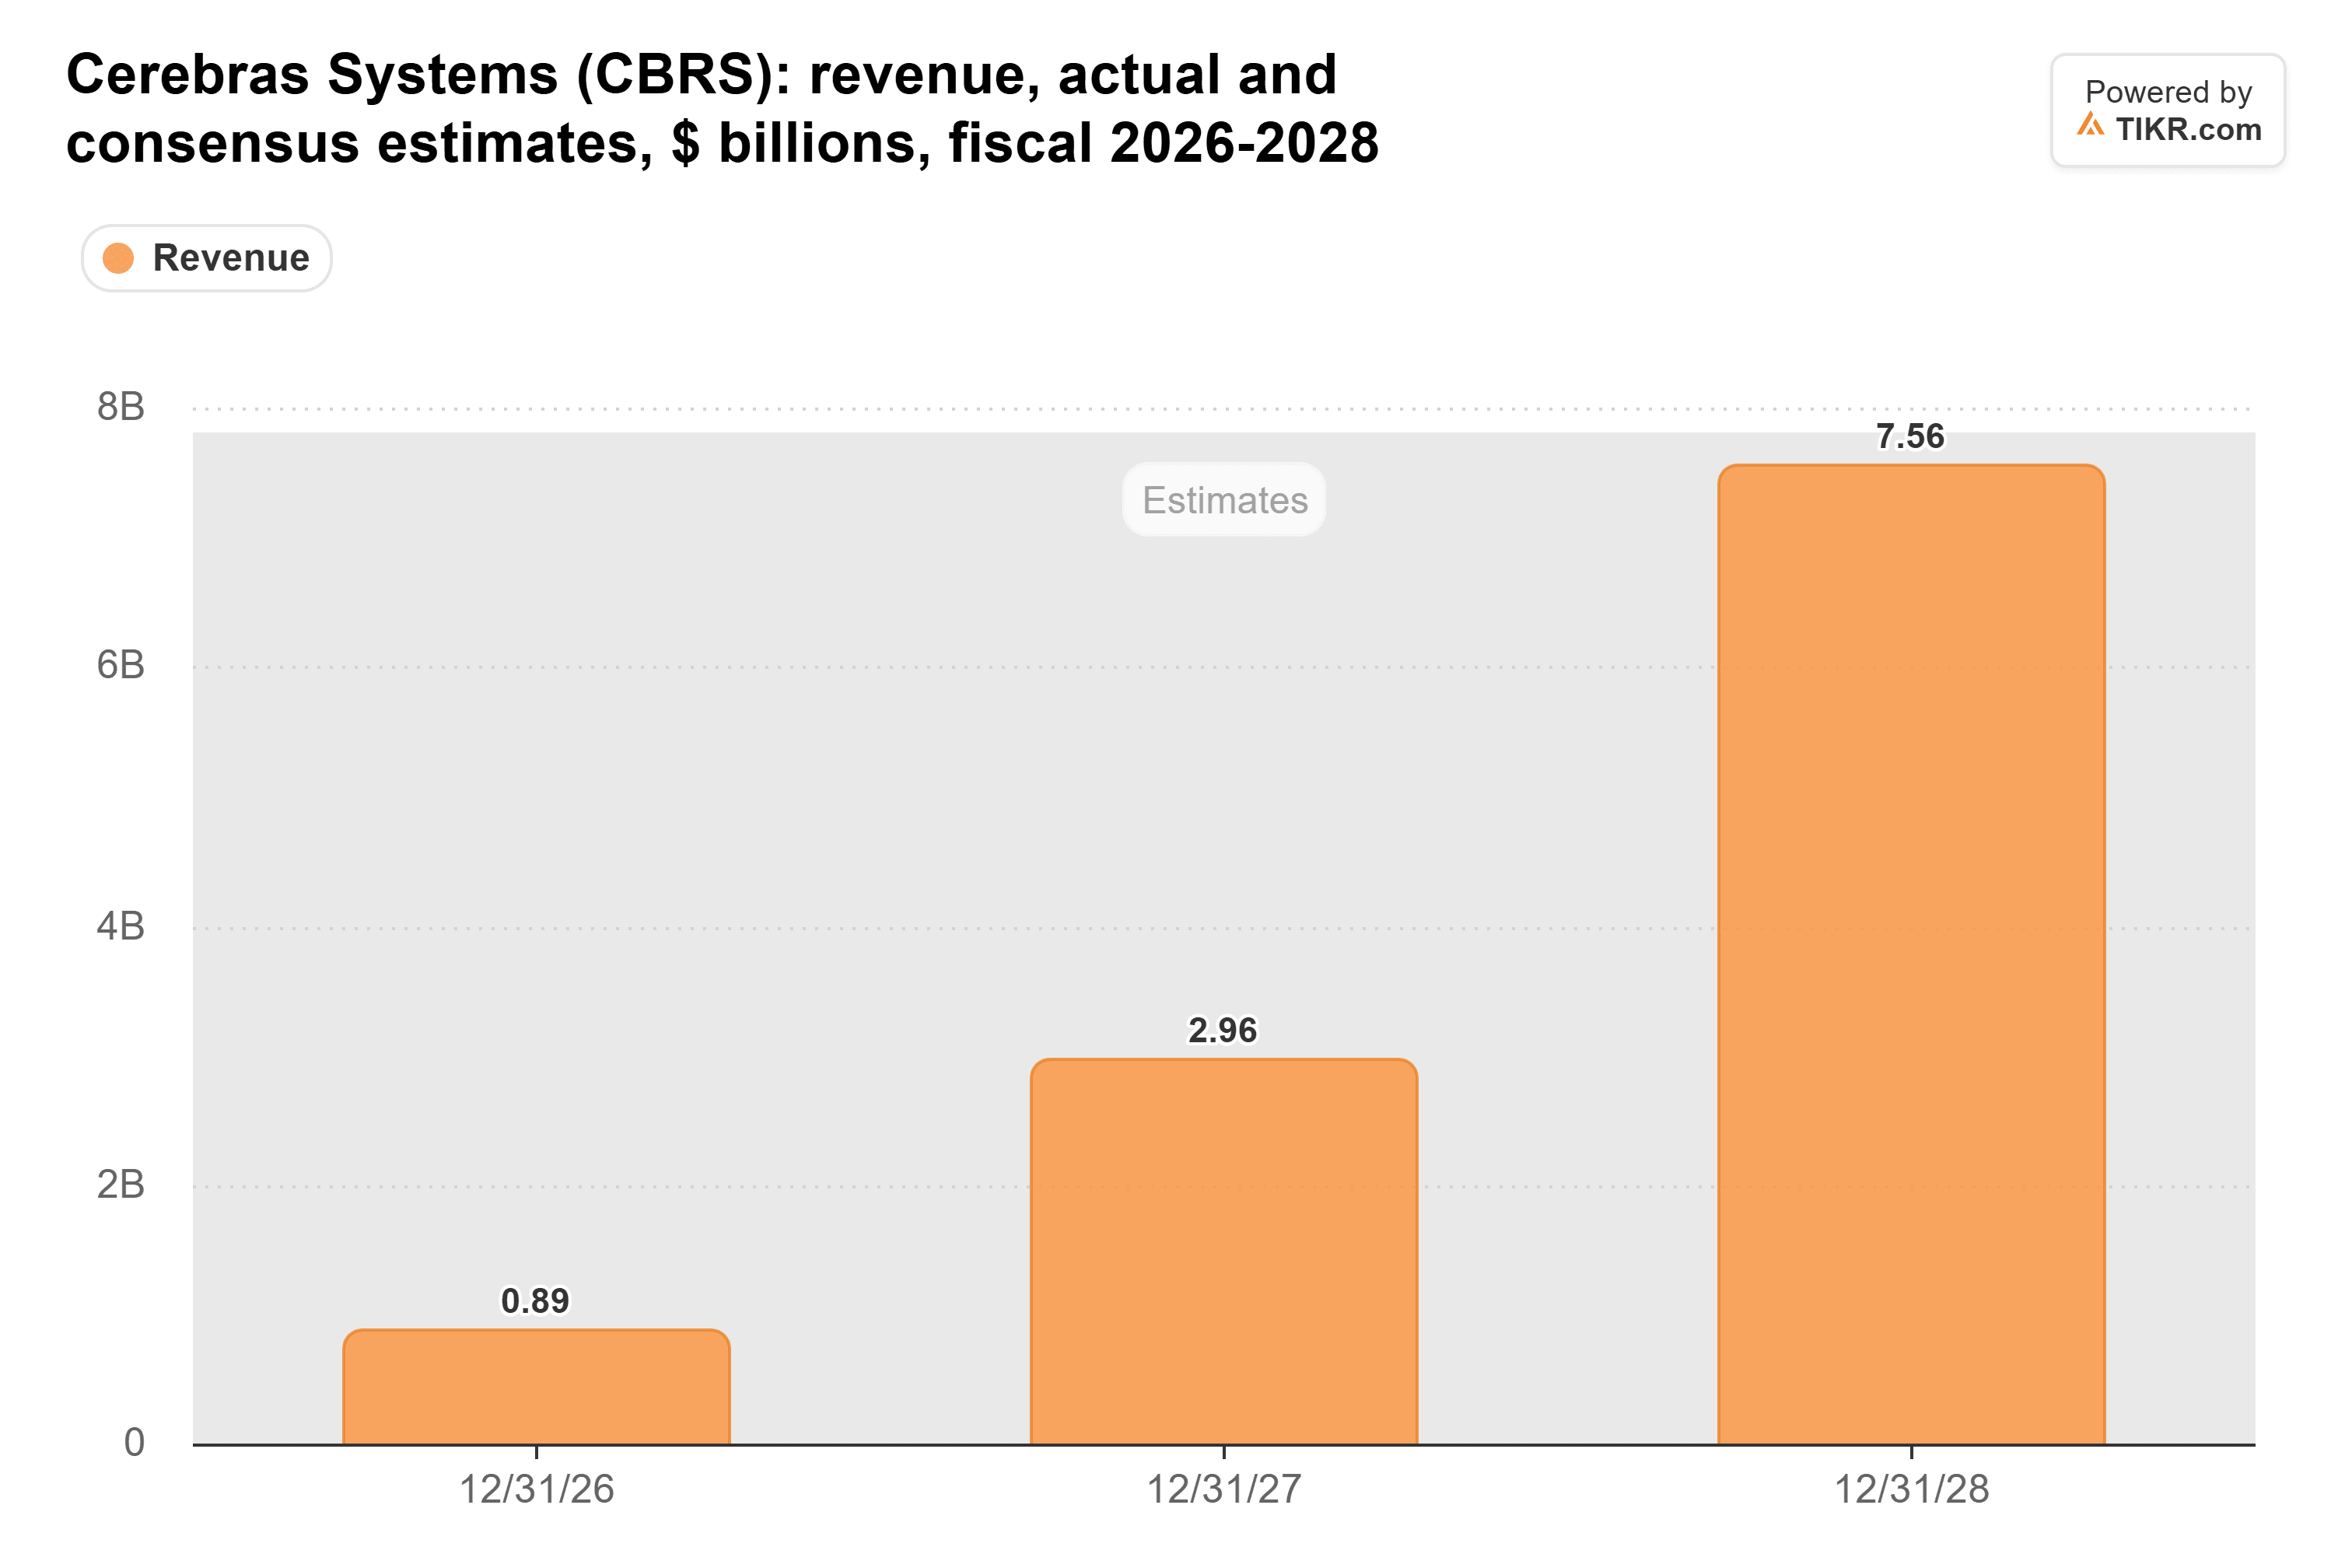
Il consenso prevede 890 milioni di dollari di ricavi quest'anno, in linea con il limite superiore delle previsioni di ricavi core del management. Successivamente prevede 2,96 miliardi di dollari nel 2027 e 7,56 miliardi di dollari nel 2028. Quindi gli analisti contano sul management per realizzare il suo piano, e il report di giovedì è il primo controllo su di esso dopo la vendita.
Cerebras non ha utili su cui fare un prezzo, quindi quotano sui ricavi futuri, ed è vicino al lato economico della sua breve storia:
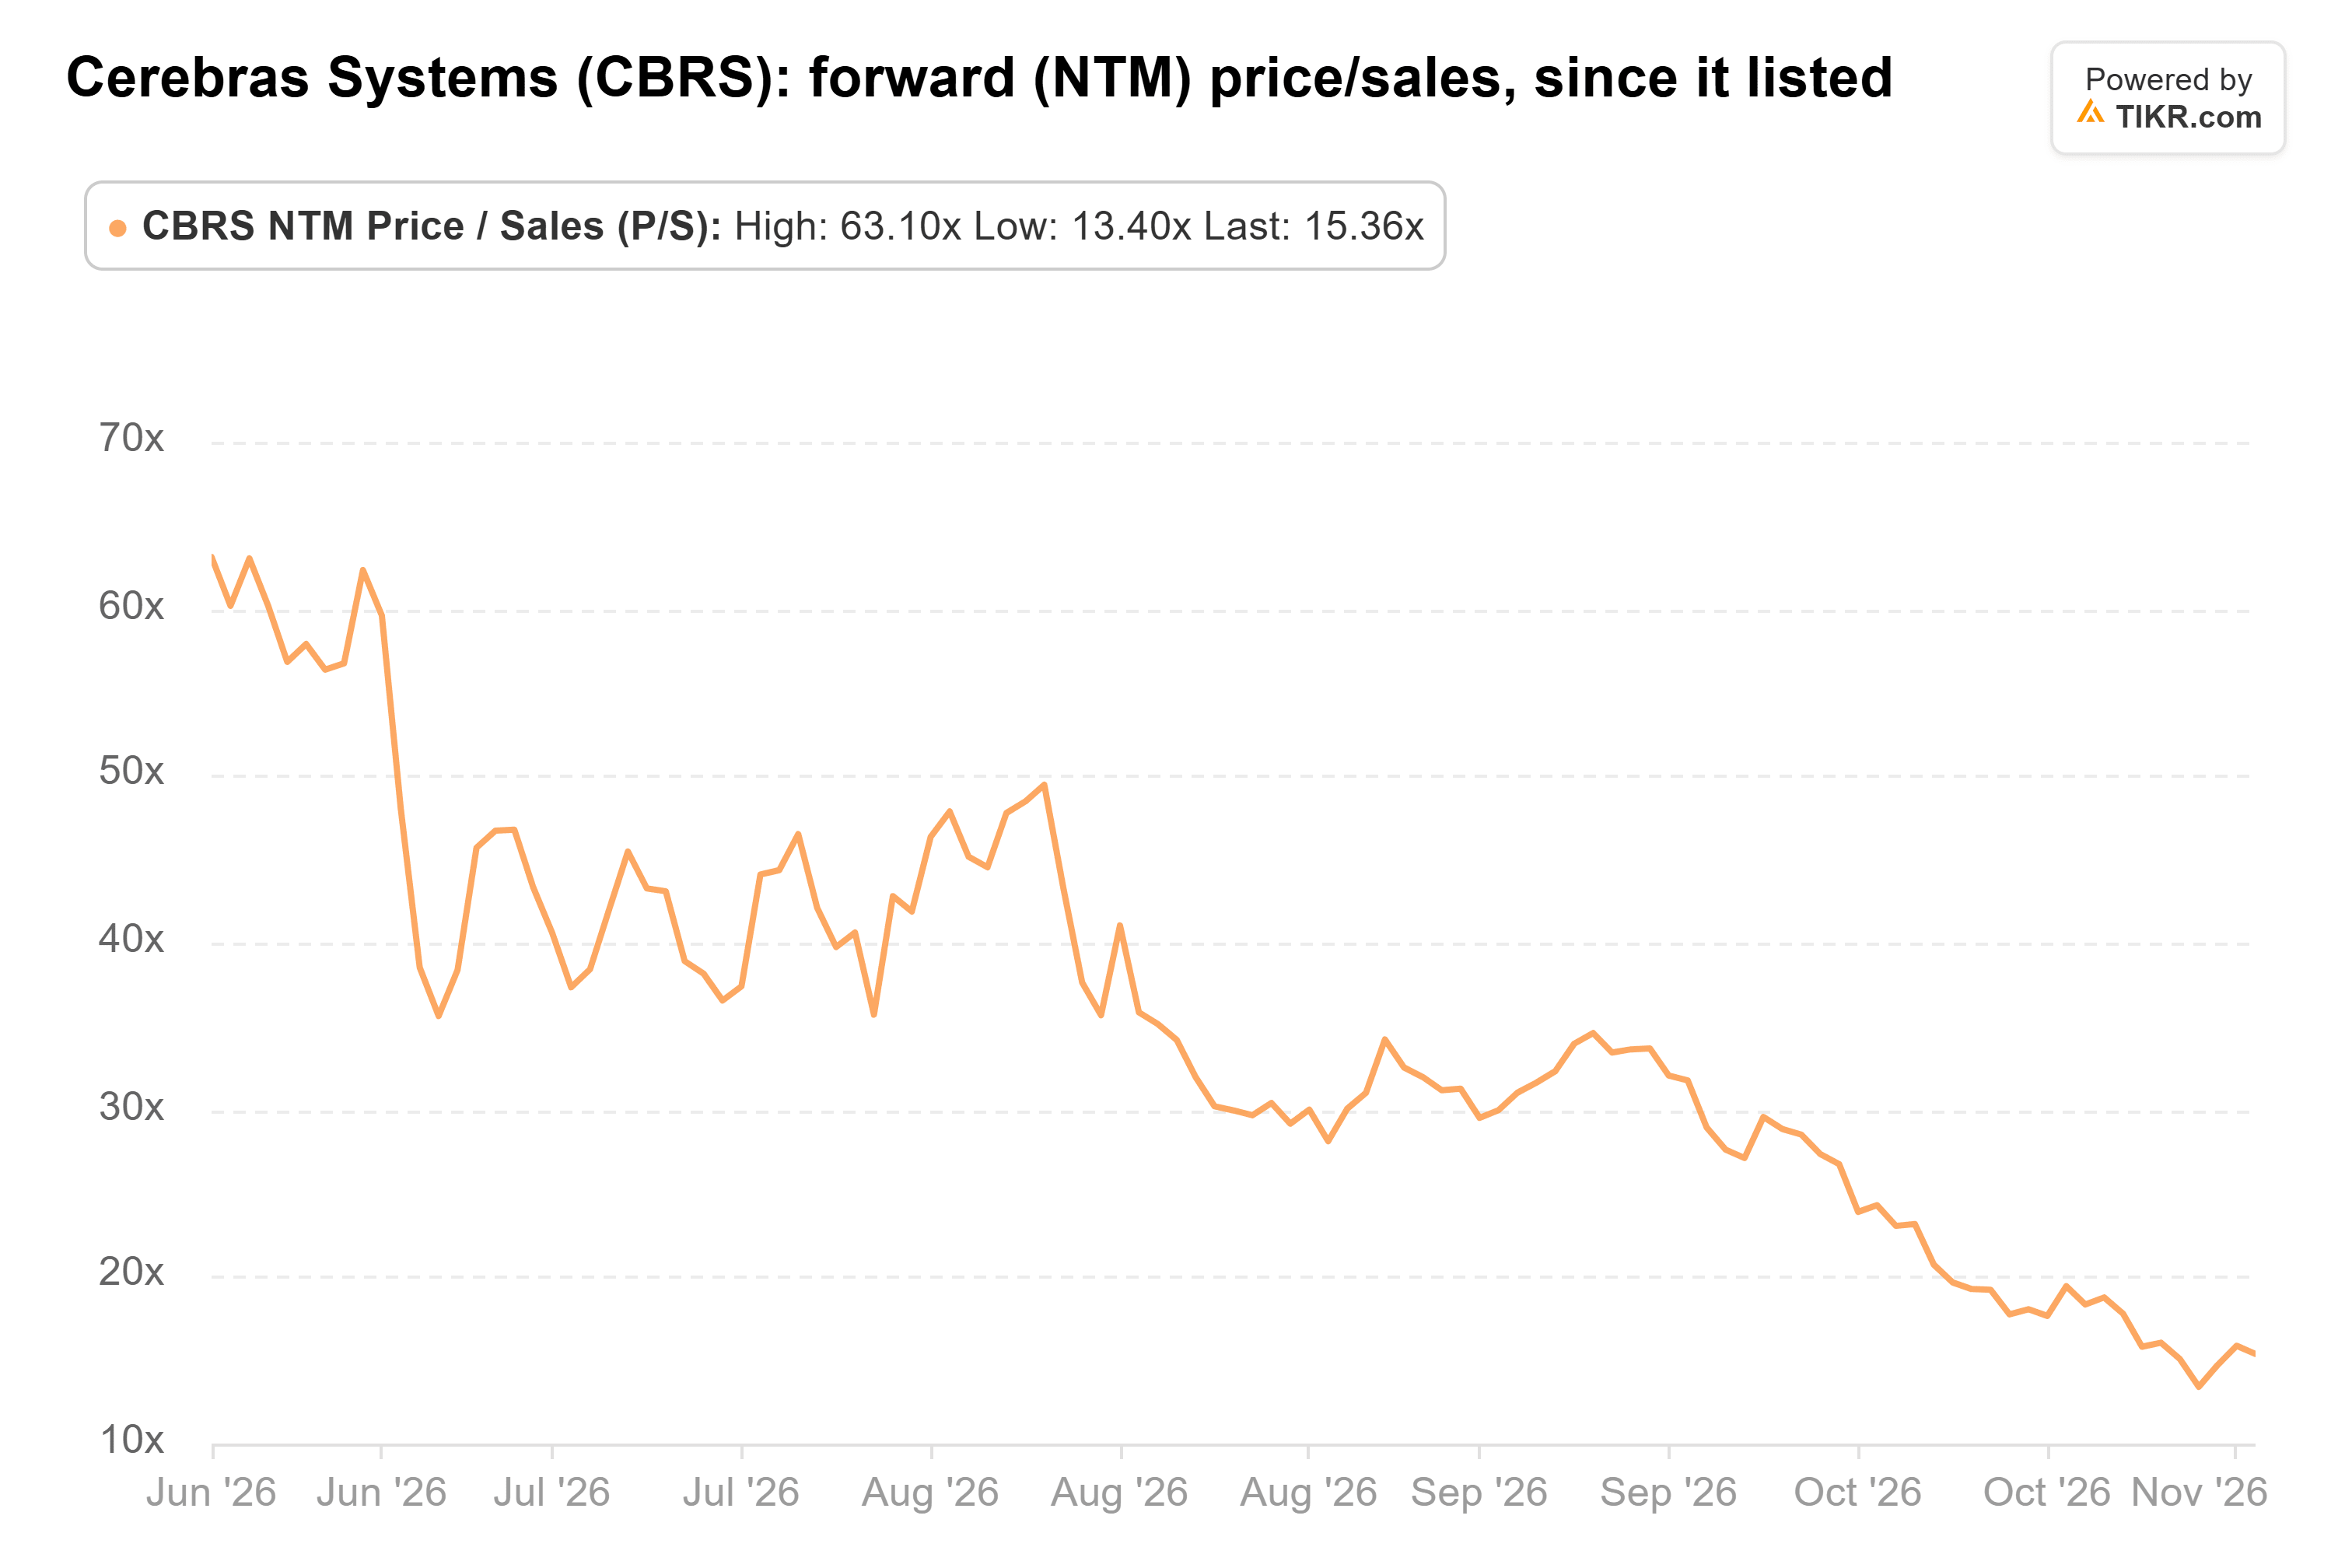
A 15x, è ben al di sotto della sua media di 35x dalla quotazione e vicino al suo minimo di 13x del 5 novembre.
Il target di consenso degli analisti si è appena mosso:
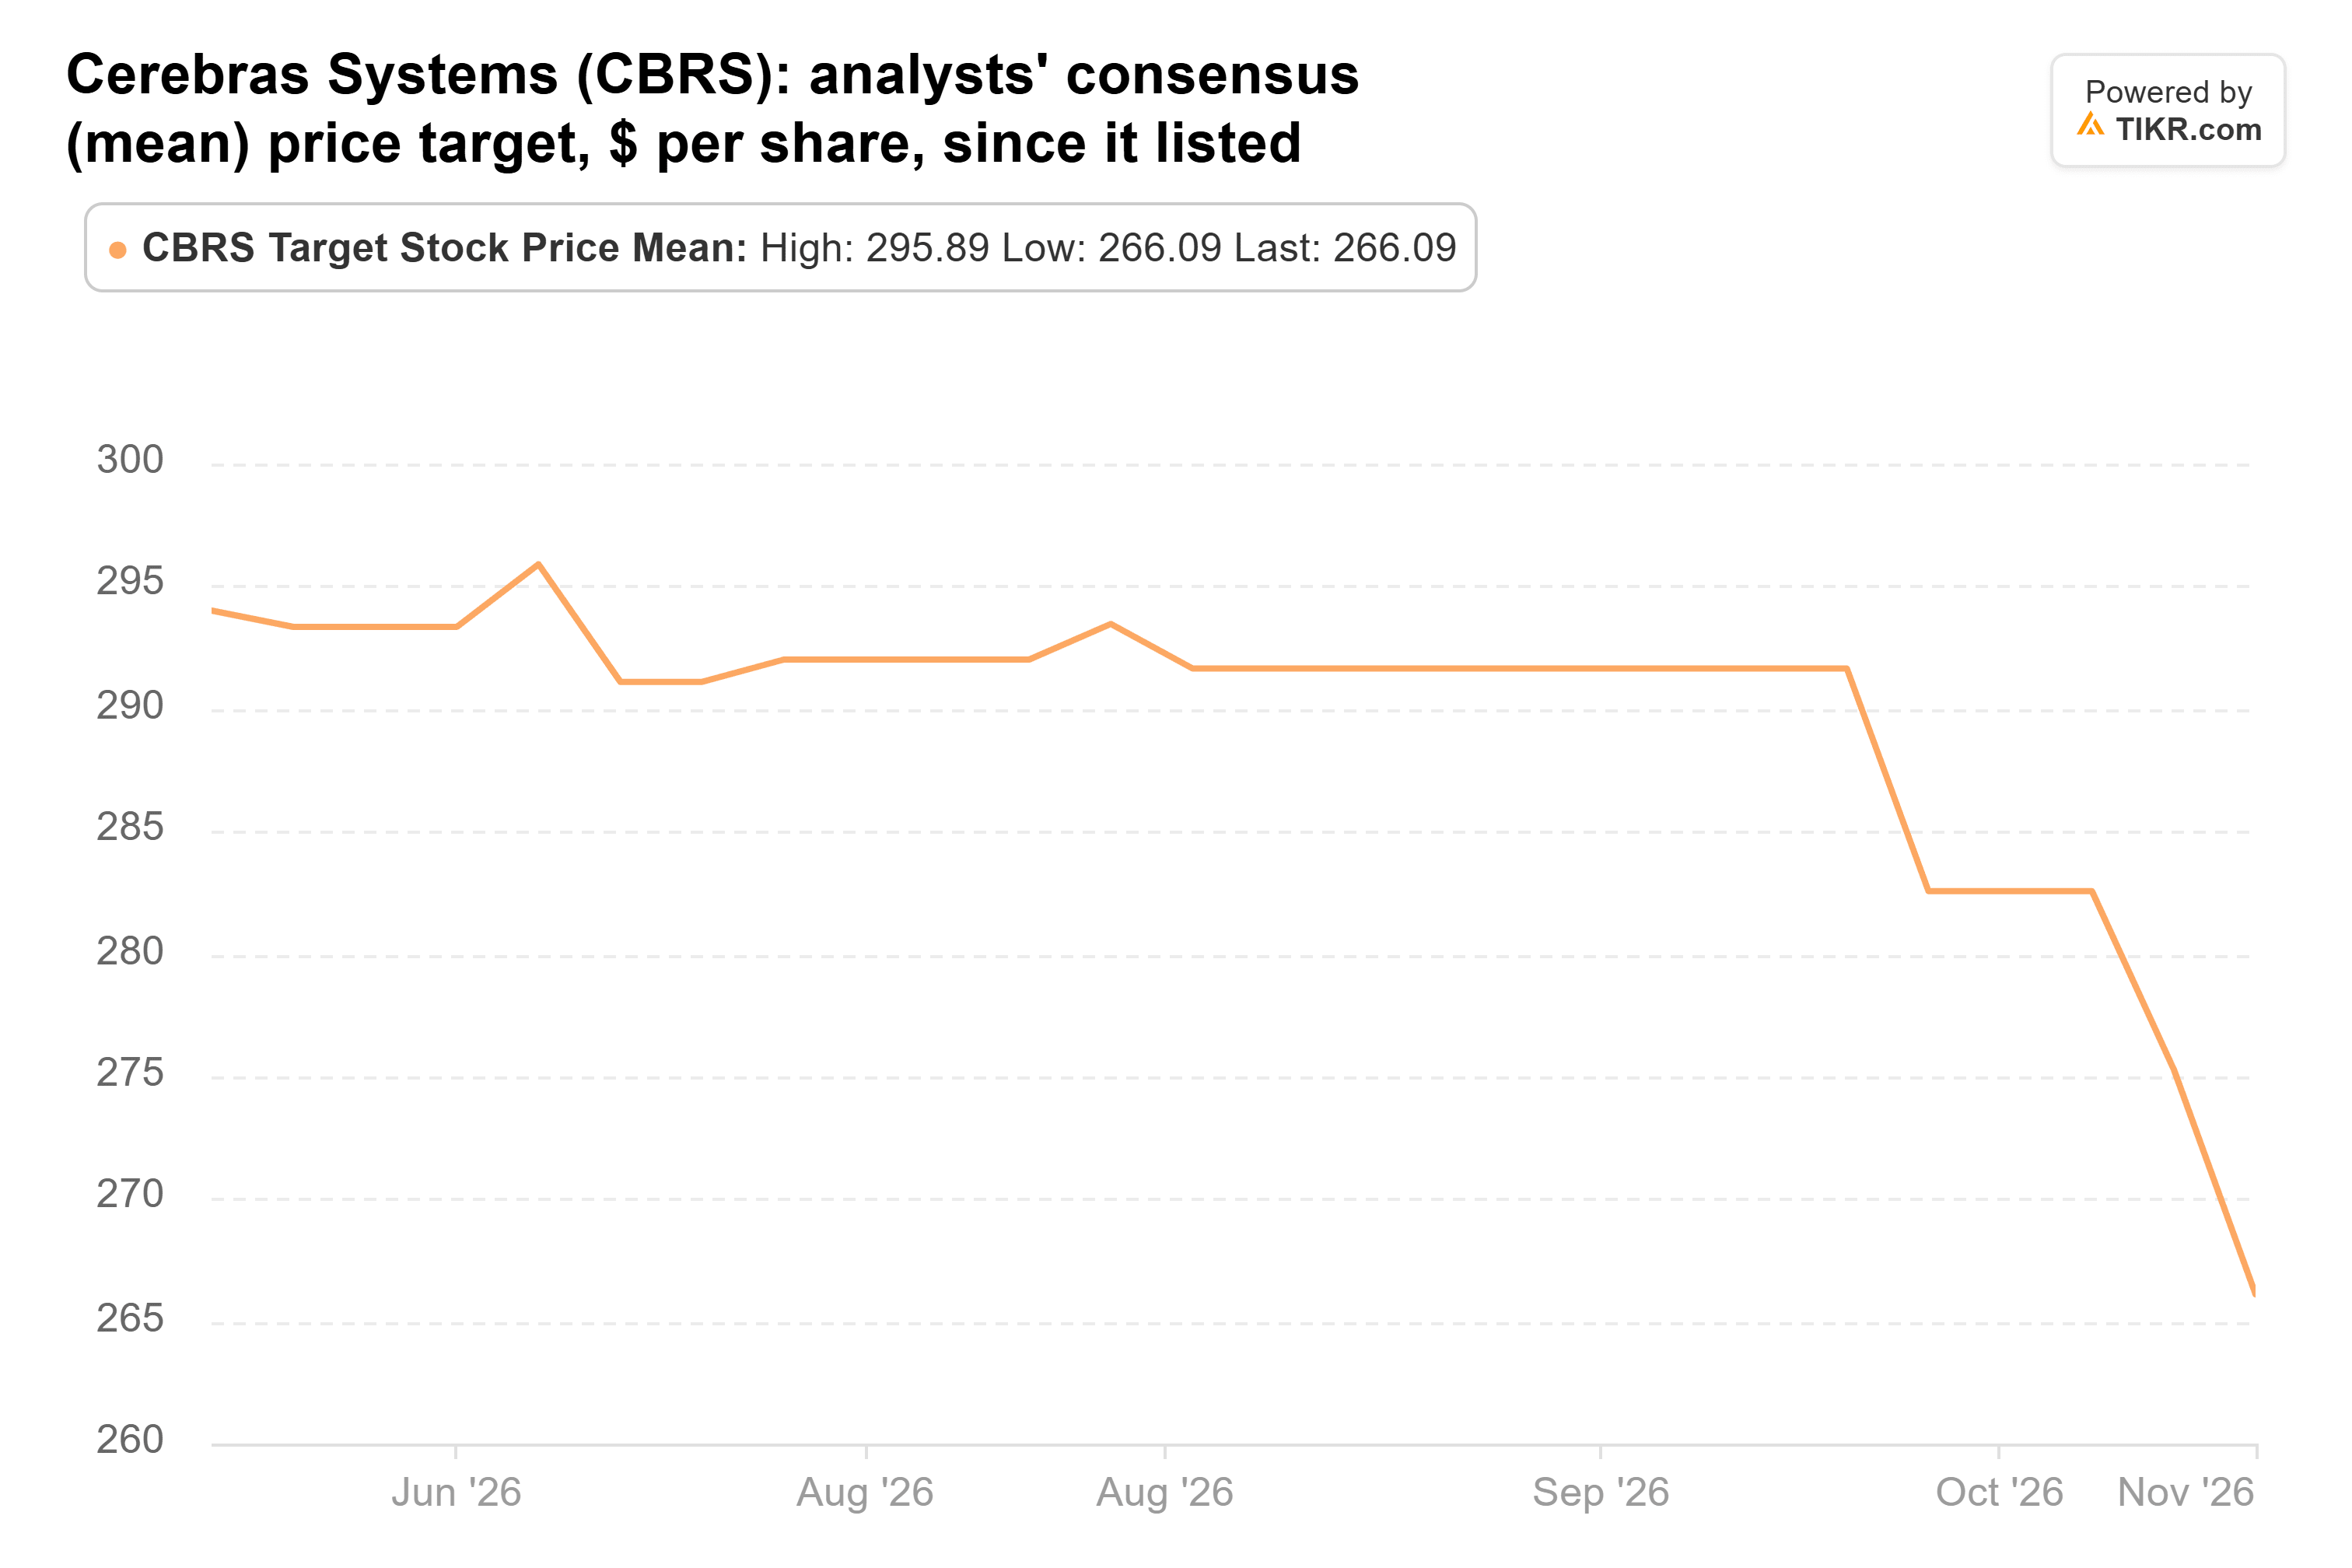
Il target di consenso è di 266 dollari, giù dai 294 dollari di quando il titolo è stato quotato. Anche il più basso degli 11 target degli analisti, 170 dollari, è ben al di sopra dei 93,66 dollari del titolo. Tuttavia, mi fiderei più del multiplo che dei target: questi si sono appena mossi mentre il titolo ha perso più di due terzi del suo valore.
Anche le posizioni più grandi dei fondi nei chip sembrano economiche, e per loro dipende molto meno da un singolo report. NVIDIA quotano a circa 14x gli utili futuri, ben al di sotto della sua media di 24x dell'ultimo anno, e pubblica i risultati il 17 novembre. Dragoneer è l'eccezione su NVIDIA: il suo documento non ne mostra alcuna al 30 giugno, dopo 3,73 milioni di azioni un trimestre prima. Taiwan Semiconductor quotano a circa 19x, vicino alla sua media quinquennale di 18x, e i suoi ricavi di ottobre sono aumentati del 59,7% rispetto all'anno precedente. Broadcom, anch'essa a circa 19x, è al di sotto della sua media quinquennale di 24x prima del suo report all'inizio di dicembre.
Un acquisto, in piccole dosi
Il rischio è la concentrazione. Un singolo accordo pluriennale con OpenAI, per 750 megawatt e valutato a oltre 20 miliardi di dollari, costituisce gran parte di quell'ordine di produzione. E Cerebras continua a registrare perdite operative.
Tuttavia, penso che Cerebras sia un acquisto prima del report di giovedì, come posizione di piccole dimensioni. A 15x i ricavi futuri, gli investitori stanno già scontando che molte cose vadano male, e la società ha più ricavi sotto contratto di quanto il mercato dica che valga. Per una posizione core, preferirei possedere NVIDIA a 14x gli utili, come faceva Altimeter in grandi dimensioni al 30 giugno.
Naturalmente, il management deve confermare il suo piano per il 2027 nella conference call di giovedì. E i 13F dei fondi per il trimestre chiuso al 30 settembre, da presentare entro il 16 novembre, mostreranno quali di loro hanno mantenuto la posizione durante il calo.
Quindi, quanto vale effettivamente il titolo Cerebras?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cerebras. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!