

Punti Chiave
- Meta Platforms (META) potrebbe affrontare ulteriore pressione sui flussi di cassa se i Democratici cercheranno di limitare le detrazioni fiscali per le attrezzature dei data center durante i negoziati sul tetto del debito del 2027.
- Microsoft (MSFT) ha registrato circa 116 miliardi di dollari in spese in conto capitale per l'esercizio fiscale 2026, quasi cinque volte la spesa del 2022.
- Alphabet (GOOG) ha registrato un flusso di cassa libero negativo di 9,07 miliardi di dollari nel terzo trimestre, secondo TIKR, mentre Amazon (AMZN) prevede circa 220 miliardi di dollari in spese in conto capitale in contanti per il 2026.
- Gli aggressivi investimenti in AI di Meta e l'outlook creditizio negativo rendono i potenziali cambiamenti fiscali particolarmente rilevanti, sebbene i Democratici non abbiano annunciato formalmente una proposta per eliminare la detrazione.
Cosa è successo?
La vittoria dei Democratici nelle elezioni di medio termine del 3 novembre ha introdotto un nuovo potenziale rischio per le società tecnologiche che investono miliardi di dollari in infrastrutture di intelligenza artificiale.
Con i Democratici che controlleranno entrambe le camere del Congresso a gennaio, l'attenzione si sta concentrando sulla possibilità che i prossimi negoziati sul tetto del debito federale possano minacciare le preziose detrazioni fiscali per le attrezzature dei data center.
Daniel Clifton, stratega politico di Baird Strategas, ha suggerito nell'episodio del 6 novembre di The Compound and Friends che i Democratici potrebbero usare il tetto del debito come leva per fare pressione sul presidente Donald Trump affinché elimini la deduzione immediata al 100% per le attrezzature dei data center idonee.
Clifton ha previsto che i Democratici avrebbero cercato di "togliere la deduzione immediata al 100% per le attrezzature in conto capitale per i data center".
Tuttavia, i Democratici non hanno annunciato formalmente una tale proposta, il che significa che i commenti di Clifton rappresentano uno scenario politico potenziale piuttosto che una legislazione confermata.
Il tempismo potrebbe comunque essere significativo.
Il tetto del debito federale si attesta a circa 41,1 trilioni di dollari dopo un aumento di 5 trilioni di dollari ai sensi della legge di riconciliazione del 2025.
Nella sua valutazione di giugno 2026, il Bipartisan Policy Center ha proiettato che il governo potrebbe raggiungere il suo limite di indebitamento tra la fine dell'inverno e la metà dell'estate del 2027.
Le riserve di cassa del Tesoro e le misure straordinarie potrebbero ritardare la data X, quando il governo non sarà più in grado di soddisfare tutti i suoi obblighi finanziari, sebbene i tempi rimangano incerti.
Ai sensi della legge firmata il 4 luglio 2025, le imprese possono dedurre immediatamente l'intero costo delle attrezzature idonee acquisite e messe in servizio dopo il 19 gennaio 2025, come spiegato da BDO.
Per le società di infrastrutture AI, i server e le attrezzature di rete idonei possono beneficiare di queste detrazioni immediate, mentre gli edifici dei data center generalmente non lo sono.
Ridurre la deduzione immediata distribuirebbe le detrazioni negli anni futuri piuttosto che eliminarle necessariamente, potenzialmente aumentando le imposte in contanti nel breve termine.
Questo è importante perché le più grandi società tecnologiche stanno già impegnando importi senza precedenti di denaro per le infrastrutture AI.
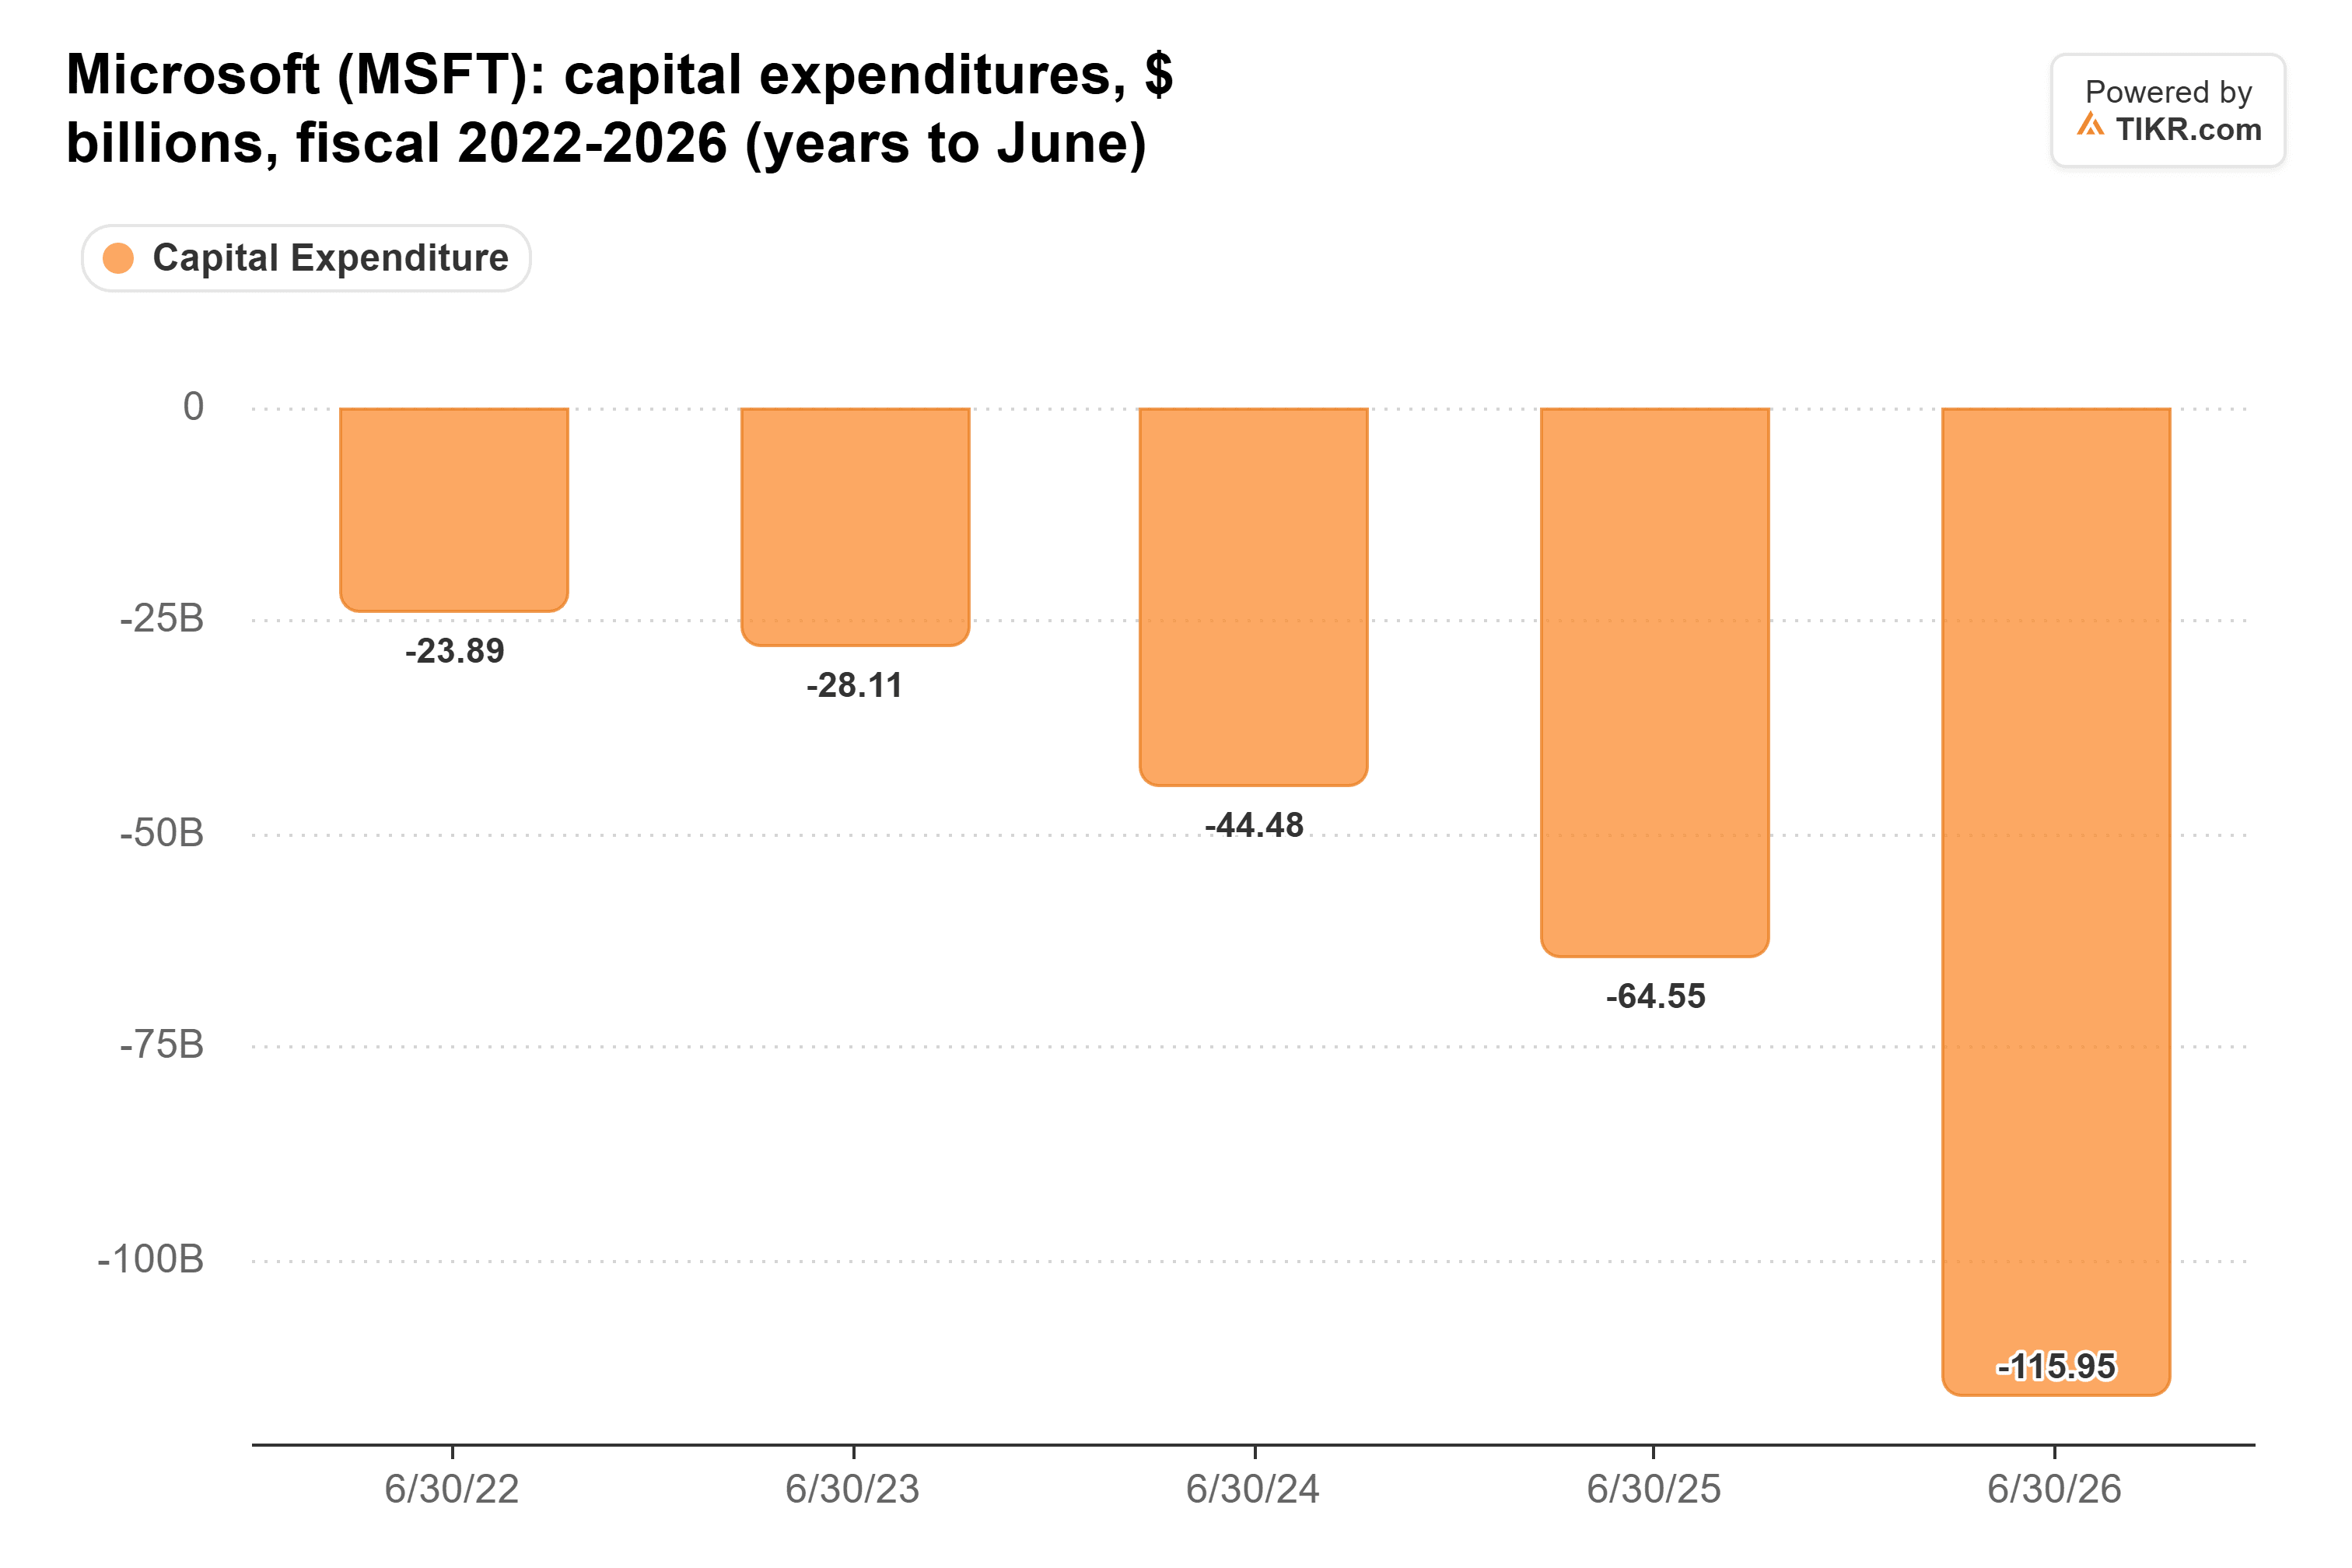
Le spese in conto capitale di Microsoft sono aumentate da circa 23,9 miliardi di dollari nell'esercizio fiscale 2022 a 116 miliardi di dollari nell'esercizio fiscale 2026, rappresentando una crescita di quasi cinque volte, secondo i dati TIKR.
Mentre gli investimenti in infrastrutture accelerano, perdere le detrazioni immediate potrebbe aumentare il contante necessario per sostenere futuri acquisti di attrezzature, a seconda di quanto della spesa è idonea.
Perché il Flusso di Cassa Libero dei Big Tech Potrebbe Affrontare Maggiore Pressione
La crescente spesa per le infrastrutture AI sta già gravando pesantemente sul flusso di cassa libero dei Big Tech, rendendo un potenziale cambiamento fiscale particolarmente importante.
Nell'episodio del 4 novembre di Animal Spirits, Ben Carlson di Ritholtz Wealth Management ha evidenziato un grafico che mostrava che il flusso di cassa libero combinato di Amazon, Alphabet, Meta e Microsoft era diventato negativo.
La tendenza è particolarmente evidente nei recenti risultati finanziari di Meta.
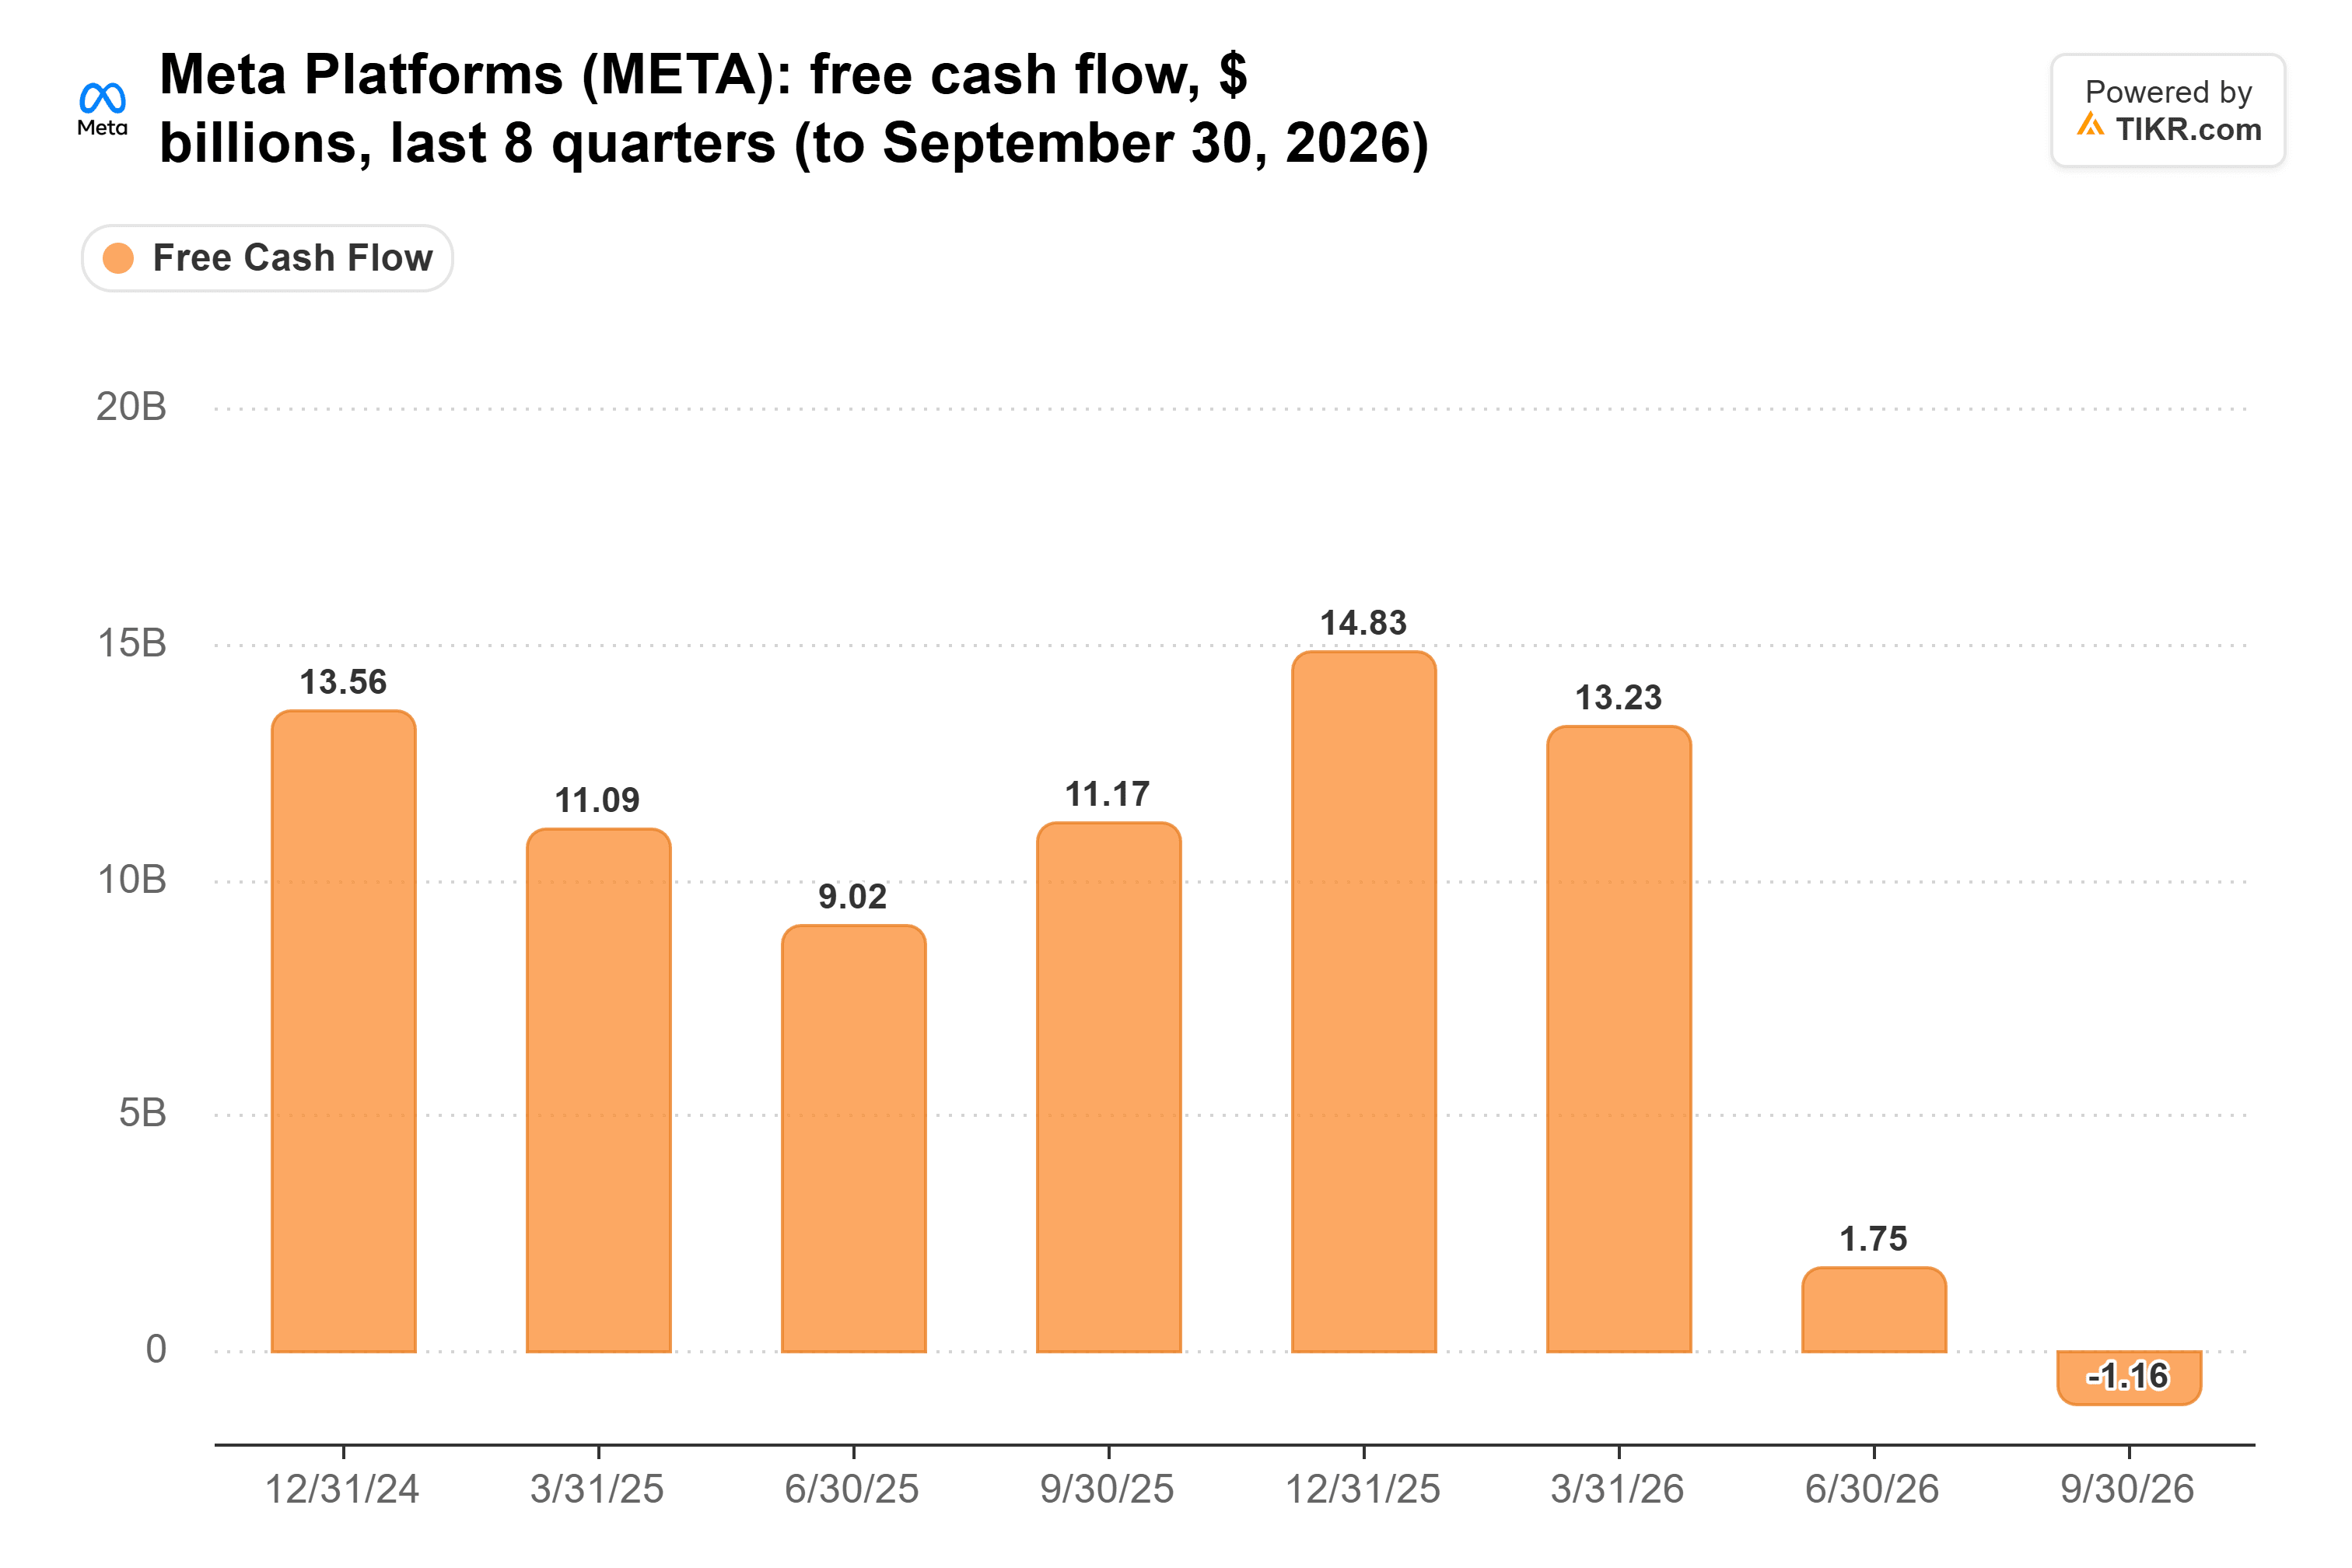
Secondo i dati TIKR, il flusso di cassa libero trimestrale di Meta è sceso da circa 14,8 miliardi di dollari nel quarto trimestre del 2025 a -1,16 miliardi di dollari nel terzo trimestre del 2026.
Il comunicato sugli utili del terzo trimestre di Meta ha riportato separatamente un flusso di cassa libero negativo di 2,12 miliardi di dollari secondo la definizione dell'azienda.
Entrambe le cifre evidenziano la pressione che la crescente spesa per le infrastrutture AI sta esercitando sulla generazione di cassa di Meta, sebbene TIKR e l'azienda riportino importi di flusso di cassa libero diversi per il trimestre.
Nel frattempo, Meta deteneva circa 82,45 miliardi di dollari in contanti e titoli negoziabili contro circa 83,7 miliardi di dollari di debito al 30 settembre.
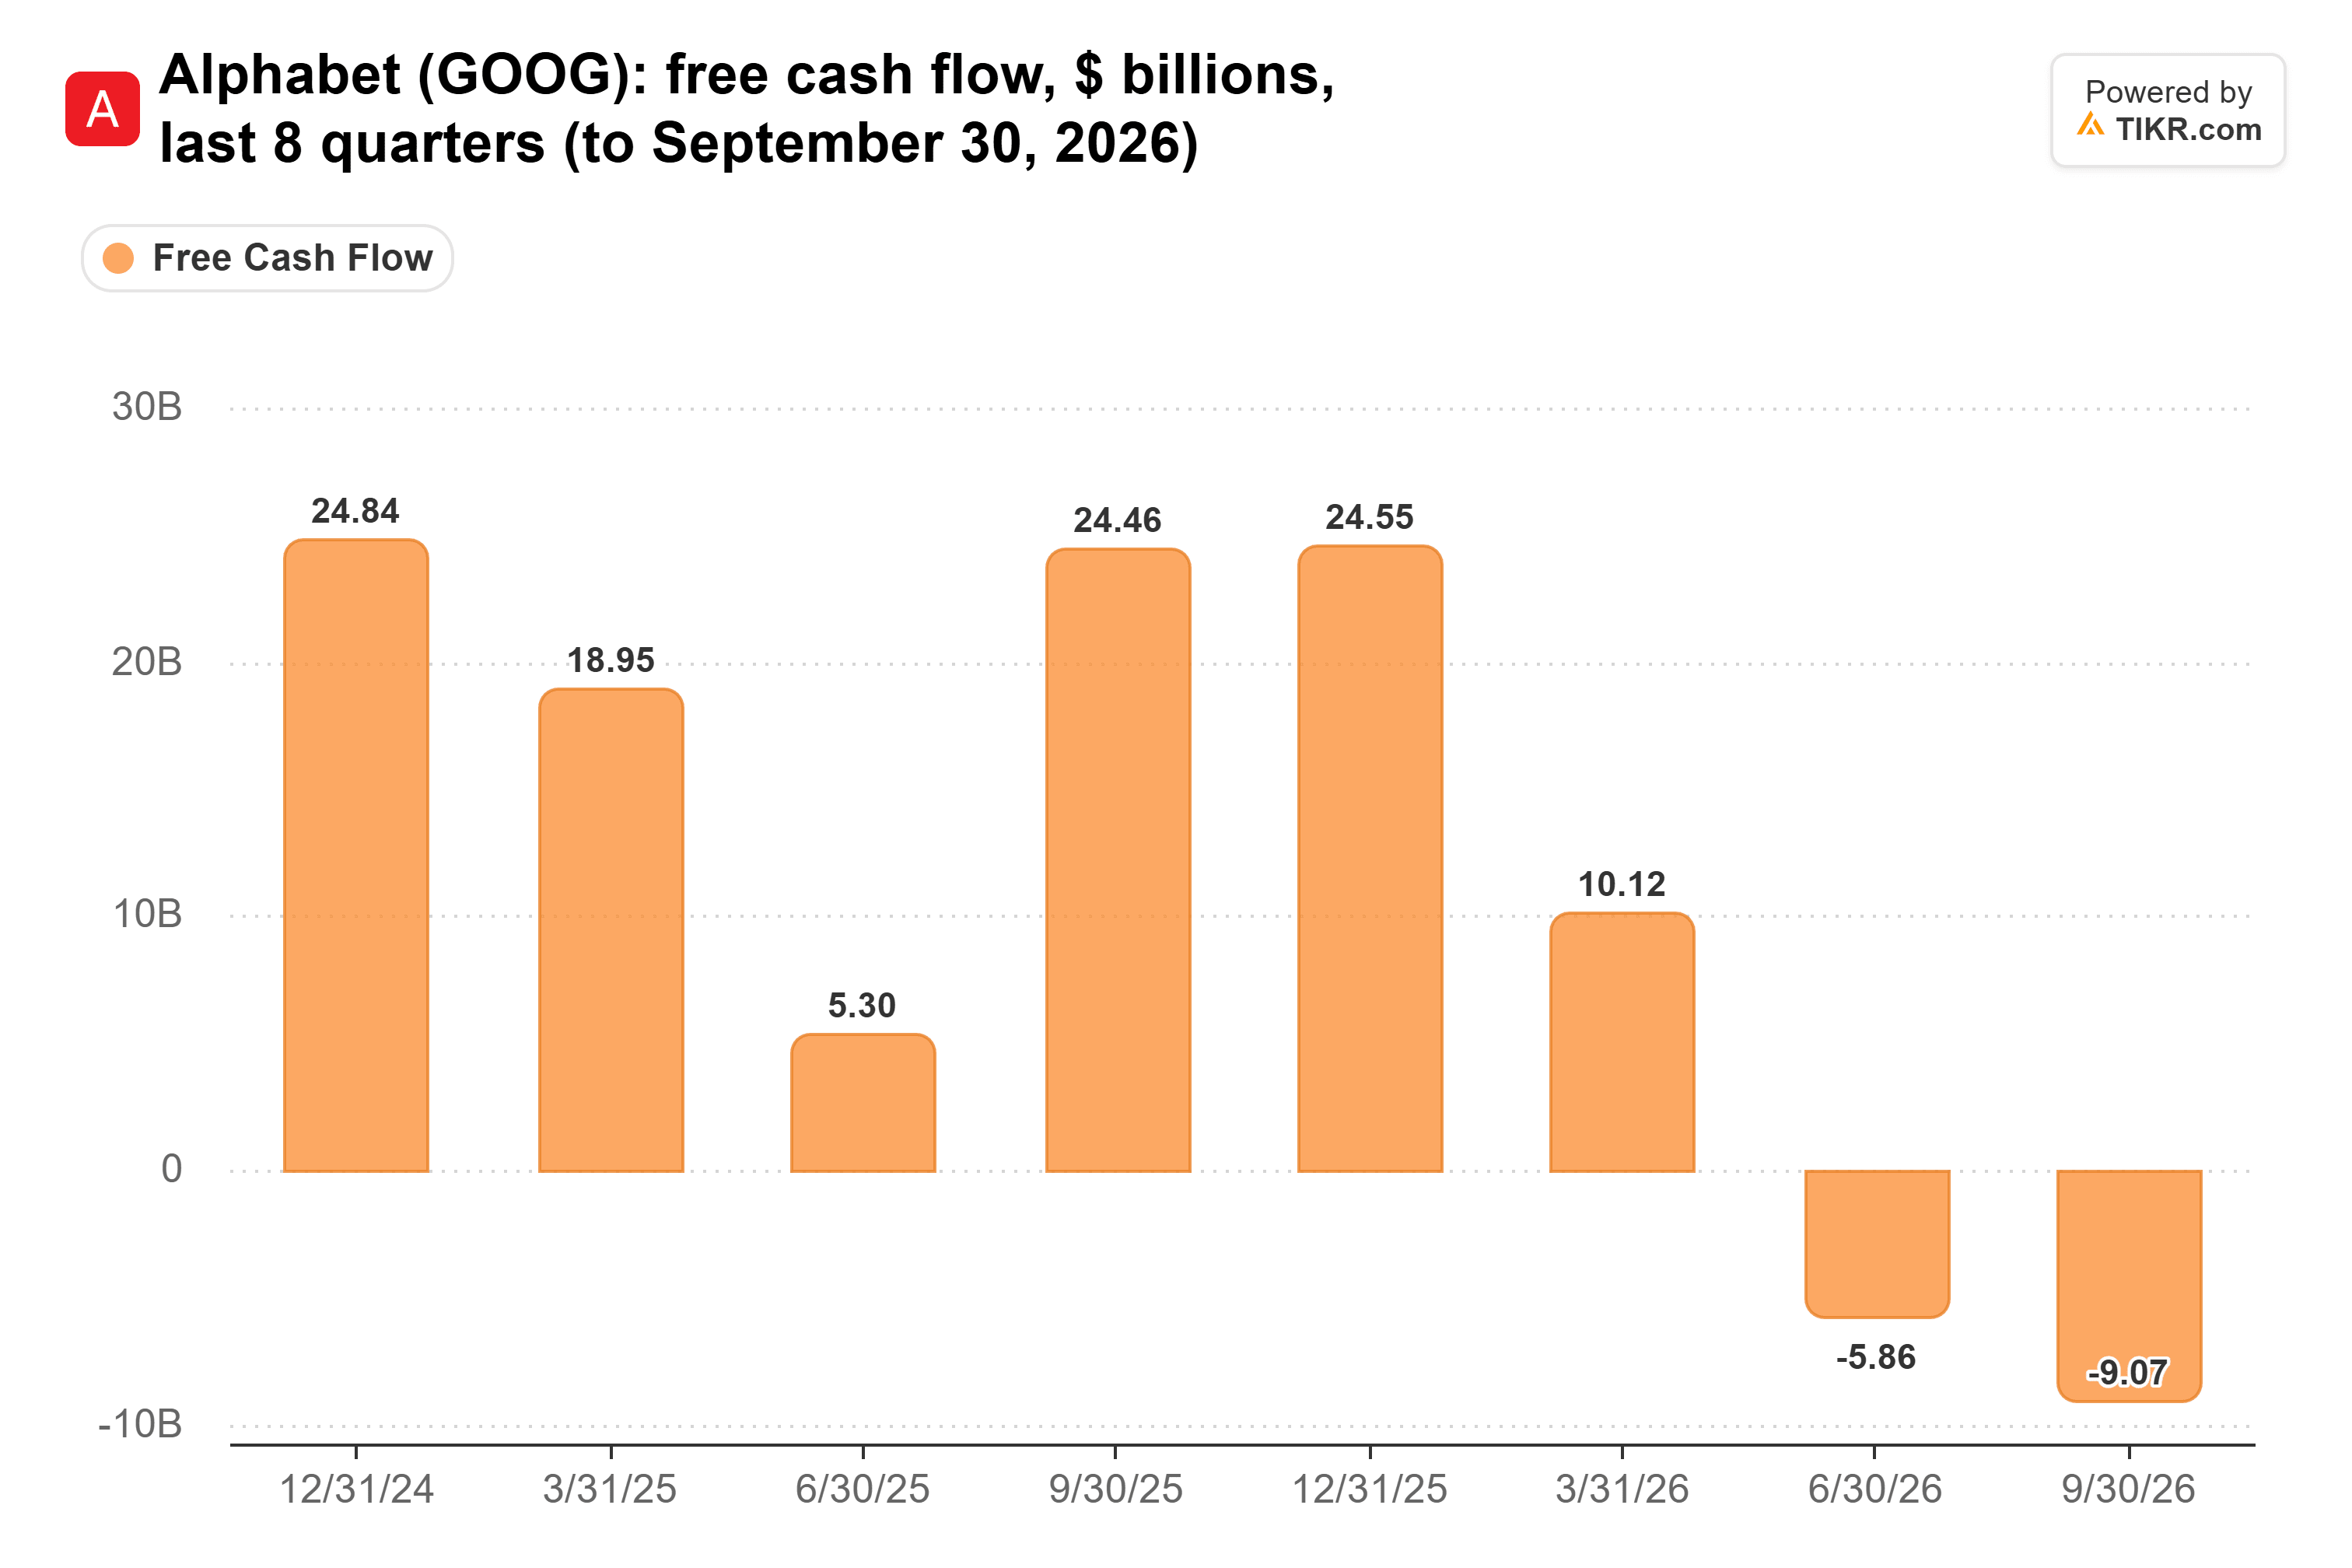
Il flusso di cassa libero trimestrale di Alphabet è sceso da circa 24,6 miliardi di dollari nel quarto trimestre del 2025 a -9,07 miliardi di dollari nel terzo trimestre del 2026, secondo TIKR.
Amazon sta vivendo una pressione simile.
Secondo i suoi risultati del terzo trimestre, Amazon prevede circa 220 miliardi di dollari in spese in conto capitale in contanti per il 2026.
Il suo flusso di cassa libero su 12 mesi in coda è sceso a -42,4 miliardi di dollari, rispetto a +14,8 miliardi di dollari un anno prima, riflettendo principalmente maggiori investimenti in proprietà e attrezzature associati all'AI.
Tuttavia, queste aziende hanno diverse opportunità per monetizzare le loro infrastrutture.
Microsoft, Amazon e Alphabet gestiscono importanti attività cloud che vendono servizi di computing ai clienti. Meta dipende principalmente dalla pubblicità e non gestisce un'attività cloud comparabile per terzi.
Ciò rende particolarmente importante la capacità di Meta di generare rendimenti dai suoi investimenti in AI.
Cosa Significa Questo per Meta e le Altre Azioni AI
La più grande incertezza è se i Democratici possano tradurre il loro potenziale potere negoziale in una legislazione fiscale effettiva.
Il presidente Trump mantiene il potere di veto e qualsiasi accordo potrebbe preservare le detrazioni esistenti per le attrezzature riducendo gradualmente i benefici per gli acquisti futuri.
L'impatto finanziario dipenderebbe anche da come la legislazione tratta le attività esistenti, i futuri acquisti di attrezzature e i piani di ammortamento.
Anche se le detrazioni rimanessero disponibili per diversi anni, un ammortamento più lento potrebbe indebolire il flusso di cassa nel breve termine mentre le società tecnologiche continuano a finanziare l'espansione delle infrastrutture.
Per Meta, la posta in gioco potrebbe essere particolarmente alta.
L'azienda prevede spese in conto capitale da 135 a 145 miliardi di dollari nel 2026, secondo il suo ultimo comunicato sugli utili, mentre continua a investire in infrastrutture AI e capacità di calcolo.
Il 30 ottobre, S&P Global Ratings ha rivisto l'outlook creditizio di Meta a negativo, citando l'incertezza riguardo alle elevate spese in conto capitale e al futuro flusso di cassa operativo libero.
Un cambiamento fiscale sfavorevole potrebbe aggiungere un altro livello di pressione se Meta manterrà i suoi aggressivi piani di investimento.
Tuttavia, le restrizioni sulla costruzione di nuovi data center potrebbero anche avvantaggiare le società con una sostanziale capacità di calcolo esistente se un'offerta limitata rende quella capacità più preziosa.
Microsoft, Alphabet e Amazon potrebbero essere meglio posizionate per capitalizzare su quello scenario attraverso le loro consolidate attività cloud.
Meta affronta una sfida diversa perché la sua capacità di generare rendimenti dipende fortemente dall'uso dell'AI per rafforzare le prestazioni pubblicitarie, l'engagement e i prodotti futuri.
Meta appare particolarmente sensibile al potenziale cambiamento politico, sebbene ciò non la renda automaticamente l'azione meno attraente.
La sua valutazione a lungo termine dipenderà dal fatto che la crescita della pubblicità e la monetizzazione dell'AI possano compensare i crescenti costi delle infrastrutture e sostenere un flusso di cassa libero futuro più forte.
Finché i legislatori non introdurranno una legislazione concreta, il proposto cambiamento fiscale rimane un rischio da monitorare piuttosto che un fattore di pressione finanziario confermato.
I prossimi sviluppi da seguire sono le priorità fiscali del nuovo Congresso, i negoziati sul tetto del debito del 2027 e le previsioni aggiornate sulle spese in conto capitale per l'AI delle principali società tecnologiche.
Quindi, quanto vale realmente l'azione Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





