


Punti Chiave
- L'azione di Booking Holdings è scesa del 27% quest'anno, e UBS, Baird, Bank of America e RBC Capital hanno tutti mantenuto i rating Buy in vista del rapporto sul terzo trimestre, anche se la maggior parte di loro ha ridotto i target.
- Le stime degli analisti indicano una valutazione più bassa come causa del calo: prima del rapporto, il consenso prevedeva un EPS normalizzato in salita da 9,12 dollari nell'esercizio 2025 a 14,46 dollari nell'esercizio 2028.
- Il terzo trimestre di Booking ha superato le proprie previsioni, con le notti di camera in aumento del 7% rispetto a una previsione del 3%-5%, anche se la domanda si è indebolita a ottobre e le previsioni per il quarto trimestre indicano un aumento delle notti di camera solo dell'1% al 3%.
- Il titolo si scambia vicino al suo P/E forward più basso degli ultimi cinque anni, e gli agenti di prenotazione basati sull'IA e la crescita di Airbnb sono i rischi da monitorare.
Booking Holdings (BKNG) è scesa del 27% quest'anno fino alla chiusura del 3 novembre, e gli analisti hanno trascorso le settimane precedenti al rapporto sul terzo trimestre a tagliare i loro price target.
Non hanno però tagliato i loro rating. Quattro delle cinque chiamate recenti qui coperte continuano a dire Buy. Poi il rapporto del 3 novembre di Booking ha fornito loro un caso decente, anche se le azioni sono scivolate di circa l'1,5% nel trading dopo le chiusure, secondo Reuters.
Target più piccoli, stessi rating Buy
Ecco le chiamate, dalla più recente:
- UBS ha reiterato il suo Buy il 3 novembre, ore prima del rapporto, e ha tagliato il suo target a 265 dollari da 274 dollari.
- Baird ha mantenuto il suo rating Outperform, la sua versione di un Buy, il 27 ottobre e ha tagliato il suo target a 223 dollari da 230 dollari.
- Bank of America ha reiterato il suo Buy il 26 ottobre e ha ritoccato il suo target a 232 dollari da 234 dollari.
- RBC Capital ha mantenuto il suo Buy e un target di 220 dollari il 20 ottobre.
- Wells Fargo ha mantenuto il suo rating Equal Weight il 7 ottobre e ha tagliato il suo target a 190 dollari da 220 dollari.
A parte quello di Wells Fargo, si tratta di tagli piccoli. Anche il target di 190 dollari di Wells Fargo è del 22% superiore alla chiusura di Booking a 155,67 dollari del 3 novembre, e il target di UBS è del 70% superiore. Non tutte le società sono così ottimiste: Goldman Sachs e Cantor Fitzgerald, entrambe con rating equivalenti a Hold, hanno tagliato i loro target a ottobre a 180 e 170 dollari.
TIKR traccia 37 analisti su Booking Holdings. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Booking Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Booking Holdings
Il trimestre ha superato il piano
Booking ha pubblicato i risultati dopo la chiusura del 3 novembre, e il trimestre è arrivato meglio di quanto la direzione aveva previsto ad agosto. Le notti di camera sono cresciute del 7%, contro una previsione del 3% al 5%. L'EBITDA rettificato è aumentato del 9%, contro il 4% al 6%, l'EPS rettificato è balzato del 17% e le prenotazioni lorde sono cresciute a doppia cifra.
I ricavi sono più disordinati. Booking ora presenta in primo piano una cifra di ricavi rettificati, che è cresciuta del 9% (circa il 10% a tassi di cambio costanti), mentre i ricavi riportati sono scivolati dell'1%. Il divario è una riduzione dei ricavi di 900 milioni di dollari, più una perdita maturata di 100 milioni di dollari, legata a una questione della Federal Trade Commission che Reuters ha riferito coinvolgere Priceline. Booking ha escluso entrambi dalle sue cifre rettificate, e Reuters ha riferito che la società ha avvertito che potrebbe affrontare ulteriori multe.
Le notizie più deboli erano nelle prospettive. Booking ha detto che la domanda di viaggi si è raffreddata verso la fine del trimestre mentre i viaggi internazionali rallentavano, anche se i viaggi nazionali hanno tenuto. Ottobre è stato ancora più difficile, con viaggi interrotti da e verso il Medio Oriente, tariffe aeree più alte legate al conflitto e disordini in alcune città europee. Le previsioni di Booking assumono che tutto questo duri fino alla fine dell'anno. Per il quarto trimestre, ha previsto un aumento delle notti di camera solo dell'1% al 3% e un EBITDA rettificato sostanzialmente piatto, anche se ha mantenuto le sue prospettive per l'intero anno.
Le stime degli utili hanno retto
Quindi il calo è venuto da prospettive di utili più deboli? Prima del rapporto, 33 analisti si aspettavano un EPS normalizzato di 10,46 dollari quest'anno, e il consenso lo vedeva raggiungere 14,46 dollari entro l'esercizio 2028, in aumento rispetto ai 9,12 dollari dell'esercizio 2025.

Un balzo del 17% dell'EPS rettificato del terzo trimestre, insieme alla previsione di Booking per l'intero anno di una crescita dell'EPS rettificato a una o due cifre basse, dà agli analisti poche ragioni per tagli profondi, anche con un quarto trimestre più morbido.
Il multiplo ha retto molto peggio. Il P/E forward di Booking è sceso a 14x, vicino al suo minimo quinquennale di 13x e ben al di sotto della sua media di 21x.
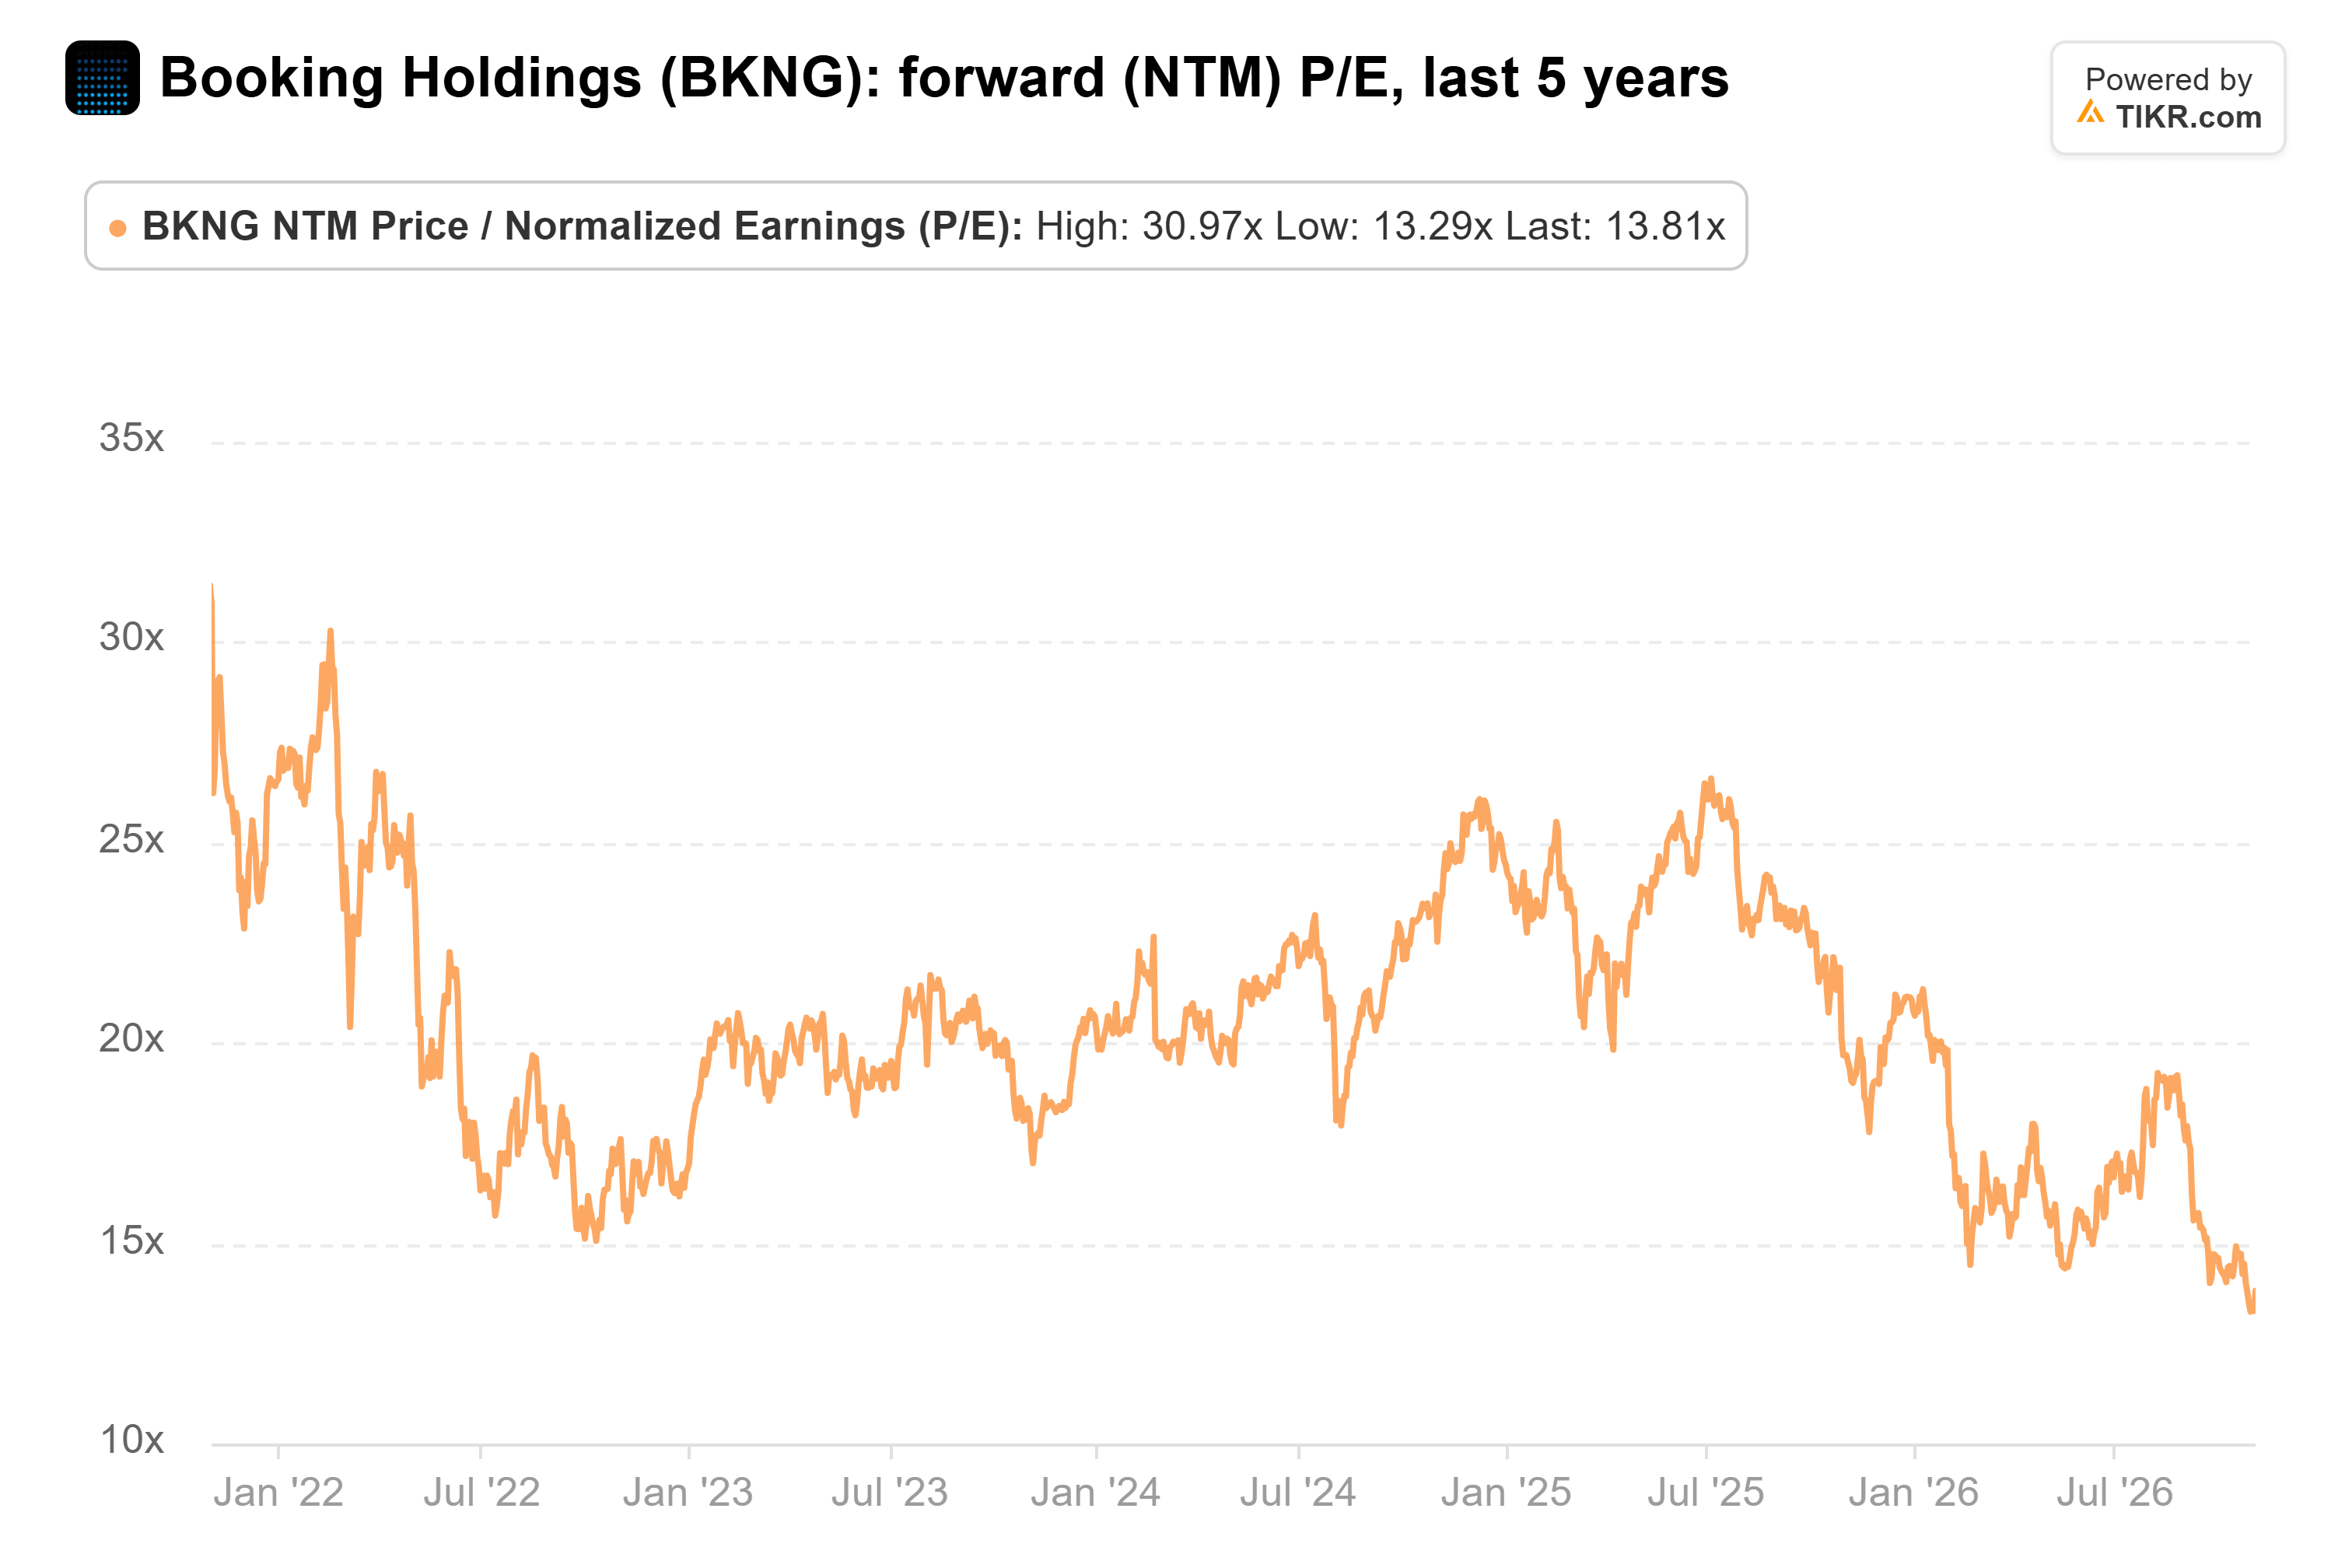
La maggior parte dei target ha bisogno solo che quel multiplo torni alla normalità. I 223 dollari di Baird, i 220 dollari di RBC e i 232 dollari di Bank of America equivalgono a 20x-21x gli utili che gli analisti si aspettano nei prossimi 12 mesi, proprio intorno alla media quinquennale. I 265 dollari di UBS hanno bisogno di 24x.
Gli hotel adorerebbero saltare l'intermediario
Naturalmente, un multiplo può scendere per una buona ragione. Il mercato potrebbe scontare un futuro più lento che le stime non mostrano ancora.
L'IA è la prima preoccupazione. Nel podcast Thoughts on the Market di Morgan Stanley, l'analista di alloggi e tempo libero Stephen Grambling ha detto che gli hotel di marca tipicamente pagano alle agenzie di viaggio online commissioni del 10% al 20%, e gli indipendenti dal 20% al 30%. Quando gli ospiti prenotano direttamente, costa agli hotel più vicino al 5%. Con le sue parole: "Man mano che gli agenti IA aiutano sempre più i viaggiatori a trovare hotel, confrontare opzioni e potenzialmente prenotare per loro conto, potremmo vedere un importante cambiamento nella preferenza del marchio e nel canale di prenotazione."
Nel test di Morgan Stanley su otto destinazioni statunitensi, i motori di ricerca tradizionali hanno inviato i viaggiatori ai siti web ufficiali degli hotel il 13% delle volte. Le ricerche IA li hanno inviati lì il 97% delle volte.
Questo è molto traffico che potrebbe aggirare Booking. Ma lo stesso test ha rilevato che quando il viaggiatore apparteneva al programma fedeltà di un'agenzia di viaggio online, i risultati dell'IA si spostavano interamente su quella piattaforma. Finora, l'IA non sta dirottando molto business comunque. Nella chiamata del 3 novembre di Booking, il CFO Ewout Steenbergen ha detto che il traffico dai grandi modelli linguistici era aumentato nelle ultime settimane ma era "ancora significativamente inferiore all'1%" delle notti di camera. E negli ultimi quattro trimestri, la quota di notti di camera di Booking prenotate direttamente è rimasta nell'intervallo della metà degli anni Cinquanta percentuale, più o meno dove era un anno prima.
Airbnb è la seconda preoccupazione, nelle case vacanza. Nel podcast We Study Billionaires, i conduttori Kyle Grieve e Shawn O'Malley hanno confrontato la crescita del 4% di Booking nel secondo trimestre nelle sistemazioni alternative con la crescita del 10% di Airbnb nelle notti prenotate, notando che "sembra che Airbnb stia ancora prendendo quote di mercato da loro". Il terzo trimestre di Booking ha mostrato le notti di camera per sistemazioni alternative su Booking.com in aumento del 7%, e Airbnb pubblica il suo trimestre il 5 novembre.
Tuttavia, gli analisti non stavano costruendo un crollo della crescita. Prima del rapporto, il consenso prevedeva ricavi in aumento ogni anno, da 26,9 miliardi di dollari nell'esercizio 2025 a 34,7 miliardi di dollari nell'esercizio 2028.

Questo è circa il 9% all'anno, più lento dell'11% e del 13% degli esercizi 2024 e 2025, ma nulla di simile a un business in declino.
Le chiamate Buy hanno ragione
Il caso per i rating Buy è semplice. Se le stime reggono, Booking può premiare gli azionisti solo con la crescita degli utili, e qualsiasi recupero del multiplo è un bonus.
Tuttavia, la debolezza di ottobre è reale. La prossima prova è se gli analisti taglieranno le loro stime dopo questo rapporto, e poi i risultati del quarto trimestre a febbraio. Se quelle stime iniziano a scendere, il multiplo non sarà l'unico problema di Booking.
Quindi quanto vale realmente l'azione di Booking Holdings?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Booking Holdings. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Booking Holdings gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


